例如,"概念"一章(第5章)中提出的许多观点,实际上都与入场设置条件有关。比如,关于"市场存在秩序"这一概念,在大多数情况下只是为你提供了一个时间窗口(Time Setup),在此期间你可以预期市场出现大幅波动。这既不是入场信号(Entry Signal),也不是交易系统。
例如,我最近咨询了一位艾略特波浪(Elliott Wave)专家——"宇宙有序"概念之一的代表人物。他声称自己大约70%的判断是正确的,但只有30%的交易赚了钱。他通常会在出场点位下方设置非常紧的止损(Stop Loss)来保护资金。然而,市场经常直接将他震出局。因此,他不得不反复入场三四次才能把握住这个想法。此外,当市场反复与他作对三四次后,他往往过于紧张而不敢重新入场,从而错失了行情。还有些时候,他的判断是对的,但市场开始剧烈波动,他认为风险太大而不敢入场。本质上,这位交易者的问题在于把设置条件(即艾略特波浪分析的合适条件)与完整的交易系统混淆了。他没有真正的入场标准(将在下一章定义),而且因为他被频繁止损,根本无法利用其想法的高度可靠性获利。
我们用第8章和第9章将要学到的方法修正了这两个问题。然而,关键问题是大多数投资者和交易者都有的通病——他们将设置条件与完整的交易系统混为一谈。大多数投资者和交易者购买的交易书籍中只包含这类设置条件。如果这些设置条件附带足够多的最佳案例,作者通常就能说服读者相信该书包含了"交易圣经"(Holy Grail)。
如果你从这本书中学到一个关键点,那就是:设置条件只占你的交易系统的约10%(甚至更少)。大多数人会把90%的精力放在寻找正确的设置条件上,但实际上设置条件是系统中最不重要的部分之一。
让我们看看另一个概念——基本面分析(Fundamental Analysis)——来帮助你理解设置条件是如何从各种概念中产生的。基本面分析只是给你提供了一系列条件,当这些条件有利时,表明市场已准备好做多或做空。这些条件可能意味着由于供求关系(Supply and Demand),市场被高估或低估。然而,基本面分析并不提供任何关于时机的信息——它们只是表明条件已经成熟(即设置好了),可以在未来某个时候入场。实际的市场走势可能在信号"成熟"后数月才会发生。
为了更好地理解设置条件的含义,让我们谈谈入市的四个阶段。一般来说,每个交易者或投资者都应该认真考虑这四个阶段。
入市的四个阶段#
市场选择(Market Selection)#
进入市场首先要考虑的是选择交易哪些市场。一个市场必须具备什么条件才能让你愿意参与其中?
请考虑使用以下一个或多个标准:
- 流动性(Liquidity)。你计划投资的市场(或证券)有多活跃?本质上,这个问题关乎流动性,即能否以买入价或卖出价轻松进出市场——甚至在买卖价差(Spread)内完成交易。如果市场流动性较差,价差可能很大,你将不得不付出高昂的代价(超出佣金之外)才能进出该市场。
流动性是入场的一个重要因素。为什么?如果你有较大的头寸规模,在流动性较差的市场中,仅因为你的存在就可能导致价格大幅波动。另一方面,如果你是一个小交易者——可以轻松进入流动性较差的市场——你可能想要回避这类市场,因为一个"愚蠢"的大交易者可能会进入这些市场,仅因其存在就会导致显著的价格波动。
例如,股票市场交易者可能希望避免交易量低于每天10,000股的股票。这意味着一个简单的标准手就占日交易量的1%。当你想要进出该市场时,这可能成为一个问题。
- 市场的新旧程度(Newness of the Market)。一般来说,最好避免新市场——无论是新创建的期货合约还是刚在交易所上市的股票。在这类新品种中会犯很多错误,因为你对基础产品的了解甚少。另一方面,如果一个市场至少已经存在了一年,你对其预期会有更好的了解。
有些人专门做新品种交易。当然,在强劲的牛市中,新上市的股票往往涨得很快,跌得也很快。也许你的"优势"在于你能及时获取关于新公司的足够信息,从而放心投资新品种。但请记住,这对业余交易者来说是一个危险的领域。
- 做市商和交易规则(Market Makers and Trading Rules)。哪个交易所为该基础投资品种做市?你了解其交易规则吗?本质上,你所交易的市场背后是谁?做市商是谁?他们的声誉如何?与这些人打交道时你能有什么预期?谁监管这些做市商?如果你在这些交易所下单止损单,可能会发生什么?这种订单是能为你顺利执行的保障,还是一张"偷窃许可证"?
例如,某些股票和商品交易所比其他交易所更难交易。获得好的成交价要困难得多。如果你有在这些交易所交易的经验,知道会发生什么,那么交易它们可能没问题。另一方面,如果你是市场新手,那么最好只交易最成熟的交易所——如纽约证券交易所(NYSE)、芝加哥期货交易所(CBOT)或芝加哥商品交易所(CME)。
海外市场对不熟悉市场的交易者来说也可能是巨大的机会或灾难。找到在你想交易的市场中有经验的人。问问他们会发生什么。最坏的情况是什么?在交易这些类型的市场之前,确保你能承受这些最坏的情况。
- 波动率(Volatility)。波动率本质上是指在特定时间段内发生了多少价格变动。例如,日内交易者(Day Traders)需要交易高波动率的市场。由于他们通常在收盘前平仓,他们需要交易那些通常有足够波动率以获得大幅利润的市场,即使他们在收盘时仍然会出场。通常,只有特定的外汇市场、股票指数和债券市场才适合日内交易者。
如果你恰好在交易一个在盘整市场中捕捉转折点的系统,那么你可能需要选择具有足够波动率的市场,使这种交易值得进行。同样,市场的波动率将是一个重要的考量因素。
对于日内交易和盘整市场交易,你需要足够的波动率来获得两到三倍于初始风险(Initial Risk)的利润。这应该是你选择市场时最重要的标准。
- 市值(Capitalization)。股票交易者通常根据市值来选择股票。一些投资者只想要高市值股票,而另一些投资者只想要低市值股票。让我们看看每种标准的可能原因。
通常,寻找市场大幅波动的投机性投资者想要低市值股票(低于2500万美元)。研究已经证明,低市值股票占所有涨幅超过10倍股票的大多数。通常,随着对股票的需求增加,如果供应很少(流通股只有几百万股),价格将大幅上涨。
另一方面,保守的投资者不希望看到大幅价格波动。他们不想看到一个1,000股的买单推高一个点,然后另一个1,000股的卖单又压低一个点。相反,他们希望价格缓慢、平稳地变化。你更有可能在流通股数达数亿股以上的高市值股票中看到这种行为。
- 市场和交易标准(Markets and Trading Criteria)。该市场在多大程度上符合你的交易标准——无论是趋势性(Trendiness)还是季节性(Seasonality)?一般来说,无论你的交易标准是什么,你都需要找到非常适合这些标准的市场。你的资金越少,这个选择过程对你就越重要。
因此,如果你是一个趋势跟踪者(Trend Follower),你需要找到趋势良好的市场——无论是表现出良好相对强度(Relative Strength)的股票,还是通常每年显示出几次良好趋势的期货市场。当市场过去通常满足你的交易标准时,它可能还会再次满足。
任何你可能交易的其他标准也是如此。如果你遵循季节性模式,那么你必须交易表现出强烈季节性倾向的市场——农产品或能源产品。如果你遵循艾略特波浪理论,那么你必须关注那些艾略特波浪似乎最有效的市场。无论你的交易标准是什么,你都必须找到最能满足这些标准的市场。
- 选择独立市场的投资组合(Selection of a Portfolio of Independent Markets)。这个话题稍微超出了这本系统开发入门书的范围。不过,我建议你关注你所选各个市场之间的独立性。选择相对独立的市场将使你获利最多,因为与所有市场都相关或相互依赖相比,你更有可能至少有一个市场处于真正的盈利趋势中。
市场方向(Market Direction)#
无论是交易市场转折点还是搭上快速移动的趋势,大多数人都需要评估过去6个月市场的主流方向。你需要理解"当今"市场中你在与什么样的"动物"打交道。这就是市场的长期趋势(Long-term Trend)。
通过交易市场赚取了数百万的Ed Seykota曾经告诉我,他会拿一张市场走势图挂在墙上,然后走到房间的另一端去看它。如果从房间另一端就能明显看出市场的趋势,那么这就是他会考虑的市场。Ed的这种风格在20世纪60年代和70年代有很多长期趋势市场时非常有效。虽然其背后的原则仍然有效,但随着市场趋势趋于缩短,更短的标准可能更为合适。
一般来说,人们在上涨市场或下跌市场中赚钱。然而,市场实际上有三个运动方向——上涨、下跌或横盘(Sideways)。市场倾向于形成趋势——大幅上涨或下跌——大约占15%到20%的时间。其余时间它们横盘运动。你需要能够评估这些情况何时发生。例如,许多交易者有持续让他们保持在市场中的系统。然而,如果你接受横盘是市场的一种状态,那么你可能需要一个系统,在70%你不太可能赚钱的时间里让你远离市场。你只需要某种信号来监控横盘何时发生。Perry Kaufman开发了一个优秀的工具来做到这一点。我们将在本章后面探讨它。
总是待在市场中的人会在横盘市场中花很多时间,这意味着亏损和高昂的佣金。因此,你可能想把避免横盘市场作为你方法论的一部分来考虑。
设置条件(Setup Conditions)#
如前所述,设置条件是根据你的交易概念,在进入市场之前必须发生的条件。当你拥有这些设置条件时,它们通常会提高你获得有利大幅波动的机会。
大多数人之所以在市场中赚钱,是因为市场从入场点开始大幅波动。第5章讨论的各种概念都是为了详述你可以预期市场大幅波动的条件。通常,所有这些概念都由市场设置条件组成。
设置条件可能包括:
- 你可能预期出现反转的时间窗口
- 你进入市场之前必须存在的基本面条件
- 可能引起你注意的季节性情况
- 可能有用的其他重要标准 设置条件通常不是入场的标准。相反,它们是你在考虑持仓之前应该预期的必要条件。
经过验证的各种类型的设置条件是本章的主题。我们将讨论对股票市场有用的设置条件,以及对期货市场(Futures Markets)、外汇市场(Forex)、期权市场(Options Markets)或其他投机领域有用的设置条件。事实上,你会发现许多公开提供的系统,由于第2章描述的彩票偏差(Lotto Bias),仅仅由设置条件组成。但首先让我们讨论入市的最后一个阶段——市场择时(Market Timing)。
市场择时(Market Timing)#
假设你已经选择了要交易的市场。你理解自己的交易概念,而当前市场的主流方向也符合你的交易概念。你还拥有多个市场设置条件,并且这些条件也已经满足。然而,在你实际进入市场之前,还应该有一个关键标准——你预期的行情应该开始启动。换句话说,如果你因为基本面、季节性模式、预期的转折点日期或其他任何原因预测市场将大幅上涨,你的行情很可能在你最初预测时并未开始。盈利的交易者和投资者通常等到行情启动后才进入市场。
正如你将在下一章关于入场的内容中看到的,很少有入场技术能胜过简单的随机入场(Random Entry)——在随机时间抛硬币决定做多还是做空。因此,你需要尽一切努力提高你的胜率。提高胜率的最佳方法是确保市场在你入场前正朝你预期的方向运动。这基本上就是你的择时信号(Timing Signal)。我们将在第10章讨论一些重要的择时信号。
用于追踪市场的设置条件#
熟悉我关于巅峰交易表现的自学课程的读者知道,交易的十项任务之一被称为"追踪"(Stalking)。它相当于缩短你的时间框架,以找到入场条件,使你的风险更低。短期设置条件构成了最佳的追踪工具。
这类设置条件有很多,所以我将只介绍三类短期设置条件,并各举一个例子。我对这些设置条件的评论仅反映我个人的看法。Connors和Raschke写了一本名为《Street Smarts》的书,涵盖了多种不同的短期设置条件,如果你想了解更多细节,可以参阅。如果你确实打算交易这些模式,我建议你研读他们的书。
"失败测试"(Failed-Test)设置条件#
测试设置条件基本上是对前一个高点或低点的失败测试。在那个高点或低点出现之后,会出现许多有趣的模式。例如,下面给出的Ken Roberts方法就是基于失败测试设置条件。
这类测试之所以有效,是因为它们通常被用作入场信号。这些入场信号可能产生丰厚利润的交易,但它们并不可靠。将测试作为入场信号背后的逻辑是利用假突破(False Breakout)(向新高或新低运动)来设置交易。
例如,Connors和Raschke有一个模式,他们戏称为"海龟汤"(Turtle Soup)。之所以叫海龟汤,是因为一个著名的交易者群体——被称为"海龟"(Turtles)——以在20日突破时入场而闻名。也就是说,如果市场创出新的20日高点,他们就会做多。或者相反,如果市场创出新的20日低点,他们就会做空。如今,大多数20日突破信号都是假突破——换句话说,它们不起作用,市场会回落。因此,海龟汤的主要设置条件来自预期会失败的20日突破。海龟们通过交易这些突破赚了很多钱(参见第8章的"通道突破"),所以在这里要小心。
图7-1展示了一个海龟汤模式的例子。图表显示了7月中旬的几个20日突破高点。在每种情况下,突破高点之后都出现了大幅(尽管是短期的)下跌。作为短期交易者,你可以利用每一次这样的机会赚钱。
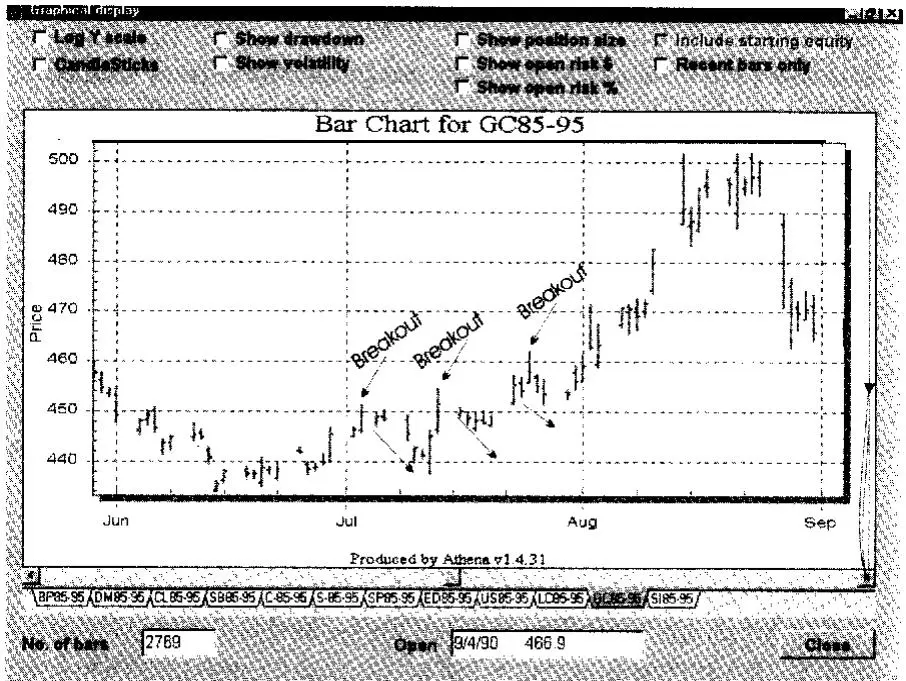
图7-1 海龟汤设置条件
另一个高概率设置条件基于这样一个观察:当市场在其交易区间的上部收盘时,第二天开盘价更高的概率很大。反之亦然。这是一个极高概率的设置条件,第二天以更极端的相同方向开盘的可靠性为70%到80%。这可以用于交易系统中的出场,但也可以用作测试设置条件。另一个观察是,尽管市场以相同方向开盘的概率很高,但以该方向收盘的概率要低得多。此外,当昨天出现趋势日(Trending Day)(即市场从一个极端开盘到另一个极端收盘)时,反转的概率更大。因此,它可以为"测试模式"设置条件提供基础。你在这个模式中需要的是某种反转信号。这个"测试"模式涉及三个设置条件,如图7-2所示。
- 在图7-2中,看12月8日开始的模式。市场出现了一个趋势日——从一个极端开盘到另一个极端收盘。这是设置条件的第一部分。
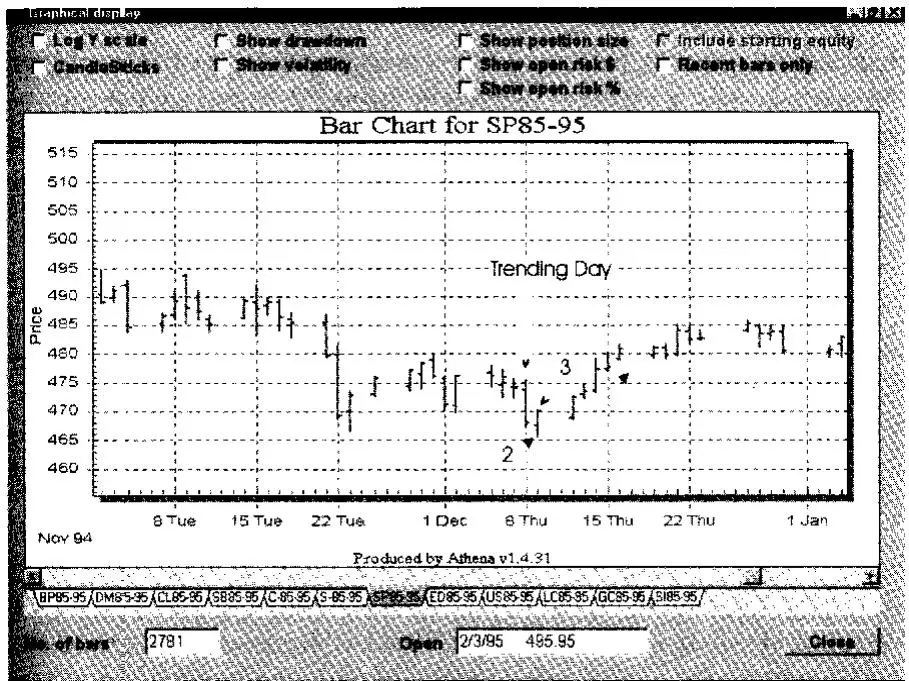
图7-2 趋势日加后续走势作为入场的"测试"模式设置条件
2. 12月9日,市场继续其走势,进一步低开(即设置条件的下一部分),如图中点2所示。- 市场以与收盘相同方向的进一步运动开盘(例如,如果收盘下跌,则市场进一步低开;如果收盘上涨,则市场进一步高开)。注意,在12月9日的交易过程中,市场反转并超过了昨天的收盘低点。这是设置条件的最后一部分(在这种情况下,它实际上是入场信号)。如图7-2中点3所示。
注意图中市场收盘上涨,然后继续上涨了好几天。记住,我所做的只是找了一张图表来说明这个模式。不要对设置条件太兴奋,因为它们只是赚钱方程中的一小部分。
如果你的目标是做短期交易或"波段交易"(Swing Trading),那么失败测试设置条件可能是你想使用的。现在你已经理解了失败测试设置条件的原理——市场测试新的极端然后回落——你可以设计自己的相关设置条件,而无需依赖别人使用的想法。自己去实验吧!
高潮反转或力竭模式(Climax Reversals or Exhaustion Pattern)设置条件#
这些设置条件遵循与失败测试设置条件相同的原则,只是有一些额外的证据表明该运动是一个不会继续推进的极端。这些设置条件通常旨在捕捉低风险交易机会,发出趋势反转的信号。它们需要以下条件作为设置的一部分:
- 市场已经达到极端的信号
- 高波动率环境
- 朝你想要交易的方向运动作为入场点 这些类型的模式变化很大,许多此类"高潮"运动通常是难以客观描述以实现计算机化的"图表"模式。我倾向于不喜欢使用图表模式,因为有强有力的证据表明许多图表模式可能不是可以客观交易的"真实"模式。因此,我们将讨论限定在"跳空"(Gap)高潮运动。
跳空高潮运动(Gap Climax Move)#
高潮运动的一个标志是市场跳空到新的极端,但未能显示后续走势。然后市场回落,并在与高潮运动相反的方向收盘。另一种可能性是,市场在随后的一天显示出回补跳空的迹象。这类设置条件基于两个观察:(1) 跳空到极端倾向于被回补,(2) 从市场极端反转的日子倾向于在第二天早上有后续走势。
以下是你可能交易这种运动的方式:
- 市场达到新的极端(即这是你的高潮设置条件)。
- 你可能需要另一个指示高波动率的设置条件,例如最近5天的平均真实波幅(Average True Range,ATR)是最近50天平均真实波幅的2到3倍。然而,这种标准可能不是必要的。
- 市场显示弱势迹象,如 (a) 在与极端相反的区间端收盘,或 (b) 在随后的一天开始回补跳空。
- 然后你下单入场,预期出现与先前趋势相反的短期运动。
在我看来,这些模式是危险的。你试图做的是拦住一列高速行驶的货运列车。你希望它稍微反转一点,这样你就能从中获利,同时知道它可能再次以之前的速度启动。
在我看来,高潮设置条件主要适合勇敢的短期交易者。对于长期交易者,这些设置条件的主要用途是足够熟悉它们,以避免在这些运动附近入场,因为它们有很高的短期反转概率。如果你对这类交易感兴趣,那么一定要研读Connors和Raschke的书《Street Smarts》。
回调设置条件(Retracement Setups)#
你可能想在短期交易(或追踪你的长期交易)中考虑的下一种设置条件是回调(Retracement)。基本上,这种设置条件包括 (1) 找到市场的长期趋势;(2) 获得趋势的某种回调;然后 (3) 基于某种第三类信号(如趋势以新高恢复)顺着趋势方向入场。这些是相当古老的交易技术。例如,Wyckoff喜欢说:
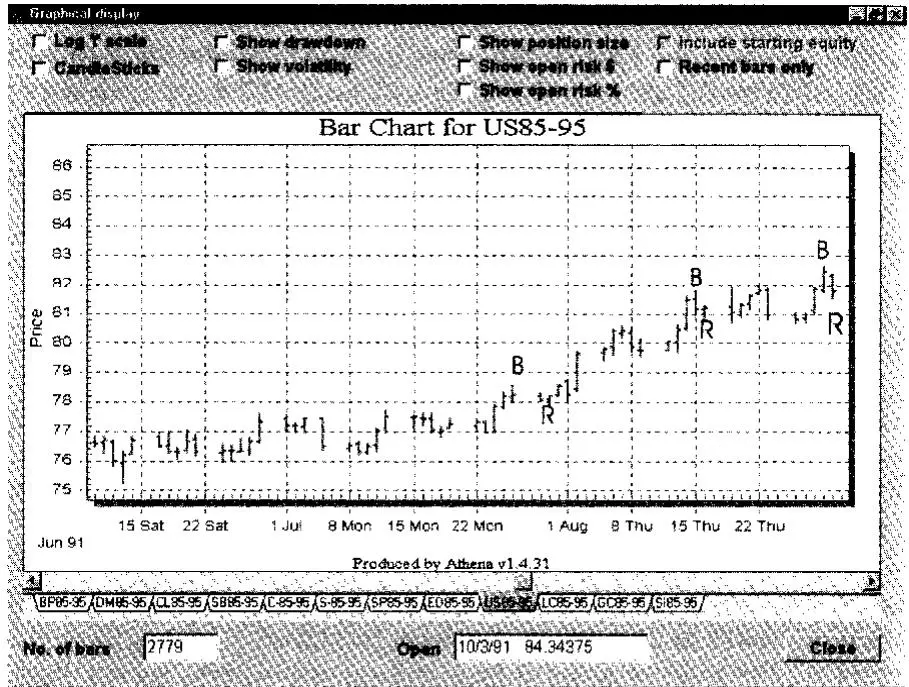
图7-3 一个清晰趋势伴随众多回调设置条件的示例
图7-3中。在每种情况下,突破(标记为B)之后是回调(标记为R)。图7-3显示了债券市场7月23日至25日的明确突破信号。这次突破之后,在7月28日和29日出现了轻微的回调,然后在7月30日出现了一个非常低风险的突破新高。然而,也许在7月23日第一次重大突破后或7月24日的某个时候,有一个更好的日内入场机会。
回调设置条件是趋势跟踪者的一个极佳考虑因素。它们有很多优势:(1) 它们允许你设置紧止损,从而获得高风险回报比(Reward-to-Risk)的交易;(2) 你可以将它们用于短期"波段"交易或长期"头寸"交易;(3) 它们为你提供了一种进入你可能最初错过的市场的方式;(4) 它们为你提供了一种在被止损后重新进入市场的绝佳方式。考虑开发你自己的回调设置条件。
过滤器与设置条件(Filters versus Setups)#
我过去常说过滤器(Filters)是交易系统的十个关键组成部分之一。Chuck LeBeau——经常在我们的系统研讨会上做客座演讲——然后通常在他的演讲中说你应该完全避免过滤器。过滤器可能帮助你在事后预测市场,但它们不会帮助你在当下交易市场。
让我解释一下Chuck的评论。由于彩票偏差,人们想知道完美的入场信号,以便在入场前"控制"市场。当你查看历史数据时,你越多地使用指标来拟合数据,这些指标看起来就越能完美预测数据中的每一个转折。
大多数交易软件内置了几百种指标。你可以几乎自动地使用这些指标来完全曲线拟合(Curve-fit)过去的数据。例如,你可以使用振荡器(Oscillator)、移动平均线(Moving Average)和一些周期,几乎完美地预测历史市场在几乎任何时间的表现。结果是,你可能对交易感到极度自信,但发现当你试图交易今天的市场时,你"高度优化"的指标完全不起作用。
 有些人试图通过在短期内(即过去几个月)进行优化来解决这个问题,希望针对更近期历史数据优化的指标也能准确反映今天的市场。然而,如果使用了太多指标,这项任务通常徒劳无功。
一般来说,你的系统越简单,它在市场交易中就越好。然而,这个规则有一个普遍的例外。如果每个指标基于不同类型的数据,那么许多不同的指标通常会帮助你交易市场。
这确实为我们提供了过滤器和设置条件之间的关键区别。过滤器通常基于相同的数据,在你的系统中应该避免。设置条件基于不同的数据,相当有用。只要你的设置条件基于不同但可靠的数据,一般来说越多越好。
让我们通过一些你可以使用的设置条件来看看我说的"不同类型的数据"是什么意思。以下是前面给出的一些例子。
时间过滤器(Time Filter)#
由于你的各种模型,你对行情何时发生有某种预期。时间不同于价格数据,所以这样的设置条件可能非常有用。时间过滤器可能包括周期(Cycles)、季节性数据、占星影响等。参见第5章了解可能在你交易中有用的有趣时间设置条件。
按顺序排列的价格数据(Price Data in Sequence)#
你可能要求你的价格数据以特定的顺序出现。如果基于你在市场中观察到的某种高概率关系,这种设置条件通常比简单的价格数据更有价值。以回调设置条件为例:(1) 市场确立了一个趋势;(2) 市场出现了回调;(3) 市场显示出某种回到原始趋势方向的运动。这些都是价格数据,但它们以特定的、有逻辑意义的顺序出现。
基本面数据(Fundamental Data)#
你对你所交易市场的"供给"和"需求"特征有所了解。例如,你可能有关于大豆作物的统计数据,以及关于该市场新的国外需求的统计数据。对于股票,你有关于客户对一家公司新产品接受度或内部成本削减成功与否的信息。参见Gallacher和Buffett的讨论,了解一些基本面设置条件的例子。
成交量数据(Volume Data)#
你特定市场中的交易活动量与当前价格数据完全不同,可能非常有用。关于成交量数据有很多著述,特别是来自像Richard Arms这样的股市专家。Arms指数现在通常随市场更新一起发布。它最初被称为TRIN交易指数。它是上涨家数与下跌家数之比除以上涨成交量与下跌成交量之比。
以下是你可能如何将其用作设置条件。使用Arms指数的移动平均线(通常使用约5天)。高于1.2的读数表示潜在的底部,低于0.8的读数表示潜在的顶部。这些是1到3天的短期交易机会。然而,这些读数应该与价格朝预期方向运动的入场信号结合使用。
综合数据(Composite Data)#
如果你的市场由多个品种组成,那么仅知道这些不同品种的表现就可能提供有价值的信息。例如,在股票市场中,知道整个市场的表现与知道市场每个成分股的表现是非常不同但有价值的信息。有多少股票在上涨?上涨股票的成交量与下跌股票的成交量相比如何?
如果你在交易一个市场指数(如S&P 500),你可以查看所有个股的表现。一般来说,只看指数价格数据而试图交易市场指数的人,与那些查看综合数据的专家相比,可能处于严重劣势。
 一个综合指标的例子是Tick指标,它通常随每次市场更新一起发布。Tick是所有纽约证券交易所(NYSE)股票中处于上涨报价(Uptick)与处于下跌报价(Downtick)之间的差值。以下是你可能如何将Tick用作设置条件。Tick的极端读数通常可以预测市场转折——至少在短期内。因此,Tick的极端值将是测试设置条件的一个例子。你只需在达到这个极端后交易某种反转信号。
波动率(Volatility)#
这指的是市场中的活动量,通常由价格区间来定义。这是非常有用的信息,与单纯的价格完全不同。
几年前,我举办了一次计算机交易研讨会,目的是 (1) 熟悉一些交易软件,然后 (2) 开发一些系统,根据历史测试,无需优化就能实现每年100%或更高的回报。我原以为大多数人会通过开发高期望值(High Expectancy)交易系统(使用良好的出场方式)然后结合一种将系统推至极限的资金管理(Money Management)方法来实现。大多数人确实这样做了,但有一个例外。那个例外发现,一个表明市场处于非常窄幅区间的指标可以预测某种力度的运动。当你将窄幅区间设置条件与良好的入场信号结合时,你就有很大机会获得高风险回报比的交易。
以下是窄幅区间设置条件的一些想法:
- 市场处于趋势中,可以用多种指标来衡量,如位于移动平均线之上或之下、ADX值较高等。
- 市场进入窄幅区间,可以通过比较最近5天的区间与最近50天的区间来显示。该比率必须低于某个预定值,例如最近5天的区间小于或等于最近50天区间的60%。
然后你需要下一章给出的某种入场信号。这种设置条件可以轻松为你的长期趋势跟踪系统每承担一美元风险的期望值增加10到15美分。
第二个窄幅区间设置条件可能是更接近以下的内容:
- 市场出现了一个内包日(Inside Day)(即其价格区间包含在前一天的高低之间)。
- 市场出现了前X天中最窄的区间。
当你遇到这种内包日时,任何方向的突破通常都是一个好的短期交易模式。
商业基本面(Business Fundamentals)#
Warren Buffett使用的大部分设置条件,以及William O'Neil使用的一些设置条件,都是商业基本面。我们将在下一节讨论这些。这些可能包括基本面,如:收益是多少?收益率是多少?销售额是多少?利润率是多少?股东收益是多少?流通股有多少?账面价值是多少?每股收益是多少?业务增长如何?所有这些信息与价格数据完全不同。
管理层信息(Management Information)#
谁在管理你的潜在投资?那个人的业绩记录如何?Warren Buffett对管理层有几个信条。无论你是买股票还是共同基金,你投资背后那个人的业绩记录可能对投资成功至关重要。
可能还有其他类型的数据也有用。例如,如果你能找到一些可靠且很少有人能获取的数据,那么你可能可以为你的交易创造一些非常有价值的优势。
现在你已经理解了有用的设置条件来自价格数据以外的数据,你就有了创建自己的设置条件的基础。这可能是你找到"交易圣经"的关键之一。
不要陷入设置条件重要性的迷思中。它们会帮助你提高盈利交易的可靠性。然而,你仍然可能拥有一个高度可靠的系统却产生负期望值,因为你有一些非常大的亏损。至少花与设置条件和入场一样多的时间在你的系统止损和出场上。并且花在资金管理部分的时间要比系统其他所有部分加起来还多。如果你这样做,你就有机会找到你的"交易圣经"。
知名系统使用的设置条件#
股票市场设置条件#
在这次关于股票市场设置条件的讨论中,我无意给你一个用于股票市场的详尽设置条件集合。相反,我认为考察三种不同的盈利方法要更有用得多。每种方法彼此相当不同。通过比较每种方法中使用的设置条件,你将更好地理解它们,并能够发明你自己的方法。如果其中任何一个系统引起你的兴趣,我建议你研读原始资料。我的所有评论只是反映我对各种模型的看法。
William O'Neil的CANSLIM模型#
最成功和最广泛使用的交易模型之一是由William O'Neil和David Ryan推广的——CANSLIM模型。O'Neil在他的书《How to Invest in Stocks》中介绍了这个模型。该模型也通过他的报纸《投资者商业日报》(Investor's Business Daily)和他的图表服务《Daily Graphs》来推广。许多人也参加了O'Neil和Ryan在美国各地举办的研讨会。我的目的不是介绍他们的模型或评估他们的模型。相反,我将推荐你去阅读O'Neil自己的优秀资料来了解该模型。我的目的是用CANSLIM模型来说明一个常见跟踪模型中的设置条件。
CANSLIM是一个首字母缩写——所有字母都代表设置条件。
C代表当前每股收益(Current Earnings Per Share),O'Neil的标准是比去年同期增长70%。因此,当前每股收益是O'Neil的第一个设置条件标准。
A代表年度每股收益(Annual Earnings Per Share)。O'Neil认为过去5年的年度每股收益应显示至少约24%的复合年增长率。同样,这是另一个设置条件。
N代表公司的一些新事物(Something New)。这个新因素可能是新产品或服务、管理层变动,甚至是行业变化。它还意味着股票已经达到新的高价。因此,"N"实际上是两个入场设置条件。然而,新高价实际上可能是第8章讨论的入场触发信号(Entry Trigger)。
S代表流通股数(Shares Outstanding)。O'Neil对表现最好的股票进行了研究,发现它们的平均市值低于1200万股,中位市值仅为480万股。因此,O'Neil的另一个设置条件标准是流通股数较少——低于2500万股。
L代表领导者(Leader)。O'Neil信奉市场中的相对强度模型。使用相对强度的人通常对所有股票在过去12个月的价格变化进行排名。排名在前75%到80%的股票可能是值得考虑的。有些人也对过去30天的变化量赋予更大的权重。O'Neil的排名可能就是这种性质。他说只选他评级在80%以上的股票——所以这是另一个设置条件。
I代表机构赞助(Institutional Sponsorship)。通常需要一些机构赞助才能产生领先的股票。但过多的赞助并不理想,因为一旦出了问题就会有大量的抛售。此外,等到所有机构都发现它时,期望良好的行情可能为时已晚。然而,一些机构赞助是O'Neil的另一个设置条件。
M在公式中代表整体市场的表现。大多数股票——75%或更多——倾向于朝市场指数的方向运动。因此,你想要在买入股票之前,让整体市场作为设置条件显示积极信号。
我刚刚给了你整个O'Neil的首字母缩写,它完全由设置条件组成。你对实际入场知之甚少,只知道"N"标准还包括股票创新高。此外,你对保护性止损一无所知,对如何退出市场一无所知,更对系统中最关键的部分——头寸规模(Position Sizing)——一无所知。大多数人认为的O'Neil交易系统只是他的设置条件。是不是很有趣?当我们讨论到系统的其他部分时,我们会更多地谈谈O'Neil在那些方面的标准。
Warren Buffett的"价值"模型#
Warren Buffett在过去几十年中一直是世界上最成功的投资者之一。Buffett从未真正写过他的市场方法,但有很多关于Warren Buffett及其市场方法的书。一些比较好的包括Andrew Kilpatrick的《Of Permanent Value》和《Warren Buffett》、Roger Lowenstein的《Buffett: The Making of an American Capitalist》以及Robert Hagstrom, Jr.的《The Warren Buffett Way》。最后一本书详细解释了作者对Buffett投资哲学的理解。所有这些书都列在附录I的推荐阅读书目中。
再次说明,这不是对Buffett策略的详细讨论,而只是对他似乎使用的设置条件的概述。如果你对Buffett策略的详细描述感兴趣,我建议你去读Hagstrom的书。选择Buffett仅仅是因为他是美国最成功的投资者之一,而且他的方法有些独特。
Buffett真正的策略是购买一家企业——他不认为自己是在买股票。大多数时候,当你购买一家企业时,你并不打算卖掉它——在我看来,Buffett喜欢让这个传言继续传播,即他不卖出大部分持股。Buffett会建议任何想学习投资的人去了解美国每一家有公开交易证券的公司,并以一种随时可用的方式将这些知识存储在你的脑海中。如果你因为有超过25,000家上市公司而感到不知所措,Buffett的建议是"从A开始"。
很少有人愿意做Buffett所建议的那种准备工作。事实上,大多数人甚至不做什么类似Buffett推荐的研究,即使对他们选择实际购买的少数几家公司也是如此,所以你能理解Buffett在发现被低估公司方面有多大优势。
根据研究者Robert Hagstrom的说法,Buffett在购买任何公司之前有12个标准。其中9个标准相当于设置条件,剩下的3个可能被认为是入场标准。事实上,入场标准也可能被认为是设置条件。Buffett并不真正关心择时,因为他的大多数投资都是终身投资。然而,我们将在第8章简要讨论他的入场标准。在本章中,我们看看Buffett使用的9个设置条件。
前三个设置条件与企业的性质有关。基本上,(1) Buffett需要能够理解他可能拥有的任何企业,而且它必须简单。他不愿意投资伟大的高科技股票,因为他不理解那种业务或所涉及的风险。此外,(2) 公司需要有一致的经营历史。他想要长期的业绩记录,倾向于避免正在经历任何严重变化的公司。Buffett认为严重变化与卓越回报不能兼得。
Buffett寻找的最后一个企业设置条件是 (3) 公司可以定期提价而不必担心失去业务。能做到这一点的唯一公司是那些拥有被需要和渴望的产品或服务、没有近似替代品、并且没有监管问题的公司。
Buffett使用的接下来三个设置条件与公司的管理有关。Buffett理解,经营企业是一项心理事业,完全取决于管理层的能力。因此,Buffett要求 (4) 管理层必须对公众诚实。Buffett鄙视那些将业务弱点隐藏在公认会计准则(GAAP)后面的管理者。此外,他认为不坦诚面对公众的管理者不太可能对自己诚实。而自欺欺人肯定会破坏他们的领导力和他们的公司。
Buffett认为管理层最重要的任务是资本配置。Buffett的下一个标准是寻找 (5) 在资本配置方面理性的管理者。如果公司将其资本再投资于公司,但回报低于该资本的平均成本——这是企业管理者中非常常见的做法——那么这完全是不理性的。Buffett完全避开这些公司。
Buffett的最后一个管理标准是 (6) 避免那些倾向于从众、不断将自己与其他管理者比较的管理者。这些人倾向于抵制变革,只是为了用完可用资金而开发项目,模仿同行公司的行为,并让唯唯诺诺的人为他们工作,这些人会为领导者的任何想法找到正当理由。显然,这种设置条件涉及对公司运营的深入研究和调查。
Buffett购买公司的设置条件还包括四个财务设置条件。第一个财务设置条件是 (7) 业务必须在使用很少债务的情况下实现良好的股本回报率(Return on Equity,ROE)。股本回报率基本上是营业收入(收入减去资本利得或损失等异常项目)与股东权益的比率,其中股东权益按成本而非市场价值计算。
接下来,Buffett非常关注 (8) 所有者收益(Owner Earnings)。所有者收益包括净利润加上折旧、折耗和摊销,减去资本支出和运营公司所需的营运资金。Buffett说大约95%的美国公司的资本支出等于其折旧率,因此在估算所有者收益时应考虑这一点。
Buffett非常关注 (9) 利润率(Profit Margins)。因此,他寻找那些认同系统性成本削减以提高利润率理念的管理者。Buffett的市场入场基于这样一个信念:如果你购买了被低估的东西,市场价格最终会赶上它,所以你的回报将是卓越的。我们将在第8章讨论Buffett的市场入场。
再次注意,Buffett与William O'Neil相似。他的大部分思考过程都花在了决定是否进入市场。然而,由于Buffett很少卖出公司,一旦他买入,他的标准就是合理的——而他的业绩记录也增加了这种合理性。
Motley Fool "愚人四"(Foolish Four)方法#
我选择Motley Fool "愚人四"方法作为最后一个股票市场模型,因为它是一个任何人都可以遵循的非常简单的方法。但它是一个好的模型。大多数人可以用它赚钱,而且所需的时间可以忽略不计。它仍然涉及一些设置条件。这些设置条件与其他两个模型形成鲜明对比,因此它再次很好地说明了我们正在讨论的内容。
愚人四方法源自Michael O'Higgins和John Dowries在他们的书《Beating the Dow》中推广的一些研究。它需要很少的工作。交易涉及的佣金很少,而且该方法风险极低。O'Higgins发现,当投资于道琼斯工业平均指数中收益率最高的十只股票(或收益率最高且价格最低的五只)时,人们几乎可以将仅投资指数的回报率翻倍。就是这么简单。
愚人四方法基于O'Higgins的进一步研究,该研究表明收益率最高的道琼斯股票通常是一只"狗",但第二高收益率的股票通常每年收益率高达30%。因此,愚人四方法将你40%的资金分配给第二高收益率的股票,将20%的资金分别分配给第三、第四和第五高收益率的道琼斯股票。这就是整个方法。
让我们看看这种方法中的设置条件,因为有两个重要的设置条件。首先,你有一个指数标准。股票必须在道琼斯30种工业股票中才符合条件。其次,你有一个设置条件,包括找出第二到第五高股息收益率。这就是该方法的全部内容。
在这种情况下,我也给你入场触发信号,因为我在第8章不会讨论像这样的触发信号。入场就是在一月份的第一个交易日买入股票——或者你也可以决定在你决定实施该技术的那天买入,比如今天。O'Higgins确实建议你可能考虑在11月1日买入股票并在5月1日卖出,因为这些是股市最好的月份。
在这种情况下,该技术没有止损程序。它有一个获利了结程序,我将在第10章讨论。它还有一个资金管理程序(将你40%、20%、20%和20%的资金分别分配给第二到第五高收益率的股票)。我将在第11章讨论这种风格的资金管理。
该技术显然非常简单——就像大多数有效的技术一样。它主要由设置条件组成,所以你完全可以通过添加其他更关键的组成部分来改进它。
期货市场设置条件#
现在,让我们看一些已用于期货交易的模型。再次说明,我无意给你一个用于期货市场的详尽设置条件集合。相反,我们将考察几种不同的盈利方法,并看看这些方法中涉及的设置条件。再次说明,我选择了我认为合理的方法,我的评论只反映我对这些方法的看法。
Perry Kaufman的市场效率模型(Market Efficiency Model)#
Perry Kaufman在他的书《Smarter Trading》中给出了一些趋势跟踪方法的有趣改良。他说,顺着趋势方向交易是一种安全的、保守的市场方法。但趋势跟踪必须能够将趋势与市场的随机噪声(Random Noise)——市场在任何给定时间的随机活动——区分开来。
Kaufman认为,长期趋势最可靠,但它们对市场变化的反应非常缓慢。例如,长期移动平均线几乎不能反映短期的大幅价格运动。此外,当它们确实提供某种行动信号时,价格运动通常已经完成。因此,Kaufman认为趋势跟踪需要一种自适应方法(Adaptive Method)。你需要一种在市场运动时加快入场、在市场横盘时什么都不做的方法。Kaufman对此的解决方案是开发一种自适应移动平均线(Adaptive Moving Average)。我将推荐感兴趣的读者参阅Perry Kaufman的书(以及第8章的简要讨论)来了解更多关于这种均线的信息。在这里,我们只介绍他的"市场效率"过滤器(Market Efficiency Filter),它可能适用于几乎任何类型的入场。
基本上,一个人能使用的最快"趋势"受到市场中噪声量的限制。随着市场变得更加波动(更有噪声),你必须使用更慢的趋势以避免被频繁来回震荡(Whipsaw)。例如,如果平均每日波动率约为3个点,那么4个点的运动并不那么重要。它很容易"回调"到噪声范围内。相比之下,30个点的运动——可能在一个月左右的时间内发生——在每日3个点的背景噪声中是非常可交易的。
然而,同时,价格运动越快,噪声因素的重要性就越小。如果市场在一天内移动20个点,那么每天3个点的背景噪声就不那么重要了。因此,你需要某种衡量市场效率的方法,它同时包含噪声和趋势方向运动速度。一个"更干净"或"更快"的价格运动可以利用较短的时间框架入场,而一个"嘈杂"或"缓慢"的价格运动必须使用较长的时间框架入场。
Kaufman的效率比率(Efficiency Ratio)将噪声和速度结合起来。它本质上是将两个时间段之间的净价格运动除以各个价格运动的总和(每个运动假设为正数)。这本质上是运动速度与市场噪声的比率。Kaufman只使用10天来持续更新比率,但读者可以选择更大的天数。
以下是效率比率的公式: 运动速度 = 昨天收盘价减去10天前收盘价 波动率 = 过去10天内每天|今天收盘价减去昨天收盘价|的总和 效率比率 = 运动速度/波动率 效率比率本质上是一个从1(运动中没有噪声)到0(噪声主导整个运动)的数字。这个效率比率是一个极好的过滤器,可以映射到一系列不同的入场信号速度上。这样做有些技巧。Kaufman给出了一个如何用不同移动平均线来实现的绝佳例子。但是,你可以简单地要求这个数字高于某个特定值(即0.6)作为在接收入场信号之前的必要设置条件。
关于Kaufman如何交易市场的更多细节将在后续章节中跟进,当我们探讨将其他系统组件添加到这种交易方法时的效果。然而,如果你对这种方法感兴趣,我强烈建议你阅读Kaufman的书。
William Gallacher的基本面交易方法#
Gallacher在他的书《Winner Take All》中对系统交易进行了尖锐的批评,然后继续展示了一个拥有基本面方法的人如何能赚很多钱。在本节中,我将展示Gallacher基本面交易方法中的设置条件。
首先,Gallacher说你必须按照价值来选择市场——意味着它们在历史上是"便宜"还是"贵"。他说这对某些市场(例如,一磅培根在0.75美元时便宜,在3.49美元时贵)是可以做到的,但对其他市场(例如,黄金从每盎司35美元到850美元再到280美元——那什么是贵什么是便宜?)则不行。因此,入市的市场选择阶段是Gallacher方法论的重要组成部分。
其次,Gallacher说交易者必须培养对"重要"基本面信息的敏锐眼光。他说重要的是在不断变化的,但他给出了他对各种期货市场重要基本面的当前看法。
例如,他说供给的年度变化是玉米的主要推动力。通常,美国生产的玉米是养猪业的主要粮食。大部分在国内消费,只有约25%出口。需求相当稳定。因此,供给的变化是玉米价值的主要决定因素。Gallacher说以前的糟糕市场被来自前一收成的大量结转库存(Carryover Stocks)所缓冲。然而,他说当这种结转库存处于历史低位时,糟糕的收成可能将价格推到非常高的水平。因此,对于玉米来说,关键的基本面设置条件将是"结转库存"和"新作物"的供给量。
Gallacher以这种方式继续讨论了大豆、小麦、可可、糖、牛、猪腩、贵金属、利率期货、股票指数期货和外汇。如果你对这类基本面信息感兴趣,可以看看Gallacher的书。我从中得出的总体结论是,从基本面中获得任何精确的设置条件是非常困难的。你真正得到的只是一个偏向——(1) 中性、(2) 看涨或(3) 看跌——基于大量对每个市场都不同的信息。因此,一个人真正的设置条件只是你在查看数据后形成的判断。
一旦你形成了判断,Gallacher仍然相信使用价格入场信号、限制损失、系统性地获利了结和实践合理的头寸规模——所有这些技术将在本书后面的章节中描述。
Ken Roberts的方法#
Ken Roberts一直在向全世界数千名初学者销售商品交易课程。尽管他的课程中给出了几个系统,但主要教授的方法相当简单,涉及我认为相当主观的设置条件。基本上,这些设置条件要求市场形成一个主要的高点或低点,然后显示一个反转钩形模式(Reversal Hook Pattern)。当"明确"表明主要趋势正在反转时,你开仓。
市场形成一个主要的高点或低点。基本上,在这种方法中,第一个设置条件是市场形成9个月到1年的高点(或低点)。因此,如果市场创出过去9个月的最高价或最低价,你就有了第一个设置条件。
市场形成1-2-3反转模式。点1是在第一个设置条件中确定的高点或低点。下一个重要的设置条件是市场从高点或低点向所谓的点2运动。然后市场回到高点或低点附近形成点3。点3不能是新的历史高点或低点。然后市场回到超过点2的位置,你就有了一个入场点。图7-4展示了一个1-2-3模式的例子。
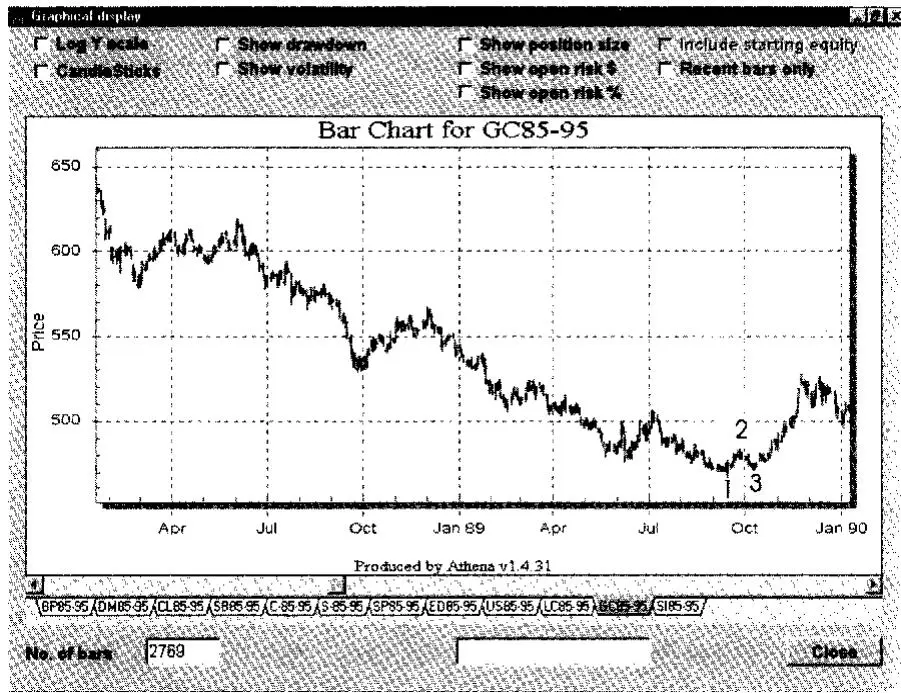
图7-4 熊市中Roberts的1-2-3模式
在我看来,Roberts方法中的两个设置条件都显得主观。主要的高点或低点相当客观,但其发生的确切时间参数则不然。此外,定义1-2-3模式的确切条件也相当主观。这种模式几乎在每次高点出现后都会在市场上发生——至少在短时间框架内——Roberts并没有定义这种模式必须发生的精确时间条件。因此,存在很大的主观错误空间和假阳性(False Positive)空间。图7-4展示了一个典型的长期高点加1-2-3底部。低点出现在1990年9月中旬。市场在10月份形成一个2"高点",然后回落到3低点(没有那么低)。注意市场大约一个月后继续创新高。
图7-5展示了相同的图,不过我在图上指出了三个其他的1-2-3模式。它们全部都会导致亏损。
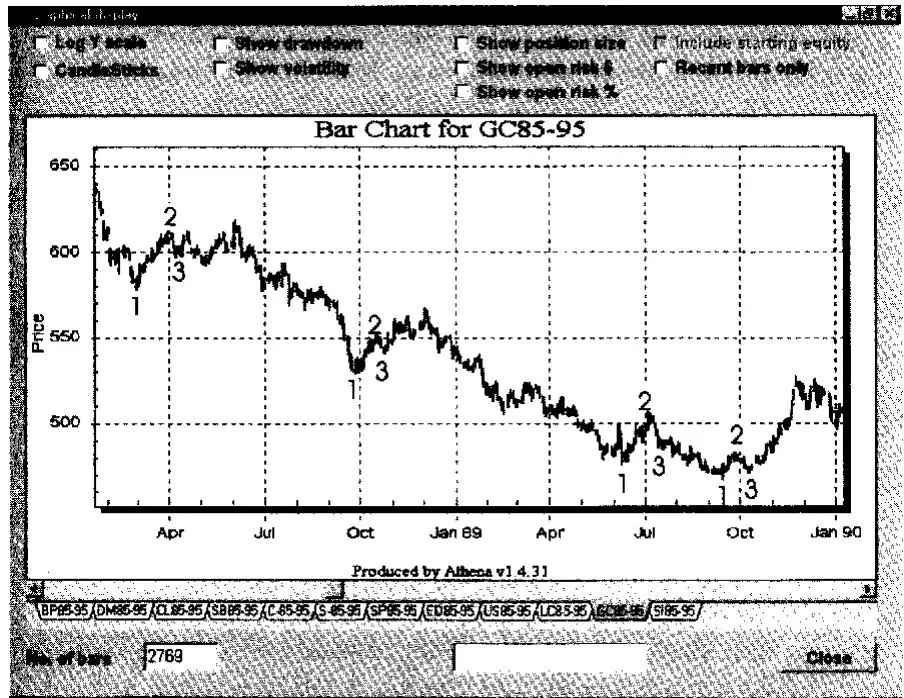
图7-5 注意同一图表中的另外三个1-2-3模式
虽然这种方法有些主观,但它仍然是合理的,值得一些考虑。我们将在后续章节中讨论Ken Roberts系统的其他组成部分。设置条件总结#
大多数人赋予其系统中设置条件压倒性的重要性。实际上,你应该将大约10%的精力用于选择和测试设置条件。
入市有四个组成部分:市场选择、市场方向、设置条件和择时。
短期交易中考虑了三种短期交易设置条件,用作短期交易或"追踪工具":市场触及新极值后反转的测试、作为反转信号的高潮或力竭模式、以及用作顺趋势入场设置条件的回调。
只要设置条件来自价格以外的数据集,它们就非常有用。这些数据集可能包括时间、事件序列、基本面数据、成交量数据、综合数据、波动率、商业信息和管理层数据。这些数据集中的每一个都可能成为交易者或投资者有用设置条件的基础。
仅凭价格数据交易股票市场指数非常困难,因为你的竞争对手使用来自其他数据集的更多信息。
过滤器不是交易系统中非常有用的补充,因为它们只是从相同数据的不同角度看待的方式。这种过滤器可以让你用历史数据完美预测价格变化,但对今天的市场数据不会很有用。
回顾了三个股票市场系统:William O'Neil的CANSLIM系统、Warren Buffett的企业收购模型和Motley Fool愚人四方法。大多数人所了解的这些系统主要由设置条件组成。
从设置条件的角度回顾了三个期货交易系统:Perry Kaufman的市场效率概念、William Gallacher的基本面模型和在全世界广泛推广的Ken Roberts模型。
注释#
股票的基本面分析有所不同。在这里,你关注的是收益、账面价值、管理层以及告诉你公司内部结构的其他条件。
我最初在这里使用了"非相关"(noncorrelated)这个词。然而,Tom Basso很快指出,在极端条件下,所有市场都倾向于变得相关。因此,"独立"(independent)实际上是更好的词。
"Forex"代表外汇(Foreign Exchange)。这是由全世界各大银行建立的大型货币市场。它是一个24小时市场,也是世界上最大的市场。
海龟汤是Connors, Basset & Associates的商标。
参见附录I中的推荐阅读书目。
参见附录I中的推荐阅读书目。
参见附录I中的推荐阅读书目。
选择道琼斯工业平均指数股票是因为股息收益率投资法只对大市值公司有效。高收益率的小公司很可能是问题的信号。
再次说明,本节中讨论的所有书籍的参考文献都可以在附录I的推荐阅读书目中找到。
公平地说,对于系统交易,Gallacher只展示了一个简单的反转方法——尽管有其缺点,但似乎产生了350%的回报。然而,反转系统让你始终待在市场中,而且没有精密的出场技术。因此,在我看来,他的"尽力而为"系统交易方法有很大的改进空间。尽管如此,他的书非常好,提出了一些大多数交易者都会喜欢的好想法。
Ken Roberts,《The World's Most Powerful Money Manual and Course》。参见附录I中的推荐阅读书目了解更多细节。该方法由William Dunnigan在20世纪50年代开发和出版。那本书于1997年再版。参见William Dunnigan,《One Way Formula for Trading Stocks and Commodities》(London: Pitman, 1997)。
入场或市场择时#
第一种方法是假设可靠性有其重要性,并寻找优于随机的信号。事实上,书架上有许多书假设挑选好股票就是在股市中赚大钱的全部。它们的标题类似《How to Buy Stocks the Smart Way》、《Stock Picking: The Best Tactics for Beating the Market》、《How to Buy Stocks》、《How to Pick Stocks Like a Pro》和《How to Buy Technology Stocks》。我们将在本章中也假设可靠性可以是入场信号的一个重要标准,并讨论一些潜在的好信号。
第二种方法不是关注可靠性,而是关注找到能给你带来高R倍数(R-Multiple)交易的入场信号。这种方法与第一种方法完全不同,因为它对什么对赚大利润重要做出了完全不同的假设。虽然两种方法都有效,但第二种方法有可能完全改变人们对交易的看法。
学习过我的《交易者和投资者巅峰表现课程》(Peak Performance Course for Traders and Investors)的读者知道"追踪"市场的重要性。追踪相当于等待恰好合适的时刻入场交易,以使风险最小化。例如,猎豹是世界上最快的动物。虽然它跑得极快,但它并不一定需要这样做。相反,猎豹会等待一只虚弱、跛脚、年幼或年老的动物靠近。当它靠近时,需要的能量要少得多就能完成一次几乎确定的捕杀。这就是你想要在入场技术中做到的。对你们许多人来说,追踪只是相当于转换到更小的时间框架来确定"扑向猎物"的最佳时机。
我将本章分为四个部分。第一部分涉及随机入场以及旨在提高随机入场可靠性的研究。第二部分讨论一些满足上述两种假设之一的常见技术。第三部分涉及设计你自己的入场信号。最后,第四部分继续我们对系统的讨论,并给你一些在知名系统中使用过的入场技术——既包括股票市场也包括杠杆更大的市场。
我特意避免向你展示许多"最佳案例"图表来说服你某些方法的有效性。这种策略会迎合你一些天生的偏差和心理弱点。然而,我认为这样做充其量是不正当的。因此,如果你使用本章给出的任何建议,我建议你自己去测试它们。
尝试击败随机入场#
1991年,我和Tom Basso(参见他在第3章和第5章的部分)一起举办了一次研讨会。Tom解释说他的系统中最重要的部分是他的出场和头寸规模算法。结果,一位听众评论说:"根据你所说的话,听起来你只要有好的出场并聪明地确定头寸规模,就能用随机入场持续赚钱。" Tom回应说他可能确实能做到。他迅速回到办公室,用自己的出场和头寸规模系统测试了"抛硬币"式的入场。换句话说,他的系统模拟了四个不同市场的交易,他始终在市场中,要么做多要么做空,基于一个随机信号。一旦他得到出场信号,他就再次基于随机信号重新入场。Tom的结果显示他持续赚钱,即使每笔合约使用100美元的滑点和佣金。
我们后来在更多市场中复制了这些结果。我在我的一期通讯中发表了它们,并就此做了几次演讲。我们的系统非常简单。我们通过平均真实波幅的10日指数移动平均来确定市场的波动率。我们的初始止损是该波动率读数的三倍。一旦通过抛硬币入场,同样的三倍波动率止损从收盘价跟踪。然而,止损只能向有利方向移动。因此,每当市场向有利方向运动或波动率收缩时,止损就更近了。我们还使用了第12章描述的1%风险模型进行头寸规模管理。
 就是这样!这就是该系统的全部——随机入场,加上三倍波动率的跟踪止损,加上1%风险算法来确定头寸规模。我们在10个市场上运行了它。而且它始终在每个市场中,要么做多要么做空,取决于抛硬币的结果。这是系统开发中简洁性如何运作的一个很好的说明。
每当你运行一个随机入场系统时,你会得到不同的结果。当每个期货市场只交易一份合约时,这个系统在80%的运行中赚钱。当加入一个简单的1%风险管理资金管理时,它100%的时间都在赚钱。这非常令人印象深刻。该系统的可靠性水平为38%,这大约是趋势跟踪系统的平均水平。
LeBeau和Lucas的研究#
Chuck LeBeau和David Lucas在他们的书《Technical Traders' Bulletin Guide to Computer Analysis of the Futures Market》中对入场做了一些出色的研究。他们在历史测试中使用各种类型的入场信号进入市场。他们使用的唯一出场是在5、10、15和20天后的收盘时。他们使用这种方法的主要兴趣是确定有多少百分比的交易赚了钱,以及这个百分比是否超过了随机进入市场的预期。大多数指标未能表现得比随机更好——包括所有流行的振荡器和各种移动平均线交叉组合。
如果你的市场入场在20天结束时有60%或更高的可靠性,这看起来似乎很有前景。然而,当你唯一的出场是在这么多天后的收盘时,你就完全暴露在灾难性损失之下。你必须用保护性止损(Protective Stop)来保护自己免受这些损失。然而,当你这样做时,你降低了入场信号的可靠性——其中一些信号会在你的止损(无论它是什么)以下然后回来变得盈利——只是你已经不在市场中了。此外,每当你添加某种跟踪止损(以减少你的初始风险和获利了结)时,你将进一步降低入场的可靠性。为什么?原因是一些旨在减少你初始风险的止损会被触发,让你在亏损中出场。这就是为什么一个好的趋势跟踪系统通常有低于50%的可靠性。
由于大多数趋势跟踪系统每年从几笔好的交易中赚钱,其低可靠性的另一个原因可能是好的系统集中于获得高R倍数的交易。让我们看看一些可能对你有所帮助的常见入场技术。
常见入场技术#
大多数人只使用少数几类入场来交易或投资。在以下部分,我们讨论一些最常见的入场技术及其有用性。
通道突破(Channel Breakouts)#
假设你作为趋势跟踪者的目标是永远不会错过市场中的主要趋势。你可以使用什么样的入场信号?这个问题的经典答案是一种被称为"通道突破"的入场信号。基本上,你在过去X天的最高价时做多入场,或在过去X天的最低价时做空入场。如果市场将要上涨趋势,那么它必须创出新高。如果你在其中一个新高时入场,那么你就不会错过上涨趋势。同样,如果你在新低时入场,那么你就不会错过下跌趋势。图8-1展示了一个40天通道突破在上涨趋势市场中的应用例子。
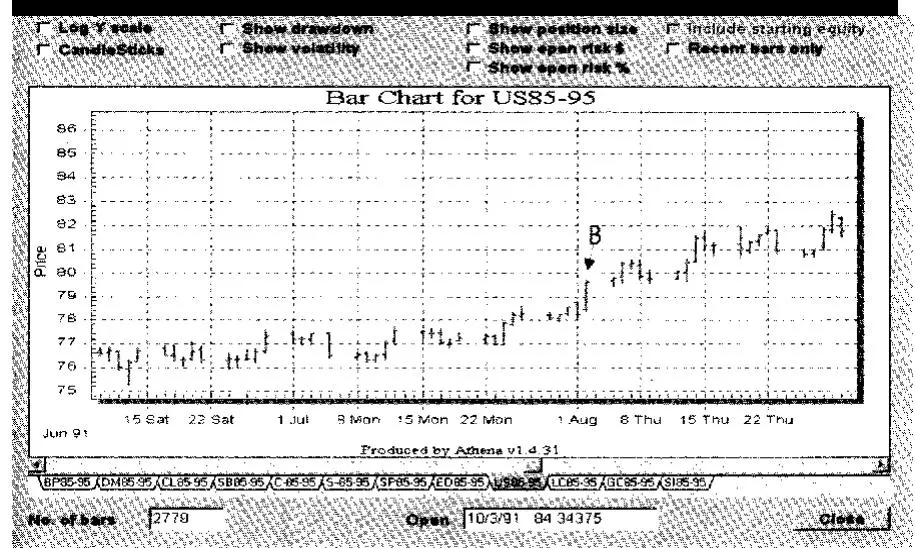
图8-1 40天突破(以B标注)发生在8月2日
关于图8-1,"通道"(Channel)这个词相当有误导性。通道假设市场在窄幅区间内运行了若干天,然后突然在上方或下方"突破"。显然,这种入场技术可以很好地捕捉那种运动。然而,你需要知道 (1) 通道的长度是多少,以及 (2) 通道何时开始。这就引出了与通道突破有关的最重要的问题——"在我上车之前,必须有多大的趋势被发出信号?"这个问题的答案决定了你需要多少天来产生你将入场的高点或低点。
通道突破技术最初由Donchian在20世纪60年代描述。后来由一个被称为"海龟"(Turtles)的交易者群体推广,他们使用这种入场技术交易商品赚了数十亿美元。他们最初在20日突破时入场,并取得了相当大的成功。但随着他们继续使用该方法,20日突破最终不再那么有效。因此,他们简单地升级到40日突破。
如今,研究表明40到100天以上的突破仍然相当有效。涉及更少天数的突破则不那么好,除了做空。由于熊市倾向于快速、剧烈的运动,它们可能需要更快的入场信号。
这种技术应用起来非常简单。你可以绘制每日的高点或低点。当市场创出过去20天以来的最高价时,你做多入场。当市场创出过去20天以来的最低价时,你做空入场。表8-1展示了这可能如何运作。它给出了1995年初60天的玉米价格。新的20日高价以粗体显示。每个粗体价格都是入场目标或实际入场信号。
注意前20天用于建立基线,基线于1995年1月30日结束。该行在表中为粗体。在最初的20天期间,市场最高价出现在1月12日的170.25。2月6日它几乎触及170,这很快成为20日高点。直到3月6日市场通过触及171.5给出明确的入场信号之前,没有其他价格如此接近。注意市场还在3月10日、3月13日、3月14日和3月15日给出入场信号,这些都以粗体显示。这可能让你赶上玉米有史以来最好的行情之一。
表8-1 1995年初玉米价格
| Date | Open | High | LOW | Close |
|---|---|---|---|---|
| 1/3/95 | 164.5 | 164.5 | 161.5 | 162 |
| 1/4/95 | 162 | 163 | 161.26 | 162.25 |
| 1/5/95 | 163.5 | 164.5 | 163 | 164.25 |
| 116195 | 165.25 | 165.5 | 163.75 | 165.25 |
| 119195 | 165.25 | 166.75 | 164.25 | 166.25 |
| 1110195 | 165.25 | 166 | 165 | 165.75 |
| 1/11/95 | 166.25 | 166.25 | 165.5 | 166 |
| 1/12/95 | 168.5 | 170.26 | 167.75 | 167.75 |
| 1/13/95 | 168 | 168.5 | 166.5 | 167.5 |
| 1/16/95 | 167 | 168.5 | 166 | 168 |
| 1/17/95 | 168.5 | 170 | 168 | 169 |
| 1/18/95 | 169 | 169 | 167.75 | 168.25 |
| 1/19/95 | 167.75 | 168.25 | 167 | 167.75 |
| 1/20/95 | 167.75 | 168.5 | 166.25 | 167 |
| 1/23/95 | 166.25 | 166.5 | 165 | 166.5 |
| 1/24/95 | 166.75 | 167.25 | 166 | 166.75 |
| 1/25/95 | 167 | 167 | 166.25 | 166.75 |
| 1/26/95 | 166.5 | 167.5 | 166 | 166.5 |
| 1/27/95 | 166 | 166.5 | 165.5 | 165.75 |
| 1/30/95 | 166 | 165 | 162.26 | 163 |
| 1/31/95 | 162.75 | 164 | 162.5 | 163 |
| 2/1/95 | 163 | 165 | 162.75 | 164.5 |
| 2/2/95 | 164 | 165.75 | 164 | 165.25 |
| 2/3/95 | 165.5 | 166.5 | 165.5 | 166 |
| 2/6/95 | 166.25 | 170 | 165.75 | 169.25 |
| 2/7/95 | 168.25 | 169 | 167 | 167.25 |
| 2/8/95 | 167 | 167.5 | 166.5 | 167.25 |
| 2/9/95 | 166 | 167.5 | 165 | 167.25 |
表8-1 1995年初玉米价格(续) | ||||
| Date | open | High | LOW | Close |
| --- | --- | --- | --- | --- |
| 2110195 | 168 | 169 | 167 | 168 |
| 2/13/95 | 167.75 | 168 | 167 | 167.5 |
| 2/14/95 | 167.25 | 168.5 | 167 | 166.25 |
| 2/15/95 | 168 | 168.25 | 166.75 | 167.75 |
| 2116195 | 167.25 | 167.25 | 166.5 | 166.75 |
| 2117195 | 166.25 | 166.75 | 165.75 | 166.25 |
| 2/21/95 | 165.75 | 166 | 164.75 | 165.75 |
| 2/22/95 | 165.5 | 167 | 165.25 | 166 |
| 2/23/95 | 167 | 167.75 | 166.25 | 167.25 |
| 2124195 | 167 | 167.75 | 166.75 | 167.25 |
| 2/27/95 | 167.5 | 167.5 | 166.5 | 167.25 |
| 2/28/95 | 167 | 166 | 166.75 | 167.5 |
| 3/1/95 | 167 | 168.5 | 167 | 166 |
| 3/2/95 | 167.5 | 168.25 | 167 | 167.75 |
| 3/3/95 | 167.5 | 167.5 | 165.75 | 166 |
| 316195 | 165.75 | 171.5 | 165.75 | 169.25 |
| 3/7/95 | 169 | 171.5 | 166.5 | 170.5 |
| 3/8/95 | 169.75 | 170.5 | 169 | 170 |
| 3/9/95 | 169.75 | 170.75 | 169.5 | 170.25 |
| 3/10/95 | 170.5 | 171.76 | 169.75 | 170.75 |
| 3/13/95 | 171.25 | 173.25 | 171.25 | 173 |
| 3/14/95 | 172.75 | 173.5 | 172.25 | 172.75 |
| 3/15/95 | 173.25 | 174.5 | 172.25 | 174 |
| 3116195 | 173.25 | 174.25 | 172 | 172.5 |
| 3/17/95 | 172.5 | 174 | 172 | 172.75 |
| 3/20/95 | 172.25 | 1735 | 171.75 | 172 |
| 在给定数据的情况下,如果我们寻找40日通道突破,也会得到相同的信号。3月6日的信号也是一个40日高点。 |
现在,让我们寻找下跌信号。在最初的20天期间,最低价格是1月4日的161.25。这没有被超越,很快20日低点变成了1月30日的162.25。这也没有被超越。到2月底,20日低点变成了20天前的价格,这个价格几乎每天都在上涨。在整个期间内,没有设定新的20日低点。
通道突破可以与任何数量的设置条件结合使用,如第7章给出的股票和期货的设置条件。例如,你可能决定除非你所交易品种有强劲的基本面,否则不交易它。你可能要求股票有高每股收益或你正在考虑的商品有强劲的需求信号。
通道突破也可以用作设置条件。你可以寻找一个突破然后在回调时入场,接着在更短的时间框架上出现另一个突破。
通道突破有成千上万种使用方式。如果你将它们用作入场信号,你永远不会错过大行情,因为 (1) 没有通道突破就不会有大趋势,(2) 如果你恰好错过了一个信号,只要趋势是有效的,就会不断有新的入场信号。
通道突破系统有两个主要缺点。首先,它们倾向于产生大的回撤(Drawdown)。当然,这取决于所使用止损的大小。例如,如果你使用另一个通道突破作为出场——即使是一个较小的——你仍然可能回吐大量利润。然而,这更多的是一个出场问题,而不是入场问题。
通道突破的第二个主要问题通常是需要大量资金才能成功交易。我们进行了广泛的测试,使用55日突破入场、13日突破出场,配合各种头寸规模算法,从100万美元的投资组合开始。结果表明100万美元可能是这类系统的最佳账户规模。相比之下,一个10万美元的账户只能交易少数几个市场——而这种系统通常交易15到20个市场。
总之,通道突破入场是一个好的入场系统,确保你永远不会错过趋势信号。然而,它确实会有很多震荡。因此,它的可靠性并不比随机入场好多少。此外,它需要大的账户规模才能最优地交易,因为它需要同时交易至少15个市场。
如果你计划交易通道突破,我提出以下建议。首先,将设置条件与涉及价格顺序条件的入场结合(即在你愿意接受突破信号之前价格必须发生的事情)。例如,你可能要求 (1) 在突破发生之前有窄幅波动带,(2) 在你接受突破信号之前市场是"高效的",(3) 你所考虑的股票有高相对强度所指示的清晰趋势信号。一般来说,对你有帮助的设置条件是那些在入场之前涉及价格变化序列或涉及除价格以外的其他要素的设置条件,如第7章所讨论的。
其次,与通道突破系统相关的大多数回撤问题或需要大账户的问题,可以通过市场选择和仔细选择止损和出场来解决。然而,这些都是其他章节的主题。
基于图表的视觉入场(Visual Entry Based upon Charts)#
许多专家没有精确的市场入场信号。相反,他们通过肉眼检查图表并凭直觉行动。
例如,市场奇才Ed Seykota说他的入场技术是查看他正在考虑的市场的长期图表。他会把图表(如图8-2所示)挂在墙上,然后走到房间的另一端去看。他说如果从房间另一端就能明显看出市场趋势,那么他就能毫不犹豫地顺着趋势方向进入该市场。
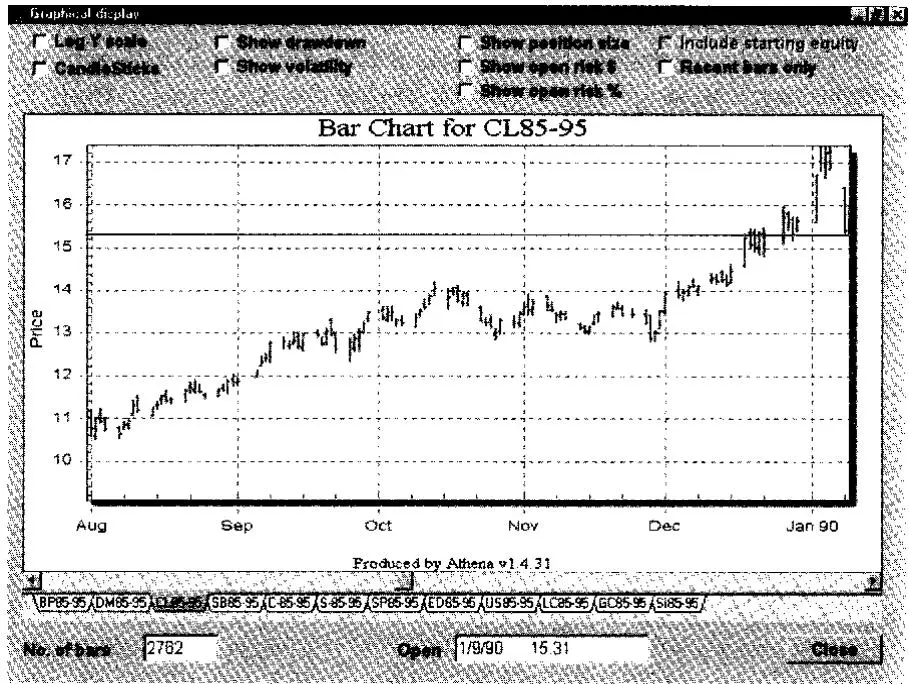
图8-2 一个清晰的视觉趋势——1989年的原油
许多人对图表的视觉解读走得更远。例如,技术分析(Technical Analysis)的艺术侧重于市场倾向于形成的多种图表模式。一些模式被描述为看涨的(Bullish),其他被描述为看跌的(Bearish)。因此,这些模式可以给你入场信号。图表模式的类型包括日线模式,如跳空(Gaps)、尖刺(Spikes)、关键反转日(Key Reversal Days)、推进日(Thrust Days)、运行日(Run Days)、内包日(Inside Days)和宽幅日(Wide-Range Days)。这些模式通常被用作短期交易信号。其他模式更适合描述为持续形态(Continuation Patterns)。这些包括三角形(Triangles)、旗形(Flags)和三角旗形(Pennants)。除非你希望在从这些模式突破后顺着主要趋势方向入场,否则这些模式意义不大。最后,有顶部和底部模式。这些包括双底和双顶(Double Bottoms and Tops)、头肩形态(Head and Shoulders Patterns)、圆弧顶和圆弧底(Rounded Tops and Bottoms)、三角形、楔形(Wedges)和岛形反转(Island Reversals)。显然,这些往往是对顶抄底者的入场信号。其他图表由蜡烛图(Candlesticks)组成,其中开盘价和收盘价之间的差异根据价格是上涨还是下跌分别"空白"或"填充"。已经有很多书专门描述这些蜡烛图可以形成的各种模式。这些模式有诸如"十字星"(Doji)、"锤子线"(Hammer)、"上吊线"(Hanging Man)等晦涩的名字。如果你对模式交易方法感兴趣,请阅读Jack Schwager的书《Schwager on Futures: Technical Analysis》的相关章节。它对所有这些模式以及大量图表实例都有优秀的描述。然而,这些模式非常难以计算机化并进行测试。此外,当人们测试这些不同模式时,他们没有发现任何证据表明它们能将入场信号的可靠性提高到50%以上。既然如此,我选择不在本章花大量精力描述模式。大多数人顺着主要趋势方向入场比在趋势中寻找特定模式要好得多。纯预测(Pure Prediction)#
概念章节(第5章)讨论了一些预测技术。预测技术包括艾略特波浪、江恩理论(Gann)以及各种预测顶部和底部的逆趋势交易形式。我的信念是预测与好的交易无关。许多优秀的预测者,尽管在其领域表现出色,在市场中赚钱却困难重重。
我曾经遇到过一个自称是市场中的迈克尔·乔丹的人——意思是他相信没有人比他更擅长交易市场。他声称市场是完全有序的,他已经研究出一些"专利秘密",他不会以一百万美元出售。他向我展示了一些旧账户,他在不到6个月内将5,000美元变成了40,000美元,以此证明他的知识和技能。
我对他的秘密不太感兴趣,但我对他如何交易很感兴趣。因此,我观察他交易了大约6个月。在那段时间里,他交易的账户价值下降了97%。只有略高于22%的交易赚钱,而且在整个6个月期间,账户从未盈利。
对那些声称拥有广泛交易技能的人要保持警惕。观察他们的交易,特别是他们如何确定头寸规模。如果他们不实践低风险的头寸规模,那就不是走开——而是跑!
 他的交易准确率如此低迷的一个原因——这对大多数市场预测者来说也是如此——是他总是预测市场的转折点。例如,在11月,他预测中西部的一次早霜将摧毁明年的大豆作物。这没有发生。有好几次他说市场到了周期性转折点。他说转折会很剧烈,所以他想提前进入市场。转折从未发生或微不足道。
如果预测伴随着市场确认,那就没问题。换句话说,如果你认为你能预测市场的底部或顶部,没问题。但在市场向你展示某种确认它正在反转之前不要交易。这种确认的一个好例子是波动率突破(Volatility Breakout),如下所述。
波动率突破(Volatility Breakouts)#
接下来的两种技术——波动率突破和趋向运动(Directional Movement)——最初由J. Wells Wilder, Jr.在《New Concepts in Technical Trading Systems》中描述。这些技术简单且经受住了时间的考验。
波动率突破本质上是在特定方向上突然的剧烈价格运动。假设平均真实波幅(Average True Range,ATR)约为3个点。我们可以将波动率突破定义为单日从前收盘价运动0.8倍的平均真实波幅,即2.4个点。假设今天的收盘价为35。波动率突破将是从收盘价运动2.4个点,无论向上还是向下。如果价格运动到37.4,那么你就有向上波动率突破,你会想要买入。如果价格运动到32.6,那么你就有向下突破,你会想要做空市场。这是我会推荐给你们那些拥有涉及市场预测的设置条件的人的一般入场信号类型。
Wilder的系统与上述描述有些不同。他建议将平均真实波幅乘以3.0的常数(称为ARC)。这本质上用作从收盘价开始的跟踪止损(Trailing Stop),它既是当前头寸的出场点,也是新头寸的入场点。本质上,出场与我们在随机入场系统中使用的出场几乎完全相同(即平均真实波幅的三倍)。
一般来说,当市场朝某个方向大幅运动时,你可能想要顺着该方向进入市场。例如,你可能有强劲的上涨趋势,但一个向下的坚实波动率突破将是一个良好的迹象,表明趋势已经结束,你需要随着市场的新方向走。至少,你可能不想逆势操作一个强烈的波动率突破。
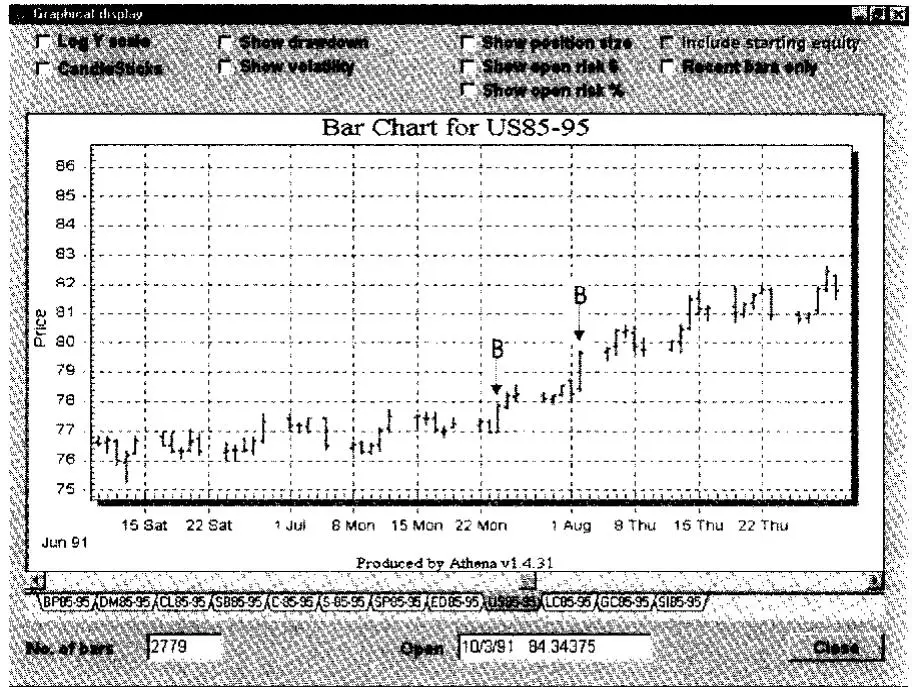
图8-3 同一债券图表中的波动率突破示例(以B标注)
当你使用波动率突破时,你有一些有趣的优势。首先,这种类型的价格运动与通道突破完全不同——通道突破在你拥有长(40天以上)通道时需要明确的趋势。然而,图8-3中展示的例子同时也都是通道突破。波动率突破可能只是信号表示一个趋势的结束和一个新趋势的开始。因此,波动率突破中的运动至少有一部分与通道突破的相关性很小。事实上,如果出场足够快,这两种不同入场信号产生的利润之间可能没有相关性。
第二个优势——我已经提到过——是波动率突破对于使用各种模型预测价格运动的人来说是理想的。价格预测非常危险,除非伴随着一个健全的交易系统。波动率突破可以帮助你实现那个坚实系统的入场部分,用来交易你关于市场如何运作的"秘密知识"。
趋向运动和平均趋向运动指标(Directional Movement and the Average Directional Movement)#
市场技术人员一直在努力应对市场中的"趋势性"(Trendiness)概念。你怎么知道市场真的在形成趋势?
J. Wells Wilder, Jr.(再次来自《New Concepts in Technical Trading Systems》)开发了两个概念——趋向运动(Directional Movement)和平均趋向运动(Average Directional Movement),对许多人来说它们定义了趋势性。例如,Bruce Babcock多年来出版了一本名为《Trendiness in the Market》的书。在那本书中,他根据趋势性对各种可交易市场进行排名。该书基于这样一个理念:如果你交易最有"趋势历史"的市场,你最有可能在这些市场中捕捉到未来的趋势。Babcock的趋势性衡量标准就是使用28天趋向运动指数(Directional Movement Index,DMI)交易每个市场的盈利能力。当净趋向运动向上时,你做多。当净趋向运动向下时,你做空。盈利的市场被认为是"有趋势的",最盈利的市场被认为是最"有趋势的"。
 趋向运动背后的基本假设是:
当趋势向上时,今天的最高价应该高于昨天的最高价。因此,这两个价格之间的差值就是"向上"趋向运动(+DI)。
当趋势向下时,今天的最低价应该低于昨天的最低价。因此,这两个价格之间的差值就是"向下"趋向运动(-DI)。
内包日(Inside Days)——当今天的最高价和最低价都在昨天的区间内时——基本上被忽略。
外包日(Outside Days)——当最高价和最低价都在昨天的区间之外时——会增加向上和向下趋向运动。只使用较大的值。
趋向运动指标按以下方式计算:
将上涨天数(ZDI+)和下跌天数(ZDI-)加总一个预定的天数(Wilder建议14天)。
将每个总和除以相同天数的平均真实波幅。趋向运动指标然后按以下方式计算:
确定ZDI+和ZDI-之间的差值,并取其绝对值,即DI差异 = [(ZDI+) - (ZDI-)] 取正值。
确定DI总和:DI总和 = ZDI+ 加 ZDI-。
趋向运动指数(Directional Movement Index,ADX)定义为 (DI差异)/(DI总和) × 100。乘以100将趋向运动指数标准化,使其落在0到100之间。
虽然Wilder建议计算使用14天,但LeBeau和Lucas报告说14到20天都很好,其中18天是最优的。
也许趋向运动指标最重要的延伸是平均趋向运动指数,即ADX。ADX只是趋向运动指数的移动平均线。它通常用之前使用的相同天数来平均(例如14天)。
LeBeau和Lucas声称"正确解读ADX可以让交易者显著提高找到好市场和避免坏市场的几率。"他们认为ADX实际上提供了一种量化各种趋势强度的方法,并声称在这个领域比其他人做了更多工作。由于我和Chuck LeBeau一起做过多次研讨会,我也相当熟悉他对ADX的喜爱和使用。
一般来说,ADX越高,市场中的趋向运动就越多。然而,你不知道运动是向上还是向下。ADX越低,市场中的趋向运动就越少。因此,ADX的大小告诉你趋势的强度,但它不告诉你趋势的方向。
根据LeBeau和Lucas,你不能使用ADX的绝对值来指示趋势是否强劲。相反,他们提出了以下观察:
只要ADX在上升,ADX高于15的任何水平都表明存在趋势。
ADX的增幅越大,趋势越强。例如,ADX从15跳到20可能比从25跳到27是一个更好的信号。
ADX的下降只意味着趋势在减弱或市场不再有趋势。
当ADX上升时,超买或超卖振荡器等指标将不起作用。这种振荡器只在ADX下降时有效。
在建议使用ADX或趋向运动作为入场信号之前,让我们先讨论ADX经常出现的一些问题。这些包括尖刺(Spikes)和滞后因素(Lag Factor)。
当市场突然以尖刺形式改变方向时,ADX很难调整。例如,当市场突然改变方向时,LeBeau和Lucas建议的长期ADX可能突然显示进入下降趋势——表明一个无趋势的市场。因此,一个实质性的下降趋势可能被ADX完全忽略。
长期ADX也有内置的滞后。也就是说,直到趋势已经发展得很好,你才知道你处于趋势市场中。如果你是短期交易者,想要尽早进入趋势,这是一个真正的劣势。另一方面,如果你的目标只是在有明确信号时进入强劲趋势,那么ADX的滞后根本不是问题。
现在你已经理解了趋向运动和ADX是什么,我们可以给你一些有用的入场信号。以下入场信号只是一些供你思考的建议:
在DI+和DI-交叉后入场。做多交易在DI+越过DI-并且前一天的高点被突破后发生。做空交易在DI-越过DI+并且前一天的低点被突破后发生。这是Wilder对该指标的原始用法,他认为价格突破是信号的重要组成部分。
当ADX在2天内上升超过4个点时,顺着市场运动方向入场。当然,你需要一个设置条件(如图表的目视检查)来告诉你做多还是做空,因为ADX上升只表明趋势强劲。
当ADX达到过去10天的最高值时入场。再次说明,你需要另一个信号(也是设置条件)来告诉你朝哪个方向交易。
移动平均线和自适应移动平均线(Moving Averages and Adaptive Moving Averages)#
移动平均线是非常流行的交易指标,因为它们简单且易于计算。据我所知,自从人类发明交易市场以来,它们就一直被使用。
这种均线背后的概念很简单。你用一个数字——一个平均值——来表示过去X天的价格。它是过去X天价格的总和除以天数。这个数字随时间变化。当你得到明天的价格时,你只需去掉X天前的价格(即移动平均线中的天数),加入新价格,然后再次除以天数。
一条均线比(例如)30条线更容易理解,即使30条线可能给你更多关于市场实际表现的信息。但当人们以某种方式转换数据时,他们觉得更能控制市场。因此,许多交易者和投资者使用移动平均线。
如果你的均线中包含很多天,你就会有一个缓慢的移动平均线。如果你的移动平均线只包含几天,它就会快速移动。例如,许多股市跟踪者使用1年移动平均线来表示市场的整体趋势。当价格持续上涨时,它应该远高于1年均线。当价格跌破1年移动平均线时,有些人假设价格方向已经改变。Colby和Meyers在他们的《Encyclopedia of Technical Market Indicators》中发现,当价格突破1年均线以上时买入,跌破该均线以下时卖出的策略大幅跑赢了买入持有策略。
相比之下,短期移动平均线移动很快。市场不需要上涨太多天,价格就会在其5日移动平均线之上。同样,价格可以很快跌破该均线。
Donchian是最早撰写关于使用移动平均线的系统的人之一。他同时使用5天和20天移动平均线。当5日均线向上穿过20日均线时,你做多。当5日均线向下穿过20日均线时,你反转做空。
 这种系统在纯粹的趋势市场中运作良好。然而,它假设市场只有两个方向——上涨和下跌。不幸的是,市场只有约15%的时间在形成趋势,而85%的时间在盘整。因此,在盘整期间,这种系统会不断被震荡。
为了克服这个问题,交易者决定使用三条移动平均线。R. C. Allen在20世纪70年代初推广了一种涉及4天、9天和18天移动平均线的方法。当4日和9日均线都穿过18日均线时,你就入场市场——如果它们向上运动就做多,如果向下就做空。当4日信号交叉回9日时,你就得到出场信号。然而,直到4日和9日均线都在18日均线的同一侧之前,你不会得到新的入场信号。因此,这种系统给你提供了一个中性区域。
有无数种类型的移动平均线和移动平均线系统。例如,你有简单移动平均线(如上所述)、加权移动平均线(Weighted Moving Averages)、指数移动平均线(Exponential Moving Averages)、移位移动平均线(Displaced Moving Averages)和自适应移动平均线(Adaptive Moving Averages)。每种类型都旨在克服其他类型的具体问题,但它们也各自创造了自己
加权移动平均线(Weighted Moving Average)#
简单移动平均线对被去掉的那一天和最近一天赋予相同的权重。有些人认为这不是最好的交易方式,因为最新的价格是最重要的。因此,加权移动平均线对最近的数据赋予更多权重,对较远的数据赋予更少权重。
加权移动平均线可以变得非常复杂,因为你可以只给最近一天额外的权重,或者给每一天不同的权重。例如,你可以有一个10日加权平均线,将第一天(最远的)乘以1,第二天乘以2,第三天乘以3,等等。这可能是无意义的,但有些人认为复杂的计算使交易更容易。这个假设是错误的,但人们仍然这样做。
指数移动平均线(Exponential Moving Average)#
指数移动平均线对最近的数据赋予最大的权重,而且它不会去掉任何数据。例如,0.1的指数移动平均线(相当于约20日均线)会将当天的价格乘以0.1并将其加到昨天的平均值上。不会减去任何东西。这个过程对于计算非常方便,而且它确实对最近的数据赋予了更多权重。
移位移动平均线(Displaced Moving Average)#
由于移动平均线往往非常接近价格,信号可能经常太快。因此,有些人选择将他们的移动平均线"移位"(Displace)到未来若干天。这简单地意味着你不太可能被移动平均线信号震荡。
自适应移动平均线(Adaptive Moving Averages)#
自适应移动平均线在20世纪90年代中期变得相当流行。Kaufman以及Chande和Kroll都有各种版本的自适应移动平均线。这些特定的系统根据市场方向和速度的某种组合来改变速度。
想想市场中的噪声量。每日价格波动是市场噪声的一个很好的衡量标准。当有很多噪声时,移动平均线必须非常慢以避免被震荡进出市场。然而,当市场相当平稳时,可以使用快速移动平均线,因为被震荡的机会要小得多。因此,自适应移动平均线首先衡量市场运动的速度与市场噪声量的关系。然后它们根据速度和噪声因素调整均线的速度。
因此,自适应移动平均线必须 (1) 至少有某种衡量市场当前效率(即存在多少噪声)的方法,以及 (2) 能够将该情景映射到各种移动平均线上。自适应移动平均线的一个具体使用示例在本章后面讨论的Perry Kaufman设计的入场技术中给出。
振荡器和随机指标(Oscillators and Stochastics)#
像RSI、随机指标(Stochastics)、Williams %R等振荡器,都是为了帮助那些试图抄底摸顶的人而设计的。在我看来,这是傻瓜的游戏,没有证据表明基于振荡器的入场信号的可靠性比随机好多少。事实上,在大多数情况下,没有证据表明市场通常满足许多振荡器所做的假设。因此,我选择不对我不太信任的东西进行长篇讨论。
然而,有一种方法可以使用"超买/超卖"振荡器——如Wilder的RSI——来帮助你用紧止损交易(参见第9章关于保护性止损的内容)。以下是你需要做的这种交易的步骤:
- 等待市场给出处于趋势中的明确信号。这是一个基于价格的设置条件。
- 等待市场轻微反转,并且你的振荡器显示回调可能已达到极端。这一步也是基于价格的设置条件,只是它必须在步骤1之后发生。
- 当市场给出信号表明它将再次朝先前趋势方向运动时,顺着先前趋势方向入场市场。一个例子是在达到振荡器极端信号之前,价格回到之前的高点(对于做空信号则是低点)。
这种交易方式为高可靠性的交易信号创造了可能性,同时止损非常小(即回调的极端值)。此外,由于这种交易的风险非常小,意味着潜在交易的风险回报比可能非常高。这实际上是上一章讨论的回调设置条件的一个例子,而且在我看来,这是使用振荡器的最佳方式。
设计你自己的入场信号#
最适合你的入场信号可能是你自己设计的。设计这种信号的最佳方式是彻底推理你的信号应该基于的概念。我设计了以下示例来说明这种思考——只是为了给你一个例子。我们将从交易者和投资者广泛使用的想法开始,然后转向不那么常用的想法。建议的想法未经测试,但如果你想使用它们直到找到有用的东西,请随意使用。
让我们围绕物理学中运动背后的基本思想来设计一个系统。例如,想想预测一辆车的运动。你不知道车要去哪里(假设你在一个巨大的停车场,车可以做无限多种转弯),但你知道车已经去过哪里。你还知道它的方向、速度(速度)、速度变化(加速和减速)以及动量。如果你知道这些信息,那么在某些条件下你就能很好地了解车在短期内会做什么。你想要确定的是车何时会在尽可能长的时间内快速朝同一方向运动。
如果一辆车朝某个方向运动,它更有可能继续朝那个方向而不是其他方向。它可能会改变方向,但很可能继续朝同一方向运动。此外,如果你更多地了解车的速度、速度变化和动量,那么在某些情况下车更有可能继续朝同一方向运动。
一辆车通常需要减速才能改变方向。因此,如果一辆车开得快(高速度),它更有可能继续快速朝同一方向行驶,而不是做其他事情。
市场也是如此。如果它朝某个方向快速运动,那么它更有可能继续快速朝那个方向运动,而不是做其他事情。想想看。一个快速推进的市场更有可能在方向发生重大变化之前先慢下来。市场技术人员称之为"动量"(Momentum),这是一个非常误导性的名字。被称为动量的技术指标简单地衡量价格(通常是收盘价)从一个时间段到另一个时间段的变化。然而,我们将使用"速度"或"速率"这个词,因为两者都更准确。
速度实际上是以单位时间内行进的距离来表示的(例如每小时60英里)。如果你在速度计算中使用恒定的距离(例如10天),那么你可以简单地假设速度是每X天期间行进的距离,其中X是你选择的天数。有趣的是,更多的专业交易者可能在市场研究中使用速度(他们称之为动量指标)而不是任何其他指标。
你如何将速度用作入场信号?零速度意味着没有运动。速度指标倾向于是一个在零线上下来回波动的数字,从快速上涨运动到快速下跌运动或反之亦然。当速度改变方向并开始朝相反方向加速时,你就有了一个潜在的入场信号。
加速和减速(Acceleration and Deceleration)#
加速和减速指的是速度的变化。如果一辆车正在加速,那么它比一辆只是快速行驶的车更有可能继续朝同一方向运动。另一方面,如果一辆车正在减速,那么它改变方向的可能性就大得多。
虽然市场运动的速度变化对预测其未来运动不如加速或减速对预测车的运动那么重要,但它仍然是一个重要因素。然而,我从未见过直接观察市场加速或减速的东西。公式(如果存在的话)看起来大致如下: 速度变化 = [(今天的速度) - (X天前的速度)]/时间 虽然我们没有对作为入场指标的加速或减速进行广泛研究,但我们确实编程了一些数据来观察它们。表8-2显示了我们之前查看的1995-1996年相同玉米数据的收盘价。回顾一下,20日通道突破和40日通道突破都发生在3月6日。表8-2还显示了20天内的平均价格变化率(即速度)。速度的下降以粗体显示,而速度的增加以常规字体显示。
注意正的20日速度期实际上始于2月24日——在通道突破之前7个交易日。表8-2的最后两列显示了3天和5天的加速/减速(即速度在3到5天内实际变化了多少)。较长期的加速(即10天)也从正加速开始,只有一天短暂变为负值。
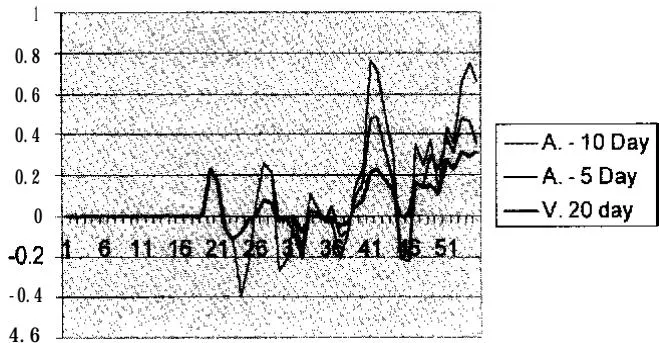
图8-4 玉米行情中的速度和加速度

表8-2 速度和加速度研究
| Date | Close | 20-Day Velocity Periods | 5-Day Accelerations | 10-Day Accelerations |
|---|---|---|---|---|
| 1/30/95 | 166.5 | 0.225 | ||
| 1/31/95 | 165.75 | 0.175 | ||
| 2/1/95 | 163 | -0.0625 | ||
| 2/2/95 | 163 | -0.1125 | ||
| 2/3/95 | 164.5 | -0.0675 | -0.3125 | |
| 2/6/95 | 165.25 | -0.025 | -0.2 | |
| 2/7/95 | 166 | 0 | 0.0625 | |
| 2/8/95 | 169.25 | 0.075 | 0.1675 | |
| 2/9/95 | 167.25 | 0.0625 | 0.15 | |
| 2/9/95 | 167.25 | -0.025 | 0 | |
| 2/10/95 | 167.25 | -0.0125 | -0.0125 | |
| 2/13/95 | 168 | 0 | -0.075 | |
| 2/14/95 | 167.5 | -0.075 | -0.1375 | |
| 2/15/95 | 166.25 | 0 | 0.025 | |
| 2/16/95 | 167.75 | 0 | 0.0125 | |
| 2/17/95 | 166.75 | -0.0125 | -0.0125 | |
| 2/21/95 | 166.25 | -0.0125 | 0.0625 | |
| 2/22/95 | 165.75 | -0.05 | -0.05 | |
| 2/23/95 | 166 | -0.0375 | -0.0375 | |
| 2/24/95 | 167.25 | 0.0375 | 0.05 | |
| 2/27/95 | 167.25 | 0.075 | 0.0875 | |
| 2/28/95 | 167.25 | 0.2125 | 0.2625 | |
| 3/1/95 | 167.5 | 0.225 | 0.2626 | |
| 3/2/95 | 168 | 0.175 | 0.1375 | |
| 3/3/95 | 167.75 | 0.125 | 0.05 | |
| 3/6/95 | 166 | 0 | -0.2125 | |
| 3/7/95 | 169.25 | 0 | -0.225 | |
| 3/8/95 | 170.5 | 0.1625 | -0.0125 | |
| 3/9/95 | 170 | 0.1375 | 0.0125 | |
| 3/10/95 | 170.25 | 0.15 | 0.15 | |
| 3/13/95 | 170.25 | 0.1125 | 0.1125 | |
| 3/14/95 | 173 | 0.275 | 0.1125 | |
| 3/15/95 | 172.75 | 0.225 | 0.0675 | |
| 3/16/95 | 174 | 0.3125 | 0.1625 | |
| 3/17/95 | 172.5 | 0.2675 | 0.175 | |
| 3/20/95 | 172.5 | 0.3125 | 0.0375 | |
| 这意味着什么?我当然不是建议你使用正的速度或加速度(而不是减速)信号作为入场系统。相反,我只是在指出关系。当你理解了关系时,它们就构成了你可以在交易中使用的概念的基础。 |
记住,赚钱不一定靠入场正确。相反,如果你能确定一个能给你高概率(比如25%)的高R倍数交易的入场,你就有很大的机会赚取持续的大额利润。加速的开始可能给你一个低风险点,你可以设置非常紧的止损。这意味着R很小,所以你有获得高R倍数利润的潜力。当然,这需要广泛的测试。
常见系统中使用的入场评估#
我们关于入场的最后一个任务是回顾一些在某些股票市场系统和更投机市场系统中使用的典型入场信号。
一些股票市场系统回顾#
William O'Neil的股票市场系统#
William O'Neil股票市场交易系统使用上一章讨论的CANSLIM设置条件。入场是基于人们在所考虑股票中可能发现的各种图表模式的系统择时部分。入场的关键部分是从持续了7周到15个月的盘整期的价格突破。典型的模式包括杯柄形态(Cup and a Handle)、长底部突破、碟形加柄、双底(Double Bottom)、双底形态(Double Base)等。然而,前两种模式是最常见的。William O'Neil在他的优秀著作中提供了许多这些模式的例子。
关于入场的另一个关键点是突破应该伴随着成交量的大幅增加。例如,O'Neil建议突破成交量应该至少高于该股票日均成交量50%。这种成交量的大幅增加是O'Neil入场中最少有人关注的最重要的方面。大多数人只寻找像杯柄形态或简单突破这样的模式。想想成交量就像车辆的质量。如果一辆重型卡车开始快速行驶,它比一辆可以急转弯或急停的小汽车更有可能继续前进。
Warren Buffett的企业评估模型#
Buffett的企业评估模型,加上前一章给出的所有过滤器,可能没有入场技术——尽管这个假设有些是我自己的推测。我的猜测是,只要有足够的资金,Buffett一旦发现符合他标准的公司就会购买。因此,发现一家符合他所有标准的公司可能就是他的入场信号——尽管我不确定在估值过高的市场中有公司能满足他的标准。Buffett当然不太关心市场的表现,以下引文就是证据:
Motley Fool愚人四方法#
记住,Motley Fool愚人四方法基于找出道琼斯工业平均指数中收益率第二、第三、第四和第五高的股票。收益率最高的股票被跳过。这些愚人四设置条件在第7章中描述。入场任务通常在一年的第一个工作日执行。入场信号将在当天以市场价入场。然而,这种方法的一个变体是在你确定四只符合标准的股票的那天入场。这可能是一年中的任何工作日。
此外,记住Michael O'Higgins和John Dowries在他们的书《Beating the Dow》中建议人们可能在11月1日入场并在5月1日退出。这些日期似乎对应于一年中人们更有可能买入(而不是卖出)股票的时期,可能会给你更高的回报。
显然,这个技术可以通过合理数量的择时来改进,比如添加通道突破。如果你在年初选择你的高收益率道琼斯股票,但只在它们上涨时(即达到20日突破时)才买入,那么你很可能会大大提高你的回报。
一些期货市场系统回顾#
Perry Kaufman的自适应交易#
如果你还记得我们在第7章对Kaufman自适应方法的讨论,Kaufman设计了一个基于市场运动速度和方向以及市场噪声量的效率比率(Efficiency Ratio)。给出了几个可能使用的效率比率的例子。
在下面的计算中,我们将假设你有一个从0到1的效率比率——0意味着除了噪声之外没有市场运动,1意味着市场全是运动没有噪声。在一个非常高效的市场中,总价格运动将等于两个时间段之间的价格运动。比率将是1.0,因为没有噪声。例如,如果价格在10天内上涨了10个点,每天上涨1个点,那么比率是 $10 / ( 10 \\times 1 ) = 1.0$ 在一个非常低效的市场中,总价格运动非常小,而每日价格运动很大。结果比率将趋向于零。例如,如果价格在10天内只移动了1个点,但每天上涨或下跌10个点,那么比率是 $1 / ( 10 \\times 10 ) = 0.01$。当然,如果没有价格运动——无论总价格运动是什么——比率将为零。
计算自适应移动平均线的下一步是将效率比率映射到一系列移动平均线速度上。我们可以将2日均线称为快速速度,30日均线称为慢速度。Kaufman使用以下公式将移动平均线速度转换为平滑常数(SC):
$$ \\mathrm{SC} = 2 / (\\mathbf{N} + 1) $$快速速度的平滑常数为 $2 / ( 2 + 1 ) = 2/3 = 0.66667$。慢速度的平滑常数为 $2 / ( 30 + 1 ) = 2/31 = 0.06452$。Kaufman在其公式中使用的这两个值之间的差值为0.60215。
最后,Kaufman建议将平滑常数映射到效率比率的公式如下:
$$ \\text{缩放平滑常数} = [\\text{效率比率} \\times (\\text{SC差值})] + \\text{慢SC} $$代入我们的数字,得到:
$$ \\text{缩放平滑常数} = [ \\text{效率比率} \\times 0.60215 ] + 0.06452 $$因此,如果效率比率为1.0,我们的缩放平滑常数为0.66667;如果效率比率为0,那么我们的缩放平滑常数为0.06452。注意这如何对应于2天和30天的数字。
由于30天的数字仍然会产生效果,Kaufman建议你在应用之前对最终的平滑常数进行平方。这基本上意味着当效率比率(ER)太低时,你将消除交易。
自适应移动平均线(AMA)的公式如下:
$$ \\text{AMA} = \\text{AMA}(\\text{昨天}) + \\mathbf{SC}^2 \\times [\\text{今天的价格} - \\text{AMA}(\\text{昨天})] $$假设昨天的AMA为40。今天的价格为47——差7个点。在高效市场中,这将导致均线的大幅变化——将AMA提高近3.1个点——几乎是7的一半。在低效市场中,效率比率约为0.3,这个差异对AMA几乎没有影响,使其上升约0.4个点。因此,当市场高效时,你更有可能从AMA的运动中获得交易。
根据Kaufman的说法,AMA等同于指数平滑,这种均线应该在它们发出方向变化信号时立即交易。换句话说,当AMA转上时你买入市场,当AMA转下时你卖出市场。
然而,交易这些信号会导致很多震荡。因此,Kaufman添加了以下过滤器:
$$ \\text{过滤器} = \\% \\times \\text{标准差(过去20天的1日AMA变化)} $$Kaufman建议对外汇和期货交易使用小的百分比过滤器(即10%),对股票和利率市场使用较大的百分比过滤器(即100%)。
确定适合你想要交易的市场的适当过滤器。在下跌趋势中将过滤器加到最低价上作为买入信号,在上涨趋势中将过滤器从最高价减去作为卖出信号。这基本上就是你的自适应入场。
你可能可以将市场效率比率映射到我们讨论过的许多入场技术上。例如,你可以有一个自适应通道突破系统,其中通道长度是自适应的,或者一个自适应波动率突破,其中所需的突破大小取决于市场效率。
William Gallacher的基本面#
回想第7章,Gallacher相信将确定市场基本面作为设置条件。当基本面强劲时,你可以顺着那些基本面所暗示的市场方向入场。回想基本面数据对每个市场可能不同。此外,回想第5章LeBeau关于基本面交易的讨论,一个人应该请教专家来确定任何特定市场的基本面。LeBeau还提醒说,你可能对基本面判断正确,但时机判断错误。因此,你需要一个好的择时系统来交易基本面。
Gallacher为了说明目的,给出了一个10日通道突破反转系统来说明技术分析的荒谬。虽然据我所知没有人会交易这种系统,Gallacher建议一旦你知道了基本面,顺着基本面预测的市场方向进行10日突破是非常合理的策略。我个人认为这种系统会导致很多震荡。然而,50天或更长的通道突破,结合基本面支持,可能是一个极好的入场。
Ken Roberts的"1-2-3"反转方法#
Ken Roberts建议在进入市场之前使用两个设置条件。第一个是市场必须形成9个月的高点或低点。第二个是市场形成1-2-3反转。参见第7章了解市场形成新9个月极端值然后出现1-2-3反转的精确细节和多个示例。当你有这样的设置条件时,你应该使用什么样的入场?
当这两个设置条件存在时,当市场再次向点2运动(如图8-5所示)并创出新的极值价格时,你入场市场。这个新的极值价格就是你的入场信号。图8-5显示了一个历史新高后的1-2-3反转中的新极值价格。图8-5中的线就是你的入场信号。你也可以在价格通过点2并朝你预期的市场运动方向时立即入场。
这种特定交易方法背后的整个假设是,在市场完成长期趋势并做了1-2-3-4模式后(其中4是相反方向的新极端),市场将反转。市场经常不反转。相反,它进入一个长期的盘整期,可能产生许多震荡。尽管如此,这种方法在正确的止损、出场和头寸规模下可以成功交易,这些将在后续章节中讨论。
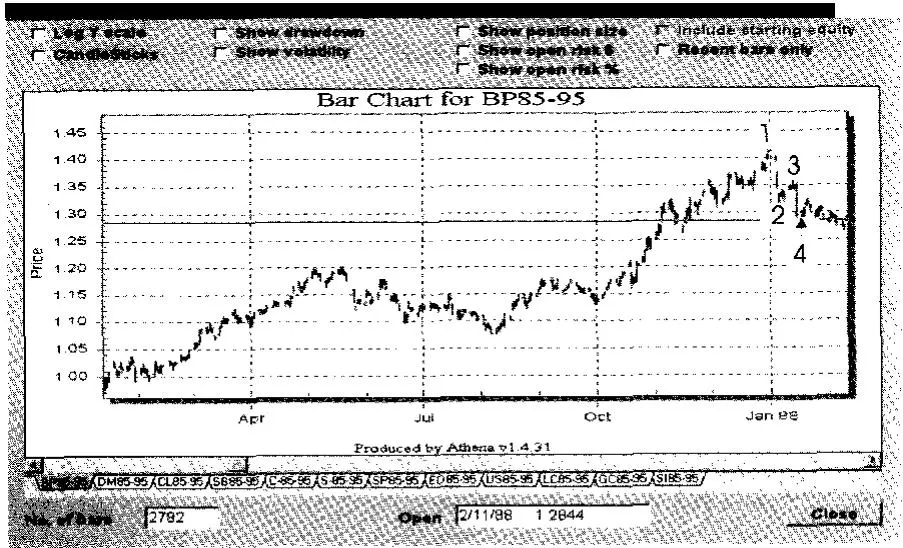
图8-5 Ken Roberts的入场——1987年12月英镑出现新的历史新高(点1),随后急剧下跌到点2,反转到点3,然后再次急剧下跌到新的低点即点4——入场信号。这在几个月内有效,然后市场恢复到新的高点。
总结#
入场比系统的任何其他方面受到更多人的关注。这种关注在很大程度上是错误的,往往以忽视系统最关键的方面为代价。然而,如果好的择时可以在不改变风险回报比的情况下提高交易的可靠性,那么入场当然值得你的一些关注。
你可以用随机入场系统赚钱。事实上,很少有入场技术的可靠性比随机好多少——特别是在20天或更长时间内。
最好的入场指标包括:
- 超过40天的通道突破
- 单日约0.8倍平均真实波幅的波动率突破。这对市场预测者特别有用
- 当结合明确的趋势指示时,单日(或2天期间)的大幅度ADX运动
- 使用显示速度在趋势方向上增加的指标
- 方向改变并基于预定过滤器移动预定距离的自适应移动平均线
- 表明与主要趋势相反的极端运动后趋势明确恢复的振荡器
讨论了各种系统的常见入场技术。在少数情况下,讨论了技术的改进。
注释#
Robert Kiyosaki,《If You Want to be Rich and Happy, Then Don't Go to School》(Lower Lake, CA: Asian Press, 1992)。
我的评论绝不是对这些书中任何一本质量的反映。这只是一个观察:人们写书是为了满足想买书的人的需求。我建议你自己来评判这些书:
- Stephen Littauer,《How to Buy Stocks the Smart Way》
- Richard J. Maturi,《Stock Picking: The Best Tactics for Beating the Market》
- Louis Engel和Harry Hecht,《How to Buy Stocks》,第8版
- Michael Sivy,《How to Pick Stocks Like a Pro》
- Michael Gianturco,《How to Buy Technology Stocks》
参见附录I中的推荐阅读书目。
如果你的时间框架是1天或更短(例如计划在明天开盘时出场),找到可靠性超过50%的入场系统比找到长期可靠的出场容易得多。
海龟交易的成功更多地与他们的头寸规模算法有关(通常如此),而不是因为他们交易了通道突破系统这一事实。
参见附录I中的推荐阅读书目。
这项研究的重点不是找到高R倍数交易或开发高期望值系统(正如我们在书中所提倡的)。研究的重点是找到高度可靠的入场。
参见附录I中的推荐阅读书目。
Bruce Babcock,《Trendiness in the Market》(Sacramento, CA: CTCR Products, 1995)。致电916-677-7562订购。
或者你的测试建议你应该使用的任何数字,以满足你的目标。
参见附录I中的推荐阅读书目。
参见LeBeau和Lucas(附录I推荐阅读书目中给出完整引用)对这项工作的深入讨论。
Chuck LeBeau告诉我他们测试了能想象到的每种可能的移动平均线交叉组合。所有这些在趋势市场中都运作得相当好,但在横盘市场中失败了。没有一个比随机入场好多少。
参见附录I中的推荐阅读书目了解Kaufman的书《Smarter Trading》。
Tushar Chande和Stanley Kroll,《The New Technical Trader: Boost Your Profit by Plugging into the Latest Indicators》(New York: Wiley, 1994)。
动量在物理学中意味着质量乘以加速度,这可能是大量股票交易中加速度的市场等价物。
"The Big Bad Bear on Wall Street,"《Fortune》, 1988年1月4日,第8页。
Michael O'Higgins和John Dowries,《Beating the Dow: A High-Return, Low-Risk Method for Investing in the Dow Jones Industrial Stocks with as Little as $5,000》(New York: Harperperennial Library, 1992)。
知道何时收手:如何保护你的资本(Knowing When to Fold 'Em: How to Protect Your Capital)#
你的保护性止损就像一个红灯。你可以闯过去,但这样做并不明智!如果你开车在镇上闯每一个红灯,你可能不会很快或安全地到达目的地。
在我们的一次系统开发研讨会上发言#
1996年夏天我举办的一次研讨会的一位参与者非常沮丧,几乎无法集中注意力。他对自己最近的股票市场亏损感到沮丧。在1996年的前几个月,他将他的Keogh账户从400,000美元增长到了1,300,000美元。他说他计划参加研讨会,部分原因是为了告诉我他已经成为多么伟大的投资者。然而,在过去两周内,他账户中的许多股票大幅下跌,他的账户缩水了70%。他账户中有一只股票从略高于200美元跌到约50美元——他在那里止损卖出。该股票现在是60美元每股,他确信自己在底部出局了。
我希望这个故事不是你熟悉的,但我怀疑它太常发生了。人们靠小道消息或某种热门的新入场技术进入市场。但一旦他们在市场中有了头寸,他们完全不知道何时或如何出场。出场——无论是中止亏损头寸还是获利了结——是在市场中赚钱的关键。事实上,交易的黄金法则是:
截断亏损,让利润奔跑(Cut your losses short and let your profits run)#
这个黄金法则在我看来就是对出场的评注。
John Sweeney在他精彩的书《Campaign Trading》中做了如下观察:
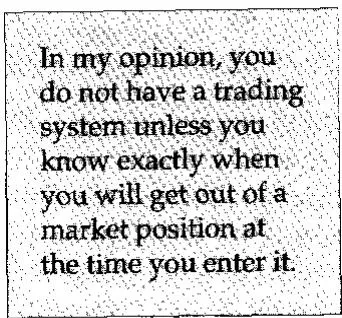 在我看来,除非你在入场时确切知道何时退出市场头寸,否则你没有交易系统。你的最坏情况出场——旨在保护你的资金——应该提前确定。此外,你还应该对你计划如何获利了结以及让利润奔跑的策略有某种了解。出场的这个方面保留给第10章。
以下是一些其他市场传奇人物关于保护性止损的说法: William O'Neil:"在股市中获胜的全部秘诀就是在你判断错误时损失尽可能少。" Jesse Livermore:"投资者是大赌徒。他们下注、坚持,如果方向错了,他们就全输了。"
止损的作用(What Your Stop Does)#
当你在市场中设置止损单时,你正在做两件重要的事情。首先,你设定了你愿意承受的最大损失(风险)。我们称之为初始风险(Initial Risk),R。我们称之为R是因为它是确定R倍数(R Multiples)的基础,如第6章关于期望值(Expectancy)所讨论的。在多次交易之后,你会发现你的平均损失大约是一半,即0.5R,取决于你提高止损的策略。然而,有时市场也会失控,你的损失会是2R甚至3R。我希望这种较大的亏损对你来说非常罕见。
假设你在玉米上建仓,你决定使用一个三倍于每日波动率的止损。每日波动率约为3美分,乘以每合约5,000蒲式耳等于150美元。因此,你的止损是该金额的三倍,即450美元。如果你的平均损失只有一半,即0.5R,那么如果交易不成功,你最可能损失约225美元。
让我们看一个股票的例子。假设你买入100股ABCD公司的股票。该股票交易价格为48美元。每日波动率约为50美分,所以你决定使用1.50美元的止损。
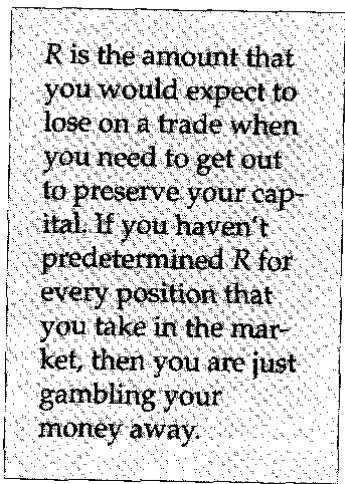 因此,如果价格下跌到46.50美元,你将卖出股票。这不是一个很大的运动,它只代表每100股150美元的损失。
当你设置止损时,你做的第二件重要的事情是设定一个基准来衡量后续的收益。你作为交易者的主要工作应该是制定一个计划,赚取R的大倍数利润。例如,不需要很多10R利润或20R利润就能构成一个巨大的交易系统。就玉米交易而言,赚取2,250美元甚至4,500美元的利润会很好。当你赚到几次这样的利润时,你可以承受很多225美元的损失。
让我们用这个思路再看看我们的股票市场例子。你以48美元购买100股,计划在46.50美元出场。现在,假设你持有该股票足够长时间让它上涨20%。这将相当于9.60美元的收益,或价格上涨到57.625。基本上,你承担了每100股150美元的风险来获得赚取960美元的机会——这是一个略高于6R的收益,在当今股票市场中是完全可能的。
然而,实际上,股票市场中的佣金和滑点可能轻易代表另外150美元的损失或收益,特别是如果你不是通过互联网交易的话。如果我们把成本包括在内,可能有300美元的损失(150美元+150美元成本)来产生815美元的收益(965美元-150美元成本)。这意味着你的收益是2.6R的收益。你理解这是怎么运作的吗?以R来思考是你需要理解的最重要的概念之一。它将改变你接近市场的方式。
大多数人认为当他们以48美元买入100股时,他们全部4,800美元都在冒险。如果你清楚地知道何时退出市场并且有能力这样做,情况就不是这样了。
你的止损预设了你的初始风险R。但你作为交易者的主要工作应该是制定一个计划,让你获得R的大倍数利润。
记住,你的止损的第一个目的是设定你将容忍的初始R值。如果R值很小,它将使你有可能获得非常大的R倍数胜利。然而,紧止损也会使你在给定交易中亏损的概率大大增加,并会降低你入场技术的可靠性。记住我们随机入场系统的可靠性约为38%。它应该是50%,但亏损率增加的12%是由于交易成本以及我们有止损(尽管是一个大的止损)的事实。更紧的止损会进一步降低你的可靠性。它可能在有利于你的大行情出现之前将你震出局。你可以通过另一个入场信号重新入场,但许多这样的交易会给你带来非常大的交易成本。
因此,查看可能对你有用的一些止损标准是重要的。这些包括:(1) 假设你的入场技术不比随机好多少,将你的止损放在市场噪声之外,(2) 找到你所有盈利交易的最大不利偏移(Maximum Adverse Excursion,MAE),并使用其百分比作为止损,(3) 设置紧止损以给你高R倍数赢家,和/或 (4) 使用基于你入场概念的合理止损。
超越噪声(Going Beyond the Noise)#
市场的日常活动可以被认为是噪声。例如,如果价格移动一两个点,你永远不知道这是因为几个做市商在"钓鱼"订单还是因为有大量的活动。即使有大量的活动,你也不知道它是否会继续。因此,合理地假设市场的日常活动大部分是噪声。将你的止损放在这种可能噪声范围之外可能对你更好。
但噪声范围的合理估计是多少?许多人喜欢将止损设在近期支撑(Support)或阻力(Resistance)附近。然而,这个特定策略的一个问题是每个人都知道那些止损在哪里。市场经常倾向于反向踩踏,填掉每个人的止损单,然后安静地返回趋势方向。
你可能想考虑将保护性止损放在一个对市场来说不"合理"的水平,同时仍然在噪声之外。假设噪声由当天的活动表示——即全天的活动大部分是噪声。当天的活动可以用平均真实波幅来表示。如果你取过去10天的这种活动平均值(即10日移动平均),你就有了每日噪声的良好近似值。现在,将10日平均真实波幅乘以2.7到3.4之间的某个常数,你就会得到一个足够远离噪声的止损。这可能是大多数长期趋势跟踪者的一个好止损。
你对如此远的止损的反应可能是:"我绝不想在任何一个头寸上冒那么大的风险。"然而,还有另一种看待它的方式——你在完成第12章头寸规模章节后会更好地理解这一点。如果你的头寸规模很小或最小化,宽止损并不代表很大的风险。如果最小单位加上那么大的风险对你来说是一大笔钱,那么你可能不应该交易那个特定的工具——要么它不是一个好机会,要么你的资金不足。
还要记住,你的初始止损是你最坏情况的风险,你的R单位。你的大部分损失可能约为0.5R,因为你的出场会随着市场运动和时间推移而上移。
最大不利偏移(Maximum Adverse Excursion)#
《Technical Analysis of Stocks and Commodities》的前编辑John Sweeney引入了"战役交易"(Campaign Trading)的概念。如果你理解前面提到的R的概念,你就会理解Sweeney在写战役交易时想传达什么。在我看来,战役交易就是理解交易成功更多取决于你进入交易后的价格运动,而不是你的入场。
让我们想想偏移的概念——价格从入场点开始做了什么。当你开始思考从入场点开始的价格运动时,它会引入更多有趣的概念。其中第一个是最大不利偏移(MAE)。这是在整个交易期间你可能遇到的对你头寸最不利的日内价格运动。最坏情况通常取为该特定日的最高价或最低价,取决于你是做空还是做多。
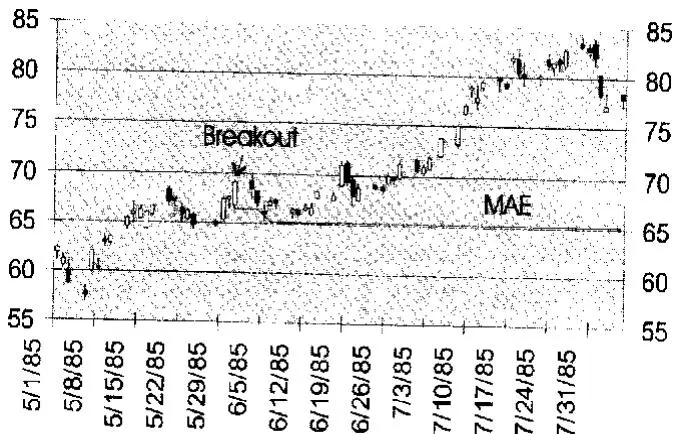
图9-1 多头盈利交易中的最大不利偏移
图9-1展示了从做多入场点的不利价格偏移示例。图中显示了K线图,深色线表示多头信号价格数据的MAE。在这种情况下,MAE为812美元,而初始止损(即三倍ATR止损,未显示)距离为3,582美元。因此,MAE不到所用止损值的25%。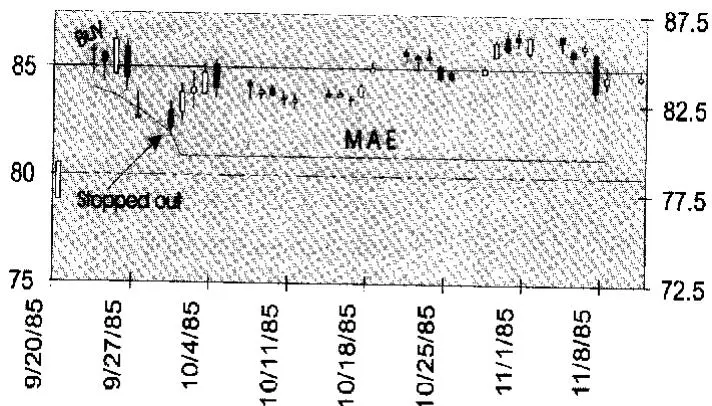
图9-2 多头亏损交易中的最大不利偏移
图9-2是一笔亏损交易的不利价格偏移。你在9月23日以85.35做多入场,止损距离5,343美元。MAE在80.9——潜在亏损2,781.25美元。然而,止损仍然距离该价格数千美元。最终,价格上涨,止损也上移,你以1,168.75美元的亏损平仓——远未触及止损或2,781.25美元的最大不利偏移。在这笔亏损交易中,MAE是最终亏损的两倍,但只是止损值的一半。让我们创建一个表格来显示盈利和亏损交易的MAE。在这种情况下,我们查看了1985年至1992年的英镑,使用通道突破系统和三倍ATR止损。盈利和亏损交易在表中分开。MAE为每笔盈利和亏损交易输入——既以美元金额表示,也以其与平均真实波幅的关系表示。这些数据在表9-1中显示。
这是一个小样本,仅作为如何使用该技术的说明。注意盈利和亏损交易之间的差异。没有任何一笔盈利交易的MAE超过1.5倍的平均真实波幅,24笔盈利交易中只有3笔(即12.5%)的最大不利偏移超过1倍平均真实波幅。相比之下,66.7%的亏损交易MAE超过1倍平均真实波幅,几乎一半超过1.5倍平均真实波幅,所有亏损交易的平均值为1.44倍平均真实波幅。你看到模式了吗?
 当你编制这样的数据时(并且给自己足够大的止损),你会发现盈利交易的MAE很少低于某个值。换句话说,好的交易很少对我们太不利。
如果你不断检查这个值是什么(以防市场变化),你会发现你可能能够使用比你最初预期的紧得多的止损。紧止损的优势包括较小的亏损(虽然你可能会有更多一些)和盈利交易上更大的R倍数。
紧止损(Tight Stops)#
紧止损可以在某些条件下使用,比如当我们预测市场将出现重大变化并且市场开始确认该预测时。当我们查看更短时间框架的数据时也可以使用紧止损。如果你的交易方法允许紧止损,记住这也是你个人承受能力的函数,那么你就有一些强大的优势。首先,当你中止交易时,你会少亏很多钱。其次,由于你的亏损很小,你可以多次尝试捕捉大行情。第三,如果你确实捕捉到了这样的行情,它会给你带来大得多的R倍数利润。
| 英镑盈利和亏损交易的最大不利偏移(1985-1992) |
|---|
| 最大不利偏移 |
| Date |
| 3/25/85 |
| 5/31/85 |
| 2/24/86 |
| 9/22/86 |
| 12/19/86 |
| 2/23/87 |
| 10/14/87 |
| 10/26/87 |
| 6/28/88 |
| 10/12/88 |
| 3/1/89 |
| 5/8/89 |
| 12/20/89 |
| 5/15/90 |
| 7/18/90 |
| 10/5/90 |
| 1/24/91 |
| 3/15/91 |
| 9/6/91 |
| 11/7/91 |
| 5/1/92 |
| 6/5/92 |
| 8/21/92 |
| 9/15/92 |
| Averages |
| 然而,紧止损也有一些严重的缺点。首先,它们会降低你的系统的可靠性。你将需要做更多的交易才能盈利。如果你无法承受很多小亏损——许多交易者和投资者确实如此——那么紧止损将是你的致命弱点。 |
其次,紧止损大幅增加了你的交易成本。交易成本是做生意的主要部分。事实上,我很少看到一个系统在多年内产生的利润比它产生的交易成本大多少——也就是说,如果一个系统产生了100万美元的净利润,那么它可能产生了超过100万美元的交易成本。如果你总是进出市场,那么这些交易成本可以把你的利润吞噬殆尽。如果你交易的头寸很小,使你的每笔交易成本比应该的高得多,这就成了一个主要因素。
 中止交易时少亏很多钱对你们大多数人来说可能是一个令人兴奋的前景。然而,交易者能做的最糟糕的事是错过一次大行情。因此,你必须愿意在它再次给你信号时立即回到头寸中。许多人无法承受连续三到五次的亏损,这种策略经常会产生这种结果。然而,假设每次出场只产生100美元的亏损。你在五次出场中连续亏损,然后市场突然给了你预期的行情。一周后你带着20R利润2,000美元出场。你有五笔亏损和一笔盈利。你"正确"的时候不到17%——大多数人会有问题——但你六笔交易的总利润是1,500美元减去任何佣金和滑点。
在这种情况下,你必须理解正在发生什么。假设你使用了一个宽止损,比如三倍ATR。再假设在这种情况下,三倍ATR止损是600美元。如果你正确预测了行情,你可能根本不会被止损。结果,你只做了一笔交易,获得3.33R利润2,000美元。但你的总利润将是1,900美元,包括100美元的滑点和佣金。记住,在前面的例子中,减去亏损和滑点佣金后你只赚了900美元。
当你的止损是600美元时,如果需要两次尝试才能获利,情况仍然比100美元止损稍好。你在盈利交易上赚2,000美元,但你在一笔亏损上损失600美元——净利润1,400美元。如果你减去200美元的滑点和佣金,你现在有1,200美元净利润。这仍然比我们需要做六笔交易才能获利的第一个例子好。然而,如果你没有调整滑点和佣金,你可能不会得出这个结论。
使用600美元止损时,当你有多次失败时,你的盈利能力急剧下降。如果你在获得2,000美元利润之前被止损两次,那么你只有500美元的净利润。如果你在获得2,000美元利润之前被止损三次,那么你将亏损200美元。
我给你这些例子的要点是,你的保护性亏损止损绝不能掉以轻心。它必须根据你的目标和你的性格仔细选择。
使用合理的止损(Using a Stop That Makes Sense)#
确定止损性质的最重要因素是根据你的目标、你所交易概念的性质以及你的性格来确定它是否合理。你必须使用合理的东西。让我们看看你可能使用的一些其他类型的保护性止损,并检查所涉及的问题。
美元止损(Dollar Stops)#
许多交易者提倡使用美元止损。这些在心理上有一定的优势——你计算出你愿意在一笔交易上损失多少钱,并提前将其设为止损。此外,它们还有一些技术优势。首先,这种止损不太容易被预测。大多数人不太可能算出你在哪里进入市场,所以他们不太可能算出你的止损在1,500美元或1,000美元之外。其次,当这种止损在MAE之外时,它们最终是非常好的止损。只需用美元确定你的MAE在特定合约中可能是多少,然后将止损设在稍微超出它的位置。
然而,有些人将这种止损与资金管理混淆,忽略了我们所称的头寸规模(Position Sizing)。这些人认为,如果你想承担1%的权益风险,你有100,000美元,那么就把止损设在1,000美元之外并称之为资金管理止损。这是天真的。
如果你这样设置止损,不要将它与头寸规模混淆。头寸规模是你的系统中决定你交易该系统可能赚多少钱的最重要的部分。不要通过做如此天真的事情——设置这种资金管理止损——来放弃这个最重要的组成部分。
百分比回调(Percent Retracement)#
有些人通过允许价格回调到入场价的某个百分比来设置止损。这在股票交易者中是非常常见的做法。例如,你可能以30美元买入一只股票,如果它回调10%到27美元就卖出。使用同样的方法论,你会在9美元卖出你以10美元买入的股票,在90美元卖出你以100美元买入的股票。
如果你的回调方法基于某种MAE分析,这种做法是没问题的。但如果你只是随便挑了个数字——这是常见的做法——那么你的止损可能会让你放弃很多潜在利润。
波动率止损(Volatility Stops)#
波动率止损基于这样的假设:波动率在某种程度上代表了市场中的噪声。因此,如果你将止损设在ATR的某个倍数上(我们之前用过三倍ATR的例子),那么你可能就有了一个超越市场直接噪声的好止损。我的经验是,波动率止损是你能选择的最佳止损之一。
标准差止损(Dev-Stops)#
Cynthia Kase在她的书《Trading with the Odds》中创造了"标准差止损"(Dev-Stop)这个术语,并用整整一章来讨论这个话题。如果你的价格呈正态分布,那么价格变化在一个方向上的1个标准差将涵盖约67%的价格。两个标准差将涵盖约97%的价格。市场价格不是正态的——它们倾向于向右偏斜——因此需要对标准差进行一些修正以考虑这种偏斜。这大约相当于第一个标准差10%的修正和第二个标准差20%的修正。
虽然在本章中不适合深入计算标准差,但你可能会发现平均真实波幅的标准差作为止损非常有用。取过去30天的平均真实波幅并计算标准差。平均真实波幅加1个标准差加10%修正因子将是一个止损水平。平均真实波幅加2个标准差加20%修正因子将是另一个止损水平。
通道突破和移动平均线止损(Channel Breakout and Moving-Average Stops)#
正如通道突破和移动平均线概念可以用作入场信号,它们也可以用作止损。我个人的看法是,这些类型的止损远不如基于平均真实波幅或MAE的止损好。此外,它们既是止损也是获利了结出场。尽管如此,为了完整性,值得简要讨论一下。
多年来使用的一种常见入场技术是移动平均线交叉。这些在第8章已经广泛讨论过。当你有两条移动平均线时,你基本上有一个反转出场(Reversal Exit)。当你持有一个头寸,短期均线穿过长期均线时,你同时有了一个让你退出当前头寸的止损和一个反向入场信号(做多或做空,取决于交叉方向)。当然,这种系统的问题是你始终在市场中,会被频繁震荡。
R. C. Allen推广了三条移动平均线系统,当两条较短的均线都穿过较长的均线时,你就得到入场信号。这将意味着,按照定义,最短的均线现在在上面(或下面)。当最短的信号穿过中间信号时,你就得到止损信号。然而,直到短期和中期均线都穿过长期均线之前,你不会得到反转信号来建立做空头寸。
通道突破也在第8章讨论过。例如,你可能在价格创出过去40天新高时进入市场。你的止损可能也是通道突破——当价格创出过去10天新低时。这种方法的优势是给价格很大的空间,远在噪声之外,并且已被许多知名交易者使用。然而,它有巨大的劣势,即回吐大量利润,因为你的止损既是保护性止损也是获利了结出场。
支撑和阻力止损(Support and Resistance Stops)#
支撑和阻力止损也在前面提到过。通常,交易者会进入市场并在图表上寻找支撑和阻力区域。止损通常设置在这些水平的极值处。一些交易者可能对这种止损感到偏执,因为它们看起来太明显了。如果是这样,你可能想在止损上加一个常数。因此,你可能在入场下方的支撑区域加上某个常数的位置设止损。
时间止损(Time Stops)#
许多交易者和投资者说,如果一个头寸没有很快朝有利方向运动,那么它很可能不会。因此,另一种常见的止损方法是时间止损(Time Stop)。时间止损简单地在固定时间后将你带出头寸,如果你没有获利(或获利超过某个任意水平)。
一位伟大的交易者说,他把交易中的每一天都当作全新的一天。如果他无法在那一天证明进入那笔交易的合理性,他就简单地平仓。这实际上就是时间止损。
选择使用时间止损是非常个人化的。如果你是长期交易者,没有办法在你的大预期行情突然发生时重新进入市场,那就不要用。如果你在退出一个头寸后很难重新入场,也不要用。然而,如果你喜欢短期交易,那么时间止损可能是你武器库中的一个极好补充。
然而,在使用时间止损之前,在你的方法论框架内检查它们的有效性。例如,如果你决定使用3天时间止损,确定这种止损的有效性。一个头寸有多少次在3天内无所作为然后起飞?如果你发现足够多的例子表明你可能错过一次大行情,那就避免这种止损。然而,如果你发现它们只是更快地截断了你的亏损,那么一定要把它们包括进来。
自由裁量和心理止损(Discretionary and Psychological Stops)#
如果你对市场有良好的直觉,那么你也可以考虑自由裁量止损(Discretionary Stops)——其中一种可能是时间止损。许多最好的专业交易者使用自由裁量止损,但我不建议业余或初学者交易者使用。
相比之下,心理止损(Psychological Stop)对大多数市场参与者来说都很适用。除非你是为了长期持有而进入市场,即你从未计划卖出,否则你应该考虑心理止损。长期趋势跟踪者也可能有这种止损的问题,因为一笔好交易可以赚到一整年的交易利润。除非你的心理素质非常好,否则当大行情来临时,你可能会决定是时候休假了或使用心理止损。
有一些时间段,你交易中最重要的因素——你这个人——远未达到100%。这些时候你应该考虑退出市场。几乎可以预见灾难的时候包括:(1) 当你正在经历离婚或与重要的人分离时,(2) 当你生活中一个重要的人去世或住院时,(3) 当孩子出生时,(4) 当你搬家或搬办公室时,(5) 当你心理疲惫或倦怠时,以及 (6) 当你对市场如此兴奋以至于你看到你的头寸一夜翻倍——即使它还没动。这些时候你可能应该关闭所有活跃头寸。
你旅行时也可以考虑使用心理止损。例如,如果你去度假,让假期成为远离市场的时间,平掉所有头寸。当你出差不能正常跟踪市场时,我建议也平掉所有头寸。这些心理止损是你能拥有的最重要的止损之一。我强烈建议你开始使用它们。
总结:保护资本#
你的保护性止损就像一个红灯。你可以闯过去,但你不太可能安全地做到。
你的保护性止损有两个主要功能:(1) 它设定了你的头寸可能承受的最大损失(R),(2) 它设定了衡量后续收益的基准。
你作为交易者或投资者的主要工作应该是制定一个计划,让你获得R——你的初始风险——的大倍数利润。
考虑在设置止损时超越噪声。这可以通过将止损设为几倍ATR、使用标准差止损或确定MAE并超越它来实现。
紧止损具有创造大R倍数赢家和最小化亏损的优势。然而,它们的劣势是降低了可靠性并大幅增加了交易成本。因此,你可能只在真正计划好入场的情况下才使用紧止损。
其他类型的止损包括美元止损、百分比回调止损、波动率止损、通道突破止损、移动平均线止损、支撑和阻力止损、时间止损和自由裁量止损。每种都有其特定的优势,选择适合你的止损是设计适合你的交易系统工作的一部分。
常用系统使用的止损#
股票市场系统#
William O'Neil的CANSLIM方法#
William O'Neil不提倡与市场相关的止损,而是认为你不应该让任何一只股票对你不利超过7-8%。这是前面讨论的"百分比回调"止损的一个版本。本质上,O'Neil的7-8%指的是股票价格的7-8%回调——与你的权益无关。因此,如果你以20美元买入一只股票,你不应该让它对你不利超过20美元的7-8%,即1.40到1.60美元。如果你以100美元买入一只股票,那么你不应该让它对你不利超过7到8美元。O'Neil提醒说,7-8%应该是你能容忍的最大亏损。他实际上建议你的所有亏损的总体平均值应该在5%到6%左右。
虽然O'Neil的指南是推荐股票交易方法的人中提供的一些最好的指南,在我看来它们可以改进。使用基于市场的止损会好得多。使用O'Neil系统确定你的MAE。这可能应该针对各种价格范围来计算。如果你发现低价股(即25美元以下)如果购买正确很少对你不利超过1美元,那么你的止损可能是1美元。你可能发现即使是100美元的股票如果购买正确也很少对你不利超过2美元。如果是这样的话,那么你在高价股上获得大R收益的潜力将是巨大的。
由于O'Neil建议你在市场突破底部时入场,你可能应该在它返回底部时——或者至少在它跌到底部时——退出。另一个可能的出场是如果它对你不利超过三倍的平均每日价格波动率就平仓。
Warren Buffett的投资方法#
根据大多数关于他的书籍,Warren Buffett认为他的大部分持仓都是终身持仓。他认为他的回报在长期内将足够大,能够经受住市场的心理起伏。此外,他没有欲望支付进出市场的交易成本——更不用说税务后果了。因此,Warren Buffett认为他的主要工作是购买他愿意永远持有的公司。因此,Warren Buffett似乎没有任何保护性止损:
Motley Fool愚人四方法#
这种方法也没有真正的保护性止损,除了每年在周年日期重新评估投资组合。由于高收益率方法通常只对非常受尊重的高市值股票(如道琼斯30种工业股)有效,这些股票出现严重问题的可能性很小。
然而,当你研究这种方法时,你会发现大多数时候的季度回报是因为一两只真正跑赢的四只股票的表现。然而,经常有一只股票会大幅下跌。因此,在我看来,这种方法可以通过添加止损来改进。比较这种方法中亏损年份和盈利年份的表现。你在盈利年份最多亏损多少?你在亏损年份亏损多少?换句话说,确定这种方法的MAE。你可能会发现MAE方法对盈利年份的下行风险影响很小,但能限制亏损年份的下行风险。
期货市场系统#
Kaufman自适应移动平均线方法#
Kaufman在讨论止损的性质时提出了一个有趣的观察。他说,对你不利的不规则价格运动的大小乘以该运动可能发生的次数总是大约相同的。例如,你可能有20次5个点的运动、10次10个点的运动和5次20个点的运动。所有这些加起来将是100个点的亏损加上滑点和交易成本。因此,他认为较大的止损通常更好,因为它们最小化了交易成本。
当Kaufman在他的书中测试一个系统时,他只使用了几个关于止损的简单想法。首先,如果亏损超过预设百分比水平,一笔交易在收盘时出场。这很像O'Neil的概念。其次,当给出反转信号时一笔交易出场,包括交易正在亏损时。
在我看来,本章讨论的许多概念将极大地改善自适应移动平均线系统。例如,考虑使用波动率止损、MAE止损或标准差止损。
Gallacher的基本面交易#
如果你回忆第18章(注:原文此处有误,应为第7章),Gallacher是一个基本面交易者。他使用基本面来交易商品,当基本面设置条件暗示市场将朝特定方向运动时,在10日通道突破时入场市场。他的止损很简单。它是一个反向的10日通道突破。
虽然Gallacher交易背后的许多想法非常合理,但在我看来,本书的读者会发现本书中推荐的许多止损方法可以极大地改进这种简单的交易方法。
Ken Roberts的1-2-3方法论#
记住,Roberts的设置条件是市场形成9个月的高点或低点,然后形成1-2-3模式。入场信号是当市场创出与旧高点或低点相反方向的新价格极值时——换句话说,当市场再次通过1-2-3模式的点2时你入场。止损就是将止损设在图表上的合理位置——刚好在点3之外。
再次说明,在我看来,这种方法的用户使用基于统计极值的止损会好得多。几个这样的止损可能包括:(1) 三倍ATR,(2) ATR加三倍ATR标准差,(3) 标准差止损,或 (4) 对这个特定情况的MAE估计并将止损设在稍微超出它的位置。
注释#
由于即使是折扣股票经纪人也收取非常高的佣金,这种交易很困难。然而,折扣互联网交易已经改变了这一点。
证券交易所通过只在50%的保证金水平上发出追加保证金通知并告诉人们他们可能全部亏损来促进这一点。此外,他们这样做是有道理的,因为大多数人没有交易计划,而且在心理上注定要亏损。
由J. Wells Wilder在《New Concepts in Technical Trading Systems》中建议。参见附录I中的推荐阅读书目。
Sweeney,《Campaign Trading》。参见附录I中的推荐阅读书目。
参见《Campaign Trading》了解更多关于MAE的细节。
如果滑点和佣金是每笔交易100美元,你必须从1,500美元利润中减去600美元。这基本上使你的20R利润现在看起来像9R利润。这就是为什么短期交易者必须始终考虑交易成本因素。它可能是影响短期成功的最主要因素。
标准差止损是Cynthia A. Kase的版权指标。
LeBeau和Lucas对这个话题有出色的讨论。参见附录I中的推荐阅读书目。
W. Buffett,引自Jeremy Gain在《Fortune》中的文章"The Bull Market's Biggest Winners",《Fortune》,1983年8月8日,第36页。
使用这种策略你不会亏损全部资金,但如果一次重大熊市开始,你可能在短时间内轻松亏损30%或更多。