逐年回顾#
在撰写我的第一本书《跟随趋势》(Following the Trend)——一本关于趋势跟踪期货策略的书时,我曾纠结于如何最好地传达作为一名专业资产经理的真实体验。仅仅展示一些模拟统计数据和长期业绩图表,并不能真正反映日复一日的挣扎。很多时候,从几十年的视角来看,一个策略可能看起来很出色,但在现实中执行起来却可能非常艰难,甚至不可能。只有当众所周知的"轮胎碰到路面"时,我们才能真正发现什么有效、什么无效。
我在这本书中的解决方案是写一个庞大的章节,逐年解释该交易策略在过去的表现。我本无意让这一章占据全书的主导地位,但结果就是这样。最终,这一章占了全书近三分之一的篇幅。这让我犹豫是否真的应该把它放进去。就我个人而言,我认为这是那本书中迄今为止最重要的部分。这一章解释了那些艰难的部分——真正经历25%回撤(drawdown)时的感受:客户撤资、收入暴跌、怀疑业务是否已经终结。这些情况总会出现。只有当你完全理解自己的交易方法及其在困难情况下的表现时,你才能有足够的信心度过艰难时期。
我担心读者会把逐年回顾章节看作是凑页数的内容。事实证明,我低估了我的读者。关于那本书,我收到的最普遍的反馈就是人们从这一章中学到了多少东西——这一章如何带来了真实感,并解释了那些通常被一笔带过的事情。
由于这是我上一本书中非常受欢迎的部分,我将在这里尝试做同样的事情。
1999#
那是1999年1月。互联网是宇宙的中心。电子邮件提供了一种全新的避免人际接触的方式。利润是失败者才关心的事。信息淘金热正在上演,根本没有时间去理会那些老旧的会计概念。
在90年代末的疯狂中,我们正式上线了全新的动量策略(momentum strategy)。这是一个推出此类策略的好时机——至少从募资的角度来看是这样。经历了绝对惊人的十年后,每个人都很富有。过去十年也教会了我们:你只需要买入那些在涨的东西。不用担心收入、利润,甚至现金流。这是一个非常特殊的时代。疯子显然已经接管了疯人院,穿警卫制服得不到任何好处。如果有一个时刻没人会质疑股票动量策略,那就是现在了。
如果你当时没有活跃交易,就很难理解这种疯狂的程度。任何与"IT"、"互联网"、"万维网"和".com"这些神奇词汇哪怕只有一点关联的股票,估值都高得离谱,完全不管它们是否盈利,甚至不管它们是否有任何现实的盈利前景。
当时的市场显然对这些公司一无所知。现在看得很清楚,但在当时远非如此。买入估值极高、亏损公司的股票,其理由是:也许别人能看到价值,如果我不买,别人也会买。也许很快会有某个能看到巨大利润潜力的人来收购——这种潜力肯定藏在某处。
我们都在买郁金香球茎这一事实,当时并没有多少人意识到。然而事后,大多数人的记忆却截然不同。实际上,这对我们开始旅程来说是一个非常有利的年份。首先,因为有人在这个时期启动这样的策略是非常合理的——在当时市场条件下,这完全说得通。第二个好理由是,看看它如何处理过渡期。90年代派对的宿醉非常严重,且持续了很久。还有什么比在派对期间启动、看看它如何应对不可避免的崩盘更好的动量策略测试呢?
我们在1998年新年派对后不久启动投资组合。运行计算、处理数据、对股票排名、构建投资组合——正如前几章所述。指数给了我们绿灯信号,价格远高于200日移动平均线(moving average)。虽然在激动人心的1998年(当时俄罗斯和几位诺贝尔奖得主扮演了主角)曾短暂跌破均线,但市场迅速恢复。
初始投资组合的构建方法是:制作一个按波动率调整动量(volatility adjusted momentum)对所有股票排名的表格,计算目标权重及前几章描述的所有其他分析指标,然后从排名最高开始买入,直到现金用尽。表13-12显示了结果。
表13-12 1999年初投资组合
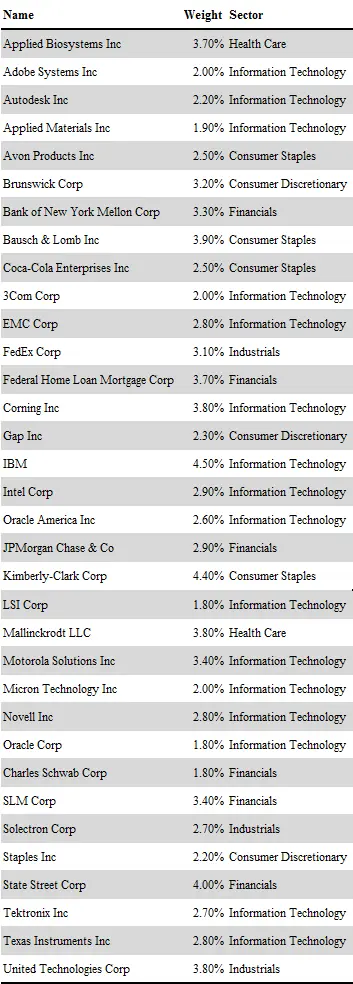
毫不意外,我们的初始投资组合严重超配科技股。这是当时涨幅最大的板块,因此许多排名最高的股票都来自这个群体。这里没有行业配置(sector allocation)约束——我们只是从排名列表顶部买入,不管它们属于什么行业。
最终我们的配置是:42% IT股、19% 金融、13% 日常消费、10% 工业、8% 可选消费和8% 医疗保健。公用事业、电信、能源或材料股没有买入。这与指数的特征截然不同。
投资组合中有不少股票。34只股票通常超过了分散化所需的数量。之所以有这么多股票,是因为我们面对的是波动性极高的市场——其中大部分是超高波动的科技股。回想一下仓位管理(position sizing)是如何进行的。具体细节在前面的章节中已经解释过。股票波动率越高,我们分配的资金就越少。这是专业资产经理中常见的做法,确保每项投资承担大致相等的风险,而不是让波动率失控。
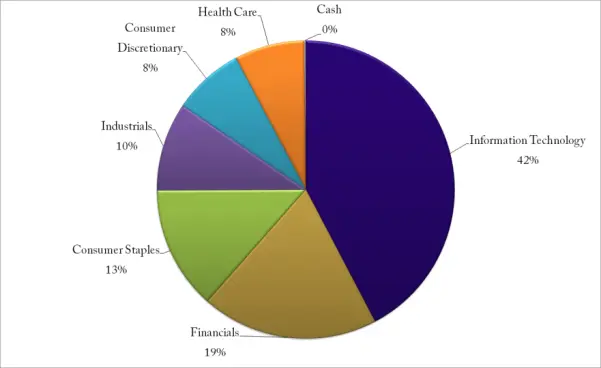
图13-28 1999年初始行业配置
这一年开局相当缓慢。在第一季度,交易结果与指数非常接近。即使在4月份短暂取得超额收益(outperformance)之后,结果仍然紧贴指数。由于指数整体在上涨,这本身不构成问题。跑赢固然好,但我们大多数人更关心绝对收益。虽然整体是正收益,但截至9月,这是出奇无聊的一年。相比于大家在90年代已经习惯的狂奔式市场,第三季度末仅有20%的收益感觉远远不够。长期牛市(bull market)会惯坏任何人。
然而到了9月,市场开始让许多人担忧。已经有几个月没有创出新高了,这相当不寻常。标普500指数缓慢地、越来越靠近200日移动平均线,然后在9月最终跌穿。
记住,这个穿越本身不会触发任何操作。但是,当指数低于移动平均线时,我们不允许买入任何新头寸。随着定期投资组合再平衡(rebalancing)中卖出股票,它们没有被替换。这使得我们在1999年末的现金头寸缓慢增加。
你可以在图13-29中看到现金从10月开始积累,当时指数跌到了水位线以下。现金百分比以填充区域显示,使用右轴。通常会有少量现金闲置——如果没有足够的流动性来买入一整份头寸,我们就以现金形式保留。可以将其视为舍入误差。
注意图中指数在9月跌穿长期移动平均线,以及此后现金如何缓慢积累。在定期再平衡任务中退出的头寸,只要指数仍低于移动平均线,就不会被替换。这是该策略的一个关键特征,意味着我们将自动从潜在熊市(bear market)中退出。
到了10月下旬,我们持有约一半的现金,当年的表现与基准(benchmark)大致持平。到目前为止,看起来并不令人印象深刻。如果你在1999年初启动了该策略,你很可能会想放弃,或者至少修改规则。在一年的大部分时间里,你做了这么多工作,却没有什么可展示的。当然,我们有利润,但被动指数投资者也有。
但随后,就在11月开始之前,发生了一些事情。首先是指数重新回升到移动平均线之上,给了我们买入的绿灯信号。这通常是一个非常可怕的时刻。我们刚刚平掉了大部分头寸,市场看起来越来越疲惫,潜在的熊市正在逼近,而我们却要买入一个满仓的投资组合。
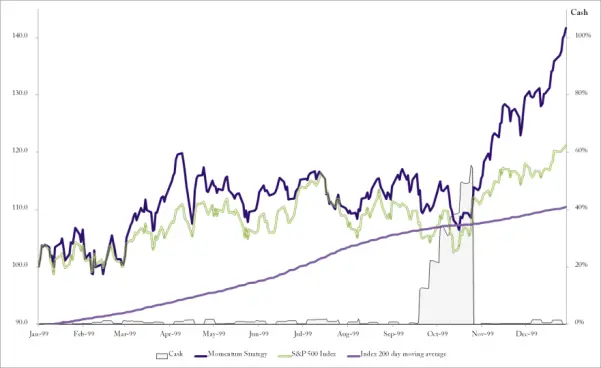
图13-29 1999年表现
没错,我们就是这么做的。我们重新制作排名列表,从顶部开始买入,直到现金用尽。当趋势信号在10月的最后一天变绿时,我们从排名列表顶部买入了19个新头寸。
这个新重建的投资组合随后突然大幅上涨。指数恢复得不错,但我们的股票表现好得多。指数全年收涨+20%,而年末这波不可思议的涨势将我们的投资组合推到了全年超过40%的收益。那些可能在10月徘徊不去的疑虑,终于可以放下了。
有多只股票推动了年末戏剧性的业绩飙升。其中之一是Enterasys Networks,如图13-30所示。这是一个你希望看到的完美例子。股价已经上涨了几个月,在同侪中排名很高。排名列表中的位置显示在底部面板中——数字越小意味着动量排名越好。在10月29日的再平衡中,一切就绪,我们以约80.50美元的价格买入这只股票。这只股票不等人,立即起飞。价格一路加速上涨,当达到约200美元水平时,出现了一个大幅跳空缺口,随后盘整。
还记得我们在策略中有那个缺口过滤器(gap filter)吗?在再平衡过程中,任何近期缺口超过15%的股票都会被自动取消资格,即使缺口对我们有利。在这个案例中,这意味着我们在下一次再平衡中卖出这只股票。事实证明,那是一个完美的卖出点。要是每笔交易都这么棒就好了。
表13-13 1999年业绩
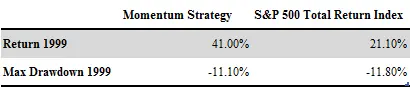
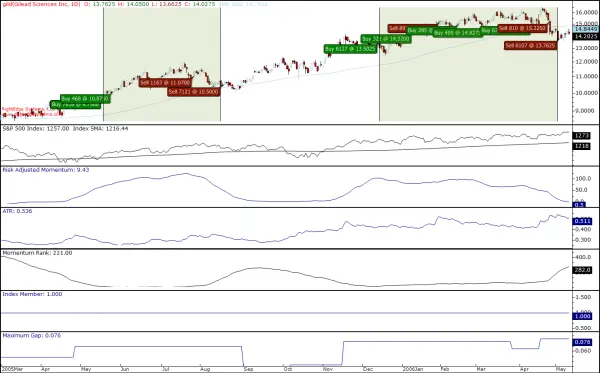
图13-30 Enterasys Networks
2000#
当我们进入2000年时,没有任何真正的市场反转迹象。我们身后是一个持续了非常久的牛市,没有理由认为它会很快结束。指数略有放缓,我们越来越接近200日移动平均线。但这以前也发生过,本身并不太令人担忧。
因此,我们全仓进入新千年。投资组合仍然严重超配IT股,一半的价值配置在这个板块。其余部分分散在多个板块中,权重最大的是医疗保健。凭借对IT股在新十年遭遇的后见之明,这个初始配置看起来相当不祥。今年我们会看到投资组合崩盘吗?
表13-14 2000年初投资组合
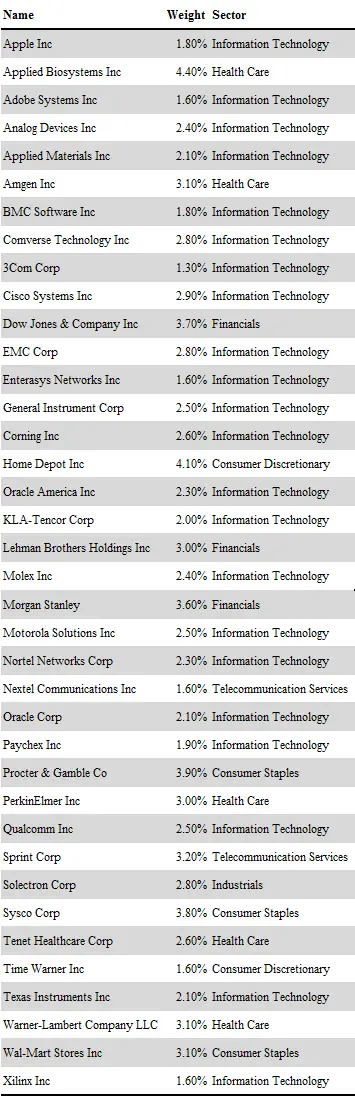
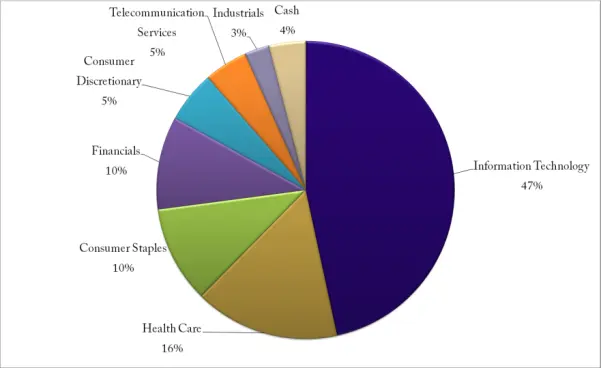
图13-31 2000年初始行业配置
这一年以相当令人担忧的波动开始。在新年的前三个交易日,标普500指数下跌了近7%,我们的动量策略损失了8%。这相当剧烈,如果你是在今年而不是去年启动该策略,在第一周后认输也是情有可原的。不要低估这些回撤的影响。回顾一条15年的模拟权益曲线,说这些小波动无关紧要,这很容易。但当你用真金白银交易、看到真实亏损时,情况就完全不同了。当你看着那些长期模拟时,你知道故事的结局。当你身处真实情况中时,你一无所知。你只知道,本周结束前你可能还会再亏8%。也许接下来是更糟的一周。问题在于,这种情况远比人们想象的更为常见。
这就是为什么这一章被收录在本书中。目的是展示这些问题,让你为可能发生的情况做好准备。在头三天亏掉8%之后,任何人都会很想覆盖规则,甚至完全关闭整个策略。
不过,这一次结果还算不错。头几周投资组合的波动性巨大,但到了第二周,我们已经回到了零线。混乱的市场状况又持续了几周,我们的盈亏出现了大幅波动。然而到了2月,动量策略真正起飞了。
多只股票开始向上猛涨,迅速积累利润。到第一季度末,投资组合当年的回报已超过15%。突然间,没人记得我们是以-8%开局的了。当你在年初就看到如此惊人的回报时,你自然会开始计算年底的结果,假设全年都能获得同样的表现。三个月15%意味着一年75%。是的,不是笔误——不是45%,而是75%,即1.15^4^。这种计算非常诱人,但也相当危险。这种情况极不可能发生,只会让你的预期变得非常不切实际。
如图13-32所示,今年出色的业绩并没有持续很久。随着IT股开始下跌,市场突然开始担心"利润"等过时的概念,我们的投资组合迅速下滑。到了4月,我们再次被带回到那个曾经遥远的零线。
注意从3月开始现金是如何积累的。到5月,我们已经清算了超过30%的投资组合。股票开始全面下跌,突然间没有多少符合条件的候选股票了。大多数股票的交易价格低于其100日移动平均线,因此被取消买入资格。许多股票单日波动超过15%,也从候选名单中排除了自己。
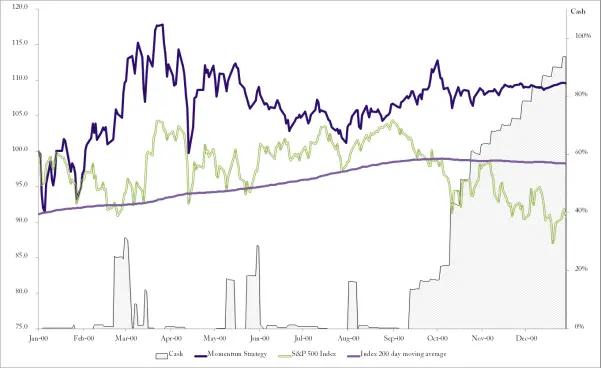
图13-32 2000年表现
在那之后,一年中的大部分时间都在横盘。我们在夏季开始重新建立投资组合,因为指数略微回升,有更多股票可供买入。但这一次,行业配置看起来截然不同。年初的时候,IT股主导了排名列表。然而到2000年中,这些股票遭受重创,更传统的公司类型开始重新看起来不错——尽管它们实际上在盈利。
在此期间建立的投资组合IT股占比很低,但其他方面相当均衡。可选消费、日常消费、能源、工业、金融和材料都有代表。这也是我们在今年晚些时候表现出超额收益的原因。
市场在2000年底开始快速下跌,但下跌主要由科技股引领。由于我们已经接近零暴露于这一主题,我们没有承受指数那样的损失——但也没有真正赚到什么。
每次再平衡时,都有一些股票退出投资组合。由于指数现在处于水位线以下,无法进行新的买入,我们的现金持有量不断增加。到年底,我们几乎全是现金。
经过非常艰难的一年,我们最终取得了近10%的正收益,而指数则损失了大约相同的幅度。以区区10%收场可能看起来像是失败,但这实际上是非常可观的回报,尤其是在这样艰难的一年。请记住,我们这里使用的是广泛的标普500指数作为基准。当时大多数人仍然持有他们的IT股,而那些股票遭受的损失远不止10%。
图13-33中的摩托罗拉(Motorola)交易展示了我们在1999年末强劲上涨后买入这只股票的过程。我们在1999年12月买入,头几个月看起来一切顺利。当股票在3月开始下跌时,我们跟随它下跌,直到它跌破100日移动平均线。这就是我们的退出信号,我们由此离场。事实证明,这次我们很幸运,因为几天后它就出现了一个大幅向下跳空缺口。
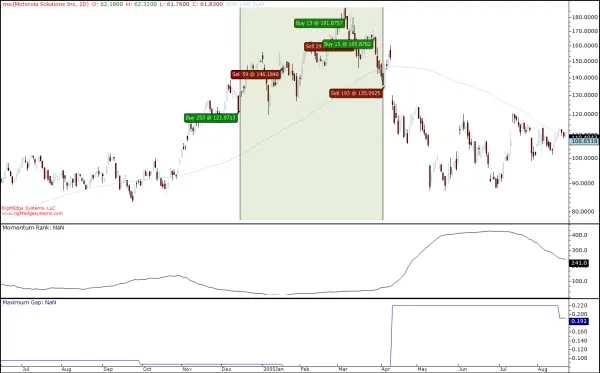
图13-33 Motorola
如果你仔细观察中间面板的动量排名,你会发现在股票跌破移动平均线的同时,它的排名也达到了临界水平。所以在这个具体案例中,无论是移动平均线规则还是排名规则,我们都会退出。注意我们是如何在回调时平仓的。退出几天后,这很可能感觉像是一个很糟糕的主意——价格立即跳涨,甚至弹到了移动平均线之上。然后,就在你恨不得用头砸键盘后悔卖出太早的时候,这只股票出人意料地向下跳空22%。
你永远不会在最好的位置入场,也永远不会在最好的位置离场。但好消息是,你根本不需要这样。像这样的动量策略不需要精确择时就能运作得很好。
我们现在大部分是现金,但从1999年初开始,我们已经领先了指数一个安全的优势。图13-34展示了我们的动量策略与标普500全收益指数从开始以来的发展对比。我们经历了缓慢的一年,但到目前为止一切顺利。
表13-15 2000年业绩
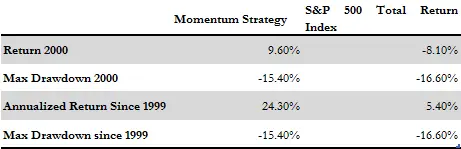
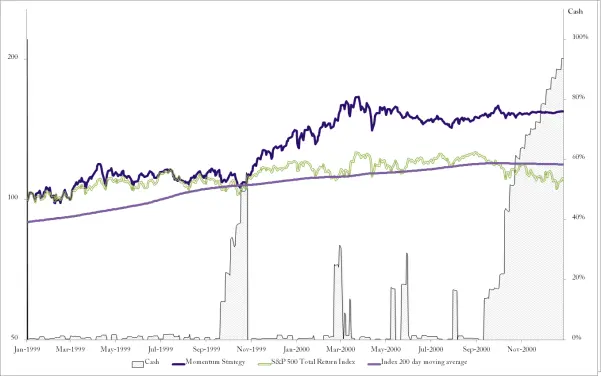
图13-34 1999-2000年表现
2001#
进入2001年,我们意外地顺利完成了市场退出。今年开始时,我们只持有两只股票——两个勇敢的士兵在上半年的冲击中幸存下来。这意味着我们几乎全部以现金形式开始这一年。United Health Group和Entergy Corp撑过了新年庆祝活动,但到了1月中旬它们也被卖掉了。在那之后,全年没有进行任何交易。
表13-16 2001年初投资组合
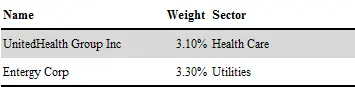
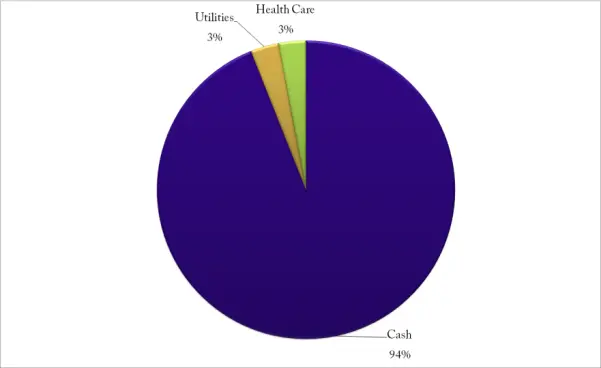
图13-35 2001年初始行业配置
虽然这一年对大多数人来说非常戏剧性,但就我们的策略而言,这是非常无聊的一年。我们在1月份损失了不到1%,然后仅有的两只股票也被平仓了。在那之后,我们完全持平。这再一次说明了理论容易、现实困难的问题。回顾一条长长的业绩记录,这一年远离市场完全合理。但在现实中,大多数人会非常想交易。
有人可能会问,为什么我们在这样的年份不做空(short)?为什么不找那些跌幅最大的股票做空?一个反向的动量方法。答案很简单:这种策略成功的概率非常低。做空比看起来要困难和危险得多。很少有人通过做空股票赚钱。
那些在过去一个月持续下跌的股票可能会突然大幅上涨。熊市中波动率扩张的倾向要高得多。不要受诱惑去交易这样的市场。不要买入股票,也不要卖空它们。外面正在大屠杀,你的任务是生存下来。以后会有获利的机会,但现在不是时候。
如果你在寻找刺激,你很可能得到它。但那些寻找刺激的人不太可能找到利润。学会何时按兵不动、将风险降至最低,是成为投资专业人士的关键部分。
图13-37展示了我们在2011年初(原文如此——应为2001年)幸存的一只股票的表现。United Health Group在下跌市场中表现得相当出色。在价格面板下方,你可以看到指数本身在持续下跌。很少有股票能在市场如此下跌时继续上涨。
即使是这只惊人的强势股也在2000年12月开始下跌,到2001年初再平衡时,它的交易价格低于100日移动平均线。这是我们的退出信号,该卖出了。由于指数本身明显处于熊市模式,我们不再替换它——1月底之前,我们手里只有现金了。
表13-17 2001年业绩
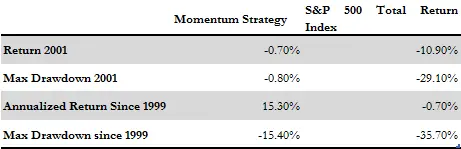
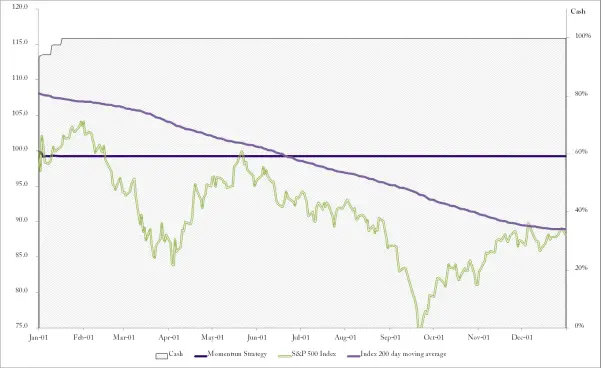
图13-36 2001年表现
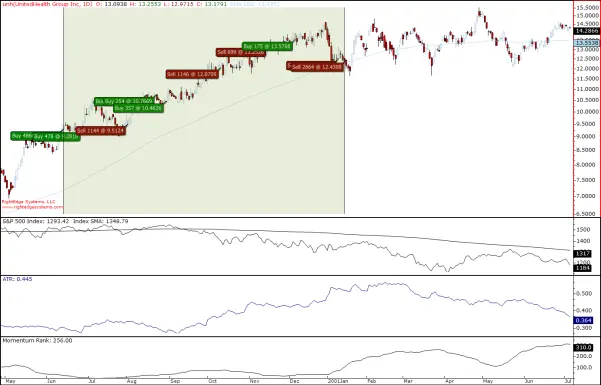
图13-37 United Health Group
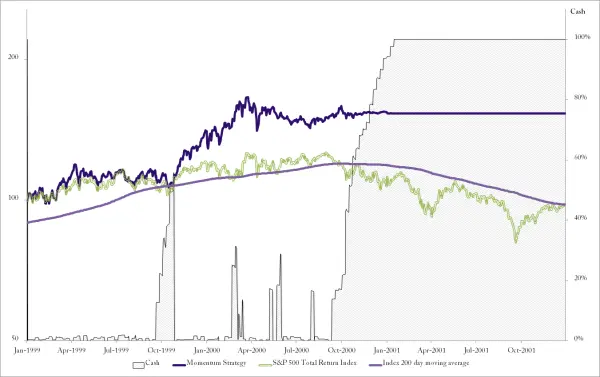
图13-38 1999-2001年表现
2002#
进入2002年,我们持有的股票数为零。整个投资组合都是可靠的现金。在此背景下,需要理解的是,在这些情况下,现金绝不应该以真正的现金形式持有。这只是一种表达方式。我不仅是指你不应该把投资组合放在实物美钞中、锁在铐在手腕上的银色公文包里——你也不应该把这笔现金放在银行账户里。
现金的问题在于,即使放在银行账户里,它也是不安全的。如果你的银行或经纪商突然倒闭,现金就是问题所在——至少如果你的现金持有量超过政府的存款保障额度。早在2002年,许多人可能仍然认为银行不会倒闭,但最近几年已经教会了我们不同的道理。如果你的银行或经纪商像渡渡鸟一样灭绝了,你很可能能拿回所有的证券——至少在经历一些延迟和可能的法律斗争之后,你仍然有可能拿回。证券是以你的名义注册的,与任何潜在的破产债权是分离的。而另一方面,现金在你银行或经纪商倒闭的那一刻就灰飞烟灭了。
你在现实中做的是将多余现金投入货币市场工具甚至国债,具体取决于你预计将其以"现金"形式持有多久。这只是常识。
虽然2002年的交易活动不多,但我们经历了一个有趣的阶段。并不是全年都保持流动性。3月份,指数像潜望镜一样升到水位线以上,当它高于200日移动平均线时,我们当然必须开始买入。
这里的投资组合表格并非来自2002年初——那将是一个空表格,看起来相当愚蠢,不是吗?不,表13-18显示的是我们在2002年3月指数开始真正好转时买入的股票列表。
表13-18 2002年3月投资组合
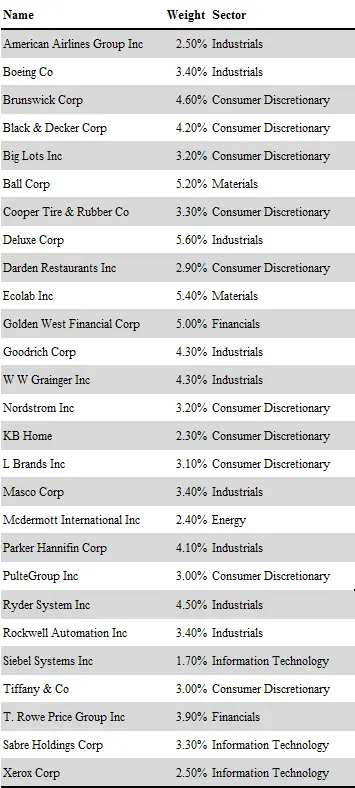
这个投资组合权重较大的是工业和可选消费股。科技股仍未得到市场的原谅,我们只持有8%。考虑到市场条件,这似乎是一个合理的投资组合。它不是一个非常激进的姿态,但也不全是防御性的公用事业和日常消费股。
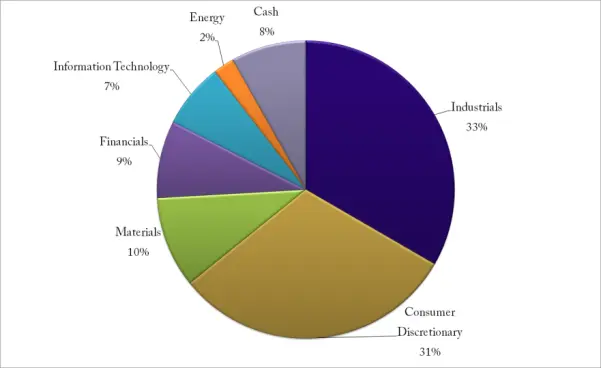
图13-39 2002年3月行业配置
这是一个不错的尝试,但不幸失败了。指数在移动平均线上方停留的时间不长。仅仅几周后,指数就与均线告别,两者在当年剩余时间里几乎没有再见面。
结果,我们的投资组合通过再平衡过程被逐步削减。指数下跌的最大受害者是科技板块,而我们的股票实际上表现并不差。退出过程如此漫长,证明了它们在巨大的市场压力下表现得多么坚挺。我们持续缓慢地卖出股票——当它们跌破移动平均线、出现过大缺口或未能满足其他标准时。一直到7月,我们才再次回到全现金投资组合。
当年的表现相当无聊,尽管我们在熊市中期买入了一个满仓的投资组合。总的来说,我们最终亏损了约3%,而指数亏损了高达22%。
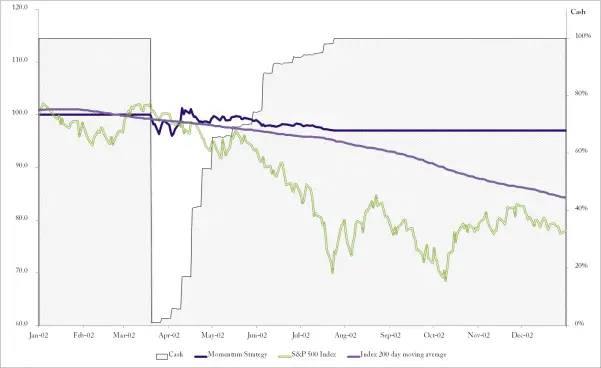
图13-40 2002年表现
又是一年基本按兵不动,但请记住,相对于大多数人来说,这个表现已经非常好了。在市场混乱时只亏损几个百分点,没什么可羞愧的。
图13-41中发生的事情,或多或少与2002年买入的所有股票一样。熊市开始放缓,指数横盘时间足够长,以至于短暂地向上突破了长期移动平均线。这给了我们买入新股票的绿灯信号,我们也确实买了。
这些股票——本例中的波音(Boeing)——也出现了不错的复苏,开始重新看起来具有建设性。我们在3月买入,到4月中旬就已经离场了。指数的下一轮抛售很快就开始了,事后看来,这次入场的时机非常糟糕。嗯,你不可能每笔交易都赢。
四年之后,我们得到了一条相当奇特的业绩曲线,如图13-42所示。起初一切看起来都很好——我们早期取得了强劲的回报,相对指数有显著的超额收益。但一旦熊市开始,我们就进入了现金,并且几乎整个时间都保持在现金状态。
表13-19 2002年业绩
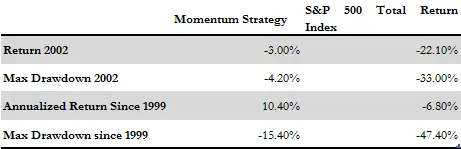
现在我们有了两年几乎什么都没做、只是持有现金的经历。这是什么策略?
我知道这很难做到。大多数交易者都在寻找刺激,手指很痒。你看着市场下跌,想要跳进去——要么卖空,要么买入便宜货。相信我,在这种市场条件下,这是一个非常糟糕的主意。很少有人能在这种情况下从股市中赚钱。哦,事后每个人都知道应该怎么做。但在现实中,这是非常危险的时期,如果你能在其他人都亏钱的时候简单地保住你的资本,你最终会遥遥领先。
现在不是承担风险的时候。坐稳,坚持住。
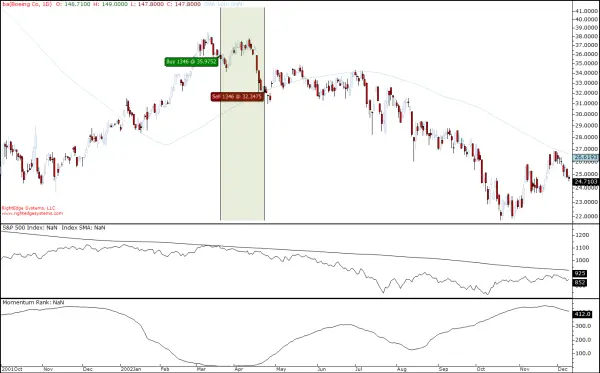
图13-41 Boeing
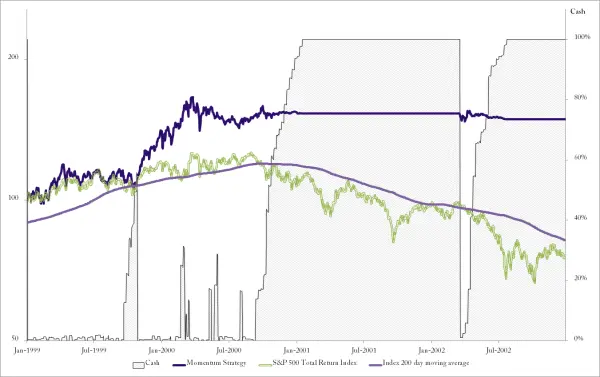
图13-42 1999-2002年表现
2003#
在经历了艰难的两年之后,大多数股票动量交易者已经退出了游戏。对于过去两年,我们能说的最好情况是:我们没有亏太多钱,而大多数其他人亏了。还有一种策略本可以表现得同样好,那就是"干脆远离"。要让我们的动量策略有意义,我们需要尽快看到一些回报。在熊市中击败指数很简单——我们需要看看它在情况好转时表现如何。
2003年初,我们的投资组合与进入前一年时完全相同——也就是说,我们没有持有一股股票。头几个月,这感觉像是一个非常好的主意。到3月初,市场下跌了10%,而我们仍然持平。但随后市场开始上涨,快速上涨,而我们没有参与。不过不用担心,移动平均线正在快速逼近。终于在4月,指数给了我们绿灯信号,开始建立新的投资组合。
表13-20展示了我们当时买入的股票。总的来说,这是一个相当均衡的投资组合,但明显超配医疗保健。虽然这个投资组合在一年中有所变化,但它展现出了非常有趣的表现。
表13-20 2003年4月投资组合
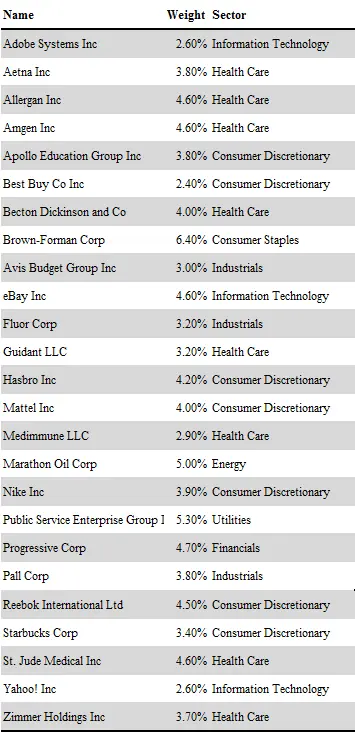
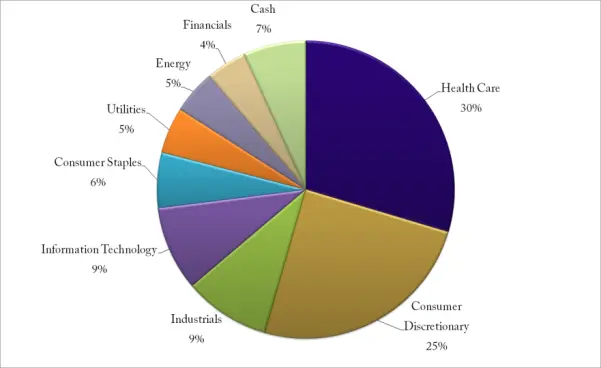
图13-43 2003年4月行业配置
与去年不同的是,这次当指数突破移动平均线后,它持续发力。穿越发生在4月中旬,此后指数与移动平均线的距离不断扩大。我们的动量策略也表现得相当不错。起初它只是复制了指数的表现,与之并驾齐驱了几个月。指数上涨良好,因此在此阶段复制指数表现完全没问题。
然后在夏末,我们的股票开始加速。那时,我们当年已经有20%的利润,但这还不够。多年来第一次,市场重新出现了乐观情绪。人们买股票就像它们即将绝版一样。这正是动量投资大放异彩的环境。
指数被远远甩在身后——虽然它以非常可观的+28%收官,但我们兑现了高达+42%的收益。相当不错。当然,除非你在此前几年平庸表现后就放弃了交易。
这一年我们打出了不少全垒打。在图13-45中,你可以看到2003年6月买入Sanmina后发生的事情。在2004年初卖出之前,它为我们翻了一倍多。也请注意图中显示的所有沿途交易。你现在应该已经习惯了看到这些——所有这些交易都是为补偿波动率变化而进行的小规模再平衡。这些交易都是为了保持风险恒定,因为头寸风险总是在变化。
这正是我们希望在动量策略中看到的交易类型。在一个好年份,我们会得到几只这样的顶级表现股。
在2002年底,看起来我们的整个策略就是持有现金——当时我们有两年几乎持平的表现。经过这一年,长期策略的运作方式应该很清楚了。没有清晰的市场进出规则,你既会在熊市中亏损过多,又会错过不可避免的复苏反弹。
表13-21 2003年业绩
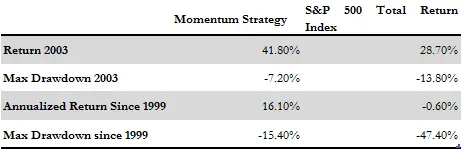
我们的入场时机非常好,随着市场复苏,我们处于正确的板块和正确的股票中。五年之后,我们可以展示相对于市场的非常显著的超额收益和非常强劲的绝对回报。
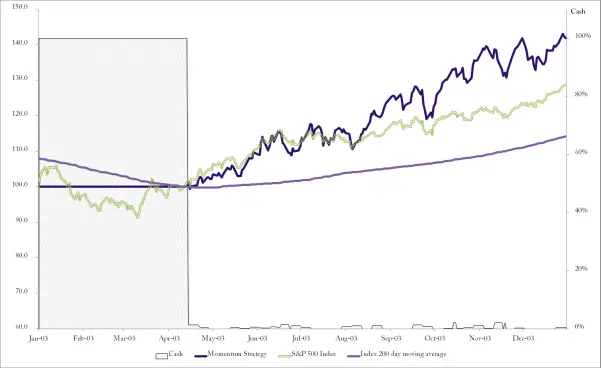
图13-44 2003年表现
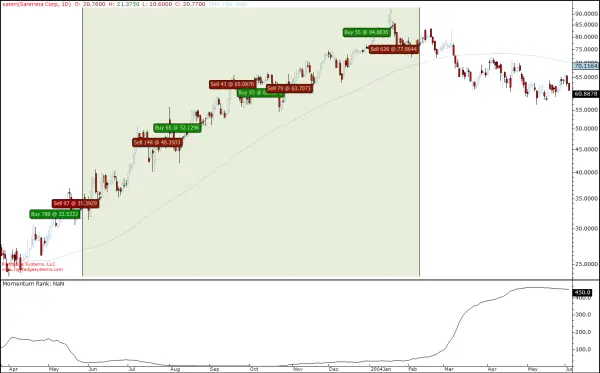
图13-45 Sanmina Corp
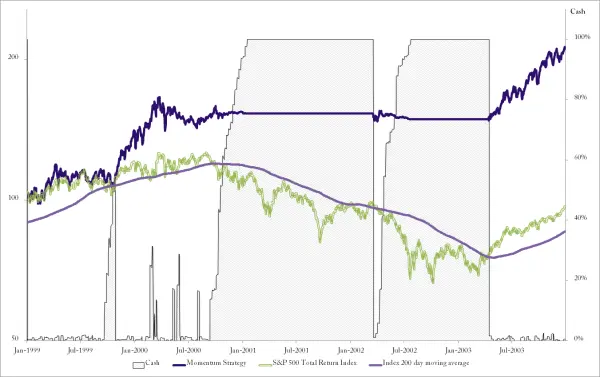
图13-46 1999-2003年表现
2004#
终于,我们有了一个相对正常的新年开局。2004年1月,互联网泡沫崩盘早已被遗忘,涨势正在继续。我们刚刚经历了超过半年的出色表现,市场似乎不打算停止上涨。新年伊始,我们拥有一个非常广泛的投资组合,包含27只股票,覆盖除金融外的所有板块。现在,我们甚至重新回到了科技股,配置了28%。去年我们获得了超额收益,因此士气高昂,我们全仓出发。
表13-22 2004年初投资组合
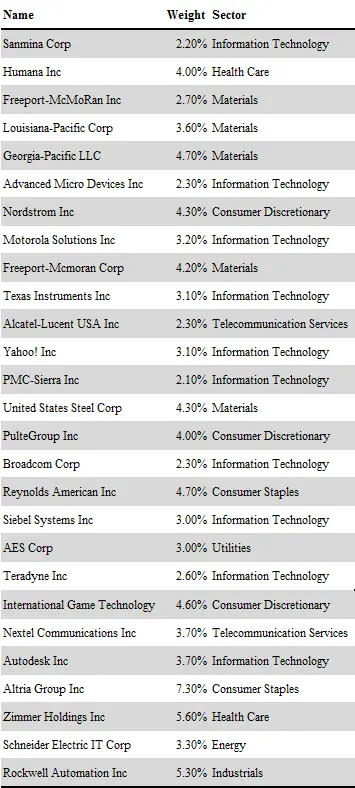
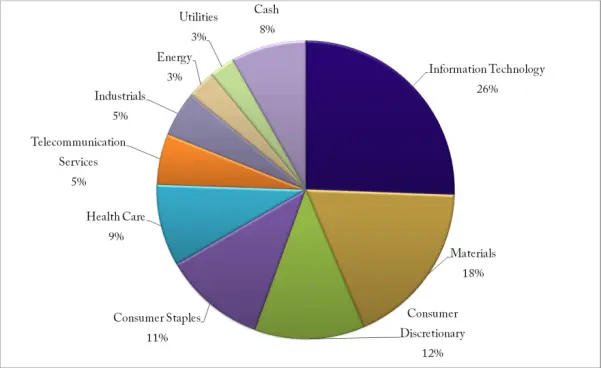
图13-47 2004年初始行业配置
2004年的大部分时间远没有前一年那么有趣。我们看到的是相当高的投资组合波动性,盈亏迅速上升到+7%,然后又全部回吐。这种震荡行为持续了几个月,上下起伏。然后在8月,市场开始再次下跌,我们已经落后于指数。
夏末,市场跌破移动平均线,预示着新买入的暂停。我们的投资组合价值进一步下降,并随着股票在再平衡中被卖出而开始缩减敞口。在最糟糕的时候,我们在8月亏损了9%,而市场最大亏损也是9%。这可不是什么有趣的处境。刚刚在去年重新获得对这个策略的信心,现在又是一个让人怀疑一切的时刻。我们全年都在交易,做了所有这些工作,而到了8月,我们所能展示的只是一个波动剧烈、表现落后、接近两位数亏损的投资组合。
必须记住的是,动量投资是一种长期方法——一种长期击败市场的方式。有些年份有效,有些年份无效。随着时间的推移,它总是比股票市场做得好得多,并且总是产生可观的回报。让我们再坚持一下策略,看看会发生什么。
结果,8月的那次下跌成了我们当年看到的最差水平。事实上,在那之后,我们看到了一轮不可思议的反弹。从8月初的-9%开始,我们像火箭一样起飞。指数重新回升到移动平均线之上,让我们重新买入了一个满仓的投资组合,而且事实证明这些都是正确的股票。
从那时起,我们迅速推进,展开了一轮持续到年底的反弹。到了12月,我们获得了14%的收益,既击败了指数,也提供了强劲的绝对回报。有些人可能认为14%是一个糟糕的回报——这种态度通常在匿名交易论坛上很流行,那里每个人都声称每年赚几百甚至几千个百分点。这些数字在匿名在线论坛上吹牛没问题,但在现实世界中,很少有人能在较长时间内以14%的水平复利增长。
图13-49中的Autodesk头寸展示了一个极好的长期持仓。如果你想知道为什么没有显示再平衡交易,那只是因为我去掉了标签,以便更容易看清图表。在如此长的时期内,你会得到太多交易标签,以至于几乎看不到价格了。
这个头寸于2003年12月开仓,持有整个2004年,在2005年1月底卖出。在此期间,价格涨了三倍,极大地贡献了我们这段时间的投资组合表现。
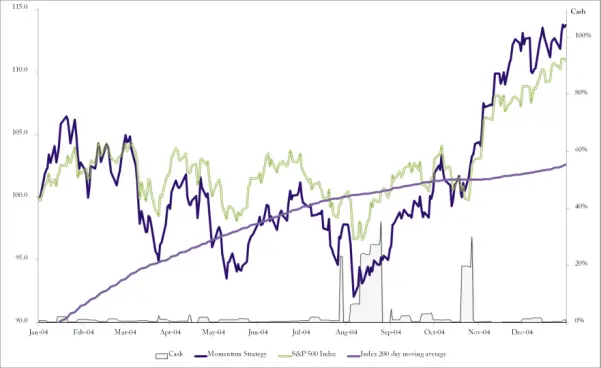
图13-48 2004年表现
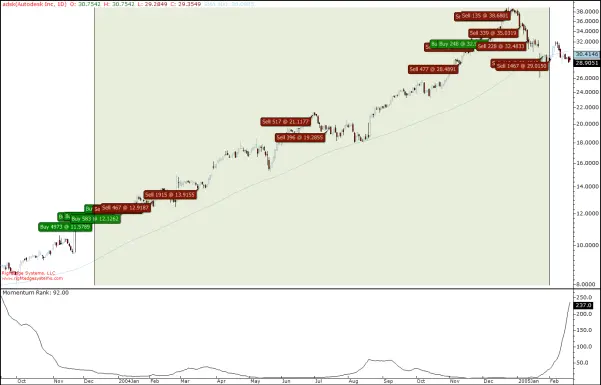
图13-49 Autodesk
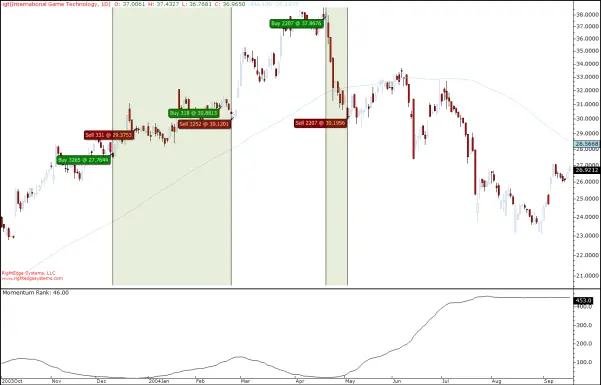
图13-50 International Game Technology
当然,并非所有交易都像Autodesk一样有趣。即使在好年份,也有大量糟糕的交易。图13-50中的IGT交易就是一个很好的例子。我们之前在2003年末交易过这只股票,结果尚可——不是很好,但以小盈利退出。到了2004年4月,IGT是排名最高的动量股之一,我们再次买入。这一次,我们买入后的第二天它就暴跌了。股价直接下跌,跌穿了移动平均线,在下次再平衡时我们亏损退出。
这种情况经常发生,但不必担心。这是做生意的成本。这是一笔有效的交易,只是没有成功。我们当年的表现仍然不错。
到这个时候,我们已经远远领先于指数,我们的动量策略已经证明了其价值。你现在应该开始看到长期模式了——在牛市中跑赢,在熊市中防御。
如果你在1999年初向指数跟踪基金投资了100美元,现在大约会有106美元。而另一方面,如果你将同样的资金投入这种动量方法,你的钱现在早已翻倍有余。
表13-23 2004年业绩
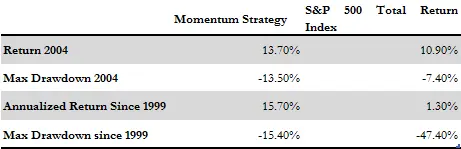
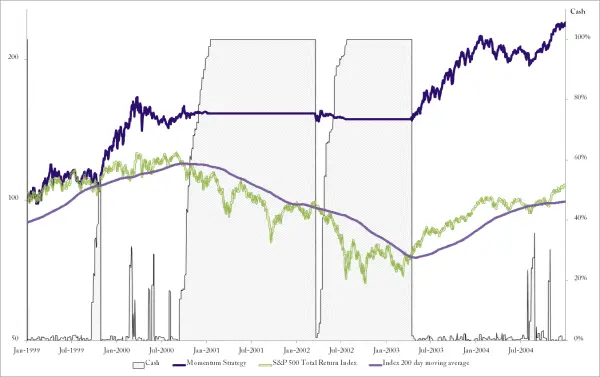
图13-51 1999-2004年表现
2005#
2005年,科技股再次流行起来,而且是大大流行。事实上,今年年初我们的投资组合中有一半是IT板块。这种对单一板块的重仓配置传递了一个非常明确的信号——该领域存在一个重大趋势,而我们在其中。科技股已经从股市的弃儿重新变成了主要驱动力。除了科技股,我们还大量配置了工业、可选消费和能源板块。
表13-24 2005年初投资组合
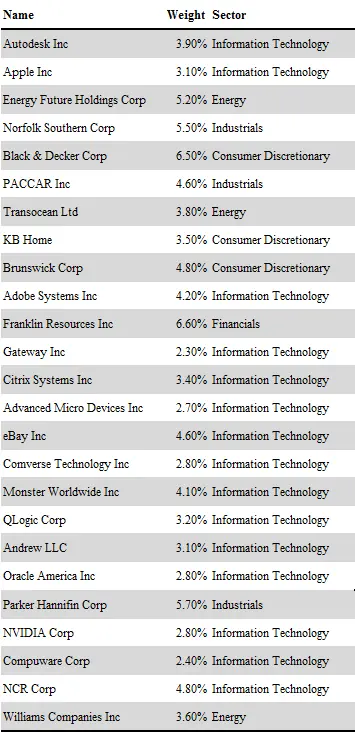
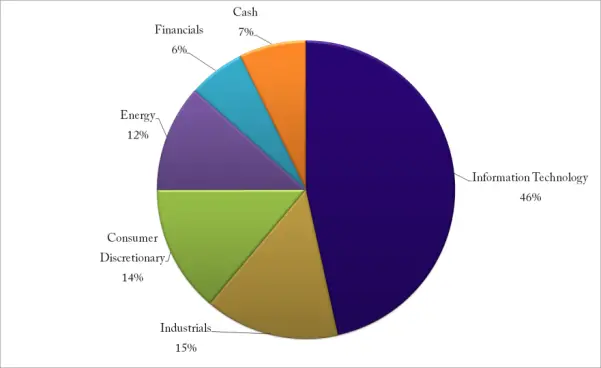
图13-52 2005年初始行业配置
去年年底经历了一轮持续数月的反弹,我们的投资组合从8月到12月获得了显著收益。在经历了如此不可思议的几个月之后,每个人对2005年的期望都很高。然而今年,我们开局艰难。在头几天内我们就下跌了几个百分点。不太令人担忧,但在新年第一周就下跌4%从来都不好玩。不过,我们以前见过波动,所以当时可能并没有太担心。
但两周后,当1月即将结束时,我们发现自己在6%的亏损中,这就没那么有趣了。当你面前有一条长期业绩图表、回头看去只是些小波动时,这些情况可能看起来微不足道。但当它们真的发生、涉及真金白银、你完全不知道未来会如何发展时,那就是完全不同的体验了。你自然会停下来思考:如果以同样的速度继续下去会怎样?如果今年每个月都亏6%,一年就会亏50%。做这种计算是不健康的,但我们都会这么做。
接下来发生的事情是:市场复苏了,而我们持有的股票恢复得最快。随着市场正常化并在接下来的几个月里上涨,我们的投资组合表现强劲提升。从-6%的低点,我们在3月一路反弹到+7%。从心理角度来看,这样的过山车可能很难熬。如果你在新年初在这个投资组合里有辛苦赚来的10万美元,你首先会在前几周亏损6,000美元,然后在接下来的几个月里赚回11,000美元。现在你感觉站在世界之巅,又开始做复利计算了——两个月赚了11%,如果继续这样下去,一年就能赚87%。如果你有10万美元的本金,那就是87,000美元。
这样想很诱人,但尽量不要。它永远不会那样发展——永远不会接近。既不会像你在1月担心的-40%,也不会像你在3月梦想的+87%。
这一年继续是一部过山车。当市场在第二季度略有回调时,我们的股票继续展现出它们的高贝塔特性。从+7%的高点,我们在年中一路回落到-6%。这些情况极其令人沮丧——你看到了当年可观的利润,然后全部回吐。你全年都在为动量模型、计算、再平衡而工作,结果却只有亏损。
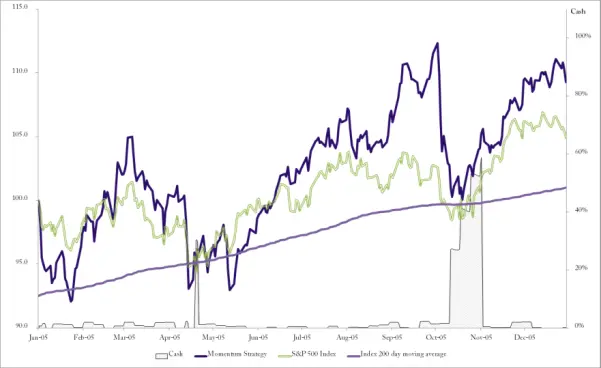
图13-53 2005年表现
然而,2005年的过山车远未结束。这是令人揪心的一年——从5月到9月的第二波强劲反弹,我们的投资组合从-6%上升到+13%。短短几个月超过20%的涨幅,相当不错。唯一的问题是,在那之后,短时间内出现了巨大亏损。我们的回报在几周内从+13%骤降到零。指数本身的变化并没有那么剧烈,但我们的投资组合由高贝塔股票组成,遭受了严重的短期打击。
指数再次跌破了200日移动平均线的底部,我们不再被允许替换退出的股票。现金开始积累,到了11月,我们降到了不到一半的仓位。超过一半的投资组合以纯粹的现金形式持有。
事实证明,这恰恰是减少股票的最差时机——事后说起来当然容易。指数跌破均线,但很快又重新出现并继续上涨。我们被远远甩在后面,因为我们只有一只脚还在市场中。令人惊讶的是,尽管仓位如此之低,我们仍然能够跟上指数的反弹。投资组合中剩下的股票表现明显优于指数,与市场保持了同等的步伐。
看着图13-53中10月的那次糟糕的减仓时机,有人可能会合理地疑问:我们是不是应该调整参数?毕竟,如果我们使用220日移动平均线,这个糟糕的时机本可以避免。这是一个很容易掉入的陷阱——基于后见之明来改变参数。
我写这本书的目的是呈现现实主义。我想展示事情在现实中是如何运作的,我拒绝为了多卖几本书而展示一个经过优化的历史回测和令人难以置信的结果。现实情况是,这些事情会发生,而且更糟糕的事情也会发生。让策略看起来利润更高、赋予其神奇的择时能力,事后做起来很容易,但这对于读这本书的人没有任何帮助。
至少这一年结局还算不错——经历了多次业绩波动和在最差时机的减仓之后。指数本身以约+5%收官,而我们以+9%结束。仍然是一个不错的回报。随着时间的推移,相对于指数的超额收益会不断积累。一致性是我们的目标。
表13-25 2005年业绩
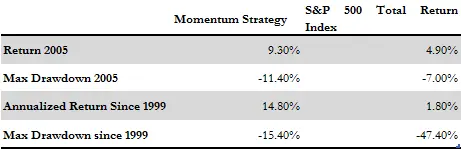
图13-54中的Anthem交易展示了该策略中经常发生的一种令人沮丧的情况。我们在这只股票强势上涨后买入,一如既往。注意下面面板中股票在排名列表中不断上升的过程。当我们买入时,它在指数中500只股票里排名第12。然而就在我们买入后,动能几乎完全消失了。它并没有下跌——只是停止上涨了。几个月后,我们最终退出,将近四个月的持仓毫无收获。更糟的是,就在我们卖出之后,这只股票决定开始再次上涨。当然,到那时这只股票的排名已经恶化到跌出了前列,我们正用一些完全不相关的股票替换它。
嗯,再次说明,这是做生意的成本。你不可能每笔都赢。始终记住,任何单个头寸都绝对不重要——我们做的是投资组合,不是单个头寸。这个策略,如同大多数专业交易策略一样,不是为了在每笔交易中获胜而设计的。它旨在长期获胜,建立在投资组合的基础上。
另一方面,图13-55中的Aetna则是一笔更令人鼓舞的交易。我们的买入时机非常好——尽管是运气——就在股票开始新一轮上涨之前。
到目前为止一切顺利。我们已经运行了七年,大幅领先于指数。这一年我们的表现与市场大致持平,但考虑到我们已有的领先优势,这并不算太糟。
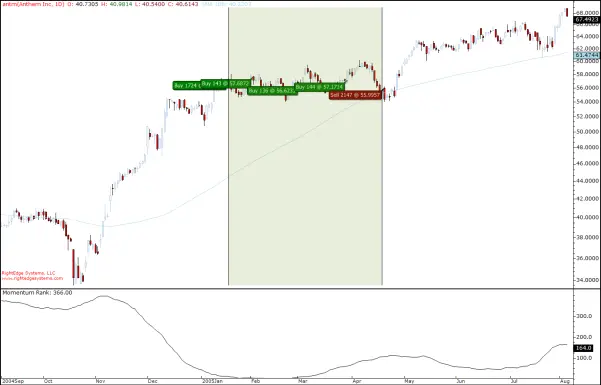
图13-54 Anthem
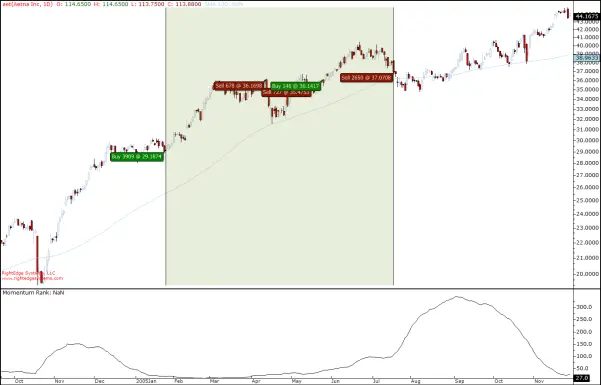
图13-55 Aetna
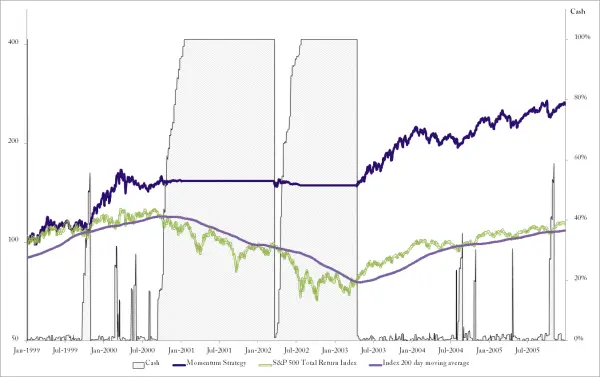
图13-56 1999-2005年表现
2006#
我们刚刚度过了一个艰难但有利可图的年份。那是令人揪心的一年,但至少我们以两位数收益收官。今年开局,我们在科技股的权重仍然略高,但整体还算多样化。我们大量配置了金融、工业、医疗保健和可选消费板块。注意公用事业和电信的缺失——这两个板块在动量投资中很少得到关注,因为它们没有展示出真正产生动量股的能力。日常消费板块也不在首发阵容中,但这个板块有时也能出现表现出色的股票。
表13-26 2006年初投资组合
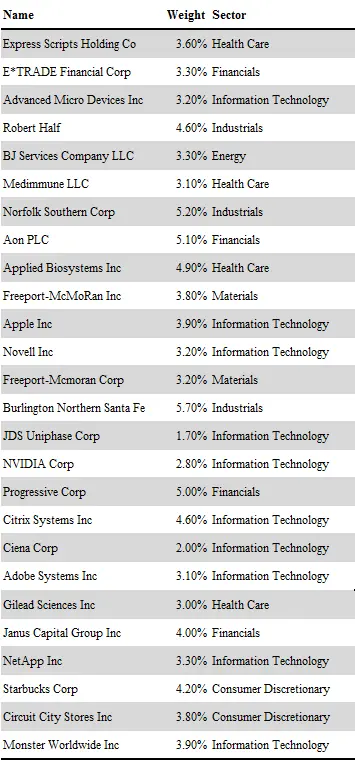
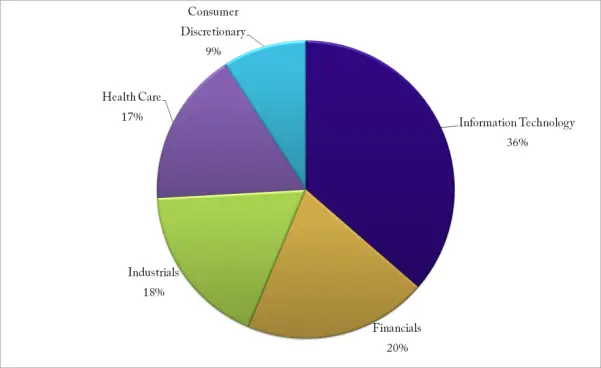
图13-57 2006年初始行业配置
今年的开局非常好——从年初一直到5月初,这是一段惊人的涨势。那时我们已经获得了19%的利润。情况看起来不错——通常在麻烦开始之前都是这样。结果,这对动量投资来说是非常令人失望的一年。那些一年多来表现最好的板块突然暴跌。我们在各个方向都遭受了损失,投资组合价值迅速下降。
更糟的是,我们在夏季的仓位调整时机非常糟糕。指数在6月跌破移动平均线,我们迅速减少敞口。每次再平衡都有多只股票被卖出,到7月初我们持有60%的现金。就在那时,一波熊市反弹来了,把我们推回市场。指数探头到水位线以上,触发了全面的买入信号。我们刚买完股票,市场又开始下跌。现在高仓位让我们迅速损失,然后在指数第二次跌破均线时再次减仓。当然,正当我们再次降到只有一半仓位时,市场复苏了,开始了反弹。很难不觉得这是针对我们。
这一次,动量方法真的挣扎了。下半年我们表现落后于市场,缓慢爬升,但远不及市场的涨幅。那么发生了什么?为什么动量方法突然失效了?
最初的下跌很清楚——动量板块受到了打击,我们高贝塔的策略受到更严重的打击。这是可以预见的,时不时会发生。更令人担忧的是,我们在下半年没有展现出任何真正的表现。嗯,事情有时就是这样。在这个特定时期,动量方法表现得不太好。我们买了几只已经上涨了一段时间的股票,但买入后它们的表现就不那么好了。大多数以小额盈利或小额亏损卖出,被其他同样没有掀起任何波澜的股票取代。
不要期望任何策略在所有时候都表现良好。
图13-59中的Office Depot交易展示了年中许多头寸的情况,以及为什么投资组合表现回撤如此严重。在这个案例中,3月开仓的头寸在头几个月表现相当不错,然后开始下跌。由于几乎所有其他股票也都在下跌,这只股票的排名相对于其他股票仍然较高。这就是为什么花了这么长时间才卖出它。
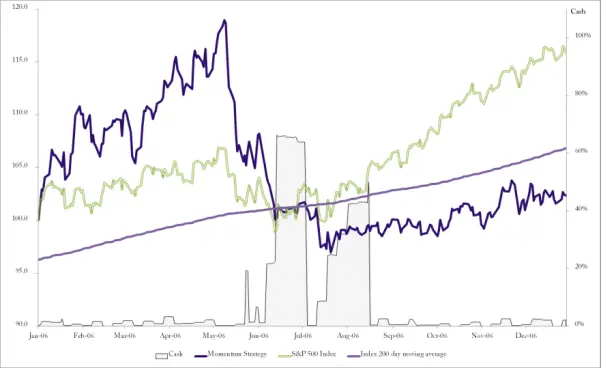
图13-58 2006年表现
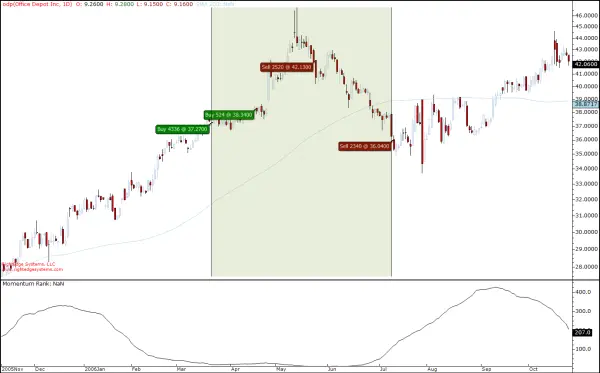
图13-59 Office Depot
图13-60 1999-2006年表现
表13-27 2006年业绩
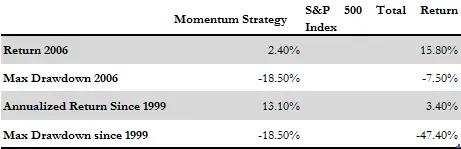
这不是一个非常有趣的年份——尽管我们最终略好于持平,但我们放弃了年初良好的表现,并且相对于指数大幅落后。记住图13-60中的长期图表。这个策略是为长线而生的。任何一年都可能发生任何事情。长期来看,我们会赢。
2007#
在经历了动荡的2006年之后,我们迫切需要看到一些表现来重新建立对策略的信心。去年年底的表现令人尴尬。这一年,科技股最近表现相当不错,因此我们大量配置了该板块。事实上,今年的初始投资组合完全由两个板块主导——科技板块和可选消费板块合计占了我们投资组合的近85%。这是一个相当激进的姿态。
表13-28 2007年初投资组合
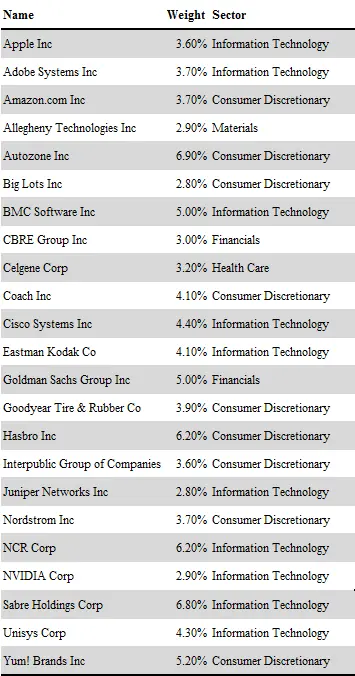
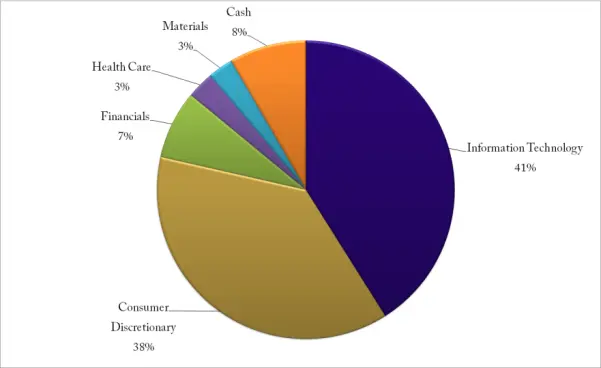
图13-61 2007年初始行业配置
经历了几年好坏参半的表现之后,我们现在应该已经习惯了变化无常的业绩。今年开局相当不错,到2月下旬升至+8%。在那之后,我们看到了一次回落到零以下的情况,但持续时间不长,深度也不足以触发任何减仓。这些事情时有发生,没什么可担心的——股票市场就是这样的。然后我们开始上涨,既快速又稳定。夏末之前,我们当年已经上涨了17%。这是相当可观的表现,尤其是当时指数只有+10%。
从那时起,一些波动开始出现,投资组合出现了相当大的波动。我们短暂地降至当年仅有3%的收益,然后反弹至+20%。市场本身也在大幅摆动,但我们能感受到高贝塔成分的影响。始终意识到,股票动量投资的很大一部分是关于贝塔(beta)的。相比于一般的平衡型投资组合,我们很可能会以更大的幅度感受到指数的波动。
指数非常接近均线,我们在一年中反复调整仓位。看到又一年我们过早减仓,肯定会让许多读者认为解决方案是去掉指数过滤器,或者至少从200日移动平均线改为300日。在后面的章节中你会看到为什么这两个方案都不是好主意。现在,先相信我的话。
表13-29 2007年业绩
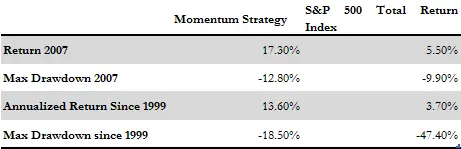
全年的仓位调整确实损害了业绩,但我们仍然在12月以相当不错的数字冲过终点线。指数以+5.5%收官,我们以两位数收益击败了它。动量策略以超过+17%完成这一年,证明了其在过去艰难一年后的价值。
图13-63展示了今年最有趣的交易之一。我们在1月买入美国钢铁(US Steel),沿途再平衡了几次,最终在7月小幅回调后卖出。这是一笔极好的交易,这正是我们希望看到更多的。
我们度过了不错的一年,既有两位数的表现,又有相对于市场可喜的超额收益。我们距离2005年创下的高点还有一段距离,但我们会达到的。最重要的是,我们展示了一个长期回报曲线,它比被动买入持有指数要吸引人得多。
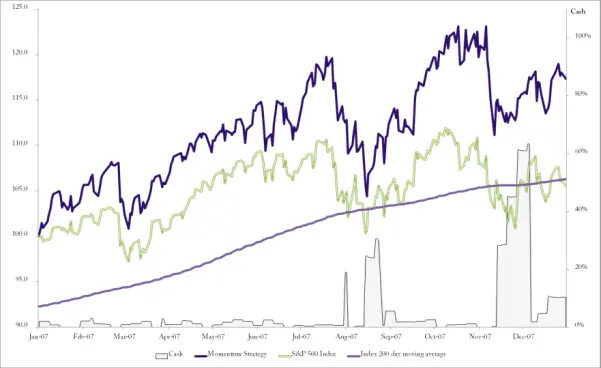
图13-62 2007年表现
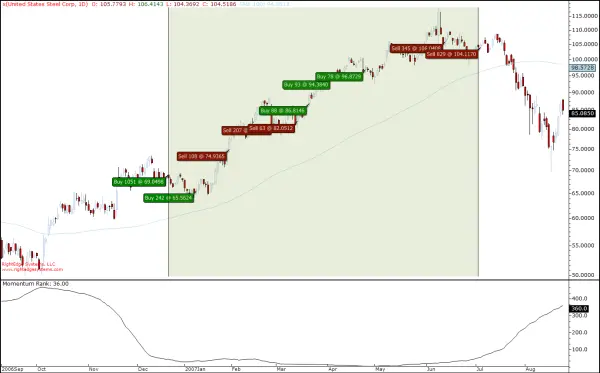
图13-63 US Steel Corp
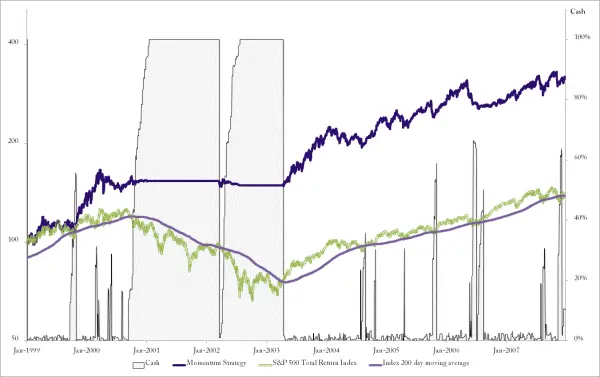
图13-64 1999-2007年表现
2008#
如果2008这个数字没有让你不寒而栗、出现创伤后应激障碍(PTSD)症状,那你很可能很幸运没有在那个时期从事这个行业。这是令人难以置信的压力巨大的一年。即使是那些在这一年取得强劲表现的少数人,回忆起它时仍然带着恐惧。虽然时间过去得并不久,但很难回想我们当时离悬崖边缘有多近。
这是金融体系几乎崩溃的一年。任何银行随时都可能破产。我们大多数人每天都在银行之间转移现金,将流动资产转移到看起来在接下来24小时内最不可能倒闭的银行。尽管市场今年遭受了巨大打击,但我们能活着出来已经算是幸运了。
表13-30 2008年初投资组合
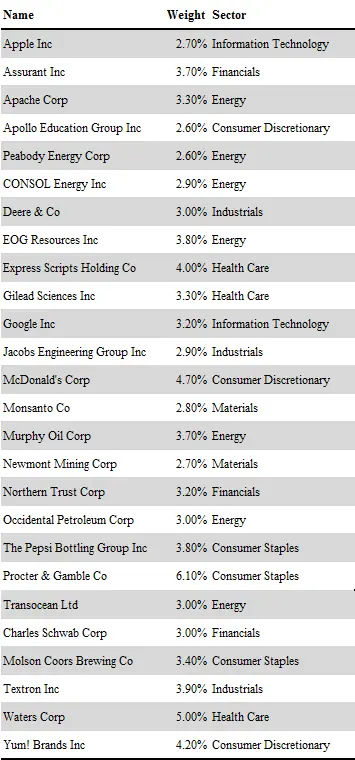
2008年初,指数已经低于长期移动平均线。它在去年年底刚刚跌破,我们刚刚开始略微减少股票。1月份我们有10%的现金,但当市场在头几周下跌约10%时,我们几乎与指数同步下跌。每周我们卖出几只股票,由于指数仍低于均线,我们不替换它们。注意图13-66中现金是如何每周缓慢增加的。
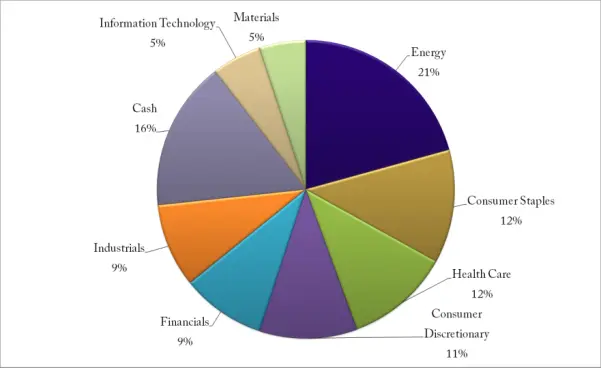
图13-65 2008年初始行业配置
由于我们迅速降到不到一半的仓位,并继续减少,从2月起投资组合就没有太大变动了。事实上,到5月,我们对股票市场的敞口已经降至零。我们全部是现金。
如前所述,重要的是要记住,在这种情况下,现金并不意味着放在银行账户里,或者更糟,放在经纪账户里。银行或经纪商手中的实际现金是不安全的。这一点怎么强调都不为过。如果在2008年之前这一点对所有人来说还不清楚,那么在2008年之后肯定清楚了。如果你的银行或经纪商出了问题,你可以和你的现金说再见了。如果你的经纪商倒闭,你很可能能拿回证券,但你再也见不到那些现金了。任何认为这种观点是偏执的人,很可能没有经历过2008年。世界上一些最负盛名的银行和经纪商都倒闭了,带走了现金。还有几家几乎倒闭,但在最后一刻被拯救了。强烈建议使用短期货币市场工具或类似的更安全的避险场所。当我在这里使用"现金"这个词时,它是比喻意义上的。
2008年的情况是,它开始得非常缓慢。从长期角度来看,我们从一开始就进入了一个熊市,但此后并没有发生太多事情。有几个月的时间,我们看到了一个缓慢、横盘的市场,略带负面倾向。直到3月Bear Stearns倒闭,情况才真正开始变得令人担忧。即使在那之后,市场似乎开始了缓慢复苏。
对于使用指数趋势过滤器(trend filter)的动量投资者来说,这些都不太重要。当然,仅仅看着世界上令人不安的发展就已经很有压力了,但对利润或亏损没有实际影响。我们已经全部是现金了。
到了5月下旬,这可能看起来像是一个坏主意。毕竟,我们持有现金,在-8%被锁定,直到得到绿灯信号才能再次买入。而另一方面,市场在那时已经回到了±0%。我们落后了将近10%,而且全是现金。这可能比看起来更有压力。这是一种很容易覆盖规则、开始买入的情况——害怕落后。
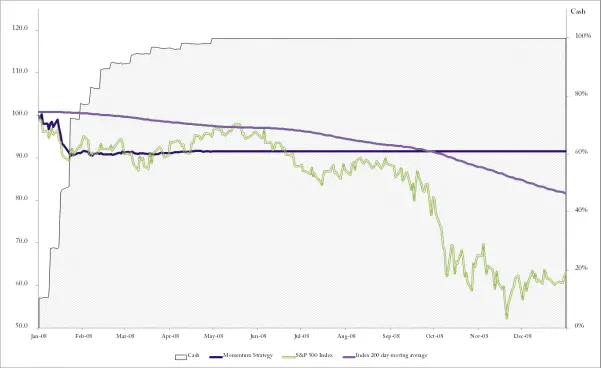
图13-66 2008年表现
这就是规则存在的意义——确保随时间推移保持一致的行为。这是我们在回报中找到一些可预测性的唯一方法。
仅仅几个月后,指数又回落到低于我们持平的表现之下。指数先是跌到-15%,震荡了几个月,然后真正的戏剧开始了。
2008年的秋天是我们从未见过的景象。如果我们非常幸运,我们将永远不会再看到类似的情况。市场进入自由落体模式。股票跌入无底深渊。10月初,标普500指数当年已经下跌了40%。这个月,银行和经纪商正在接连倒闭——无处可逃,无处可藏。
11月,标普500指数——美国大公司的基准指数——自年初以来下跌了47%。美国股市已经损失了一半的价值。在一年之内。
我们的动量投资组合呢?哦,它仍然锚定在-8%——我们在1月遭受的损失。
当然,8%的亏损并不好玩。但相对于几乎所有其他人,你突然就好太多了——尽管发生了亏损。
图13-67中的Peabody Energy连续第二次交易失败。去年我们在这只股票上有一笔交易,开仓后立即失败。2007年12月它再次被买入,虽然持续了两个月,但大幅回撤并造成了一些损失。这远非2008年初唯一呈现这种模式的股票。许多股票买入后仅持有了几个月就下跌,并以亏损平仓。
Consol Energy是2008年表现较好的股票之一。这只股票也是在2007年12月买入的,但在日益增长的熊市中存活了异常长的时间。Consol一直持有到4月底,当时因其排名短暂超过100而被卖出。这只股票卖出后,我们全部是现金了。
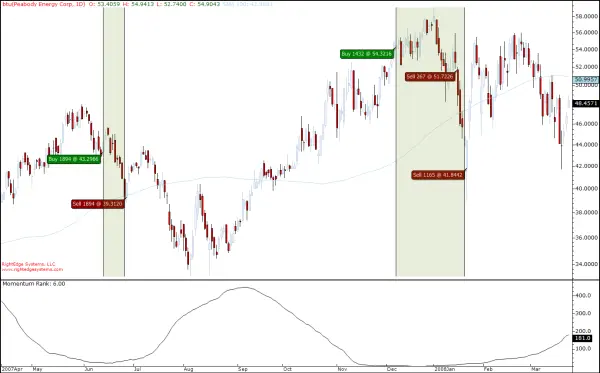
图13-67 Peabody Energy
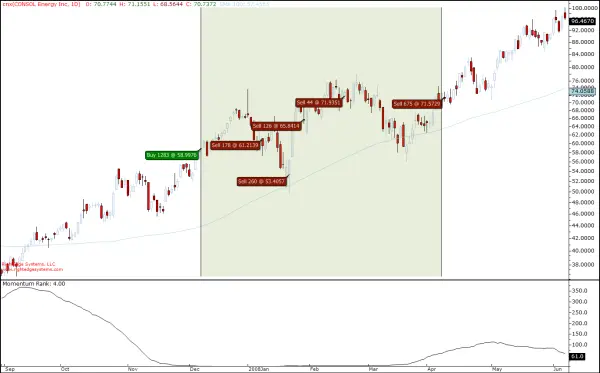
图13-68 Consol Energy
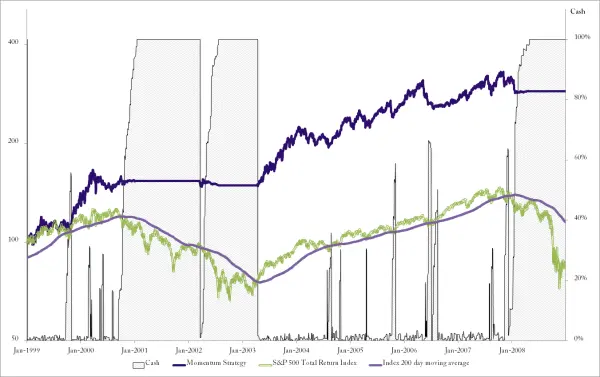
图13-69 1999-2008年表现
还记得我们在2001年如何完全持平的吗?我们又回到了那种模式。现在我们有了一个很棒的长期业绩记录,当世界其他地方在分分钟亏钱时,我们舒适地持有现金。
表13-31 2008年业绩
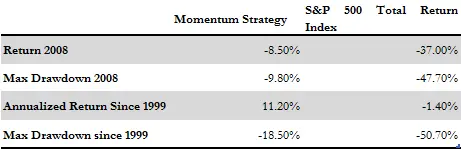
一个在1999年初向标普500投资100美元的买入持有投资者,现在亏损了15美元。与此同时,同样资金投入动量策略,同期利润为188美元。
2009#
我们真的躲过了一劫,是吧?标普500去年下跌了40%,而我们只跌了10%。这也意味着指数离均线非常远。可以预见的是,我们在进入2009年时没有持有一股。年初,这对任何交易这种策略的人来说应该是一个巨大的宽慰。去年的40%亏损还不够——标普500指数在假期后继续下跌,1月先跌了-14%,然后继续下探,到3月累计下跌了高达27%。
今天我们知道了,2009年3月这个-27%的点是一生中买入股票的最佳时机。在当时看来当然不是这样——看起来更像是世界要毁灭了。诚然,大型熊市结束前世界通常就是这个样子,但这根本无法预测。你完全可能提前几个月就开始买入。这不是一个容易抄到的底——这种情况非常罕见。
3月,市场急剧转向上涨。图13-70显示当时指数距离移动平均线还有很长的路。均线持续下移,而指数以蒸汽引擎般的速度向上攀升。到6月,两者在分别近一年后重新相遇。
当指数向上穿越均线时,我们终于得到了买入的绿灯信号。然而,我们只填满了不到一半的投资组合。猜猜为什么?
记住我们的买入标准:任何近期波动超过15%的股票被取消资格,任何目前交易价格低于其100日移动平均线的股票也被取消资格。最后一点是为了确保我们不会意外地变成抄底者。这条规则在此时也排除了几乎整个标普500的成员。
符合资格的股票被排名,我们从列表顶部买入。不是直到现金用完,而是直到股票用完。这是一个不寻常的情况,但可能发生。
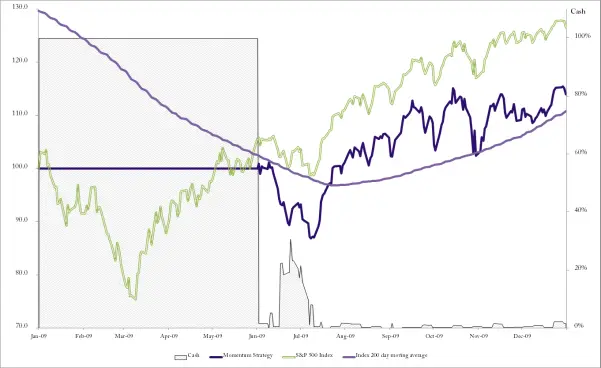
图13-70 2009年表现
表13-32 2009年6月投资组合
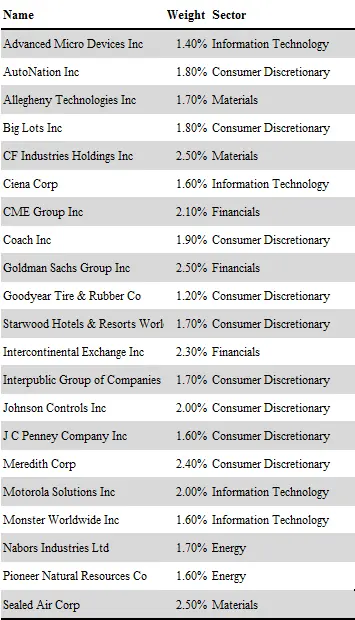
初始买入的投资组合见表13-32。这是一个多元化的行业组合,没有明确的主题——可选消费超配,但没什么特别的。这些只是恢复最快的股票——那些未被其移动平均线以下的规则取消资格的股票。
刚开始,就在这个投资组合构建之后,市场有一点波动。这是正常的,在重大熊市后重新开始买入时总是有点紧张。我们并不是试图在这里精确地抄底——这种方法在现实中几乎总是失败的。我们只是在合理预期熊市可能已经结束的时候重新入场。
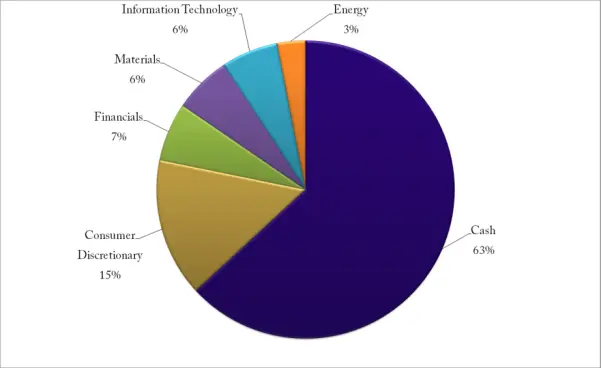
图13-71 2009年6月行业配置
在头几个月里,我们的新投资组合损失了7%,略高于指数。但在此之后,情况开始好转。在剩下的时间里,我们持续上涨。我们相对于基准指数表现落后,主要是因为我们缓慢建仓,直到9月才完全参与。尽管如此,我们在困难的一年里仍然取得了两位数的回报。指数最终上涨超过26%,而我们达到了14%。
图13-72中的Franklin交易对今年的表现做出了可喜的贡献。它在7月买入,之后立即开始上涨。波动性非常不稳定,导致了多次再平衡交易,直到12月头寸以不错的利润平仓。
表13-33 2009年业绩
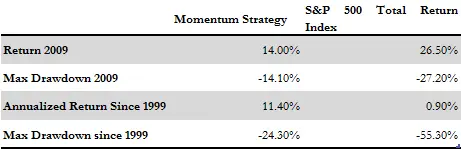
总体而言,我们终于回来了。在离开市场一年后,我们满仓回归,刚刚创下了历史新高。虽然我们错过了市场复苏的一部分,但我们的策略从来不是为了捕捉V型反转而设计的。动量策略很好地应对了熊市,我们的长期超额收益是显著的。
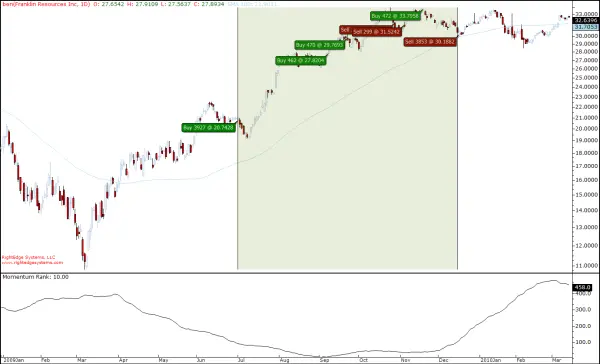
图13-72 Franklin Resources
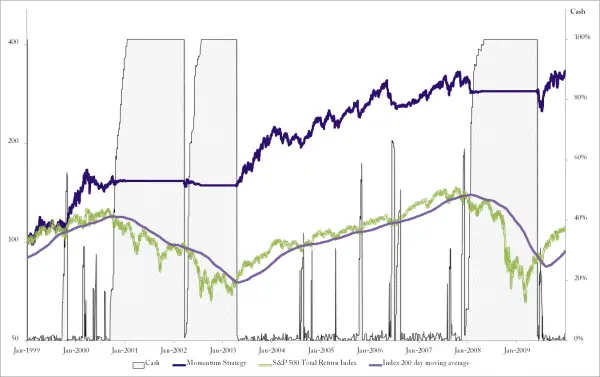
图13-73 1999-2009年表现
2010#
要让这个策略真正令人满意,我们需要一个持续的牛市。横盘市场伤害不大,但收益也不会太多。不幸的是,2010年不是终极牛市的一年。
我们以重仓IT和可选消费、搭配一些医疗保健和材料的投资组合开局。你可能已经注意到了模式——科技和可选消费在动量投资组合中往往被过度代表。这不是有意设计的,而仅仅是因为这些股票通常表现出更高的动量,至少在最近几十年是如此。
表13-34 2010年初投资组合
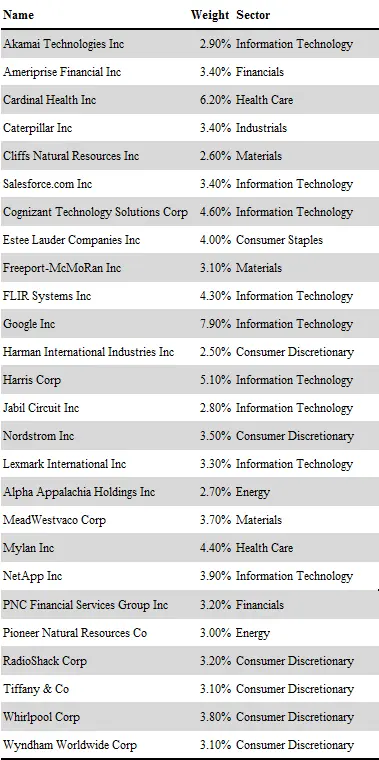
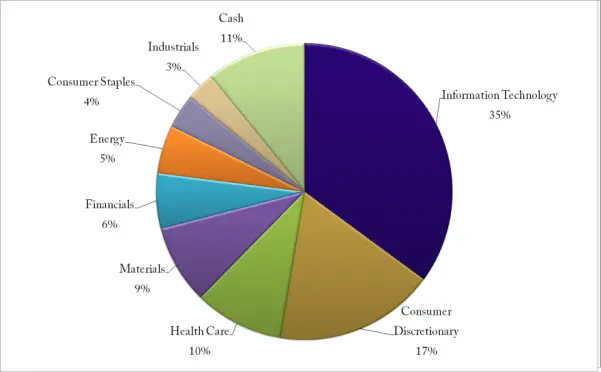
图13-74 2010年初始行业配置
我们在年初经历了一次投资组合价值的初步下跌,几乎与指数完全相同。直到3月初,策略与指数的跟踪情况非常好。在那时,策略起飞了,指数很快落后。到5月,我们当年已经获得了19%的收益,而指数甚至没有达到两位数。
然而那也是我们在相当动荡的一年中的最佳读数。从近20%的涨幅,我们直接跌了回去,全部回吐甚至更多。指数也下跌了,但我们跌得更狠。在8月的低点,我们自年初以来为-7%,重新与指数并排。
指数本身在夏季大部分时间低于均线,这导致我们的策略在指数围绕均线震荡时上上下下调整了几次仓位。当指数跌破均线时,通常会发生两种情况之一:要么市场进入熊市模式,我们持续缓慢减仓,损失较小而指数损失大得多;要么指数立即回升,我们挣扎着跟上。后者更为常见,这是我们为下行保护所付出的可接受代价。
这次的情况就是这样。市场立即回升,由于我们仓位较低,错过了大部分初始涨幅。虽然我们在年内剩余时间里恢复并继续上涨,但在12月底之前未能追上指数。不过,我们仍然以接近12%的年度收益收官,所以并不差。这是一个长期策略,长期来看,我们既大幅正收益,又远远领先于基准指数。
Sandisk在2010年是一笔不错的交易,尽管它以跳空下跌结束。如图13-76所示,这只股票持有了大半年。然而图13-77中的Biogen就没那么有趣了——它是年初遭受打击的众多股票之一,随着整体市场下跌导致了表现的大幅回吐。
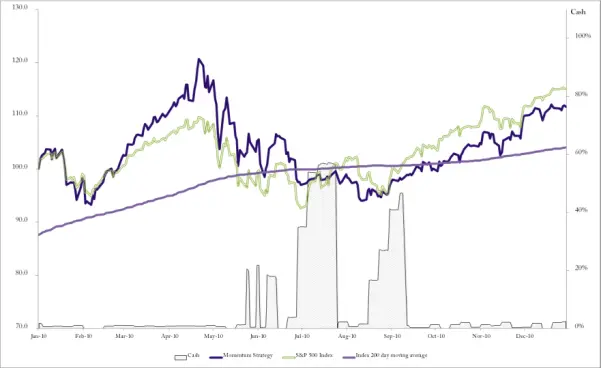
图13-75 2010年表现
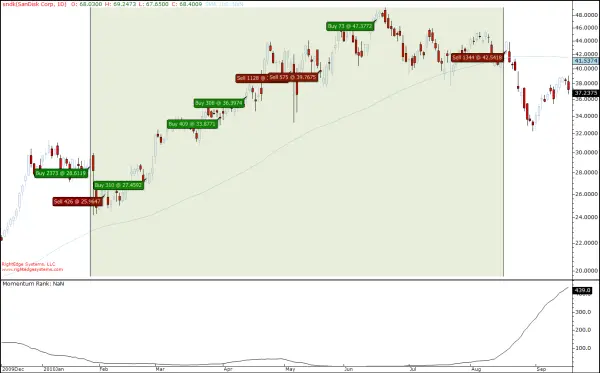
图13-76 Sandisk
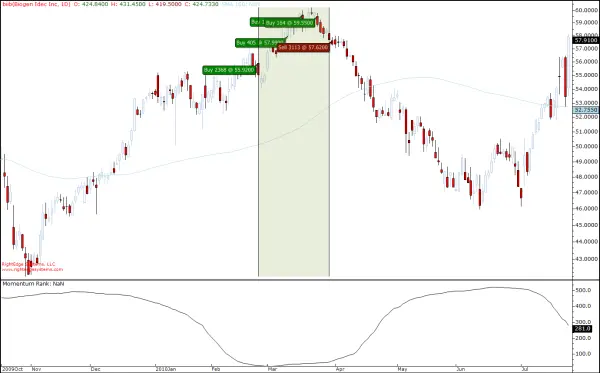
图13-77 Biogen Idec
表13-35 2010年业绩
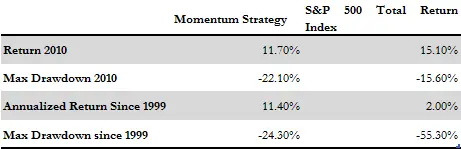
我们创下了显著的新高,然后又退回来了。这是相当常见的,也可以预期。不幸的是,这些事情并不容易择时。长期来看,一致性往往获胜,而不是市场择时。
图13-78展示了我们目前领先市场多少。许多年中小幅的超额收益,在长期中真的会积累起来。稳健的玩家往往能够持久。
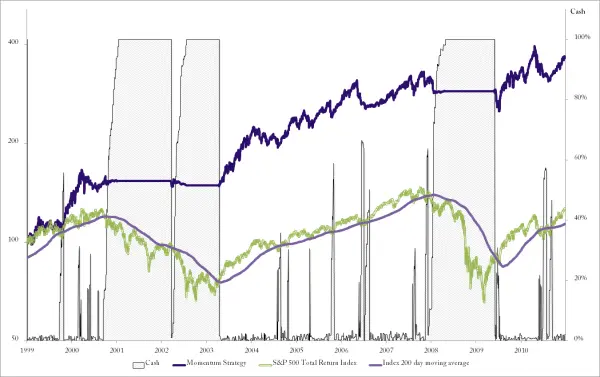
图13-78 1999-2010年表现
2011#
我们从未真正经历过糟糕的年份,这不是很棒吗?当然,我们在2008年确实亏了钱,但相对于指数的大屠杀,我们的损失并不太值得担心。我们从未经历过显著亏损同时又跑输指数的年份。嗯,这一切将要改变了。
进入2011年,我们持有大量可选消费股,能源和科技也有显著敞口。虽然当时市场看起来非常稳定,但我们将迎来一段颠簸的旅程。系好安全带,准备承受冲击。
表13-36 2011年初投资组合
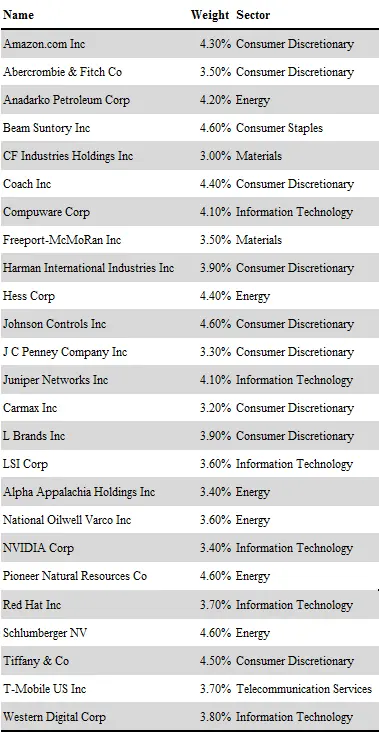
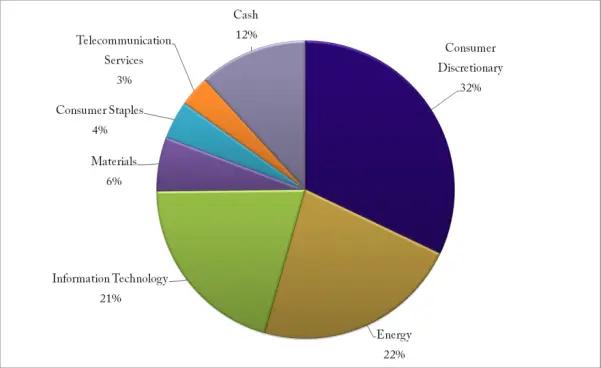
图13-79 2011年初始行业配置
表现一开始就相当震荡,而且还会变得更糟。在年初的一段时间里,我们看到溜溜球般的表现——在5-6%的涨跌之间来回多次。在此期间,移动平均线不断向指数逼近。然后到了8月,我们看到了一些大事。
欧洲主权债务危机和美国信用评级下调的组合,对股市产生了一定的拖累。重大打击发生在8月,标普500指数在两周内下跌了近20%。这是一个相当戏剧性的波动,而且是突如其来。没有任何缓慢的趋势反转或其他常见的市场转向信号。我们在一个更大的牛市中有序横盘,然后突然发生了这个。
在这种情况下,动量交易者往往会受到重创。持有满仓高贝塔股票的投资组合遭遇市场突然暴跌,可不是什么有趣的经历。在这个案例中,几乎令人惊讶的是,我们的策略只承受了与指数大致相同的损失,甚至在初始阶段略少一些。
在这事件之前,我们一直在+8%和-3%之间波动。当市场突然开始一次未经计划的南行探险时,我们当年大致处于零位。两周之内,我们发现自己陷入了12%的亏损,并开始减仓。每周都有几只股票在定期再平衡中被卖出,由于指数远低于均线,我们不能替换它们。现金迅速积累,仅仅几周后,我们几乎完全退出了股票市场。
接下来发生的事情令人恼火,但这是趋势过滤器提供的下行保护的成本。我们的趋势过滤器确保我们现在已经减仓退出市场。而这恰好是市场再次复苏的时候。又一次糟糕的时机。嗯,这是一个长期方法,长期来看,像这样的保护机制可以大大改善表现,尽管偶尔会引起头痛。
表13-37 2011年业绩
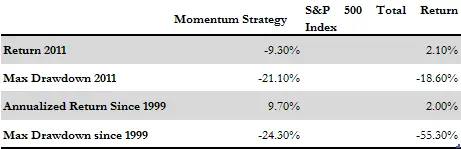
市场反弹并最终勉强收于略为正收益,而我们的策略牢牢锚定在接近-10%的位置。
图13-81中的Sprint展示了2011年众多糟糕交易之一。我们在6月底股票上半年强劲表现后买入。事实证明,这是买入这只股票的最差时机。它直接跌回,进入震荡横盘阶段,最终在低点将我们踢出局。总之是一次极其令人沮丧的交易,但这是游戏的一部分。
图13-82中显示了非常类似的情况,我们在O'Reilly Automotive上又有一笔糟糕的交易。更令人沮丧的是,它在我们就此退出后开始上涨,展示了一次强劲的反弹。
嗯,我们回吐了一些业绩。长期来看,我们仍然表现相当不错。下行保护机制已经就位,一旦市场稳定下来,我们很可能会再次表现良好。
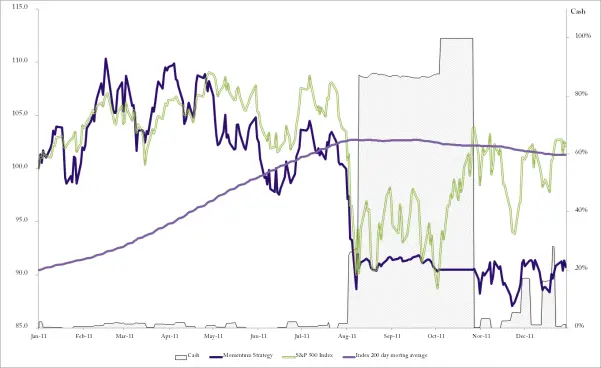
图13-80 2011年表现
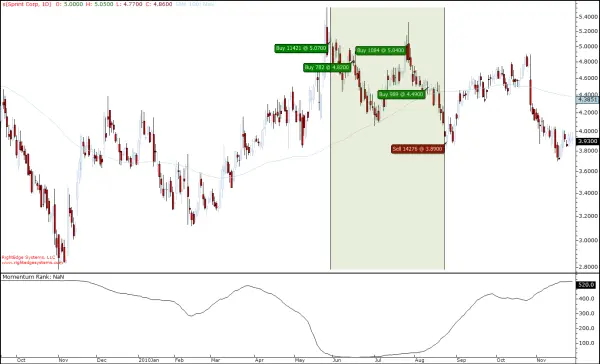
图13-81 Sprint
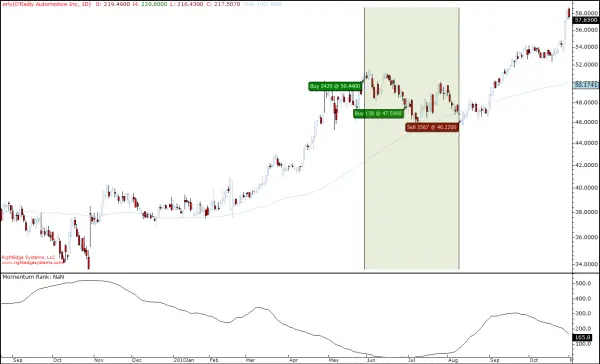
图13-82 O'Reilly Automotive
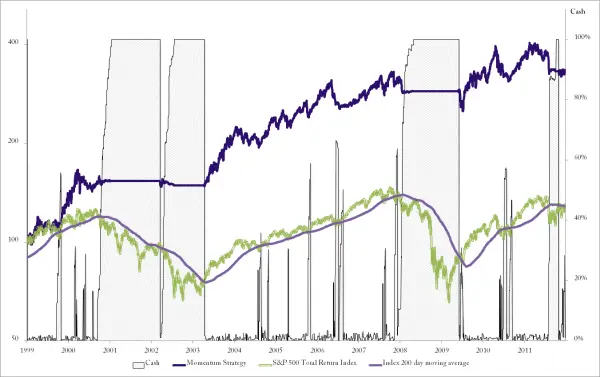
图13-83 1999-2011年表现
2012#
我们满仓进入2012年,刚刚在去年12月重新买入。我们重仓可选消费,加上一些工业、科技和其他板块的零星配置。与前几年相比,我们对科技板块的配置非常低。板块的表现往往变化很大,最近科技股表现不够好,无法获得与前几年一样的超配。记住,我们在这里没有任何板块约束——排名最高的股票被买入,无论它们属于哪个板块,整体行业构成可以是任何样子。
表13-38 2012年初投资组合
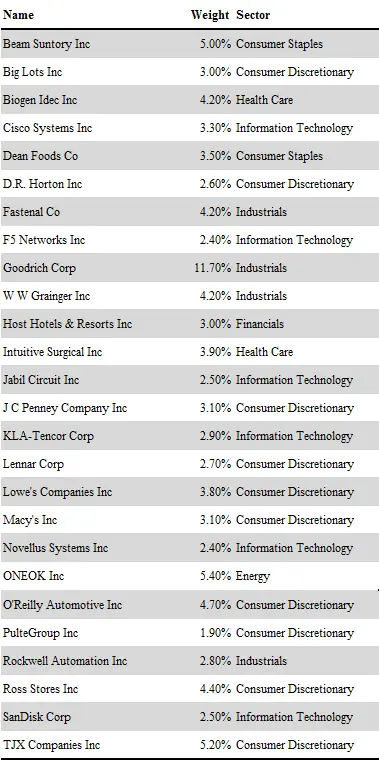
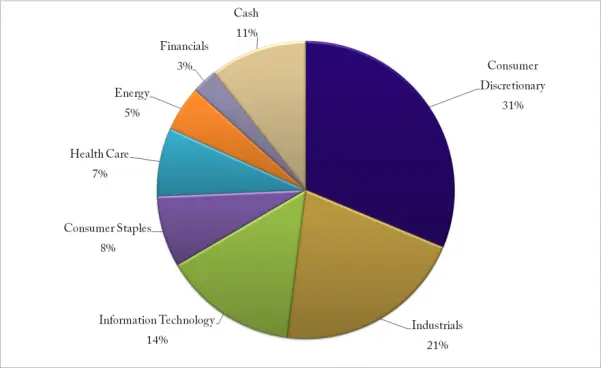
图13-84 2012年初始行业配置
2012年有点像过山车。这是那种你时而非常开心、时而抓狂沮丧、然后又回到非常开心的一年。由于去年以糟糕的结局收场,看到年初的反弹至少让人感到安慰。我们的利润迅速累积,因为我们拥有一个非常强劲的动量股投资组合。投资组合从第一天就开始上涨,一直持续到3月底。那时,我们已有17%的利润。
年初就获得大幅收益感觉很好,但始终记住我们是做长线的。任何事情都可能发生——它可以翻倍,也可以全部消失。尽量避免落入计算每季度17%对全年意味着什么的陷阱。是的,很难不去算——事实上,我已经替你算了:87.4%。当然,我们不会以87.4%的收益结束。
在获得17%的收益之后,市场转向了南行车道,我们随之而来。我们的动量股反应相当可预见——高贝塔成分让我们感受到的下跌远大于整体市场。我们的+17%利润到5月迅速减少到-0.5%。
这些情况非常令人沮丧。每当这种情况发生时,你会听到有人试图说服你应该交易某种神奇的外汇信号系统,每天赚取数千点。忽略那些人——甚至不要问什么是"点"。
这些下跌是做生意的成本。它们会发生,这没关系。如果你能在较长时期内实现低两位数的复利增长,你将击败大多数市场参与者——甚至是那些拥有神奇点数生成超级信号的人。他们的账户早就爆仓了。
从5月开始,事情变得有趣了一些。这是全年的低点,我们开始重新上涨。我们在一段时间内交替领先和落后于指数,但在经历了一个震荡的秋季后,我们以非常可观的19%回报强劲收官,击败了市场。
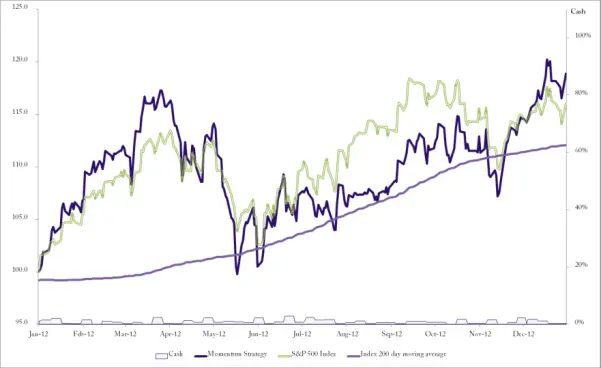
图13-85 2012年表现
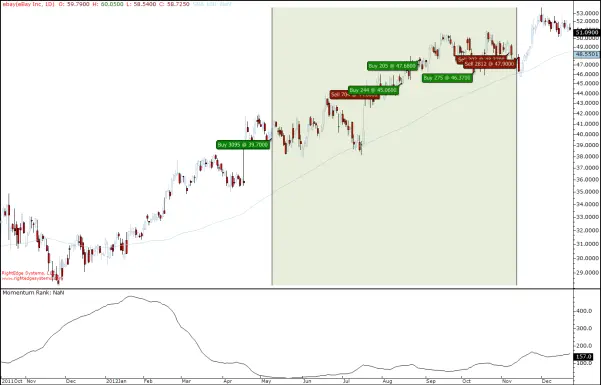
图13-86 eBay
2012年众多优秀持仓之一是eBay,如图13-86所示。这只股票一直在上涨。那么你可能会问,既然它一直在涨,我们为什么要卖呢?嗯,在牛市中,有很多股票在上涨。我们现在进入了一个新的牛市阶段,这意味着有很多股票可供选择。关键在于持有哪些正确的股票。
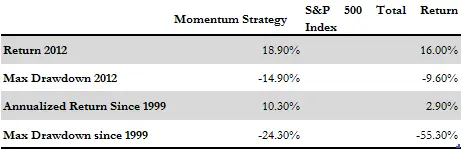
表13-39 2012年业绩
虽然eBay可能继续上涨,但到了某个时候它会在排名列表中下降得太远,以至于不再处于指数中前100名的位置。这意味着我们要卖出它,并从列表顶部买入其他股票。如果我们没有这样的规则,我们最终可能会因为股票上涨而持有低质量的股票。在牛市中,上涨并不是什么了不起的事——几乎所有股票都在涨。我们要的是最好的。
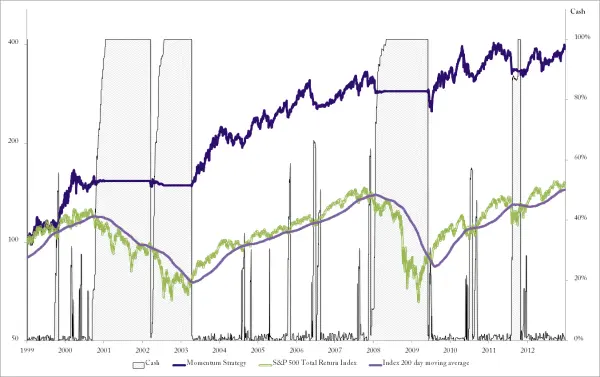
图13-87 1999-2012年表现
2013#
2013年初,毫无疑问我们正处于牛市之中。各种市场电视节目上的西装革履们轮流解释为什么牛市即将结束——常见的解释与过度印钞、央行政策引发的人为买盘压力等有关。这些对我们动量交易者来说都不重要。重要的是市场在上涨,而我们参与其中。当它停止时,我们有保障机制可以带我们离场。没有理由去质疑市场。它为什么上涨真的不重要——试图找顶几乎总是会失败。
进入2013年,我们仍然大量配置可选消费股。但更有趣的是,我们现在持有相当数量的金融股。持续的量化宽松计划极大地帮助了这个板块,股票向北上涨的速度比12月26日的圣诞老人还快。
表13-40 2013年初投资组合
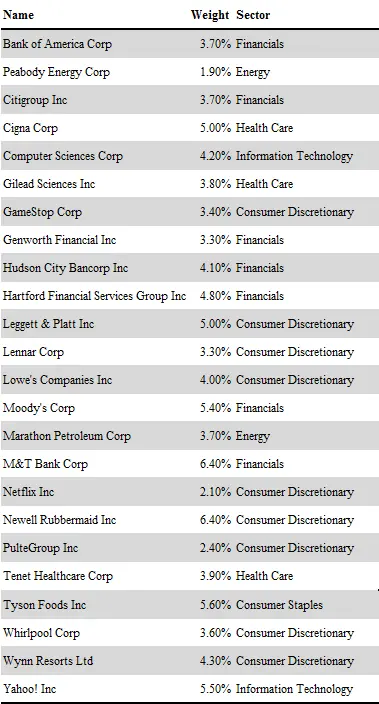
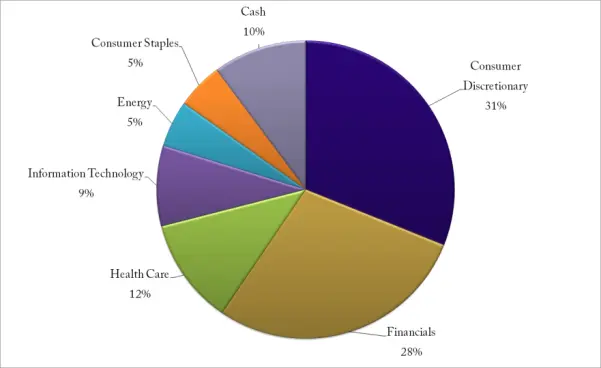
图13-88 2013年初始行业配置
尽管我们去年取得了可观的表现,但仍然是一段颠簸的旅程。你难道不希望至少有一年表现优异、沿途没有任何恼人的小坑洞吗?嗯,你运气来了。放松,享受旅程吧——我们做到了。
市场在年初开始缓慢上涨,但我们没有——我们涨得很快。到了2月,我们已经有了两位数的收益。准备好复利计算吧。
你可能在前几年注意到,有几次我们在年初获得了强劲收益,但很快就全部回吐了。也许你一直在想,如果达到某个目标后就直接收工回家,是不是个好主意?毕竟今年我们在3月初就达到了+15%。为什么不套现,剩下的时间去钓鱼呢?
这一年应该教会你,为什么钓鱼可能比你想象的更昂贵。你看,这一年一直在涨。有一些起伏,但事后看来几乎看不见。3月的+15%到5月变成了只有+7%,但随后它就像劲量兔子一样,一直涨,一直涨。
一年中的大部分时间,我们与指数保持同步。在多年期的时间框架下,如果你只展示指数级别的表现,听起来相当平庸。但今年,没有人抱怨只获得指数收益。
全年,权威人士们都在竞相表演预测顶部的艺术。每个人都想被铭记为预测了终结的人。问题是,没人会记得你什么时候错了——只会记得你最终对了的那一次。最终,那个众所周知的"停了的钟"会因为他的准确预测而成为市场大师。
忽略所有这些关于牛市终结的预测。在牛市中,最可能发生的事情就是牛市继续。让它继续跑,让自动的市场趋势过滤器在时机成熟时带你退出。
这一年以超过37%的巨大回报收官。这是股市中极高的回报。不要指望这种情况经常发生。
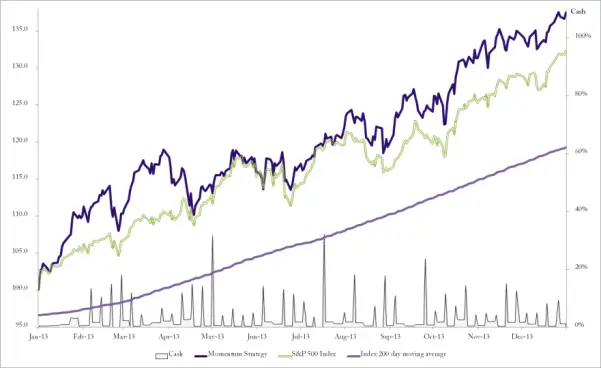
图13-89 2013年表现
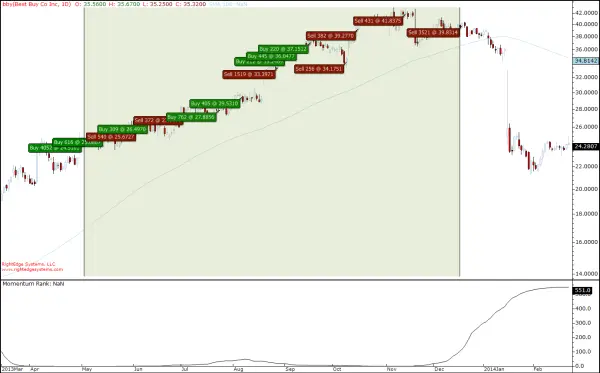
图13-90 Best Buy
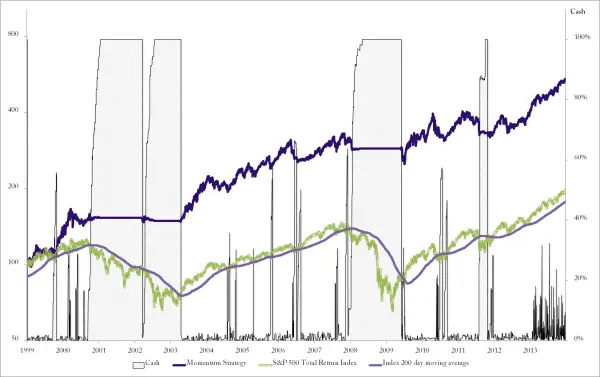
图13-91 1999-2013年表现
在牛市中事情很有趣。"目标丰富的环境"这个词浮现在脑海中。在强劲的牛市中,我们获得了大量股票,它们直接起飞并持续上涨。Best Buy就是其中之一,如图13-90所示。我们持有了这只股票几乎一整年。
表13-41 2013年业绩
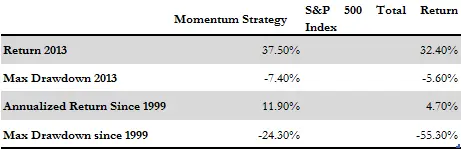
经过一些极其出色的表现之后,动量策略中最初的100美元现在价值超过500美元。自2008年底部以来整体市场的复苏一直很强劲,但无法与同期动量策略的表现相比。
2014#
经历了如此强劲的牛市,此时对该方法的信心应该很高。去年我们看到了非常强劲的绝对回报,但我们也看到了与整体指数非常接近的表现。如果能在同一年同时看到强劲的绝对回报和显著的相对超额收益就好了。
表13-42 2014年初投资组合
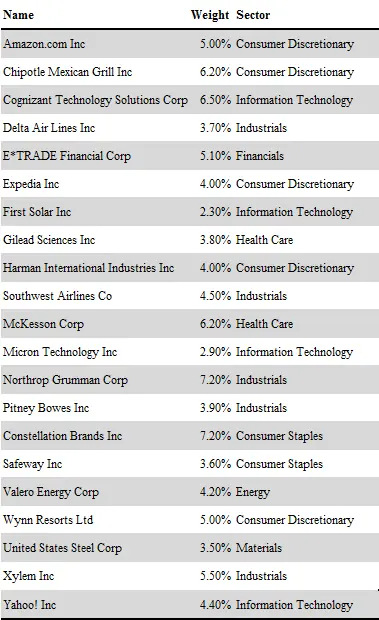
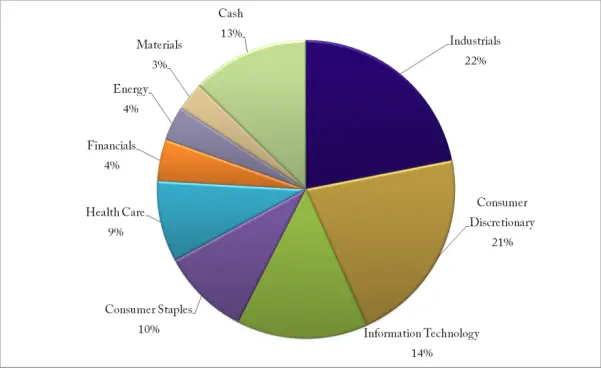
图13-92 2014年初始行业配置
2014年总体上是持有动量股的有趣一年。有一个事件在当时让人非常担忧,但很快就被遗忘了。首先,我们看到了一个非常好的初始推动,在头几天就领先指数5%。这是一个非常舒适的年初开局,尤其是当市场在2月出现了大致相同幅度的下跌时。市场下跌了5%,我们也同样下跌。当市场当年处于-5%时,我们大约在零位。从那时起,基本上是一轮持续半年的重大反弹。途中有些波动,但没有任何真正令人担忧的事情。
表13-43 2014年业绩
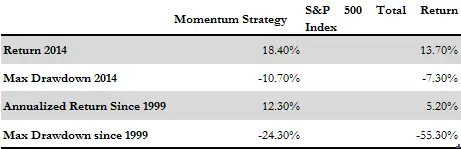
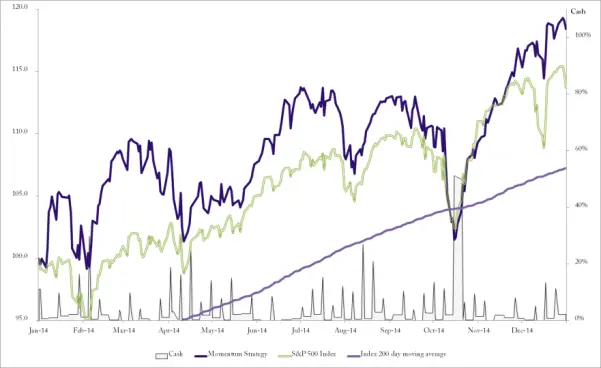
图13-93 2014年表现
令人担忧的事件发生在10月左右。指数突然快速下跌。虽然几个月后没人记得是为什么,但当时的头条新闻在谈论对量化宽松结束的担忧、欧洲增长放缓以及其他对任何人来说都不应感到意外的因素。
市场急剧下跌,我们的动量股最终损失显著超过市场。在当年获得超过17%的收益之后,我们在短短几天内突然回到了+5%。此时,指数再次低于均线,我们开始减仓。
再一次,我们在一个非常糟糕的时机开始减仓。这次市场恐慌非常短暂,在这个月结束之前,指数已经回到了起点上方。我们最初因仓位较低而落后,但随后我们的股票真正起飞了。
从那时起,我们展开了一波凶猛的年末反弹,一路冲到+24%。这是一个非常强劲的年份,也意味着我们以很大幅度击败了市场。标普500最终收于约+14%,我们领先了10%。
图13-94中的Allergan是今年一笔有趣的交易。它在2月被买入,此前已经强势上涨了几个月。3月下旬,它几乎被卖出——当时它下跌并在排名列表中开始下滑。然后突然之间,这只股票在几天内上涨了25%,将本已盈利的头寸变成了今年的赢家之一。然而在此之后,它横盘了几个月。我们没有卖出它,因为它的排名仍然很高。当它在夏末再次略微下跌时,它以非常可观的利润被卖出。
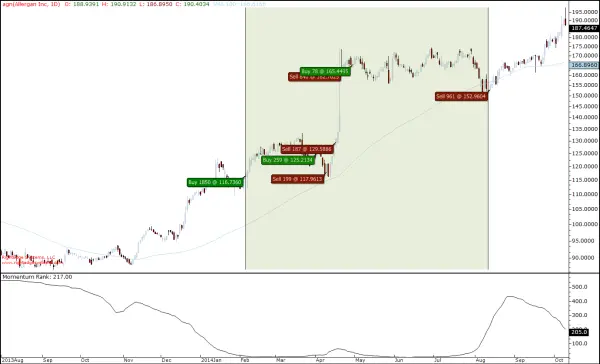
图13-94 Allergan
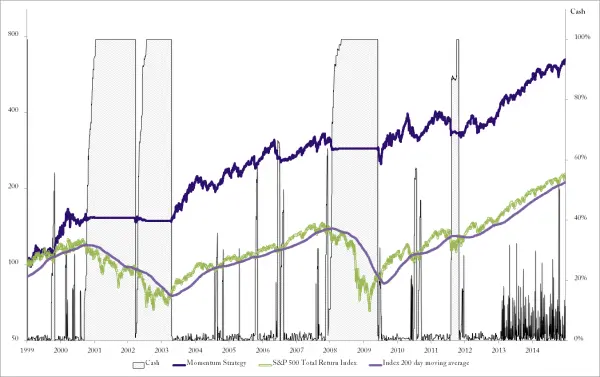
图13-95 1999-2014年表现
逐年回顾总结#
制作一个好看的模拟并不那么困难。真正的麻烦在于你实际部署它的时候。当你看着一个长期模拟图表或月度业绩表格时,一切看起来都很容易。面对这样的数据,采取长期视角并不难。但当你身处其中时,就完全是另一回事了。
具有讽刺意味的是,许多部署了可靠长期策略的人很快就屈服于短期压力,并开始改变他们的模型。如果你启动一个长期策略却没有充分意识到应该期待什么样的行为,你就不太可能坚持下去。
我想在这一章向你们展示的是,短期内它可能有多么困难和令人沮丧。当你坐在那里,大笔资金面临风险,市场快速对你不利时,那完全是另一个世界。做所有的模拟工作有所帮助,这样你就知道该策略在过去是有效的。这能给你一些安慰,帮助你在困难时期坚持规则。当然,这还不够。
没有什么能完全为你准备好交易模型的实盘部署。如果你幸运的话,纯属偶然地在正确的时间启动,你的回报从一开始就很棒。如果你能在刚开始的几年取得好业绩,在糟糕的年份就更容易坚持规则。但如果你碰巧以糟糕的一年开头,就很容易放弃。
希望这一章在一定程度上帮助你为管理动量投资策略的起伏做好了准备。然而,只有一个真正的考验。唯一能知道你是否能做到的方法,就是用真金白银去尝试。