动量策略表现#
现在我们有了一个完整的股票动量策略。到目前为止,我们已经研究了策略的各个组成部分,但还没有看到实际结果。在查看这种策略的历史表现之前,停下来想一想,什么是现实的预期。
这不是一个可以期待每年稳定10%收益的策略。很少有策略能做到这一点。这不是一个可以期待每年都为正收益的策略。而且,这当然也不是一个应该预期与股市保持无关的策略。毕竟我们买入的是股票。基于买入股票的策略长期来看往往非常相似。有的好些,有的差些,但它们会是相关的。
我们可以期望的,是在牛市中表现出强劲的收益,在熊市中比指数亏损更少。如果做到了这一点,长期来看我们将获得非常有吸引力的回报。
第一个问题自然是,我们是否跑赢了市场。如果我们赚了钱但没有跑赢指数,那么所有这些努力就没有意义。快速浏览一下图12-26应该能让你放心。
由于这是长期图表,百分比变动很大,标准价格图可能有些误导,容易给人以夸大的表现印象。因此,同一表现图的对数版本可以在图12-27中找到。
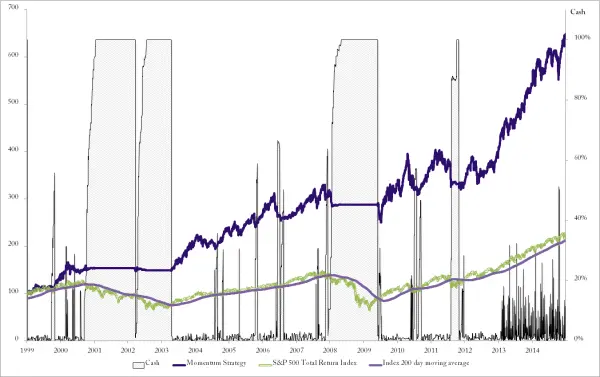
图12-26 策略长期表现
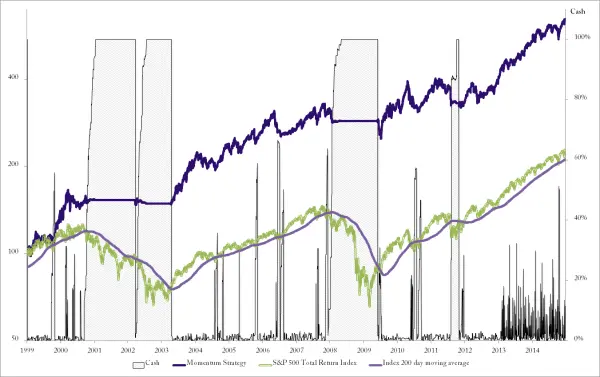
图12-27 策略长期表现(对数刻度)
我们确实跑赢了。甚至跑赢了不少。正如你从视觉上看到的,有两种不同类型的超额收益。有在牛市中表现强劲超额收益的时期。但在相对表现方面,更重要的影响来自于在市场下跌时根本不持有股票。
那么最终我们表现得如何呢?
表12-10 动量策略结果
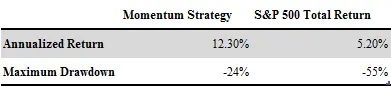
如表12-10所示,该动量策略在这16年期间实现了超过12%的年化收益率。你觉得每年12%不够好?再想想。整个股市在这段期间仅实现了每年5%的收益。如果你投资了共同基金,收益会更低。
把收益放在正确的背景下来看。沃伦·巴菲特(Warren Buffett)在过去40年中以惊人的22%年化收益率取得了传奇地位。在这么长的时期内追求如此高的数字是不现实的。世界上能做到这一点的人极少,而且他们中的大多数现在已经是亿万富翁了。
如果你能长期实现低两位数的复利,你就已经超越了几乎所有人。整体股市长期平均每年仅提供5-6%的回报。
但最重要的是,我们以不到指数一半的回撤实现了12%的收益。回撤(drawdown)指的是在此期间观察到的最大亏损。标普500全收益指数的最大亏损为55%。超过一半的资本一度消失。而我们的动量策略最大亏损仅为24%。
另一种看待这些数字的方式是,指数亏损了相当于11年的收益,而动量策略仅亏损了2年。想象一下,如果你在最糟糕的时间点入场,需要多长时间才能收复亏损。
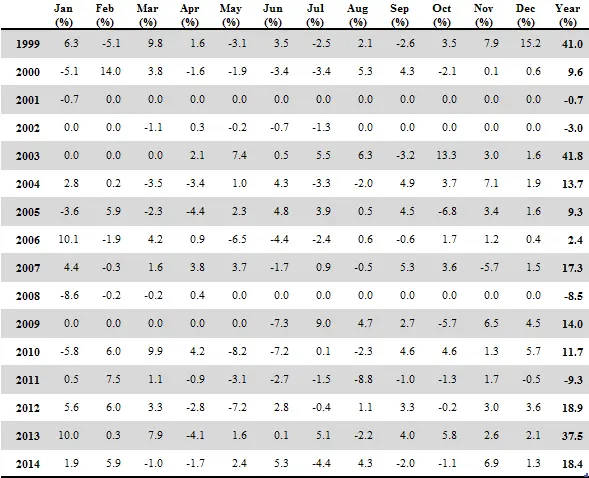
表12-11显示了动量策略的月度表现。仅通过月度收益表很难对策略有直观感受,因此在下一章中,我们将深入探讨所有细节,看看该策略每年的具体表现。
表12-11 核心股票动量策略表现