趋势跟踪在股票上有效吗?#
趋势跟踪(trend following)的概念最初是为期货交易(futures trading)开发的。这是一个与股票市场截然不同的世界。坦率地说,传统的趋势跟踪在股票上根本行不通。
趋势跟踪在概念上非常简单。当价格开始朝一个方向移动时,无论是上涨还是下跌,你就跟上趋势。如果价格开始上涨,就做多(long)。如果价格开始下跌,就做空(short)。然后只要趋势持续,你就持有该头寸。通常这是在价格后面设置一个移动止损(trailing stop)来实现的。这意味着你只有在交易从最佳读数回撤一定金额后才退出。你永远不会买在最低点,也永远不会卖在最高点,但你始终能参与中间的部分。
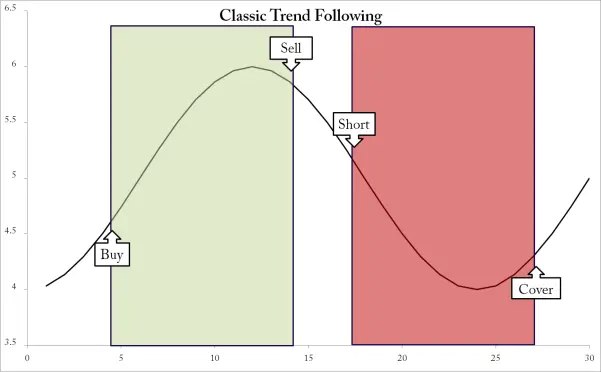
图4-5 基础趋势跟踪
就交易策略而言,趋势跟踪相当"笨"。我不是说交易它很笨,只是说它基于的信息非常少。与综合考虑大量因素的复杂策略相比,它是一个笨策略。然而,这个笨策略在过去三十多年里表现出非常强劲的成果,根据一些研究,它甚至在数百年间都表现非常出色(Kaminski & Greyserman, 2014)。期间有起有落,有时趋势跟踪行业甚至连续多年亏损。但总体而言,过去几十年的整体回报非常强劲。
趋势跟踪对冲基金行业发展迅速,目前规模超过3000亿美元。其中许多基金经理已经从业数十年,拥有业内最佳的复利回报数据。Quest Partners、Fort Investment Management、Chesapeake、Campbell、ISAM、Mulvaney、Transtrend和Winton,仅举几例。
任何人都很难说系统化趋势跟踪(systematic trend following)在期货上不奏效。经验证据实在太充分了。
经典的趋势跟踪是在期货上进行的。执行这一策略的常规方式是跟踪大量期货市场的趋势,涵盖所有主要资产类别。专业的趋势跟踪者交易商品、利率、货币,当然还有股票指数。这种方法的原因非常简单。如果你将趋势跟踪模型应用于单一市场,你只是在赌博。即使你将其应用于单一资产类别中的许多市场,成功的概率也很低。
任何一个市场甚至资产类别,都可能而且经常会经历长时间的周期,在此期间趋势跟踪不起作用。当市场横盘整理或快速转向时,趋势跟踪者就会亏损。对于任何个别市场或行业,这种情况可能持续数年。在极端情况下,甚至长达十年。因此,趋势跟踪的核心前提基于分散化(diversification)。通过同时交易所有这些不同的资产类别,某种资产赚到足够多的钱来弥补其他资产类别亏损的概率非常高。
如果你交易的资产彼此相关性较低,你就能以更低的风险获得更高的回报。关键在于从投资组合的视角而非单个头寸的视角来思考。这种思维方式是区分专业交易员和业余爱好者的关键。只有投资组合层面才重要。当交易多个低相关或负相关的资产时,你可以以更低的风险获得更高的回报。如果不同资产的盈利和亏损时间分布差异很大,你就可以在相同风险下提高整体交易水平以获取更高回报,或者保持回报水平的同时降低整体风险。
趋势跟踪中的大钱是在极端趋势中赚到的。少数持续数月甚至数年的趋势会产生超额回报。由于你只是持有成功的交易,你会一直留在这些交易中。失败的交易会产生小额亏损并迅速退出。因此,你可以承受多次亏损,只要时不时能抓住这些大赢家。
归根结底,趋势跟踪归结为统计学。这是关于确保在长期内以可接受的波动率获得有利的盈利概率。
关于趋势跟踪,最重要的是要理解它有多依赖分散化。再怎么强调也不为过:要使趋势跟踪可靠地工作,你需要一组多样化的市场进行交易。如果你交易的市场太少或过于相似,你就是在依赖运气。你可能获得很好的结果,也可能获得糟糕的结果,但这将取决于运气。选对的市场配上对年份,你会做得很好。但对于那些不满足于将命运交给运气的人来说,需要广泛的市场组合来为趋势跟踪方法提供足够的统计基础。
如果你将标准的趋势跟踪模型应用于股票,你很有可能会亏损。这些模型不是为个股开发的,它们在个股上也不会表现良好。有几个原因说明为什么将有多种分散化期货市场的方法应用于股票是个坏主意。
股票和期货都有可分析的价格序列。看起来差异似乎不应该那么大。毕竟,这只是一个待交易的时间序列。然而,仍然存在一些显著差异。第一个是实际层面的。
期货交易允许非常高的杠杆。甚至不止于此。它允许你完全忽略杠杆。它不是限制因素。能够承担大规模的名义风险敞口是传统趋势跟踪的重要组成部分。在交易期货时,决定头寸规模的常规方法是只看风险方面。你查看工具的波动率、与当前头寸的相关性等因素。现金可用性根本不是问题。期货交易者总是拥有大量可用现金。大多数专业交易者只使用10%-20%的现金作为保证金。其余资金可以放在货币市场或固定收益工具中,既是为了安全保管,也是为了产生利息收入。这有几个优点。首先,你可以在超额资本上获得相对无风险的回报。在当前收益率处于历史低位的时刻,这可能不那么重要。现在,你可能无法从资本中获得太多回报,但在过去,你只需将超额资本投入短期货币市场和国债工具,就能大幅提升你的利润。
其次,你可以专注于针对特定的风险水平,而无需考虑可用现金。你可以负担得起在慢速移动的市场(如货币市场和固定收益产品)中建立大规模头寸。简而言之,在交易期货时,杠杆是绝对不相关的。
当然,必须说明的是,你不应该将杠杆与风险混淆。它们是完全不同的事物,高杠杆不一定意味着高风险,就如同低敞口不一定意味着低风险一样。风险从来都不是无关紧要的。然而,杠杆本身并不是一个非常有用的衡量标准。
也就是说,除非你交易的是现金工具(cash instruments),比如股票。对于股票,你需要或多或少地提前支付买入费用。你可能可以通过抵押其他股票获得一点杠杆,但这非常有限。当你处理现金工具时,你总是需要面对现金耗尽的可能性。这是一个额外的复杂因素和一个限制。然而,这并不是股票和期货之间最重要的区别。
真正的致命问题是相关性(correlation)。股票作为一个群体是非常同质化的。它们具有非常高的内部相关性。用通俗的话说,这意味着股票的表现或多或少趋于一致。当然,个股之间存在个体差异,但事实是,在牛市中几乎所有的股票都会上涨。在熊市中,几乎所有的股票都会下跌。分散化没有太大帮助。
无论你持有十只股票还是五十只,你仍然主要是做多beta(beta)。做多beta是可以的,只要你是故意的。在正确的时机做多beta可以赚钱,这完全没问题。问题在于,如果你没有意识到你是在靠beta赚钱。在每个牛市中,选股者都会冒出来。关于通过买入正确股票赚钱的传奇故事在媒体和博客中被反复讲述。到了熊市,同样的人却明显消失了。
股票中有一定的分散化效果,但并没有那么多。你应该始终进行分散化。然而,对于股票,分散化效应会更快地饱和。持有二十只股票比持有五只好,但持有五十只股票并没有太多额外收益。
鉴于股票的高相关性和压倒性的beta成分,期望你的回报不高度依赖指数是不现实的。不要指望无论股票市场整体是涨是跌,你都能获得相同的年化回报。如果你做股票交易,你将高度依赖整体市场环境。
然后是做空(short)的问题。即使在处理多种资产类别时,做空也是非常困难的。专业的期货趋势跟踪者长期在做空方面赚的钱很少。有些年份有帮助,但大多数年份没有。做空由于多种原因非常棘手。这不仅仅是把图表倒过来看的问题。那是一种错觉。做空交易有两个非常不同的地方。
第一个可能有点令人惊讶。它与这类策略采用的较长持有时间有关。如果你买入一项资产,并且价格朝对你有利的方向移动,随着成功它会变得越来越大。随着收益的增长,你的风险敞口也会增长。如果头寸每天上涨1%,这1%随着头寸的增长将意味着越来越大的美元利润。
在做空方面,你会发现相反的情况。你的头寸每天朝对你有利的方向移动时都会缩小。如果你的空头头寸价格每天下跌1%,由于你的风险敞口也在缩小,这个百分比对你来说将意味着越来越少。长期来看,这种效应对空头头寸有不利影响。
空头头寸麻烦的另一个原因更为直接。它们就是没那么"守规矩"。股票在熊市中容易出现快速的波动率扩张。它们不像晴空万里时那样有序。牛市中也可能时不时出现意外,但在熊市中,意外是常态。那只在过去三个月里走势如此漂亮的熊市通道股票,可能突然跳涨,一天之内抹去你所有的收益。你刚刚为头寸规模计算的风险测量值可能随时失效。
当然,你还有额外的借券成本,以及可借入用于做空的股票往往有限的问题。
在熊市中持有股票,无论是多头还是空头,都像在微波炉里看爆米花。无论你多么努力地盯着它们,试图让它们保持冷静,迟早会有另一颗玉米粒在你眼前爆炸。
在所有资产类别中交易做空都是困难的,但在股票中最为困难。例如,虽然商品有时会因持有成本(cost of carry)而出现强烈的负面趋势,但股票没有这种优势。存储成本和其他因素可以使某些商品期货看似平稳地下跌数年。但股票并非如此。当股票处于熊市时,它们的行为与牛市截然不同。长期来看,很少有人通过做空赚钱。
当然,还有一个问题是你应该将趋势跟踪模型应用于哪些股票。对于期货,你可以包括所有品种。将一百个或更多期货市场纳入你的策略不是问题。但对于股票呢?你是手动挑选几只股票进行交易?整个指数?你交易指数中的所有股票吗?以多少风险敞口?
不,股票就是不一样。它们需要特殊的处理。对它们使用简单的趋势模型是一个很糟糕的主意。
趋势跟踪在股票上行不通。但动量模型(momentum models)可以。
趋势跟踪在股票上的问题#
当你声称趋势跟踪在股票上不起作用时,通常最好低头躲闪,以免被飞来的鸡蛋和烂番茄砸中。一些读者可能已经放下这本书,去储备合适的钝器准备朝我扔过来了。也许一些实际的演示会有所帮助。让我们看看一些趋势跟踪交易模型,以及它们在股票上的表现。
本节中展示的交易模型在概念上是相当合理的。投资池(investment universe)是任意给定日期的标普500成分股。这意味着考虑了历史指数成分股,一只股票只有在当天属于该指数时才允许被买入。如果一只股票离开指数,它会被立即卖出。
考虑了该指数的所有历史成分股,包括已退市的股票。即使一只股票多年前已经破产,在正确的模拟中仍然必须考虑它。要使模拟有效,它必须尽可能真实地复制现实。模拟不应该比我们其他人更了解未来。
同样,合并、拆股和类似公司行为也被考虑在内。股息当然也被计入,因为如果忽略它是一个主要的错误来源。这些模拟经过精心构建,尽可能接近地复制现实。
标准趋势跟踪模型在股票上的表现#
让我们从一个经典模型开始。这个交易模型是一个简单的对称趋势跟踪方法,专为期货交易设计。它是一个中期模型,当在广泛的期货市场组合上运行时,它已被证明能够密切复制CTA行业整体在过去30到40年中所实现的非常强劲的回报。
顺便说一下,这也是我在第一本书中使用过的同一个趋势跟踪模型(Clenow, 2013)。交易规则非常简单。我先给你概念,然后是细节。
这个交易模型可以做多和做空。它在正向趋势中做多,只在负向趋势中做空。如果一只股票处于正向趋势并创出50日新高,我们买入它。如果它处于负向趋势并创出50日新低,我们做空它。将使用相当于三天正常交易范围的移动止损。头寸规模将通过一个基于ATR(Average True Range,平均真实波幅)的简单公式计算,以实现每个头寸的风险大致相等,这将在后续章节中详细解释。
规则:
- 使用双均线(50日和100日移动平均线)作为趋势过滤器。如果50日移动平均线高于100日移动平均线,则认为该股票处于正向趋势,否则为负向趋势。
- 在趋势方向上突破50日高低点触发入场交易。
- 风险平价(risk parity)头寸规模。
- 设置3倍当前ATR的移动止损。
- 只有当天属于标普500指数的股票才允许在当天进行交易。考虑了历史指数成分股和退市股票。
- 所有公司行为,包括现金股息,都被适当考虑。
这个简单的模型如果应用于广泛的跨资产期货组合,会显示出非常强劲的结果。这就是CTA行业参与的游戏。这个策略最初是由芝加哥的几个交易员使用的,当时没有人真正把他们当回事,直到他们开始赚取巨额资金。曾经是一种边缘交易方法,现在已成为一个3000亿美元的全球产业。我们从经验证据中知道,像这样的模型表现良好。至少在期货上是这样。
作为快速演示,让我们先看看这样一个简单的模型应用于广泛的期货市场组合时能做些什么。毕竟,既然我声称上述规则在该资产类别上表现良好,我有义务展示一下。图4-6展示了将这个直截了当的趋势跟踪模型应用于涵盖所有资产类别的70个期货市场的结果。尽管最近几年有几个糟糕的年份,但整体回报非常强劲。复合年化回报率约为17%,最大回撤(maximum drawdown)约为27%。
这证明了该原则本身是有效的。趋势跟踪是可行的,至少在期货上是如此。
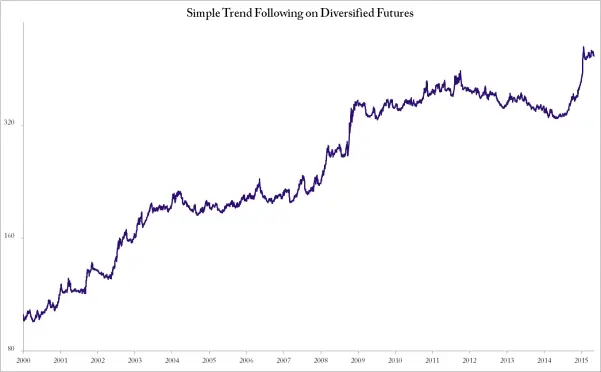
图4-6 简单趋势跟踪在期货上的表现
表4-2 简单趋势跟踪在期货上的表现
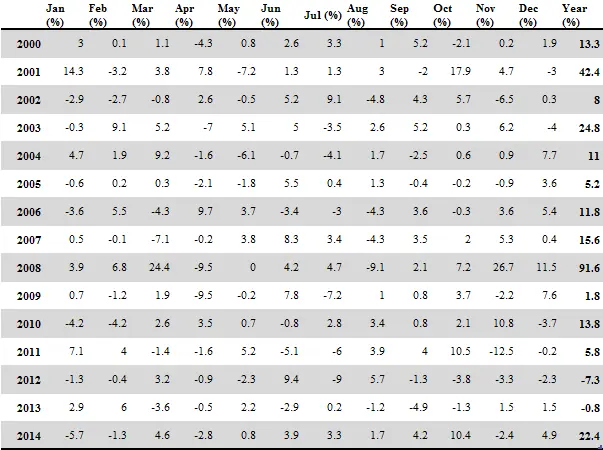
然而,在股票上,情况就不那么乐观了。图4-7显示了该标准趋势模型本应产生的随时间变化的回报。在2000年到2014年底的期间内,你最终会损失近30%。实际上,你会损失更多。这里的模拟甚至没有考虑佣金。这将是一个灾难性的策略。
用于这个模拟的设置并不是原因。如果你改变趋势过滤器、突破周期或止损,结果看起来仍然是灾难性的。这不是某个细节或可以通过优化解决的问题。你可以尝试数百种迭代,结果都会非常相似。我们看到的是核心概念的问题。
图4-8和图4-9展示了该模型应用于股票的典型交易图表。这些图表既显示了一些好的交易,也显示了一些非常令人沮丧的交易。
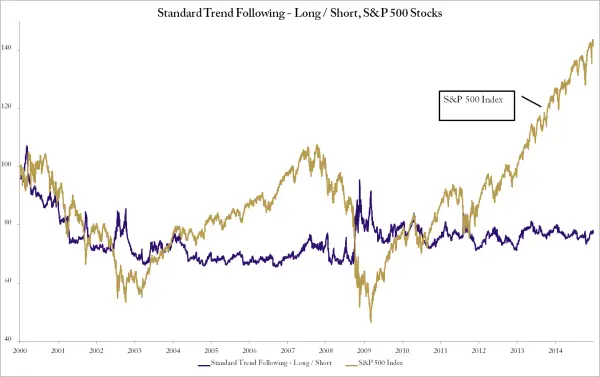
图4-7 标准多空趋势跟踪在股票上的表现
表4-3 多空趋势跟踪在股票上的表现
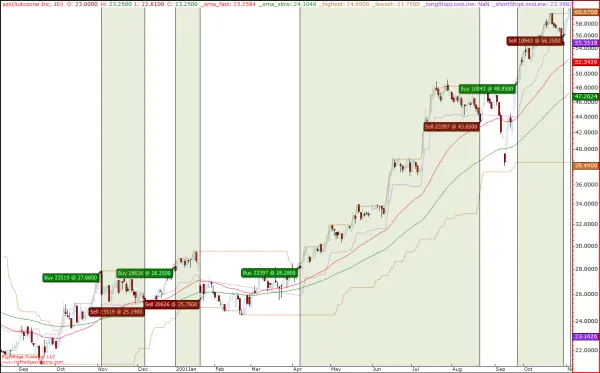
图4-8 趋势跟踪交易图:AutoZone
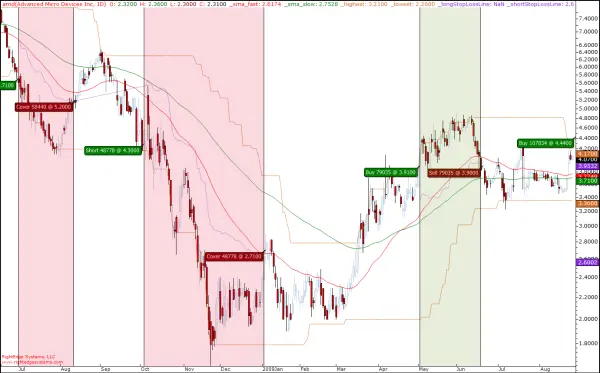
图4-9 趋势跟踪交易图:AMD
在这些交易图表上,止损看起来可能有点太近了。也许确实如此,但这实际上关系不大。将止损距离加倍,你会得到几乎相同的投资组合结果。赢家会停留更久,赚得更多,但输家同时也会让你付出更多代价。
你想停下来猜猜最大的问题是什么吗?上面的模型有几个问题,但有一个问题的重要性远超其他所有问题。
是的,就是做空方面。常规趋势跟踪的做空方面,当应用于跨资产期货时,是一个令人担忧的问题。即使是经验丰富的专业趋势跟踪者,在趋势跟踪的做空方面也往往赚不到什么钱,甚至不赚钱。当你处理涵盖货币、利率、商品和所有其他主要资产类别的多样化期货时,做空确实有明显的益处。它的主要目的是在长期内改善策略的回报偏度(return skew),而不是本身为了赚钱。不过,如果你只做股票,不必深入探讨这些问题。因为对股票而言,情况无论如何也不一样。
你只需要理解的是,使用趋势跟踪方法来做空股票是一个非常糟糕的主意。你这样做是赚不到钱的。趋势跟踪在做空股票上根本不奏效。千万。别。试。
我们可以忘掉做空,继续前进了吗?好的。在本书的剩余部分,将不再有做空。
让我们用同样的交易模型再运行一次,只做一个改变。这次我们只做多。图4-10展示了这个模拟的结果。现在看起来有点意思了,不是吗?我们不仅获得了正回报,最终的资金甚至比指数还多。
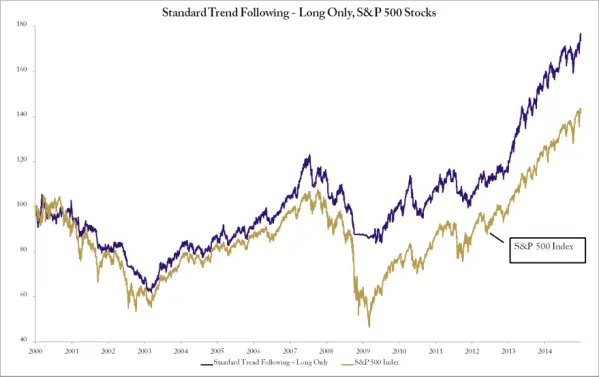
图4-10 标准趋势跟踪,仅做多
表4-4 仅做多趋势跟踪在股票上的表现
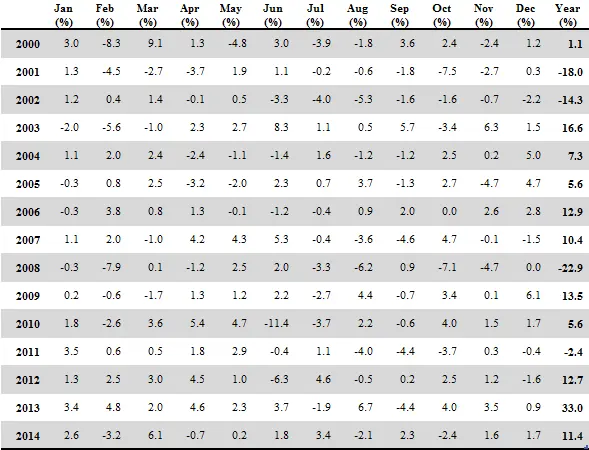
实际上,我们并没有获得比指数更多的钱。我刚才只是逗你一下,同时想说明一个问题。图4-10的比较存在两个问题。首先,没有考虑成本。在14年的时间里,佣金成本会累积起来,把你的曲线往下推一点。但这不是比较的主要问题。
股票都经过了股息调整,但标准标普500价格指数没有。模拟处理了所有实际获得的股息,因此从中获利。而指数则完全忽略了这些股息,就好像它们从未发生过一样。如果一边有股息,另一边也得有。因此,与价格指数进行比较是极具误导性的。我们需要与总回报指数(total return index)进行比较。
总回报意味着所有实际的回报来源都被考虑在内。当股票除息时,其价格通常下跌大约相当于将要支付的股息的金额。当这种情况发生时,标准价格指数会受到负面影响,即使从投资者的角度来看实际价值并没有变化。股价下跌了,但你获得了等值的现金。总回报指数会对此进行适当调整。
这意味着总回报指数显示的回报会高于价格指数。在较短的时间段内,差异可能不会那么大,但一旦涉及多年或几十年,差异将变得相当显著。请注意,每当你在媒体上听到标普500指数时,他们指的都是价格指数。如果只是谈论当日的波动,那确实无关紧要。但如果他们声称标普指数在某十年中上涨了某个百分比,那么这充其量是具有误导性的。
让我们再做一次最后的比较,但这次使用标普500总回报指数。毕竟这是比较我们表现的最恰当方式。得到的图4-11就不那么令人乐观了。在14年的时间里,我们的表现明显逊于指数。当然,我们确实将最大回撤控制在了更合理的范围内,主要是因为仅做多的趋势模型在2008年每只股票都在暴跌时停止了买入。然而,这并不是一个可行的策略。如果你想要这样的回报曲线,直接去买被动型指数跟踪ETF就行了。
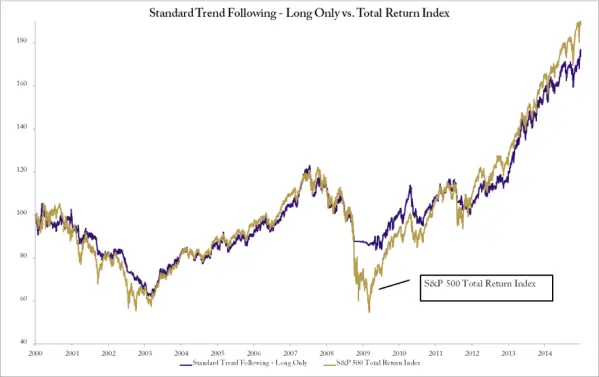
图4-11 股票趋势跟踪与总回报指数对比
肯定有人会指出,股票趋势跟踪确实产生了利润。从上面的图表可以清楚地看到这一点,至少如果你放弃做空的话。这绝对是真的。问题在于它没有增加任何价值。它带来了大量的工作和潜在风险,但没有产生任何收益。与简单地被动持有指数跟踪器相比,将经典趋势跟踪应用于股票似乎并不是一个非常有吸引力的选择。
历史新高模型(All Time High Model)#
让我们试试另一种方法。Longboard Asset Management的Cole Wilcox和Eric Crittenden提出的一种方法(Wilcox & Crittenden, 2005)是使用历史新高(all-time high)作为入场标准。在他们2005年的研究中,他们使用了一个非常大的股票池,在历史新高时买入,并以10倍40日平均真实波幅(ATR)的距离设置移动止损。我根据他们文档中的细节尽可能接近地进行了复现,但有一个主要区别。我只使用了标普500指数中的股票,以便有一个有效的基准。
在他们的研究论文中,他们表示会接受所有信号,这意味着他们会按比例调整所有未平仓头寸以适应新进入和退出的股票。这意味着你可能会同时持有数百只股票,对大多数投资者来说这似乎不是一个现实的方法。我将使用一种更现实的风险平价方法,目标是每只股票的日平均影响为10个基点。这是一种非常简单但有效的方法,将在后续章节中更详细地解释。现在,我暂时省略他们使用的头寸再平衡(rebalancing)。我将在后续章节中解释为什么再平衡是个好主意,以及它如何进一步改善结果。
这是他们模型的简化版本,但基于相同的核心逻辑。
交易规则:
- 在历史新高时买入,前提是有可用现金。
- 不使用杠杆。
- 头寸规模使用简单的风险平价,目标是分配给每只股票的初始风险相等。
- 不再平衡。
- 移动止损为初始ATR的10倍,使用50日计算周期。
这个交易模型显示出相当不错的结果。它仍然不是一个推荐的方法,仍然有很多需要解决的问题,但比应用经典的期货模型要好。从图4-12的模拟结果可以清楚地看出,这里使用的动量方法具有价值。在历史新高突破时买入确实获得了回报。同样清楚的是,这个模型还没有准备好进行实盘交易。不过公平地说,它是一个为了演示概念而构建的演示模型。作为这样一个模型,它既是有效的,也是良好的研究。
可以预料的是,这个模型在熊市期间(如2000年至2003年)会遭受损失。在这样的阶段,该模型的表现与整体股票市场大致相当。在牛市阶段,它往往表现更好,尽管我们看到2003年至2007年牛市中的超额收益远大于2009年开始的反弹。
2008年至2009年期间曲线的平坦化并不令人担忧,实际上完全合理。在2008年的灾难之后,股票需要一段时间才能重新看到历史新高,因此也需要时间才能重新建立风险敞口。
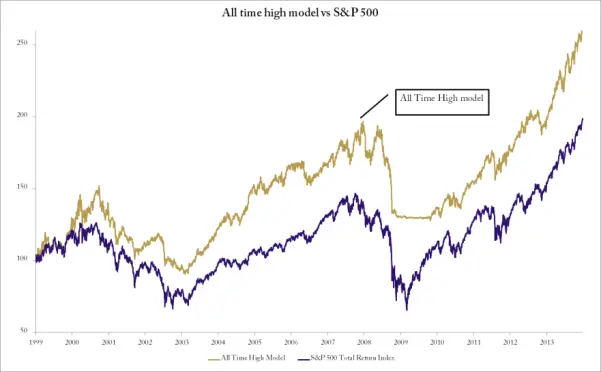
图4-12 历史新高模型
图4-13展示了该交易模型中众多交易之一的一个例子。粗线表示历史新高水平,而虚线显示止损点。在这个苹果公司的交易图中,你可以看到股票是在首次触及历史新高时买入的,并设置了止损。股票需要收盘价低于止损,才能在次日退出头寸。
表4-5 历史新高模型
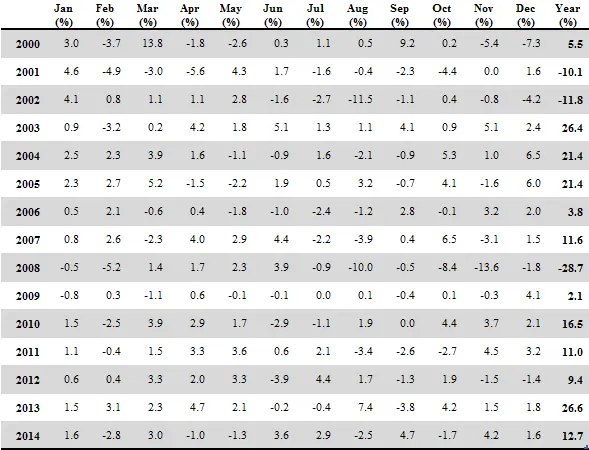
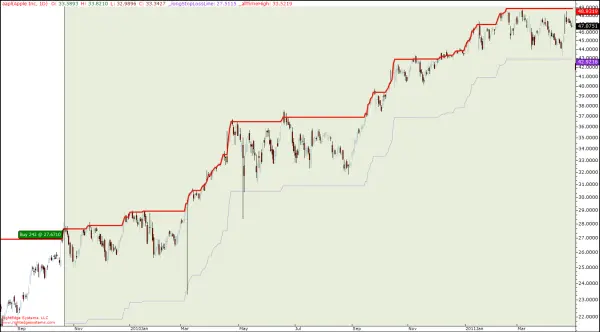
图4-13 历史新高模型——苹果公司交易
这种历史新高方法存在几个问题。第一个问题是选股相当随机。任何先创出历史新高的股票都会被买入,直到我们用完现金。一只股票先创出新高,并不一定意味着它是比其他股票更好的候选者。第二个问题是,一只股票会一直持有到触及止损。这意味着理论上,一只股票可以在没有触发退出条件的情况下横盘整理多年。
那只股票最终会占用投资组合中宝贵的现金,却没有为此带来任何表现。即使股票上涨,它可能涨得非常慢,而其他股票正在快速上涨。我们最终持有表现不佳的股票的时间会比合理的时间长得多。
然而,这个模型确实向我们展示了总体概念可能是有道理的。方法还需要更多打磨,但确实有些东西存在。这个模型表明,在正常到强劲的市场中,动量股似乎表现更好。让我们看看能否从中构建出更可靠的东西。
单只股票上的趋势跟踪#
对单只股票进行趋势跟踪是一个坏主意。你的成功将完全取决于运气。
单只股票趋势跟踪意味着你选择一只股票,或者也许几只,然后仅对它们应用趋势模型。这种方法的支持者通常会指出它在苹果、谷歌、微软等股票上会表现得多么好。这些股票通常被选为例子的原因,只是因为它们过去有出色的表现。它们之所以是知名公司,是因为它们表现良好。1985年买入微软并持有15年的策略并不是趋势跟踪。那只是在正确的时间买入正确股票的一厢情愿。
即使对于如此优秀的表现者,大多数趋势模型也表现不佳。当然,股价可能在十年或二十年里大幅上涨,但通常一路上会有剧烈的波动。你会频繁地被推入和推出头寸,从而减少你的利润。是的,你可以把止损设得非常非常远。当然,你把它设得越远,你就越接近买入并持有策略。
让我们以苹果为例,因为在这些讨论中它经常被提及。我们将使用一个标准的趋势跟踪模型,基于在牛市中买入正向突破,在熊市中做空负向突破。将使用移动止损,这在趋势跟踪模型中很常见。请记住,我们特意选择了一只已知在过去有极端价格表现的股票。如果任何股票能奏效,应该是像这样的股票。
将一个经典的、在期货上有数十年出色表现的中期趋势跟踪模型应用于苹果,结果是盈利的。你最终会获得近10%的年化收益。还不错吧?这个模型使用的止损距离为三倍平均真实波幅,对于中期模型来说是一个合理的距离。
如果我们将止损距离加倍,这个模型表现更好。现在我们看到年化收益达到15%!显然趋势跟踪是有效的。
不,并非如此。
第一个问题在于,初始版本虽然平均每年给你10%的回报,但最大亏损为48%,并且需要数年才能恢复。这样的风险配上这样的回报并不太有吸引力,对吗?第二个迭代版本使用更宽的止损,可能获得了15%的收益,但它也承受了60%的亏损。
但话说回来,这还不是更大的问题。更大的问题是,如果你干脆不去折腾什么趋势跟踪模型,直接买入并持有该股票,你会获得26%的年化回报。图4-14展示了标准趋势模型在苹果上的表现,与简单买入并持有该股票的对比。
如果这就是趋势跟踪模型在苹果这样的极端表现者上的表现,你可以想象它在普通股票上的样子。
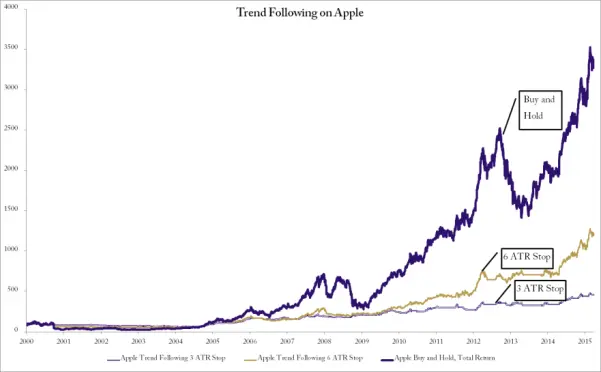
图4-14 趋势跟踪在苹果股票上的表现
我在这里想说的是,对单只选定股票进行趋势跟踪是一种幻觉。很容易找到一只过去表现出色的股票,然后得出结论说你应该对它应用一个趋势跟踪模型,并设置极宽的止损。是的,也许吧。那你应该也在80年代买入房地产。
这归结为所谓十倍股(Ten Bagger)的幻觉。认为对股票进行趋势跟踪能帮你骑上那只1000%的股票。不,它不能。那不是趋势跟踪。那是选择性地挑选过去表现极好的股票,幻想二十年前买入它们并且从未卖出。
趋势跟踪的语义辨析(The Semantics of Trend Following)#
你可能想知道我们是不是在钻牛角尖。股票动量策略与趋势跟踪。为什么使用不同的术语,为什么坚持认为趋势跟踪在股票上不起作用?
原因在于,这确实是一个非常不同的策略。如果你把趋势跟踪的范围扩展到"买入任何能赚钱的东西",那么趋势跟踪就是你所能想到的每一个交易策略。趋势跟踪,正如在资产管理行业中使用的那样,传统上是为期货市场开发并应用的。它是关于买入正向趋势和做空负向趋势,通常使用移动止损或在趋势强度通过其他测量指标失效时退出。它需要一组广泛、多样化的市场才能随时间正常运作,并且通常在任何单一资产类别上表现相当糟糕。
有时你会看到专业资产管理人谈论股票上的趋势跟踪,甚至向你展示强劲的真实业绩。通常,如果你仔细看,你会发现他们所做的更像是动量策略而非趋势跟踪。有时他们可能出于营销原因使用趋势跟踪这个术语。这是一个更为人熟知的术语,需要的解释更少。这没有什么问题,只要他们的投资者明白他们买的是什么。但如果你想了解秘诀是如何炮制的,如何构建你自己的策略,那么理解趋势跟踪和系统化股票动量策略之间的区别就非常重要。