共同基金的问题#
发达国家中几乎每个人都持有共同基金(mutual fund)的份额。即使你没有主动购买任何共同基金,你的养老金也很可能投资于这些工具中。共同基金看起来是一个合乎逻辑的解决方案,并且一直被政府、大学和银行吹捧为个人参与股票市场的完美解决方案。
在你买入共同基金之前,你应该充分了解它到底是什么以及它是如何运作的。大多数人并不清楚共同基金试图实现什么目标以及它是如何实现的。更重要的是,你应该了解共同基金过去的表现。毕竟,资产管理是一个高度可量化的行业,比较和分析投资产品的实际表现是相当容易的。
虽然集合投资计划(collective investment scheme)的概念已经相当古老,但我们所熟知的共同基金行业直到80年代才出现。其总体思路是让任何人都能以最简单的方式参与普通股票市场,即使金额很小。当然,你也可以通过简单地买入一篮子股票来参与市场,但你很快就会意识到一些实际问题。如果你关注标普500指数(S&P 500)这样的指数,想要复制其回报,你就必须买入500只股票。好吧,有些股票在指数中的权重非常小,你可能只需买入500只成分股中的一半就能获得足够接近的复制效果。但你还需要跟踪权重和成分股变化,并主动管理你的投资组合以匹配指数。如果你不这样做,你就无法获得与指数相同的回报。可能更多,也可能更少,但不会相同。
而且,如果你想每月投资100美元进行长期储蓄呢?这是不可能的,因为你不能购买零碎股票。即使你想跟踪只有30只股票的道琼斯工业平均指数(Dow Jones Industrial Average),你也无法用这么小的金额买入它们。即使你能做到,你还得处理权重再平衡以及其他大多数人根本不想做、也做不到的麻烦事。
于是共同基金登场了,它被视为穷人的救星和金融市场的民主化工具。每只基金旨在跟踪一个特定的、预先定义的指数,作为小额投资者,你只需将你的100美元投入基金,它就会与所有人的资金汇集在一起,并投资以复制该指数。差不多是这样。
由于共同基金是针对特定指数进行衡量的,因此它们是相对投资(relative investment)。这意味着它们的工作不是为投资者赚钱。没错,请再把上一句话读一遍。共同基金的任务是试图战胜某个特定的指数。如果该指数亏损了,共同基金经理的任务就是比指数亏得少一点。在牛市中,他的任务是比指数赚得多一点。到目前为止还算公平,只要你意识到这一点。
共同基金世界的一个核心概念是跟踪误差预算(tracking error budget)。共同基金经理并不能随心所欲地战胜指数。远非如此。跟踪误差(tracking error)是衡量基金回报与指数偏离程度的指标。基金的每日回报与指数的每日回报进行对比。允许的跟踪误差,即跟踪误差预算,通常非常小。基金根本不被允许大幅偏离指数。
共同确保毁灭#
共同基金实际做的是将基金中几乎所有的资金按照指数比例进行配置。如果某只股票在指数中的权重为5.2%,你就买入大约5%到5.4%之间。共同基金经理几乎没有余地来施加他或他所在银行的投资观点。他们有时可以稍微偏离指数,但请记住,这可能非常危险。
这个行业中有一句古老的谚语支配着许多机构投资者的行为。
结果就是,我们拥有一个庞大的共同基金行业,所有人都在做同样的事情。
也许这听起来并不那么糟糕。毕竟,如果他们按照指数进行投资,你应该得到你想要的,对吗?不,别急。还有账单要付。一个不错的共同基金经理年薪七位数。银行还会收取管理费、托管费、行政费等等。共同基金当然会与发行该基金的同一家银行的投资银行部门进行所有交易,并且没有任何动力去降低这些费用。有很多不同的方法可以从共同基金中吸走资金,这就是银行喜欢它们的原因。它们非常有利可图。
高费用本身不一定是个问题,只要有相应的业绩表现。要做到这一点,基金需要比指数表现好得多,这样费用才能被支付,而投资者仍然获得优于指数的回报。鉴于共同基金行业的巨大成功,它们肯定能提供强劲的长期回报,并为其客户带来明确的价值,对吗?
幸好有人专门负责跟踪这些事情。让我们来看看标普指数与主动型基金对比评分卡(SPIVA,S&P Indices Versus Active Funds Scorecard)。它们很容易获取,可以在互联网上免费查阅(https://us.spindices.com/resource-center/thought-leadership/spiva/)。
看看表2-1。看完之后,我会解释各列中的数字。它们可能不是你想象的那样。
表2-1 共同基金与基准指数对比 2013年年末SPIVA报告,来源:标普道琼斯指数公司、CRSP。数据截至2013年12月31日。表现优于基准基于等权基金数量计算。所有指数回报均为总回报。
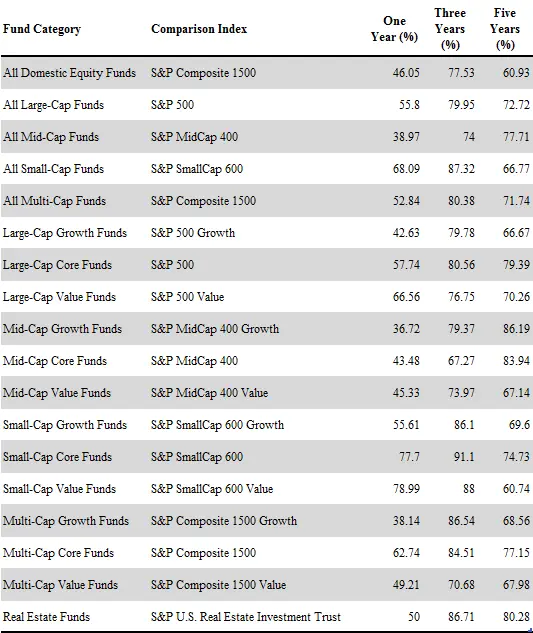
各列中的数字显示了未能战胜其基准的基金的百分比。是的,就是那些未能完成它们唯一任务的基金数量。在过去三年中,77.53%的美国共同基金未能完成它们的工作。看看整张表格,你会发现绝大多数基金在三年和五年的维度上均告失败,有些甚至超过90%。在一年期上只有少数数字低于50%,这表明任何给定年份可能靠的是运气,但长期来看没有人能持续表现。
你可能会认为这是一个特定时期,基金由于某种原因表现不佳。遗憾的是,并非如此。每年的报告看起来都差不多。所有这些报告都可以在SPIVA网站上找到,你可以回溯历史进行比较。你会发现,共同基金行业是一个长期存在的失败者。当然,这是从投资者的角度来看。银行仍然赚得盆满钵满。
重要的是要理解,未能表现不一定就是共同基金经理的错。他被迫将几乎所有的资本按照指数配置。他可以超配他喜欢的股票,低配他不喜欢的股票。他可以在看跌时偶尔持有一些现金。他有一些工具可以影响业绩,但不足以克服费用的障碍。请记住,他每年都是从亏损开始,努力赚回那些费用。我并不羡慕他的工作。这一定非常令人沮丧。直到工资到账的那一刻。
交易型开放式指数基金(Exchange Traded Funds)#
交易型开放式指数基金(ETF)的想法非常出色。在其最初的形式中,它们只是共同基金理念的自然延伸。通过共同基金,公众获得了进入广泛市场的渠道。他们突然间可以实现广泛的分散化,无需大量资金就能参与股票指数。他们也不需要关心个别投资决策,因为这由共同基金经理处理。但正如我们所看到的,共同基金经理的表现并不像宣传的那样。
ETF提供了一个简单的解决方案。其理念是让计算机管理基金,其使命是精确复制指数。ETF中的资金按照指数本身的精确权重分配到指数中的所有股票。没有偏差,没有延迟,费用极低,所有成本都非常低。结果就是一个与指数高度吻合的投资工具。
如果你真的想买入指数,那就买入被动型ETF。这就是你获得指数的方式。然而,我在本书中想提出的一个关键点是,买入指数可能并不那么有吸引力。当然,这比买入一只以该指数为基准的主动管理型共同基金要有吸引力得多。
最初的ETF都是被动型指数跟踪器。这是一个伟大的概念。不过你需要小心的是,越来越多的结构性产品被包装成ETF进行销售。
市面上有大量高度危险且具有欺骗性的结构性衍生品,被当作普通的ETF来销售。在交易ETF之前,先查清楚它到底是什么。永远不要相信ETF的名称。
避免任何类型的增强型ETF。避免任何做空ETF。实际上,避免任何不明确跟踪特定指数的ETF。
举一个简单的例子,比如做空ETF(short ETF)。如果你买入标普500的做空ETF,你会期望获得相反的表现。如果你买入同一指数的双倍做空ETF,你会期望获得双倍的反向表现。
这只在一天之内成立。你看,为了让这些基金能够在一天之内提供精确的反向表现,它们需要每日进行再平衡。如果你有期权(options)的背景,你已经知道这意味着什么了。
比较同一指数的普通标普500 ETF、做空ETF和双倍做空ETF的长期价格走势。图2-1展示了做空ETF如何在大多数时间持续下跌,除非指数出现非常极端的短期负面波动。
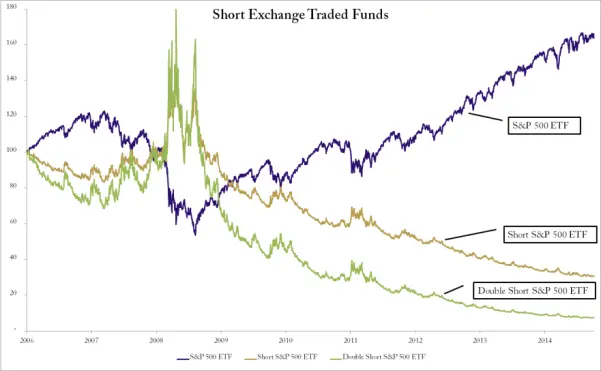
图2-1 做空交易型开放式指数基金
你需要理解的是,做空ETF交易的实际上是gamma(伽马),而不是delta(德尔塔)。期权交易者应该已经预料到了这一点。这意味着做空和双倍做空ETF对波动率变化的敏感程度远高于对价格方向变化的敏感程度。当你买入这些做空ETF时,你实际上是在建立一个做空波动率(short volatility)的头寸。
公平地说,必须这样运作才行。如果你想匹配单日的反向表现,就会产生这种效果。问题在于,交易这些东西的人并没有完全理解这一点,他们以为可以在一周、一个月或一年内获得反向表现。
下面是一个简单的解释。假设指数从100开始。第一天,指数下跌10%。现在指数在100,做空ETF在110,双倍做空在120。做空ETF表现很好。第二天,指数反弹回100,上涨了11%。你以为你的做空ETF会回到原点吗?做空ETF下跌110的11%,跌至97.8。双倍做空下跌120的22%,跌至93.3。
重复这个游戏一段时间,结果就像图2-2一样。这个例子中的指数一直在横盘整理,上一点,下一点,但最终是横盘。在这种情况下,做空ETF会持续下跌。双倍做空会快速下跌。
做空ETF是一个很明显的坏ETF的例子。它们具有误导性,如果你不熟悉结构性衍生品,很容易造成损失。在ETF世界中,还有更多这类伪装成衍生品的品种。
交易型开放式指数基金是一个伟大的创意,只要它们是纯粹的普通指数跟踪器。对其他任何类型的ETF都要非常小心。
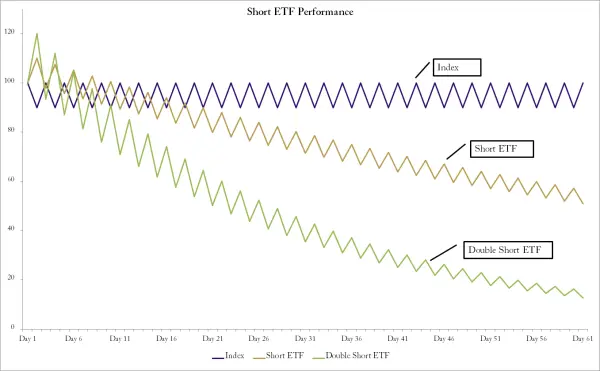
图2-2 做空ETF表现