第30章 曲率调整#
我们首先考虑对这样一种产品定价:其收益依赖于在收益发生时间所观察到的债券收益率。
通常一个变量的远期值是通过一个在时间 T 收益为 $S_{T}-K$ 的远期合约来计算的,它是对应于合约价值为 0 的价格 K。我们在 28.4 节中曾指出,远期利率与远期债券收益率的定义有所不同:远期利率是由远期零息债券所隐含的利率。一般来讲,远期债券收益率是远期债券价格所隐含的利率。
假定 $B_{T}$ 是在时间 $T$ 时的一个债券价格, $y_{T}$ 为其收益率。 $B_{T}$ 与 $y_{T}$ 之间(债券定价)的关系式为
B_{T} = G (y_{T}) 定义 $F_{0}$ 为时间 $T$ 到期的合约在时间0的远期债券价格, $y_{0}$ 为时间0的远期债券收益率。由定义得出 F_{0} = G (y_{0}) 函数 $G$ 为非线性函数。这意味着,当将来债券价格的期望值等于远期债券价格时(于是我们在一个对于时间 $T$ 到期的零息债券为风险中性世界里),将来的债券收益率期望值并不等于远期债券收益率。
这一点可通过图30-1来说明。图30-1展示了在时间 $T$ 债券价格与债券收益率的关系。为简单起见,我们假定只有三种可能性的债券价格 $B_{1}$ , $B_{2}$ 和 $B_{3}$ ,这些价格在一个关于 $P(t, T)$ 为风险中性世界里发生的可能是相同的。假如债券价格之间的间隔是相同的,即 $B_{2} - B_{1} = B_{3} - B_{2}$ 。债券的远期价格是债券的期望值 $B_{2}$ 。由债券价格,我们可以计算出3个具有相同可能性的收益率: $y_{1}$ , $y_{2}$ 和 $y_{3}$ 。这些收益率之间的间隔并不相同。变量 $y_{2}$ 为远期债券的收益率,这是因为它对应于远期
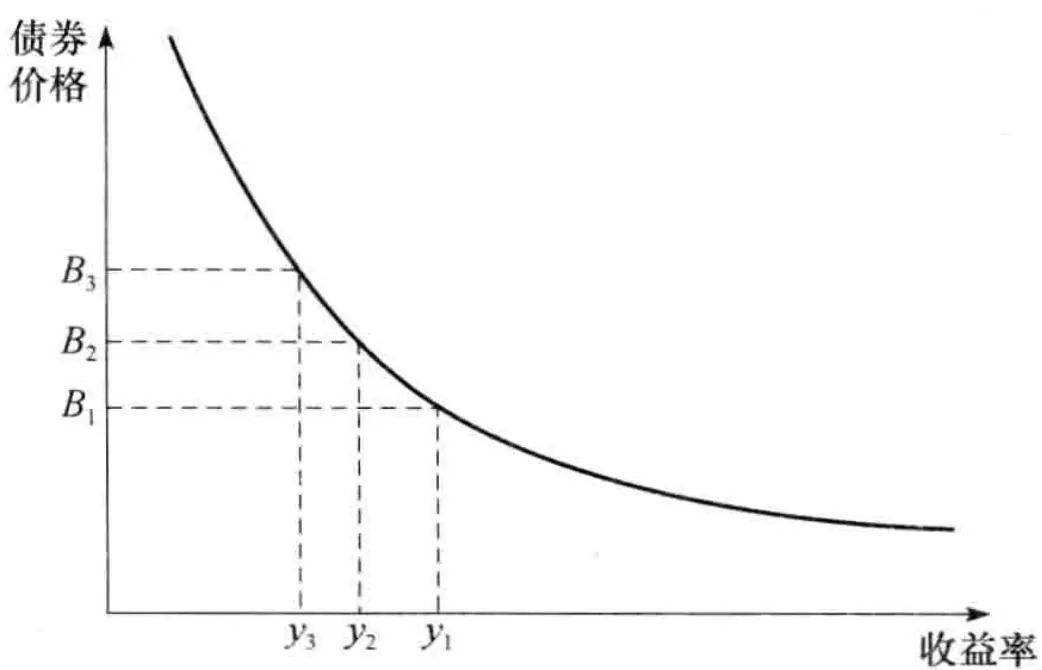 图30-1 在时间 T 时债券价格与债券收益率的关系
债券价格。债券收益率的期望值为 $y_{1}$ , $y_{2}$ 和 $y_{3}$ 的平均值,显然该平均值大于 $y_{2}$ 。
现在考虑一个收益依赖于时间 T 的债券收益率的衍生产品。由式(28-20)可知,产品可以通过以下过程来定价(a)在对于时间 T 到期的零息债券为远期风险中性的世界里计算收益的期望值,(b)以当前期限为 T 的无风险利率进行贴现。我们知道,在所考虑的世界里,债券价格期望值等于远期价格。因此,我们需要计算当债券价格期望值等于远期价格时,债券收益率的期望值。在本章附录里我们证明了所需要的债券收益率期望值可以由以下近似式表示
$$ E_{T} (y_{T}) = y_{0} - \frac{1}{2} y_{0} ^{2} \sigma_{y} ^{2} T \frac{G^{\prime \prime} (y_{0})}{G^{\prime} (y_{0})}\tag{30-1} $$其中 $G'$ 和 $G''$ 表示函数 $G$ 的一阶和二阶偏导数, $E_{T}$ 表示在一个对于 $P(t, T)$ 为远期风险中性世界里的期望值, $\sigma_{y}$ 为远期收益率的波动率。由此可见, 当我们假设债券收益率的期望为
$$ y_{0} - \frac{1}{2} y_{0} ^{2} \sigma_{y} ^{2} T \frac{G^{\prime \prime} (y_{0})}{G^{\prime} (y_{0})} $$而不是 $y_{0}$ 时,我们可以用当前期限为 T 的无风险利率来对收益期望值进行贴现。债券收益率期望值与远期收益率之间的差为
$$
- \frac{1}{2} y_{0} ^{2} \sigma_{y} ^{2} T \frac{G^{\prime \prime} (y_{0})}{G^{\prime} (y_{0})} $$ 以上表达式被称为曲率调整(convexity adjustment),它对应于图30-1 中 $y_{2}$ 与收益率期望值的差(因为 $G'(y_{0}) < 0$ , $G''(y_{0}) > 0$ ,因此曲率调整为正)。
应用 1: 利率#
作为式(30-1)的第一个应用,我们考虑以下产品:它在时间 T 提供本金 L 按时间 T 与
$T^{*}$ 之间利率所产生的利息(当我们在第33章讨论 LIBOR 后置互换时会用到这个例子)。注意,在时间 T 与时间 $T^{*}$ 之间的利息一般是在 $T^{*}$ 支付,但在这里我们假设利息是在时间 T 支付。
在时间 $T$ ,我们考虑产品的现金流为 $LR_{T}\tau$ ,其中 $\tau = T^{*} - T$ , $R_{T}$ 为 $T$ 与 $T^{*}$ 之间的零息利率(按时间段 $\tau$ 复利)。 $^{\ominus}$ 变量 $R_{T}$ 可以被看成是在时间 $T^{*}$ 到期的零息债券在时刻 $T$ 的收益率,这个债券价格与其收益率之间的关系式为
$$ G (y) = \frac{1}{1 + y \tau} $$由式(30-1)有
$$ E_{T} (R_{T}) = R_{0} - \frac{1}{2} R_{0} ^{2} \sigma_{R} ^{2} T \frac{G^{\prime \prime} (R_{0})}{G^{\prime} (R_{0})} $$或
$$ E_{T} (R_{T}) = R_{0} + \frac{R_{0} ^{2} \sigma_{R} ^{2} \tau T}{1 + R_{0} \tau}\tag{30-2} $$其中 $R_{0}$ 是应用于 $T$ 与 $T^{*}$ 之间的远期利率, $\sigma_{R}$ 是远期利率的波动率。因此, 这个产品的价值为
$$ P (0, T) L \tau \Big [ R_{0} + \frac{R_{0} ^{2} \sigma_{R} ^{2} \tau T}{1 + R_{0} \tau} \Big ] $$考虑一个衍生产品,它在3年后提供的收益等于那时的1年期零息利率(按年复利)乘上1000美元。假设所有期限的零息利率均为每年 $10\%$ ,按年复利。而相应的从第 $3 \sim 4$ 年之间的远期利率的波动率为 $20\%$ 。这时 $R_{0} = 0.10, \sigma_{R} = 0.20, T = 3, \tau = 1$ 和 $P(0, 3) = 1 / 1.10^{3} = 0.7513$ 。衍生产品价值为
$$ 0.7513 \times 1000 \times 1 \times \left[ 0.10 + \frac{0.10^{2} \times 0.20^{2} \times 1 \times 3}{1 + 0.10 \times 1} \right] $$或 75.95 美元(在没有任何曲率调整的情况下,产品价值为 75.13 美元)。
应用 2: 互换利率#
我们接下来考虑另一衍生产品,它在时间 T 提供的收益等于在那时所观察到的互换利率。当使用 LIBOR 利率贴现时,互换利率等于平值收益率(par yield)。为了计算曲率调整,我们可以假设在时间 T 时的 N 年互换利率等于在那时的 N 年债券的收益率,债券的票息等于今天的远期互换利率,这样我们就可以利用式(30-1)。
考虑如下产品,它在3年后提供的收益等于那时的3年期互换利率乘以100美元。假设互换的支付是按年进行,对应所有期限的零息利率均为 $12\%$ ,按年复利。3年后的3年期远期互换波动率为 $22\%$ (由互换期权隐含率得出),而用来贴现的是LIBOR/互换零息利率曲线。我们将互换利率近似为一个票息为 $12\%$ 的债券收益率,于是相应的函数 $G(y)$ 为
$$ G (y) = \frac{0.12}{1 + y} + \frac{0.12}{(1 + y) ^{2}} + \frac{1.12}{(1 + y) ^{3}} $$$$ G^{\prime} (y) = - \frac{0.12}{(1 + y) ^{2}} - \frac{0.24}{(1 + y) ^{3}} - \frac{3.36}{(1 + y) ^{4}} $$$$ G^{\prime \prime} (y) = \frac{0.24}{(1 + y) ^{3}} + \frac{0.72}{(1 + y) ^{4}} + \frac{13.44}{(1 + y) ^{5}} $$在这种情况下,远期收益率 $y_0$ 为 0.12,于是 $G'(y_0) = -2.4018$ , $G''(y_0) = 8.2546$ 。由式(29-1)得出
$$ E_{T} (y_{T}) = 0.12 + \frac{1}{2} \times 0.12^{2} \times 0.22^{2} \times 3 \times \frac{8.2546}{2.4018} = 0.1236 $$因此,在对这个产品定价时,我们应当假设远期互换利率为 0.1236(12.36%),而不是 0.12%。这个产品的价值为
$$ \frac{100 \times 0.1236}{1.12^{3}} = 8.80 $$即 8.80 美元(在没有任何曲率调整的情况下,产品价值为 8.54 美元)。
30.2 时间调整#
在本节里我们考虑如下情形,我们观察一个市场变量的时间为 $T$ ,但这一观察值却被用来计算发生在之后的时间 $T^{*}$ 的收益。定义:
$V_{T}$ : V 在时间 T 的取值;
$E_{T}(V_{T})$ :在一个关于 $P(t,T)$ 为远期风险中性的世界里 $V_{T}$ 的期望值;
$E_{T} \cdot (V_{T})$ :在一个关于 $P(t, T^{*})$ 为远期风险中性的世界里 $V_{T}$ 的期望值。
从计价单位 $P(t, T)$ 转移到计价单位 $P(t, T^{*})$ 时,计价单位比率(见 28.8 节)为
$$ W = \frac{P (t , T^{*})}{P (t , T)} $$这是在 T 与 $T^{*}$ 之间的零息债券远期价格。定义: $\sigma_{v}$ : V 的波动率; $\sigma_{w}$ : W 的波动率; $\rho_{vw}$ : V 和 W 之间的相关系数。 由式(28-35)我们知道,由于计价单位的变化会导致 $V$ 的增长率增加 $\alpha_{V}$ ,其中
$$ \alpha_{V} = \rho_{V W} \sigma_{V} \sigma_{W}\tag{30-3} $$我们可以用 T 与 $T^{*}$ 之间的远期利率来表达这一结果。定义: R: T 与 $T^{*}$ 之间的远期利率,其复利频率为 m; $\sigma_{R}$ : R 的波动率。 W 与 R 之间满足
$$ W = \frac{1}{(1 + R / m) ^{m (T^{*} - T)}} $$W 的波动率与 R 的波动率之间的关系可以通过伊藤引理得出
$$ \sigma_{W} W = \sigma_{R} R \frac{\partial W}{\partial R} = - \frac{\sigma_{R} R (T^{*} - T)}{(1 + R / m) ^{m (T^{*} - T) + 1}} $$因此
$$ \sigma_{w} = \frac{\sigma_{R} R (T^{*} - T)}{1 + R / m} $$从而式(30-3)变为 $^{①}$
$$ \alpha_{V} = - \frac{\rho_{V R} \sigma_{V} \sigma_{R} R (T^{*} - T)}{1 + R / m} $$其中 $\rho_{VR} = -\rho_{VW}$ 是 V 与 R 之间的瞬时相关系数。作为近似,我们假设 R 为常数并等于初值 $R_{0}$ ,并且假设关系式中的波动率和相关系数均为常数,因此在时间 0 可以得到
$$ E_{T^{*}} (V_{T}) = E_{T} (V_{T}) \exp \left[ - \frac{\rho_{V R} \sigma_{V} \sigma_{R} R_{0} (T^{*} - T)}{1 + R_{0} / m} T \right]\tag{30-4} $$考虑一个衍生产品,它在6年后提供的收益等于在5年所观察到股指值。假如一个5年期合约的股指远期值为1200,股指波动率为 $20\%$ ,在第5年与第6年之间远期利率的波动率为 $18\%$ ,并且两者之间的相关系数为-0.4。进一步假设零息利率曲线呈水平状,年复利利率为 $8\%$ 。我们将刚才得到的结果应用于这一情形,其中 $V$ 等于股指价值。这时, $T = 5, T^{*} = 6,$ $m = 1, R_{0} = 0.08, \rho_{VR} = -0.4, \sigma_{V} = 0.20$ 和 $\sigma_R = 0.18$ ,于是
$$ E_{T^{*}} (V_{T}) = E_{T} (V_{T}) \exp \left[ - \frac{- 0.4 \times 0.20 \times 0.18 \times 0.08 \times 1}{1 + 0.08} \times 5 \right] $$即 $E_{T} \cdot (V_{T}) = 1.00535E_{T}(V_{T})$ 。由第28章的结果我们得出 $E_{T}(V_{T})$ 为股指的远期值,即1200。于是 $E_{T} \cdot (V_{T}) = 1200 \times 1.00535 = 1206.42$ 。再利用第28章中的结论,由式(28-20)得出,衍生产品的价值为 $1206.42 \times P(0,6)$ ,其中 $P(0,6) = 1 / 1.08^{6} = 0.6302$ 。所以,衍生产品的价值为760.25。
再谈应用 1#
由刚才的分析, 我们可以采用另外一种途径得出上一节里应用 1 中的结果。利用以上的记号, 我们定义 $R_{T}$ 为 $T$ 与 $T^{*}$ 之间的利率, $R_{0}$ 为 $T$ 与 $T^{*}$ 之间的远期利率。由式 (27-22) 得出 E_{T^{*}} (R_{T}) = R_{0} 令 $V$ 等于 $R$ ,应用式(30-4)得出
$$ E_{T^{*}} (R_{T}) = E_{T} (R_{T}) \exp \left[ - \frac{\sigma_{R} ^{2} R_{0} \tau}{1 + R_{0} \tau} T \right] $$其中 $\tau = T^{*} - T$ (注意 $m = 1/\tau$ ),于是
$$ R_{0} = E_{T} (R_{T}) \exp \left[ - \frac{\sigma_{R} ^{2} R_{0} T \tau}{1 + R_{0} \tau} \right] $$或
$$ E_{T} (R_{T}) = R_{0} \exp \Big [ \frac{\sigma_{R} ^{2} R_{0} T \tau}{1 + R_{0} \tau} \Big ] $$利用指数函数近似式,我们可以得出
$$ E_{T} (R_{T}) = R_{0} + \frac{R_{0} ^{2} \sigma_{R} ^{2} \tau T}{1 + R_{0} \tau} $$这正是式(30-2)里的结果。
$$
30.3 Quanto#
$$
Quanto 或交叉货币衍生产品(cross-currency derivative)是涉及两种货币的金融产品,其收益是由一种货币来度量,但却是以另一种货币来支付。Quanto 的一个例子是业界事例 5-3 中在 CME 交易的日经 225(Nikkei 225)指数上的期货合约。合约标的市场变量是日经 225 指数(以日元计算),但合约却是以美元交割。
考虑一个在时间 $T$ 按货币 $X$ 提供数量收益的Quanto,我们假设其收益依赖于一个在时间 $T$ 观察的货币 $Y$ 上变量 $V$ 的值。定义:
$P_{x}(t,T)$ :以货币X度量,在时间T付出一个X货币单位的零息债券在时间t的价值;
$P_{Y}(t, T)$ :以货币 Y 度量,在时间 T 付出一个 Y 货币单位的零息债券在时间 t 的价值;
$V_{T}$ : V 在时间 T 的值;
$E_{X}(V_{T})$ :在一个对 $P_{X}(t,T)$ 为远期风险中性世界里 $V_{T}$ 的期望值;
$E_{Y}(V_{T})$ :在一个对 $P_{Y}(t,T)$ 为远期风险中性世界里 $V_{T}$ 的期望值。
从计价单位 $P_{Y}(t, T)$ 转换到计价单位 $P_{X}(t, T)$ 的计价单位比率为
$$ W (t) = \frac{P_{X} (t , T)}{P_{Y} (t , T)} S (t) $$其中 $S(t)$ 为时间 $t$ 的即期汇率(每 $X$ 单位货币所对应的 $Y$ 货币数量)。由此可见,计价单位比率 $W(t)$ 是期限为 $T$ 的远期汇率。定义:
$\sigma_{w}$ : W 的波动率;
$\sigma_{V}$ : V 的波动率;
$\rho_{vw}$ :V与W之间的瞬时相关系数。
由式(28-35),计价单位的变化会使 V 的增长率增加 $\alpha_{V}$ ,其中
$$ \alpha_{V} = \rho_{V W} \sigma_{V} \sigma_{W}\tag{30-5} $$如果我们假设波动率和相关系数均为常数,这意味着
$$ E_{X} (V_{T}) = E_{Y} (V_{T}) \mathrm{e}^{\rho_{v w} \sigma_{v} \sigma_{w} T} $$或作为近似
$$ E_{X} (V_{T}) = E_{Y} (V_{T}) (1 + \rho_{V W} \sigma_{V} \sigma_{W} T)\tag{30-6} $$我们将利用这个方程来对第 33 章中所谓的交叉货币度量互换(differential swap)进行定价。
假定日经指数的当前值为 15000 日元,1 年期的美元无风险利率为 5%,1 年期的日元无风险利率为 2%,日经指数的股息收益率为 1%,以日元计价的 1 年期日经远期合约可由通常方式,即式(5-8)来计算
$$ 15000 \mathrm{e}^{(0.02 - 0.01) \times 1} = 15150.75 $$假设股指的波动率为 $20\%$ ,一年期美元/日元远期汇率的波动率为 $12\%$ ,股指与汇率的相关系数为0.3。这时, $E_{Y}(V_{T}) = 15150.75$ 、 $\sigma_{F} = 0.20$ 、 $\sigma_{W} = 0.12$ 和 $\rho = 0.3$ 。由式(30-6),日经指数在对1年期美元零息债券为远期风险中性世界里的期望值为
$$ 15150.75 \mathrm{e}^{0.03 \times 0.2 \times 0.12 \times 1} = 15260.23 $$这是日经合约的远期价格,合约提供的是美元收益,而不是日元收益(作为近似,这也是该类合约的期货价格)。
使用传统风险中性测度#
当衍生产品的收益只发生在一个时刻时,我们所使用的远期风险中性测度会非常有效,但对于其他情形,有时使用传统的风险中性测度会更为合适。假设我们知道变量 V 在货币 Y 下的传统风险中性世界里所服从的过程,而希望估计这个变量在货币 X 下的传统风险中性世界里所服从的过程。定义:
S: 即期汇率(每单位 X 的 Y 数量);
$\sigma_{s}$ : S 的波动率;
$\sigma_{V}$ : V 的波动率;
$\rho$ : S 与 V 之间的瞬时相关系数。 这时,计价单位的变化是由货币 Y 为度量的货币市场账户(money market account)转换到以货币 X 为度量的货币市场账户(两种货币市场账户均以货币 X 结算)。定义 $g_{X}$ 为货币 X 的货币市场账户价值, $g_{Y}$ 为货币 Y 的货币市场账户价值。计价单位比率为
$$ \frac{g_{X}}{g_{Y}} S $$在28.4节中我们讲过, 变量 $g_{X}(t)$ 和 $g_{Y}(t)$ 具有随机漂移项, 但它们的波动率均为0。由伊藤引理得出, 计价单位比率的波动率为 $\sigma_{s}$ 。因此, 计价单位变化使得 $V$ 的增长率增加了
$$ \rho \sigma_{v} \sigma_{s}\tag{30-7} $$风险市场价格由0变为了 $\rho\sigma_{s}$ 。这个结果可以用来解释Siegel悖论(见业界事例30-1)。

业界事例 30-1 Siegel 悖论
考虑两种货币 X 和 Y。假设在两种货币下的利率 $r_{X}$ 和 $r_{Y}$ 均为常数。定义 S 为每单位货币 X 所兑换货币 Y 的数量。如第 5 章所述,外国货币是一种提供收益率为外国无风险利率的资产。因此,S 在传统风险世界的过程为
$$ \mathrm{d}S = (r_{Y} - r_{X}) S \mathrm{d}t + \sigma_{s} S \mathrm{d}z $$利用伊藤引理, $1 / S$ 的过程为
$$ \mathrm{d} (1 / S) = \left(r_{X} - r_{Y} + \sigma_{S} ^{2}\right) (1 / S) \mathrm{d}t + \sigma_{S} (1 / S) \mathrm{d}z $$这就导致了所谓的 Siegel 悖论(Siegel paradox)。
由于在风险中性世界里,S 的期望增长率为 $r_{Y}-r_{X}$ ,利用对称性,1/S 的期望增加率应该为 $r_{X}-r_{Y}$ ,而非 $r_{X}-r_{Y}+\sigma_{S}^{2}$ 。
要想理解 Siegel 悖论,我们需要认识到这里所给出关于 S 的风险中性过程是处在以货币 Y 的货币市场账户为计价单位的风险中性世界里,由于 1/S 的过程是由 S 的过程演变而来,因此以上给出的 1/S 过程也是基于同一计价单位。由于 1/S 表示的是每 Y 单位所兑换 X 的数量,为了对称
起见,我们应该在一个以货币 $X$ 的货币市场账户为计价单位的世界里来度量 $1 / S$ 的过程。式(30-7)表明,当我们将计价单位由货币 $Y$ 的货币市场账户转换为货币 $X$ 的货币市场账户时,一个变量 $V$ 的增长率会增加 $\rho \sigma_{V} \sigma_{S}$ ,其中 $\rho$ 为 $S$ 和 $V$ 之间的相关系数。这时, $V = 1 / S$ ,所以 $\rho = -1$ 和 $\sigma_{V} = \sigma_{S}$ 。因此,计价单位的变化会导致 $1 / S$ 的增长率增加 $-\sigma_{s}^{2}$ 。这正好与上面所给过程中的 $+\sigma_{s}^{2}$ 项抵消。因此,在以货币 X 的货币市场账户作为计价单位的风险中性世界里,1/S 的过程为
$$ \mathrm{d} (1 / S) = \left(r_{X} - r_{Y}\right) (1 / S) \mathrm{d}t + \sigma_{s} (1 / S) \mathrm{d}z $$这与我们开始所给出的 S 过程是对称的。这样我们就解决了这个悖论。
$$
一个2年期美式期权提供的收益为 S-K 英镑,其中 S 为期权被行使时的标普 500 的水平,K 为执行价格。标普 500 的当前水平为 1200。英镑和美元的无风险利率分别为 5% 和 3%,美元/英镑汇率与标普 500 之间的相关系数为 0.2,标普 500 的波动率为 25%,汇率波动率为 12%,标普 500 的股息收益率为 1.5%。
我们可以通过构造关于标普 500 的二叉树来对这个期权进行定价,这里的树形是以英国的货币市场账户作为计价单位的(即以英国投资者的角度看是风险中性的世界)。由式(30-7),将计价单位从美国货币市场账户转换为英国货币市场账户会导致标普 500 的增长率期望增加
$$ 0.2 \times 0.25 \times 0.12 = 0.006 $$即 0.6%。当以美元货币市场账户为计价单位时,标普 500 的增长率为 3% - 1.5% = 1.5%。因此,以英镑货币市场账户作为计价时,这个增长率为 2.1%。英镑的无风险利率为 5%,因此,在英镑货币市场账户作为计价单位时,标普 500 可以被视为一个提供增长率为 5% - 2.1% = 2.9% 的资产。利用参数值 S = 1200, K = 1200, r = 0.05, q = 0.029, σ = 0.25 和 T = 2,采用 100 步二叉树,DerivaGem 软件给出的期权近似值为 179.83 英镑。

当计算一个在将来特定时间提供收益的衍生产品价格时,我们会自然地假设衍生产品标的变量的期望值都等于它的远期值,然后再对收益以定价时刻与收益时刻之间的无风险利率进行贴现。在本章中我们说明了这种做法并非永远正确。
当收益依赖于在时间 T 所观察的债券收益率时,式(30-1)说明债券收益率的期望值应当高于远期债券收益率。这个结论也适用于收益依赖于互换利率的情形。当观察变量值发生的时间为 T 而收益发生在其后的时间 $T^{*}$ 时,变量的远期值应按式(30-4)进行调整。当我们在一种货币下观察变量,而收益却是以另一种货币下结算时,变量远期值应当被加以调整,这种情形下的调整数量由式(30-6)给出。
在第 33 章中,我们将利用这些结果来处理一些非标准互换。
推荐阅读#
Brotherton-Ratcliffe, R., and B. Iben, “Yield Curve Applications of Swap Products,” in Advanced Strategies in Financial Risk Management (R. Schwartz and C. Smith, eds.). New York Institute of Finance, 1993.
Jamshidian, F., "Corralling Quantos," Risk, March (1994): 71–75.
Reiner, E., "Quanto Mechanics," Risk, March (1992), 59–63.
练习题#
30.1 解释你如何去对一个在5年后付出 $100R$ 的衍生产品定价,其中 $R$ 是在4年后所观察到的1年期利率(按年复利)。当支付时间在第4年时,会有什么区别?当支付时间在第6年时,会有什么区别?
30.2 解释在下面情况下,有没有必要做任何曲率或时间调整?
(a) 我们要定价的期权每个季度支付一次,数量等于5年期互换利率超出3个月LIBOR利率的部分(假如超出的话),本金为100美元,收益发生在利率被观察后90天。
(b) 我们要定价的期权每季度支付一次,数量等于3个月的LIBOR利率减去3个月的短期国库券利率,收益发生在利率被观察后90天。
30.3 假设29.2节中例29-3里的收益发生在1年后(即利率被观察到的时候),而不是15个月后。布莱克模型中所需要的参数会有什么区别?
30.4 收益率曲线呈水平形状,利率为每年10%,按年复利,计算这样一个产品的价值:5年后收取2年互换利率(按年复利),而付出10%的固定利率,两种利率的名义本金数量均为100美元。假设互换利率的波动率为每年20%,解释产品的价格为什么不等于0。
30.5 解释在下列情况下,练习题 30.4 会有何区别。互换利率被观察的时间为 5 年,但收益却发生在(a)6 年后,(b)7 年后。假设所有远期利率的波动率均为 20%,介于 5~7 年之间的互换利率与介于 5~6 年之间的远期利率的相关系数为
0.8,并与5~7年之间远期利率的相关系数为0.95。
30.6 一个债券在时间 T 的价格作为其收益率的函数为 $G(y_{T})$ 。假设在一个对时间 T 到期的债券为远期风险中性的世界里,远期债券收益率 y 服从几何布朗运动。假定远期债券收益率的增长率为 $\alpha$ ,波动率为 $\sigma_{y}$ 。 (a) 利用伊藤引理,计算由 $\alpha$ 、 $\sigma_{y}$ 、y 和 $G(y)$ 表示的远期债券价格的过程。 (b) 在所考虑的世界里,远期债券价格应当为一个鞅。利用这个结论来推导 $\alpha$ 的表达式。 (c) 证明 $\alpha$ 表达式的一阶逼近与式 (30-1) 一致。
30.7 变量 $S$ 是一个提供中间收益率为 $q$ 并以货币 $A$ 来度量的投资资产。在现实世界里,它服从以下过程
$$ \mathrm{d}S = \mu_{s} S \mathrm{d}t + \sigma_{s} S \mathrm{d}z $$如有必要,可以定义新的变量。对以下情形,给出 S 所服从的过程,以及相应的风险市场价格。
(a) 在货币 A 下的传统风险中性世界。
(b) 在货币 B 下的传统风险中性世界。
(c) 对货币 $A$ 下, 对时间 $T$ 到期的零息债券为远期风险中性的世界。
(d) 对货币 B 下,对时间 T 到期的零息债券为远期风险中性的世界。
30.8 一个看涨期权在时间 $T$ 提供的收益为 $\max (S_T - K, 0)$ 日元,其中 $S_T$ 为时间 $T$ 以美元计价的黄金价格, $K$ 为执行价格。假设黄金存储费用为 0,并定义其他必要的变量,计算合约的价值。
30.9 假设一个加拿大的股票指数的当前水平为 400,而目前 1 加元值 0.70 美元,加拿大和美国的无风险利率分别为 6% 和 4%,股指的股息收益率为 3%。定义 Q 为每单位美元所兑换的加元数量,S 为股指值,S 的波动率为 20%,Q 的波动率为
6%,S 和 Q 之间的相关系数为 0.4。利用 DerivaGem 计算以下关于这个指数的 2 年期美式看涨期权的价值。
(a) 以加元为度量的指数超出 400 的数量。
(b) 以美元为度量的指数超出 400 的数量。

30.10 考虑一个2年后支付S美元的产品,这里S代表日经指数值,指数的当前值为20000,日元/美元汇率为100(1美元所兑换的日元数量)。汇率与指数的相关系数为0.3,指数的股息收益率为每年1%。日经指数的波动率为20%,日元/美元汇率的波动率为12%。美国和日本的无风险利率(假定为常数)分别为4%和2%。
(a) 该产品的价值为多少?#
(b) 假设在产品有效期内的某个时间汇率为 $Q$ 、指数的水平为 $S$ 。证明一个美国投资者可以通过在日经指数上投资 $S$ 美元,并且卖空 $SQ$ 日元的组合来达到以下目的:当指数变化为 $\Delta S$ 日元时,组合的变化大约为 $\Delta S$ 美元。
(c) 通过假设指数由 20000 变为 20050,汇率由 100 变为 99.7 来验证(b)的正确性。
(d) 你如何对所考虑的产品进行 Delta 对冲?
30.11 假设 LIBOR 收益率曲线呈水平状,利率为 8%(按连续复利)。一个衍生产品的收益发生在 4 年后,并等于当时的 5 年期利率减去 2 年期利率,本金为 100 美元,而且利率均按连续复利(产品的收益可正可负)。计算衍生产品的价值。
假定所有利率的波动率均为 25%。如果收益发生在 5 年后而不是 4 年后,这会引起什么不同?假设所有利率之间都有完美的相关性。使用 LIBOR 贴现。
30.12 假设一个衍生产品的收益发生在10年后,并且等于在当时所观察到的3年期每半年结算一次的美元互换合约的互换利率乘以本金数量。假定美元和日元收益率曲线均呈水平状,利率分别为8%和3%(均按半年复利),远期互换利率的波动率为18%,10年期的“每单位美元的日元数量”远期汇率的波动率为12%,并且汇率与美元利率的相关系数为0.25。
(a) 如果互换利率被用在 1 亿美元的本金上,收益是按美元支付,这时衍生产品的价值为多少?
(b) 如果互换利率被用在 1 亿日元的本金上,收益是按日元支付,这时衍生产品的价值为多少?
30.13 一个衍生产品的收益发生在8年后,其数量等于在第5、第6、第7和第8年时所观察到的1年期利率的平均值乘以1000美元本金。收益率曲线呈水平状,利率等于 $6\%$ (按年复利),而所有利率的波动率均为 $16\%$ 。假设所有利率之间都具有完美的相关性,衍生产品的价值为多少?
附录 30A 曲率调整公式的证明#
在这个附录里,我们计算关于远期债券收益率的曲率调整值。假设一个衍生产品在时间 T 的收益依赖于当时所观察到的某个债券的收益率。定义:
$y_{0}$ :今天所观察到在时间 T 到期的远期合约中的远期债券收益率;
$y_{T}$ :时间 T 的债券收益率;
$B_{T}$ :时间 T 的债券价格;
$\sigma_{y}$ :远期债券收益率的波动率。
我们假设
B_{T} = G (y_{T})
将 $G(y_{T})$ 在 $y_{T} = y_{0}$ 按泰勒级数展开,我们可以得到以下近似式
$$ B_{T} = G \left(y_{0}\right) + \left(y_{T} - y_{0}\right) G^{\prime} \left(y_{0}\right) + 0.5 \left(y_{T} - y_{0}\right) ^{2} G^{\prime \prime} \left(y_{0}\right) $$其中 $G'$ 和 $G''$ 分别为函数 $G$ 的一阶和二阶偏导数。在一个对时间 $T$ 到期的零息债券为远期风险中性的世界里取期望值,我们得出
$$ E_{T} \left(B_{T}\right) = G \left(y_{0}\right) + E_{T} \left(y_{T} - y_{0}\right) G^{\prime} \left(y_{0}\right) + \frac{1}{2} E_{T} \left(y_{T} - y_{0}\right) ^{2} G^{\prime \prime} \left(y_{0}\right) $$其中 $E_{T}$ 表示这个世界里的期望。由定义可以得出, $G(y_{0})$ 等于远期债券价格,并且在我们设定的特殊世界里, $E_{T}(B_{T})$ 等于远期债券价格, $E_{T}(B_{T}) = G(y_{0})$ ,因此
$$ E_{T} \left(y_{T} - y_{0}\right) G^{\prime} \left(y_{0}\right) + \frac{1}{2} E_{T} \left(y_{T} - y_{0}\right) ^{2} G^{\prime \prime} \left(y_{0}\right) = 0 $$表达式 $E_{T}(y_{T}-y_{0})^{2}$ 近似地等于 $\sigma_{y}^{2}y_{0}^{2}T$ 。因此以下等式近似成立
$$ E_{T} (y_{T}) = y_{0} - \frac{1}{2} y_{0} ^{2} \sigma_{y} ^{2} T \frac{G^{\prime \prime} (y_{0})}{G^{\prime} (y_{0})} $$这说明了, 如果我们想得到债券收益率在一个对时间 $T$ 到期的零息债券为远期风险中性世界里的期望值, 我们应当给远期债券收益率加上以下数量
$$
- \frac{1}{2} y_{0} ^{2} \sigma_{y} ^{2} T \frac{G^{\prime \prime} (y_{0})}{G^{\prime} (y_{0})} $$
这正是式(30-1)中的结果。通过练习题30.6,我们可以得到关于这一结果的另外一种证明方法。
到目前为止,在我们给出的利率衍生产品定价模型中都假定某个利率或债券价格以及其他变量在将来某个时刻的概率分布为对数正态。这些模型被广泛地用在了对诸如上限、欧式债券期权以及欧式互换期权这样产品的定价中。但是,这些模型的局限性是不能对利率如何随时间变化来提供描述。因此,这些模型不能用来对美式利率期权或结构型债券等产品定价。
在本章和下一章中,我们将讨论如何克服这些局限性的不同方式,其中包括建立所谓的利率期限结构模型(term structure model)。这些模型描述了所有零息利率的变动规律。 $^{①}$ 在本章中,我们将注意力集中在如何刻画短期利率 r 的变动规律上,并以此来构造利率期限结构模型。
我们在本章所考虑的是如何对单条无风险利率曲线建立模型。如第9章所述,由于对产品定价时按OIS利率贴现的做法是大势所趋,所以我们经常需要同时对两条零息曲线建立模型。本章里的模型可以用来对OIS利率建立模型,本章同时提供了另一种模型来刻画介于OIS和LIBOR之间的利差。在32.3节里将讨论具体做法。