第29章 债券期权#
债券期权(bond option)是指在将来某确定时刻以某一确定价格买入或卖出某个债券的权利。除了在场外市场进行交易外,债券期权常常隐含在一些债券内,其作用是在债券发行时达到吸引发行者或投资者的目的。
内含债券期权#
具有内含期权债券的一个例子是可赎回债券(callable bond),这种债券含有允许发行债券的公司在将来某时刻以事先约定的价格买回债券的条款,因此这种债券的持有人向发行人卖出了一个看涨期权。该期权中的执行价格,即赎回价格(call price),是该债券发行人在赎回债券时必须支付给债券持有者的价格。可赎回债券通常在债券发行的最初几年内不能赎回(称为锁定区间(lock-out period)),此后的赎回价格通常是时间的递减函数。例如,在某个10年期可赎回债券发行的最初两年内,债券发行人没有赎回债券的权利,随后该债券发行人有权在第3年和第4年以110美元的价格、在第5年和第6年以107.50美元的价格、在第7年和第8年以106美元的价格、在第9年和第10年以103美元的价格将债券赎回。这个看涨期权的价值反映在债券的收益率报价之中。一般附有可赎回条款的债券比没有可赎回条款的债券的收益率要高。
具有内含期权的另一类债券是可退还债券(puttable bond),这种债券含有允许债券持有人在将来某一时间内以预先约定的价格提前将债券退还给债券发行人并收回现金的条款。债券持有人在买入债券本身的同时,也买入了债券的看跌期权。对于债券持有人而言,由于看跌期权增加了债券本身的价值,附有可退还条款的债券比没有这种条款的债券收益率要低。一个简单可退还债券的例子为10年期可退还债券,此债券的持有人有权在第5年年末要回本金(有时这类债券也被称为可撤销债券(retractable bond))。
贷款和储蓄产品有时也具有内含债券期权。例如,假定某金融机构的5年定期储蓄可以被提前提取而没有任何惩罚,那么它就包含了一个债券美式看跌期权(储蓄是一个投资者有权在任何时刻以其面值卖给金融机构的债券)。类似地,在贷款和有抵押贷款中可以提前付清的权利也是关于债券的看涨期权。
最后,银行或其他金融机构所提供的贷款许诺(loan commitment)可以看作关于债券的看跌期权。例如,某一银行给某个潜在借款人报出5年期的年利率为 $5\%$ ,此报价在随后的2个月内有效。在这种情况下,该客户事实上取得了在随后2个月内随时向金融机构按面值出售利率为 $5\%$ 的5年期债券的权利,当利率上涨时,客户将会行使期权。
欧式债券期权#
许多场外交易的债券期权和一些债券内含期权都是欧式期权。在对于欧式债券期权定价的标准市场模型中通常所做的假设是债券的远期价格具有常数波动率 $\sigma_{B}$ , 因此我们可以用 28.6 节中的布莱克模型来对这些期权定价。在式 (28-28) 和式 (28-29) 中, 令 $\sigma_{F}$ 等于 $\sigma_{B}, F_{0}$ 等于远期债券价格 $F_{B}$ , 则
$$ c = P (0, T) \left[ F_{B} N(d_{1}) - K N(d_{2}) \right]\tag{29-1} $$$$ p = P (0, T) \left[ K N(-d_{2}) - F_{B} N(-d_{1}) \right]\tag{29-2} $$其中
$$ d_{1} = \frac{\ln (F_{0} / K) + \sigma_{B} ^{2} T / 2}{\sigma_{B} \sqrt{T}} \text{和} d_{2} = d_{1} - \sigma_{B} \sqrt{T} $$其中 $K$ 为债券期权的执行价格, $T$ 为期权的期限。 $P(0, T)$ 是对于期限 $T$ 的无风险贴现因子。
如 5.5 节所述, $F_{B}$ 可以利用以下公式来计算
$$ F_{B} = \frac{B_{0} - I}{P (0 , T)}\tag{29-3} $$其中 $B_{0}$ 为债券在 0 时刻的价格, $I$ 为在期权期限内债券所支付息票的贴现值。在以上公式中,即期债券价格与远期债券价格均为现金价格 (cash price), 而非报价 (quoted price)。在 6.1 节中, 我们曾解释过现金价格与报价之间的关系。 式(29-1)和式(29-2)中的执行价格 $K$ 应是现金执行价格,因此在选择 $K$ 的正确取值时,期权的具体条款阐述非常重要。如果一个合约将执行价格定义为当期权被行使时与债券交换的现金价格,那么 $K$ 应该被设定为这一执行价格。但更常见的情形是执行价格为期权被行使时所对应的报价,这时 $K$ 应等于执行价格加上在到期日时的应计利息。交易员将债券的报价称为洁净价(clean price),将现金价称为带息价格(dirty price)。
考虑一个10月期的欧式看涨期权,标的资产是期限为9.75年、面值为1000美元的债券(当期权到期时,该债券的剩余期限为8年零11个月)。假设债券在当前的现金价格为960美元,执行价格为1000美元,10个月期的无风险利率为每年 $10\%$ ,债券上10个月期限的远期价格波动率为每年 $9\%$ 。债券券息率为每年 $10\%$ (每半年支付一次)。债券在第3个月和第9个月将支付50美元的利息(这意味着当前应计利息为25美元,报价为935美元)。我们假设3个月期和9个月期的无风险利率分别为每年 $9.0\%$ 和 $9.5\%$ 。因此,所支付利息的贴现值为
$$ 50 \mathrm{e}^{- 0.09 \times 0.25} + 50 \mathrm{e}^{- 0.095 \times 0.75} = 95.45 $$即 95.45 美元。由式(29-3)可得出债券远期价格为
$$ F_{B} = (960 - 95.45) \mathrm{e}^{0.1 \times 10 / 12} = 939.68 $$(a) 如果执行价格是在期权行使时为了得到该债券所付的现金价格, 那么式 (29-1) 中的参数为 $F_{B} = 939.68$ , $K = 1000$ , $P(0, T) = \mathrm{e}^{-0.1 \times (10 / 12)} = 0.9200$ , $\sigma_{B} = 0.09$ , $T = 10 / 12$ 。看涨期权的价格为 9.49 美元。
(b) 如果执行价格是在期权行使时为了得到该债券所付的报价, 则因为期权的到期日是息票支付后的一个月, 所以必须在 $K$ 中加上一个月的累计利息。因此 $K$ 等于
$$ 1000 + 100 \times 0.08333 = 1008.33 $$式(29-1)中其他参数不变(即 $F_{B} = 939.68, P(0, T) = 0.9200, \sigma_{B} = 0.09, T = 0.8333$ )。看涨期权价格为7.97美元。图29-1 展示了当我们向前展望时债券价格对数值的标准差变化形式。由于今天的债券价格没有不确定性,所以它的标准差为 0。另外,当债券到期时,债券价格等于其面值,所以这时标准差也为 0。但是,现在与债券到期日之间,标准差先是上升,然后再下降。 当对债券的欧式期权定价时,波动率 $\sigma_{B}$ 应该被取成
在期权到期时债券对数的标准差
对于一个特定的标的债券,增加期权期限时会发生什么呢?图29-2显示了将 $\sigma_{B}$ 作为期权期限函数时的典型形状。一般来讲,当期权期限增大时, $\sigma_{B}$ 会随之减小。
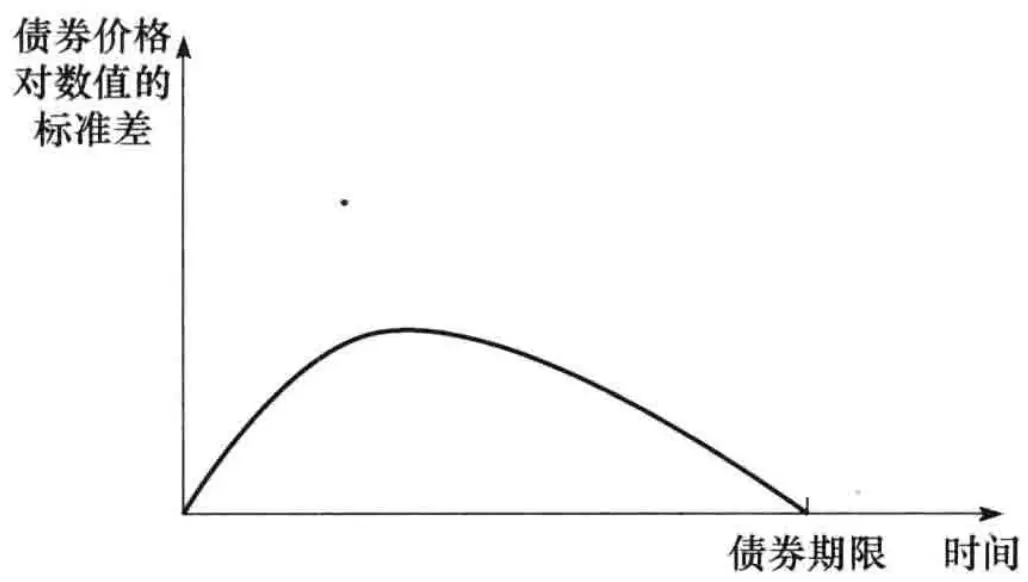 图29-1 在将来时刻债券价格对数的标准差
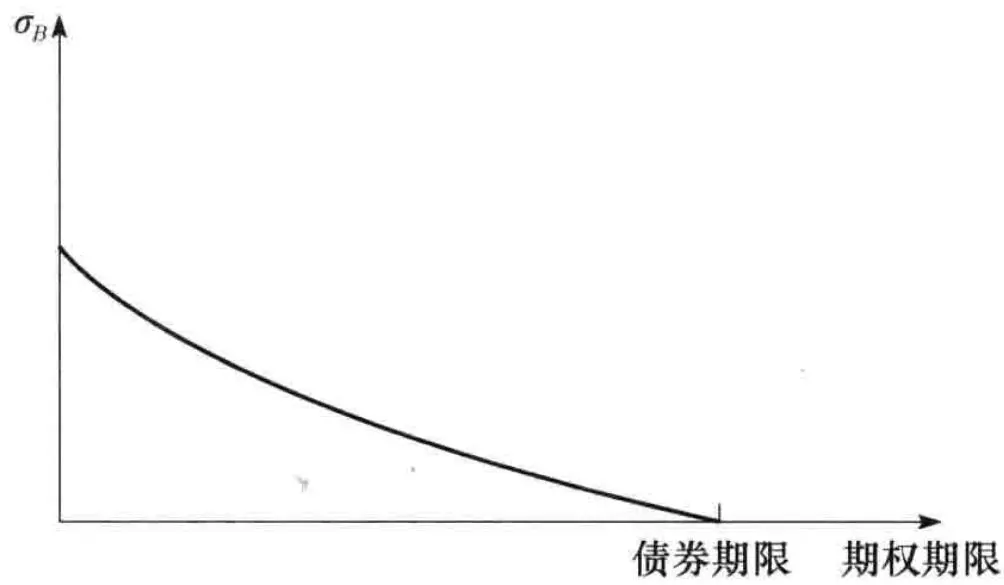 图29-2 将债券固定时它的远期价格波动率 $\sigma_{B}$ 与期权期限的变化关系
收益率波动率#
对债券期权所报的波动率通常是收益率波动率而不是价格波动率。在市场上,人们通过第4章里引入的久期概念来将所报的收益率波动率转换成价格波动率。假设 $D$ 是第4章里定义的期权标的债券在期权到期日的修正久期。债券远期价格 $F_{B}$ 的变化 $\Delta F_{B}$ 与相应远期收益率 $y_{F}$ 的变化 $\Delta y_{F}$ 之间关系满足
$$ \frac{\Delta F_{B}}{F_{B}} \approx - D \Delta y_{F} $$即
$$ \frac{\Delta F_{B}}{F_{B}} \approx - D y_{F} \frac{\Delta y_{F}}{y_{F}} $$波动率是对某一变量价值百分比变化的标准差的度量。以上方程说明,在布莱克模型中的远期价格波动率 $\sigma_{B}$ 与相应的远期收益率波动率 $\sigma_{y}$ 近似地满足以下关系式
$$ \sigma_{B} = D y_{0} \sigma_{y}\tag{29-4} $$其中 $y_0$ 为 $y_F$ 的初始值。当收益率波动率被用来对期权进行报价时,一个潜在的假设通常是我们会通过式(29-4)将该波动率转换为价格波动率,然后利用这个波动率和式(29-1)或式(29-2)来计算期权价格。假设某看涨期权的标的债券在期权到期时的修正久期为5年,远期收益率为8%,由交易商给出的远期收益率波动率报价为20%,这意味着对应于这一市场报价,期权的市场价格可由式(29-1)计算得出,公式中的变量 $\sigma_B$ 等于
$$ 5 \times 0.08 \times 0.2 = 0.08 $$即每年 $8\%$ 。图29-2说明远期债券波动率与所考虑的期权有关。我们刚定义的远期收益率的波动率更像个常数,这也是交易员喜欢使用这个波动率的原因。
本书附带软件 DerivaGem 中的 Bond_Options 工作表可用于计算欧式债券期权的价格。在计算时,用户在定价模型中应选择 Black European 来作为定价模型。用户输入收益率波动率,软件按上面所述方式应用这一波动率,执行价格既可以选择现金价格也可以选择市场报价。
29.2 利率上限和下限#
在场外市场里,金融机构提供的一种很流行的利率期权是利率上限(interesrate cap)。为了帮助我们理解利率上限,我们首先考虑浮动利息本票(floating ratenote)。在这种本票中,利率要被定期重置为 LIBOR。两次重置利率时间的间隔叫票期(tenor)。假定票期为 3 个月,浮动利息本票中最初 3 个月的利率为最初的 LIBOR 利率;接下 3 个月所对应的利率等于当时的市
场 LIBOR 利率,等等。 利率上限的设计是为了保证浮动利息债券中的浮动利率不超过某个水平。这一利率水平被称为上限利率(cap rate)。假定本金为1000万美元,票期为3个月,上限期限为5年,上限利率为 $4\%$ (因为票期为3个月,这一个上限利率为每3个月复利一次)。这一上限合约保证了浮动利息本票中的利率不会高于 $4\%$ 。
在以下的分析中,我们首先忽略计量天数惯例对于计算结果的影响。我们假设付款日之间的时间间隔正好为0.25年(在本节的最后,我们将讨论计量天数惯例)。假设在某一个利率重置日,3个月的LIBOR利率为 $5\%$ ,浮动利率本票在3个月后需支付 0.25 \times 0.05 \times 10000000 = 125000 (\text{美元})
在 3 个月 LIBOR 利率为 4% 的情况下,浮动利率本票在 3 个月后需支付 0.25 \times 0.04 \times 10000000 = 100000 (\text{美元})
因此利率上限所提供的收益为 25000 美元(125000 - 100000)。注意产品的收益并不发生在观察利率(即 5%)的重置日,而是发生在 3 个月以后。这一点反映了利率的观察时间与交割时间存在一个自然的时间差。
在利率上限内的每一个重置日上,如果 LIBOR 利率小于 4%,在 3 个月后的上限收益为 0;如果 LIBOR 大于 4%,上限收益为 LIBOR 超出 4% 的溢差乘以面值 1000 万美元,再乘以 1/4。通常在定义上限时,即使最初的 LIBOR 利率高于上限利率,在第一个重置日也不会导致任何收益。在我们的例子中,上限期限为 5 年,因此总共有 19 个重置日(即在 0.25 年、0.50 年、0.75 年……4.75 年)和 19 个潜在的收益日(即在 0.5 年、0.75 年、1.00 年……5.00 年)。
29.2.1 将利率上限看作利率期权的组合#
考虑一个期限为 T 的利率上限,本金为 L,上限利率为 $R_{K}$ 。利率上限的重置日为 $t_{1}, t_{2}, \cdots, t_{n}$ ,并定义 $t_{n+1} = T, R_{k}$ 为在 $t_{k}$ 时刻观察到的 $t_{k}$ 到 $t_{k+1}$ 之间的 LIBOR 利率( $1 \leqslant k \leqslant n$ ),利率上限在 $t_{k+1} (k = 1, 2, \cdots, n)$ 的收益为
$$ L \delta_{k} \max (R_{k} - R_{K}, 0)\tag{29-5} $$其中 $\delta_{k} = t_{k+1} - t_{k}$ , $\Theta R_K$ 和 $R_{k}$ 的复利频率均等于重置日的频率。
由式(29-5)所表达的收益等价于一个在时间 $t_{k}$ 所观察的 LIBOR 利率上的看涨期权,期权的收益发生在时间 $t_{k+1}$ 。一个利率上限包含 n 个这样的看涨期权。LIBOR 利率的重置日为 $t_{1}$ , $t_{2}$ , $t_{3}$ ,…, $t_{n}$ ,相应的收益日为 $t_{2}$ , $t_{3}$ , $t_{4}$ ,…, $t_{n+1}$ 。上限中的 n 个看涨期权被称为利率上限单元(caplet)。
29.2.2 将利率上限当成债券期权组合#
利率上限也可以看成是一个零息债券上看跌期权的组合。看跌期权的收益发生在利率重置日。由式(29-5)定义的发生在 $t_{k+1}$ 的收益等价于以下发生在 $t_k$ 的收益
$$ \frac{L \delta_{k}}{1 + R_{k} \delta_{k}} \max (R_{k} - R_{K}, 0) $$应用简单代数运算,可以得出以上表达式等价于
$$ \max \Big [ L - \frac{L (1 + R_{k} \delta_{k})}{1 + R_{k} \delta_{k}}, 0 \Big ]\tag{29-6} $$表达式
$$ \frac{L (1 + R_{K} \delta_{k})}{1 + R_{k} \delta_{k}} $$是在 $t_{k+1}$ 时支付 $L(1 + R_{k}\delta_{k})$ 的零息债券在时间 $t_{k}$ 的价值。式(29-6)等于一个在 $t_{k+1}$ 到期的零息债券上看跌期权的收益,期权的到期日为 $t_{k}$ ,零息债券的面值为 $L(1 + R_{k}\delta_{k})$ ,期权的执行价格为 $L$ 。因此,我们可以将利率上限看成是一个关于零息债券欧式看跌期权的组合。
29.2.3 利率下限和利率双限#
利率下限(floor)和双限(collar)(有时也被称为下限-上限协议(floor-ceiling agreement))的定义与利率上限类似。利率下限在浮动利息本票的利率低于一定水平时提供收益。沿用前面的符号,利率下限在时间 $t_{k+1}(k=1,2,\cdots,n)$ 收益为
$$ L \delta_{k} \max (R_{K} - R_{k}, 0) $$同利率上限类似,利率下限可看作一个由利率看跌期权组成的交易组合,也可以当成零息债券上看涨期权的组合。利率下限中的每个期权都被称为下限单元(floorlet)。利率双限确保支付与LIBOR有关的浮动利率介于两个上下限水平之间,它是一个利率上限多头寸与一个利率下限空头寸的组合。在构造利率双限时,通常使上限的价值等于下限的价值。因此,进入利率双限交易的成本为0。
业界事例 29-1 给出了利率上限与下限之间的平价关系式。

业界事例 29-1 利率上限与下限之间的看跌 - 看涨平价关系式
利率上限及下限之间存在一种如下形式的看跌-看涨平价关系式
\mathrm{上限价值} = \mathrm{下限价值} + \mathrm{利率互换价值} 在以上关系式中,上限与下限具有同样的执行价格 $R_{K}$ 。在互换交易中收入浮动利率同时付出固定利率 $R_{K}$ ,并且在第1个重置日没有支付,这里所涉及的3个产品具有同样的期限与付款频率。 为了说明以上关系式是正确的,我们考虑一个由利率上限多头寸和一个下限空头寸所组成的交易组合,利率上限在当 LIBOR 大于 $R_{K}$ 时提供的收益为 $\mathrm{LIBOR} - R_{K}$ ,利率下限的空头寸在当LIBOR小于 $R_{K}$ 时提供收益为 $$
- \left(R_{K} - \mathrm{LIBOR}\right) = \mathrm{LIBOR} - R_{K} $$ 因此对应于所有情形,交易组合的收益均为 $\mathrm{LIBOR} - R_{K}$ ,这刚好等价于利率互换的收益,所以上限价值减去下限价值刚好等于互换的价值。
注意互换的构造往往是在0时刻LIBOR决定了在第1个重置日的付款量,而上限及下限的构造是使第1个重置日没有任何支付。这说明为什么在看跌-看涨平价关系式里的互换跟通常的互换不太一样,因为它在第1个重置日没有支付。
29.2.4 上限与下限的定价#
如式(29-5)所示,在 $t_k$ 时间被重置的利率上限单元在时间 $t_{k+1}$ 所提供的收益为
$$ L \delta_{k} \max (R_{k} - R_{K}, 0) $$利用标准市场模型,这一利率上限单元的价值为
$$ L \delta_{k} P (0, t_{k+1}) [ F_{k} N(d_{1}) - R_{K} N(d_{2}) ]\tag{29-7} $$$$ d_{1} = \frac{\ln (F_{k} / R_{K}) + \sigma_{k} ^{2} t_{k} / 2}{\sigma_{k} \sqrt{t_{k}}} $$$$ d_{2} = \frac{\ln (F_{k} / R_{K}) - \sigma_{k} ^{2} t_{k} / 2}{\sigma_{k} \sqrt{t_{k}}} = d_{1} - \sigma_{k} \sqrt{t_{k}} $$其中 $F_{k}$ 是在时间0时所观察到的时间 $t_{k}$ 与 $t_{k+1}$ 之间的远期利率, $\sigma_{k}$ 是它的波动率。以上模型是布莱克模型的自然推广。波动率 $\sigma_{k}$ 与 $\sqrt{t_k}$ 相乘,这是因为利率 $R_{k}$ 的观察时间是 $t_k$ ,而贴现因子 $P(0, t_{k+1})$ 则反映了收益发生在时间 $t_{k+1}$ ,而不是在时间 $t_k$ 。相应的下限单元价格为
$$ L \delta_{k} P (0, t_{k+1}) [ R_{K} N(-d_{2}) - F_{k} N(-d_{1}) ]\tag{29-8} $$考虑一个在一年后开始,并持续3个月的将1000万美元的LIBOR利率限定在 $8\%$ 以下(每季度复利一次)的利率上限。这里所描述的上限单元有可能是上限合约的一个组成部分。假设以LIBOR/互换零息曲线作为无风险利率用来贴现,而且假定LIBOR/互换零息曲线形状为水平,每年 $7\%$ ,复利频率为每季度一次。利率上限单元所对应的3个月期限远期利率波动率为每年 $20\%$ ,对应于所有期限的(连续复利)利率均为 $6.9394\%$ 。在式(29-7)中, $F_{k} = 0.07$ , $\delta_{k} = 0.25$ , $L = 10$ , $R_{K} = 0.08$ , $t_{k} = 1.0$ , $t_{k+1} = 1.25$ , $p(0, t_{k+1}) = \mathrm{e}^{-0.069395 \times 1.25} = 0.9169$ 和 $\sigma_{k} = 0.20$ 。同时
$$ d_{1} = \frac{\ln (0.07 / 0.08) + 0.2^{2} \times 1 / 2}{0.2 \times 1} = - 0.5677 $$$$ d_{2} = d_{1} - 0.20 = - 0.7677 $$因此上限单元的价值为(按百万计) 0.25 \times 10 \times 0.9169 \times (0.07 N(-0.5677) - 0.08 N(-0.7677)) = 0.005162 (\text{美元})
即 5162 美元。这个结果也可以由 DerivaGem 求出。
每一个利率上限单元都必须通过式(29-7)来单独定价。类似地,每一个下限单元都必须通过式(29-8)来单独定价。一种定价的方法是对于不同的上限单元(或下限单元)采用不同的波动率,这些波动率被称为即期波动率(spot volatility)。另外一种定价方法是对于构成上限(或下限)的所有上限单元(或下限单元)均采用相同的波动率,但波动率随上限(下限)的有效期限变动,这一波动率被称为单一波动率(flat volatility)。 $^{①}$ 虽然市场所报出的波动率常常为单一波动率,但是许多交易员却喜欢估计即期波动率,因为这可以帮助他们识别那些价格过高或过低的上限单元(或下限单元)。欧洲美元期货看跌(看涨)期权同利率上限单元(下限单元)非常相似,由利率上限单元和下限单元所使用的3个月LIBOR即期波动率常常与那些由欧洲美元期货期权价格所计算出的波动率进行比较。
29.2.5 即期波动率和单一波动率#
图29-3 展示了典型的即期波动率和单一波动率与期限之间的函数关系(对于即期波动率情形,期限对应于利率上限单元与下限单元的到期日;对于单一波动率情形,期限是上限或下限的到期日)。单一波动率相当于即期波动率的累积平均值,因此其变动幅度相对较小。如图29-3所示,在波动率中我们常常会观测到在大约2年到3年时会出现“驼峰”(hump)的形状,而且无论是在期权价格所隐含的波动率中还是在由历史数据计算出的波动率中,我们都
会观测到这种驼峰形状。对于驼峰存在的原因,还没有一个定论。一种可能的解释如下:零息曲线中的短期利率由中央银行控制,而与短期利率对应的2年和3年的利率在一定程度上由交易员的交易行为所决定,也许这些交易员对于短期利率的变化反应过于敏感,因此其交易行为会造成这些利率比短期利率的变化幅度要高。期限大于2~3年的利率具有在第31章将讨论的回归均值(mean reversion)特性,从而造成了波动率的下降。
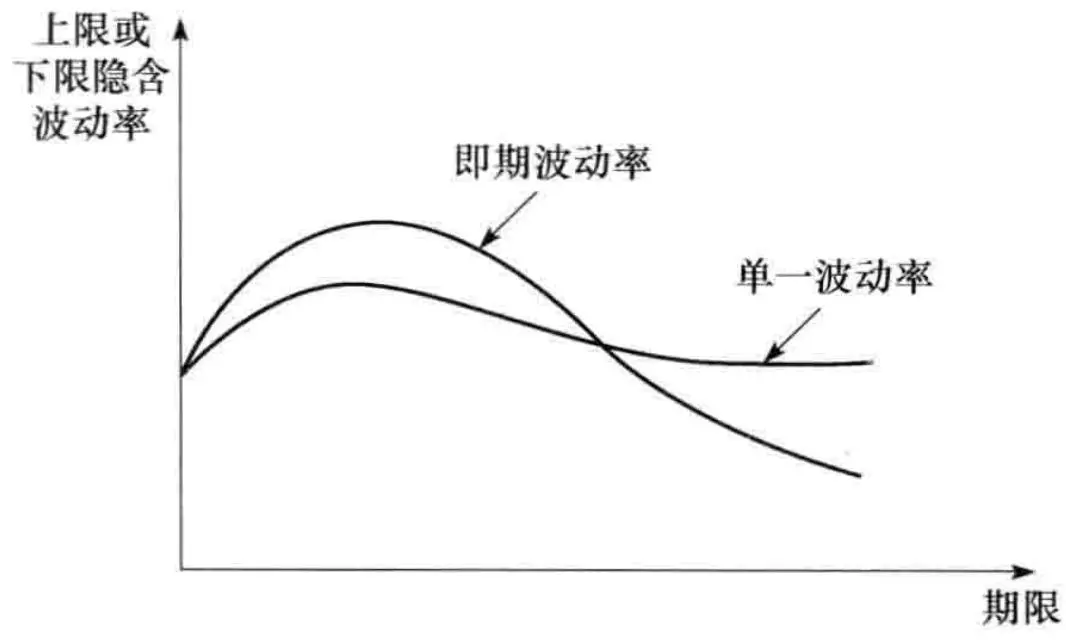 图29-3 隐含波动率的驼峰
经纪人会提供上限与下限的单一波动率表格,这些波动率所对应的产品通常为平值期权,这是指上限/下限利率等于与上限付款日期相同的互换利率。表29-1显示了美国市场中典型的经纪人报价数据,其中上限的票期为3个月,上限的有效期为1年到10年不等。这里的波动率为单一波动率而不是即期波动率。数据显示出图29-3中驼峰的形状。
表 29-1 典型的美元上限和下限隐含单一波动率的数据
| 期限 | 买入价上限 | 卖出价上限 | 买入价下限 | 卖出价下限 |
| 1年 | 18.00 | 20.00 | 18.00 | 20.00 |
| 2年 | 23.25 | 24.25 | 23.75 | 24.75 |
| 3年 | 24.00 | 25.00 | 24.50 | 25.50 |
| 4年 | 23.75 | 24.75 | 24.25 | 25.25 |
| 5年 | 23.50 | 24.50 | 24.00 | 25.00 |
| 7年 | 21.75 | 22.75 | 22.00 | 23.00 |
| 10年 | 20.00 | 21.00 | 20.25 | 21.25 |
29.2.6 模型的理论根据#
布莱克模型的推广可以用于对上限单元定价,这一模型与对于在 $t_{k+1}$ 到期的零息债券为远期风险中性的世界是内在一致的。28.4节里的分析说明:
任意一个证券的价值都等于在这个世界里证券在 $t_{k+1}$ 的期望值乘上 $t_{k+1}$ 到期的零息债券价格(见式(28-20));
这一世界内, 时间 $t_{k}$ 与 $t_{k+1}$ 之间利率的期望值等于远期利率 (见式 (28-22))。沿用前文的记号, 上面的第一个结论说明在 $t_{k+1}$ 提供收益的上限单元价格为
其中 $E_{k+1}$ 代表对于在 $t_{k+1}$ 到期的零息债券为远期风险中性世界中的期望值。假定上限标的远期利率的波动率为常数 $\sigma_{k}$ ,同时在这一世界里, $R_{k}$ 服从对数正态分布, $\ln (R_k)$ 的标准差为 $\sigma_{k} \sqrt{t_{k}}$ 。由第15章的附录可知式(29-9)变为
$$ L \delta_{k} P (0, t_{k+1}) [ E_{k+1} (R_{k}) N(d_{1}) - R_{K} N(d_{2}) ] $$其中
$$ \begin{array}{l} d_{1} = \frac{\ln [ E_{k+1} (R_{k}) / R_{K} ] + \sigma_{k} ^{2} t_{k} / 2}{\sigma_{k} \sqrt{t_{k}}} \\ d_{2} = \frac{\ln [ E_{k+1} (R_{k}) / R_{K} ] - \sigma_{k} ^{2} t_{k} / 2}{\sigma_{k} \sqrt{t_{k}}} = d_{1} - \sigma \sqrt{t_{k}} \end{array} $$第2个结论意味着 E_{k+1} (R_{k}) = F_{k} 由式(28-22)可知当 LIBOR 被用作零息贴现率时,上式是正确的。在 29.4 节里,我们将证明只要远期 LIBOR 利率的确定方式去按 OIS 贴现一致,上式仍然正确。与以上式结合,我们可以得出关于上限的定价方程式(29-7)。这些结果表示,当将利率期望值设定为远期利率时,我们可以利用今天在市场所观察的在 $t_{k+1}$ 到期的利率对预期收益进行贴现。
29.2.7 使用 DerivaGem 软件#
DerivaGem 软件可用于对利率上限与下限进行定价,其中的模型为布莱克模型。用户在 Cap_and_Swap_Option 工作表中应选择 Cap/Floor 作为产品类型,并选择 Black-European 为定价模型(pricing model)来进行计算。定价中输入的 LIBOR/互换零息曲线为连续复利形式(当使用 OIS 贴现时,必须同时将 OIS 零息曲线输入)。输入的数据包括上限有效期的起始日期及结束日期,单一波动率及上限付款的交割频率(即区间长度)。软件所产生的付款日期由结束日开始反向倒推到起始日。刚开始时上限单元/下限单元所覆盖的区间为正常区间的 1/2 倍到 1.5 倍。例如,假定上限的有效期为 1.22 ~ 2.80 年,付款交割频率为季度,有效期内共有 6 个上限单元,它们分别为 2.55 ~ 2.80 年、2.30 ~ 2.55 年、2.05 ~ 2.30 年、1.80 ~ 2.05 年、1.55 ~ 1.80 年及 1.22 ~ 1.55 年。
29.2.8 计量天数惯例的影响#
到现在为止, 我们在本节所给出的公式里没有考虑计量天数惯例的影响 (对于计量天数惯例的解释, 见 6.1 节)。假定上限利率 $R_{K}$ 的计量天数惯例为 “实际天数/360” (actual/360) (这是美国市场常用的惯例)。这意味着公式中的 $\delta_{k}$ 应被 $a_{k}$ 代替, $a_{k}$ 为 $t_{k}$ 与 $t_{k+1}$ 之间的计利时段 (accrual fraction)。例如, 假定 $t_{k}$ 为 5 月 1 日, $t_{k+1}$ 为 8 月 1 日, 在 “实际天数/360” 计量天数惯例下, $t_{k}$ 与 $t_{k+1}$ 之间有 92 天, 因此 $a_{k} = 92 / 360 = 0.2556$ 。远期利率的计量天数惯例也必须为 “实际天数/360”, 这意味着我们必须通过以下方程求得 $F_{k}$
$$ 1 + a_{k} F_{k} = \frac{P (0 , t_{k})}{P (0 , t_{k+1})} $$这样做的影响与反过来计算的影响基本一致:在“实际天数/实际天数”基础上计算 $\delta_{k}$ ,然后将 $R_{K}$ 由“实际天数/360”转换为“实际天数/实际天数”(actual/actual),并通过以下方程求 $F_{k}$
$$ 1 + \delta_{k} F_{k} = \frac{P (0 , t_{k})}{P (0 , t_{k+1})} $$29.3 欧式利率互换期权#
利率互换期权(swap option,swaption)是利率互换上的期权产品。这些产品给持有者一个在将来某个时刻进入约定的利率互换的权利(当然,持有者并不是一定要行使这个权利)。许多向企业提供利率互换合约的大型金融机构也随时准备向其客户出售或购买利率互换期权。如业界事例29-2所示,利率互换期权也可以被看成是一种债券期权。

业界事例 29-2 互换期权与债券期权
如第7章所示,一个利率互换可以被看成将定息债券与浮息债券相交换的合约。在互换开始时,浮息债券的价值总是等于其面值。由此可见,我们可以将互换期权看成是由定息债券与面值相交换的期权,也就是说这是一种债券期权。
如果互换期权给予持有者支付定息而收入浮动利息的权利,那么它是一个定息债券上的看跌期权,期权的执行价格等于面值。如果互换期权给予持有者支付浮动息而收入固定利息的权利,那么它是一个定息债券上的看涨期权,期权的执行价格等于面值。
为了说明互换期权的应用方式,考虑以下例子:某企业已知在6个月后要签订一项5年期的浮动利率贷款,企业希望通过利率互换将浮动利息转为固定利息,这样企业可以将贷款转为固定利息贷款(见第7章里关于如何以这种方式使用互换产品的讨论)。支付一定的费用,企业可以买入互换期权,这一期权给予企业进入收取6个月LIBOR利率并同时付出固定利率(例如年利率为 $3\%$ )的互换权利,互换在6个月后开始,持续5年。如果6个月后5年期的普通互换利率低于 $3\%$ ,公司将选择不行使期权,而以常规的形式进入互换交易。但是,如果互换利率高于每年 $3\%$ ,公司将通过行使互换期权来进入互换交易,在互换交易中公司所付出的固定利率要低于市场上的互换利率。
当以上述形式应用互换期权时,互换期权给企业提供了保护,它使得企业避免了由于借入资金的利率上涨而带来的风险。互换期权是远期互换(有时也被称为延迟互换(deferred swaps))的一种替代品,远期互换无须事先支付费用,但其不利之处在于企业一定要履行互换合约的义务。而互换期权可使得企业在利率向有利方向变动时能够得到收益,而同时在利率向不利方向变动时得到保护。互换期权与远期互换的区别类似于外汇期权与外汇远期合约的区别。
29.3.1 欧式互换期权的定价#
如第7章中所述,在某一时刻,对应于一个特定期限的互换利率是指当新签定一个具有同一期限并与LIBOR利率进行互换时的固定利率(利率中间价)。在互换期权定价的模型中,通常假定互换利率在期权到期日服从对数正态分布。考虑以下互换期权:我们有权在 $T$ 年后进入为期 $n$ 年的互换交易,在互换中我们付出的利率为 $s_{K}$ ,同时收入LIBOR利率。我们假设互换的名义本金为 $L$ ,每年支付 $m$ 次。
在第7章中我们曾指出,由于计量天数惯例的原因,在每一个利率付款日,固定利息的付款量可能会稍有不同。现在我们首先忽略计量天数惯例的影响,并假定在每一笔定息付款均为固定利率乘以 $L / m$ 。在本节的最后我们将讨论计量天数惯例的影响。
假定在 T 时刻开始并持续 n 年的互换利率为 $s_{T}$ 。将固定利率为 $s_{T}$ 的互换现金流与固定利率为 $s_{K}$ 的现金流进行比较,可以看出该互换期权的收益是由以下一系列现金流组成
$$ \frac{L}{m} \max (s_{T} - s_{K}, 0) $$在互换有效期的 n 年内,每年收入 m 次现金流。假设互换付款的日期为 $T_{1}$ , $T_{2}$ ,…, $T_{mn}$ ,时间计算从今天开始,以年为单位( $T_{i}$ 近似等于 $T + i/m$ )。每个现金流是执行价格为 $s_{K}$ ,标的变量为 $s_{T}$ 的看涨期权收益。 利率上限是关于利率的期权组合,而互换期权则是在一个具有重复付款的互换率上的期权。标准市场模型给出的有权支付固定利率 $s_{K}$ 的互换期权价格为
$$ \sum_{i = 1} ^{m n} \frac{L}{m} P (0, T_{i}) [ s_{0} N(d_{1}) - s_{K} N(d_{2}) ] $$其中
$$ \begin{array}{r l} d_{1} & = \frac{\ln (s_{0} / s_{K}) + \sigma^{2} T / 2}{\sigma \sqrt{T}} \\ d_{2} & = \frac{\ln (s_{0} / s_{K}) - \sigma^{2} T / 2}{\sigma \sqrt{T}} = d_{1} - \sigma \sqrt{T} \end{array} $$其中 $s_0$ 为由式(28-23)给出的在0时刻的远期互换利率, $\sigma$ 为远期互换利率的波动率( $\sigma \sqrt{T}$ 为 $\ln s_T$ 的标准差)。 以上模型是布莱克模型的自然推广, 波动率被 $\sqrt{T}$ 相乘, $\sum_{i=1}^{mn} P(0, T_i)$ 是对于 $mn$ 个收益的贴现因子。定义 $A$ 为在 $T_i$ 时刻支付 $1/m (1 \leqslant i \leqslant mn)$ 数量现金合约的价值, 那么期权价格变为
$$ L A \left[ F_{0} N(d_{1}) - R_{K} N(d_{2}) \right]\tag{29-10} $$其中
$$ A = \frac{1}{m} \sum_{i = 1} ^{m n} P (0, T_{i}) $$如果互换期权持有者有权收取 $s_{K}$ (而不是付出 $s_{K}$ ),这时互换期权的收益为
$$ \frac{L}{m} \mathrm{max} (s_{K} - s_{T}, 0) $$这是 $s_{T}$ 上的看跌期权。同以前一样,获得收益的时间为 $T_{i} (1 \leqslant i \leqslant mn)$ 。标准市场模型给出这一互换期权的价值为
$$ L A \left[ s_{K} N(-d_{2}) - s_{0} N(-d_{1}) \right]\tag{29-11} $$假定 LIBOR 收益率曲线形状(假设用来贴现)为水平,年利率为 6%(连续复利)。考虑以下互换期权,持有者具有在 5 年后开始一个 3 年期利率互换的权利。在互换中,期权持有人支付 6.2% 的固定利率,远期互换利率的波动率为 20%。每半年付款一次,本金为 1 亿美元。这时
$$ A = \frac{1}{2} \left(\mathrm{e}^{- 0.06 \times 5.5} + \mathrm{e}^{- 0.06 \times 6} + \mathrm{e}^{- 0.06 \times 6.5} + \mathrm{e}^{- 0.06 \times 7} + \mathrm{e}^{- 0.06 \times 7.5} + \mathrm{e}^{- 0.06 \times 8}\right) = 2.0035 $$按连续复利的利率 6% 等价于每半年复利一次的利率 6.09%。在这个例子中, $s_{0}=0.060\ 9$ , $s_{K}=0.062,\ T=5,\ \sigma=0.20$ ,因此
$$ d_{1} = \frac{\ln (0.0609 / 0.062) + 0.2^{2} \times 5 / 2}{0.2 \sqrt{5}} = 0.1836 $$$$ d_{2} = d_{1} - 0.2 \sqrt{5} = - 0.2636 $$由式(29-10)得出的互换期权价值为(以百万计)
$$ 100 \times 2.0035 \times [ 0.0609 \times N(0.1836) - 0.062 \times N(-0.2636) ] = 2.07 $$即 2.07(百万美元)(这与 DerivaGem 计算出的价格一致)。
29.3.2 经纪人的报价方式#
市场经纪人会提供欧式互换期权的隐含波动率(即利用式(29-10)和式(29-11),由市场价格隐含出的波动率 $\sigma$ )。隐含波动率所对应的产品通常为平值期权。这意味着互换期权执行价格等于远期互换利率。表29-2展示了在美元市场中经纪人报价的典型数据。期权的期限列在竖轴上,期限从1个月到5年不等。标的互换的期限被列在横轴上,期限的长度从1年到10年不等。表中对应1年期限的波动率与上限相似,也显示了以前所述的驼峰现象。其他长期互换上的期权也会显示驼峰现象,但隆起的幅度变得要小一些。
表 29-2 经纪人提供的美元互换期权波动率数据
(市场中间价,每年%)
| 到期日 | 长期互换(年) | ||||||
| 1 | 2 | 3 | 4 | 5 | 7 | 10 | |
| 1个月 | 17.75 | 17.75 | 17.75 | 17.50 | 17.00 | 17.00 | 16.00 |
| 3个月 | 19.50 | 19.00 | 19.00 | 18.00 | 17.50 | 17.00 | 16.00 |
| 6个月 | 20.00 | 20.00 | 19.25 | 18.50 | 18.75 | 17.75 | 16.75 |
| 1年 | 22.50 | 21.75 | 20.50 | 20.00 | 19.50 | 18.25 | 16.75 |
| 2年 | 22.00 | 22.00 | 20.75 | 19.50 | 19.75 | 18.25 | 16.75 |
| 3年 | 21.50 | 21.00 | 20.00 | 19.25 | 19.00 | 17.75 | 16.50 |
| 4年 | 20.75 | 20.25 | 19.25 | 18.50 | 18.25 | 17.50 | 16.00 |
| 5年 | 20.00 | 19.50 | 18.50 | 17.75 | 17.50 | 17.00 | 15.50 |
29.3.3 模型的理论根据#
通过考虑对于年金(annuity)A 为远期中性的世界,我们可以证明关于互换期权的布莱克模型是内在一致的。28.4 节中的分析证明了:
- 任何一个证券的价值都等于年金的当前价格乘以
在这个世界里的期望值(见式(28-25))。
- 时间 $T$ 时的互换利率在这个世界里的期望值等于远期互换利率(见式(28-24))。第1个结果说明互换期权的价值为
利用第 15 章附录的结果,以上式子等于
$$ L A \left[ E_{A} (s_{T}) N(d_{1}) - s_{K} N(d_{2}) \right] $$其中
$$ d_{1} = \frac{\ln (E_{A} (s_{T}) / s_{K}) + \sigma^{2} T / 2}{\sigma \sqrt{T}} $$$$ d_{2} = \frac{\ln (E_{A} (s_{T}) / s_{K}) - \sigma^{2} T / 2}{\sigma \sqrt{T}} = d_{1} - \sigma \sqrt{T} $$第2个结果表明 $E_{A}(s_{T})$ 等于 $s_{0}$ (当以LIBOR贴现时,由式(28-24)可以得出这个结果。在29.4节里我们将证明只要确定远期互换利率的方式与OIS贴现一致,这个结果仍然成立)。结合这些结果,我们就可以得出式(29-10)中的互换期权定价公式。这说明了当我们将互换利率的期望值设定为远期互换利率时,为了贴现的目的,我们可以将利率视为常数。
29.3.4 计量天数惯例的影响#
为了使以上公式更为精确, 我们可以考虑计量天数惯例的影响。互换期权里标的互换合约的固定利率是按类似于 “实际天数/365” 或 “30/360” 这样的计量天数惯例来表示的。假设 $T = T_{0}$ , 而且在选定的计量天数惯例下, 从时间 $T_{i-1}$ 到 $T_{i}$ 的计利时段为 $a_{i}$ (例如, 如果 $T_{i-1}$ 对应于 3 月 1 日, 而 $T_{i}$ 对应于 9 月 1 日, 假定计量天数惯例为 “实际天数/365”, 那么 $a_{i} = 184 / 365 = 0.5041$ )。将年金因子 $A$ 定义为
$$ A = \sum_{i = 1} ^{m n} a_{i} P (0, T_{i}) $$上式仍然成立。当以 LIBOR 贴现时,远期互换利率可以按式(28-23)计算。
29.4 OIS 贴现#
在本章到目前为止的公式中,我们假设 LIBOR 不仅被用来计算现金流,而且也用来当成无风险利率进行贴现。当按 OIS 贴现时,可以按 9.3 节里所述的方式确定远期 LIBOR 利率,这时介于 $t_{k}$ 和 $t_{k+1}$ 之间的远期 LIBOR 利率等于 $E_{k}(R_{k})$ ,其中 $R_{k}$ 为在这个区间上所实现的 LIBOR 利率, $E_{k}$ 代表关于在 $t_{k+1}$ 到期的无风险(OIS)零息债券为远期风险中性的期望。
当对上限定价时,式(29-9)仍然正确。如果将 $F_{k}$ 定义为 $E_{k+1}(R_k)$ ,而且由OIS零息曲线计算 $P(0, t_{k+1})$ ,所得结果为式(29-7)。
对互换期权定价时, 结果类似。当按 OIS 贴现时, 式 (29-10) 和式 (29-11) 仍然正确。年金因子 $A$ 是通过 OIS 零息曲线计算的, 而远期互换率 $s_{0}$ 的计算是通过远期 LIBOR 利率, 从而使得以 OIS 贴现时, 远期互换的价值为 0 。
29.5 利率衍生产品的对冲#
在本节里,我们讨论如何将第 19 章中的希腊值推广到利率衍生产品上。
对于利率衍生产品,Delta 风险表示由于零息曲线移动所带来的风险。由于零息曲线可以有许多种移动形式,我们可以计算许多不同的 Delta,其中包括:
计算在零息曲线上由一个基点的平行移动所带来的影响, 计算结果被称为 DV01;
计算由于每个用来构造零息曲线的产品价格的微小变化所带来的影响;
将零息曲线(或远期曲线)分割为若干段,然后我们让其中一段的利率变动一个基点,而同时保持其他段的利率不变(这在业界事例6-3中曾有所描述);
进行类似于在 22.9 节中所描述的主成分分析, 对前面几个因子的变化都计算 1 个相应的 Delta, 这时第 1 个 Delta 表示利率曲线上一个很小并且是大致平行的移动所造成的影响,第2个Delta描述了零息曲线的一个很小的扭曲所造成的影响,等等。
在实际中,交易员趋向于选择第2种方式,他们的理由是只有当某个用来构造零息曲线的产品价格变动时,零息曲线才会变动。因此,交易员认为应该关注的是由于这些产品价格变化所造成的影响。
当计算多个 Delta 时, 自然也会有许多可能的 Gamma 测度。假如我们利用了 10 种产品来计算零息曲线, 并且对每个产品价格的变动, 我们都要计算相应的 Delta。Gamma 是形式为 $\partial^2\Pi/\partial x_i\partial x_j$ 的二阶导数, 其中 $\Pi$ 为产品组合的价值, 我们对 $x_i$ 有 10 个选择, 对 $x_j$ 也有 10 个选择。因此, 我们共有 55 个 Gamma 测度, 这样做法也许有些 “信息超载”。一种简单做法是忽略交叉项而关注 10 个当 $i = j$ 时的偏导数。另一种做法是只计算一个 Gamma 测度: 它是组合价值关于零息曲线平行移动的二阶导数。此外, 还有一种做法是计算关于主成分分析里前两个因子的 Gamma。
利率衍生产品组合的 Vega 描述了组合价值对波动率变化的敞口。一种处理方式是计算组合里所有上限和欧式互换期权布莱克波动率的一个小的变化对组合价值的影响。但是,这样做就意味着假设了所有波动率都是由一个因素来影响的,因此这种做法有些过于简单。一个比较好的做法是对上限和互换期权波动率进行主成分分析,然后计算对应于前两个或三个因子的 Vega 测度。
小结#
在对欧式利率期权定价时,布莱克模型及其推广是一种非常流行的办法。布莱克模型的实质是假设期权标的变量在期权到期日的值服从对数正态分布。对于债券期权,布莱克模型假设标的债券价格在到期日服从对数正态分布;对于上限,模型假设构成上限的每个上限单元的标的利率都服从对数正态分布;对于互换期权,模型假设标的互换利率服从对数正态分布。
本章所描述的每一个模型都是内在一致的,但它们相互之间并不兼容。例如,当将来债券价格是对数正态时,将来的利率与互换率不会是对数正态;而当将来利率为是对数正态时,将来债券价格与互换利率不会是对数正态。这些模型很难被推广到用来对诸如美式互换期权这样的产品定价。
布莱克模型涉及计算收益的期望值。这里需要假设一个变量的期望值等于它的远期值,然后采用今天所观察到的零息利率对这个期望值进行贴现。这种办法对我们所考虑的简单产品是正确的,但在下一章里我们将看到,这种做法并不是在所有情形下都正确。
推荐阅读#
Black, F. “The Pricing of Commodity Contracts,” Journal of Financial Economics, 3 (March 1976): 167–79.
Hull, J., and A. White. “OIS Discounting and the Pricing of Interest Rate Derivatives,” Working Paper, University of Toronto, 2013.
练习题#
29.1 一家企业签订了一项上限合约,合约将3个月期的LIBOR利率上限定为每年 $10\%$ ,本金为2000万美元。在重置日3个月的LIBOR利率为每年 $12\%$ 。根据利率上限协议,支付的数目是多少?何时付款?
29.2 解释为什么一个互换期权可以被看做是一个债券期权。
29.3 采用布莱克模型来对一个期限为1年、标的资产为10年期债券的欧式看跌期权定价。假定债券当前价格为125美元,执行价格为110美元,1年期利率为每年10%,债券远期价格的波动率为每年8%,期权期限内所支付票息的贴现值为10美元。
29.4 仔细解释你如何利用(a)即期波动率,(b) 单一波动率来对一个5年期的上限定价。
29.5 计算以下期权的价格:在15个月时将3个月期的利率上限定为 $13\%$ (按季度复利),本金为1000美元。对应这段时间的远期利率为 $12\%$ (按季度复利),18个月期限的无风险利率为每年 $11.5\%$ (连续复利),远期利率的波动率为每年 $12\%$ 。
29.6 某家银行采用布莱克模型来对欧式债券期权定价。假定银行采用了5年期限、标的资产为10年期的债券期权隐含波动率来对这个债券上9年期的期权定价。你所得到的价格太高还是太低?解释你的答案。
29.7 采用布莱克模型来计算具有4年期限的欧式看涨期权价格,标的资产是从现在起5年后到期的债券。5年期债券的现金价格为105美元,与5年期债券具有同样票息率的4年期债券的现金价格为102美元,期权执行价格为100美元,4年期无风险利率为每年 $10\%$ (连续复利),4年后债券价格的波动率为每年 $2\%$ 。
29.8 看跌期权的期限为 5 年,标的资产为在 10 年后到期的债券,债券收益率波动率为 22%,如何对这一期权进行定价?假定在基于今天的利率下,债券在期权满期时的久期为 4.2 年,债券的远期收益率为 7%。
29.9 如果利率上限与利率下限执行价格相同,什么样的金融产品等价于一个5年期零费用利率双限?这里的共同执行价格等于什么?
29.10 推导关于欧式债券期权的看跌-看涨期权平价关系式。
29.11 推导关于欧式互换期权的看跌-看涨期权平价关系式。
29.12 说明当上限隐含的布莱克(单一)波动率不等于利率下限隐含的波动率时,会有套利机会。在由市场经纪人给出的表29-1中的报价里存在套利机会吗?
29.13 当债券价格服从对数正态时,债券的收益率会取负值吗?解释你的答案。
29.14 以下欧式互换期权的价值为多少?这个期权给持有人在4年后有权进入一个3年期的利率互换,在互换中支付的固定利率为5%,同时收入LIBOR,互换本金为1000万美元,互换每年付款一次。假设收益率曲线呈水平状,为每年5%(连续复利),互换率的波动率为20%。将你的答案同DerivaGem给出的结果进行比较。再假设所有互换率均为5%,所有OIS利率均为4.7%。利用Deriva-Gem计算LIBOR零息曲线与互换期权价值。
29.15 假设一个零息债券的收益率 $R$ 服从以下过程
$$ \mathrm{d}R = \mu \mathrm{d}t + \sigma \mathrm{d}z $$其中 $\mu$ 和 $\sigma$ 均为 R 和 t 的函数,dz 为维纳过程。利用伊藤引理证明在接近到期日时,零息债券价格的波动率会下降到 0。
29.16 通过手算来验证例 29-2 中的期权价格。
29.17 假定 1 年、2 年、3 年、4 年、5 年期的 LIBOR 对定息每半年支付的互换率分别为 6%、6.4%、6.7%、6.9% 和 7%。面值为 100 美元、每半年支付一次、上限利率为 8% 的 5 年期限利率上限价格为 3 美元。利用 DerivaGem 软件来确定
(a) 以 LIBOR 贴现时,5 年期上限与下限的单一波动率。
(b) 以 LIBOR 贴现时,上限利率为 8% 的 5 年期零费用利率双限中的下限利率。
(c) 以 OIS 贴现时,(a) 和 (b) 的答案又是什么?假设 OIS 互换利率比
LIBOR 互换利率低 100 个基点。
29.18 证明 $V_{1} + f = V_{2}$ ,其中 $V_{1}$ 为介于时间 $T_{1}$ 与 $T_{2}$ 之间付出固定利率 $s_K$ 并同时收入LIBOR的互换期权的价值, $f$ 为介于 $T_{1}$ 与 $T_{2}$ 之间收入固定利率 $s_K$ 并同时付出LIBOR的远期利率互换的价值, $V_{2}$ 为介于 $T_{1}$ 与 $T_{2}$ 之间收入固定利率 $s_K$ 的互换期权的价格。并由以上公式来证明当 $s_K$ 等于当前远期互换利率时, $V_{1} = V_{2}$ 。
29.19 假定零息利率如练习题 29.17 所示。利用
作业题#
29.21 考虑一个8个月期、标的债券为在目前仍有14.25年期限的看跌期权,债券在目前的现金价格为910美元,执行价格为900美元,债券价格波动率为每年 $10\%$ ,在3个月后债券将支付票息35美元,1年内所有期限的无风险利率均为每年 $8 \%$ 。采用布莱克模型为这一期权定价。在定价中考虑以下两种情形:(a)执行价格为债券现金价格;(b)执行价格为债券报价。
29.22 计算一个9个月期、标的变量为90天LIBOR的利率上限价格,其中本金为1000美元。采用布莱克模型及以下信息进行计算:
(a) 9个月期的欧洲美元期货价格为92(忽略期货与远期利率的差别);
(b) 9个月期的欧洲美元期权隐含波动率为每年15%;
(c) 当前连续复利的 12 个月期限的利率为每年 7.5%;
(d) 上限利率为每年 8%(假定计量天数惯例为 “实际天数/360”)。
29.23 假定 LIBOR 收益率曲线为水平 8%(按年复利)。某个互换期权给期权持有者以下权利:在 4 年后可以进入一个 5 年期的互换,在互换中收入 7.6% 固定利
DerivaGem 来决定以下期权的价格:期权持有人在 1 年后有权进入一个 5 年期的利率互换,在互换中支付的固定利率为 6%,同时收入 LIBOR,互换本金为 1 亿美元,互换付款日为每半年一次,互换利率的波动率为 21%。用 LIBOR 贴现。
描述你将如何(a)由上限的即期波动率来计算上限的单一波动率,和(b)由上限的单一波动率来计算上限的即期波动率。
率,付款为每年一次,互换利率的年波动率为25%,本金为100万美元。采用布莱克模型来对以上期权(按LIBOR贴现)定价。将你的结果与DerivaGem给出的结果比较。
29.24 利用 DerivaGem 软件对以下 5 年期的双限定价:双限保证 LIBOR(每季度确定一次利率)的最大及最小利率分别为 7% 及 5%,LIBOR 零息曲线(连续复利)为水平 6%,在定价中采用单一波动率 20%,本金数量为 100 美元。以 OIS 贴现。
29.25 采用 DerivaGem 软件对以下欧式互换期权定价:期权持有者有权在 2 年后进入一个 5 年期的互换。在互换中付出 6% 固定利率,同时收入浮动利率,互换中的现金流为每半年交换一次。1 年、2 年、5 年和 10 年期的 LIBOR 对定息互换率(每半年支付一次)分别为 5%、6%、6.5% 和 7%。假定本金为 100 美元,波动率为每年 15%。
(a) 利用 LIBOR 贴现。
(b) 利用 OIS 贴现,假设 OIS 互换率比 LIBOR 互换率低 80 个基点。
(c) 错误的做法对由 LIBOR 所计算的互换率以 OIS 利率贴现。这样做所得结果的误差是多少?
曲率、时间与Quanto调整#
对欧式衍生产品定价的一种流行的两步程序为:
在每个标的变量的期望值都等于其远期值的假设下, 计算收益的期望值;
将收益的期望值以定价日期与收益日期之间的无风险利率加以贴现。
在第4章中,我们曾采用以上两步程序对FRA和互换产品进行了定价。当对FRA定价时,我们可以在假定远期利率将被实现的基础上计算收益,然后将收益以无风险利率加以贴现。类似地,在第7章里对互换合约定价时,我们可以在假定远期利率将被实现的基础上来计算现金流,然后以无风险利率加以贴现。在第18章和第28章中展示了利用布莱克模型对很广泛的欧式期权定价的一般方法,而布莱克模型正是上面两步程序法的一种应用。第29章中关于债券期权、上限/下限以及互换期权的定价都是这种两步程序的应用例子。
人们自然会问,利用这种两步程序对欧式利率衍生产品定价的结果是否永远正确?这里的答案是否定的!对一些非标准利率衍生产品,我们有时需要对上面的两步程序加以修改,修改过程主要包括对第一步中标的变量的远期值做出一定调整。在本章中,我们将考虑下面三种调整,即曲率调整、时间调整和 Quanto 调整。