第26章 组合期权#
组合期权(package)是由标准欧式看涨期权、欧式看跌期权、远期合约、现金以及标的资产所构成的证券组合。我们在第12章里曾经讨论过若干组合期权:牛市差价、熊市差价、蝶式差价、日历差价、跨式期权、异价跨式期权,等等。
交易员经常将组合期权设计成初始成本为0。其中的一个例子是范围远期合约(range-forward contract)。 $^{①}$ 17.2节中我们曾讨论过这种产品。范围远期合约是由一个看涨期权的多头寸和一个看跌期权的空头寸组成,或者由一个看涨期权的空头寸和一个看跌期权的多头寸组成,这里的看涨期权执行价格大于看跌期权执行价格,而且执行价格的选取使得看涨期权的价格等于看跌期权的价格。
我们应该注意到,通过将衍生产品的付费延迟到到期日,我们可以将任何产品转换为零费用产品。考虑一个欧式看涨期权。如果 $c$ 为在0时刻支付的期权价格,那么 $A = ce^{rT}$ 为在到期日,即 $T$ 时刻支付的费用。期权收益为 $\max (S_T - K, 0) - A$ ,或 $\max (S_T - K - A, -A)$ 。当执行价格等于远期价格时,延迟付费产品的其他名称为断点远期(break forward)、波士顿期权(Boston option)、可撤远期(forward with optional exit)和可取消远期(cancelable forward)。
26.2 永续美式看涨与看跌期权#
当标的资产以费率 q 支付红利时,衍生产品价格满足的微分方程为式(17-6)
$$ \frac{\partial f}{\partial t} + (r - q) S \frac{\partial f}{\partial S} + \frac{1}{2} \sigma^{2} S^{2} \frac{\partial^{2} f}{\partial S^{2}} = r f $$考虑一个当资产价格第一次等于 $H$ 时支付数量 $Q$ 的衍生产品。当 $S > H$ 时,微分方程的边界条件是当 $S = H$ 时 $f = Q$ ,而当 $S = 0$ 时 $f = 0$ 。当 $\alpha > 0$ ,函数 $f = Q(S / H)^{\alpha}$ 满足边界条件,如果 $\alpha$ 满足方程
$$ (r - q) \alpha + \frac{1}{2} \alpha (\alpha - 1) \sigma^{2} = r $$那么 $f$ 将满足微分方程。这个方程的正解是 $\alpha = \alpha_{1}$ ,其中
$$ \alpha_{1} = \frac{- w + \sqrt{w^{2} + 2 \sigma^{2} r}}{\sigma^{2}} $$以及 $w = r - q - \sigma^{2} / 2$ 。因为 $Q(S / H)^{\alpha_{1}}$ 既满足边界条件又满足微分方程,所以这肯定是期权的价格。
接下来考虑执行价格为 $K$ 的永续美式看涨期权。假如当 $S = H$ 期权被行使,收益是 $H - K$ 。由上面的结果可知,期权的价值是 $(H - K)(S / H)^{\alpha_1}$ 。看涨期权持有人可以选择执行期权时的资产价格 $H$ 。最优的 $H$ 值使我们刚计算的价值达到最大。利用标准的微分方法,最优的选择是 $H = H_1$ ,其中
$$ H_{1} = K \frac{\alpha_{1}}{\alpha_{1} - 1} $$因此,如果 $S < H_{1}$ ,永续美式期权的价格为
$$ \frac{K}{\alpha_{1} - 1} \left(\frac{\alpha_{1} - 1}{\alpha_{1}} \frac{S}{K}\right) ^{\alpha_{1}} $$如果 $S > H_{1}$ ,应当马上执行期权,价值是 S - K。 为了对美式看跌期权定价,考虑 S > H 的情形。当 S = H 时,衍生产品收益是 Q(障碍 H 是从上面达到的)。在这种情形下,微分方程的边界条件 S = H 时 f = Q,而当 S 趋于无限时,$f = 0$ 。这时如果 $\alpha > 0$ ,函数 $f = Q(S / H)^{-\alpha}$ 满足边界条件。与上面相同,当 $\alpha = \alpha_{2}$ 时,函数也满足微分方程,其中
$$ \alpha_{2} = \frac{w + \sqrt{w^{2} + 2 \sigma^{2} r}}{\sigma^{2}} $$如果美式看跌期权持有人在 S = H 时选择行使期权,看跌期权的价值是 $(K - H)(S/H)^{-\alpha_{2}}$ 。期权持有人将会选择使得价值达到最大的行使水平 $H = H_{2}$ ,即
$$ H_{2} = K \frac{\alpha_{2}}{\alpha_{2} + 1} $$当 $S > H_{2}$ 时,永续期权的价格是
$$ \frac{K}{\alpha_{2} + 1} \left(\frac{\alpha_{2} + 1}{\alpha_{2}} \frac{S}{K}\right) ^{- \alpha_{2}} $$如果 $S < H_{2}$ ,应当马上行使期权,价值是 K - S。
25.6 节与练习题 15.23 给出了当 q=0 时结果的特殊情形。
26.3 非标准美式期权#
标准美式期权在有效期内任何时刻均可以被行使,并且执行价格相同。有时场外市场交易的美式期权具有一些非标准特性。例如:
提前行使时间只限于期权有效期内的某些特定日期。此类产品被称为百慕大式期权(Bermudan option)(百慕大介于欧洲与美洲之间)。
提前行使只限于期权有效期内的某个特定时间区间内。例如,在刚开始时有一段“待定”时间,在此期间不能提前行使期权。
在有效期内,期权执行价格会有所变化。
由公司发行的认股权证常常会具备以上特性。例如,某7年期的认股权证行使日期只是在第3年与第7年之间的某些特定日期上,在第3年与第4年之间执行价格为30美元,在接下两年内执行价格为32美元,在最后一年执行价格为33美元。
我们往往采用二叉树来对非标准美式期权进行定价,在树上可行使期权的节点上,为了反映期权的条款,我们需要检测期权是否会被行使。
26.4 缺口期权#
缺口期权是一种欧式期权,当 $S_{T} \geqslant K_{2}$ 时,其收益为当 $S_{T} - K_{1}$ 。缺口期权与具有执行价格 $K_{2}$ 的普通看涨期权之间的区别是当 $S_{T} \geqslant K_{2}$ 时,收益增加了 $K_{2} - K_{1}$ 。这个数量的正与负取决于是 $K_{2} > K_{1}$ 还是 $K_{1} > K_{2}$ 。
对欧式缺口期权定价时,只要将布莱克-斯科尔斯-默顿公式稍加修改即可。采用常用的记号,这个值等于
$$ S_{0} \mathrm{e}^{- q T} N(d_{1}) - K_{1} \mathrm{e}^{- r T} N(d_{2})\tag{26-1} $$其中
$$ \begin{array}{l} d_{1} = \frac{\ln (S_{0} / K_{2}) + (r - q + \sigma^{2} / 2) T}{\sigma \sqrt{T}} \\ d_{2} = d_{1} - \sigma \sqrt{T} \end{array} $$这个公式所给的价格比通常的布莱克-斯科尔斯-默顿公式所给执行价格为 $K_{2}$ 的普通看涨期权价格高出
$$ \left(K_{2} - K_{1}\right) \mathrm{e}^{- r T} N(d_{2}) $$为了理解这个差别,注意行使期权的概率是 $N(d_{2})$ ,而当期权被行使时,缺口期权持有人的收益比普通看涨期权持有人的收益高出 $K_{2}-K_{1}$ 。 缺口看跌期权的收益当 $S_{T} < K_{2}$ 时为 $K_{1} - S_{T}$ 。期权的价值等于
$$ K_{1} \mathrm{e}^{- r T} N(-d_{2}) - S_{0} \mathrm{e}^{- q T} N(-d_{1})\tag{26-2} $$其中 $d_{1}$ 和 $d_{2}$ 的定义如式(26-1)所示。
某资产的目前价值为 500000 美元。在今后 1 年内,其波动率预期为 20%。无风险利率为 5%,资产没有任何收入。假设一家保险公司同意如果在 1 年年末资产的价值低于 400000 美元时以 400000 美元的价格收购该资产,那么只要当资产的价值低于 400000 美元,保险公司就要支付 400000 - $S_{T}$ 。保险公式对投保人提供了一个普通看跌期权:投保人有权在 1 年年末按 400000 美元的价格将资产卖给保险公司。这份保险的价值可以由式(15-21)来计算,其中 $S_{0} = 500\,000$ , $K = 400\,000$ , $r = 0.05$ , $\sigma = 0.2$ , $T = 1$ 。价值是 3436 美元。
以下假定转移资产的费用是50000美元,而这项费用由投保人承担。这时只有当资产的价值低于350000美元时,期权才会被行使。在这种情况下,当 $S_{T}
26.5 远期开始期权#
远期开始期权(forward start option)是在未来某时刻才开始的期权,第16章里所讨论的雇员股票期权可以看成是远期开始期权:在一个典型的雇员股票期权计划中,公司(明确或不明确地)向其雇员许下了在将来某时刻向雇员发放平值期权的承诺。
考虑一个远期开始平值欧式看涨期权,期权开始时刻为 $T_{1}$ ,到期日为 $T_{2}$ 。假定资产在0时刻的价格为 $S_{0}$ ,在 $T_{1}$ 时刻的价格为 $S_{1}$ 。为了给这一期权定价,我们注意到在第15章和第17章中给出的欧式平值期权的价格与资产价格成比例。因此,在 $T_{1}$ 时刻,远期开始的期权价格为 $cS_{1}/S_{0}$ ,其中 $c$ 为在0时期限为 $T_{2}-T_{1}$ 的平值期权价格。采用风险中性定价,在时刻0远期开始期权的价格为
$$ \mathrm{e}^{- r T_{1}} \hat{E} \left[ c \frac{S_{1}}{S_{0}} \right] $$其中 $\hat{E}$ 代表风险中性世界里的期望值。因为c和 $S_{0}$ 为已知,并且 $\hat{E}[S_{1}]=S_{0}\mathrm{e}^{(r-q)T_{1}}$ ,我们得出远期开始欧式价格为 $ce^{-qT_{1}}$ 。对于无股息股票,q=0,远期开始期权的价格与具有相同期限的普通平值期权价格相等。
26.6 棘轮期权#
棘轮期权(cliquet option 或 ratchet option,有时也叫作执行价格调整(strike reset)期权)是一系列由某种方式确定执行价格的看涨或看跌期权。假设调整日期为时刻 $\tau, 2\tau, \cdots, (n-1)\tau$ ,棘轮期权期限为 $n\tau$ 。一种简单结构如下:第 1 个期权的时间是 0 与 $\tau$ 之间,执行价格为 K(也许是资产的初始价格);第 2 个期权在时刻 $2\tau$ 提供收益,其执行价格为资产在 $\tau$ 时刻的价格;第 3 个期权在时刻 $3\tau$ 提供收益,其执行价格为资产在 $2\tau$ 时刻的价格,等等。这是个普通期权加上 n-1 个远期开始期权,而这些远期开始期权可以通过 26.5 节中的方法定价。
有些棘轮期权比我们在这里描述的形式要复杂得多。比如有时会对期权在整个期限内的总收益加以上限和下限,有时会指明当资产价格处于某个范围内时,棘轮期权将会在这个时间区间末结束。当精确的解析解不存在时,我们可以通过蒙特卡罗模拟法对这种期权定价。
26.7 复合期权#
复合期权(compound option)是期权上的期权。复合期权主要有4种类型:看涨-看涨期权、看涨-看跌期权、看跌-看涨期权、看跌-看跌期权。复合期权有两个执行价格和两个到期日。例如,考虑如下看涨-看涨期权:在第1个到期日 $T_{1}$ ,复合期权持有人有权支付 $K_{1}$ 的执行价格来获得看涨期权,所得看涨期权给期权持有人按第2个执行价格 $K_{2}$ 在第2个到期日 $T_{2}$ 买入资产的权利。只有第2个期权在第1个到期日时的价格高于第1个执行价格时,复合期权才会被行使。
在通常的几何布朗运动假设下,欧式复合期权的价格可由解析公式来表达。 $^{①}$ 解析公式涉及二元正态函数的计算。采用通常的符号,欧式看涨-看涨期权的价格为
$$ S_{0} \mathrm{e}^{- q T_{2}} M (a_{1}, b_{1}; \sqrt{T_{1} / T_{2}}) - K_{2} \mathrm{e}^{- r T_{2}} M (a_{2}, b_{2}; \sqrt{T_{1} / T_{2}}) - \mathrm{e}^{- r T_{1}} K_{1} N(a_{2}) $$其中
$$ \begin{array}{l} a_{1} = \frac{\ln (S_{0} / S^{*}) + (r - q + \sigma^{2} / 2) T_{1}}{\sigma \sqrt{T_{1}}}, a_{2} = a_{1} - \sigma \sqrt{T_{1}} \\ b_{1} = \frac{\ln (S_{0} / K_{2}) + (r - q + \sigma^{2} / 2) T_{2}}{\sigma \sqrt{T_{2}}}, b_{2} = b_{1} - \sigma \sqrt{T_{2}} \end{array} $$其中 $M(a, b; \rho)$ 代表第1个变量小于 a、第2个变量小于 b、相关系数为 $\rho$ 的2元正态累积分布函数。 $^{②}$ 变量 $S^{*}$ 对应于在时间 $T_{1}$ 、期权价格等于 $K_{1}$ 的资产值。在时间 $T_{1}$ ,如果资产价格大于 $S^{*}$ ,第1个期权将被行使;如果资产价格小于 $S^{*}$ ,第1个期权在到期时价值为0。
利用类似的符号,欧式看跌-看涨期权的价格为
$$ K_{2} \mathrm{e}^{- r T_{2}} M (-a_{2}, b_{2}; - \sqrt{T_{1} / T_{2}}) - S_{0} \mathrm{e}^{- q T_{2}} M (-a_{1}, b_{1}; - \sqrt{T_{1} / T_{2}}) + \mathrm{e}^{- r T_{1}} K_{1} N(-a_{2}) $$欧式看涨 - 看跌期权的价格为
$$ K_{2} \mathrm{e}^{- r T_{2}} M (-a_{2}, - b_{2}; \sqrt{T_{1} / T_{2}}) - S_{0} \mathrm{e}^{- q T_{2}} M (-a_{1}, - b_{1}; \sqrt{T_{1} / T_{2}}) - \mathrm{e}^{- r T_{1}} K_{1} N(-a_{2}) $$欧式看跌 - 看跌期权的价格为
$$ S_{0} \mathrm{e}^{- q T_{2}} M (a_{1}, - b_{1}; - \sqrt{T_{1} / T_{2}}) - K_{2} \mathrm{e}^{- r T_{2}} M (a_{2}, - b_{2}; - \sqrt{T_{1} / T_{2}}) + \mathrm{e}^{- r T_{1}} K_{1} N(a_{2}) $$26.8 选择人期权#
选择人期权(chooser option)有时也称为任选期权(as-you-like-it option)。该期权具有以下特性:在经过一段指定的时间之后,持有人能够选择所持有的期权是看涨期权还是看跌期权。假定持有人做出选择的时刻为 $T_{1}$ ,这时选择人期权的价值为
$$ \max (c, p) $$其中 c 为选择人期权中看涨期权的价格,p 为选择人期权中看跌期权的价格。
如果选择人期权的两个标的期权均为欧式期权,并且具有同样的执行价格,那么我们可以通过看跌-看涨期权的平价关系式来推导出选择人期权的定价公式。假定 $S_{1}$ 为标的资产在 $T_{1}$ 的价格, $K$ 为执行价格, $T_{2}$ 为期权的到期日, $r$ 为无风险利率, $q$ 为标的资产的股息收益率。由看跌-看涨期权的平价关系式得出
$$ \begin{array}{r l} \max (c, p) & = \max (c, c + K e^{- r (T_{2} - T_{1})} - S_{1} e^{- q (T_{2} - T_{1})}) \\ & = c + e^{- q (T_{2} - T_{1})} \max (0, K e^{- (r - q) (T_{2} - T_{1})} - S_{1}) \end{array} $$以上关系式显示选择人期权是一种组合期权,其构成为
执行价格为 K,到期日为 $T_{2}$ 的看涨期权;
$\mathrm{e}^{-q(T_2 - T_1)}$ 份执行价格为 $K\mathrm{e}^{-(r - q)(T_2 - T_1)}$ 、到期日为 $T_{1}$ 的看跌期权。
因此,可以很容易地对选择人期权进行定价。
我们可以定义更复杂的选择人期权,其中看涨和看跌期权的执行价格与期限可以各不相同。这种选择人期权不再是简单的期权组合,其特性在某些方面与复合期权相似。
26.9 障碍期权#
障碍期权(barrier option)取决于标的资产的价格在一段特定时间区间内是否达到某个特定水平。
在场外市场里经常有多种不同的障碍期权在进行交易。因为障碍期权比相应的普通期权便宜,所以它们颇受投资者的青睐。障碍期权可分为敲出期权(knock-out option)和敲入期权(knock-in option)两类。当标的资产价格达到一定水平时,敲出期权不再存在;当标的资产价格达到一定水平时,敲入期权才开始存在。
式(17-4)和式(17-5)给出了普通欧式看涨和看跌期权在0时刻的价格
$$ \begin{array}{l} c = S_{0} \mathrm{e}^{- q T} N(d_{1}) - K \mathrm{e}^{- r T} N(d_{2}) \\ p = K \mathrm{e}^{- r T} N(-d_{2}) - S_{0} \mathrm{e}^{- q T} N(-d_{1}) \end{array} $$其中
$$ \begin{array}{l} d_{1} = \frac{\ln (S_{0} / K) + (r - q + \sigma^{2} / 2) T}{\sigma \sqrt{T}} \\ d_{2} = \frac{\ln (S_{0} / K) + (r - q - \sigma^{2} / 2) T}{\sigma \sqrt{T}} = d_{1} - \sigma \sqrt{T} \end{array} $$下跌-敲出看涨期权(down-and-out call)是敲出期权的一种,这种期权是一种普通的看涨期权,但当资产价格下跌到一定障碍水平 H 时,期权自动消失。障碍水平低于初始资产水平。与之相对应的敲入看涨期权为下跌-敲入看涨期权(down-and-in call),这是一种普通看涨期权,但只有当资产价格下跌到一定水平 H 时,这种期权才会生效。
当 $H$ 低于或等于执行价格 $K$ 时, 下跌 - 敲入看涨期权在 0 时刻的价值为
$$ c_{\mathrm{di}} = S_{0} \mathrm{e}^{- q T} (H / S_{0}) ^{2 \lambda} N(y) - K \mathrm{e}^{- r T} (H / S_{0}) ^{2 \lambda - 2} N(y - \sigma \sqrt{T}) $$其中
$$ \lambda = \frac{r - q + \sigma^{2} / 2}{\sigma^{2}} $$$$ y = \frac{\ln [ H^{2} / (S_{0} K) ]}{\sigma \sqrt{T}} + \lambda \sigma \sqrt{T} $$因为一个普通的看涨期权等于一个下跌-敲入看涨期权加上一个下跌-敲出看涨期权,因此,下跌-敲出看涨期权的价格为
$$ c_{\mathrm{do}} = c - c_{\mathrm{di}} $$当 $H \geqslant K$ 时,
$$ c_{\mathrm{do}} = S_{0} N \left(x_{1}\right) \mathrm{e}^{- q T} - K \mathrm{e}^{- r T} N \left(x_{1} - \sigma \sqrt{T}\right) - S_{0} \mathrm{e}^{- q T} \left(H / S_{0}\right) ^{2 \lambda} N \left(y_{1}\right) + K \mathrm{e}^{- r T} \left(H / S_{0}\right) ^{2 \lambda - 2} N \left(y_{1} - \sigma \sqrt{T}\right) $$以及
$$ c_{\mathrm{di}} = c - c_{\mathrm{do}} $$其中
$$ x_{1} = \frac{\ln (S_{0} / H)}{\sigma \sqrt{T}} + \lambda \sigma \sqrt{T} $$$$ y_{1} = \frac{\ln (H / S_{0})}{\sigma \sqrt{T}} + \lambda \sigma \sqrt{T} $$上升 - 敲出看涨期权(up-and-out call)是一种普通看涨期权,但当资产价格达到一定障碍水平 $H$ 时,期权自动消失, $H$ 高于目前资产价格。上升 - 敲入看涨期权(up-and-in call)是一种普通看涨期权,但只有当资产价格上升到一定水平 $H$ 时,这种期权才会生效。当 $H$ 小于或等于 $K$ 时,上升 - 敲出看涨期权价格为0,上升 - 敲入看涨期权的价格为 $c$ 。当 $H$ 大于执行价格 $K$ 时,我们有
$$ \begin{array}{r l} c_{\mathrm{ui}} & = S_{0} N(x_{1}) \mathrm{e}^{- q T} - K \mathrm{e}^{- r T} N(x_{1} - \sigma \sqrt{T}) - S_{0} \mathrm{e}^{- q T} (H / S_{0}) ^{2 \lambda} [ N(-y) - N(-y_{1}) ] \\ & + K \mathrm{e}^{- r T} (H / S_{0}) ^{2 \lambda - 2} [ N(-y + \sigma \sqrt{T}) - N(-y_{1} + \sigma \sqrt{T}) ] \end{array} $$以及
$$ c_{\mathrm{uo}} = c - c_{\mathrm{ui}} $$障碍看跌期权的定义与障碍看涨期权类似。上升-敲出看跌期权(up-and-out put)是一种普通看跌期权,但当资产价格上涨到一定障碍水平 $H$ 时,期权自动消失, $H$ 高于目前资产价格。上升-敲入看跌期权(up-and-in-put)是一种普通看跌期权,但只有当资产价格上升到一定水平 $H$ 时,这种期权才会生效。当 $H$ 大于或等于执行价格 $K$ 时,我们有
$$ p_{\mathrm{ui}} = - S_{0} \mathrm{e}^{- q T} (H / S_{0}) ^{2 \lambda} N(-y) + K \mathrm{e}^{- r T} (H / S_{0}) ^{2 \lambda - 2} N(-y + \sigma \sqrt{T}) $$以及
$$ p_{\mathrm{uo}} = p - p_{\mathrm{ui}} $$当 H 小于或等于执行价格 K 时,我们有
$$ \begin{array}{r l} p_{\mathrm{uo}} & = - S_{0} N(-x_{1}) \mathrm{e}^{- q T} + K \mathrm{e}^{- r T} N(-x_{1} + \sigma \sqrt{T}) + S_{0} \mathrm{e}^{- q T} (H / S_{0}) ^{2 \lambda} N(-y_{1}) \\ & - K \mathrm{e}^{- r T} (H / S_{0}) ^{2 \lambda - 2} N(-y_{1} + \sigma \sqrt{T}) \end{array} $$以及
$$ p_{\mathrm{ui}} = p - p_{\mathrm{uo}} $$下降 - 敲出看跌期权(down-and-out put)是一种看跌期权,但当资产价格下降到一定障碍水平 $H$ 时,期权自动消失。下降 - 敲入看跌期权(down-and-in put)只有当资产价格下降到一定水平 $H$ 时,这种期权才会生效。当 $H$ 大于或等于 $K$ 时, $p_{\mathrm{do}} = 0$ 和 $p_{\mathrm{di}} = p$ 。当 $H$ 小于执行价格 $K$ 时,我们有
$$ \begin{array}{r l} p_{\mathrm{di}} & = - S_{0} N(-x_{1}) \mathrm{e}^{- q T} + K \mathrm{e}^{- r T} N(-x_{1} + \sigma \sqrt{T}) + S_{0} \mathrm{e}^{- q T} (H / S_{0}) ^{2 \lambda} [ N(y) - N(y_{1}) ] \\ & - K \mathrm{e}^{- r T} (H / S_{0}) ^{2 \lambda - 2} [ N(y - \sigma \sqrt{T}) - N(y_{1} - \sigma \sqrt{T}) ] \end{array} $$以及
$$ p_{\mathrm{do}} = p - p_{\mathrm{di}} $$在所有以上的定价公式中均假设了资产价格在将来时刻的分布为对数正态。关于障碍期权的重要问题是对资产是否达到障碍值的观察频率。在以上的解析结果里我们假定以连续的形式观察资产是否达到障碍值,有时实际情况确实如此。但在更多的时候合约会阐明观察 S 值具有一定的周期性(例如,每天中午 12 点)。当观察资产的形式为不连续时,Broadie, Galsserman 和 Kou 给出了一种对以上公式进行调整的解析公式,结果如下:对于上升-敲入和上升-敲出,障碍水平 H 被 $He^{0.5826\sigma\sqrt{T/m}}$ 代替;对于下降-敲入和下降-敲出期权,障碍水平 H 被 $He^{-0.5826\sigma\sqrt{T/m}}$ 代替,其中 m 为观察资产的次数(因此,T/m 为每次观察时间之间的间隔)。
障碍期权同普通期权有很不一样的性质。例如,有时障碍期权的 Vega 为负值。考虑一个上涨-敲出看涨期权,当标的资产的价格接近障碍水平时,波动率增加会导致标的资产价格达到障碍水平的概率增加,因此波动率的增加会造成障碍期权的价值下降。
我们到现在为止所考虑障碍期权的一个缺陷是如果标的资产价格出现“尖峰”,那么这将会导致期权被敲入或敲出。另一种期权是巴黎期权(Parisian option),这时只有当资产价格高于或低于障碍水平一段时间后,期权才会被敲入或敲出。例如,考虑一个下降-敲出巴黎看跌期权,执行价格为初始价格的 $90\%$ ,障碍水平为初始价格的 $75\%$ 。当资产价格低于障碍水平的天数达到50天时,期权将被敲出。期权可能会指明这里的50天为“连续50天”或“期权期限内任何50天”。对巴黎期权的定价要比对普通障碍期权更加困难。③将蒙特卡罗模拟方法与二叉树方法改进后,可以用来对这类期权定价(见27.5节和27.6节里的讨论)。
26.10 二元式期权#
二元式期权(binary option)是具有不连续收益的期权。一个简单的例子是现金或空手看涨期权(cash-or-nothing call option):在到期日 T,如果标的资产价格低于执行价格,该期权的收益为 0,但当标的资产价格高于执行价格时,该期权的收益为指定数量 Q。在风险中性世界中,期权到期时标的资产价格高出执行价格的概率为 $N(d_{2})$ ,因此,现金或空手看涨期权的价值为 $Q\mathrm{e}^{-rT}N(d_{2})$ 。现金或空手看跌期权(cash-or-nothing put option)的定义与现金或空手看涨期权类似:在到期日 T,如果标的资产价格高于执行价格,该期权的收益为 0,但当标的资产价格低于执行价格时,该期权的收益为规定数量 Q。现金或空手看跌期权的价值为 $Q\mathrm{e}^{-rT}N(-d_{2})$ 。
另一种二元式期权为资产或空手看涨期权(asset-or-nothing call):在到期日 $T$ ,如果标的资产价格低于执行价格,该期权的收益为0;但当标的资产价格高于执行价格时,该期权的收益为标的资产价格本身。采用常用的记号,我们可以得出资产或空手看涨期权的价格为 $S_{0} \mathrm{e}^{-q T} N(d_{1})$ 。资产或空手看跌期权(asset-or-nothing put)的定义与资产或空手看涨期权类似:在到期日 $T$ ,如果标的资产价格高于执行价格,该期权的收益为0,但当标的资产价格低于执行价格时,该期权的收益为标的资产本身。资产或空手看跌期权的价格为 $S_{0} \mathrm{e}^{-q T} N(-d_{1})$ 。
一个普通的欧式看涨期权等于一个资产或空手看涨期权多头寸与一个现金或空手看涨期权空头寸的组合,其中现金或空手看涨期权的现金收益为执行价格。类似地,一个普通的欧式看跌期权等于一个现金或空手看跌期权多头寸与一个资产或空手看跌期权空头寸的组合,其中现金或空手看跌期权的现金收益等于执行价格。
26.11 回望式期权#
回望期权(lookback option)的收益与在期权有效期内标的资产价格所达到的最大值或最小值有关。浮动回望看涨期权(floating lookback call)收益等于最后的标的资产价格超出在期权有效期内标的资产最低价格的差价。浮动回望看跌期权(floating lookback put)的收益等于期权有效期内标的资产最高价格超出最后标的资产价格的差价。
欧式浮动回望期权具有解析定价公式。 $^{①}$ 欧式浮动回望看涨期权的定价公式为
$$ c_{f l} = S_{0} \mathrm{e}^{- q T} N \left(a_{1}\right) - S_{0} \mathrm{e}^{- q T} \frac{\sigma^{2}}{2 (r - q)} N(-a_{1}) - S_{\min} \mathrm{e}^{- r T} \left[ N \left(a_{2}\right) - \frac{\sigma^{2}}{2 (r - q)} \mathrm{e}^{Y_{1}} N(-a_{3}) \right] $$其中
$$ \begin{array}{l} a_{1} = \frac{\ln (S_{0} / S_{\min}) + (r - q + \sigma^{2} / 2) T}{\sigma \sqrt{T}} \\ a_{2} = a_{1} - \sigma \sqrt{T} \\ a_{3} = \frac{\ln (S_{0} / S_{\min}) + (-r + q + \sigma^{2} / 2) T}{\sigma \sqrt{T}} \\ Y_{1} = - \frac{2 (r - q - \sigma^{2} / 2) \ln (S_{0} / S_{\min})}{\sigma^{2}} \end{array} $$$S_{\min}$ 为资产价格到目前为止所取得的最小值(如果回望期权刚刚开始, $S_{\min}=S_{0}$ )。对于r=q的
情形,见练习题26.23。
欧式浮动回望看跌期权的定价公式为
$$ p_{f l} = S_{\max} \mathrm{e}^{- r T} \left[ N(b_{1}) - \frac{\sigma^{2}}{2 (r - q)} \mathrm{e}^{Y_{2}} N(-b_{3}) \right] + S_{0} \mathrm{e}^{- q T} \frac{\sigma^{2}}{2 (r - q)} N(-b_{2}) - S_{0} \mathrm{e}^{- q T} N(b_{2}) $$其中
$$ \begin{array}{l} b_{1} = \frac{\ln (S_{\max} / S_{0}) + (-r + q + \sigma^{2} / 2) T}{\sigma \sqrt{T}} \\ b_{2} = b_{1} - \sigma \sqrt{T} \\ b_{3} = \frac{\ln (S_{\max} / S_{0}) + (r - q - \sigma^{2} / 2) T}{\sigma \sqrt{T}} \\ Y_{2} = \frac{2 (r - q - \sigma^{2} / 2) \ln (S_{\max} / S_{0})}{\sigma^{2}} \end{array} $$$S_{max}$ 为资产价格到目前所取得的最大值(如果回望期权刚刚开始, $S_{max}=S_{0}$ )。
浮动回望看涨期权是为了保证期权持有者能以期权有效期内资产能达到的最低价格买入资产。类似地,浮动回望看跌期权是为了保证期权持有者能以期权有效期内资产所达到的最高价格卖出资产。
考虑某无股息股票上刚刚开始的浮动回望看跌期权,股票价格为50美元,股票价格波动率为每年 $40\%$ ,无风险利率为每年 $10\%$ ,期限为3个月。这时 $S_{\mathrm{max}} = 50$ , $S_0 = 50$ , $r = 0.1$ , $q = 0$ , $\sigma = 0.4$ 和 $T = 0.25$ 。由以上公式得出 $b_{1} = -0.025$ , $b_{2} = -0.225$ , $b_{3} = 0.025$ 以及 $Y_{2} = 0$ 。因此,欧式回望看跌期权的价值为7.79。同一股票上刚刚开始的浮动回望看涨期权价值为8.04。
在固定回望期权中, 执行价格是指定的。一个固定回望看涨期权 (fixed lookback call option) 的收益类似于普通欧式看涨期权, 但不同之处是最后的资产价格被期权期限内资产价格的最大值代替; 固定回望看跌期权 (fixed lookback put option) 的收益类似于一个普通欧式看跌期权, 但不同之处是最后的资产价格被期权期限内资产价格的最小值代替。定义 $S_{\max}^{*} = \max(S_{\max}, K)$ , 其中 $S_{\max}$ 为截止到目前为止资产价格的最大值, $K$ 为执行价格。同时, 定义 $p_{fl}^{*}$ 为浮动回望看跌期权的价值, 这一看跌期权与固定回望看涨期权的期限相同, 固定回望看涨期权中截止到目前为止资产所取的最大值 $S_{\max}$ 被 $S_{\max}^{*}$ 取代。采用看跌-看涨期权平价关系中的论证方式, 我们可以得出固定回望看涨期权的价格 $c_{fix}$ 满足以下关系式
$$ c_{f i x} = p_{f l} ^{*} + S_{0} \mathrm{e}^{- q T} - K \mathrm{e}^{- r T} $$类似地,令 $S_{\mathrm{min}}^{*} = \mathrm{min}$ ( $S_{\mathrm{min}}, K$ ),我们可以得出固定回望看跌期权的价格 $p_{fix}$ 满足以下关系式
$$ p_{f i x} = c_{f l} ^{*} + K \mathrm{e}^{- r T} - S_{0} \mathrm{e}^{- q T} $$其中, $c_{fl}^{*}$ 为浮动回望看涨期权的价格,这一看涨期权的期限与固定回望看跌期权的期限相同,固定回望看跌期权中截止到目前为止资产所取的最小值 $S_{\min}$ 被 $S_{\min}^{*}$ 取代。这说明了对以上给出的浮动回望期权的公式进行修改后,我们即可对固定回望期权进行定价。 回望期权对投资者很有吸引力,但与一般期权价格相比,这种期权的价格非常昂贵。与障碍期权相似,回望期权的价格与为了确定标的资产价格最大值和最小值而设定的对资产价格观察的频率有关。在以上定价公式中,我们假定对资产价格的观察频率是连续的。Broadie, Galsserman 和 Kou 给出了当观察时间为离散情形时,对于以上公式的调整方法。 $^{①}$
26.12 喊价式期权#
喊价式期权(shout option)为欧式期权,期权持有者在期权有效期内可以向期权承约人(卖出方)做一次“喊价”:在期权到期时,期权持有者的收益等于普通期权收益与喊价时期权内涵值的最大值。假定期权执行价格为50美元,在标的资产价格为60美元时期权持有者喊价。如果最终的标的资产价格小于60美元,期权持有者的收益为10美元。如果最终的标的资产价格大于60美元,期权持有者的收益等于标的资产价格超出50美元的余额。
喊价式期权同回望期权有些类似,但其价格会便宜很多。如期权持有者在时间 $\tau$ 、资产价格为 $S_{\tau}$ 时进行喊价,那么最终的期权收益为
$$ \max (0, S_{T} - S_{\tau}) + (S_{\tau} - K) $$其中 $K$ 为执行价格, $S_{T}$ 为时间 $T$ 时的资产价格。在时间 $\tau$ , 如果期权持有者喊价, 其价值等于 (在时间 $T$ 收取) $S_{\tau} - K$ 的贴现值加上一个执行价格为 $S_{\tau}$ 的欧式期权的价格, 这一期权可用布莱克-斯科尔斯-默顿公式定价。
我们可采用通常构造的二叉树和三叉树来对喊价式期权进行定价。在树形结构上进行回退运算时,在每个节点上,我们均要计算进行喊价和不进行喊价所对应的期权价值,期权在节点上的值等于以上两个价值的最大值。喊价期权的定价过程与美式期权的定价过程相似。
26.13 亚式期权#
亚式期权(Asian option)的收益同标的资产在期权有效期内价格的算术平均有关。平均价格看涨期权(average price call option)的收益为 $\max(0, S_{\mathrm{ave}} - X)$ ,平均价格看跌期权(average price put option)的收益为 $\max(0, X - S_{\mathrm{ave}})$ ,其中 $S_{ave}$ 为标的资产价格的平均值。平均价格期权比普通期权便宜,并且往往可能更适合公司资金部主管的需求。假设一家美国公司的资金部主管预计在明年内会陆续而且均匀地接收其澳大利亚子公司1亿澳元的现金流,该主管会有可能对一种能够保证该年内平均汇率高于某一水平的某种期权感兴趣。平均价格看跌期权比普通看跌期权更能满足其需求。
如果假定 $S_{\mathrm{ave}}$ 服从对数正态分布, 那么我们可以利用和普通期权类似的公式来对平均价格期权定价。但是, 我们通常假设标的资产价格服从对数正态分布, 这样做是比较合理的。 $^{②}$ 一种比较流行的处理方法是将一个对数正态分布的前两阶矩与 $S_{\mathrm{ave}}$ 的前两阶矩相匹配,然后再采用布莱克模型。 $^{\ominus}$ 假定 $M_{1}$ 和 $M_{2}$ 是 $S_{\mathrm{ave}}$ 的前两阶矩。平均价格看涨期权与看跌期权价值由式(18-9)和式(18-10)给出,其中
$$ F_{0} = M_{1}\tag{26-3} $$以及
$$ \sigma^{2} = \frac{1}{T} \ln \left(\frac{M_{2}}{M_{1} ^{2}}\right)\tag{26-4} $$其中的平均值是按连续的方式计算的,r,q 和 $\sigma$ 均为常数(和 DerivaGem 的假设一样):
$$ M_{1} = \frac{\mathrm{e}^{(r - q) T} - 1}{(r - q) T} S_{0} $$以及
$$ M_{2} = \frac{2 \mathrm{e}^{[ 2 (r - q) + \sigma^{2} ] T} S_{0} ^{2}}{(r - q + \sigma^{2}) (2 r - 2 q + \sigma^{2}) T^{2}} + \frac{2 S_{0} ^{2}}{(r - q) T^{2}} \left[ \frac{1}{2 (r - q) + \sigma^{2}} - \frac{\mathrm{e}^{(r - q) T}}{r - q + \sigma^{2}} \right] $$在更一般的情况下,当平均值是由时刻 $T_{i}(1 \leqslant i \leqslant m)$ 的价格计算时
$$ M_{1} = \frac{1}{m} \sum_{i = 1} ^{m} F_{i} \text{和} M_{2} = \frac{1}{m^{2}} \left(\sum_{i = 1} ^{m} F_{i} ^{2} \mathrm{e}^{\sigma_{i} ^{2} T_{i}} + 2 \sum_{j = 1} ^{m} \sum_{i = 1} ^{j - 1} F_{i} F_{j} \mathrm{e}^{\sigma_{i} ^{2} T_{i}}\right) $$其中 $F_{i}$ 和 $\sigma_{i}$ 分别为对应于期限 $T_{i}$ 的远期价格和隐含波动率。在网页 <www.rotman.utoronto.ca/~hull/TechnicalNotes> 里的 Technical Note 27 是对这个公式的证明。
考虑一个最新发行的无股息股票上平均价格看涨期权,股票的当前价格为50,执行价格为50,股票价格的波动率为每年40%,无风险利率为每年10%,期限为1年,这时 $S_{0}=50$ ,K=50,r=0.1,q=0, $\sigma=0.4$ 和T=1。如果平均值是按连续计算得出的, $M_{1}=52.59$ , $M_{2}=2922.76$ 。由式(26-3)和式(26-4)得出 $F_{0}=52.59$ , $\sigma=23.54\%$ ,在式(18-9)中设定K=50,T=1以及r=0.1,得出期权价值为5.62。当假定在计算平均值时对股票价格所观察的次数为12、52和250时,期权的价格分别为6.00、5.70和5.63。
对以上分析进行修改, 我们可以将其用在对不是新发行的期权而且已经观察到一部分用于计算平均值的股票价格的情形。假定计算平均价格包括已经观察到价格的长度为 $t_{1}$ 的时间段, 而 $t_{2}$ 时间段为期权的剩余期限。假定资产价格在 $t_{1}$ 时间段的平均值为 $\overline{S}$ , 期权的收益为
$$ \max \left(\frac{\bar{S} t_{1} + S_{\mathrm{ave}} t_{2}}{t_{1} + t_{2}} - K, 0\right) $$其中 $S_{\mathrm{ave}}$ 为资产价格在剩余期限内的平均值。以上公式定价于
$$ \frac{t_{2}}{t_{1} + t_{2}} \max (S_{\mathrm{ave}} - K^{*}, 0) $$其中
$$ K^{*} = \frac{t_{1} + t_{2}}{t_{2}} K - \frac{t_{1}}{t_{2}} \overline{{{S}}} $$当 $K^{*} > 0$ 时,可以采用与刚刚开始的亚式期权定价相同的方式来对以上期权定价。在计算中, $K$ 被 $K^{*}$ 代替,最终结果要乘以 $t_{2} / (t_{1} + t_{2})$ 。当 $K^{*} < 0$ 时,期权肯定被行使,因此可以将期权当成远期合约来定价
$$ \frac{t_{2}}{t_{1} + t_{2}} \left[ M_{1} \mathrm{e}^{- r t_{2}} - K^{*} \mathrm{e}^{- r t_{2}} \right] $$另外一种类型的亚式期权为平均执行价格期权(average strike option)。平均执行价格看涨期权(average strike call option)的收益为 $\max (0, S_T - S_{\text{ave}})$ ,而平均执行价格看跌期权(average strike put option)的收益为 $\max (0, S_{\text{ave}} - S_T)$ 。平均执行价格期权可以保证在一段时间内频繁买入标的资产的平均价格不会高于最终价格。另外,平均执行价格期权也可以保证在一段时间内频繁卖出标的资产的平均价格不会低于最终价格。当假定 $S_{\text{ave}}$ 服从对数正态分布时,我们可以将这类期权当成资产交换期权来定价。
26.14 资产交换期权#
资产交换期权(option to exchange one asset for another,也被称为交换期权(exchange option))有多种形式。从美国投资者的观点来看,用日元来购买澳元的期权是把一种外币资产交换成另一种外币资产的期权。股票投标是将一种股票交换成另一种股票的期权。
考虑欧式资产交换期权:期权持有者有权在 T 时刻以价值为 $U_{T}$ 的资产来交换 T 时刻价值为 $V_{T}$ 的资产。期权收益为
$$ \max (V_{T} - U_{T}, 0) $$Margrabe 首先给出了资产交换期权的定价公式。 $^{①}$ 假定资产 U 和 V 均服从几何布朗运动,波动率分别为 $\sigma_{U}$ 和 $\sigma_{V}$ ,进一步假定 U 和 V 之间的瞬时相关系数为 $\rho$ ,U 和 V 的收益率分别为 $q_{U}$ 和 $q_{V}$ 。期权在 0 时刻的价值为
$$ V_{0} \mathrm{e}^{- q_{v} T} N(d_{1}) - U_{0} \mathrm{e}^{- q_{v} T} N(d_{2})\tag{26-5} $$其中
$$ d_{1} = \frac{\ln (V_{0} / U_{0}) + (q_{U} - q_{V} + \hat{\sigma} ^{2} / 2) T}{\hat{\sigma} \sqrt{T}}, d_{2} = d_{1} - \hat{\sigma} \sqrt{T} $$和
$$ \hat{\sigma} = \sqrt{\sigma_{U} ^{2} + \sigma_{V} ^{2} - 2 \rho \sigma_{U} \sigma_{V}} $$其中 $U_{0}$ 和 $V_{0}$ 分别为资产 U 和 V 在 0 时刻的价值。 以上公式的证明将在第28章中给出。有意思的是式(26-5)与无风险利率 $r$ 无关。这是因为当 $r$ 增大时,两个资产在风险中性世界的增长率均增大,这刚好造成与贴现率的增长相互抵消。变量 $\hat{\sigma}$ 为 $V / U$ 的波动率。与式(17-4)进行比较,我们可得出期权公式等价于 $U_{0}$ 份,标的变量为 $V / U$ 、执行价格为1.0、无风险利率为 $q_{U}$ 、股息收益率为 $q_{V}$ 的欧式期权价格。
马克·鲁宾斯坦证明了对于美式期权,我们也可以采用以上论点对期权定价。 $^{①}$ 美式期权价值等于 $U_{0}$ 份标的变量为V/U、执行价格为1.0、无风险利率为 $q_{U}$ 、股息收益率为 $q_{V}$ 的美式期权的价格。因此,我们可以采用第21章里的二叉树来对美式期权定价。
获得两个资产中较好或较差资产的期权同交换期权密切相关,此类期权等于其中某种资产与资产交换期权的组合
$$ \begin{array}{l} \min (U_{T}, V_{T}) = V_{T} - \max (V_{T} - U_{T}, 0) \\ \max (U_{T}, V_{T}) = U_{T} + \max (V_{T} - U_{T}, 0) \end{array} $$26.15 涉及多种资产的期权#
涉及两种或更多风险资产的期权有时也称为彩虹期权(rainbow option)。一个例子是在第6章中所描述的在CBOT交易的债券期货合约,此期货合约允许空头寸方在交割时从大量不同的债券中进行选择。
涉及多种资产的期权最为普遍的例子也许是欧式篮筐式期权(basket option)。该期权的收益同组合(篮筐)资产的价值有关,这里的资产常常为股票、股指和货币。假定篮筐中的资产服从相关的几何布朗运动,我们可以采用蒙特卡罗模拟来对篮筐式期权定价。更为快捷的方法是通过计算篮筐在期权到期时在风险中性世界里的前两阶矩,然后假定篮筐的价值在期权到期时服从对数正态分布。这时可以利用布莱克模型对篮筐式期权定价,其中相应的参数由式(26-3)和式(26-4)给定。这时
$$ M_{1} = \sum_{i = 1} ^{m} F_{i} \text{和} M_{2} = \sum_{i = 1} ^{n} \sum_{j = 1} ^{n} F_{i} F_{j} \mathrm{e}^{\rho_{i} \sigma_{i} \sigma_{j} T} $$其中 $n$ 为资产的个数, $T$ 为期权的期限, $F_{i}$ 和 $\sigma_{i}$ 为第 $i$ 个资产的远期价格和波动率, $\rho_{ij}$ 为第 $i$ 个资产与第 $j$ 个资产之间的相关系数。见 <www.rotman.utoronto.ca/~hull/TechnicalNotes> 里的 Technical Note 28。
26.16 波动率和方差互换#
假定我们考虑的时间区间为 0 到 T,波动率互换(volatility swap)是指将一段时间内资产价格所实现的波动率与某一事先约定的波动率进行互换的合约。资产价格所实现的波动率通常按 15.4 节里描述的方法计算:在计算中一般假设资产日收益的均值为 0,如果在 0 与 T 之间共有 n 个观察日,资产价格已实现的波动率为
$$ \overline{{\sigma}} = \sqrt{\frac{252}{n - 2} \sum_{i = 1} ^{n - 1} \left[ \ln \left(\frac{S_{i+1}}{S_{i}}\right) \right] ^{2}} $$其中 $S_{i}$ 为资产的第 i 个观察值(有时会将 n-2 换成 n-1)。 对于固定波动率的支付方而言,波动率互换在时刻 T 的收益为 $L_{\mathrm{vol}}(\overline{\sigma}-\sigma_{K})$ ,其中 $L_{vol}$ 为名义本金, $\sigma_{K}$ 为固定波动率。期权对于资产价格和波动率风险敞口的形式很复杂,而波动率互换的形式却比较简单,因为互换只对波动率有风险敞口。
方差互换(variance swap)是指将一段时间0到 $T$ 之间的资产价格已实现的方差 $V$ 与某一事先约定的方差进行互换的合约。方差等于波动率的平方( $V = \overline{\sigma}^2$ )。方差互换比波动率互换更容易定价,这是因为我们完全可以采用看涨和看跌期权来复制0到T之间的方差。对于固定方差的支付方而言,方差互换在时刻T的收益为 $L_{\mathrm{var}}(\overline{V} - V_K)$ ,其中 $L_{\mathrm{var}}$ 为名义本金, $V_K$ 为固定方差。方差互换的名义本金常常用相应的波动率名义本金来表达,转换公式为 $L_{\mathrm{var}} = L_{\mathrm{vol}} / (2\sigma_K)$ 。
26.16.1 方差互换的定价#
网页 <www.rotman.utoronto.ca/~hull/TechnicalNotes> 里的 Technical Note 22 证明了对于资产价格的任意值 $S^{*}$ , 0 与 $T$ 之间平均方差的期望值为
$$ \hat{E} (\bar{V}) = \frac{2}{T} \ln \frac{F_{0}}{S^{*}} - \frac{2}{T} \left[ \frac{F_{0}}{S^{*}} - 1 \right] + \frac{2}{T} \left[ \int_{K = 0} ^{S^{*}} \frac{1}{K^{2}} e^{r T} p (K) d K + \int_{K = S^{*}} ^{\infty} \frac{1}{K^{2}} e^{r T} c (K) d K \right]\tag{26-6} $$其中 $F_{0}$ 是到期日为 $T$ 的资产远期价格; $c(K)$ 是期限为 $T$ 、执行价格为 $K$ 的欧式看涨期权价格; $p(K)$ 是期限为 $T$ 、执行价格为 $K$ 的欧式看跌期权价格。 以上公式给出了一种对方差互换的定价方法: $^{①}$ 收入0到T之间的已实现方差, 并同时支付方差 $V_{K}$ 的合约价值为
$$ L_{\mathrm{var}} \left[ \hat{E} (\bar{V}) - V_{K} \right] \mathrm{e}^{- r T}\tag{26-7} $$其中 $L_{var}$ 为合约的名义本金。假定已知执行价格为 $K_{i}(1 \leqslant i \leqslant n)$ 的欧式期权价格,其中 $K_{1} < K_{2} < \cdots < K_{n}$ 。一种计算式(26-6)的标准方法是将 $S^{*}$ 设定为小于 $F_{0}$ 的第一个执行价格,积分的近似式为
$$ \int_{K = 0} ^{S^{*}} \frac{1}{K^{2}} \mathrm{e}^{r T} p (K) \mathrm{d}K + \int_{K = S^{*}} ^{\infty} \frac{1}{K^{2}} \mathrm{e}^{r T} c (K) \mathrm{d}K = \sum_{i = 1} ^{n} \frac{\Delta K_{i}}{K_{i} ^{2}} \mathrm{e}^{r T} Q (K_{i})\tag{26-8} $$其中当 $2 \leqslant i \leqslant n - 1$ 时, $\Delta K_{i} = 0.5(K_{i+1} - K_{i-1})$ ; $\Delta K_{1} = K_{2} - K_{1}$ ; $\Delta K_{n} = K_{n} - K_{n-1}$ 。当 $K_{i} < S^{*}$ 时, $Q(K_{i})$ 是执行价格为 $K_{i}$ 的欧式看跌期权价格; 当 $K_{i} > S^{*}$ 时, $Q(K_{i})$ 是执行价格为 $K_{i}$ 的欧式看涨期权价格; 当 $K_{i} = S^{*}$ 时, $Q(K_{i})$ 是执行价格为 $K_{i}$ 的欧式看涨期权和欧式看跌期权价格的平均值。
考虑一份3个月期限的合约,该合约的持有者需要收入在3个月内股指已实现的方差率,同时支付的方差率为0.045,合约的面值为1亿美元。无风险利率为4%,股指的股息收益率为1%,股指的当前水平为1020。假定对应于执行价格为800,850,900,950,1000,1050,1100,1150,1200,期限为3个月的隐含波动率分别为29%,28%,27%,26%,25%,24%,23%,22%和21%。这时,n=9, $K_{1}=800$ , $K_{2}=850$ ,…, $K_{9}=1200$ , $F_{0}=1020\mathrm{e}^{(0.04-0.01)\times0.25}=1027.68$ ,以及 $S^{*}=1000$ 。DerivaGem给出 $Q(K_{1})=2.22$ , $Q(K_{2})=5.22$ , $Q(K_{3})=11.05$ , $Q(K_{4})=21.27$ , $Q(K_{5})=51.21$ , $Q(K_{6})=38.94$ , $Q(K_{7})=20.69$ , $Q(K_{8})=9.44$ , $Q(K_{9})=3.57$ 。再有,对于所有的i, $\Delta K_{i}=50$ ,因此
$$ \sum_{i = 1} ^{n} \frac{\Delta K_{i}}{K_{i} ^{2}} \mathrm{e}^{r T} Q (K_{i}) = 0.008139 $$由式(26-6)和式(26-8)得出
$$ \hat{E} (\overline{{V}}) = \frac{2}{0.25} \ln \left(\frac{1027.68}{1000}\right) - \frac{2}{0.25} \left(\frac{1027.68}{1000} - 1\right) + \frac{2}{0.25} \times 0.008139 = 0.0621 $$由式(26-7)得出,方差互换的价值为(以百万美元计) $100 \times (0.0621 - 0.045)e^{-0.04 \times 0.25} = 1.69$ 。
26.16.2 波动率互换的定价#
为了对波动率互换定价,我们需要计算 $\hat{E} (\overline{\sigma})$ ,其中 $\overline{\sigma}$ 为时间0到 $T$ 的波动率平均值。我们将其写成
$$ \overline{{{{\sigma}}}} = \sqrt{\hat{E} (V)} \sqrt{1 + \frac{V - \hat{E} (V)}{\hat{E} (\bar{V})}} $$将右端的第2项展开,我们得出
$$ \overline{{{{\sigma}}}} = \sqrt{\hat{E} (V)} \left\{1 + \frac{\bar{V} - \hat{E} (\bar{V})}{2 \hat{E} (\bar{V})} - \frac{1}{8} \left[ \frac{\bar{V} - \hat{E} (\bar{V})}{\hat{E} (\bar{V})} \right] ^{2} \right\} $$两边取期望值,得出
$$ \hat{E} (\overline{{{{\sigma}}}}) = \sqrt{\hat{E} (V)} \left\{1 - \frac{1}{8} \left[ \frac{\operatorname{var} (\bar{V})}{\hat{E} (\bar{V}) ^{2}} \right] \right\}\tag{26-9} $$其中 $\operatorname{var}(\bar{V})$ 为 $\bar{V}$ 的方差。因此,对于波动率互换定价,我们需要估计在合约期限内平均方差率的方差。对于收入0到 $T$ 的已实现波动率,并同时支付波动率 $\sigma_{K}$ 的一方而言,合约的价值为
$$ L_{\mathrm{vol}} \left[ \hat{E} (\overline{{{\sigma}}}) - \sigma_{K} \right] \mathrm{e}^{- R T} $$这里假定合约双方的本金均为 $L_{\mathrm{vol}}$ 。
对于例 26-4 的情形,考虑一个波动率互换协议。在互换中收入已实现波动率,支付 23% 的波动率,本金为 1 亿美元。这时, $\hat{E}(\overline{V}) = 0.0621$ 。假定在 3 个月内平均方差的标准差为 0.01,这意味着 var( $\overline{V}$ ) = 0.0001,式(26-9)给出
$$ \hat{E} (\overline{{{{\sigma}}}}) = \sqrt{0.0621} \left(1 - \frac{1}{8} \times \frac{0.0001}{0.0621^{2}}\right) = 0.2484 $$互换的价值为(以百万美元计)
$$ 100 \times (0.2484 - 0.23) \mathrm{e}^{- 0.04 \times 0.25} = 1.82 $$26.16.3 VIX 指数#
在式(26-6)中,对数函数 $\ln$ 可以由其级数展开的前两项来近似
$$ \ln \left(\frac{F_{0}}{S^{*}}\right) = \left(\frac{F_{0}}{S^{*}} - 1\right) - \frac{1}{2} \left(\frac{F_{0}}{S^{*}} - 1\right) ^{2} $$这意味着风险中性累积方差的期望可由以下公式计算
$$ \hat{E} (\overline{{{V}}}) T = - \left(\frac{F_{0}}{S^{*}} - 1\right) ^{2} + 2 \sum_{i = 1} ^{n} \frac{\Delta K_{i}}{K_{i} ^{2}} \mathrm{e}^{r T} Q (K_{i})\tag{26-10} $$自 2004 年以来,VIX 波动率指数(见 15.11 节)的计算一直是基于式(26-10)。计算过程是在任意一天,对于市场上交易的那些期限刚好大于 30 天和刚好小于 30 天的期权计算相应的 $\hat{E}(\bar{V})T$ 。对以上所计算出的两个数值进行插值而得出 30 天的风险中性预期累计方差,然后将求得数值乘以 365/30,并取根号来最终得出指数的值。具体计算细节在以下文章中给出 <www.cboe.com/micro/vix/vixwhite.pdf>。
26.17 静态期权复制#
如果我们采用第 19 章中描述的方式来对冲特种期权,我们会发现有些特种产品比较容易处理,而有些产品,因为不连续条件的缘故,处理起来非常困难(见业界事例 26-1)。对于这些难以处理的情形,有一种叫作静态期权复制(static options replication)的对冲方式有时会有用。 $^{①}$ 静态对冲的目的是寻求市场上交易活跃的产品组合来近似地复制特种期权。卖空复制的期权组合将会达到对冲的目的。 $^{②}$

业界事例 26-1 对于特种产品进行 Delta 对冲是更加困难还是更加容易
如第 19 章所述,我们可以通过构造 Delta 中性交易,并不断对交易组合进行调整来保证 Delta 中性来对冲特种产品。这样做时我们会发现对有些特种产品的对冲比简单产品对冲要更加容易,而对某些产品的对冲要比对简单产品对冲更难。
例如,亚式看涨期权的对冲相对来讲就较为容易,随着时间的改变,我们会观察到越来越多的资产价格,而这些价格被用来计算最后的平均值。这意味着随着时间的推移,最终期权收益的不定性会逐渐减小。因此,期权也就会逐渐变得越来越容易被对冲。在期权接近满期的最后几天,因为基础资产价格对期权价格影响越来越小,期权的 Delta 趋近于零。
与以上产生鲜明对照的是障碍期权。对这种期权进行对冲难度相对较大。考虑一个欧式看涨-敲出期权,期权标的变量为汇率,当前汇率比障碍水平高0.0005,在汇率达到障碍水平时,期权价值变为零,当障碍没有达到时,期权的收益也许很好。障碍期权的Delta在障碍值附近不连续,从而使得进行传统方式的对冲会很困难。
静态对冲的基本原理如下:如果两个交易组合在某个边界上的价值相同,那么它们在边界的内部点上价值也相同。考虑某无股息股票上9个月期限的上涨-敲出看涨期权,股票价格为50,执行价格为50,障碍水平为60,无风险利率为每年 $10\%$ ,波动率为每年 $30\%$ 。假定 $f(S,t)$ 是当股票价格为 $S$ 、时间为 $t$ 时的期权价格。我们可以利用任意 $(S,t)$ 空间的边界来产生复制交易组合。一种方便的做法如图26-1所示,边界由 $S = 60$ 和 $t = 0.75$ 定义。上涨-敲出看涨期权在边界值上的价格由以下表达式给出
$$ f (S, 0.75) = \max (S - 50, 0) \quad{\text{如果}} \quad S < 60 $$$$ f (60, t) = 0 \quad{\text{如果}} \quad 0 \leqslant t \leqslant 0.75 $$利用普通期权,我们可以通过许多方式在边界上近似地匹配期权的价格。在第一个边界上与
期权达到匹配的一个产品是执行价格为50、期限为9个月的欧式看涨期权。因此,复制组合中的第一个成分就是一份该期权(我们将该期权记为A)。
一种与 $f(60, t)$ 边界进行匹配的做法如下:
首先将期权期限分成 $N$ 个长度为 $\Delta t$ 的区间;
选择欧式看涨期权,期权执行价格为60,期限为 $N\Delta t$ (=9个月)来匹配边界点 $\{60,(N-1)\Delta t\}$ 。
选择欧式看涨期权,期权执行价格为60,期限为 $(N-1)\Delta t$ 来匹配边界点 $\{60,(N-2)\Delta t\}$ ,等等。
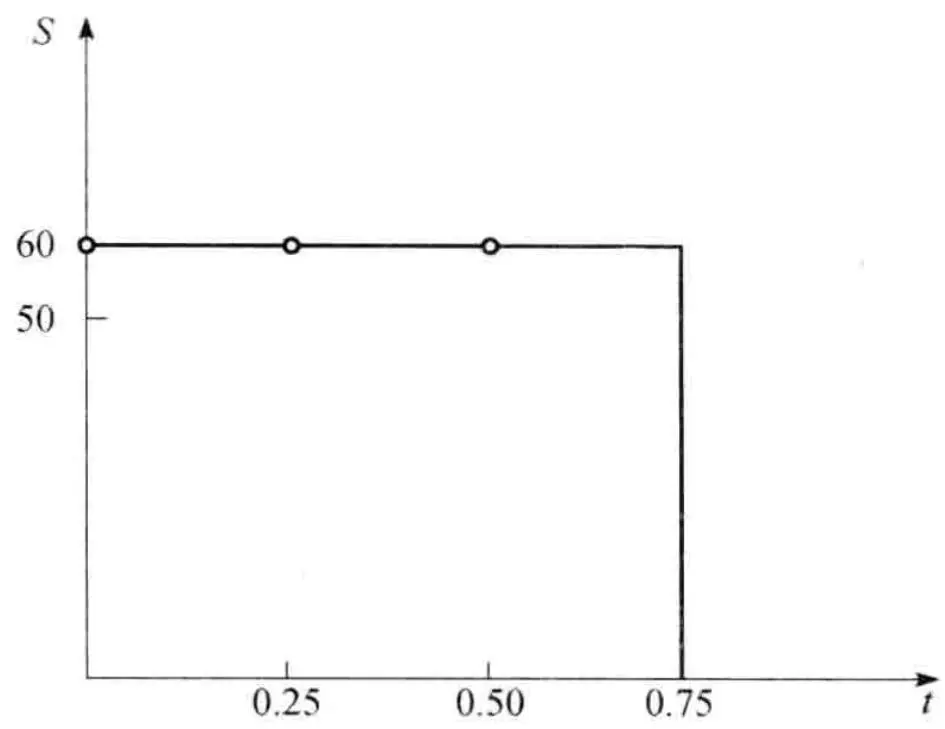 图26-1 用于静态期权复制的边界点
注意, 我们按顺序选择期权来保证在已经被前面期权所匹配的边界上取值为 0。 $^{①}$ 执行价格为 60、期限为 9 个月的期权在已经被期权 A 匹配的竖直边界上的取值为 0。在 $i\Delta t$ 到期的期权在边界点 $\{60, i\Delta t\}$ 上的值为 0,这些点已经被在 $(i+1)\Delta t$ 到期的期权匹配 ( $1 \leqslant i \leqslant N-1$ )。
假定 $\Delta = 0.25$ 。除了期权 A,复制组合还包括执行价格为 60,期限分别为 9 个月、6 个月和 3 个月的欧式期权。我们将这些期权分别称为 B,C 和 D。在给定的波动率和利率的条件下,期权 B 在 $\{60, 0.5\}$ 边界点上的价值为 4.33,在这一点上期权 A 的价值为 11.54,为了与边界点 $\{60, 0.5\}$ 进行匹配,持有期权 B 的数量应为 $-11.54 / 4.33 = -2.66$ 。期权 C 在 $\{60, 0.25\}$ 边界点上的价值为 4.33,在这一点上期权 A 和 B 的组合的价值为 $-4.21$ ,为了与边界点 $\{60, 0.25\}$ 进行匹配,持有期权 C 的数量应为 $4.21 / 4.33 = 0.97$ 。类似可以得出,为了与边界点 $\{60, 0\}$ 进行匹配,持有期权 D 的数量应为 0.28。
在表 26-1 中,我们将复制期权组合进行了总结(见 DerivaGem 应用工具软件的实例应用 F(Sample Application F))。复制期权组合的初始值为 0.73(即时间为 0、股价等于 50 时)。由本章初的解析公式得出上涨-敲出期权的价格为 0.31。复制期权组合的价格与上涨-敲出期权的价格有很大出入,这是因为复制期权组合的价格只在第二个边界上的 3 个点与上涨-敲出期权的价格达到匹配。如果采用同样的做法,我们在第二个边界上的 18 个点(即采用每半个月到期的期权)与上涨-敲出期权的价格达到匹配,复制期权组合的价值为 0.38。采用 100 个点,复制期权组合的价值会下降到 0.32。
表 26-1 用于复制上涨 - 敲出欧式期权的欧式期权组合
| 期权 | 敲定价格 | 满期日(年) | 头寸 | 初始价格 |
| A | 50 | 0.75 | 1.00 | +6.99 |
| B | 60 | 0.75 | -2.66 | -8.21 |
| C | 60 | 0.50 | 0.97 | +1.78 |
| D | 60 | 0.25 | 0.28 | +0.17 |
为了对冲期权,我们可以卖空满足边界条件的复制期权组合。当达到边界点时,复制组合
中的相应交易必须被平仓。
与 Delta 对冲相比,该类对冲的好处在于不需要经常对它做调整。静态对冲可应用的范围广泛,在对期权进行复制的过程中,用户可以自由选择匹配价格的边界与期权类型。
特种期权是指决定收益的规则比标准期权更为复杂的一类期权。我们在本章共讨论了15种特种期权:组合期权、永续美式期权、非标准美式期权、缺口期权、远期开始期权、棘轮期权、复合期权、选择人期权、障碍期权、二元式期权、回望期权、喊价式期权、亚式期权、资产交换期权、涉及多种资产的期权等。利用第15章的布莱克-斯科尔斯-默顿公式的假设,我们讨论了如何对这些特种期权定价。有些特种期权价格有解析式,但解析式的表达式要远比一般的看涨或看跌期权表达式复杂;有些特种期权只有近似解析解;而对于另一些特种期权,我们只能通过第21章中的数值方法进行推广来求其数值解。在第27章里,我们将进一步讨论关于计算特种期权价格的数值算法。
有些特种期权的对冲要比对一般期权的对冲更为容易,有些会更难。一般来讲,亚式期权的对冲比较容易,这时因为当我们接近到期日时,期权的收益越来越为确定。障碍期权的对冲较为困难,这是因为在障碍附近,Delta具有不连续性。一种对冲特种期权的方式是静态复制,其目的是寻找一个由一般期权所组成的交易组合,这一交易组合在某个边界上与特种期权的价值相同。对特种期权的对冲可以通过卖空这个交易组合来实现。
推荐阅读#
Carr, P., and R. Lee, “Realized Volatility and Variance: Options via Swaps,” Risk, May 2007, 76–83.
Clewlow, L., and C. Strickland, Exotic Options: The State of the Art. London: Thomson Business Press, 1997.
Demeterfi, K., E. Derman, M. Kamal, and J. Zou, “More than You Ever Wanted to Know about Volatility Swaps,” Journal of Derivatives, 6, 4 (Summer, 1999), 9–32.
Derman, E., D. Ergener, and I. Kani, “Static Options Replication,” Journal of Derivatives, 2, 4 (Summer 1995): 78–95.
Geske, R., "The Valuation of Compound Options," Journal of Financial Economics, 7 (1979): 63–81.
Goldman, B., H. Sosin, and M. A. Gatto, “Path Dependent Options: Buy at the Low, Sell at the High,” Journal of Finance, 34 (December 1979); 1111–27.
Margrabe, W., “The Value of an Option to Exchange One Asset for Another,” Journal of Finance, 33 (March 1978): 177–86.
Rubinstein, M., and E. Reiner, “Breaking Down the Barriers,” Risk, September (1991): 28–35.
Rubinstein, M., "Double Trouble," Risk, December/January (1991/1992): 53–56.
Rubinstein, M., "One for Another," Risk, July/August (1991): 30–32.
Rubinstein, M., "Options for the Undecided," Risk, April (1991): 70–73.
Rubinstein, M., "Pay Now, Choose Later," Risk, February (1991): 44–47.
Rubinstein, M., "Somewhere Over the Rainbow," Risk, November (1991): 63–66.
Rubinstein, M., "Two in One," Risk May (1991): 49.
Rubinstein, M., and E. Reiner, “Unscrambling the Binary Code,” Risk, October 1991: 75–83.
Stulz, R. M., “Options on the Minimum or Maximum of Two Assets,” Journal of Financial Economics, 10 (1982): 161–85.
Turnbull, S. M., and L. M. Wakeman, “A Quick Algorithm for Pricing European Average Options,” Journal of Financial and Quantitative Analysis, 26 (September 1991): 377–89.26.1 解释远期开始期权与选择人期权的区别。
26.2 描述具有同样期限的一个浮动回望看涨期权和一个浮动回望看跌期权组合的收益图。
26.3 考虑一个选择人期权:在 2 年内任何时刻,期权持有者有权在欧式看涨期权和欧式看跌期权之间进行选择,无论何时做出选择,看涨期权和看跌期权的到期日和执行价格均相同。在 2 年到期之前做出行使选择会是最佳吗?解释原因。
26.4 假设 $c_{1}$ 和 $p_{1}$ 分别是执行价格为 $K$ 、期限为 $T$ 的欧式平均价格看涨期权和欧式平均价格看跌期权的价格, $c_{2}$ 和 $p_{2}$ 分别是期限为 $T$ 的欧式平均执行价格看涨期权和欧式平均执行价格看跌期权的价格, $c_{3}$ 和 $p_{3}$ 分别是执行价格为 $K$ 、期限为 $T$ 的普通欧式看涨期权和普通欧式看跌期权的价格。证明: $c_{1} + c_{2} - c_{3} = p_{1} + p_{2} - p_{3}$ 。
26.5 书中给出了将选择人期权分解为一个期限为 $T_{2}$ 的看涨期权和一个期限为 $T_{1}$ 的看跌期权的方式。导出另外一个形式来将选择人期权分解为一个期限为 $T_{1}$ 的看涨期权和一个期限为 $T_{2}$ 的看跌期权。
26.6 第 26.9 节中给出了两个下跌-敲出看跌期权的公式,第一个公式在障碍值 $H \leqslant K$ 时成立,第二个公式在障碍值 $H \geqslant K$ 时成立。证明当 H = K 时,以上公式等同。
26.7 解释为什么当障碍水平大于执行价格时,下跌-敲出看跌期权的价值为0。
26.8 假定某美式期权的执行价格以增长率为 g 的速度增长,标的资产为一个不提供任何股息的股票,证明如果 g 小于无风险利率 r,提早行使此美式期权一定不会是最优。
26.9 假定在期权开始时,执行价格被定为高于股票价格 10%,如何对这样的远期开始的期权定价。假定标的资产为无股息股票。
26.10 假定股票价格服从几何布朗运动, $A(t)$ 为0时刻到 $t$ 时刻之间股票价格的算术平均值,则 $A(t)$ 服从什么过程?
26.11 解释为什么对于亚式期权的 Delta 对冲比一般期权的对冲更为容易?
26.12 计算以下欧式期权的价格,期权持有者有权在1年时以100盎司白银换取1盎司黄金。黄金和白银的当前价格分别为每盎司1520美元和16美元,无风险利率为 $10\%$ ,两种商品价格的波动率均为每年 $20\%$ ,两种商品的相关系数为0.7。在计算中忽略存储费用。
26.13 某个资产上的下跌-敲出期权和该资产期货上的下跌-敲出期权是否相等?假定期货的到期日等于期权的到期日。
26.14 回答以下有关复合期权的问题:
(a) 欧式看涨 - 看涨期权与欧式看跌 - 看涨期权之间的平价关系式是什么?证明书中给出的公式满足平价关系式。
(b) 欧式看涨 - 看跌期权与欧式看跌 - 看跌期权之间的平价关系式是什么?证明书中给出的公式满足平价关系式。
26.15 当我们增加观测标的资产最小值的频率时,一个浮动回望看涨期权的价值是增加还是减小?
26.16 当我们增加观测标的资产是否达到障碍水平的频率时,一个下跌-敲出看涨期权的价值是增加还是减小?一个下跌敲入看涨期权的价值会如何变化?
26.17 解释为什么一个普通欧式看涨期权等于一个下跌-敲出看涨期权与一个下跌-敲入看涨期权的组合。
26.18 当 6 个月后标普 500 股指高于 1000 时,一个衍生产品提供的收益为 100 美元,否则提供收益为 0。这里股指的当前水平为 960,无风险利率为每年 8%,股指的股息收益率为每年 3%,股指波动率为每年 20%,这一衍生产品的价值是多少?
26.19 考虑一个白银期货上3个月期限的下跌-敲出看涨期权,执行价格为每盎司20美元,障碍水平为18美元。当前的期货价格为19美元,无风险利率为5%,白银期货价格的波动率为每年40%。解释期权的运作方式,并计算其价值。具有同样条款的白银期货价格上普通看涨期权价格是多少?具有同样条款的白银期货价格上的下跌-敲入看涨期权价值是多少?
26.20 一个刚刚开始的某股指上欧式浮动回望看涨期权的期限为9个月。股指的当前水平为400,无风险利率为每年 $6\%$ ,股指股息收益率为每年 $4\%$ ,股指波动率为 $20\%$ ,利用DerivaGem计算期权价值。
26.21 估计一个刚刚开始的6个月期限的平均价格看涨期权价值,标的资产为某无股息股票,股票的初始价格为30美元,执行价格为30美元,无风险利率为5%,股票价格波动率为30%。
26.22 利用 DerivaGem 计算以下期权的价值:
(a) 一个普通欧式期权,标的资产是当前价格为50美元的无股息股票,无风险利率为每年 $5\%$ ,波动率为
作业题#
26.26 当美元/英镑汇率在一年后高于1.5000时,衍生产品提供的收益为10000英镑,否则提供收益为0。当前美元/英镑汇率为1.4800,美元和英镑的无风险利率分别为每年 $4\%$ 及每年 $8\%$ ,美元/英镑汇率波动率为每年 $12\%$ ,这一衍生产品价值为多少美元?
26.27 考虑以下上涨-敲出看涨期权:标的资产为无股息、当前价格为50美元的股票,期权执行价格为50美元,波动率为30%,无风险利率为5%,期限为1年,障碍水平为80美元。采用Deriva-Gem来对这一期权定价并画出以下图形:(a)期权价格与标的资产价格的关系;(b)期权Delta与标的资产价格的关系;(c)期权价格与期限的关系;
每年 30%,执行价格为 50 美元,期限为 1 年。
(b) 一个参数由(a)给出的欧式下跌-敲出看涨期权,障碍水平为45美元。
(c) 一个参数由(a)给出的欧式下跌-敲入看涨期权,障碍水平为45美元。
证明(a)中的欧式期权等于(b)中期权与(c)中期权的和。
26.23 当 $r = q$ 时,解释如何对以下公式进行修正:(a)在第26.11节里给出的浮动回望看涨期权定价公式;(b)第26.13节里给出的 $M_{1}$ 和 $M_{2}$ 的计算公式。
26.24 对 26.16 节中的例 26.4 的方差互换进行定价,假定对应于执行价格 800, 850, 900, 950, 1000, 1050, 1100, 1150, 1200 的隐含波动率分别为 20%, 20.5%, 21%, 21.5%, 22%, 22.5%, 23%, 23.5%, 24%。
26.25 验证第 26.2 节中关于 S = H 时支付 Q 的衍生产品价格与第 15.6 节里的相应公式一致。
(d) 期权价格与波动率的关系。对以上结果提供直观解释。说明为什么上涨-敲出看涨期权的 Delta, Gamma, Theta, Vega 可正可负。
26.28 DerivaGem 应用工具软件的实例应用 F(Sample Application F) 考虑了第 26.17 节中的静态复制。这一例子说明了一种通过 4 个期权来实现(见 26.17 节)的对冲和两种通过 16 个期权来实现的对冲。
(a) 解释两种通过 16 个期权来实现的对冲有什么不同,用直观的方式说明为什么第 2 种对冲效果更好。
(b) 通过变动第 3 个和第 4 个期权的 Tmat 来改善采用 4 个期权所实现的对冲效果。
(c) 检验 16 个期权所组成的期权组合对于 Delta、Gamma 和 Vega 匹配的程度。
26.29 考虑一个关于某外汇上的下跌-敲出看涨期权。初始汇率为0.90,期限为2年,执行价格为1.00,障碍水平为0.80,国内无风险利率为 $5\%$ ,外币无风险利率为 $6\%$ ,汇率波动率为每年 $25\%$ 。利用DerivaGem来构造一个由5个期权构成的静态复制策略。
26.30 假定股指的当前水平为900,股息收益率为 $2\%$ ,无风险利率为 $5\%$ ,波动率为 $40\%$ 。利用网页www.rotman.utoronto.ca/~hull/TechnicalNotes里的TechnicalNote27中的结果来计算1年期、执行价格为900的平均价格看涨期权价值。为了计算均值,我们在每季度末对资产价格进行观测。将你的结果与DerivaGem结果进行比较,DerivaGem假定一年平均价格的观察频率为连续。直观地解释两个价格的不同。
26.31 利用 DerivaGem 应用工具来比较以下每天的 Delta 对冲效率:(a)表(19-2)和表(19-3)里所考虑的期权;(b)具有同样参数的平均价格看涨期权。利用 DerivaGem 应用工具软件的实例应用 C (Sample Application C)。为了计算平均价格看涨期权,你需要修改计算元 C16 里的期权价格,计算元 H15 和 H16 的期权收益,以及 Delta(计算元 G46 至 G186 以及 N46 至 N186)。点击功能键 F9 重复 20 次蒙特卡罗模拟。在每次运算中,记录期权承约费用以及对冲费用、全部 20 周的交易量、第 11 周至第 20 周的交易量。对结果进行评论。
26.32 修改 DerivaGem 应用工具软件的实例应用 D(Sample Application D)来检验以下看涨-看涨复合期权的 Delta,Gamma 对冲的效果,期权规模为 100000 单位外汇,汇率为 0.67,本国无风险利率为 5%,外币的无风险利率为 6%,汇率波动率为 12%,第 1 个期权期限为 20 周,执行价格为 0.015。第 2 个期权期限为(从目前起)40 周,执行价格为 0.68。解释你将如何修改计算表中的计算元。评论对冲效率。
26.33 表现证书(outperformance certificate)(有时也被称为短跑证书(sprint certificate)、加速证书(accelerator certificate)或短跑者(speeder))是由欧洲银行向投资者发行的投资于公司股票的方式。最初的投资等于股票价格 $S_0$ 。从0时刻到 $T$ 时刻,如果股票价格增加,投资者在 $T$ 时刻收益为 $k$ 乘以股票的增值,其中 $k$ 为大于1的常数。但在 $T$ 时刻股票的增值被限定在一个极限 $M$ 内。如果股票价格下跌,投资者的损失等于股票的跌值。在此证书中,投资者不会收到股息。
(a) 说明表现证书为一个组合期权。
(b) 股票价格等于 50 欧元,k = 1.5,M = 70 欧元,无风险利率为 5%,股票价格波动率为 25%,在第 2 个月、第 5 个月、第 8 个月和第 11 个月股票股息预计为 0.5 欧元。采用 DerivaGem 计算 1 年期的表现证书的价值。
26.34 在 26.15 节里给出的例 26-4 中,假定互换的期限为 1 个月而非 3 个月,对期权进行定价。
26.35 普通看涨期权、二元式看涨期权以及缺口看涨期权之间的关系是什么?
26.36 给出以下形式的棘轮期权定价公式:数量为 $Q$ 的投资被用来在 $n$ 段时间后提供收益。在每个时间段里的回报率等于某个指数的回报率(不算股息)与零的最大值。
到目前为止,对期权定价时我们均采用了资产价格服从几何布朗运动的假设。在此假设下所产生的布莱克-斯科尔斯-默顿公式和数值算法都比较简单。在这一章里,我们将引入一些新模型,并解释如何改变数值算法来处理一些特殊问题。
在第20章里,我们解释了交易员采用波动率曲面来克服几何布朗运动模型的不足。在对简单期权定价时,波动率曲面给出了在布莱克-斯科尔斯-默顿模型中应采用的波动率。不幸的是,对于特种期权,在使用第26章里的期权公式时,波动率曲面不再能告诉我们什么是应该使用的正确波动率。假定对于1年期的简单期权,当执行价格为40美元时,波动率曲面给出的波动率为 $27\%$ ,但这一波动率对执行价格等于40美元的1年期障碍期权(或其他特种期权)不一定适合。
本章的第一部分讨论了几种可以取代几何布朗运动的模型,这些模型可用于特种期权的定价,并同时保证与简单期权价格的一致性。这些替代模型中资产价格所服从的过程对于简单期权市场价格的匹配比几何布朗运动要更好。因此,我们将这些模型用于特种产品时会更有信心。
在本章的第二部分里我们将进一步讨论数值方法。我们将解释如何应用树形结构对可转换债券(convertible bond)以及其他依赖路径期权(path-dependent option)定价,并讨论对障碍期权定价时存在的特殊问题以及解决方法。在最后,我们简要介绍如何建立关于两个相关变量的树形结构以及如何将蒙特卡罗模拟法用于具有提前行使权利的衍生产品定价。
在以前的章节中,我们讨论了如何对收益率为 $q$ 的证券上的衍生产品定价。对于股指期权, $q$ 应等于股指的收益率;对于汇率期权, $q$ 应等于外币的无风险利率;对于期货期权, $q$ 应等于无风险利率。