第23章 估计波动率#
定义 $\sigma_{n}$ 为第 $n - 1$ 天所估计的市场变量在第 $n$ 天的波动率,第 $n$ 天波动率的平方 $\sigma_{n}^{2}$ 为方差率(variance rate)。在第15.4节我们曾描述了如何从历史数据来估计 $\sigma_{n}$ 的标准处理方法:假定市场变量在 $i$ 天末的取值为 $S_{i}$ ,变量 $u_{i}$ 定义为在第 $i$ 天(第 $i - 1$ 天末至第 $i$ 天末)连续复利收益率
$$ u_{i} = \ln \frac{S_{i}}{S_{i - 1}} $$利用 $u_{i}$ 在最近 $m$ 天的观察数据所计算出的日方差率 $\sigma_{n}^{2}$ 的无偏估计为
$$ \sigma_{n} ^{2} = \frac{1}{m - 1} \sum_{i = 1} ^{m} (u_{n - i} - \bar{u}) ^{2}\tag{23-1} $$其中 $\bar{u}$ 为这些 $u_{i}$ 的平均值
$$ \overline{{{u}}} = \frac{1}{m} \sum_{i = 1} ^{m} u_{n - i} $$为了监视日方差率的变化,式(23-1)中的公式通常会有一些变动:
- $u_{i}$ 被定义为市场变量值在第 $i - 1$ 天末到第 $i$ 天末的百分比变化。 $$ u_{i} = \frac{S_{i} - S_{i - 1}}{S_{i - 1}}\tag{23-2} $$
- $\bar{u}$ 被假设为零。
- m-1 被 m 代替。 $^{③}$
以上 3 个变化对计算结果影响不大,但这些变化会使得方差公式简化成
$$ \sigma_{n} ^{2} = \frac{1}{m} \sum_{i = 1} ^{m} u_{n - i} ^{2}\tag{23-3} $$其中 $u_{i}$ 由式(23-2)给出。 $^{④}$
加权权重的格式#
在式(23-3)中, $u_{n-1}^{2}$ , $u_{n-2}^{2}$ ,…, $u_{n-m}^{2}$ 中的所有项都有相同的权重。我们的目标是估计当前波动率 $\sigma_{n}$ 的水平,因此将较大的权重用在最近的数据更有意义。一种这样的模型为
$$ \sigma_{n} ^{2} = \sum_{i = 1} ^{m} \alpha_{i} u_{n - i} ^{2}\tag{23-4} $$变量 $\alpha_{i}$ 为第 $i$ 天以前观察值所对应的权重,这些 $\alpha$ 都取正值。当选择这些变量时如果对 $i > j$ 选择 $\alpha_{i} < \alpha_{j}$ ,也就是对于较旧的数据我们将设定较小的权重。权重之和必须为1,即
$$ \sum_{i = 1} ^{m} \alpha_{i} = 1 $$对于式(23-4)可以做一推广。假定存在某一长期平均方差,并且应当给予该方差一定权重,这将导致以下形式的模型
$$ \sigma_{n} ^{2} = \gamma V_{L} + \sum_{i = 1} ^{m} \alpha_{i} u_{n - i} ^{2}\tag{23-5} $$其中 $V_{L}$ 为长期方差率, $\gamma$ 为 $V_{L}$ 所对应的权重。因为权重之和仍为1,我们有
$$ \gamma + \sum_{i = 1} ^{m} \alpha_{i} = 1 $$这一模型就是最先由 Engle 提出的 ARCH(m) 模型。 $^{⑤}$ 方差的估计值是基于长期平均方差以及 m 个观察值,观察数据越陈旧所对应的权重就越小。令 $\omega = \gamma V_{L}$ ,我们可以将式(23-5)写为
$$ \sigma_{n} ^{2} = \omega + \sum_{i = 1} ^{m} \alpha_{i} u_{n - i} ^{2}\tag{23-6} $$在接下来的两节中我们将讨论两种观察波动率的重要方法,这两种方法均采用了式(23-4)及式(23-5)中的想法。
23.2 指数加权移动平均模型#
指数加权移动平均模型(EWMA)是式(23-4)的一个特殊形式,其中权重 $\alpha_{i}$ 随着时间以指数速度递减。具体地讲,在这里 $\alpha_{i+1} = \lambda \alpha_{i}$ ,其中 $\lambda$ 是介于 0 于 1 之间的常数。
在以上假设下可以发现更新波动率公式具有非常简单的形式
$$ \sigma_{n} ^{2} = \lambda \sigma_{n - 1} ^{2} + (1 - \lambda) u_{n - 1} ^{2}\tag{23-7} $$变量在第 $n$ 天的波动率估计值(在第 $n - 1$ 天估计) $\sigma_{n}$ 由第 $n - 1$ 天波动率估计值 $\sigma_{n - 1}$ (在第 $n - 2$ 天估计)和变量在最近一天内变化的百分比 $u_{n - 1}$ 来决定。
为了说明式(23-7)的权重以指数速度下降,我们将 $\sigma_{n-1}^{2}$ 代入公式之中
$$ \sigma_{n} ^{2} = \lambda [ \lambda \sigma_{n - 2} ^{2} + (1 - \lambda) u_{n - 2} ^{2} ] + (1 - \lambda) u_{n - 1} ^{2} $$即
$$ \sigma_{n} ^{2} = (1 - \lambda) \left(u_{n - 1} ^{2} + \lambda u_{n - 2} ^{2}\right) + \lambda^{2} \sigma_{n - 2} ^{2} $$代入 $\sigma_{n - 2}^{2}$ 项,我们进一步得出
$$ \sigma_{n} ^{2} = (1 - \lambda) \left(u_{n - 1} ^{2} + \lambda u_{n - 2} ^{2} + \lambda^{2} u_{n - 3} ^{2}\right) + \lambda^{3} \sigma_{n - 3} ^{2} $$依此类推,我们得出
$$ \sigma_{n} ^{2} = (1 - \lambda) \sum_{i = 1} ^{m} \lambda^{i - 1} u_{n - i} ^{2} + \lambda^{m} \sigma_{n - m} ^{2} $$当 $m$ 很大时, $\lambda^m\sigma_{n-m}^2$ 项数量小到可以忽略, 所以当 $\alpha_i = (1 - \lambda)\lambda^{i-1}$ 时, 式 (23-7) 与式 (23-4) 相同。对应于 $u_i$ 的权重以 $\lambda$ 的速度随时间向前推移而递减, 每一项的权重是前一项权重与 $\lambda$ 的乘积。
假如 $\lambda$ 为0.90,市场变量的波动率在第 $n - 1$ 天的估计值为每天 $1\%$ 。在第 $n - 1$ 天,市场变量增长了 $2\%$ ,这意味着 $\sigma_{n-1}^{2} = 0.01^{2} = 0.0001$ 以及 $u_{n-1}^{2} = 0.02^{2} = 0.0004$ ,由式(23-7)我们得出
$$ \sigma_{n} ^{2} = 0.9 \times 0.0001 + 0.1 \times 0.0004 = 0.00013 $$因此,第 $n$ 天波动率 $\sigma_{n}$ 的估计为 $\sqrt{0.00013}$ ,即每天 $1.14\%$ 。注意 $u_{n-1}^{2}$ 的期望值为 $\sigma_{n-1}^{2}$ ,也就是 $0.0001$ 。在本例中,变量 $u_{n-1}^{2}$ 的实际值比期望值要大,因此我们对波动率的估计也会增加。当 $u_{n-1}^{2}$ 的实际数值小于期望值时,我们对波动率的估计值将会减小。
EWMA 方法的诱人之处是这一方法仅需要存储相对较少的数据。在任何时刻,我们只需要记忆对当前波动率的估计值以及市场变量的最新观察值。当我们得到市场变量的最新观察值后,我们可以计算当天价格变化的百分比,然后利用式(23-7)就可以更新对方差的估计。旧的方差估计值与旧的市场变量值可以被丢弃。
EWMA 方法的目的是对波动率变化进行跟踪监测。假定市场变量在 $n - 1$ 天有一较大的变化,即 $u_{n-1}^{2}$ 很大,由式(23-7)可以看出,这时对当前变化率的估计将会增加。数值 $\lambda$ 决定了日波动率估计对于最新市场变量百分比变化的反应。在计算 $\sigma_{n}$ 时,一个较低的 $\lambda$ 将会给 $u_{n-1}^{2}$ 一个较大的权重,这时每天所估计的日波动率本身的变化也会很大。一个较大的 $\lambda$ (接近于1.0)将会使日波动率的估计对市场变量每天百分比变化所提供的信息有较慢的反应。
最初由 J. P. 摩根建立并于 1994 年公开的 RiskMetrics 数据库中采用了 $\lambda = 0.94$ 的 EWMA 模型来更新对日波动率的估计。J. P. 摩根发现对应于许多市场变量,这样选定的 $\lambda$ 所对应的方差预测与方差最接近, $^{\ominus}$ 这里的实际方差是在连续前 25 天内所观察的 $u_{i}^{2}$ 数值的等权平均值(见作业题 23.19)。
23.3 GARCH(1, 1) 模型#
我们现在讨论由 Bollerslev 在 1986 年提出的 GARCH(1, 1) 模型。 $^{②}$ GARCH(1, 1) 模型与 EWMA 模型的区别与式(23-4)和式(23-5)的区别类似。在 GARCH(1, 1) 中, $\sigma_{n}^{2}$ 是由长期平均方差 $V_{L}$ , $u_{n-1}$ 和 $\sigma_{n-1}$ 计算得出的。GARCH(1, 1) 表达式为
$$ \sigma_{n} ^{2} = \gamma V_{L} + \alpha u_{n - 1} ^{2} + \beta \sigma_{n - 1} ^{2}\tag{23-8} $$其中 $\gamma$ 为对应于 $V_{L}$ 的权重, $\alpha$ 为对应于 $u_{n-1}^{2}$ 的权重, $\beta$ 为对应于 $\sigma_{n-1}^{2}$ 的权重。因为权重之和为 1,我们有
$$ \gamma + \alpha + \beta = 1 $$EWMA 模型是 GARCH(1, 1) 模型对应于 $\gamma = 0$ , $\alpha = 1 - \lambda$ 及 $\beta = \lambda$ 的特例。
GARCH(1, 1) 模型的 (1, 1) 表示 $\sigma_{n}^{2}$ 是由最新的 $u^{2}$ 观察值和最新的方差率估计而得出的。在更广义的 GARCH $(p, q)$ 模型中, $\sigma_{n}^{2}$ 是由最新的 $p$ 个 $u^{2}$ 观察值和最新的 $q$ 个方差率估计而得出的。 $^{③}$ GARCH(1, 1) 是最流行的 GARCH 模型。
令 $\omega = \gamma V_{L}$ ,我们也可以将GARCH(1,1)模型写成
$$ \sigma_{n} ^{2} = \omega + \alpha u_{n - 1} ^{2} + \beta \sigma_{n - 1} ^{2}\tag{23-9} $$在估计模型的参数时,通常会采用这种形式。一旦估计出 $\omega, \alpha$ 和 $\beta$ 后,我们可由 $\gamma = 1 - \alpha - \beta$ 来计算 $\gamma$ ,而长期方差 $V_{L} = \omega / \gamma$ 。为了保证 GARCH(1, 1) 模型的稳定,我们需要 $\alpha + \beta < 1$ ,否则对应于长期方差的权重会为负值。
$$$$
假设某一个由日观测数据估计出的 GARCH(1, 1) 模型为
$$ \sigma_{n} ^{2} = 0.000002 + 0.13 u_{n - 1} ^{2} + 0.86 \sigma_{n - 1} ^{2} $$这对应于 $\alpha = 0.13, \beta = 0.86$ 和 $\omega = 0.000002$ 。这时 $\gamma = 1 - \alpha - \beta = 0.01$ 。由 $\omega = \gamma V_{L}$ ,我们得出 $V_{L} = 0.0002$ 。换句话说,由模型隐含出的长期日方差平均值为 $0.0002$ ,对应的波动率为 $\sqrt{0.0002} = 0.014$ ,即每天 $1.4\%$ 。
假设对于第 $n - 1$ 天的日波动率估计为 $1.6\%$ ,因此 $\sigma_{n-1}^{2} = 0.016^{2} = 0.000256$ ,又假设在第 $n - 1$ 天内市场变量降低了 $1\%$ ,即 $u_{n-1}^{2} = 0.01^{2} = 0.0001$ ,因此
$$ \sigma_{n} ^{2} = 0.000002 + 0.13 \times 0.0001 + 0.86 \times 0.000256 = 0.00023516 $$对于波动率的最新估计为 $\sqrt{0.00023516} = 0.0153$ ,即每天 $1.53\%$ 。
$$
23.3.1 权重#
将 $\sigma_{n - 1}^{2}$ 的表达式代入式(23-9)中,我们可得
$$ \sigma_{n} ^{2} = \omega + \alpha u_{n - 1} ^{2} + \beta (\omega + \alpha u_{n - 2} ^{2} + \beta \sigma_{n - 2} ^{2}) $$即
$$ \sigma_{n} ^{2} = \omega + \beta \omega + \alpha u_{n - 1} ^{2} + \alpha \beta u_{n - 2} ^{2} + \beta^{2} \sigma_{n - 2} ^{2} $$代入 $\sigma_{n - 2}^{2}$ 的表达式
$$ \sigma_{n} ^{2} = \omega + \beta \omega + \beta^{2} \omega + \alpha u_{n - 1} ^{2} + \alpha \beta u_{n - 2} ^{2} + \alpha \beta^{2} u_{n - 3} ^{2} + \beta^{3} \sigma_{n - 3} ^{2} $$以这种形式继续下去,我们可以看到对应于 $u_{n-i}^{2}$ 的权重为 $\alpha\beta^{i-1}$ 。权重以 $\beta$ 指数速度下降。参数 $\beta$ 可解释为衰减率(decay rate),这与 EWMA 中的 $\lambda$ 系数近似,在决定最新方差时,此系数决定了 u 的观察值的相对重要性。例如, $\beta=0.9$ 说明 $u_{n-2}^{2}$ 的重要性只是 $u_{n-1}^{2}$ 的 90%; $u_{n-3}^{2}$ 的重要性只是 $u_{n-1}^{2}$ 的 81%,等等。GARCH(1, 1) 与 EWMA 模型类似,其不同之处是除了对过去的 $u^{2}$ 权重按指数下降外,GARCH(1, 1) 对于长期平均波动率赋予了一定的权重。
23.3.2 均值回归#
随着时间的变化,GARCH(1, 1) 模型中的方差率会被拉回到其长期平均水平 $V_{L}$ 。对应于 $V_{L}$ 的权重为 $\gamma = 1 - \alpha - \beta$ 。GARCH(1, 1) 模型与以下关于 $V$ 的随机过程等价
$$ \mathrm{d}V = a (V_{L} - V) \mathrm{d}t + \xi V \mathrm{d}z $$其中时间是以天数为计量, $a=1-\alpha-\beta$ ,以及 $\xi=\alpha\sqrt{2}$ (见练习题23.14)。以上模型具有均值回归的特性:方差以a的速度被拉回到 $V_{L}$ 。当 $V>V_{L}$ 时,方差的漂移项为负;当 $V
23.4 模型选择#
在实际中, 方差值确实常常会具有均值回归的性质。GARCH(1, 1) 模型具有均值回归的特性, 而 EWMA 却没有这种特性, 从理论上讲, GARCH(1, 1) 比 EWMA 更吸引人。
在下一节里我们将讨论如何估计 GARCH(1, 1) 中参数 $\omega, \alpha, \beta$ 的最佳匹配(best fit)。当参数 $\omega$ 为零时,GARCH(1, 1) 退化为 EWMA。在某些场合下,最佳匹配参数 $\omega$ 为负,这时对应的 GARCH(1, 1) 模型不稳定。在这种情况下采用 EWMA 模型更为合理。
23.5 极大似然估计法#
我们现在讨论如何由历史数据来估计以上所讨论模型中的参数。这里将要讨论的方法称为极大似然方法(maximum likelihood method)。在参数估计过程中这一方法会涉及选择使数据发生的概率(likelihood)达到最大的参数。
我们引用一个简单例子来说明这种方法。在某一天我们随机地抽取10个股票的价格,我们发现其中一个股票价格在这一天下降了,而其他9个股票的价格没有变化或有所增加。这时,股票价格下降概率的最好估计为多少?一种自然的答案是0.1。让我们看一下这一结果是否就是极大似然估计所给出的结果。
将股票价格下降的概率计为 $p$ ,对应只有一种股票价格下降而其他股票价格不下降的概率为 $p(1 - p)^9$ 。应用极大似然估计方法,最好的估计值 $p$ 会使得 $p(1 - p)^9$ 取得最大值。将以上表达式对 $p$ 求导,并令导数为 0,我们得出 $\hat{p} = 0.1$ 时会使得表达式取得最大值,这说明极大似然估计值为 0.1,正如所期望的那样。
23.5.1 估计常数方差#
在下一个有关极大似然方法的例子中,我们考虑如何由服从正态分布并且期望值为0的变量X的m个观察值来估计这一变量的方差。我们假定观察值为 $u_{1}, u_{2}, \cdots, u_{m}$ 。将方差记为v。将观察值出现在 $X = u_{i}$ 的概率定义成X的概率密度函数在 $u_{i}$ 的取值,即
$$ \frac{1}{\sqrt{2 \pi v}} \exp \left(\frac{- u_{i} ^{2}}{2 v}\right) $$m 个观察值正好按 $u_{1}$ , $u_{2}$ ,…, $u_{m}$ 出现的概率为
$$ \prod_{i = 1} ^{m} \left[ \frac{1}{\sqrt{2 \pi v}} \exp \left(\frac{- u_{i} ^{2}}{2 v}\right) \right]\tag{23-10} $$应用最大似然方法,v 的最好估计使得以上表达式达到最大值。
以上表达式的最大化与其对应的对数最大化等价,对式(23-10)取对数并且忽略常数项后可以得出我们想最大化的目标函数为
$$ \sum_{i = 1} ^{m} \left[ - \ln (v) - \frac{u_{i} ^{2}}{v} \right]\tag{23-11} $$或
$$
- m \ln (v) - \sum_{i = 1} ^{m} \frac{u_{i} ^{2}}{v} $$
将以上表达式对 v 求导,并令导数为 0,我们可以得到 v 的极大似然估计为 $^{①}$
$$ \frac{1}{m} \sum_{i = 1} ^{m} u_{i} ^{2} $$23.5.2 估计 GARCH(1, 1) 模型中的参数#
我们现在考虑如何用极大似然方法来估计 EWMA, GARCH(1, 1) 或其他更新波动率方法中的参数,定义 $v_{i} = \sigma_{i}^{2}$ 为第 $i$ 天方差的估计值,在给定方差的条件下, $u_{i}$ 的概率分布为正态。与上面类似,我们得出最佳参数应使得以下表达式达到最大
$$ \prod_{i = 1} ^{m} \left[ \frac{1}{\sqrt{2 \pi v_{i}}} \exp \left(\frac{- u_{i} ^{2}}{2 v_{i}}\right) \right] $$取对数后,我们可看到这与对下面表达式求最大是等价的
$$ \sum_{i = 1} ^{m} \left[ - \ln (v_{i}) - \frac{u_{i} ^{2}}{v_{i}} \right]\tag{23-12} $$除了 $v$ 被代替为 $v_{i}$ , 这一表达式与式 (23-11) 相同, 我们可以采用迭代法来求取使得表达式式 (23-12) 达到最大的解。
表23-1 中所示的计算表给出了估计 GARCH(1, 1) 模型中参数的过程,这个表格分析了2005年7月18日至2010年8月13日之间标普500的数据。 $^{①}$ 表中第1列对应于日期;第2列对应天数;第3列显示标普500在第i天结束时的值 $S_{i}$ ;第4列显示了由第i-1天结束时至第i天结束时标普500的百分比变化,即 $u_{i}=(S_{i}-S_{i-1})/S_{i-1}$ ;第5列是对在第i-1天结束时对第i天方差率的估计, $v_{i}=\sigma_{i}^{2}$ 。在第3天开始,我们将方差设为 $u_{i}^{2}$ ,在接下去的每一天,我们采用式(23-9)来估计方差,第6列为似然性测度 $-\ln(v_{i})-u_{i}^{2}/v_{i}$ ,第5列及第6列中的数据是基于当前参数 $\omega$ , $\alpha$ 和 $\beta$ 的最新估计,我们的目标是如何选取 $\omega$ , $\alpha$ 和 $\beta$ 使第6列中数值的和达到最大值。这一过程涉及迭代搜索程序。 $^{②}$
表 23-1 估计标普 500 指数在 2005 年 7 月 18 日到 2010 年 8 月 13 日 之间 GARCH(1, 1) 模型中的参数
| 日期 | Day i | $S_i$ | $u_i$ | $v_i = \sigma_i^2$ | $-\ln (v_i) - u_i^2/v_i$ |
| 2005年7月18日 | 1 | 1221.13 | |||
| 2005年7月19日 | 2 | 1229.35 | 0.006731 | ||
| 2005年7月20日 | 3 | 1235.20 | 0.004759 | 0.00004531 | 9.5022 |
| 2005年7月21日 | 4 | 1227.04 | -0.006606 | 0.00004447 | 9.0393 |
| 2005年7月22日 | 5 | 1233.68 | 0.005411 | 0.00004546 | 9.3545 |
| 2005年7月25日 | 6 | 1229.03 | -0.003769 | 0.00004517 | 9.6906 |
| ⋮ | ⋮ | ⋮ | ⋮ | ⋮ | ⋮ |
| 2010年8月11日 | 1277 | 1089.47 | -0.028179 | 0.00011834 | 2.3322 |
| 2010年8月12日 | 1278 | 1083.61 | -0.005379 | 0.00017527 | 8.4841 |
| 2010年8月13日 | 1279 | 1079.25 | -0.004024 | 0.00016327 | 8.6209 |
| 10228.2349 | |||||
在我们的例子中,参数的最优解为
$$ \omega = 0.0000013465, \alpha = 0.083394, \beta = 0.910116 $$表达式(23-12)的最大值为 10228.2349。在表 23-1 中所显示的数字对应于参数 $\omega$ , $\alpha$ 及 $\beta$ 的
最终迭代解。
在我们的例子中,长期方差 $V_{L}$ 为
$$ \frac{\omega}{1 - \alpha - \beta} = \frac{0.000001366}{0.006490} = 0.0002075 $$长期波动率为 $\sqrt{0.0002075}$ ,也就是每天 $1.4404\%$ 。图23-1和图23-2显示了S&P500指数与它的GARCH(1, 1)波动率在数据所包括的5年内的变化。在大多数时间上波动率小于 $2\%$ ,但是在金融危机期间波动率经历了高达每天 $5\%$ 的情形(这个期间的高波动率也表现在VIX指数上,见15.11节)。
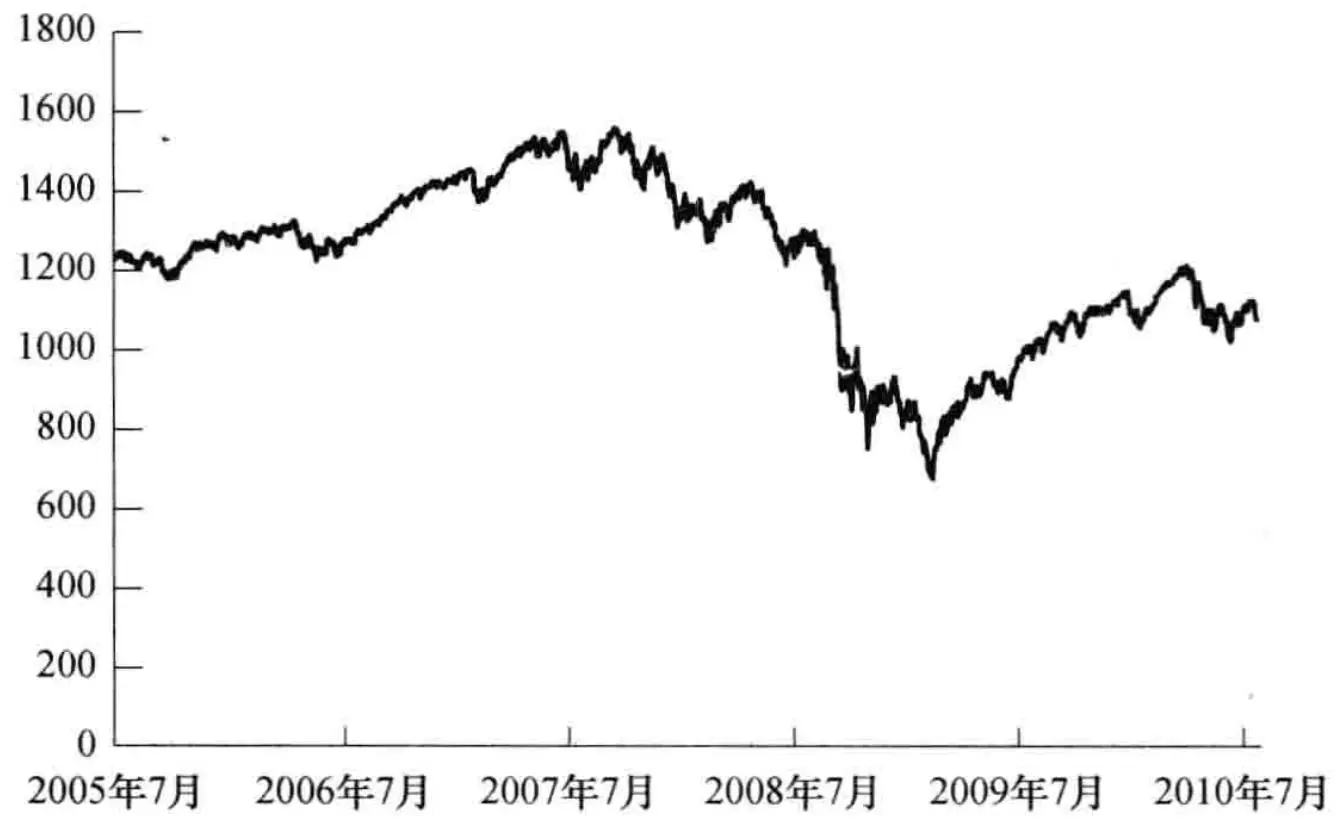 图23-1 标普500指数:2005年7月18日到2010年8月13日
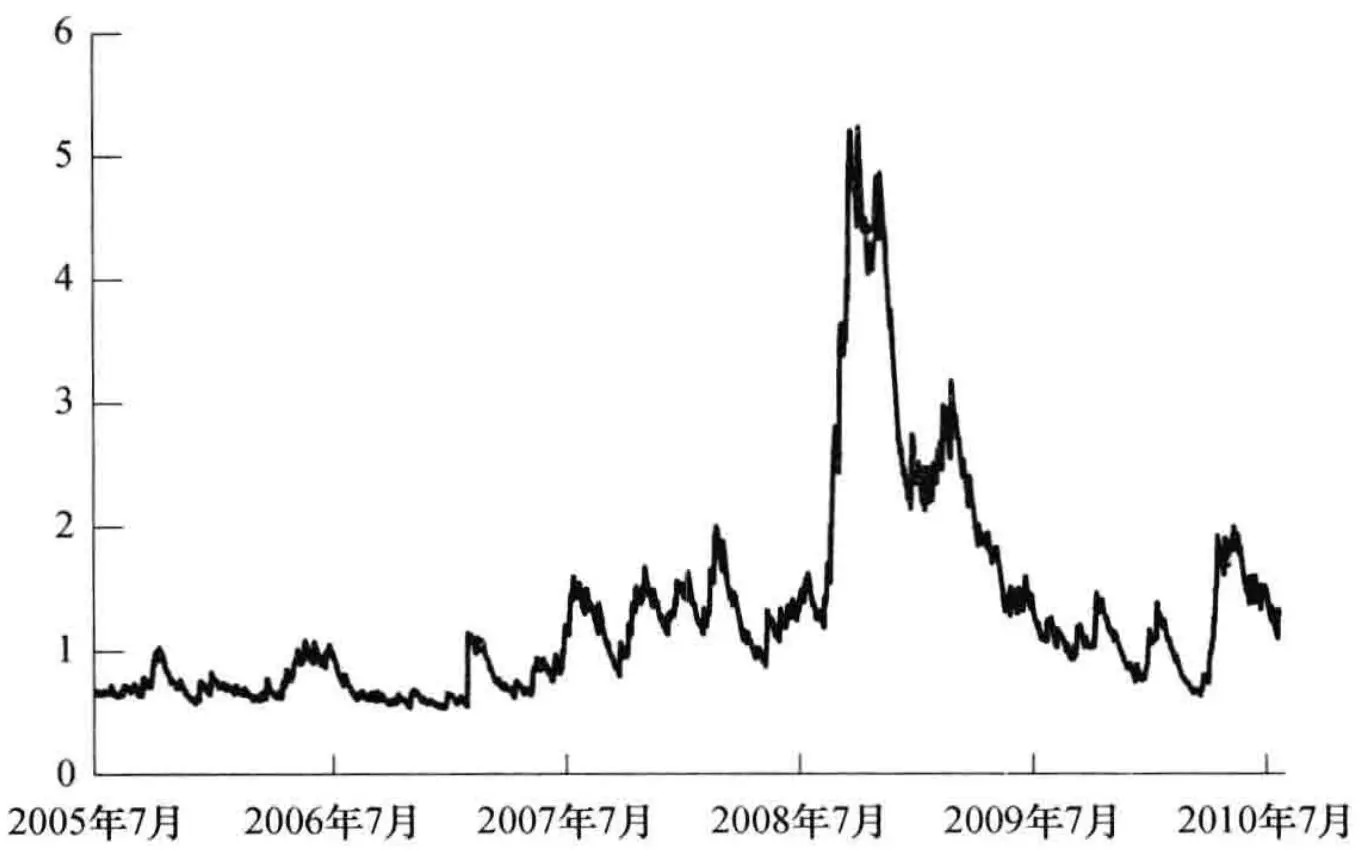 图23-2 标普 500 指数的日波动率:2005 年 7 月 18 日到 2010 年 8 月 13 日
另一种有时会更可靠的估计 GARCH(1, 1) 参数的做法是所谓的方差目标(variance targeting)法。 $^{①}$ 这种方法将长期平均方差 $V_{L}$ 设定为由数据计算出的样本方差(或其他合理的估计),因为 $\omega$ 等于 $V_{L}(1-\alpha-\beta)$ ,因此在模型中只需要估计两个参数,表 23-1 的数据所对应的样本方差为 0.0002412,对应的日波动率为 1.5531%,令 $V_{L}$ 等于样本方差,我们可以找出使得目标函数式(23-12)达到最大化的 $\alpha$ 和 $\beta$ 分别为0.08445和0.9101,相应目标函数值为10228.1941,这一数字只是稍稍低于前面计算的极值数据10228.2349。
当使用 EWMA 模型时,参数的估计过程就相对简单一些。因为 $\omega=0,\alpha=1-\lambda$ 和 $\beta=\lambda$ ,因此我们只需要估计一个参数,使用表 23-1 中的数据,我们可以求得使目标函数式(23-12)取得极大值的 $\lambda$ 为 0.937,对应的目标函数取值为 10192.5104。
对 GARCH(1, 1) 和 EWMA 方法我们都可以通过 Excel 软件中的 Solver 程序来找到使得似然函数达到最大的参数值。当计算表格的结构使得寻求的参数值大体在同一级别时,Solver 程序的表现会令人满意。例如,在 GARCH(1, 1) 模型中,我们可以将计算表中的单元 A1、A2、A3 与数据 $\omega \times 10^{5}$ , $10\alpha$ 和 $\beta$ 相对应。然后我们可以使单元 B1 = A1/100000、B2 = A2/10 以及 B3 = A3,我们通过 B1、B2、B3 来计算似然函数。我们可以让 Solver 计算 A1、A2、A3 上使似然函数得到最大的值。因为有时 Solver 会给出一个局部解,所以我们应当对于参数设定一些不同的初始值。
23.5.3 模型表现如何#
GARCH 模型所做的假设是波动率随时间变化。在某些时间里波动率会较高,而在其他时间里波动率较低。换一种形式讲,当 $u_{i}^{2}$ 较高时, $u_{i+1}^{2}$ , $u_{i+2}^{2}$ ,…会有增大的趋势;当 $u_{i}^{2}$ 较低时, $u_{i+1}^{2}$ , $u_{i+2}^{2}$ ,…会有降低的趋势,我们可以通过计算自相关系数(autocorrelation)来检验这些结论正确性。
我们假定 $u_{i}^{2}$ 确实具有自相关性,如果GARCH模型是有效的,自相关性就会被清除。我们可以通过计算变量 $u_{i}^{2} / \sigma_{i}^{2}$ 的自相关系数来验证这一结论。如果它们的自相关系数很小,那么我们可以说 $\sigma_{i}^{2}$ 模型确实解释了 $u_{i}^{2}$ 中的自相关性。
表23-2给出的是关于上面所用的标普500数据结果。第1列显示计算自相关系数所用的时滞(time lag),第2列对应于 $u_{i}^{2}$ 自相关系数,第3列展示了 $u_{i}^{2}/\sigma_{i}^{2}$ 的自相关系数。 $^{①}$ 表中结果显示对应于1~15的所有时滞, $u_{i}^{2}$ 的自相关系数均为正值。而对于 $u_{i}^{2}/\sigma_{i}^{2}$ ,有些自相关系数为正而有些为负,而且它们的幅度比最初 $u_{i}^{2}$ 自相关系数要小得多。
表 23-2 采用 GARCH 模型之前与之后的自相关系数
| 时滞 | $u_i^2$ 自相关 | $u_i^2 / \sigma_i^2$ 自相关 | 时滞 | $u_i^2$ 自相关 | $u_i^2 / \sigma_i^2$ 自相关 |
| 1 | 0.183 | -0.063 | 9 | 0.324 | 0.041 |
| 2 | 0.385 | -0.004 | 10 | 0.269 | -0.083 |
| 3 | 0.160 | -0.007 | 11 | 0.431 | -0.007 |
| 4 | 0.301 | 0.022 | 12 | 0.286 | 0.006 |
| 5 | 0.339 | 0.014 | 13 | 0.224 | -0.001 |
| 6 | 0.308 | -0.011 | 14 | 0.121 | -0.017 |
| 7 | 0.329 | 0.026 | 15 | 0.222 | -0.031 |
| 8 | 0.207 | 0.038 |
其中 $\eta_{k}$ 对应于时滞为 $k$ 的自相关系数, $K$ 为所考虑时滞的数量,以及
$$ w_{k} = \frac{m + 2}{m - k} $$对于 K=15,当 Ljung-Box 统计量大于 25 时,我们可以有 95% 的把握拒绝自相关系数为 0 这一假设。
在表 23-2 中, 关于 $u_{i}^{2}$ 数列的 Ljung-Box 统计值为大约 1566, 这是说明确实存在很强的自相关性。关于数列 $u_{i}^{2} / \sigma_{i}^{2}$ 的 Ljung-Box 统计值为 21.7, 这说明 GARCH 模型确实清除了数据中的大部分自相关性。
23.6 采用 GARCH(1, 1) 模型来预测波动率#
采用 GARCH(1, 1) 模型,在 $n - 1$ 天结束时所估计的第 $n$ 天方差率为
$$ \sigma_{n} ^{2} = (1 - \alpha - \beta) V_{L} + \alpha u_{n - 1} ^{2} + \beta \sigma_{n - 1} ^{2} $$因此
$$ \sigma_{n} ^{2} - V_{L} = \alpha (u_{n - 1} ^{2} - V_{L}) + \beta (\sigma_{n - 1} ^{2} - V_{L}) $$在将来第 $n + t$ 天,我们有
$$ \sigma_{n + t} ^{2} - V_{L} = \alpha \left(u_{n + t - 1} ^{2} - V_{L}\right) + \beta \left(\sigma_{n + t - 1} ^{2} - V_{L}\right) $$$u_{n + t - 1}^{2}$ 的期望值为 $\sigma_{n + t - 1}^2$ ,因此
$$ E \left[ \sigma_{n + t} ^{2} - V_{L} \right] = (\alpha + \beta) E \left[ \sigma_{n + t - 1} ^{2} - V_{L} \right] $$其中 $E$ 表示期望值。重复应用这一方程,我们得出
$$ E \left[ \sigma_{n + t} ^{2} - V_{L} \right] = (\alpha + \beta) ^{t} \left(\sigma_{n} ^{2} - V_{L}\right) $$或
$$ E \left[ \sigma_{n + t} ^{2} \right] = V_{L} + (\alpha + \beta) ^{t} \left(\sigma_{n} ^{2} - V_{L}\right)\tag{23-13} $$以上方程采用了在 $n - 1$ 天结束时所有可以利用的数据来预测第 $n + t$ 天的波动率。在EWMA模型中, $\alpha + \beta = 1$ ,式(23-13)说明,将来方差率的期望值与目前方差率相等。当 $\alpha + \beta < 1$ 时,方程中的最后一项随时间增加而逐渐减小。图23-3显示了当目前方差率与 $V_{L}$ 不同时,方差率在将来的预期路径。像前面讨论的那样,方差率具备均值回归的性质,均值回归水平为 $V_{L}$ ,回归速度为 $1 - \alpha - \beta$ 。我们对将来方差率的预测会随着展望时间的延长而逐渐趋向于 $V_{L}$ 。这一分析强调了为保证GARCH(1,1)模型的稳定性,我们必须有 $\alpha + \beta < 1$ 这一条件。当 $\alpha + \beta > 1$ 时,对应于长期平均方差的权重为负,这时方差不具备均值回归性质,事实上此时的模型是均值逃离(mean reverting)的。
在我们之前考虑的 S&P 500 数据, $\alpha + \beta = 0.9935$ ,和 $V_{L} = 0.0002075$ 。假定我们对于当前方差率的估计为每天 0.0003(这对应于每天 $1.732\%$ 的波动率),10 天之后的方差率期望值为 0.0002075 + 0.9935^{10} (0.0003 - 0.0002075) = 0.0002942 波动率的期望值为每天 $1.72\%$ ,这仍然远远高于长期波动率( $1.44\%$ ),但是500天后的预期方差 0.0002075 + 0.9935^{500} (0.0003 - 0.0002075) = 0.0002110 波动率的期望值为每天 $1.45\%$ ,这同长期波动率已经非常接近。
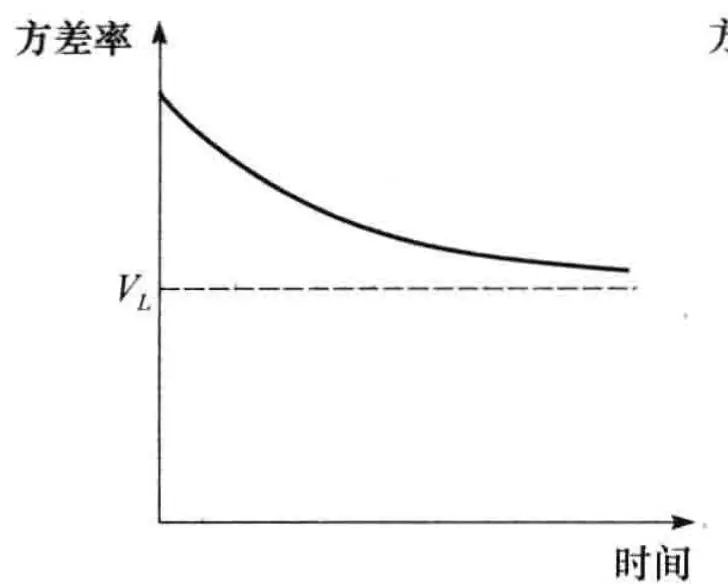 a)目前方差率高于长期平均方差率
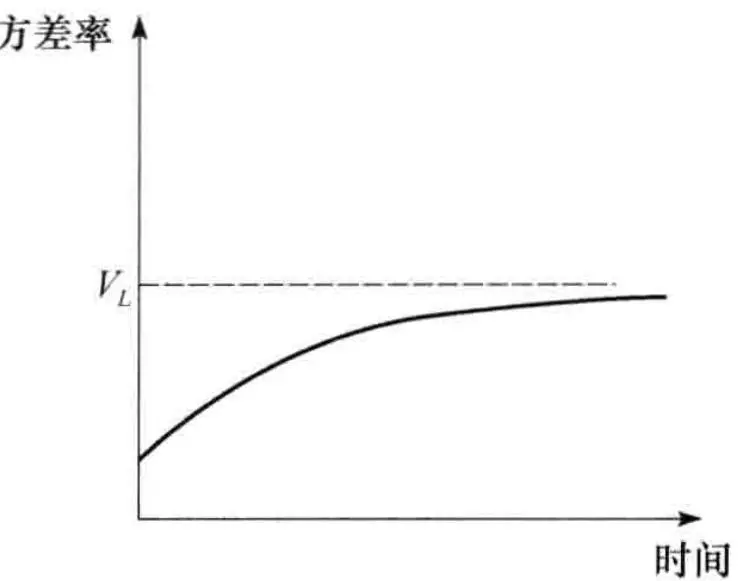 b)目前方差率低于长期平均方差率图23-3 对应于以下两种情形预期方差率的曲线
23.6.1 波动率期限结构#
假定今天为第 $n$ 天,定义
$$ V (t) = E (\sigma_{n + t} ^{2}) $$与
$$ a = \ln \frac{1}{\alpha + \beta} $$式(23-13)变为
$$ V (t) = V_{L} + \mathrm{e}^{- a t} [ V (0) - V_{L} ] $$这里的 $V(t)$ 为第 $t$ 天瞬时方差率(instantaneous variance rate)的估计值,介于今天与时间 $T$ 之间的方差率平均值为
$$ \frac{1}{T} \int_{0} ^{T} V (t) \mathrm{d}t = V_{L} + \frac{1 - \mathrm{e}^{- a T}}{a T} [ V (0) - V_{L} ] $$$T$ 越大, 这个数值越接近 $V_{L}$ 。定义 $\sigma (T)$ 为利用GARCH(1, 1) 模型对一个期限为 $T$ 天的期权定价时所采用的年波动率, 假定每年中有252天, $\sigma (T)^{2}$ 是每天方差平均值的252倍, 因此
$$ \sigma (T) ^{2} = 252 \left(V_{L} + \frac{1 - e^{- a T}}{a T} [ V (0) - V_{L} ]\right)\tag{23-14} $$如在第20章中的讨论,对于同一标的资产,我们常常采用不同期权的市场价格来计算波动率期限结构(volatility term structure),这一期限结构就是期权隐含波动率与期限之间的关系。式(23-14)可以用来估计基于GARCH(1, 1)模型的波动率期限结构。由此所估计的期限结构同实际的期限结构往往是有区别的,但这种方法确实常常被用来预测实际波动率期限结构的变化形式与波动率变化的关系。
当目前波动率高于长期波动率时,GARCH(1, 1) 模型预测的波动率结构为下降形式(downward-sloping);而当目前波动率低于长期波动率时,GARCH(1, 1) 预测的波动率期限为上升形式(upward-sloping)。对于前面的标普500数据, $a = \ln (1 / 0.99351) = 0.006511$ 和 $V_{L} = 0.0002075$ 。假定目前的每天方差率估计为 $V(0) = 0.0003$ ,由式(23-14)得出
$$ \sigma (T) ^{2} = 252 \times \left[ 0.0002075 + \frac{1 - e^{- 0.006511 T}}{0.006511 T} (0.0003 - 0.0002075) \right] $$其中时间 T 以天计算,表 23-3 给出对应于不同时间 T 的年波动率。
23.6.2 波动率变化的影响#
式(23-14)可以写为
$$ \sigma (T) ^{2} = 252 \left(V_{L} + \frac{1 - \mathrm{e}^{- a T}}{a T} \left[ \frac{\sigma (0) ^{2}}{252} - V_{L} \right]\right) $$当 $\sigma(0)$ 的变化量为 $\Delta\sigma(0)$ 时, $\sigma(T)$ 的变化量大约为
$$ \frac{1 - \mathrm{e}^{- a T}}{a T} \frac{\sigma (0)}{\sigma (T)} \Delta \sigma (0)\tag{23-15} $$对于上面所考虑的标普 500 数据,表 23-4 显示了波动率的变化对于不同期限期权的影响。与前面一样,我们假设 $V(0) = 0.0003$ ,因而 $\sigma(0) = \sqrt{252} \times \sqrt{0.0003} = 27.50\%$ 。表上考虑的情形为瞬时波动率由每年 27.50% 变为每年 28.50%,即 100 个基点的变化,这意味着 $\Delta\sigma(0) = 0.01$ ,即 1%。
表 23-3 由 GARCH(1, 1) 模型预测的标普 500 波动率期限结构
| 期权期限(天数) | 10 | 30 | 50 | 100 | 500 |
| 期权波动率(%,每年) | 27.36 | 27.10 | 26.87 | 26.35 | 24.32 |
表 23-4 当瞬时波动率增加 1% 时由 GARCH(1, 1) 模型预测的效应
| 期权期限(天数) | 10 | 30 | 50 | 100 | 500 |
| 波动率增长(%) | 0.97 | 0.92 | 0.87 | 0.77 | 0.33 |
当确定交易组合对波动率变化的风险敞口时,许多金融机构采用与此类似的分析方法。在计算 Vega 时,与其考虑将所有期限的隐含波动率增加 1%,不如将波动率的变化量与期限联系起来。在表 23-4 中,10 天期权的波动率增加量为 0.97%,30 天期权的波动率增加量为 0.92%,50 天期权波动率增加量为 0.87%,等等。
23.7 相关系数#
截至目前,我们仅仅是围绕对波动率的预测进行讨论。如第22章所示,在计算VaR时,相关性也起着很重要的作用。在这一节里我们将说明如何采用一种类似于对波动率进行更新的方法来估计相关系数。
两个变量 $X$ 和 $Y$ 之间的相关系数可以定义为
$$ \frac{\operatorname{cov} (X , Y)}{\sigma_{X} \sigma_{Y}} $$其中 $\sigma_{X}$ 和 $\sigma_{Y}$ 分别为 X 和 Y 的标准差, $\operatorname{cov}(X, Y)$ 为 X 和 Y 之间的协方差。X 和 Y 之间协方差的定义为
$$ E \left[ (X - \mu_{X}) (Y - \mu_{Y}) \right] $$其中 $\mu_{X}$ 和 $\mu_{Y}$ 分别为 X 和 Y 的均值,E 代表期望值。虽然直观上我们更容易理解相关系数,但协方差才是我们真正需要分析的基本变量。 $^{①}$
定义 $x_{i}$ 和 $y_{i}$ 分别为变量 $X$ 与 $Y$ 在第 $i - 1$ 天与第 $i$ 天之间的百分比变化
$$ x_{i} = \frac{X_{i} - X_{i - 1}}{X_{i - 1}}, \quad y_{i} = \frac{Y_{i} - Y_{i - 1}}{Y_{i - 1}} $$$X_{i}$ 和 $Y_{i}$ 分别为变量 $X$ 和 $Y$ 在第 $i$ 天结束时的值。我们同时定义以下变量: $\sigma_{x,n}$ :在第 n 天对变量 X 日波动率的估计值; $\sigma_{y,n}$ :在第 n 天对变量 Y 日波动率的估计值; $cov_{n}$ :在第 n 天对变量 X 日变化量与变量 Y 日变化量之间协方差的估计值。
在第 $n$ 天,变量 $X$ 与变量 $Y$ 之间相关系数的估计值为
$$ \frac{\mathrm{COV} _{n}}{\sigma_{x , n} \sigma_{y , n}} $$采用同样的权重,并假定 $x_{i}$ 和 $y_{i}$ 的均值都为0,从式(23-3)我们可以得出,由最近 $m$ 个观察值计算出的变量 $X$ 和 $Y$ 之间的方差分别为
$$ \sigma_{x, n} ^{2} = \frac{1}{m} \sum_{i = 1} ^{m} x_{n - i} ^{2}, \sigma_{y, n} ^{2} = \frac{1}{m} \sum_{i = 1} ^{m} y_{n - i} ^{2} $$类似地,变量 $X$ 和 $Y$ 之间协方差的估计式为
$$ \mathrm{cov} _{n} = \frac{1}{m} \sum_{i = 1} ^{m} x_{n - i} y_{n - i}\tag{23-16} $$另外一种更新协方差的方法是类似于式(23-7)中的 EWMA 模型,这时对协方差估计的更新公式为
$$ \mathrm{cov} _{n} = \lambda \mathrm{cov} _{n - 1} + (1 - \lambda) x_{n - 1} y_{n - 1} $$与 EWMA 模型中的分析相似,我们可以证明对应于数据 $x_{n-1}y_{n-1}$ 的权重随着时间向后推移而逐渐降低。 $\lambda$ 的值越小,给予近期数据的权重也越大。
$$
$$
假设 $\lambda = 0.95$ ,在 $n - 1$ 天变量 $X$ 与 $Y$ 之间相关系数的估计值为0.6,同时我们假设变量 $X$ 与 $Y$ 在 $n - 1$ 天的波动率估计分别为 $1\%$ 和 $2\%$ 。由协方差和相关系数的关系式可以得出在第 $n - 1$ 天 $X$ 与 $Y$ 之间协方差的估计为
$$ 0.6 \times 0.01 \times 0.02 = 0.00012 $$假设变量 $X$ 和 $Y$ 在 $n - 1$ 天的百分比变化分别为 $0.5\%$ 与 $2.5\%$ ,在第 $n$ 天方差与协方差的估计应当被更新为
$$ \sigma_{x, n} ^{2} = 0.95 \times 0.01^{2} + 0.05 \times 0.005^{2} = 0.00009625 $$$$ \sigma_{y, n} ^{2} = 0.95 \times 0.02^{2} + 0.05 \times 0.025^{2} = 0.00041125 $$$$ \mathrm{cov} _{n} = 0.95 \times 0.00012 + 0.05 \times 0.005 \times 0.025 = 0.00012025 $$变量 X 的最新波动率估计为 $\sqrt{0.00009625}=0.981\%$ , 变量 Y 的最新波动率估计为 $\sqrt{0.00041125}=2.028\%$ , X 及 Y 之间的最新相关系数为
$$ \frac{0.00012025}{0.00981 \times 0.02028} = 0.6044 $$GARCH 模型也可用于对协方差进行更新,以及对未来协方差的预测。例如,对协方差更新的 GARCH(1, 1) 模型为
$$ \mathrm{cov} _{n} = \omega + \alpha x_{n - 1} y_{n - 1} + \beta \mathrm{cov} _{n - 1} $$其中,长期协方差平均值为 $\omega/(1-\alpha-\beta)$ 。我们可以推出与式(23-13)和式(23-14)类似的方程,来预测未来的协方差以及计算期权期限内的平均方差。 $^{①}$
23.7.1 协方差的一致性条件#
当计算出所有的方差及协方差之后,我们可以生成一个方差-协方差矩阵。当 $i \neq j$ 时,矩阵的第 $(i, j)$ 个元素对应于变量 $i$ 与变量 $j$ 之间的协方差;当 $i = j$ 时,第 $(i, j)$ 个元素对应于变量 $i$ 的方差。
并不是所有的方差-协方差矩阵都是内部一致的。一个 $N \times N$ 方差-协方差矩阵 $\Omega$ 满足内部一致性条件是:对于所有的 $N \times 1$ 向量 $w$
$$ w^{T} \Omega w \geqslant 0\tag{23-17} $$其中 $w^T$ 是 $w$ 的转置。满足以上条件的矩阵称为半正定(positive-semidefinite)矩阵。
为了理解为什么不等式(23-17)必须成立,我们假定 $w^{T} = [w_{1}, w_{2}, \cdots, w_{n}]$ ,表达式 $w^{T}\Omega w$ 为变量 $w_{1}x_{1} + w_{2}x_{2} + \cdots + w_{n}x_{n}$ 的方差(其中 $x_{i}$ 代表变量 $i$ 的值),因此自然不能为负。
为了保证矩阵的半正定性,我们在计算方差及协方差时必须保持一致性。例如,如果我们采用最新的 $m$ 个历史数据并以均等的权重来计算方差,那我们在计算协方差时也应当采用同样的数据与权重。如果在更新方差时采用了 $\lambda = 0.94$ 的EWMA模型,那么在更新协方差时也应该采用同样的方式。
以下方差 - 协方差矩阵是不满足内部一致性条件的例子
$$ \left[ \begin{array}{l l l} 1.0 & 0.0 & 0.9 \\ 0.0 & 1.0 & 0.9 \\ 0.9 & 0.9 & 1.0 \end{array} \right] $$这时每个变量的标准差均为1.0,协方差与相关系数相等。第1变量同第3变量高度相关,第2变量同第3个变量也高度相关,但是第1变量同第2变量之间却没有相关性。这看起来有些奇怪。令 $w=(1,1,-1)^{T}$ ,我们可以验证关系式(23-17)不成立,从而证明了矩阵不满足半正定条件。 $^{②}$
23.7.2 将 EWMA 应用于 4 个指数的例子#
现在我们重新考虑第22.2节里的例子。这是一个在2008年9月25日的交易组合。组合的构成为在道琼斯工业平均指数(DJIA)上400万美元的投资,在英国富时100指数(FTSE 100)上300万美元的投资,在法国CAC40指数上100万美元的投资,以及在日经225指数(Nikkei 225)上200万美元的投资。在2008年9月25日可以得到之前500天内的指数回报数据。这里所用的数据与计算过程可以在以下网页中找到:http://rotman.utoronto.ca/\~hull/OFOD/VaRExample。
2008 年 9 月 25 日的相关系数矩阵可以通过对前 500 个回报赋予相等权重而得出,结果如表 23-5 所示。富时 100 指数与 CAC 40 指数之间有很强的相关性,道琼斯工业平均指数与富时 100 指数和 CAC 40 指数之间也有较强的相关性。日经 225 指数与其他指数之间的相关性相对来讲不是很高。
表 23-52008 年 9 月 25 日的相关系数矩阵。计算方法是对最近 500 天的回报都赋予相同的权重。变量 1 代表道琼斯工业平均指数,变量 2 代表富时 100,变量 3 代表 CAC 40,变量 4 代表日经 225
$$ \left[ \begin{array}{c c c c} 1 & 0.489 & 0.496 & - 0.062 \\ 0.489 & 1 & 0.918 & 0.201 \\ 0.496 & 0.918 & 1 & 0.211 \\ - 0.062 & 0.201 & 0.211 & 1 \end{array} \right] $$表 23-6 给出了在相同权重情形下的协方差矩阵。由式(22-3)可知这个矩阵给出的交易组合亏损(按千美元计)方差为 8761.83。标准差是这个数字的平方根,即 93.60。因此一天 99% 的风险价值度是(按千美元计) $2.33 \times 93.60 = 217.757$ ,即 217757 美元。我们可以将这个数字与 22.2 节里通过历史模拟法所得到的风险价值度 253385 美元相比较。
表 23-62008 年 9 月 25 日的协方差矩阵。计算方法是对最近 500 天的回报都赋予相同的权重。变量 1 代表道琼斯工业平均指数,变量 2 代表富时 100,变量 3 代表 CAC 40,变量 4 代表日经 225
$$ \left[ \begin{array}{c c c c} 0.0001227 & 0.0000768 & 0.0000767 & - 0.0000095 \\ 0.0000768 & 0.0002010 & 0.0001817 & 0.0000394 \\ 0.0000767 & 0.0001817 & 0.0001950 & 0.0000407 \\ - 0.0000095 & 0.0000394 & 0.0000407 & 0.0001909 \end{array} \right] $$与之前在计算方差与协方差时给所有观察值赋予相同权重的做法不同, 我们现在应用 $\lambda = 0.94$ 的指数加权移动平均 (EWMA) 模型。这样给出的方差 - 协方差矩阵如表 23-7 所示。 $^{\ominus}$ 由式 (21-3) 可知组合亏损 (按千美元计) 的方差是 40995.765 , 标准差是这个数的平方根, 即 202.474 。因此一天 $99 \%$ 的风险价值度为
$$ 2.33 \times 202.474 = 471.025 $$即 471025 美元,这个数值是由相等权重计算出的值的两倍多。表 23-8 和表 23-9 说明了出现这个结果的原因。由证券多头所构成组合的标准差随着证券回报标准差以及证券回报之间相关系数的增大而增大。表 23-8 说明使用 EWMA 模型所估计出的日标准差比使用相同权重时要高得多。这是因为在紧靠 2008 年 9 月 25 日之前几天内的波动率比在数据中其他天内的波动率要高得多。将表 23-9 与表 23-5 进行比较我们会发现,相关系数也增加了。 $^{②}$
表 23-72008 年 9 月 25 日的协方差矩阵。计算方法是应用 $\lambda = {0.94}$ 的 EWMA 模型。变量 1 代表道琼斯工业平均指数, 变量 2 代表富时 100 , 变量 3 代表 CAC 40 , 变量 4 代表日经 225
$$ \left[ \begin{array}{c c c c} 0.0004801 & 0.0004303 & 0.0004257 & - 0.0000396 \\ 0.0004303 & 0.0010314 & 0.0009630 & 0.0002095 \\ 0.0004257 & 0.0009630 & 0.0009535 & 0.0001681 \\ - 0.0000396 & 0.0002095 & 0.0001681 & 0.0002541 \end{array} \right] $$表 23-8 通过相同权重和 EWMA 模型计算出的波动率(每日%)
| 道琼斯工业平均指数 | 富时100指数 | CAC 40 | 日经225 | |
| 相同权重 | 1.11 | 1.42 | 1.40 | 1.38 |
| EWMA | 2.19 | 3.21 | 3.09 | 1.59 |
表 23-92008 年 9 月 25 日的相关系数矩阵。计算方法是应用 $\lambda = {0.94}$ 的 EWMA 模型。变量 1 代表 DJIA, 变量 2 代表 FTSE 100, 变量 3 代表 CAC 40, 变量 4 代表 Nikkei 225
$$ \left[ \begin{array}{c c c c} 1 & 0.611 & 0.629 & - 0.113 \\ 0.611 & 1 & 0.971 & 0.409 \\ 0.629 & 0.971 & 1 & 0.342 \\ - 0.113 & 0.409 & 0.342 & 1 \end{array} \right] $$小结#
在大多数流行的期权定价模型里(例如布莱克-斯科尔斯模型)都假定标的资产的波动率为常数。这一假定绝非完美。在实际中,波动率就如同标的资产本身一样,也是一个随机变量。但是与标的资产不同,这一变量并不能在市场上直接观测到。这一章描述的方法就是关于如何跟踪目前的波动率大小。
我们定义 $u_{i}$ 为第 $i - 1$ 天末到第 $i$ 天末市场变量的百分比变化,市场变量的方差率(即波动率的平方)为 $u_{i}^{2}$ 的加权平均。这里讨论模型的一个主要特性是对应于不同的 $u_{i}^{2}$ ,模型赋予不同的权重:数据越新,所对应的权重也越大。在 EWMA 和 GARCH(1, 1) 模型中权重随着数据变老而以指数比例下降。GARCH(1, 1) 与
EWMA 模型的不同之处在于 GARCH(1, 1) 给长期平均方差也赋予了一定的权重。EWMA 与 GARCH(1, 1) 模型的结构都使我们能够比较容易地预测将来方差的水平。
极大似然方法通常被用于估计 EWMA, GARCH(1, 1) 以及其他基于历史数据来计算波动率模型中的参数。这些方法采用数值迭代来找到使历史数据得以重现的可能性达到最大的参数。当参数确定之后,我们可以通过模型是否可以清除 $u_i^2$ 的自相关性来判断 GARCH(1, 1) 的效果。
对应于每个跟踪方差的模型都会有一个相应的模型来跟踪协方差。本章所描述的方法可用于更新一个用于计算风险价值度的完整的方差-协方差矩阵。
推荐阅读#
Bollerslev, T. “Generalized Autoregressive Conditional Heteroscedasticity,” Journal of Econometrics, 31 (1986): 307–27.
Cumby, R., S. Figlewski, and J. Hasbrook. “Forecasting Volatilities and Correlations with EGARCH Models,” Journal of Derivatives, 1, 2 (Winter 1993): 51–63.
Engle, R. F. “Autoregressive Conditional Heteroscedasticity with Estimates of the Variance of UK Inflation,” Econometrica 50 (1982): 987–1008.
Engle R. F., and J. Mezrich. "Grappling with GARCH," Risk, September 1995: 112–117.
Engle, R. F., and J. Mezrich, "GARCH for Groups," Risk, August 1996: 36–40.
Engle, R. F., and V. Ng, “Measuring and Testing the Impact of News on Volatility,” Journal of Finance, 48 (1993): 1749–78.
Noh, J., R. F. Engle, and A. Kane. "Forecasting Volatility and Option Prices of the S&P 500 Index," Journal of Derivatives, 2 (1994): 17–30.23.1 解释如何用指数加权移动平均(EWMA)模型和历史数据来估算波动率。
23.2 采用 EWMA 及 GARCH(1, 1) 对波动率进行更新的不同之处是什么?
23.3 某一资产波动率的最新估计值为 1.5%,资产在昨天交易结束时的价格为 30.00 美元。EWMA 模型中的参数 $\lambda$ 为 0.94,假定在今天交易结束时资产价格为 30.50 美元,EW-MA 模型将如何对波动率进行更新?
23.4 某一公司采用 EWMA 来预测波动率,公司决定将参数 $\lambda$ 由 0.95 变为 0.85,解释这一变化的影响。
23.5 某市场变量的波动率为每年 $30\%$ ,计算该变量在一天内的百分比变化大小对应的 $99\%$ 的置信区间。
23.6 一个公司采用 GARCH(1, 1) 来更新波动率,模型中的参数为 $\omega, \alpha$ 及 $\beta$ 。描述稍稍增加某一参数并同时保持其他参数不变所带来的影响是什么?
23.7 美元/英镑汇率波动率的最新估计为每天0.6%,在昨天下午4点,汇率为1.5000,在EWMA中参数 $\lambda$ 为0.9,假定在今天下午4点时汇率为1.4950,这时应该如何更新对汇率日波动率的估计?
23.8 假定标普 500 在昨天交易结束时为 1040,在昨天,指数的日波动率估计值为每天 1%。GARCH(1, 1) 模型中的参数 $\omega = 0.000002$ , $\alpha = 0.06$ 和 $\beta = 0.92$ ,如果指数在今天交易结束时的取值为 1060,今天新的波动率估计为多少?
23.9 假定在昨天交易日末所估计的资产 A 和资产 B 的日波动率分别为 1.6% 和 2.5%,资产 A 和资产 B 在昨天交易日末的价格分别为 20 美元和 40 美元,资产收益相关系数的估计值为 0.25,EWMA 模型中的 $\lambda$ 参数为 0.95。
(a) 计算目前资产之间的协方差。
(b) 假定在今天交易结束时,资产价格分别为 20.50 美元和 40.50 美元,更新相关系数的估计。
23.10 某 GARCH(1, 1) 模型的参数为 $\omega =$
0.000004, $\alpha = 0.05$ 以及 $\beta = 0.92$ , 长期平均波动率为多少? 描述波动率会收敛到长期平均值的方程是什么? 如果目前波动率为 $20\%$ , 在 20 天后波动率的期望值为多少?
23.11 假定资产 X 和 Y 目前每天的波动率分别为 1.0% 和 1.2%,昨天在交易日结束时资产价格分别为 30 美元和 50 美元,资产收益的相关系数为 0.5,在这里我们采用 GARCH(1, 1) 模型来更新相关系数与波动率,GARCH(1, 1) 模型中的参数估计为 $\alpha = 0.04$ 和 $\beta = 0.94$ ,在相关系数估计中采用 $\omega = 0.000001$ ,在波动率估计中采用 $\omega = 0.000003$ ,假如在今天交易结束时资产的价格分别为 31 美元和 51 美元,相关系数的最新估计为多少?
23.12 假设富时 100 股指(以英镑计)的日波动率为 1.8%,美元/英镑汇率的日波动率为 0.9%,我们进一步假定富时 100 与美元/英镑汇率的相关系数为 0.4,富时 100 被转换成美元后的波动率为多少?这里假定美元/英镑汇率被表达为 1 英镑所对应的美元数量(提示:当 Z = X·Y 时,Z 所对应的每天百分比价格变化大约等于 X 的每天百分比价格变化,加上 Y 的每天百分比价格变化)。
23.13 假定在练习题 23.12 中,标普 500(以美元计)与富时 100(以英镑计)的相关系数为 0.7,标普 500(以美元计)与美元/英镑的汇率的相关系数为 0.3,标普 500 的日波动率为 1.6%,将富时 100 转换为美元后与标普 500(以美元计)的相关系数为多少?(提示:对于 3 个变量 X, Y 及 Z, X + Y 同 Z 的协方差等于 X 与 Z 的协方差加上 Y 与 Z 的协方差)。
23.14 证明由式(23-9)所表达的 GARCH(1, 1) 模型 $\sigma_{n}^{2} = \omega + \alpha u_{n-1}^{2} + \beta \sigma_{n-1}^{2}$ 与随机波动率模型 $\mathrm{d}V = a(V_{L} - V)\mathrm{d}t + \xi V\mathrm{d}z$ 等价,其中时间以天计算, $V$ 为资产价格波动率的平方,以及
$$ a = 1 - \alpha - \beta , V_{L} = \frac{\omega}{1 - \alpha - \beta}, \xi = \alpha \sqrt{2} $$当时间以年计算时,随机波动率模型是什么?(提示:变量 $u_{n-1}$ 为资产价格在 $\Delta t$ 时间内的收益,假定其分布为正态,均值为0,标准差为 $\sigma_{n-1}$ 。可以证明,从正态分布的矩可以得出,变量 $u_{n-1}^{2}$ 的均值和方差分别为 $\sigma_{n-1}^{2}$ 和 $2\sigma_{n-1}^{4}$ 。)
23.15 在23.8节末尾对4个指数VaR的计算
作业题#
23.17 假定黄金价格在昨天收盘时为600美元,估计的波动率为每天 $1.3\%$ ,今天黄金的收盘价为596美元。采用以下模型来更新波动率
(a) 采用 EWMA 模型,其中 $\lambda = 0.94$ 。
(b) 采用 GARCH(1, 1) 模型,其中参数选择为 $\omega = 0.000002$ , $\alpha = 0.04$ 和 $\beta = 0.94$ 。
23.18 假定在作业题 23.17 中,昨天交易结束时的银价为 16 美元,价格波动率为每天 1.5%,银价与黄金价格的相关系数为 0.8,今天在交易结束时银价同昨天相同,即 16 美元。采用作业题 23.17 中的两个模型来更新黄金价格与银价的波动率以及它们之间的相关系数。在实际中,对于黄金价格及银价采用的 ω 参数是否会相同?
23.19 读者可以从网页 http://www.rotman.utoronto.ca/\~hull/data 上下载一个计算表,其中含有至少 900 天的不同汇率与股指数据。选择一个汇率与一个股指,估计 EWMA 中的 $\lambda$ ,以使得
$$ \sum_{i} \left(v_{i} - \beta_{i}\right) ^{2} $$达到极小。其中, $v_{i}$ 为在第 i-1 天末所做的方差预测, $\beta_{i}$ 为由第 i 天至第 $i+25$ 天数据所计算出的方差。在计算中采用 Excel 中的 Solver 功能,在开始 EWMA 计算时,令第 1 天的方差预测值等于第 1 天收益的平方。
23.20 GARCH(1, 1) 模型中的参数 $\alpha = 0.03$ , $\beta = 0.95$ 和 $\omega = 0.000002$ 。
中我们使用了模型构造法。当在每个指数中的投资为250万美元时,VaR的计算会有什么变化?在计算中假定:使用相同权重估计波动率与协方差;使用 $\lambda = 0.94$ 的EWMA模型估计波动率与协方差。可以使用作者网页里的计算表。
23.16 在23.8节末尾对4个指数例子的计算中,将 $\lambda$ 从0.94改成0.97时对计算有什么影响?可以使用上面网页里的计算表。
(a) 长期平均波动率为多少?
(b) 如果当前波动率为每天 $1.5\%$ ,你对20天、40天及60天后的波动率估计为多少?
(c) 应采用什么样的波动率来计算 20 天、40 天及 60 天期限的期权价格?
(d) 假定有某一事件使得目前的波动率由每天 $0.5\%$ 增至每天 $2\%$ ,估计这一事件对20天、40天及60天后波动率的影响。
(e) 估计这一事件对用于20天、40天及60天期限的期权的定价中所使用的波动率的影响。
23.21 在 23.8 节末对 4 个指数例子的计算中,我们假设交易组合在道琼斯工业平均指数,富时 100、CAC 40 以及日经 225 中的投资数量分别为 400 万美元、300 万美元、100 万美元和 200 万美元。当投资数量分别变为 300 万美元、300 万美元、100 万美元和 300 万美元时,对 VaR 的计算会有什么改变?在计算时假设:在估计波动率和相关系数时采用相同权重模型;估计时采用 EWMA 模型。在 EWMA 计算中当 $\lambda$ 从 0.94 变成 0.90 时会有什么影响?在计算时可以利用作者网页里的计算表。
23.22 利用 2005 年 7 月 27 日至 2010 年 7 月 27 日之间的欧元 - 美元汇率数据,对 EWMA 模型和 GARCH(1, 1) 模型中的参数进行估计。汇率数据可以从网页 http://www.rotman.utoronto.ca/\~hull/data 下载。
到目前为止,在本书中考虑的大部分衍生产品所涉及的都是市场风险。在这一章里我们将讨论金融机构面临的另一类重要风险:信用风险。许多金融机构都花了大量的时间和精力来度量和管理信用风险,监管部门多年来一直要求银行设定的资本金应当反映所承受的信用风险,这一资本金是在业界事例21-1里所示的市场资本金之上的附加量。
信用风险来源于贷款的借贷方与衍生产品交易对手的违约可能性。在本章里我们将讨论估计违约概率的不同方法,并解释风险中性违约概率与现实世界违约概率的区别。在本章里还将考虑场外衍生产品中的信用风险特性,并介绍交易员如何通过在衍生产品交易合约上附加条款来减低信用风险。在本章中我们还将讨论信用相关性、高斯关联结构(copula)模型以及如何估算信用风险价值度等内容。
在第 25 章中我们将讨论信用衍生产品,并将说明如何利用本章里的概念来对信用衍生产品定价。