第22章 VaR 测度#
当考虑 VaR 测度时,分析员所关心的是通过如下形式所表达的结论:
我有 $X\%$ 的把握,在今后的 $N$ 天内损失不会大于 $V$ 。
这里的数量 $V$ 就是投资组合的 VaR。VaR 是两个参数的函数: 时间展望期 (N 天) 和置信度 (X%)。这一数量说明在今后的 $N$ 天内, 只有 $(100 - X)\%$ 的概率, 损失才会超出这个数量。银行监管人员要求银行在计算市场风险的 VaR 时采用 $N = 10$ 与 $X = 99$ (见业界事例 22-1)。
当展望期为 $N$ 天、置信区间水平为 $X\%$ 时,VaR对应于在今后 $N$ 天内价值分布中的第( $100 - X$ )个分位数(注意,当我们研究投资组合收益变化分布时,亏损对应于负的收益,VaR是关于左端分布尾部)。例如,当 $N = 5$ 和 $X = 97$ 时,VaR对应于投资组合在5天后价值变化分布中的第3个分位数。图22-1展示了当投资组合价值变化服从正态分布时的VaR。

业界事例 22-1 银行监管人员如何应用 VaR
巴塞尔银行监管委员会(Basel Committee on Bank Supervision)由世界上许多国家的银行监管机构组成,这一委员会在瑞士的巴塞尔定期举行会议,在1988年,该委员会颁布了Basel I。通过这一协议,世界各国的监管机构对于如何计算银行由于信用风险所需要持有的资本金数量达成了共识。几年以后,巴塞尔银行监管委员会又颁布了1996年修正案(The 1996 Amendment),此修正案在1998年得以实施。修正案要求银行不但对信用风险持有资本金,也要对市场风险持有资本金。在修正案中,银行的交易账户和银行业务账户被区分开来。银行业务账户中包括以贷款为主的资产,对于这些资产,银行并不需要为了满足管理与财务要求而经常重新定价。银行交易账户中包括一系列的日常交易产品(例如股票、债券、互换、远期合约、期权等),对于这些资产,银行通常每天都要进行重新定价。
在 1996 年修正案中,银行交易账户所需资本金是通过 VaR 来计算的,其中 N = 10 和 X = 99,这意味着只有 1% 的可能在今后 10 天的投资组合的损失会超出所计算出的 VaR 结果。银行所需要的资本金等于 k 乘以 VaR(对所谓的特殊风险(specific risk)要做调节),这里的因子由监管机构裁定,k 的值在银行与银行之间会有所不同,但无论如何,k 的值不会低于 3。对于拥有建立了很好 VaR 检测系统的银行,其 k 接近于最小值 3 的可能性会很大;而对于其他没有建立完善的 VaR 系统的银行,k 的值会更高一些。
在 Basel I 之后,巴塞尔银行监管委员会又陆续颁布了 Basel II,Basel II.5 和 Basel III。对于信用风险和操作风险,Basel II(世界多数地区在 2007 年已经实施了 Basel II),采用了一年的展望期及 99.9% 的置信区间。Basel II.5(在 2012 年实施)对市场资本金的计算方法进行了修改,其中一个变化是采用了压力风险价值度(stressed VaR),其计算是基于在某个特定的不利市场环境下的市场变量的变动。Basel III 对于银行资本金数量要求有所增大,并且资本金中的股权资本比例也有所增大。
在2012年5月,巴塞尔银行监管委员会发表了一篇研讨文章,提议利用预期亏损来取代VaR对市场风险进行检测。
VaR 的概念具有吸引力,因为其本身比较容易理解。应用 VaR 时,实际上用户在问以下简单的问题:“情况最坏会到什么地步?”这是所有高级管理人员都希望能得到解答的问题,而他们会更喜欢将各种对不同种类市场变量的敏感度压缩成一个数字。
如果我们认为 VaR 是一个描述投资组合风险的有效的度量,一个有趣的问题是:VaR 是否为风险度量中最好的一个呢?某些研究人员认为,VaR 可能会使交易员选择具有图22-2 中分布特性的投资组合。图22-1 与图22-2 所示的投资组合具备同样的 VaR,但图22-2 所示投资组合的风险要大得多,这是因为其潜在损失要大得多。
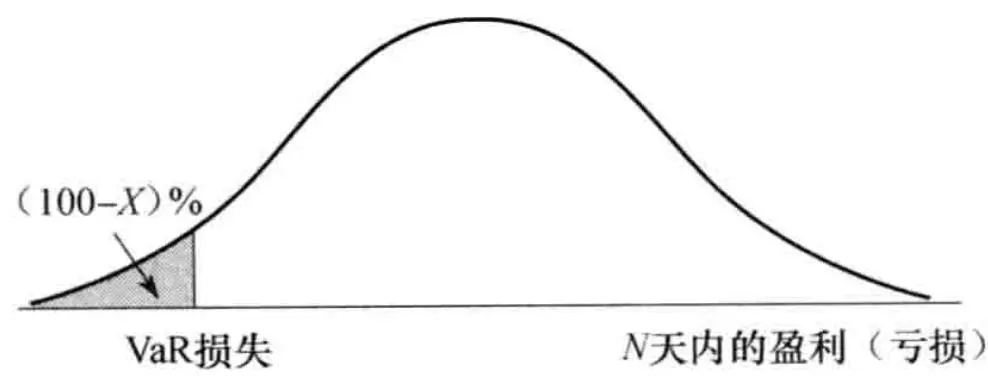 图22-1 由投资组合价值变化概率分布计算 VaR (这里置信度为 X%。在图中,投资组合的收益为正,亏损为负)
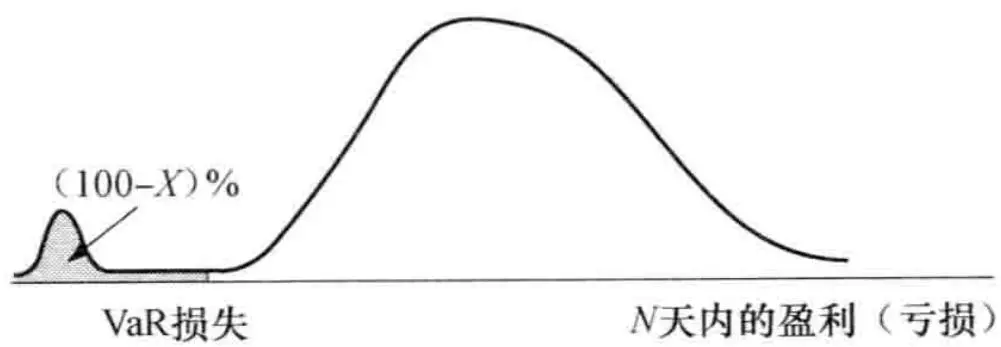 图22-2图22-1的一种变形(VaR值相同,但潜在损失很大)
一种可以解决以上问题的测度为预期亏损(expected shortfall), ${}^{\ominus}\mathrm{VaR}$ 测度回答的是:“事情会糟成什么样子?”而预期亏损回答的是:“当事情确定变糟时,我们预期损失有多大?”预期亏损是指在今后 $N$ 天,当损失在 $(100 - X)$ 分位数左侧的尾部时损失的期望值。例如,当 $X = 99$ 和 $N = 10$ 时,预期亏损是指今后10天的损失在比10天 $99 \%$ VaR更糟时公司的平均损失。
时间展望期#
VaR 含有两个参数: 时间展望期 $N$ (以天为单位) 与置信度 $X$ 。在实际中, 分析人员总是先将 $N$ 设定为 1 。这是因为当 $N$ 大于 1 时, 我们没有足够多的数据来估计市场的变化。一个较为常用的假设是
$$ N - \text{天} \mathrm{VaR} = 1 - \text{天} \mathrm{VaR} \times \sqrt{N} $$当投资组合价值在不同天之间的变化相互独立并且服从期望值为 0 的相同正态分布时,以上公式严格成立。对于其他情形,这只是一个近似式。
22.2 历史模拟法#
历史模拟法是计算 VaR 的一种流行方法,这种方法直接利用历史数据来预测将来可能发生的不同情形。假设我们采用过去 501 天的历史数据来计算某公司 1 天展望期、99% 置信度的 VaR(在计算市场风险 VaR 时,这样的展望期与置信区间是常用的选择。在选取数据时,最普遍的是选择 501 组数据。在下面我们将会看到,这对应于产生 500 个情形)。历史模拟法的第一步是选定影响投资组合的市场变量,这些变量一般是利率、股价、期货价格等。所有的价格都应当以本国货币来计算。例如,对一家德国银行来讲,一个市场变量可能会是以欧元计算的标普 500 指数。
然后我们需要收集这些变量在最近501天内的数据,这些数据为我们提供了从今天到明天市场变量可能发生的500种变化情形。我们将数据开始的第1天记为第0天(day 0),数据开始的第2天记为第1天(day 1),并依此类推。情形1为所有变量的百分比变化与它们在第0天和第1天之间的变化一样,情形2为所有变量的百分比变化与它们在第1天和第2天之间的变化一样,等等。对于每一个情形,我们可以计算从今天到明天之间的投资组合价值变化,并由此可以得出投资组合在一天内价值变化的概率分布,分布的 $1\%$ 分位数对应于500个计算数值的第5大的损失, $^{\text{②}}$ VaR的估计刚好是第1个百分比分位数所对应的损失量。假定过去500天是对明天将发生情形的一个好的预测,那么公司会有 $99\%$ 的把握肯定,投资组合的损失会小于我们所估计的VaR值。
为了以代数形式来表示计算过程,定义 $v_{i}$ 为市场变量在第i天的取值,并且假设今天是第n天(day n)。在历史模拟方法中,情形i假设了市场变量在明天的取值为
$$ v_{n} \frac{v_{i}}{v_{i - 1}} $$例解:在 4 个股指上的投资组合#
为了说明历史模拟方法的计算过程,假设在2008年9月25日,某个美国的投资人拥有价为了说明历史模拟方法的计算过程,假设在2008年9值为1000万美元的在以下4个指数上的投资:美国的道琼斯工业平均指数(DJIA)、英国的富时100指数(FTSE 100)、法国巴黎指数(CAC 40)和日本日经225指数(Nikkei 225)。在2008年9月25日,投资组合在每个指数上的投资数量如表22-1所示。在网页 $^{①}$ http://rotman.utoronto.ca/\~hull/OFOD/VaRExample里Excel计算表中有4个指数在过去501天收盘价格的历史数据,以及
表 22-1 计算 VaR 所用的投资组合
| 指数 | 组合价值(千美元) |
| DJIA | 4000 |
| FTSE 100 | 3000 |
| CAC 40 | 1000 |
| Nikkei 225 | 2000 |
| 总数 | 10000 |
汇率和计算 VaR 的一组完整数据。因为我们是以美国投资者的角度来进行计算,因此 FTSE 100, CAC 40 和 Nikkei 225 都要根据汇率按美元数量来计量。例如,在 2008 年 8 月 10 日,FTSE 100 为 5823.40,当时的美元/英镑汇率是 1.8918(即 1 英镑值 1.8918 美元)。这意味着以美元计量时,FTSE 的值为 $5823.40 \times 1.8910 = 11016.71$ 。表 22-2 展示了经汇率调整后数据的一部分。
当对股权资产投资进行估价时,2008年9月25是个很有意思的日期。截至这一天,从2007年8月份开始的信用危机已经有一年了。在过去几个月内,股票价格一直在下跌,波动率还在上涨。雷曼兄弟在10天前刚宣布破产,而美国国会还没有通过财务部长的7000亿美元不良资产救助计划(Troubled Asset Relief Program,TARP)。
表 22-2 经过利率调整后用于历史模拟的股指数据
| 天 | 日期 | 道琼斯工业平均指数 | 富时100指数 | CAC 40指数 | 日经225指数 |
| 0 | 2006年8月7日 | 11219.38 | 6026.33 | 4345.08 | 14023.44 |
| 1 | 2006年8月8日 | 11173.59 | 6007.08 | 4347.99 | 14300.91 |
| 2 | 2006年8月9日 | 11076.18 | 6055.30 | 4413.35 | 14467.09 |
| 3 | 2006年8月10日 | 11124.37 | 5964.00 | 4333.90 | 14413.32 |
| $\vdots$ | $\vdots$ | $\vdots$ | $\vdots$ | $\vdots$ | $\vdots$ |
| 499 | 2008年9月24日 | 10825.17 | 5109.67 | 4113.33 | 12159.59 |
| 500 | 2008年9月25日 | 11022.06 | 5197.00 | 4226.81 | 12006.53 |
表22-3给出的是在2008年9月26日这一天为产生各种情形所需要的市场变量值(以美元计)。情形1(表22-3里的第1行)显示的是:在假定从2008年9月25日到26日之间市场变量百分比变化等于2006年8月7日到8日之间市场变量百分比变化的前提下,市场变量在2008年9月26日的取值;情形2(表22-3里的第2行)显示的是:在假定从2008年9月25日到26日之间市场变量百分比变化等于2006年8月8日到9日之间市场变量百分比变化的前提下,市场变量在2008年9月26日的取值;等等。一般情况下,情形i产生的假设前提是:指数在2008年9月25日到26日之间的百分比变化等于第i-1日到第i日之间指数百分比变化( $1 \leqslant i \leqslant 500$ )。表22-3中的500行代表以此生成的500个情形。
表 22-3 利用表 22-2 中数据产生 2008 年 9 月 26 日的情形
| 情形 | 道琼斯工业平均指数 | 富时100指数 | CAC 40指数 | 日经225指数 | 组合价值(千美元) | 损失(千美元) |
| 1 | 10977.08 | 5180.40 | 4229.64 | 12244.10 | 10014.334 | -14.334 |
| 2 | 10925.97 | 5238.72 | 4290.35 | 12146.04 | 10027.481 | -27.481 |
| 3 | 11070.01 | 5118.64 | 4150.71 | 11961.91 | 9946.736 | 53.264 |
| $\vdots$ | $\vdots$ | $\vdots$ | $\vdots$ | $\vdots$ | $\vdots$ | $\vdots$ |
| 499 | 10831.43 | 5079.84 | 4125.61 | 12115.90 | 9857.465 | 142.535 |
| 500 | 11222.53 | 5285.82 | 4343.42 | 11855.40 | 10126.439 | -126.439 |
在2008年9月25日,DJIA是11022.06。在2006年8月8日,DJIA值是11173.59,这比在2006年8月7日的值11219.38要低。因此在情形1下,DJIA的取值为
$$ 11022.06 \times \frac{11173.59}{11219.38} = 10977.08 $$类似地,FTSE 100,CAC 40 和 Nikkei 225 的值分别为 9569.235,6204.55 和 115.05。因此在情形 1 下,投资组合的价值为(以千美元计)
$$ 4000 \times \frac{10977.08}{11022.06} + 3000 \times \frac{9569.23}{9599.90} + 1000 \times \frac{6204.55}{6200.40} + 2000 \times \frac{115.05}{112.82} = 10014.334 $$因此在情形1下,组合价值增长了14334,对其他情形可以进行类似的计算。图22-3显示了组合亏损的直方图(直方图的收益为负亏损),方块表示的亏损(以千美元计)分别在 $450 \sim 550, 350 \sim 450, 250 \sim 350$ ,等等。
然后,将 500 个不同情形下的亏损排序,表 22-4 给出了部分结果。亏损中最坏的结果对应于情形 494(对应的假设是:指数的变化数量与雷曼兄弟宣布破产那天指数的变化数量相同)。1 天 99% VaR 对应于亏损中第 5 个最坏的结果,即 253385。
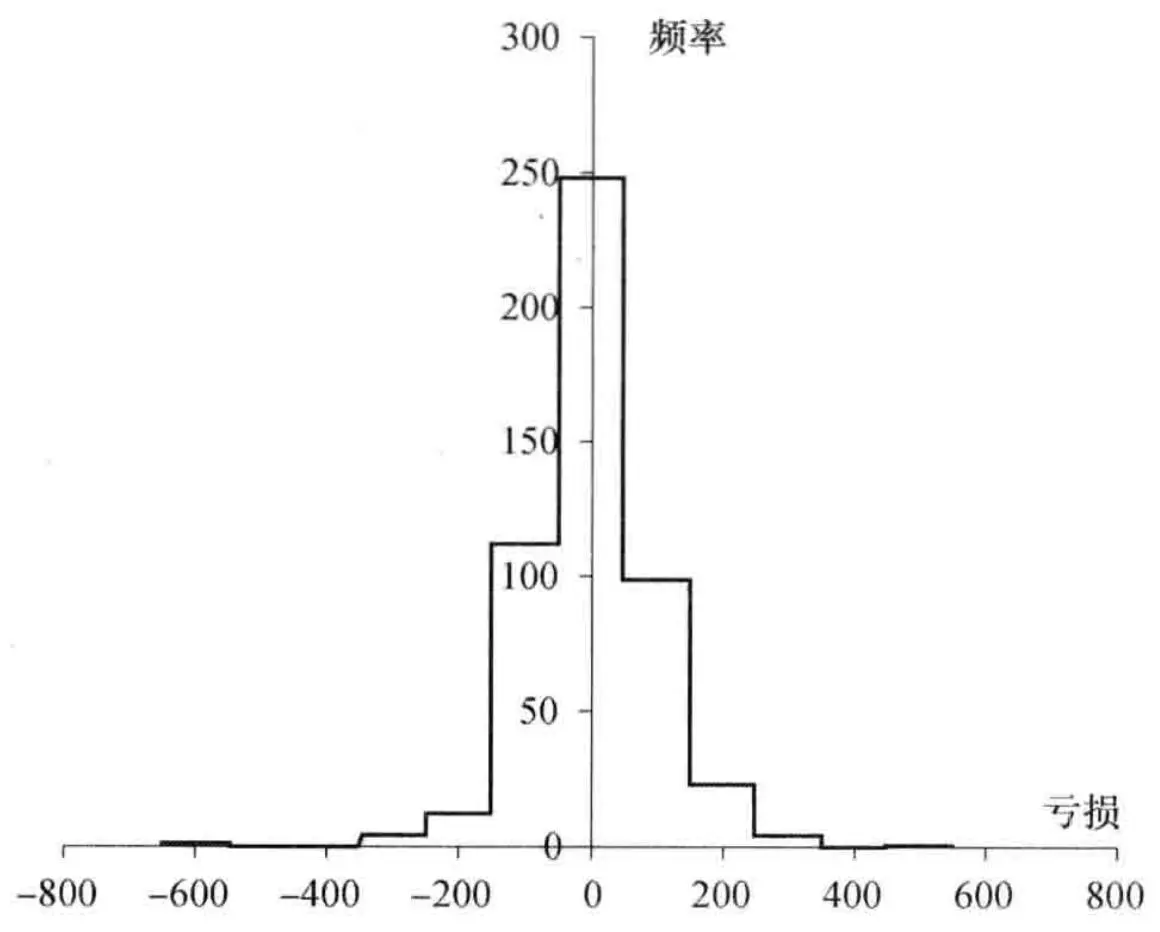 图22-32008 年 9 月 25~26 日
亏损情形直方图
排序(由高到低)
表 22-4500 种情形下的亏损
| 情形 | 亏损 |
| 494 | 477.841 |
| 339 | 345.435 |
| 349 | 282.204 |
| 329 | 277.041 |
| 487 | 253.385 |
| 227 | 217.974 |
| 131 | 205.256 |
| 238 | 201.389 |
| 473 | 191.269 |
| 306 | 191.050 |
| 477 | 185.127 |
| 495 | 184.450 |
| 376 | 182.707 |
| 237 | 180.105 |
| 365 | 172.224 |
| $\vdots$ | $\vdots$ |
22.1 节曾解释过, 10 天 $99\%$ 的 VaR 通常是将 1 天 $99\%$ 的 VaR 乘以 $\sqrt{10}$ , 因此对我们所考虑的例子, 10 天 $99\%$ VaR 等于
$$ \sqrt{10} \times 253385 = 801274 $$即 801274。
在我们的例子中,每天的 VaR 均要通过最近 501 天的数据来更新。例如,考虑 2008 年 9 月 26 日(第 501 天)的情况。所有市场变量都有新数据,因此我们可以计算投资组合新的市场价值,然后通过以上描述的过程来计算新的 VaR,在计算中我们采用 2006 年 8 月 8 日到 2008 年 9 月 26 日的市场变量数据(由此我们可以产生 501 个市场变量百分比变化的观察值,2006 年 8 月 7 日(即第 0 天)的数据将不再使用)。类似地,在下一个交易日即 2008 年 9 月 29 日(在 502 天),我们可以采用 2006 年 8 月 9 日到 2008 年 9 月 29 日(即第 2 天至第 502 天)的数据来计算 VaR,等等。
在实际中,金融机构的投资组合当然比我们这里考虑的例子要复杂得多。金融机构的投资组合往往是由几千甚至几万个头寸所组成,其中一些比较典型的产品包括远期合约、期权与其他衍生产品,并且每一天投资组合都会发生变化。如果交易造成投资组合的风险增大,投资组合的 VaR 将会增大;如果交易造成投资组合的风险减小,投资组合的 VaR 将会减小。金融机构往往会在假定下一个交易日里组合不变的前提下计算 VaR。
在 VaR 计算中常常需要考虑几百个甚至几千个市场变量。就利率而言,在计算投资组合价值时,银行一般需要不同货币下的几种零息利率期限结构。在计算 VaR 时考虑的市场变量也是决定零息利率期限结构的那些市场变量(见第 4 章里有关零息利率期限结构的计算),银行存在风险敞口的每个零息利率曲线都可能会涉及多达 10 个市场变量。
22.3 模型构建法#
除了历史模拟法外,模型构建法(model-building)是另外一种计算 VaR 的主要方法。在介绍该方法细节之前,我们首先说明一下关于波动率计量的单位问题。
22.3.1 日波动率#
对于期权定价,“年”通常被视为时间单位,所以资产的波动率度量单位往往是“年波动率”。当我们采用模型构建法计算市场风险 VaR 时,“日”被作为时间单位,因此资产波动率的度量单位往往是“日波动率”。
期权定价中的年波动率与计算 VaR 时的日波动率之间转换关系是什么呢?定义 $\sigma_{\mathrm{year}}$ 为某种资产的年波动率, $\sigma_{\mathrm{day}}$ 为该资产相应的日波动率,假定一年总共有 252 个交易日,式(15-2)给出了一年资产以连续复利计算的收益标准差,即为 $\sigma_{\mathrm{year}}$ ,或者为 $\sigma_{\mathrm{day}} \sqrt{252}$ ,因此
$$ \sigma_{\mathrm{year}} = \sigma_{\mathrm{day}} \sqrt{252} $$或
$$ \sigma_{\mathrm{day}} = \frac{\sigma_{\mathrm{year}}}{\sqrt{252}} $$这一方程显示,日波动率大约是年波动率的6%。
如 15.4 节所述, $\sigma_{day}$ 大约等于资产每日价格百分比变化的标准差。在计算 VaR 的过程中,我们假定这里的近似式为恒等式,因此,我们将资产价格(或其他市场变量)的日波动率定义为资产价格在一天内百分比变化的标准差。
我们在接下来的讨论中假设已经取得了对于日波动率以及相关系数的估计值,在第23章
里我们会讨论如何估计这些参数。
22.3.2 单一资产情形#
我们现在考虑如何用模型构建法来计算一个价值为 1000 万美元,并且只包含微软公司股票的投资组合的 VaR。在计算中我们假设 N=10 天和 X=99%,也就是说,我们感兴趣的是在 10 天展望期内、在 99% 置信水平下损失不能超出的数量。在计算过程中我们首先将展望期选定为 1 天。
假定微软公司股票的波动率为每天 $2\%$ (对应的年波动率为 $32\%$ ),因为交易头寸的数量为 1000 万美元,所以投资组合每天价值变化的标准差为 1000 万美元的 $2\%$ ,即 200000 美元。
在模型构建法中,我们通常假设在一段展望期内,市场价格变化的期望值为0。这一假设虽然不是完全正确,但还是比较合理。同该变化的标准差相比,市场价格本身的变化在一个较短展望期内相对较小。例如,假设微软公司的年收益是20%,在1天内,预期收益大约是0.20/252=0.08%,与此对应每天价格变化的标准差是2%。考虑10天的展望期,预期收益为0.08%×10即0.8%,而10天所对应的收益标准差为2%× $\sqrt{10}$ ,即大约6.3%。
到目前, 我们已经得出了微软公司股票在一天内价格变化的标准差为 200000 美元, 并且 (在近似意义上) 每天价格变化的均值为 0。我们假定价格的变化服从正态分布。 $^{①}$ 通过 Excel 的 NORMSINV 函数, $N^{-1}(0.01) = 2.326$ , 这意味着对一个正态分布变量, 其价格下降超过 2.326 倍标准差变化的概率为 $1\%$ , 另外一种等价的说法是, 在正态分布下, 我们有 $99\%$ 的把握肯定, 价格下跌不会超过 2.326 倍的标准差。因此, 1000 万美元微软股票的一天展望期的 $99\%$ VaR 等于
$$ 2.326 \times 200000 = 465300 (\text{美元}) $$假定微软股票在天与天之间的变化相互独立,因此 N 天的 VaR 等于 1 天的 VaR 乘以 $\sqrt{N}$ ,10 天的 99% VaR 等于
$$ 465300 \times \sqrt{10} = 1471300 (\text{美元}) $$接下来我们考虑价值为500万美元的AT&T股票投资。假定,AT&T股票的日波动率为 $1\%$ (对应的年波动率大约为 $16\%$ )。采用与微软股票类似的计算,我们得出AT&T在1天内价格变化的标准差为
$$ 5000000 \times 0.01 = 50000 $$假定价格的变化为正态分布,1天展望期的 $99\%$ VaR等于
$$ 50000 \times 2.326 = 116300 (\text{美元}) $$10 天展望期的 99% VaR 等于
$$ 116300 \times \sqrt{10} = 367800 (\text{美元}) $$22.3.3 两个资产的情形#
现在我们考虑由 1000 万美元微软股票与 500 万美元 AT&T 股票所构成的投资组合。假定微软与 AT&T 的股票价格变化服从二元正态分布,分布的相关系数为 0.3。如果变量 X 与 Y 的标准差分别为 $\sigma_{X}$ 和 $\sigma_{Y}$ ,相关系数为 $\rho$ ,那么由统计学中的标准结果可知 $X + Y$ 的标准差为
$$ \sigma_{X + Y} = \sqrt{\sigma_{X} ^{2} + \sigma_{Y} ^{2} + 2 \rho \sigma_{X} \sigma_{Y}} $$在应用这一结果时, 我们令 $X$ 为微软股票在一天内的价格变化, 令 $Y$ 为 AT&T 股票在 1 天内的价格变化, 则
$$ \sigma_{X} = 200000 \text{和} \sigma_{Y} = 50000 $$因此,由两种股票组成的投资组合的价值变化的标准差为
$$ \sqrt{200000^{2} + 50000^{2} + 2 \times 0.3 \times 20000 \times 50000} = 220200 $$价格变化服从正态分布,并且假设均值为0,因此1天展望期的 $99\%$ VaR等于
$$ 220200 \times 2.33 = 512300 $$10 天展望期的 99% VaR 等于 $\sqrt{10}$ 乘以以上数量,即 1620100。
22.3.4 风险分散的益处#
在我们以上考虑的例子中
由单一微软股票组成的投资组合 10 天展望期的 $99 \%$ VaR 等于 1471300 美元;
由单一 AT&T 股票组成的投资组合 10 天展望期的 $99 \%$ VaR 等于 367800 美元;
由微软与 AT&T 两种股票所组成的投资组合 10 天展望期的 $99\%$ VaR 等于 1620100 美元。
$$ (1471300 + 367800) - 1620100 = 219000 (\text{美元}) $$代表风险分散的益处。如果微软与 AT&T 的股票价格变化为完美相关,即相关系数等于 1,由微软与 AT&T 共同组成的投资组合的 VaR 等于微软的 VaR 加上 AT&T 的 VaR。小于 1 的相关系数使部分风险被分散化解(diversified away)。 $^{①}$
22.4 线性模型#
以上讨论的例子是采用线性模型计算 VaR 的特例。假定我们持有的价值为 P 的投资组合中含有 n 个不同资产,在资产 $i (1 \leqslant i \leqslant n)$ 上投资资金的数量为 $\alpha_{i}$ 。定义 $\Delta x_{i}$ 为资产 i 在 1 天内的回报,在 1 天内投资于资产 i 所产生的价值变化为 $\alpha_{i} \Delta x_{i}$ ,因此
$$ \Delta P = \sum_{i = 1} ^{n} \alpha_{i} \Delta x_{i}\tag{22-1} $$其中 $\Delta P$ 为整个投资组合在 1 天内的价值变化。
在前一节所示例子中, 第一项资产为价值 1000 万美元的微软股票, 第二项资产为价值 500 万美元的 AT&T 股票, 因此 $\alpha_{1} = 10$ , $\alpha_{2} = 5$ (按百万美元计), 并且
$$ \Delta P = 10 \Delta x_{1} + 5 \Delta x_{2} $$如果我们假定式(22-1)中的 $\Delta x_{i}$ 服从多元正态分布,那么 $\Delta P$ 也服从正态分布。为了计算 VaR,我们只需要计算出 $\Delta P$ 的期望值和标准差。在上一节里我们假设了每项 $\Delta x_{i}$ 的期望值都为 0,因此 $\Delta P$ 的期望值也为 0。 为了计算 $\Delta P$ 的标准差, 我们假定 $\sigma_{i}$ 为第 $i$ 项资产的日波动率, $\rho_{ij}$ 为资产 $i$ 回报与资产 $j$ 回报之间的相关系数,这意味着 $\Delta x_{i}$ 的标准差为 $\sigma_{i}$ , $\Delta x_{i}$ 与 $\Delta x_{j}$ 之间的相关系数为 $\rho_{ij}$ 。将 $\Delta P$ 的方差记为 $\sigma_{P}^{2}$ ,我们有
$$ \sigma_{P} ^{2} = \sum_{i = 1} ^{n} \sum_{i = 1} ^{n} \rho_{i, j} \alpha_{i} \alpha_{j} \sigma_{i} \sigma_{j}\tag{22-2} $$这一方程也可以被写成
$$ \sigma_{P} ^{2} = \sum_{i = 1} ^{n} \alpha_{i} ^{2} \sigma_{i} ^{2} + 2 \sum_{i = 1} ^{n} \sum_{j < i} \rho_{i, j} \alpha_{i} \alpha_{j} \sigma_{i} \sigma_{j} $$N 天内投资组合价值变化的标准差为 $\sigma_{p}\sqrt{N}$ ,因此 N 天展望期的 99% VaR 等于 $2.326\sigma_{p}\sqrt{N}$ 。
投资组合在一天里的回报率是 $\Delta P / P$ ,由式(22-2)得出其方差为
$$ \sum_{i = 1} ^{n} \sum_{i = 1} ^{n} \rho_{i, j} w_{i} w_{j} \sigma_{i} \sigma_{j} $$其中 $w_{i}=\alpha_{i}/P$ 是组合在第 i 项资产上的投资比重。组合管理人员在使用式(22-2)时常常使用这种形式。
在前一节例子中, $\sigma_{1}=0.02,\quad\sigma_{2}=0.01$ 和 $\rho_{12}=0.3$ ,在前面我们曾指出 $\alpha_{1}=10$ 和 $\alpha_{2}=5$ ,因此
$$ \sigma_{P} ^{2} = 10^{2} \times 0.02^{2} + 5^{2} \times 0.01^{2} + 2 \times 10 \times 5 \times 0.3 \times 0.02 \times 0.01 = 0.0485 $$即 $\sigma_{P} = 0.2202$ ,这一数量为投资组合每天价值变化的标准差(以百万元计)。10天展望期的 $99\%$ VaR 等于 $2.326 \times 0.2202 \times \sqrt{10} = 1.62$ ,即 162万美元。这与前一节所计算出的结果完全一致。
22.4.1 相关系数与协方差矩阵#
相关系数矩阵里的第 $i$ 行和第 $j$ 列元素 $\rho_{ij}$ 是变量 $i$ 和变量 $j$ 之间的相关系数,其形式如表22-5所示。因为一个变量与本身总是有完美的相关性,所以相关系数的对角线元素总是1。另外,因为 $\rho_{ij} = \rho_{ji}$ ,所以相关系数矩阵是对称的。利用相关系数矩阵、变量 $i$ 的日标准差以及式(22-2),我们可以计算投资组合的方差。
除了使用相关系数与波动率外,从业人员也常常使用方差和协方差。变量 $i$ 的日方差 $\mathrm{var}_i$ 等于日波动率的平方
$$ \operatorname{var} _{i} = \sigma_{i} ^{2} $$变量 $i$ 与变量 $j$ 之间的协方差是变量 $j$ 的日波动率、变量 $j$ 的日波动率以及 $i$ 和 $j$ 之间相关系数的乘积
$$ \mathrm{cov} _{i j} = \sigma_{i} \sigma_{i} \rho_{i j} $$计算投资组合方差的表达式(22-2)可以写成
$$ \sigma_{P} ^{2} = \sum_{i = 1} ^{n} \sum_{i = 1} ^{n} \mathrm{cov} _{i j} \alpha_{i} \alpha_{j}\tag{22-3} $$表 22-5 相关系数矩阵: ${\rho}_{ij}$ 是变量 $i$ 和变量 $j$ 之间的相关系数
$$ \left[ \begin{array}{c c c c c} 1 & \rho_{12} & \rho_{13} & \dots & \rho_{1 n} \\ \rho_{21} & 1 & \rho_{23} & \dots & \rho_{2 n} \\ \rho_{31} & \rho_{32} & 1 & \dots & \rho_{3 n} \\ \vdots & \vdots & \vdots & & \vdots \\ \rho_{n 1} & \rho_{n 2} & \rho_{n 3} & \dots & 1 \end{array} \right] $$协方差矩阵(covariance matrix)里第 $i$ 行和第 $j$ 列元素是变量 $i$ 和变量 $j$ 之间的协方差。如上所述,变量与自身的协方差等于其方差,因此矩阵中的对角线元素为变量的方差(见表22-6)。正是因为这个原因,协方差矩阵有时也被称为方差 - 协方差矩阵(variance-covariance matrix)(与相关系数矩阵一样,协方差矩阵是对称的)。使用矩阵记号,上面所给出的投资组合方差可以写成
$$ \sigma_{P} ^{2} = \boldsymbol{\alpha} ^{\mathrm{T}} \boldsymbol{C} \boldsymbol{\alpha} $$其中 $\alpha$ 是列向量,第 i 个元素是 $\alpha_{i}$ ,C 是方差 - 协方差矩阵, $\alpha^{T}$ 是 $\alpha$ 的转置。
方差与协方差通常是通过历史数据来计算的。在23.8节里,我们将以22.2节里的4个股指为例来说明如何计算方差与协方差。
表 22-6 方差 - 协方差矩阵: $\text{cov}_{ij}$ 是变量 $i$ 和变量 $j$ 之间的协方差, 对角线元素为方差: $\text{cov}_{ii} = \text{var}_i$
$$ \left[ \begin{array}{c c c c c} \operatorname{var} _{1} & \operatorname{cov} _{12} & \operatorname{cov} _{13} & \dots & \operatorname{cov} _{1 n} \\ \operatorname{cov} _{21} & \operatorname{var} _{2} & \operatorname{cov} _{23} & \dots & \operatorname{cov} _{2 n} \\ \operatorname{cov} _{31} & \operatorname{cov} _{32} & \operatorname{cov} _{3} & \dots & \operatorname{cov} _{3 n} \\ \vdots & \vdots & \vdots & & \vdots \\ \operatorname{cov} _{n 1} & \operatorname{cov} _{n 2} & \operatorname{cov} _{n 3} & \dots & \operatorname{var} _{n} \end{array} \right] $$22.4.2 如何处理利率#
在模型构建法中,我们不可能将一个公司面临的每一个债券价格和每一种利率风险都定义为一个单独的市场变量。在建立模型时,我们必须进行简化。一种方式是假定收益率曲线的变化形式只有平行移动,由此我们只需要定义一个市场变量,即平行移动的大小。我们可以采用以下方程来计算证券组合价值变化
$$ \Delta P = - D P \Delta y $$其中 $P$ 为组合的价值, $\Delta P$ 为组合在 1 天内的变化, $D$ 为组合的修正久期, $\Delta y$ 为收益率在 1 天内的平移变化。
一般来讲,这种方法的准确性不够好。市场上通常采用的方法是选择以下标准期限的零息债券价格作为市场变量:1月、3月、6月、1年、2年、5年、7年、10年和30年。在计算VaR时,组合中产品的现金流被映射成标准期限上的现金流。考虑头寸为100万的国库券,期限为1.2年,债券的券息为 $6\%$ ,每半年支付一次。债券在0.2年、0.7年和1.2年发放券息,并在1.2年债券偿还本金。此债券可以作为以下三个零息债券的组合:0.2年期限面值为30000美元、期限为0.7年面值为30000美元以及期限为1.2年面值为1030000美元。在映射过程中,0.2年的头寸被等价的1个月和3个月头寸而取代,0.7年的头寸被等价的6个月和1年头寸而取代,1.2年的头寸被等价的1年和2年头寸而取代。因此,为了计算VaR,我们持有的1.2年期的带息债券分别被映射为1个月、3个月、6个月、1年和2年的无息债券。
这里描述的过程被称为现金流映射(cash-flow mapping)。网页 <www.rotman.utoronto.ca/~hull/TechnicalNotes> 上的 Technical Note 25 介绍了一种这样的现金流映射方法。注意,当使用历史模拟方法时,没有必要做现金流映射,这是因为对于每个情形,我们都可以计算完整的期限结构。
22.4.3 线性模型的应用#
线性模型最简单的应用是针对只包含股票、债券,而同时没有衍生产品的投资组合。现金流映射法将债券转化为标准期限的零息债券。这时,投资组合价格的变化同股票价格和零息债
券的回报呈线性关系。
线性模型能够处理的衍生产品包括标的资产(变量)为汇率的远期合约。假设远期合约的期限为 $T$ ,这一合约可以被理解为期限为 $T$ 的外国零息债券同期限为 $T$ 的本国零息债券的交换。为了计算 VaR,我们将远期合约理解为外国债券的多头与本国债券空头的组合,而每一个债券都可以通过现金流映射来处理。
接下来我们考虑利率互换。如第7章所述,利率互换可以看作浮动利息债券与固定利息债券的交换。固定券息债券是一般的带息债券,而浮动券息债券在下一个付息日后的价值等于面值,因此浮动券息债券可以被当成期限等于下一个付息日的零息债券。因此,利率互换可以被转换为债券多头与空头的组合,从而我们可以采用一般的现金流映射来对互换进行处理。
22.4.4 线性模型与期权#
我们现在考虑如何将线性模型用于期权产品,首先假设投资组合是由标的资产为一只股票的期权组成,标的资产的当前价格为 S,期权 Delta(由第 19 章里的计算方式来求得)为 $\delta$ , $^{①}$ 因为 $\delta$ 为投资组合价格变化与 S 变化的比率,我们有以下近似式
$$ \delta = \frac{\Delta P}{\Delta S} $$即
$$ \Delta P = \delta \Delta S\tag{22-4} $$其中 $\Delta S$ 为1天内股票价格的变化, $\Delta P$ 为投资组合在1天内的价值变化。我们定义 $\Delta x$ 为股票价格在1天内的百分比变化,因此
$$ \Delta x = \frac{\Delta S}{S} $$$\Delta P$ 与 $\Delta x$ 有以下近似关系式
$$ \Delta P = S \delta \Delta x $$当投资组合包含几种不同标的市场变量的期权时, 我们可以推导出 $\Delta P$ 与 $\Delta x_{i}$ 之间的近似关系式
$$ \Delta P = \sum_{i = 1} ^{n} S_{i} \delta_{i} \Delta x_{i}\tag{22-5} $$其中 $S_{i}$ 为第 $i$ 个市场变量的取值, $\delta_{i}$ 为投资组合关于第 $i$ 个变量的 Delta。类似于式(22-1)的近似关系式
$$ \Delta P = \sum_{i = 1} ^{n} \alpha_{i} \Delta x_{i} $$其中 $\alpha_{i} = S_{i}\delta_{i}$ ,至此我们可以利用式(22-2)或式(22-3)来计算 $\Delta P$ 的标准差。
假定一个投资组合是由标的资产为微软股票与 AT&T 股票的期权所组成,微软期权的 Delta 为 1000,AT&T 期权的 Delta 为 20000,微软股票的价格为 120,AT&T 的股票价格为 30。由式(22-5),我们得出以下近似式
$$ \Delta P = 120 \times 1000 \times \Delta x_{1} + 30 \times 20000 \times \Delta x_{2} $$即
$$ \Delta P = 120000 \Delta x_{1} + 600000 \Delta x_{2} $$其中 $\Delta x_{1}$ 与 $\Delta x_{2}$ 分别为微软与 AT&T 股票在 1 天内的收益率, $\Delta P$ 为投资组合价值相应的变化 (这相当于在微软上有 120000 美元投资, 在 AT&T 上有 600000 美元的投资)。假设微软日波动率为 $2\%$ , AT&T 日波动率为 $1\%$ , 它们之间的相关系数为 0.3, 我们得出 $\Delta P$ 的标准差 (以千元计) 为
$$ \sqrt{(120 \times 0.02) ^{2} + (600 \times 0.01) ^{2} + 2 \times 120 \times 0.02 \times 600 \times 0.01 \times 0.3} = 7.099 $$因为 $N(-1.645) = 0.05$ ,5天展望期的 $95\%$ VaR等于
$$ 1.645 \times \sqrt{5} \times 7099 = 26110 (\text{美元}) $$22.5 二次模型#
当投资组合中含有期权产品时,线性模型只是一个近似,其中不考虑投资组合的 Gamma 项。如第 19 章所述,Delta 是投资组合价值变化随标的市场变量变化的比率,Gamma 是投资组合 Delta 的变化随标的市场变量变化的比率。Gamma 是测量投资组合价值与市场变量关系式中的曲率。图22-4 展示了非零 Gamma 对于投资组合价值概率分布的影响,当 Gamma 为正时,概率分布通常具有正偏性(positively skewed);而 Gamma 为负时,概率分布通常具有负偏性(negatively skewed)。图22-5 和图22-6 解释了产生这一现象的原因。图22-5 显示了一个看涨期权多头价值同标的资产的关系。一个看涨期权多头是具有正 Gamma 期权的例子,该图说明当标的资产价格在 1 天内的概率分布为正态分布时,相应期权价值的概率分布具有正偏性态。 $^{①}$图22-6 显示了一看涨期权空头价值与标的资产的关系。看涨期权空头的 Gamma 为负,这时当标的资产价格在 1 天内的概率分布为正态分布时,相应期权价值的概率分布具有负偏性。
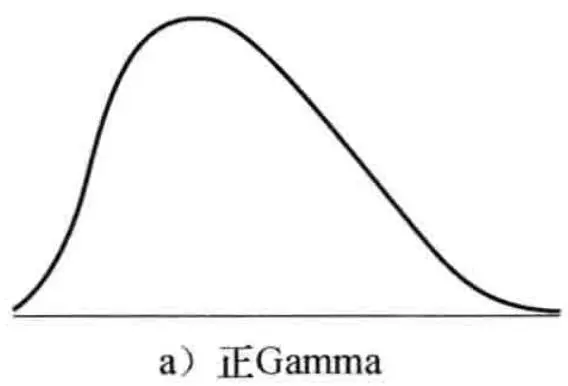
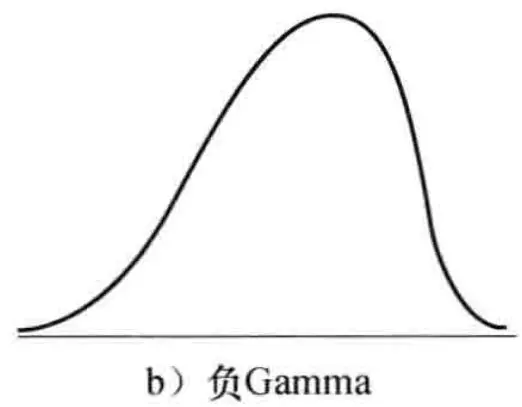 图22-4 投资组合价值的概率分布
一个投资组合的 VaR 关键取决于投资组合价值分布左端的尾部。例如,当置信水平为 99% 时,VaR 就是左端尾部中对应的、恰有 1% 的分布低于该值的数值,图22-4a 与 22-5 显示,具有正 Gamma 的投资组合同正态分布相比,左端分布较为瘦小,在假设 $\Delta P$ 为正态分布时得出的 VaR 会偏高。类似地,由图22-4b 与 22-6 显示,具有负 Gamma 的投资组合同正态分布相比,左端分布较为肥大,在假设 $\Delta P$ 为正态分布时得出的 VaR 会偏低。
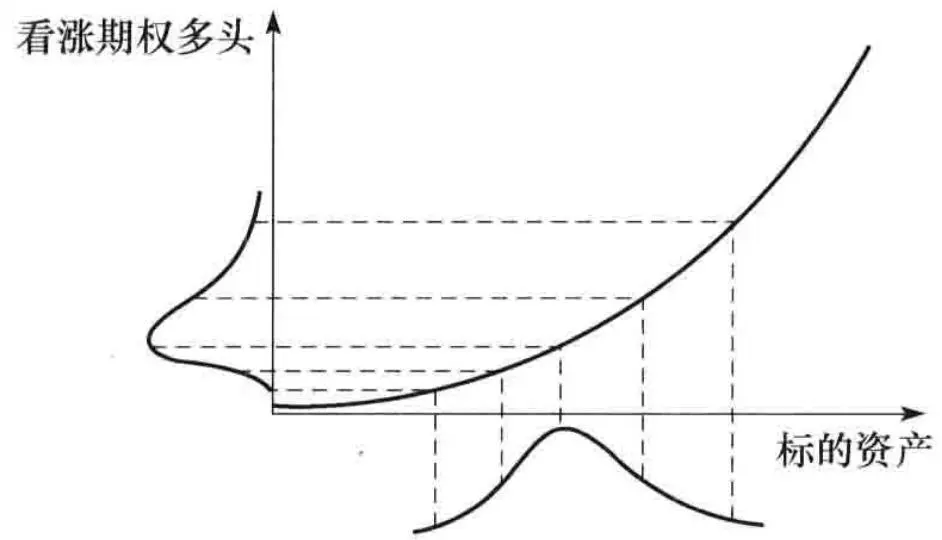
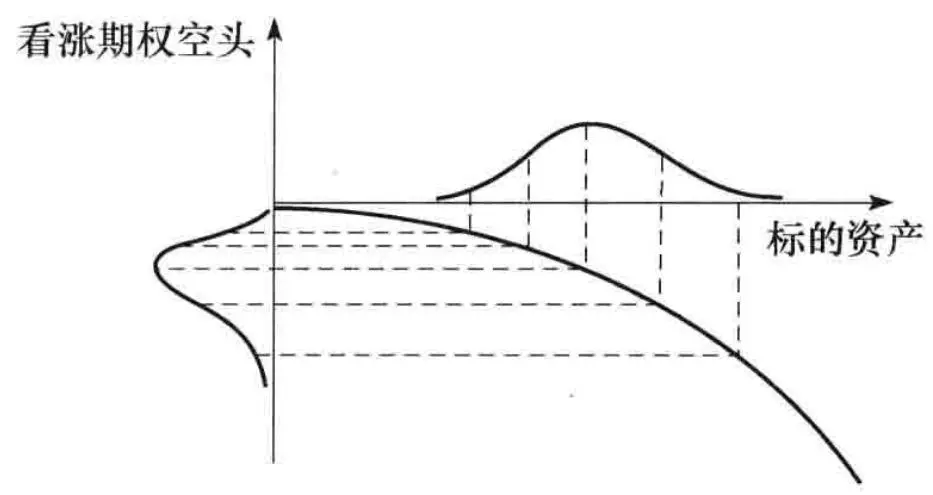 图22-5 具有正态分布的标的资产概率分布与看涨期权多头概率分布的对应关系图22-6 具有正态分布的标的资产概率分布与看涨期权空头的概率分布的对应关系
为了得到比线性模型更精确的 VaR 估计,我们可以在 $\Delta P$ 与 $\Delta x_{i}$ 关系式中既考虑 Delta 又考虑 Gamma。考虑一个只依赖单一资产价格 $S$ 的投资组合,假定 $\delta$ 和 $\gamma$ 为投资组合的 Delta 和 Gamma。由第 19 章附录,式(22-4)中近似式的改进为
$$ \Delta P = \delta \Delta S + \frac{1}{2} \gamma (\Delta S) ^{2} $$令
$$ \Delta x = \frac{\Delta S}{S} $$由此得出
$$ \Delta P = S \delta \Delta x + \frac{1}{2} S^{2} \gamma (\Delta x) ^{2}\tag{22-6} $$假定投资组合价值与 $n$ 个市场变量有关, 并且组合中每个产品只依赖于一个市场变量, 则式 (22-6) 变为
$$ \Delta P = \sum_{i = 1} ^{n} S_{i} \delta_{i} \Delta x_{i} + \sum_{i = 1} ^{n} \frac{1}{2} S_{i} ^{2} \gamma_{i} (\Delta x_{i}) ^{2} $$其中 $S_{i}$ 为第 $i$ 个市场变量的值, $\delta_{i}$ 和 $\gamma_{i}$ 为投资组合关于第 $i$ 个变量的 Delta 和 Gamma。当组合的资产依赖于不止一个市场变量时,以上方程变为以下更为一般的形式
$$ \Delta P = \sum_{i = 1} ^{n} S_{i} \delta_{i} \Delta x_{i} + \sum_{i = 1} ^{n} \sum_{j = 1} ^{n} \frac{1}{2} S_{i} S_{j} \gamma_{i j} \Delta x_{i} \Delta x_{j}\tag{22-7} $$其中 $\gamma_{ij}$ 为交叉 Gamma 项,其定义为
$$ \gamma_{i j} = \frac{\partial^{2} P}{\partial S_{i} \partial S_{j}} $$与式(22-1)相比,式(22-7)不是十分易于应用,但这一方程可用来计算 $\Delta P$ 的矩(moment)。由这些矩,我们可以利用统计学中的 Cornish-Fisher 展开来计算概率分布的分位数。 $^{②}$
$$ \Delta P = \Theta \Delta t + \delta \Delta s + \frac{1}{2} \gamma (\Delta S) ^{2} $$22.6 蒙特卡罗模拟#
除了上述方法,我们还可以在运用模型构建法时利用蒙特卡罗模拟法,由此来得到 $\Delta P$ 的概率分布。假如我们想计算投资组合展望期为1天的VaR,过程如下:
利用市场变量的当前值, 按通常方式对投资组合进行定价。
由 $\Delta x_{i}$ 服从的多元正态分布中进行一次抽样。
由 $\Delta x_{i}$ 的样本值计算在交易日末的市场变量值。
利用新产生的市场变量来对投资组合以通常方式重新定价。
将第四步产生的数值减去第一步的数值, 由此产生 $\Delta P$ 的一个抽样样本。
多次重复第二步至第五步, 我们可以建立 $\Delta P$ 的概率分布。
$\Delta P$ 的概率分布中的某个分位数就是我们需求的 VaR。假如我们由以上方法计算出 $\Delta P$ 的 5000 个不同的样本值, 那么 1 天展望期的 $99 \%$ VaR 就对应于样本数值中的第 50 个最坏损失的取值; 1 天展望期的 $95 \%$ VaR 对应于第 250 个最坏损失的取值, 等等。 $^{②}$ N 天展望期的 VaR 等于 1 天展望期的 VaR 乘以 $\sqrt{N}$ 。
蒙特卡罗方法的弱点是计算速度缓慢,因为公司的投资组合(由成千上万的不同资产所组成)要被定价很多次。 $^{④}$ 一种加快计算速度的方法是用式(22-7)来描述 $\Delta P$ 与 $\Delta x_{i}$ 的关系,这样,在蒙特卡罗方法中我们就可以由第二步直接跳到第五步,因此避免了对投资组合的完全重新定价,这一方法有时被称为局部模拟方法(partial simulation approach)。当运用历史模拟法时,有时采取类似的做法。
22.7 不同方法的比较#
我们讨论了两种计算 VaR 的方法:历史模拟法与模型构建法。模型构建法的优点是计算速度快,并且可以比较容易地与下一章里讨论的波动率更新方法相结合。模型构建法的主要缺点是假设市场变量服从多元正态分布。在实际中,市场变量每天变化分布的尾部往往与正态分布有很大差别(例如,见表 20-1)。
历史模拟法的优点是历史数据决定了市场变量的联合分布,它也避免了现金流映射过程。历史模拟法的主要缺点是计算速度较慢,并且不太容易与波动率更新方法结合使用。 $^{⑤}$
模型构建法的一个缺点是对于具有较低 Delta 的投资组合,它所给出结果的精度较差(见作业题 22.21)。
22.8 压力测试与回顾测试#
除了计算 VaR,许多公司也对其投资组合进行压力测试(stress testing),其目的是检验投资组合在过去 10 到 20 年所出现的某些极端市场条件下的表现。
例如,为了检测美国市场股票价格极端变化对于投资组合价值的影响,一家公司可能会假设所有市场变量的百分比变化与1987年10月19日市场变量的百分比变化相同(在这一天标普500的变化等于其标准差的22.3倍)。如果这一情形被认为太极端,这家公司也许会选择1988年1月8日的情形(这一天标普500的变化等于其标准差的6.8倍)。为了检验英国利率的极端变化对于投资组合的影响,一家公司可能会假设所有市场变量的百分比变化与1992年4月10月的市场变量百分比变化相同(在这一天10年期债券收益率变化等于其标准差的7.7倍)。
压力测试中所用的情形有时会由公司高管制定。一种方法是要求公司高管定期见面,在给定经济背景和全球不确定状况下,通过集体研讨来得出市场上可能会出现的极端情形。
有些极端情形在现实中确实会出现,但在对市场变量所假设的概率分布下几乎是不可能的,而压力测验可以看成是将这些极端情形考虑在内的方式。市场变量在一天内变化超出5个标准差就是这样一种极端事件。在正态分布的假设下,这种事件在每7000年才可能发生一次,而在实际中,一天内市场变化5个标准差的事件在每10年内发生1~2次并不是很稀奇。
在经过 2007 年和 2008 年的信用危机后,监管部门提议计算压力状态下的 VaR(stressed VaR)。这是基于当市场变量在一段压力市场条件下(比如像 2008 年)由历史模拟法所产生的 VaR。
不管采用什么样的方法来计算 VaR,一个重要的实际检验为回顾测试(back testing)。这涉及检验 VaR 的估计值在过去的表现。假定我们计算一天的 99% VaR,在回顾测试中,我们要找出投资组合在一天内损失超出所计算的一天 99% VaR 的天数。如果超出的天数大约占整体天数的 1%,我们应该对计算 VaR 的方法感到欣慰。但是,如果超出一天 99% VaR 的天数占整体天数的比例很大,比如 7%,此时我们有理由对计算方法产生怀疑。
22.9 主成分分析法#
主成分分析法(principal component analysis)是一种用来分析高度相关的市场变量风险的分析方法,这是一种在风险管理方面有许多应用的标准统计工具。该方法以市场变量的历史变化数据为依据,并试图从中找出解释这些变化的主要成分或因素。
解释这一方法的最好方式是通过以下这个例子。我们考虑的市场变量是期限为1年、2年、3年、4年、5年、7年、10年和30年的不同的美国互换利率,表22-7与表22-8给出了利用2000~2011年的2780个数据对这些市场变量所得出的计算结果。表22-7中第1列显示利率期限,其他8列给出的是描述利率变化的8个因子(主要成分)。第1个因子对应于利率曲线的平行移动的变化,这一因子为表中的PC1,该因子一个单位变化对应1年利率增加量为0.216基点,2年利率的增加量为0.331个基点,并依此类推。表中第2个因子对应于PC2列,这一因子对应于收益率曲线的扭动(twist)或曲线坡度的变化,1~4年的利率变化为同一方向,5年至30年利率变化为另一方向。第3个因子PC3对应于利率曲线弓伸(bowing)现象,对应于这一因子,相对较短期(1年和2年)和相对长期利率(10年和30年)朝同一方向移动,而中期利率会朝另一相反方向移动。对应于某一因子的利率变化称为因子载荷(factor loading),在我们的例子中,对于1年期的第1个因子载荷为0.216。
表 22-7 互换利率的因子载荷
| PC1 | PC2 | PC3 | PC4 | PC5 | PC6 | PC7 | PC8 | |
| 1y | 0.216 | -0.501 | 0.627 | -0.487 | 0.122 | 0.237 | 0.011 | -0.034 |
| 2y | 0.331 | -0.429 | 0.129 | 0.354 | -0.212 | -0.674 | -0.100 | 0.236 |
| 3y | 0.372 | -0.267 | -0.157 | 0.414 | -0.096 | 0.311 | 0.413 | -0.564 |
| 4y | 0.392 | -0.110 | -0.256 | 0.174 | -0.019 | 0.551 | -0.416 | 0.512 |
| 5y | 0.404 | 0.019 | -0.355 | -0.269 | 0.595 | -0.278 | -0.316 | -0.327 |
| 7y | 0.394 | 0.194 | -0.195 | -0.336 | 0.007 | -0.100 | 0.685 | 0.422 |
| 10y | 0.376 | 0.371 | 0.068 | -0.305 | -0.684 | -0.039 | -0.278 | -0.279 |
| 30y | 0.305 | 0.554 | 0.575 | 0.398 | 0.331 | 0.022 | 0.007 | 0.032 |
表 22-8 因子得分的标准差(基点)
| PC1 | PC2 | PC3 | PC4 | PC5 | PC6 | PC7 | PC8 |
| 17.55 | 4.77 | 2.08 | 1.29 | 0.91 | 0.73 | 0.56 | 0.53 |
因为有 8 个利率变量与 8 个因子, 通过对一线性 8 元方程求解, 我们可以将任意一天的利率变化表达为因子的线性组合, 在一天内利率变化中, 对应的一个因子数量也被称为这一天利率变化的因子得分 (factor score)。
因子的重要性是通过因子得分的标准差来反映的,我们将例子中因子得分的标准差在表22-8中按其重要性进行排列。表22-8的数字表示为基点数(即0.0001)。第1个因子的一个标准差对应于1年期的利率变化为 $0.216 \times 17.55 = 3.78$ 个基点,2年期的利率变化为 $0.331 \times 17.55 = 5.81$ 个基点,等等。
读者可以在作者网页上找到计算表22-7和表22-8的软件。因子的选择标准是确保因子得分相互无关。在我们的例子中,第1个因子得分(平行移动数量)与第2个因子得分(扭动数量)在2780个观察日内相互独立。因子得分的方差(也就是标准差的平方)具有如下性质:其和相加等于整个数据的方差。由表22-8得出,数据的整体方差(也就是1年期利率观察值的方差,2年期利率观察值的方差,等等)为 17.55^{2} + 4.77^{2} + 2.08^{2} + \dots + 0.53^{2} = 338.8 由此可以看到第1个因子解释了 $17.55^{2}/338.8=90.9\%$ 的原始数据变化;前两个因子解释了 $(17.55^{2}+4.77^{2})/338.8=97.7\%$ 的数据变化;第3个因子又进一步解释了1.3%的数据变化。这说明,大部分利率变化中的风险可以由前2个或前3个因子来解释。这意味着我们可以将利率产品组合的风险同这些主要因子联系起来,因此我们并不需要考虑所有8个不同的利率。图22-7 中画出了表 22-7 给出的 3 个最重要的因子。
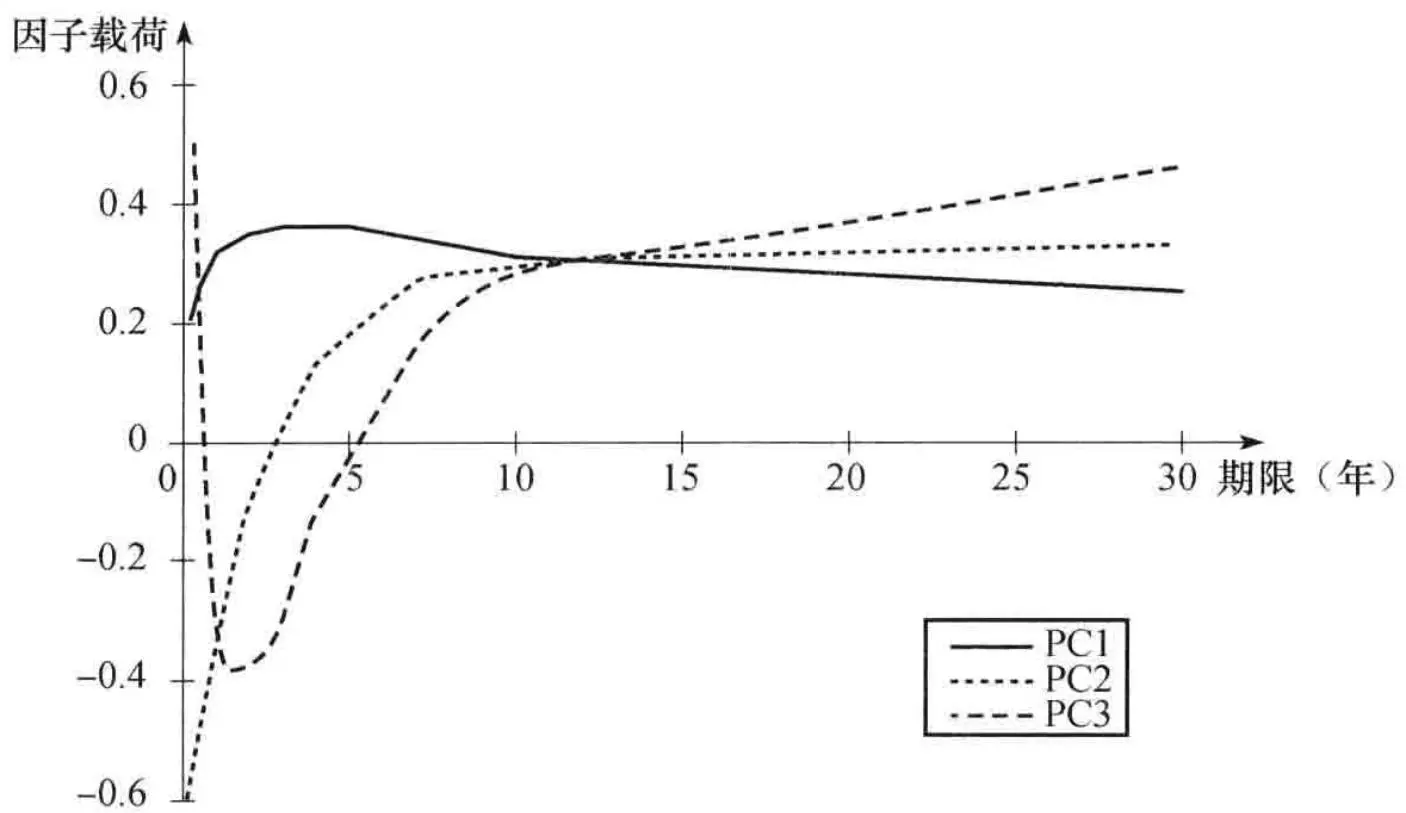 图22-7 互换利率变化的三个最重要因素
应用主成分分析法来计算 VaR#
为了说明如何应用主成分分析法来计算 VaR,假定我们拥有一投资组合,其对于利率变化的敏感度如表 22-9 所示。1 年期利率一个基点的变化将会触发组合价值增加 1000 万,两年期利率一个基点的变化将会触发组合价值增加 400 万,等等。假设我们采用前两个因子来描述利率变化(如前所述,这两个因子解释了 97.7% 的利率变化)。应用表 22-7 中的数据,我们算出对于第 1 个因子的敏感度(以百万美元计,对应于每一因子得分的一个基点变动)为
$$ 10 \times 0.327 + 4 \times 0.392 - 8 \times 0.404 - 7 \times 0.394 + 2 \times 0.376 = - 0.05
$$
对于第 2 个因子的敏感度为
$$ 10 \times (-0.267) + 4 \times (-0.110) - 8 \times 0.019 - 7 \times 0.194 + 2 \times 0.371 = - 3.87 $$假定 $f_{1}$ 和 $f_{2}$ 为因子得分(以基点数计算),投资组合价值变化的较好估计值为
$$ \Delta P = - 0.05 f_{1} - 3.87 f_{2} $$因子得分互不相关,表22-8给出了前两个因子的标准差,因此 $\Delta P$ 的标准差为
$$ \sqrt{0.05^{2} \times 17.55^{2} + 3.87^{2} \times 4.77^{2}} = 18.48 $$1 天展望期的 99% VaR 等于 $18.48 \times 2.326 = 42.99$ 。注意,表 22-9 的数据显示投资组合对于第 1 个因子的敏感性较低,而对于第 2 个因子的敏感性较高,只采用第 1 个因子(见练习题 22.11)进行计算将会大大低估 VaR。因为在 22.4 节里讨论的久期方法也只考虑了收益曲线的平行移动,所以久期方法也会大大低估 VaR。
表 22-9 与一个基点利率变化相对应的投资组合价值变化(以百万美元计)
| 1年期利率 | 2年期利率 | 3年期利率 | 4年期利率 | 5年期利率 |
| +10 | +4 | -8 | -7 | +2 |
从理论上讲,除了对利率变量外,主成分分析法也可用于其他市场变量。假定一家金融机构对于若干股指有风险敞口,主成分分析法可用来识别描述股指变化的因子,我们还可以用最重要的因子来取代股指进行 VaR 的计算。主成分分析法的有效性取决于市场变量之间的相关性。
如本章前面所述,VaR 的计算往往是通过将投资组合的实际变化与市场变量的百分比变化$(\Delta x_{i})$ 结合起来,因此,为了计算 VaR,对市场变量的百分比变化(而不是其实际变化)进行主成分分析也许更为合理。
 计算风险价值度(VaR)的目的是为了使管理人员对以下问题有一个清晰认识:“有 $X\%$ 的把握,在今后的 $N$ 天,我们的损失不会超出 $V_{0}$ ”这里的变量 $V$ 就是风险价值度, $X\%$ 为置信度, $N$ 天为展望期。
一种计算 VaR 的方法为历史模拟法。在这一方法中,我们需要构造在一段时间内市场变量每天变化值的数据库。在模拟计算中,第 1 个抽样是假定市场变量的百分比变化等于数据库所覆盖的第 1 天数据的百分比变化;第 2 个抽样是假定市场变量的百分比变化等于数据库所覆盖的第 2 天数据的百分比变化,并依此类推。对于每个样本,我们可以计算出投资组合的变化值 $\Delta P$ ,最后从 $\Delta P$ 概率分布的分位数中,我们可以求得投资组合的 VaR。
另外一种计算 VaR 的方法为模型构建法。
当满足以下两个条件时,该方法的实现比较简便:
投资组合价格变化( $\Delta P$ )同市场变量的百分比变化呈线性关系。
市场变量的百分比变化服从多元正态分布。
$\Delta P$ 的分布也是正态, $\Delta P$ 的标准差与市场变量的波动率以及相关系数之间存在一种解析关系。从正态分布的性质我们可以计算出 VaR。
当投资组合中包括期权产品时, $\Delta P$ 与市场变量的百分比变化呈非线性关系。当已知投资组合的 Gamma 时,我们可以推导一个 $\Delta P$ 与市场变量百分比变化之间的近似二次关系,然后可以利用蒙特卡罗模拟来估计 VaR。
在下一章里我们将讨论如何估计和检验波动率和相关系数。
推荐阅读#
Artzner P., F. Delbaen, J.-M. Eber, and D. Heath. "Coherent Measures of Risk," Mathematical Finance, 9 (1999): 203–28.
Basak, S., and A. Shapiro. “Value-at-Risk-Based Risk Management: Optimal Policies and Asset Prices,” Review of Financial Studies, 14, 2 (2001): 371–405.
Beder, T. "VaR: Seductive but Dangerous," Financial Analysts Journal, 51, 5 (1995): 12–24.
Boudoukh, J., M. Richardson, and R. Whitelaw. “The Best of Both Worlds,” Risk, May 1998: 64–67.
Dowd, K. Beyond Value at Risk: The New Science of Risk Management. New York: Wiley, 1998.
Duffie, D., and J. Pan. “An Overview of Value at Risk,” Journal of Derivatives, 4, 3 (Spring 1997): 7–49.
Embrechts, P., C. Kluppelberg, and T. Mikosch. Modeling Extremal Events for Insurance and Finance. New York: Springer, 1997.
Frye, J. “Principals of Risk: Finding VAR through Factor-Based Interest Rate Scenarios” in VAR: Understanding and Applying Value at Risk, pp. 275–88. London: Risk Publications, 1997.
Hendricks, D. "Evaluation of Value-at-Risk Models Using Historical Data," Economic Policy Review, Federal Reserve Bank of New York, 2 (April 1996): 39–69.
Hopper, G. "Value at Risk: A New Methodology for Measuring Portfolio Risk," Business Review, Federal Reserve Bank of Philadelphia, July/August 1996: 19–29.
Hua P., and P. Wilmott, "Crash Courses," Risk, June 1997: 64–67.
Hull, J. C., and A. White. "Value at Risk When Daily Changes in Market Variables Are Not Normally Distributed," Journal of Derivatives, 5 (Spring 1998): 9–19.
Hull, J. C., and A. White. “Incorporating Volatility Updating into the Historical Simulation Method for Value at Risk,” Journal of Risk, 1, 1 (1998): 5–19.
Jackson, P., D.J. Maude, and W. Perraudin. “Bank Capital and Value at Risk.” Journal of Derivatives, 4, 3 (Spring 1997): 73–90.
Jamshidian, F., and Y. Zhu. “Scenario Simulation Model: Theory and Methodology,” Finance and Stochastics, 1 (1997): 43–67.
Jorion, P. Value at Risk, 3rd edn. New York: McGraw-Hill, 2007.
Longin, F. M. "Beyond the VaR," Journal of Derivatives, 8, 4 (Summer 2001): 36–48.
Marshall, C., and M. Siegel. “Value at Risk: Implementing a Risk Measurement Standard,” Journal of Derivatives 4, 3 (Spring 1997): 91–111.
McNeil, A.J. "Extreme Value Theory for Risk Managers," in Internal Modeling and CAD II, London: Risk Books, 1999. See also: <www.math.ethz.ch/~mcneil>.
Neftci, S. "Value at Risk Calculations, Extreme Events and Tail Estimation," Journal of Derivatives, 7, 3 (Spring 2000): 23–38.
Rich, D. “Second Generation VaR and Risk-Adjusted Return on Capital,” Journal of Derivatives, 10, 4 (Summer 2003): 51–61.
练习题#
22.1 假定投资组合是由价值为 100000 美元的资产 A 与价值为 100000 美元的资产 B 所组成,假定两项资产的日波动率均为 1%,两个资产回报的相关系数为 0.3,投资组合 5 天展望期的 99% VaR 是多少?
22.2 当利用模型构建法来计算 VaR 时,描述 3 种处理利率产品的不同方法。当采用历史模拟法时,你将如何对产品进行处理?
22.3 一家金融机构拥有一个标的变量为美元/英镑(USD/GBP)的汇率期权投资组合,组合的 Delta 为 56.0,当前汇率为 1.5000,推导投资组合价值变化与汇率百分比变化之间的近似线性关系式,如果汇率在 1 天内的波动率为 0.7%,估计 10 天展望期的 99% VaR。
22.4 假设在前一练习题中投资组合的 Gamma 为 16.2,这里已知的 Gamma 将如何影响投资组合价值变化与汇率百分比变化的关系式?
22.5 假定投资组合在一天内的价值变化同由主成分分析法(PCA)所计算出的两个因子呈很好的线性关系,投资组合对于第1个因子的Delta为6,投资组合对于第2个因子的Delta为-4,两个因子的标准差分别为20与8,投资组合5天展望期的 $90\%$ VaR为多少?
22.6 假定某公司的投资组合中含有股票和债券,但不含衍生产品。解释在使用以下计算 VaR 的方法时所做的两种假设:(a) 线性模型,(b) 历史模拟法。
22.7 解释在计算 VaR 时,如何将利率互换的现金流映射成一个具有标准期限的零息债券组合。
22.8 解释 VaR 与预期亏损的区别。
22.9 对包含期权投资组合的 VaR,解释为什么线性模型仅仅提供了一个近似估计。
22.10 在一段时间之前,某家公司签订了一项以150万美元买入100万英镑的远期合约,这一远期合约离到期日还剩6个月。6个月英国零息债券的日波动率为 $0.06\%$ (价格在转换成美元后),6个月期限美元零息债券的波动率为 $0.05\%$ ,两个债券收益的相关系数为0.8,当前的汇率为1.53,计算远期合约在一天内价值(以美元计算)变化的标准差。10天展望期的 $99\%$ VaR是多少?在计算中假定英镑与美元6月期的利率均为 $5\%$ (连续复利)。
22.11 表 22-9 所对应的例子中假设了两个因子。当你假设有(a)一个因子,(b)三个因子时,计算结果会分别有什么样的变化?
22.12 一家银行拥有某一标的资产上的期权投资组合,期权组合的 Delta 为 -30,Gamma 为 -5,解释应当如何理解这些数字?资产价格为 20,每天价格变化的波动率为
1%,采用 DerivaGem 软件中应用工具 Sample Application E 来计算 VaR。
22.13 假设练习题 22.12 中投资组合中对应于年波动率 1% 变化的 Vega 为 -2。推导投资组合 1 天内的价值变化与 Delta、Gamma 和 Vega 之间的关系式。在无须进行详细计算的情况下,解释如何应用这一模型来计算 VaR。
22.14 在 22.2 节里,对于 4 个指数的例子,我
22.16 一家公司持有债券投资组合的价值为600万美元,投资组合的修正久期为5.2年,假定利率曲线的变化只有平行移动形式,并且利率曲线变动的标准差为0.09(利率以百分比计),利用久期模型来估计20天展望期的 $90\%$ VaR,详细解释这里的VaR计算方式的缺点,给出两种更为准确的计算方法。
22.17 考虑由价值为 300000 美元的黄金投资与价值为 500000 美元的白银投资所组成的头寸。假定以上两资产变化的日波动率分别为 1.8% 与 1.2%,资产回报之间的相关系数为 0.6,组合 10 天展望期的 97.5% VaR 为多少?投资分散效应所减小的 VaR 数量为多少?
22.18 考虑某个标的资产上的期权投资组合,假定投资组合的 Delta 为 12,标的资产价值为 10 美元,标的资产的日波动率为 2%,由 Delta 来估计投资组合一天展望期 95% VaR。接下来,假定投资组合的 Gamma 为 -2.6,推导投资组合价值在一天内变化同标的资产价格百分比变化的二次关系式。你会如何应用这一关系式来进行蒙特卡罗模拟?
22.19 一家公司持有2年期与3年期债券的多头与5年期债券的空头,每一债券的面值都是100美元,债券每年支付 $5\%$ 券息,计算公司投资对于1年、2年、3年、4年与5年利率的风险敞口头寸,采用表22-7和表22-8中数据和以下有关利率的不同假设来计算20天展望期的们计算出组合的1天展望期99% VaR值为253385美元。通过网页www.rotman.utoronto.ca/~hull/OFOD/VaREx-ample里的计算表,计算:(a)1天95% VaR,(b)1天97% VaR。
22.15 当 22.2 节里的投资组合在 4 个指数上的投资比重都一样时,利用 22.2 节里的基本方法与上一题中的计算表计算 1 天 99% VaR。
95% VaR,利率变动分别由(a)一个因子,(b)两个因子和(c)三个因子来解释。在计算中假定零息利率为5%。
22.20 一家银行卖出了标的资产为某股票的看涨期权,同时银行又卖出了标的资产为另一家股票的看跌期权,看涨期权的标的股票价格为50,期权执行价格为51,标的股票波动率为每年 $28\%$ ,期权期限为9个月;看跌期权的标的股票价格为20,执行价格为19,标的股票波动率为每年 $25\%$ ,期权期限为1年,两种股票均不支付股息,无风险利率是每年 $6\%$ ,两种股票收益的相关系数为0.4。采用以下方式计算10天展望期的 $99\%$ VaR。(a) 只采用Delta。
(b) 采用局部模拟法。
(c) 采用整体模拟法。
22.21 风险管理人员的一个普遍的抱怨是当投资组合的 Delta 接近 0 时,模型构建法(无论是线性模型或二次模型)的结果都不是很好。采用 DerivaGem 软件应用工具中的 Sample Application E 来进行验证(对于不同的期权头寸,调整标的产品头寸来使 Delta 为 0),并解释你的结果。
22.22 假设在 22.2 节里所考虑的投资组合如下(以千美元计):DJIA 上数量为 3000,FTSE 上为 3000,CAC 40 上为 1000 和 Nikkei 225 上为 3000。利用上面提到的工作表来计算投资组合的 1 天 99% VaR,这里的 VaR 与在 22.2 节里所得结果的差别有多大?
估计波动率和相关系数#
在本章中我们将解释如何从历史数据来估计当前和未来的波动率及相关系数。这一章的内容与利用模型构建法计算风险价值度以及对衍生产品定价有密切关系:在计算风险价值度时,我们对当前波动率和相关系数最感兴趣,这是因为我们要对交易组合在一个较短时间内的价值变化进行估计;在对衍生产品定价时,我们往往需要对衍生产品整个期限内的波动率和相关系数进行预测。
这一章将考虑一些具有令人瞠目名称的波动率估计方法,例如,指数加权移动平均(exponentially weighted moving average, EWMA)、自回归条件异方差(auto-regressive conditional heteroscedasticity, ARCH)以及广义自回归条件异方差(generalized auto-regressive conditional heteroscedasticity, GARCH)等。这些方法的一个显著特点是它们都假设波动率和相关系数不是常数:在某些时间段内波动率和相关系数可能相对较低,而在其他时间段内可能相对很高。这些方法试图跟踪波动率或相关系数随时间的变化。