第20章 为什么波动率微笑对看涨期权与看跌期权是一样的#
在本节里将说明当欧式看涨期权和欧式看跌期权具有同样执行价格和期限时,它们的隐含波动率是一样的。这说明了欧式看涨期权对应于一个期限的波动率微笑和欧式看跌期权对应于这个期限的波动率微笑是一样的。这个结论会给我们带来方便:它说明当讨论波动率微笑时,我们没有必要去明确指明期权是看涨还是看跌。
在前面几章里我们讲过,当欧式看涨期权与看跌期权具有同样的执行价格和期限时,看跌-看涨平价关系式提供了它们之间的一个等式:当标的资产提供股息收益率 $q$ 时,这个关系式为
$$ p + S_{0} \mathrm{e}^{- q T} = c + K \mathrm{e}^{- r T}\tag{20-1} $$与通常一样,c 和 p 分别代表欧式看涨和看跌期权的价格,它们具有同样的执行价格 K 与期限 T。变量 $S_{0}$ 为今天的标的资产价格,r 为对应于期限 T 的无风险利率。
看跌-看涨平价关系式的一个重要特征是它建立在比较简单的无套利机会基础上。这一结果并不需要对资产价格的分布做任何假设,无论资产价格是否服从对数正态分布,这个关系式都是成立的。
假定对于某个给定的波动率, $p_{\mathrm{BS}}$ 与 $c_{\mathrm{BS}}$ 是由布莱克-斯科尔斯-默顿模型得出的欧式看跌与看涨期权的价格。再假定 $p_{\mathrm{mkt}}$ 及 $c_{\mathrm{mkt}}$ 为这些期权的市场价格。因为看跌-看涨平价关系式对于布莱克-斯科尔斯-默顿模型也成立,因此我们有
$$ p_{\mathrm{BS}} + S_{0} \mathrm{e}^{- q T} = c_{\mathrm{BS}} + K \mathrm{e}^{- r T} $$在无套利的前提下,看跌-看涨平价关系式对市场价格也成立
$$ p_{\mathrm{mkt}} + S_{0} \mathrm{e}^{- q T} = c_{\mathrm{mkt}} + K \mathrm{e}^{- r T} $$以上两个公式相减,我们得出
$$ p_{\mathrm{BS}} - p_{\mathrm{mkt}} = c_{\mathrm{BS}} - c_{\mathrm{mkt}}\tag{20-2} $$以上公式说明:当采用布莱克-斯科尔斯-默顿模型对具有相同期限与执行价格的看跌及看涨期权定价时,公式所产生的误差应完全相同。
假定欧式看跌期权的隐含波动率为 $22\%$ 。这意味着布莱克-斯科尔斯-默顿模型中的波动率为 $22\%$ 时, $p_{\mathrm{BS}} = p_{\mathrm{mkt}}$ 。由式(20-2)得出,当采用同一波动率时 $c_{\mathrm{BS}} = c_{\mathrm{mkt}}$ ,因此看涨期权的隐含波动率也是 $22\%$ 。这里的分析说明,欧式看涨期权的隐含波动率与具有相同执行价格和期限的看跌期权的隐含波动率总是一样的。换句话说,对于给定的执行价格及期限,利用布莱克-斯科尔斯-默顿模型对欧式看涨期权定价与对欧式看跌期权定价必须要采用同样的波动率。更一般地讲,这说明波动率微笑曲面(即隐含波动率作为执行价格与期限的函数)对看涨期权与看跌期权是一样的。对美式期权,这些结果在近似意义下也是正确的。
某一外币的目前价格为0.60美元。美国的无风险利率为每年 $5\%$ ,外币的无风险利率为每年 $10\%$ 。外币1年期限,执行价格为0.59美元的欧式看涨期权市场价格为0.0236。DerivaGem所示的隐含波动率为 $14.5\%$ 。为了保证无套利,式(20-1)所示的看跌-看涨平价关系式必须成立,其中 $q$ 为外国无风险利率。1年期限,执行价格为0.59美元的欧式看跌期权价格 $p$ 满足以下关系式
$$ p + 0.60 \mathrm{e}^{- 0.10 \times 1} = 0.0236 + 0.59 \mathrm{e}^{- 0.05 \times 1} $$因此 $p = 0.0419$ 。根据这一看跌期权价格,DerivaGem 所得的隐含波动率也是 $14.5\%$ ,这正是我们上面分析所得的结果。
20.2 外汇期权#
交易员所采用的外汇期权波动率微笑一般具有图20-1 所示的形状。平值期权的隐含波动率相对较低,但隐含波动率随着期权实值程度或虚值程度的增大而逐渐升高。
在本章末附录里我们将说明,通过在某一时间到期的期权波动率微笑,我们可以确定在同一时间资产价格的风险中性概率分布。我们将这一概率分布称为隐含概率分布(implied distribution)。图20-1中的波动率微笑对应于图20-2中由实线表达的概率分布。图20-2中的虚线代表一个与隐含分布有同样期望值和标准差的对数正态分布。可以看出隐含分布比对数正态分布
更具有肥尾特征。
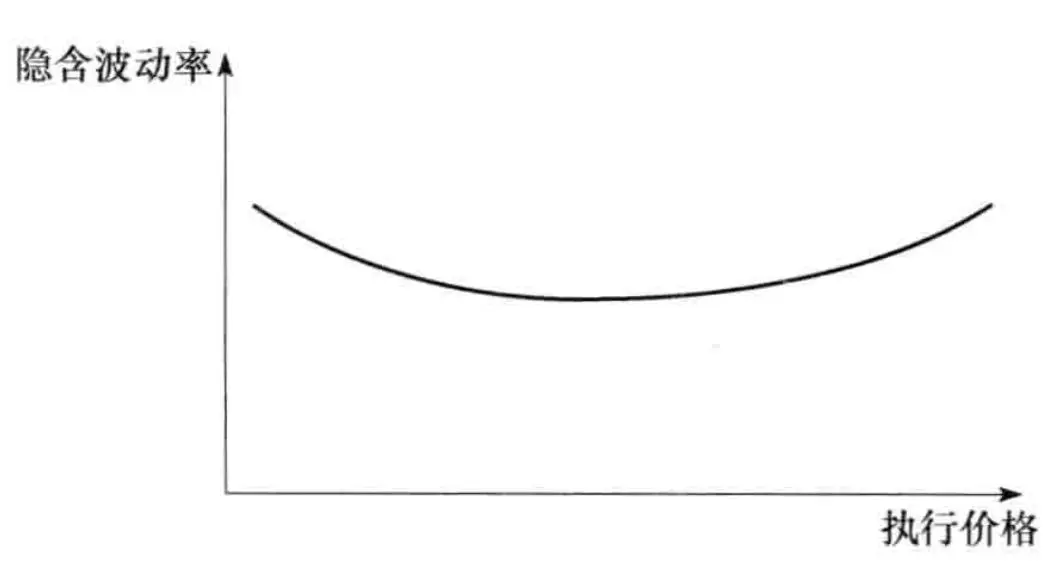 图20-1 外汇期权的波动率微笑
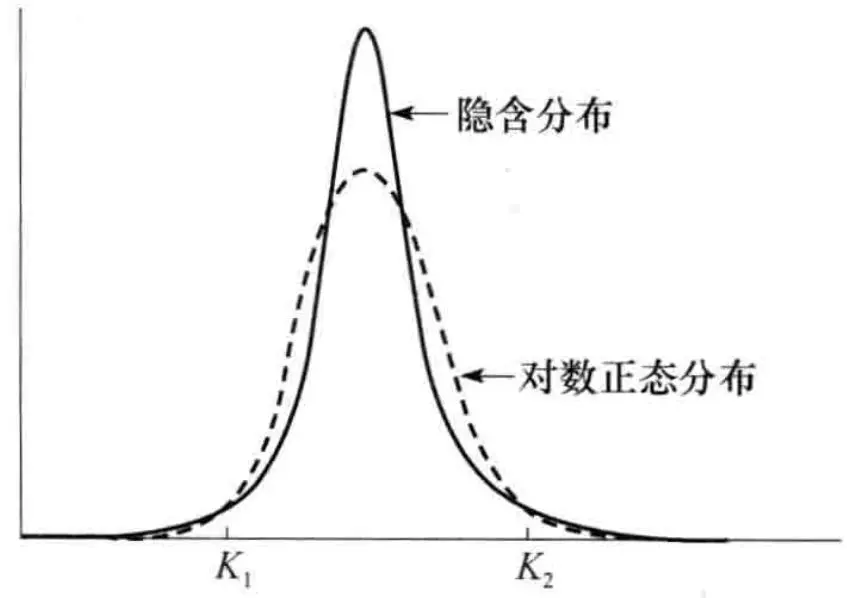 图20-2 外汇期权隐含分布与对数正态分布
为了说明图20-1与图20-2的一致性,我们首先考虑一个具有很高执行价格 $K_{2}$ 的深度虚值看涨期权。这一期权只有在汇率高于 $K_{2}$ 时才会产生收益。图20-2说明这一期权在隐含概率分布下产生收益的概率比在对数正态分布下要大。因此我们期望对于这一期权,隐含概率分布所产生的价格会偏高。较高的价格会对应于较高的波动率,这刚好是我们在图20-1中观察到的现象。因此对于较高的执行价格,这两个图形是一致的。接下来,我们考虑一个具有很低执行价格 $K_{1}$ 的深度虚值看跌期权。这一期权只有在汇率低于 $K_{1}$ 时才会产生收益。图20-2显示这一期权在隐含概率分布下产生收益的概率大于在对数正态分布下产生收益的概率。因此我们期望对于这一期权,由隐含分布所产生的价格也会偏高,从而期权的隐含波动率也会偏高。这正是我们在图20-1中所观察到的现象。
20.2.1 实证结果#
以上分析说明外汇期权交易员采用的波动率微笑意味着他们认为对数正态分布会低估汇率的极端变动。为了验证这一观点的正确性,我们在表20-1中检验了10年中12种不同汇率的日收益率的变化。 $^{②}$ 产生这个表格的第一步需要计算每一个汇率百分比变化的标准差,第二步是要计算有多少百分比变化超出1个标准差、2个标准差,等等。最后,我们计算在正态分布情况下这些百分比变化出现的频率(对数正态模型说明在一天的时间区间内,百分比的变化几乎完全是正态分布)。
表 20-1 一天内汇率变化大于 1, 2, …, 6 个标准差的天数占所有观察日的比例(%)
| 历史数据 | 正态分布 | 历史数据 | 正态分布 | ||
| >1 SD | 25.04 | 31.73 | >4 SD | 0.29 | 0.01 |
| >2 SD | 5.27 | 4.55 | >5 SD | 0.08 | 0.00 |
| >3 SD | 1.34 | 0.27 | >6 SD | 0.03 | 0.00 |
注:SD = 一天变化的标准差。
一天内变化超过3个标准差的天数占所有观察数据的比例为 $1.34\%$ ,而对数正态分布所对应的比例却只有 $0.27\%$ 。每天价格百分比变化超出4个、5个和6个标准差的天数占所有观察日的比例分别为 $0.29\%$ 、 $0.08\%$ 以及 $0.03\%$ ,而对数正态分布认为这些事件几乎不可能发生。因此,这一表格提供了(汇率收益)肥尾形态(见图20-2)确实存在的证据,以及交易员确实采用波动率微笑(见图20-1)的证据。业界事例20-1指出假如你能在其他市场参与者之前做出类似于表20-1中的分析时,如何从中赚钱。

业界事例 20-1 如何从外汇期权中赚钱
在布莱克、斯科尔斯和默顿的期权定价公式中假设标的资产在将来的价格服从对数正态分布,这等价于假设资产价格在短时间(比如1天)内的变化服从正态分布。假如大多数市场参与者认为布莱克-斯科尔斯-默顿对于汇率的假设是正确的。假如你刚刚分析了表20-1中的结果而知道利用对数正态分布来描述汇率并不是好的假设后,你如何才能赚钱呢?
对这一问题的回答是你应该买入一个深度欧式看涨和看跌期权,然后等待。这些期权相对来讲比较便宜并且成为实值期权的可能性要比对数正态分布模型所预测的要高,你所持期权的平均收益要远远大于这些期权的成本。
在20世纪80年代中期,有一些交易员认识到汇率分布中的肥尾形态,而其他交易员仍然认为布莱克-斯科尔斯-默顿模型中的对数正态分布假设是合理的,对汇率分布有正确认识的交易员采用了我们描述的策略,并且赚到了很多钱。到了80年代后期,所有的人都认识到对外汇期权定价时应当利用波动率微笑。从而利用这种交易策略赚钱的机会就随之消失了。
20.2.2 外汇期权波动率微笑存在的原因#
为什么汇率不服从对数正态分布呢?资产价格服从对数正态分布的两个条件是:
标的资产的波动率为常数;
标的资产价格变化平稳并且没有跳跃。
在实际中,以上的假设对于汇率来讲均不成立。汇率的波动率与常数相差甚远,并且汇率变化常常显示跳跃性。 $^{①}$ 非常数波动率和跳跃都会使得汇率变化产生极端情形的次数更多。
跳跃与非常数波动率对期权价格的影响与期权的期限有关。当期权期限增大时,非常数波动率对期权价格变化百分比影响的程度变得越来越大,但同时对隐含波动率变化百分比影响的程度却越来越小。当期权期限增大时,跳跃性对期权价格变化以及隐含波动率变化的影响越来越小。 $^{②}$ 这一结果的直接推论是当期权期限增大时,波动率微笑变得越来越弱。
20.3 股票期权#
在 1987 年前,市场上没有明显的波动率微笑现象。自 1987 年以来,交易员在股票期权(包括股指期权)定价中所采用波动率微笑的一般形式如图20-3 所示,这种形式的波动率微笑也被称为波动率倾斜(volatility skew)。这时,波动率是执行价格的递减函数。低执行价格期权(也就是深度虚值看跌期权与深度实值看涨期权)所对应的隐含波动率要远高于高执行价格期权(也就是深度实值看跌期权及深度虚值看涨期权)。
股票期权波动率微笑对应于图20-4 中由实线所表达的概率分布。其中的虚线代表一个与隐含概率分布有同样均值和标准差的对数正态分布。可以看出隐含概率分布比对数正态分布有更肥的左端尾部和更瘦的右端尾部。
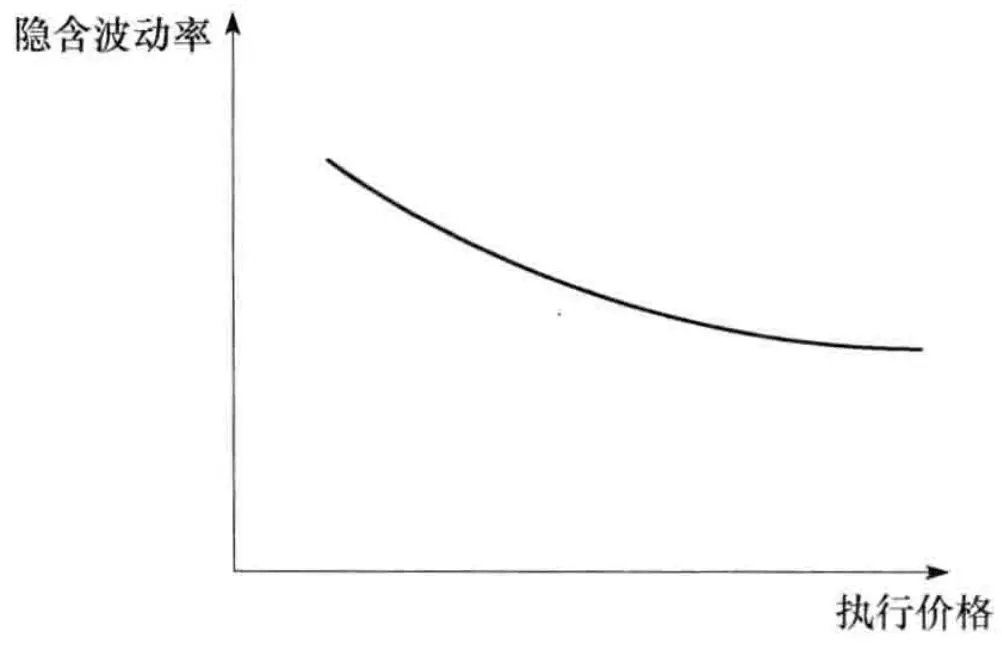 图20-3 股票期权波动率微笑
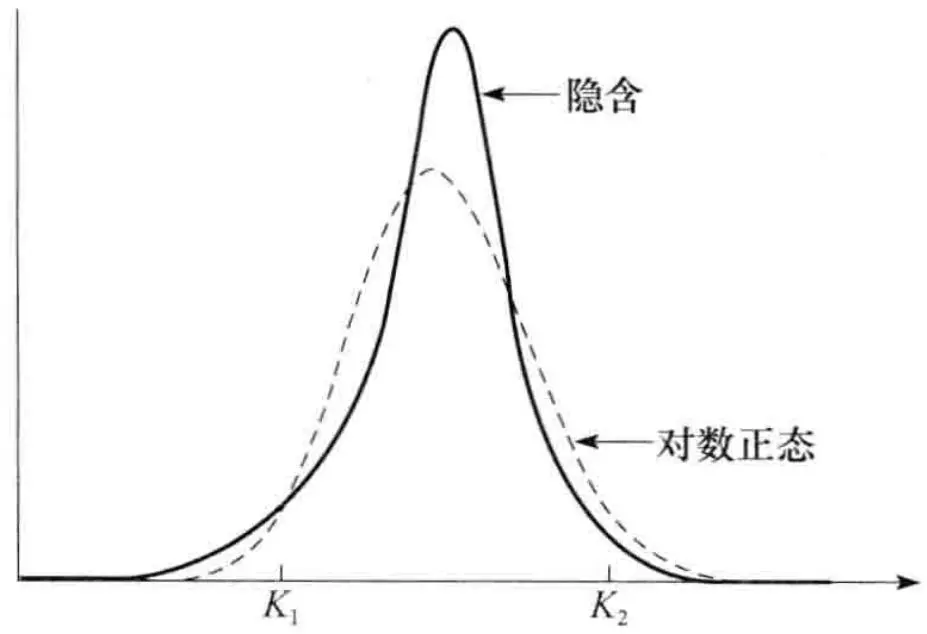 图20-4 股票期权隐含分布与对数正态分布
为了说明图20-3 与图20-4 是一致的, 我们利用与图20-1 和图20-2 同样的论证, 考虑深度虚值期权。图20-4 说明执行价格为 $K_{2}$ 的深度虚值看涨期权在假设隐含概率分布时的价格低于在假设对数正态分布时的价格。这是因为这一期权只有在股票价格高于 $K_{2}$ 时才会产生收益, 而隐含概率分布与此所对应的概率低于对数正态分布所对应的概率。因此, 我们会期望由隐含概率分布得出的期权价格会低于由对数正态分布得出的期权价格。较低的价格会对应于较低的隐含波动率, 而这正如在图20-3 所示。接下来, 我们考虑一个执行价格为 $K_{1}$ 的深度虚值看跌期权。这一期权只有在股票价格低于 $K_{1}$ 时才会产生收益。图20-4 显示这一期权在隐含概率分布下产生收益的概率将大于在对数正态分布下产生收益的概率。因此对于这一期权, 隐含概率分布所对应的价格也会偏高, 从而隐含波动率也应该偏高。这正是我们在图20-3 中所观察到的现象。
股票期权波动率微笑存在的原因#
关于股票期权中波动率微笑的一种解释是杠杆效应:当公司股票价格下跌时,公司杠杆效应增加,这意味着股票风险增大,因此波动率增加。而当公司股票价格上涨时,杠杆效应降低,股票风险变小,因此波动率会减小。这种观点说明股票波动率应该是股票价格的一种递减函数,这一结论与图20-3和图20-4是一致的。另外一种解释是交易员对股票市场暴跌的恐惧(见业界事例20-2)。

业界事例 20-2 暴跌恐惧症
我们应该指出图20-3 中所示的微笑形状只是在 1987 年 10 月股票暴跌后才出现的。在 1987 年 10 月之前,隐含波动率与执行价格之间没有太大关系。这使马克·鲁宾斯坦(Mark Rubinstein)提议,波动微笑存在的原因也许是由于人们对股票市场暴跌的恐惧症(crashophobia)。交易员害怕市场上会出现类似 1987 年 10 月那样的暴跌,因此对于深度虚值看跌期权赋予较高的价值(这也造成了较高的波动率)。
实际数据给以上的解释提供了一些证据。标普500股指的下跌往往会伴随着波动率倾斜程度的增加,这是因为交易员在股票下跌时会对可能出现的暴跌更加担心,当标普500上涨时,倾斜程度会变小。
20.4 其他刻画波动率微笑的方法#
截止到目前,我们将波动率微笑定义为隐含波动率与执行价格之间的关系,这种关系与资产的当前价格有关。例如,图20-1中波动率微笑的最低点通常与当前汇率很接近。当汇率上涨时,波动率微笑往往向右移动;当汇率下降时,波动率微笑往往向左移动。类似地,在图20-3中,当股票价格上涨时,波动率微笑往往向右移动;当股票价格下降时,波动率微笑往往向左移动。正是这个原因,波动率微笑有时被定义为隐含波动率与 $K/S_{0}$ (而不是与K)之间的关系。这时的波动率微笑也会变得更加稳定。
对这种描述方式的一种改进是将波动率微笑定义为隐含波动率与 $K/F_{0}$ 之间的关系,其中 $F_{0}$ 是具有与所考虑期权相同标的资产和相同期限的远期价格。交易员也经常将平值期权定义为 $K=F_{0}$ ,而不是 $K=S_{0}$ 的期权。这样做的原因是 $F_{0}$ (而非 $S_{0}$ )为在风险中性世界中股票在期权到期时价格的期望值。 $^{②}$
另外一种方式是将波动率微笑定义为隐含波动率与期权 Delta 之间的关系(在第 19 章中定义了 Delta)。利用这种方式,我们有时可以将波动率微笑应用于欧式和美式看涨和看跌期权之外的其他产品上。当应用这种方法时,平值期权被定义为 Delta 等于 0.5 的看涨期权,或 Delta 等于 -0.5 的看跌期权。这些平值期权被称为 “50 - Delta 期权”(50 - delta options)。
20.5 波动率期限结构与波动率曲面#
交易员允许隐含波动率既依赖于执行价格,也依赖于期限。当短期限波动率在历史低位时,隐含波动率往往是期限的递增函数,因为这时人们认为波动率将会升高。类似地,当短期限波动率在历史高位时,波动率往往是期限的递减函数,因为这时人们认为波动率将会减小。
波动率曲面是将波动率期限结构与波动率微笑结合在一起所产生的表格,这一表格可用于对不同执行价格与不同期限的期权进行定价。表 20-2 是一个可用于汇率期权定价的波动率曲面。
表 20-2 波动率曲面
| $K/S_0$ | |||||
| 0.90 | 0.95 | 1.00 | 1.05 | 1.10 | |
| 1个月 | 14.2 | 13.0 | 12.0 | 13.1 | 14.5 |
| 3个月 | 14.0 | 13.0 | 12.0 | 13.1 | 14.2 |
| 6个月 | 14.1 | 13.3 | 12.5 | 13.4 | 14.3 |
| 1年 | 14.7 | 14.0 | 13.5 | 14.0 | 14.8 |
| 2年 | 15.0 | 14.4 | 14.0 | 14.5 | 15.1 |
| 5年 | 14.8 | 14.6 | 14.4 | 14.7 | 15.0 |
表 20-2 中波动率曲面的其中一个变量为 $K/{S}_{0}$ ,另一个变量为期限。波动率曲面的数值是由布莱克-斯科尔斯-默顿公式得出的隐含波动率。在任意给定时间,波动率曲面的某些点对应于市场价格比较可靠的期权价格数据,对应于这些点的隐含波动率可以直接由期权市场价格来求得,并被输入波动率曲面之中。波动率曲面上其他点的数据常常是通过插值来得出。从表中我们可以发现当期权期限变长时,波动率微笑变得不太明显。如前所述,这正是在从汇率期权上可以观察到的现象。(在其他资产的期权上,也会常常看到同样现象。)
当我们需要对一个新的期权定价时,金融工程师会在波动率曲面取得适当的数据。例如,为了对一个9个月期限, $K / S_{0}$ 的比为1.05的期权进行定价,金融工程师可以采用表20-2中13.4与14.0之间的插值来作为对波动率的估计,插值所得结果为 $13.7\%$ 。这一数据可以用于布莱克-斯科尔斯-默顿公式或二叉树。对于一个1.5年期限, $K / S_{0}$ 的比为0.925的期权进行定价时,我们可以采用2维线性插值来求得隐含波动率,即 $14.525\%$ 。
波动率微笑的形状与期权的期限有关。如表 20-2 所示,随着期权期限的增大,波动率微笑的幅度变得越来越小。假如 T 代表期限, $F_{0}$ 代表期限与所考虑期权相同的资产的远期价格,有些金融工程师将波动率微笑定义为隐含波动率与变量
$$ \frac{1}{\sqrt{T}} \ln \left(\frac{K}{F_{0}}\right) $$之间的函数,而不是将波动率直接定义为隐含波动率与执行价格 $K$ 的函数。这种方式的微笑通常与期限 $T$ 的关系不大。
20.6 希腊值#
波动率微笑会使得希腊值的计算更加复杂。假设对于某个期限,期权的隐含波动率与 K/S 的关系保持不变。 $^{①}$ 当标的资产价格变化时,期权的隐含波动率也将会变化从而反映期权的在值程度(moneyness)(即期权的实值或虚值程度)。第 19 章中所给出的计算期权希腊值公式将不再成立。例如,看涨期权的 Delta 计算公式变为
$$ \frac{\partial c_{\mathrm{BS}}}{\partial S} + \frac{\partial c_{\mathrm{BS}}}{\partial \sigma_{\mathrm{imp}}} \frac{\partial \sigma_{\mathrm{imp}}}{\partial S} $$其中 $c_{\mathrm{BS}}$ 是以资产价格 $S$ 和隐含波动率 $\sigma_{\mathrm{imp}}$ 为函数的布莱克-斯科尔斯期权价格。考虑以上公式对股票看涨期权 Delta 的影响:波动率为 $K / S$ 的递减函数,这说明当标的资产价格增加时,隐含波动率也会增加。因此
$$ \frac{\partial \sigma_{\mathrm{imp}}}{\partial S} > 0 $$所以,这里计算的 Delta 比布莱克-斯科尔斯-默顿假设下的 Delta 要高。
在实际中,对市场上常常遇到的波动率曲面变化,银行会尽量保证自身对这种变化的风险敞口要小到一定的合理程度。一种识别这些变化的技巧是主成分分析法(principal components analysis)。在第22章里我们将讨论这种方法。
20.7 模型的作用#
如果交易员对每一笔交易都准备采用不同的波动率,那么期权定价模型有多重要呢?我们可以认为布莱克-斯科尔斯-默顿模型只不过是交易员用来进行插值的工具。利用布莱克-斯科尔斯-默顿模型,交易员可以保证一个期权的价格与市场交易活跃的产品价格是一致的。假如交易员在某一天突然决定不再使用布莱克-斯科尔斯-默顿模型,而改用另一种合理的模型,这时波动率曲面会有所改变、波动率微笑的形状也会改变,但期权的市场现金价格不会有明显的变化。甚至在改变模型后,按上一节的描述而得出的 Delta 也不会有很大的改变。
如果对于某个衍生产品,市场上没有与其相似的产品可以交易,那么模型对这个衍生品的定价就会至关重要。例如,后面章节中所讨论的许多非标准奇异衍生品价格都会与所选取的模型有关。
20.8 当价格预计有大幅度跳跃时#
我们现在用一个例子来说明一种奇怪的波动率微笑如何会出现在股票市场上。假定股票的
目前价格为 50 美元,今后几天的一个消息会使得股票价格或者上涨 8 美元或者下跌 8 美元(这一消息可能是关于一个并购计划的最终结果或者是关于一个重要法律诉讼的最终宣判)。股票价格在 1 个月以后的分布可能由两个对数正态分布叠加而成:一个对数正态分布对应于好消息,而另一个对数正态分布对应于坏消息。这一情形如图20-5 所示。其中实线所表达的概率分布为 1 个月后由两个对数正态分布叠加而成的股票价格分布。图中虚线代表一个与以上概率分布有同样期望值和标准差的对数正态分布。
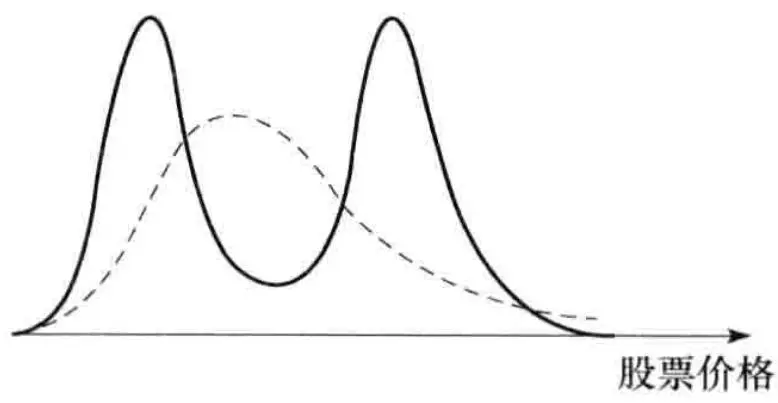 图20-5 股票价格单个大幅度跳跃的效应。实线代表真实分布;虚线代表对数正态分布
真正的概率分布具有双峰(bimodal)(该分布显然不是对数正态分布)。一种研究双峰股票价格分布效应的简单方法是考虑像二项分布这样的极端情形。下面我们考虑这种情况。
假设股票的当前价格为50美元。在1个月后,股票价格会变为42美元或58美元。假定无风险利率为每年 $12\%$ 。这一情形如图20-6所示。期权可以通过由第13章中所描述的二叉树模型来定价。这时, $u = 1.16, d = 0.84, a = 1.0101, p = 0.5314$ 。表20-3列出了不同期权的价格。表中的第1列为不同的执行价格;第2列为1个月期限的欧式看涨期权的价格;第3列为1个月期限的欧式看跌期权的价格;第4列为隐含波动率(如第20.1节所述,对于同一执行价格与期限,欧式看涨期权的隐含波动率等于欧式看跌期权的隐含波动率)。图20-7展示了由表20-3得出的隐含波动率微笑。隐含波动率微笑实际为隐含波动率皱眉(volatility frown)(与在货币中观察到的波动率微笑形状相反)。在这种隐含波动率微笑形式中,当期权变得更加实值或虚值时,波动率有所减小。当使用执行价格为50的期权隐含波动率来对执行价格为44或56的期权进行定价时,所得价格将会太高。
表 20-3 隐含波动率, 这里已知股票价格要么从 50 上涨到 58, 要么下跌到 42 (单位: 美元)
| 执行 价格 | 看涨期权 价格 | 看跌期权 价格 | 隐含波动率 (%) | 执行 价格 | 看涨期权 价格 | 看跌期权 价格 | 隐含波动率 (%) |
| 42 | 8.42 | 0.00 | 0.0 | 52 | 3.16 | 4.64 | 66.1 |
| 44 | 7.37 | 0.93 | 58.8 | 54 | 2.10 | 5.57 | 60.0 |
| 46 | 6.31 | 1.86 | 66.6 | 56 | 1.05 | 6.50 | 49.0 |
| 48 | 5.26 | 2.78 | 69.5 | 58 | 0.00 | 7.42 | 0.0 |
| 50 | 4.21 | 3.71 | 69.2 |
注:这里的真实分布为二项分布。
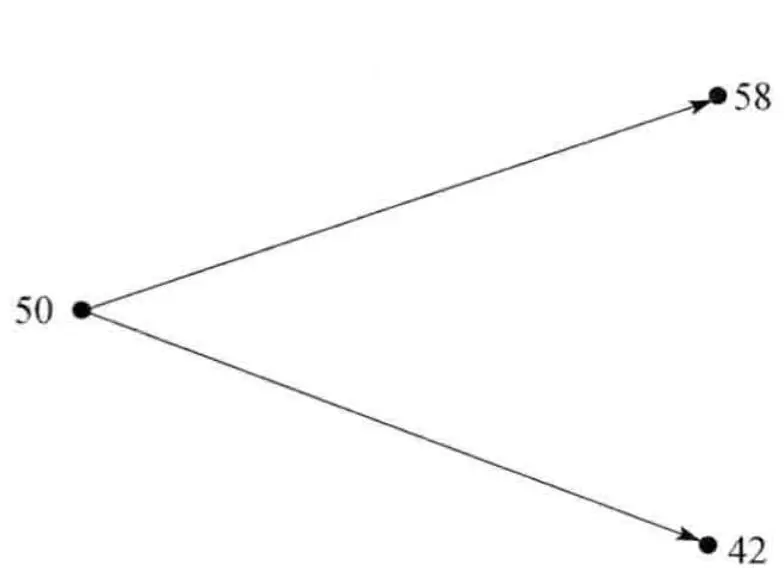 图20-61 个月后的股票价格变化
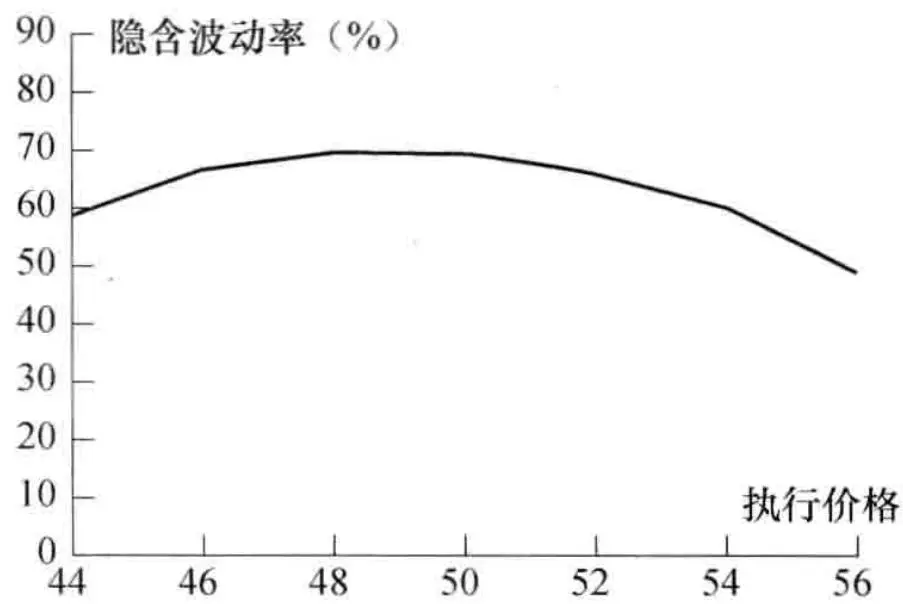 图20-7 表 20-3 所对应的波动率微笑
小结#
在布莱克-斯科尔斯-默顿模型及其推广形式中,我们总是假设资产价格在将来任意时刻的概率分布服从对数正态。但这与交易员所做的假设是不一样的。他们一般假定的股票价格分布比对数正态分布具有更肥的左端尾部与更瘦的右端尾部。他们也假定汇率的概率分布比对数正态分布具有更肥的左端尾部与更肥的右端尾部。
交易员采用波动率微笑来刻画非对数正态分布。波动率微笑定义了期权隐含波动率与执行价格之间的关系。股票期权波动率微笑具有向下倾斜的形状,这意味虚值看跌期权(out-of-money put)及实值看涨期权(in-the-money call)所对应的隐含波动率较高,而虚值看涨期权(out-of-the-money call)与实值看跌期权(in-the-money put)所对应的隐含波动率较低。外汇期权波动率微笑为U字形:虚值及实值期权的波动率均高于平值期权的波动率。
交易员也常常使用波动率期限结构:期权隐含波动率与期权的期限有关。将波动率期限结构与波动率微笑结合在一起时,我们可以产生波动率曲面:波动率曲面将隐含波动率当成了执行价格和期限的函数。
推荐阅读#
Bakshi, G., C. Cao, and Z. Chen. “Empirical Performance of Alternative Option Pricing Models,” Journal of Finance, 52, No. 5 (December 1997): 2004–49.
Bates, D. S. "Post-'87 Crash Fears in the S&P Futures Market," Journal of Econometrics, 94 (January/February 2000): 181–238.
Daglish, T., J. Hull, and W. Suo. “Volatility Surfaces: Theory, Rules of Thumb, and Empirical Evidence,” Quantitative Finance, 7, 5 (2007), 507–24.
Derman, E. “Regimes of Volatility,” Risk, April 1999: 55–59.
Ederington, L. H., and W. Guan. “Why Are Those Options Smiling,” Journal of Derivatives, 10, 2 (2002): 9–34.
Jackwerth, J. C., and M. Rubinstein. “Recovering Probability Distributions from Option Prices,” Journal of Finance, 51 (December 1996): 1611–31.
Melick, W. R., and C. P. Thomas. “Recovering an Asset’s Implied Probability Density Function from Option Prices: An Application to Crude Oil during the Gulf Crisis,” Journal of Financial and Quantitative Analysis, 32, 1 (March 1997): 91–115.
Reiswich, D., and U. Wystup. "FX Volatility Smile Construction," Working Paper, Frankfurt School of Finance and Management, April 2010.
Rubinstein, M. "Nonparametric Tests of Alternative Option Pricing Models Using All Reported Trades and Quotes on the 30 Most Active CBOE Option Classes from August 23, 1976, through August 31, 1978," Journal of Finance, 40 (June 1985): 455–80.20.1 在下列情形下常常观察到的波动率微笑是什么形式?
(a) 股票价格分布两端的尾部均没有对数正态分布肥大。
(b) 股票价格分布右端的尾部比对数正态分布要肥大,左端尾部没有对数正态分布肥大。
20.2 股票的波动率微笑形式是什么?
20.3 标的资产价格有跳跃时会造成什么样形式的波动率微笑?这种形式对于2年和3个月期限的期权中哪个更显著?
20.4 一个欧式看涨期权与一个欧式看跌期权具有同样的执行价格与期限。看涨期权的隐含波动率为 $30\%$ ,看跌期权的隐含波动率为 $25\%$ 。你会进行什么样的交易?
20.5 仔细解释为什么同对数正态分布相比时,左端尾部更加肥大而右端尾部更加瘦小的分布会造成波动率微笑向下倾斜的形状。
20.6 一个欧式看涨期权的市场价格为3美元。当采用 $30\%$ 的波动率时,由布莱克-斯科尔斯-默顿公式给出的价格为3.50美元,由布莱克-斯科尔斯-默顿模型给出的具有相同执行价格与期限的看跌期权价格为1.00美元。这一期权的市场价格应该为多少?解释你的答案。
20.7 解释“股票暴跌恐惧症”。
20.8 股票的当前价格为 20 美元。明天将要公布的消息会使得股票价格或上涨 5 美元或下跌 5 美元。采用布莱克-斯科尔斯-默顿公式来对 1 个月期的期权定价会存在什么样的问题?
20.9 当波动率不确定,并且与股票价格有正的相关性时,我们所观察到的6个月期限的期权波动率微笑最可能会是什么样子?
20.10 在以实证的形式验证期权定价公式时,你最可能会碰到什么样的问题?
20.11 假定中央银行的政策是允许汇率在 $0.97 \sim 1.03$ 中变化,你所计算的汇率期权隐含波动率将会具有什么样的特征?
20.12 期权交易员有时将深度虚值期权看成波动率上的期权。你认为他们为什么会这样做呢?
20.13 某股票上看涨期权的执行价格为 30 美元,期限为 1 年,隐含波动率为 30%。对于同一股票,执行价格为 30 美元,期限也为 1 年的看跌期权隐含波动率为 33%。这对于交易员来讲会有什么样的套利机会?套利机会是建立在布莱克-斯科尔斯-默顿模型里对数正态分布的前提下吗?仔细解释你的答案。
20.14 假定明天将会宣布对于公司有重大影响的法律诉讼结果。公司股票当前的价格为60美元。如果诉讼结果对公司有利,股票价格将会上涨到75美元;如果诉讼结果对于公司不利,股票价格将会下跌到50美元。诉讼结果对于公司有利的风险中性概率为多少?如果诉讼结果对于公司有利,股票在6个月的波动率为 $25\%$ ;但如果诉讼结果对于公司不利,股票在6个月的波动率为 $40\%$ 。利用DerivaGem来计算今天这家公司股票隐含波动率与欧式期权价格的关系。已知公司不付股息。假定6个月期的无风险利率为 $6\%$ 。在计算中考虑具有执行价格为30美元、40美元、50美元、60美元、70美元及80美元的看涨期权。
20.15 当前某汇率为 0.8000。汇率的波动率为 12%,两个国家的利率相同。利用对数正态假设,估计在 3 个月后汇率在以下范围内的概率(a)小于 0.7000,(b)介于 0.7000 与 0.7500 之间,(c)介于 0.7500 与 0.8000 之间,(d)介于 0.8000 与 0.8500 之间,(e)介于 0.8500 与 0.9000 之间,(f)大于 0.9000。如果假设汇率波动率微笑为通常所看到的形式,以上的估计哪一项太低,哪一项太高?
20.16 某股票的价格为 40 美元。股票上执行价格为 30 美元,期限为 6 个月的欧式看涨期权的隐含波动率为 35%。股票上执行价格为 50 美元,期限为 6 个月的欧式看涨期权的隐含波动率为 $28\%$ 。6个月期限的无风险利率为 $5\%$ ,股票无股息。解释为什么两个隐含波动率会不同。利用DerivaGem计算两个期权的价格。利用看跌-看涨期权平价关系式计算执行价格分别为30美元及50美元的欧式看
20.19 一家公司股票价格为4美元。公司没有任何债务。分析员认为公司的结算价值至少为300000美元,公司的流通股数量是100000。这时你会看到什么样的波动率微笑?
20.20 一家公司正在等待一个重要诉讼结果,而结果会在1个月后宣布。公司股票当前价格为20美元。如果诉讼结果对公司有利,1个月后股票会上涨到24美元;但如果结果对公司不利,1个月后股票会下跌到18美元。1个月期的无风险利率为每年 $8\%$ 。
(a) 诉讼结果对于公司有利的风险中性概率为多少?
(b) 执行价格分别为 19 美元、20 美元、21 美元、22 美元及 23 美元,1 个月期看涨期权的价格分别为多少?
(c) 利用 DerivaGem 计算 1 个月期的看涨期权波动率微笑。
(d) 验证 1 个月期看跌期权波动率微笑与以上结果一致。
20.21 一个期货目前价格为40美元,无风险利率为 $5\%$ 。明天公布的消息会造成今后3个月期的波动率变为 $10\%$ 或者 $30\%$ ,第1种情况出现的概率为 $60\%$ ,第2种情况出的概率为 $40\%$ ,采用软件Deriva-跌期权价格。利用 DerivaGem 计算 3 个月期限期货期权的隐含波动率。
“布莱克-斯科尔斯-默顿模型是被交易员用作插值的工具”。解释这一观点。
20.18 利用表 20-2 计算交易员所采用的 8 个月期限, $K/S_{0}=1.04$ 的期权隐含波动率。
Gem 来计算 3 个月期权的波动率微笑。
20.22 在作者网页上可以下载几种汇率数据 http://www.rotman.utoronto.ca/\~hull/data 选定一种货币来产生类似于表20-1的表格。
20.23 在作者网页上可以下载几种股票指数数据 http://www.rotman.utoronto.ca/\~hull/data 选定一种指数并检验价格下跌3个标准差的概率是否会大于价格上涨3个标准差的概率。
20.24 某欧式看涨期权与欧式看跌期权具有同样的执行价格和期限。证明当波动率在一个短暂时段上由 $\sigma_{1}$ 上涨到 $\sigma_{2}$ 时,以上两个期权的增值相同(提示:利用看跌-看涨平价关系式)。
20.25 某汇率当前的值为 1.0, 6 个月期限、具有执行价格 0.7、0.8、0.9、1.0、1.1、1.2、1.3 的隐含波动率分别为 13%、12%、11%、10%、11%、12%、13%。国内与外国无风险利率均为 2.5%。利用与本章附录中例 20A-1 类似的方法计算隐含概率分布,并且与所有隐含波动率均为 11.5% 时的隐含概率分布相比较。
20.26 利用表 20-2 计算交易员所用的对应于 11 个月期限, $K/S_{0}=0.98$ 的期权隐含波动率。
附录 20A 由波动率微笑来确定隐含风险中性分布#
期限为 T,执行价格为 K 的欧式看涨期权价格为
c = \mathrm{e}^{- r T} \int_{S_{T} = K} ^{\infty} (S_{T} - K) g (S_{T}) \mathrm{d}S_{T} 其中 r 为利率(假定为常数), $S_{T}$ 为 T 时刻的资产价格,g 为 $S_{T}$ 的风险中性概率密度函数。对
$K$ 求导数,我们可以得出
$$ \frac{\partial c}{\partial K} = - \mathrm{e}^{- r T} \int_{S_{T} = K} ^{\infty} g (S_{T}) \mathrm{d}S_{T} $$再对 $K$ 求一次导数,我们得出
$$ \frac{\partial^{2} c}{\partial K^{2}} = \mathrm{e}^{- r T} g (K) $$因此,概率密度函数 $g$ 由以下方程给出
$$ g (K) = \mathrm{e}^{r T} \frac{\partial^{2} c}{\partial K^{2}}\tag{20A-1} $$这一结果最先由 Breeden 和 Litzenberger 在 1978 年得出, 由此我们可以由波动率微笑来估算风险中性概率分布。 $^{①}$ 假定 $c_{1}$ 、 $c_{2}$ 和 $c_{3}$ 分别为期限为 $T$ , 执行价格为 $K - \delta$ 、 $K$ 和 $K + \delta$ 的看涨期权价格。假定 $\delta$ 很小, $g(K)$ 的近似估计为
\mathrm{e}^{r T} \frac{c_{1} + c_{3} - 2 c_{2}}{\delta^{2}} 为了以另外一种方式来理解以上公式,假定你设定了一个蝶式差价,其中执行价格分别为 $K - \delta$ 、 $K$ 、和 $K + \delta$ ,期限为 $T$ 。这意味着你将买入执行价格为 $K - \delta$ 的看涨期权,买入执行价格为 $K + \delta$ 的看涨期权,同时卖出 2 个执行价格为 $K$ 的看涨期权。你的头寸的价值为 $c_{1} + c_{3} - 2c_{2}$ ,这一头寸的价值也可以通过对收益的风险中性概率分布 $g(S_{T})$ 进行积分,并以无风险利率进
行贴现来求得。头寸收益如图20A-1 所示。因为 $\delta$ 很小,我们可以假定在 $K - \delta < S_{T} < K + \delta$ 区域内, $g(S_{T}) = g(K)$ ,这里的收益不为 0。在图20A-1 三角形 “尖刺”(spike)区域下的面积为 $0.5 \times 2\delta \times \delta = \delta^{2}$ ,从而收益的价值为 $e^{-rT}g(K)\delta^{2}$ 。因此
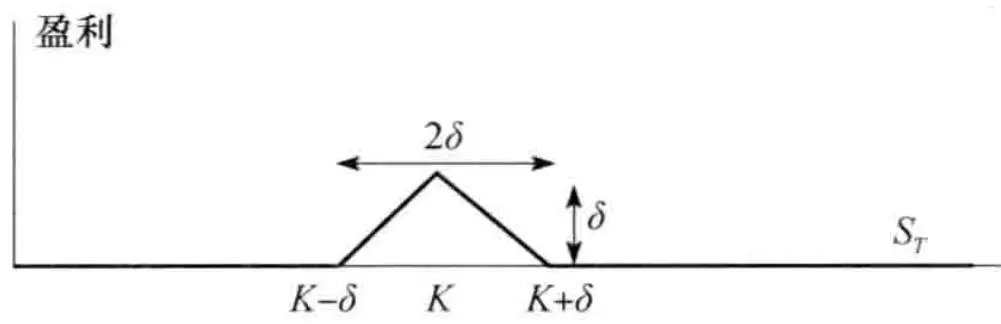 图20A-1 蝶式差价的收益
$$ \mathrm{e}^{- r T} g (K) \delta^{2} = c_{1} + c_{3} - 2 c_{2}
$$
由此得出
$$ g (K) = \mathrm{e}^{r T} \frac{c_{1} + c_{3} - 2 c_{2}}{\delta^{2}}\tag{20A-2} $$例 20A- 1
假定一个无股息股票的当前价格为 10 美元,无风险利率为 3%,3 个月期限执行价格分别为 6 美元、7 美元、8 美元、9 美元、10 美元、11 美元、12 美元、13 美元和 14 美元的期权的隐含波动率分别为 30%、29%、28%、27%、26%、25%、24%、23% 和 22%。一种应用以上结果的方式如下:假定 $g(S_T)$ 在 $S_T = 6$ 和 $S_T = 7$ 之间为常数,在 $S_T = 7$ 和 $S_T = 8$ 之间为常数,等等。定义
$$ \begin{array}{r l r} {g ( S_{T})} & {= g_{1}} & {\text{当} 6 \leqslant S_{T} < 7} \\ {g ( S_{T})} & {= g_{2}} & {\text{当} 7 \leqslant S_{T} < 8} \\ {g ( S_{T})} & {= g_{3}} & {\text{当} 8 \leqslant S_{T} < 9} \end{array} $$$$ \begin{array}{r l r} {g (S_{T}) = g_{4}} & {\text{当} 9 \leqslant S_{T} < 10} \\ {g (S_{T}) = g_{5}} & {\text{当} 10 \leqslant S_{T} < 11} \\ {g (S_{T}) = g_{6}} & {\text{当} 11 \leqslant S_{T} < 12} \\ {g (S_{T}) = g_{7}} & {\text{当} 12 \leqslant S_{T} < 13} \\ {g (S_{T}) = g_{8}} & {\text{当} 13 \leqslant S_{T} < 14} \end{array} $$$g_{1}$ 的取值可以由期限为 3 个月,执行价格为 6.5 美元的隐含波动率进行插值计算求得,计算结果为 29.5%,这意味着执行价格为 6 美元、6.5 美元和 7 美元的隐含波动率分别为 30%、29.5% 和 29%。由软件 DerivaGem 可以得出对应的价格分别为 4.045 美元、3.549 美元和 3.055 美元。利用式(20A-2),K=6.5 和 $\delta=0.5$ ,得出
$$ g_{1} = \frac{\mathrm{e}^{0.03 \times 0.25} (4.045 + 3.055 - 2 \times 3.549)}{0.5^{2}} = 0.0057 $$进行类似计算,可以得出
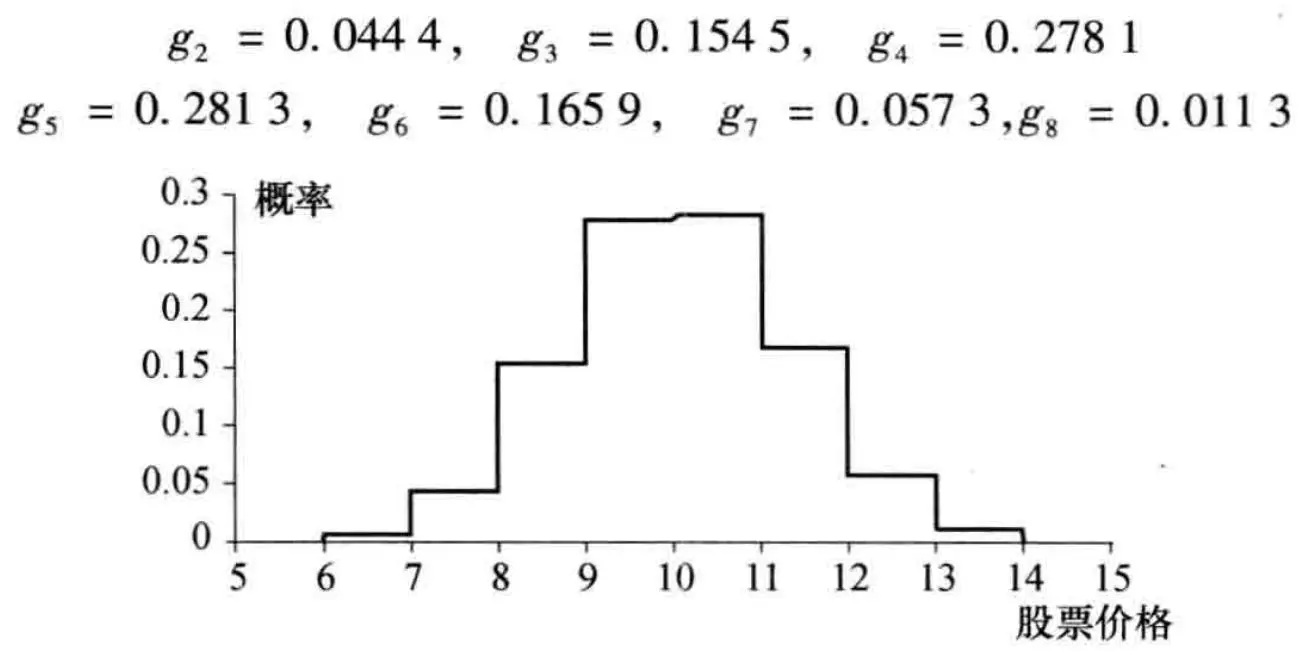 图20A-2 例20A-1中的隐含波动率图20A-2 展示了隐含概率分布(注意,在概率分布下的区域面积为 0.9985,因此 $S_{T}<6$ 或 $S_{T}>14$ 的区域面积为 0.0015)。虽然图从 20A-2 中看来并不是很明显,隐含波动率的左端比对数正态分布的左端确实要肥大,右端比对数正态分布的右端要瘦小。对于基于单一波动率为 26% 的对数正态分布而言,股票价格介于 6 美元和 7 美元之间的概率为 0.0031(在图20A-2 中为 0.0057);股票价格介于 13 美元和 14 美元的概率为 0.0167(在图20A-2 中为 0.0113)。
在这一章里,我们将讨论3种用于期权定价的数值方法,这些方法一般是在没有类似于布莱克-斯科尔斯-默顿这样的解析解时才会被采用。第1种方法涉及构造在第13章里引入的树形结构来表达资产变化的方式;第2种方法是蒙特卡罗模拟方法,在第14章里解释随机过程时,我们曾对这一方法进行过简要的讨论;第3种方法涉及有限差分法。
蒙特卡罗方法主要适用于当衍生产品的收益依赖于标的资产的历史价格,或者依赖于多个标的资产的情形;树形法和有限差分法主要适用于期权持有者可以提前行使的美式期权,或者当持有者需要在到期日之前做出某种决定的衍生产品。除了对产品定价,本章所讨论的数值方法也都可以用来计算 Delta、Gamma、Vega 等希腊值。
这里所讨论的基本数值方法可用来处理我们在实际中遇到的大多数问题,但有时需要将这些方法进行改进后才能用来解决一些特殊的问题。在第27章里我们将讨论这一点。