第16章 合约的设计#
雇员股票期权常常延续 10~15 年,执行价格一般设成股票在授予日的价格,因此在最初时期权是平价的。雇员股票期权方案常常含有以下特点:
有一段等待期(vesting period),在此期间期权是不能被行使的。这段等待时间可以延续长达4年。
在等待时间内, 当雇员离开公司 (志愿或非志愿) 时, 期权将会作废。
在等待期之后, 当雇员离开公司 (志愿或非志愿的) 时, 虚值期权将会作废, 而且必须马上行使已经生效 (vested) 的实值期权。
雇员不允许出售这些期权。
当雇员行使期权时,公司将会发行新股票,并按执行价格卖给雇员。
提前行使决策#
刚才提到的雇员股票期权的第4个特点有很重要意义。如果为了某种原因雇员想把已经生效的期权变成现金,他们必须行使期权,然后将标的股票卖掉。由于他们不能将期权卖给别人,这常常会使雇员期权的行使比与其类似的在交易所交易或场外交易的看涨期权要早。
考虑一个无股息股票上的看涨期权,在11.5节中我们曾证明了如果这是一个普通的看涨期权,那么它永远不应该被提前行使。在期权到期之前,期权持有者总是可以将期权卖掉而获得比行使期权更好的结果。但是由于不能卖掉雇员股票期权,因此11.5节里的结论在这里是不适用的。雇员要是想将期权的值变成现金的话,唯一的做法是行使期权,然后再将股票卖掉。因此与交易所或场外交易的期权相比,提前行使雇员股票期权的现象并不罕见。
雇员是否应该在到期日之前行使期权并且保留股票而不将其卖掉呢?假设期权的执行价格在有效期内是常数,而且期权可以在任何时刻被行使。为了回答这个问题,我们考虑两种期权:一种是雇员股票期权,另一种是与其相同但可以在市场上出售的普通期权。我们将第1种期权记为期权A,第2种期权记为期权B。如果股票无股息,那么从11.5节我们知道,期权B永远不应该被提前行使,因此,提前行使期权A并保留股票不会是最优的做法。如果雇员想拥有公司的一些股份,那么更好的做法是保留期权。如11.5节所述,这样做将会推迟支付执行价格的时间,并保留期权的保险价值。只有当行使期权B为最优时,在到期日之前行使期权A并保留股票才会是理性的决策。 $^{①}$ 如在15.12节讨论的那样,只有当相对较多的股息要被付出时的情况下,行使期权B才会是最优的。
在实际中,雇员提前行使期权的行为在各公司之间变化很大。一些公司有不提前行使期权的文化,而在另一些公司往往会在等待时间刚结束就马上行使期权,即使期权仅仅稍微是实值。
16.2 期权会促进股东与管理人员利益的一致吗#
使投资者对资本市场具有信心的一个重要因素是股东与管理人员的利益是比较一致的。这意味着在制定决策时,管理人员会以股东的利益出发。管理人员是股东的代理人,如第8章所述,经济学家将由于管理人与股东的利益不一致时所遭受的损失叫作代理费用(agency costs)。
雇员期权有助于使雇员的利益与股东一致吗?这个问题的答案并非直截了当。毫无疑问,对新企业来讲,期权起到了一定的作用,这些期权可以激励公司的主要股东,往往这也是公司的高管,为公司积极做出贡献。如果公司很成功而首次公开募股,那么雇员将会获得很多收益。但如果公司不成功,这些期权将会一文不值。
但是,对已经公开发行上市的公司授予其高管的期权却有很多争议。据估计,雇员股票期权在美国大约占高层管理人员报酬的 $50\%$ 。管理人股票期权有时也被称为高管的绩效工资:如果公司的股票价格上涨,于是股东获益,而高管也得到报酬。但这忽略了期权收益的不对称性。如果公司情况糟糕,那么股东遭受损失,但对高管而言,唯一的影响是赚钱少而已。与股东不同的是他们不会遭受损失。 $^{①}$ 很多人认为对于业绩表现进行考核的一个更好做法是向管理人发放受限股票单位(restricted stock unit),这种方式会使得公司管理人在将来一定期限(等待期)以后拥有一定数量的公司股票,因此公司管理人与股权人的收益直接挂钩。由于期权收益的不对称性,在某些情况下公司管理人甚至会去冒一些不必要的风险,而这些风险无益于股东利益。
对高层管理人员,期权会产生什么样的诱惑呢?假设一个高管计划在3个月后行使很大数量的期权并将股票卖掉,那么对他来讲,可能选择公布好消息的时间,甚至将一个季度的收入记到另一季度,以便使股票价格在期权行使之前上涨,这种做法是具有一定诱惑力的。另一种可能性是如果在3个月后将会授予高管平值期权,那么高管也许会采取措施使股票价格在授予股票期权之前下跌。当然,我们这里所讲的行为是不道德的,而且常常是非法的,但在本章后面所讨论有关倒填日期(backdating)的一些丑闻表明,一些高管对有关股票期权的处理方式是欠妥的。
即使没有上面所述的不当行为,管理人股票期权往往会使高管只谋短期利益,而牺牲长期发展。大型基金的经理们担心的是由于股票期权占高管报酬如此大的比例,这会成为他们分心的重大来源。高层管理人员也许会花太多的时间去琢磨他们的报酬,而不去花足够精力来经营自己的公司。
一个经理掌握内部消息,并且可以影响结果与公布时间。这种能力会让他们做出不利于其他股东利益的决策。一种减轻这种问题比较极端的建议是使高管在买入或卖出其公司股票之前(比如1个星期)公布其意向。 $^{②}$ (一旦公布了交易意向,对高管来讲就必须执行。)这会使市场对高管所做交易的原因做出自己的结论。因此,在高管买入之前股票价格可能会上涨,而在卖出之前价格会下跌。
16.3 会计问题#
像其他形式的报酬一样,雇员股票期权对公司来讲是一种费用,而对雇员来讲是获益。尽管对许多人来讲这一点是显然的,但这却很有争议。许多高管似乎认为除非期权是实值,否则是没有价值的。因此,他们认为对公司而言,平值期权并不是一种费用。事实上,如果期权对雇员是有价值的,那么对公司的股东与公司而言,这肯定是一种费用,因为不存在免费的午餐。期权对公司的费用来自于公司已经同意当其股票在表现很好时,公司将以低于可以在市场上收取的价格来卖给雇员。
在 1995 年之前,公司发行股票期权时记入利润表(income statement)中的费用为期权的内在价值。大多数期权在发行时都是平值的,所以这项费用是零。在 1995 年发行了会计准则 FAS 123。许多人都认为新准则会要求公司对期权按其公平价值记成费用。但是,经过激烈的游说,1995年版的FAS 123只是鼓励发行期权的公司按公平价值将期权在利润表中作为费用,但公司并不一定非要这样做。如果公平价值没有被记在利润表中,那么必须在公司的账目上以脚注的形式加以说明。
现在会计准则已经改变,它要求公司按股票期权的公平价值将其按费用记在利润表中。2004年2月,国际会计准则委员会(International Accounting Standard Board)发表了IAS 2,要求公司从2005年开始将股票期权作为费用。在2004年12月,FAS 123做了修订,要求在美国从2005年开始将雇员股票期权作为费用。
新会计准则的效果是在期权授予日对其定价,而且在期权被给出的年份列为当年度的费用。在此之后无须再做定价。我们可以在每个财务年度末(或每个季度)都对期权重新定价,直到被行使或有效期末。 $^{①}$ 这种处理方式将雇员股票期权与公司所做的其他衍生产品交易一视同仁。如果期权在某一年比上一年更值钱,那么就应当在年终计入更多的费用;但是如果其价值下降,那么之前作为费用的一部分将被收回,这对公司收入具有很好的效应。
这种处理方式有很多的优点,对公司账目的累计效果反映了期权的真正费用(当期权不被行使时为零,被行使时是期权的收益)。尽管每年的记账依赖于所用的期权定价模型,但在期权整个有效期内的累计账目却与此无关。 $^{②}$ 可以讲,这样做会大大减少公司进行如本章所述的倒填日期的动机。这样的会计处理方式的不利之处是可能将会在利润表中引入波动性。 $^{③}$
替代股票期权#
2005 年生效的会计准则促使很多公司选用其他方案来代替向雇员直接发行平值期权的传统薪酬方式。我们已经讨论过受限股票单位(RSU)的概念。受限股票单位定义了雇员在将来(过了等待期以后)拥有股票的数量,许多公司逐渐利用受限股票单位来取代雇员期权,受限股票单位的一种变形形式是市场股票凭据(market-leveraged stock unit,MSU),该凭据的持有者在将来有权拥有股票,在等待期期满时拥有股票数量等于 $S_T / S_0$ ,其中 $S_0$ 为MSU授予日的股票价格, $S_T$ 为等待期期满时的股票价格。
当整个股票市场表现好时,即使公司股票的表现不如市场,雇员的收益一般会很大。克服这个问题的一种做法是将期权执行价格与标普500指数联系起来。假如在期权授予日股票价格是30美元,而标普500指数为1500,最初的执行价格定为30美元。如果标普500增长 $10\%$ 到1650,那么股票期权的执行价格也上涨 $10\%$ 到33美元。如果标普500下降 $15\%$ 到1275,那么股票期权的执行价格也下降 $15\%$ 到25.50美元。这样做的效果是只有当公司股票比标普500指数的表现更好时,期权才会成为实值。除选择标普500作为参考指数,公司也可以使用由同类企业的股票所构造的指数。
16.4 定价#
在雇员股票期权定价方面,会计准则给予公司很大的选择余地。在本节中,我们将叙述其中的几种方法。
16.4.1 快捷而粗略的方法#
常被使用的一种方法是基于所谓的预期期限(expected life),这是指雇员在行使期权或期权到期之前所持期权的平均时间。预期期限可以大致地从记录雇员提前行使期权的历史数据来估计,并且反映等待期、雇员离开公司的影响以及像在16.1节中所述的雇员股票期权比普通期权更倾向于被提前行使的影响。这种方法是在将期权有效期 $T$ 设成预期期限后,使用布莱克-斯科尔斯-默顿公式。波动率一般是按15.4节中所述的方法通过几年历史数据来估计的。
应当强调的是以这种方式应用布莱克-斯科尔斯-默顿公式是没有什么理论依据的。没有什么理由认为期限为 T 的欧式期权大致等于我们所关心的预期期限为 T 的美式雇员期权价值。但是这种模型所给出的价格并不是完全没有道理。当将期权作为费用时,公司会常常提到在布莱克-斯科尔斯-默顿计算中所用的预期期限与波动率。
一家公司在2014年11月1日授予其高管100万份期权。当时的股票价格是30美元,并且期权的执行价格也是30美元。期权有效期为10年,等待期为3年。公司在过去的10年内一直在发行类似的平值期权,而这些期权被行使或作废的平均时间是4.5年。因此公司决定使用4.5年的预期期限。利用5年的历史数据,公司估计出的股票价格长期波动率为 $25\%$ 。在今后4.5年内所付股息的现值估计为4美元,4.5年期的无风险零息利率为 $5\%$ 。因此,由布莱克-斯科尔斯-默顿模型对期权定价时(按15.12节里所述的方式对股息进行调整) $S_{0} = 30 - 4 = 26$ , $K = 30$ , $r = 5\%$ , $\sigma = 25\%$ 以及 $T = 4.5$ 年。布莱克-斯科尔斯-默顿公式给出了一个期权的价值为6.31美元。因此,在利润表上将 $1000000 \times 6.31 = 6310000$ 美元列为费用。
16.4.2 二叉树方法#
对雇员股票期权定价的另一种比较复杂的方法是像在第13章中那样建立二叉树,并且在倒退计算时做以下调整:(a)期权是否已经生效,(b)雇员离开公司的概率,以及(c)雇员选择行使期权的概率。期权的条款决定了在树上所选节点上期权是否已经生效,人事变更方面的历史数据可以用来估计期权被提前行使或由于雇员离开公司而作废的概率。而在树上不同节点上雇员选择行使期权的概率是较难量化的。显然,当股票价格与执行价格的比率增加和与距离到期日越近时,这个概率也将会增加。如果有足够多的历史数据可以使用,那么可以估计作为这两个变量函数的行使期权概率,至少可以近似地这样做。
假设一家公司所授予的股票期权延续8年,等待期为3年。股票价格与执行价格均为40美元,股票价格的波动率是30%,无风险利率是5%,而且公司不付股息。图16-1 展示了如何使用一个4步二叉树来对期权定价(这只是为了演示,在实际中需要更多的步数)。在这个情况下, $\sigma=0.3,\Delta t=2$ 和r=5%。于是,使用第13章中的记号, $a=e^{0.05\times2}=1.1052,u=e^{0.3\times\sqrt{2}}=1.5285,d=1/u=0.6543$ ,以及 $p=(a-d)/(u-d)=0.5158$ 。价格向上运动的概率为0.5158,而向下运动的概率是0.4842。期权有可能被提前行使的三个节点是D、G和H。(在节点B期权尚未生效,在其他节点上期权不是实值。)我们假设期权持有人在节点D、G和H上选择行使期权的概率(在此之前没有被行使的条件下)分别为40%、80%和30%。我们假定在每一步上雇员离开公司的概率是5%(相当于每年的雇员变更速度为大约2.5%)。为了方便计算,我们假定雇员离开公司的时间总是在时间段末。如果在期权生效前或虚值时雇员离开公司,那么期权将会作废。在其他情况下,必须立即行使期权。
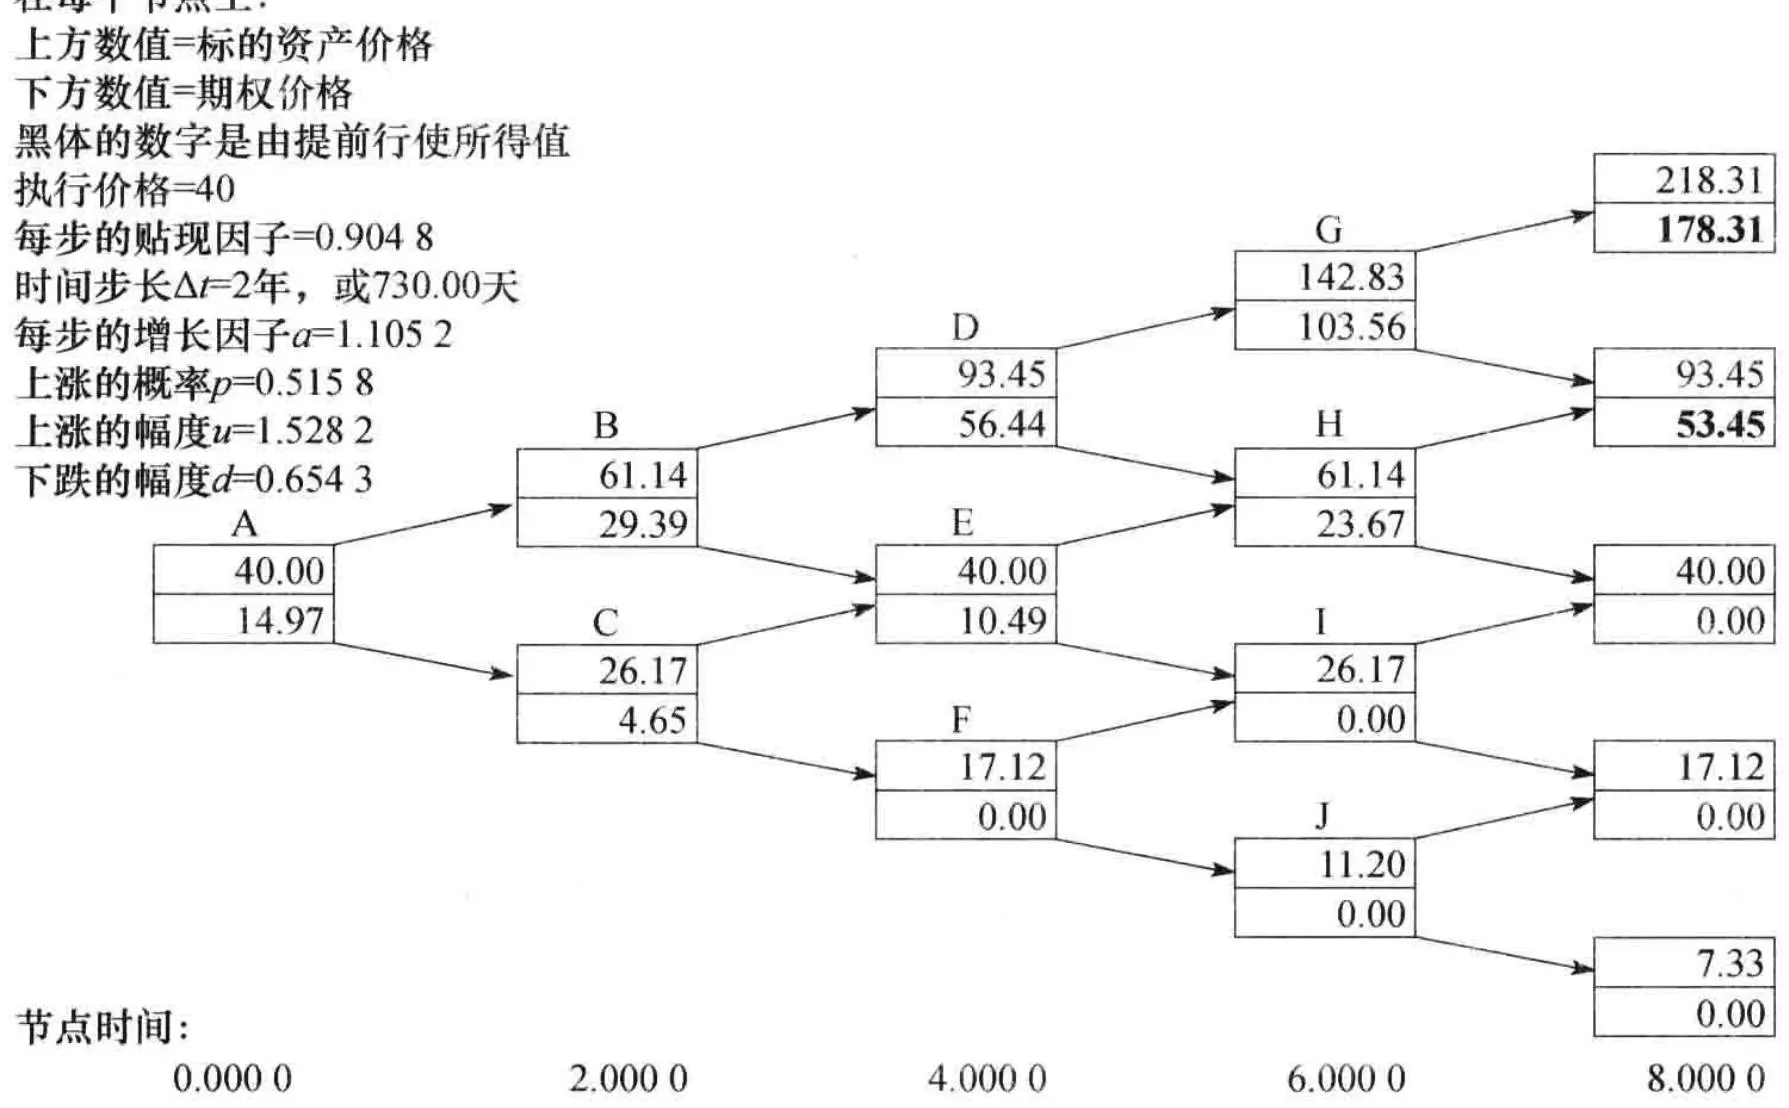
图16-1 例 16-2 中雇员期权的定价
在最后节点上,期权的价值等于内涵价值。考虑对应于第6年的节点。节点I和J上很简单,由于在它们之后的节点上期权没有价值,因此在这两个节点上期权的价值为零。在节点H上有 $30\%$ 的概率雇员将会选择行使期权。在雇员选择不行使期权的情况下,有 $5\%$ 的可能性雇员将会由于离开公司而必须立即行使期权。因此,选择行使期权的总概率为 $0.3 + 0.7 \times 0.05 = 0.335$ 。如果期权被行使,它的价值是 $61.4 - 40 = 21.14$ 。如果不被行使,它的价值是
$$ \mathrm{e}^{- 0.05 \times 2} (0.5158 \times 53.45 + 0.4842 \times 0) = 24.95 $$在节点 H 上期权的值为
$$ 0.335 \times 21.24 + 0.665 \times 24.95 = 23.67 $$与此类似,在节点 G 上期权的值为
$$ 0.81 \times 102.83 + 0.19 \times 106.64 = 103.56 $$我们接下来考虑对应于第4年的节点。在节点F上期权的价值显然是零。在节点E上,有 $5\%$ 的概率由于雇员离开公司而放弃期权, $95\%$ 的可能性会保留期权。在后一种情况下,期权的价
值是
$$ \mathrm{e}^{- 0.05 \times 2} (0.5158 \times 23.67 + 0.4842 \times 0) = 11.05 $$因此在这个节点上,期权的价值是 $0.95 \times 11.05 = 10.49$ 。在节点D,行使期权的概率是0.43,保留期权的概率为0.57,期权的价值是56.44。
接下考虑对应于第2年的节点。期权还没生效,而作废的概率是 $5\%$ ,再保留两年的概率是 $95\%$ ,这就导致了图16-1 中的价格。期权在最初时价值是14.97(这可以与利用同一个二叉树所给出的普通期权价格17.98进行比较)。
16.4.3 行使倍数方法#
赫尔和怀特建议了一种简单的模型,其中一旦期权生效并且股票价格与执行价格的比率高出某一水平时,雇员将立即行使期权。 $^{①}$ 他们将导致期权被行使的股票价格与执行价格比率称为行使倍数(exercise multiple)。期权的价格可由二叉树或三叉树来计算。如27.6节所述,在构造二叉树或三叉树时,保证使期权被行使的股票价格位于树的节点上是很重要的。例如,当执行价格是30美元,并且假设当股票价格与执行价格的比率达到1.5倍时,雇员将行使期权。在构造树时,应当使树上有的节点正好在股票价格为45美元的水平上。树形的计算与例16-2相似,并且将雇员离开公司的可能性考虑在内。 $^{②}$ 为了估计行使倍数,我们需要从历史数据中计算在行使期权时股价与执行价格的平均倍数(在到期日行使与雇员由于终止工作而行使期权不包括在这个计算之内)。这也许比预期期限要容易估计,因为后者在很大程度上依赖于股票价格所沿的特殊轨迹。
16.4.4 基于市场的处理方法#
对雇员股票期权定价的一种方法是看市场能为期权支付什么价格。思科在2006年试用了这种方法,它们提出了向机构性投资者出售具有与雇员期权同样条款的期权。这种方法遭到了证券交易委员会(SEC)的拒绝,理由是参加对期权竞价的投资者不够广泛。
美国的 Zions Bancorp 提出了另一种方式,它建议在市场上变卖与雇员期权实际实现收益相同的证券。例如,某一个雇员股票期权的执行价格为 40 美元,而且结果是正好有 1% 的雇员在 5 年后当股票价格为 60 美元时行使了期权,2% 的雇员在 6 年后当股票价格为 65 美元时行使了期权,等等。这样,投资者所持有证券的 1% 在 5 年后具有 20 美元的收益,2% 在 6 年后具有 25 美元的收益,等等。
Zions Bancorp 银行利用自己所授予雇员的股票期权对这一想法做了检验,并采用了一种荷兰式拍卖(Dutch auction)的形式向投资者拍卖。在这种拍卖过程中,个人或公司递交筹码,表明打算付的价格以及准备购买的期权数目。成交价格是使得按此或更高价格购买期权的累计总数超过要卖期权总数的最高价格。准备按高于成交价格购买期权的买主的买单首先被满足,而准备按成交价格购买期权的买主得到剩余的部分。Zions Bancorp 银行在 2007 年 10 月宣布他们所建议的市场方法已经得到了 SEC 的认同。
16.4.5 稀释效应#
当雇员行使期权时,公司需要发行新股,并按低于目前市场上的价格将其卖于雇员,这将在某种程度上产生对公司现有股票的稀释效应。很自然人们会认为稀释效应是发生在期权被行使的时刻,但事实上并非如此。如15.10节所述,当市场上第一次得到有关授予股票期权的消息时,股票价格就已经被稀释:市场上已经预料到行使期权的这种可能性,并立即体现在股票的价格上。在业界事例15-3中的例子强调了这一点。
当期权被公布时,股票价格立即反映了可能的稀释(dilution)效应。只要在对期权定价时使用这个价格,那么就没有必要去为了稀释效应而调整期权价格。在许多情况下,市场会预料公司将不断授予雇员股票期权,所以甚至在期权公布之前股票的市场价格就已经预料到了这种稀释作用。
如果一家公司正在考虑授予雇员使市场感到意外的期权,那么期权的费用可以由像例15-7中所述的方法来计算。这项费用可以与较低的正常雇员报酬以及较少的雇员跳槽等好处相比较。
16.5 倒填日期丑闻#
如果在讨论雇员股票期权时不提及倒填日期(backdating)丑闻,那么这样的讨论是不完全的。倒填日期是将文件的发行日期写成早于目前日期的行为。
假设一家公司决定在4月30日当股票价格为50美元时向其雇员授予平值期权。如果在4月3日股票价格是42美元,这时比较诱人的做法是企图将期权当成是在4月3日被授予的,并且使用42美元的执行价格。只要公司在4月30日决定向雇员授予期权时将期权报告成8美元实值,这样做是合法的。但是如果公司将期权报告成为在4月3日的平值期权,那么这种做法则是非法的。在4月3日执行价格为42美元的期权价值比其在4月30日的价格要小得多。当公司将期权报告改成在4月3日被授予时,股东被误导了授予期权的真正费用。
倒填日期到底有多么普遍?为了回答这个问题,研究人员调查了是否在公司公布的期权授予日期其股票价格在平均意义下比较低。Yermack 的早期研究表明,股票价格在公司报告的授予日后倾向于上涨。 $^{①}$ Lie 推广了 Yermack 的结果,并且证明了在公司报告期权授予日之前股票价格会倾向于下跌, $^{②}$ 而且他还证明了授予日前后股票价格变化的规律越来越更加明显。他们的结果总结在图16-2 中。该图显示了在 1993~1994 年、1995~1998 年与 1999~2002 年之间在期权授予日前后股票价格的异常收益率。(异常收益率是指对市场组合以及股票 Beta 进行调整后的收益。)标准的统计分析表明,像在图16-2 中所示的规律靠碰巧观察到是几乎不可能的。这使得学术界与监管部门在 2002 年断定倒填日期已经变得非常普遍。在 2002 年 8 月,SEC 要求公共企业将授予的期权在两天之内进行报告。Heron 和 Lie 证明了这项要求大大地降低了在授予日前后的异常收益率,尤其是对遵循这项要求的企业更是如此。 $^{③}$ 也许可以讲图16-2 中的规律是因为管理人员仅仅是在坏消息后或好消息前选择授予期权,但是 Heron 和 Lie 的研究结果提供了真实情况并非如此的有力证据。
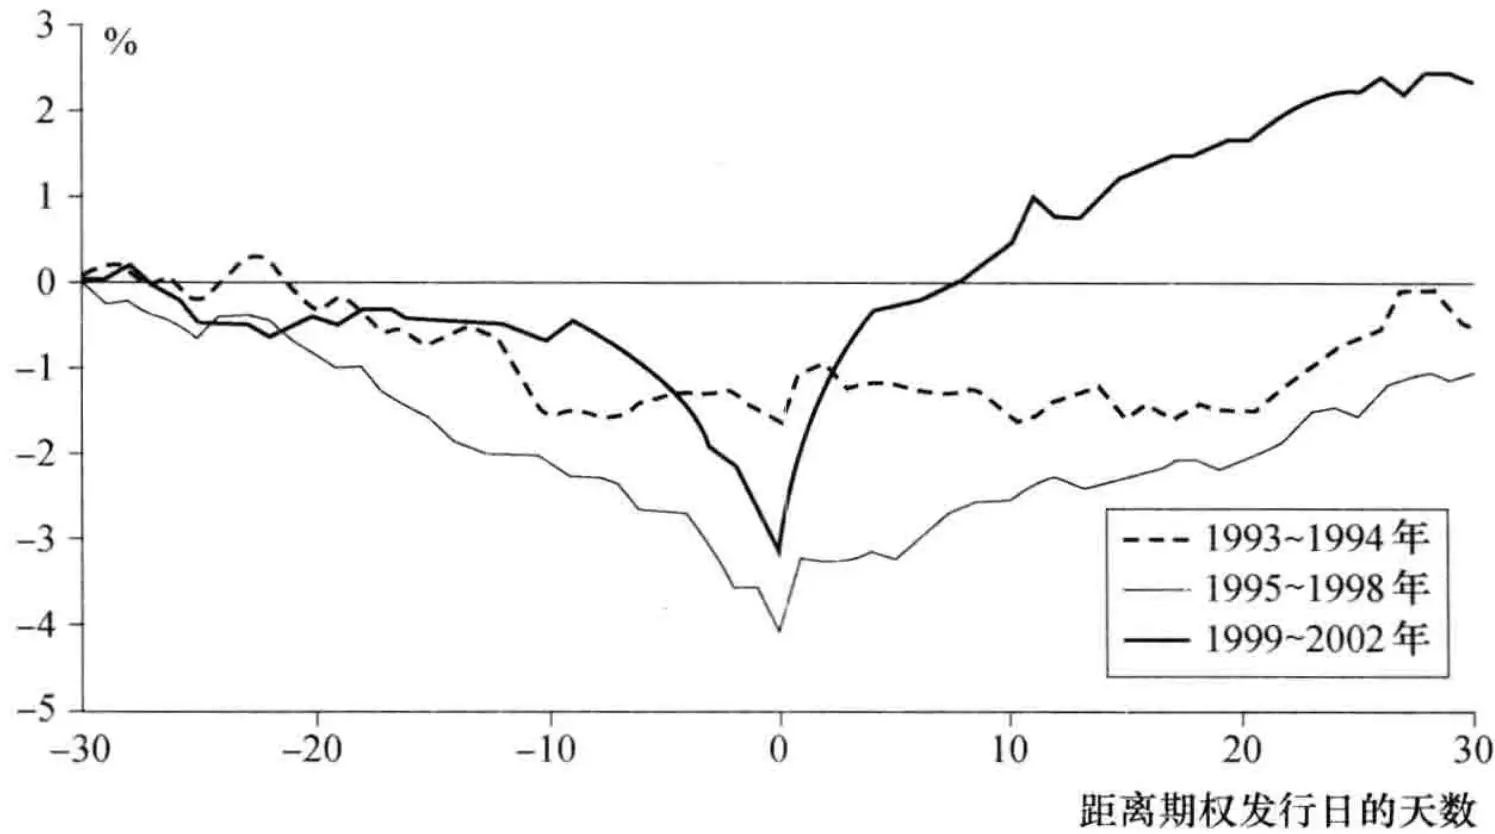 图16-2 Erik Lie 关于倒填日期行为的证据(经允许取自于 <www.biz.uiowa.edu/faculty/elie/backdating.htm>.)
对非法倒填期权授予日期的美国公司数量有各种估计。几十家甚至几百家公司好像都采取了这种做法。许多公司似乎都采纳了一种可以接受不超过1个月的倒填日期的态度。由于倒填日期行为被曝光而导致了一些公司总裁的辞职。在2007年8月,博科通讯系统公司(Brocade Communications Systems, Inc.)的Gregory Reyes是第一个被审判并被判有倒填股票期权日罪行的公司总裁。据说,Reyes先生曾向一位人事部门职员讲过:“只要你不被抓住,那么就不是非法的。”在2010年6月,他被判了18个月的狱刑,并被罚了1500万美元。
涉及倒填日期的公司不得不重新报告过去的财务报表,而且成为了声称由于公司倒填期权日期而遭受经济损失的股东集体控告的被告。例如,迈克菲公司(McAfee)在2007年12月宣布将重新报告1995~2005年之间的盈利,最后下调营业额高达1.374亿美元。在2006年,公司专门拿出1380万美元来应付官司。
小结#
在过去的20年里,企业高管的报酬迅猛增长,而且大部分的增长来自于行使被授予高管的股票期权。直到2005年,授予平值股票期权是很受欢迎的薪酬方式。这些期权对利润表毫无影响,对雇员却很有价值。现在的会计准则要求将期权作为费用。
对雇员股票期权的定价有许多不同的方法。第1种普通的做法是利用布莱克-斯科尔斯-默顿模型,将期权的有效期设成等于行使期权或期权作废的平均时间。第2种做法是假设当股票价格与执行价格的比率达到一定水平时就立即行使期权。第3种方法是试图估计期权行使概率、股票价格与执行价格的比率以及期权到期时间之间的关系。这种做法可以与二叉树结合起来。
学术界的研究表明,毫无疑问许多公司参与了由倒填股票期权授予日期来减少执行价格,并且仍然将期权当成平值期权的非法活动。对这种非法行为的第1次审判是在2007年。
推荐阅读#
Carpenter, J., “The Exercise and Valuation of Executive Stock Options,” Journal of Financial Economics, 48, 2 (May 1998): 127–58.
Core, J. E., and W. R. Guay, “Stock Option Plans for Non-Executive Employees,” Journal of Financial Economics, 61, 2 (2001): 253–87.
Heron, R., and E. Lie, “Does Backdating Explain the Stock Price Pattern around Executive Stock Option Grants,” Journal of Financial Economics, 83, 2 (February 2007): 271–95.
Huddart, S., and M. Lang, “Employee Stock Option Exercises: An Empirical Analysis,” Journal of Accounting and Economics, 21, 1 (February): 5–43.
Hull, J., and A. White, “How to Value Employee Stock Options,” Financial Analysts Journal, 60, 1 (January/February 2004): 3–9.
Lie, E., “On the Timing of CEO Stock Option Awards,” Management Science, 51, 5 (May 2005): 802–12.
Yermack, D., "Good Timing: CEO Stock Option Awards and Company News Announcements," Journal of Finance, 52 (1997): 449–76.
练习题#
16.1 为什么在2005年之前授予平值期权的做法很受公司欢迎?在2005年改变了什么?
16.2 典型的雇员股票期权与交易所或场外市场所交易的美式期权之间有哪些主要区别?
16.3 解释为什么在无股息股票上的雇员期权常常在有效期之前被行使,而关于这种股票的交易所交易的看涨期权却永远不会被提前行使。
16.4 “股票期权很好,因为它提供了使高管为股东的最佳利益努力的动机。”讨论这种观点。
16.5 “向高管授予股票期权就好像是允许职业足球队员对球赛结果下赌注一样。”讨论这种观点。
16.6 为什么在2002年之前美国的一些公司倒填期权授予日期?在2002年后有何变化?
16.7 如果股票期权在每个季度末被重新定价,这对减少倒填日期有哪种帮助?
16.8 解释如何进行分析来产生像图16-2 中的图形。
16.9 在5月31日,一家公司的股票价格是70美元,现有100万股。一个高管行使了10万份执行价格为50美元的股票期权。这对股票价格有何影响?
16.10 伴随公司财务报表的一项说明讲道:“我们的高管股票期权延续10年,在4年后生效。我们对今年所授期权的定价是使用布莱克-斯科尔斯-默顿模型,预期期限为5年,波动率为 $20\%$ 。”这说明了什么?讨论公司使用的模型方法。
16.11 在一个1万份雇员期权的荷兰式拍卖中,所下的注码如下:A下注为3000份期权,价格为30美元;B下注为2500份期权,价格为33美元;C下注为5000份期权,价格为29美元;D下注为1000份期权,价格为40美元;E下注为8000份期权,价格为22美元;F下注为6000份期权,价格为35美元。拍卖的结果是什么?他们各买到多少?
16.12 一家公司向其高管授予了50万份期权。股票价格与执行价格均为40美元,期权延续12年,在4年后生效。公司决定使用5年的预期期限,每年 $30\%$ 的波动率来对期权定价。公司不付股息,而无风险利率是 $4\%$ 。公司在其利润表中所报的费用是多少?
16.13 一家公司的CFO说:“对股票期权的会计处理方式很荒唐。当股票价格是30美元时,我们给公司雇员授予了1000万份平值期权。我们估计在授予日每份期权的价值为5美元。在年终股票价格已经下降到4美元,但我们仍需要在利润
作业题#
16.14 在例 16-2 中,雇员股票期权的(风险中性)预期期限是多长?在布莱克-斯科尔斯-默顿公式中使用预期期限时期权的价格是多少?
16.15 一家公司向其雇员授予了200万份期权。股票价格与执行价格均为60美元,期权延续8年,在2年后生效。公司决定使用的预期期限为6年,波动率为每年 $22\%$ ,股票每年支付1美元的股息,在每年的中间付出。无风险利率是 $5\%$ 。在利润表上,公司所报的期权费用是多少?
16.16 一家公司向其雇员授予了100万份期权。股票价格与执行价格均为20美元,期权期限10年,在3年后生效。股价的波动率是 $30\%$ ,公司不付股息。利用4步二表中记上 5000 万美元的费用。”讨论 CFO 的观点。
叉树对期权定价。假定在树上每一步的末尾有4%的概率雇员会离开公司。假设在每个节点上,在此之前没有提前行使期权的条件下,当(a)期权已经生效,和(b)期权为实值时,雇员自愿提前行使期权的概率为
$$ 1 - \exp (- a (S / K - 1) / T)
$$
其中 S 为股票价格,K 为执行价格,T 为期限,以及 a=2。
(a) 对冲基金挣取管理费和奖励费,奖励费是基金回报(如果有)的一定比例(见业界事例1-3)。在这种机制下,基金经理的管理动机会是怎样?
(b) “向公司高管发行期权会使得高管像对冲基金经理管理基金那样去管理公司。”讨论这个观点。
在第 10 章里我们引入了股指期权与货币期权,在这一章我们将详细讨论这些产品。本章将介绍产品的运作过程并讨论这些产品的一些应用。在本章的后半部分,我们将第 15 章中所给出的定价方法推广到支付已知股息率的股票上的欧式期权。然后我们将说明股指和货币都类似于支付股息率的股票。因此,对有关支付股息率的股票上期权定价的结论也同样适用于股指与货币上的期权产品。