第14章 马尔科夫性质#
马尔科夫过程(Markov process)是一个特殊类型的随机过程,其中只有标的变量的当前值与未来的预测有关,而变量的历史值以及变量从过去到现在的演变方式与未来的预测无关。
通常被假设股票价格服从马尔科夫过程。假定 IBM 股票的当前价格为 100 美元,如果股票价格服从马尔科夫过程,那么 1 个星期以前、1 个月以前或 1 年以前的股票价格不会影响我们对将来价格的预测,而唯一相关的信息就是股票的当前价格为100美元。 $^{①}$ 我们对将来的预测是不确定的,预测方式必须以概率分布的形式来表达。马尔科夫性质意味着股票价格在将来的概率分布不依赖于股票价格在过去所遵循的特定路径。
股票价格的马尔科夫性质与弱型市场有效性(weak-form of market efficiency)是一致的。弱型市场有效性指出,一种股票的当前价格包含了过去价格的所有信息,如果弱型市场有效性不成立,股票技术分析师可以通过分析股票价格的历史数据来获得高于平均收益率的收益,而事实上,我们没有任何证据证明他们可以做到这一点。
正是由于市场的竞争造成了弱型市场有效性的成立。许许多多的投资者都紧盯着股票市场,并想从中盈利。投资者对盈利的追求使得在任意时刻,股票价格都包含了股票的历史价格信息。我们假定在市场上人们发现以往股票价格的某种特殊走势会导致股票价格在今后会有 $65\%$ 的机会大幅度上涨,那么一旦观察到这种规律,众多的投资者都会去购买股票,这会造成对此只股票需求的立即增加,因此股票价格会迅速上涨,从而使所观察的规律失效,可以盈利的交易机会也会很快消失。
14.2 连续时间随机过程#
我们考虑一个服从马尔科夫过程的变量,假定其当前值为10,在1年内该变量变化的分布为 $\phi(0,1)$ ,其中 $\phi(\mu,v)$ 代表正态概率分布,期望值为m,方差为v。 $^{②}$ 变量在2年内变化的概率分布是什么?
变量在 2 年内的变化等于两个正态随机变量的和,这里每一个变量的期望值均为 0,方差均为 1.0。因为此变量满足马尔科夫性质,所以这里的两个分布是相互独立的。将两个相互独立的正态分布变量相加后得到的和也服从正态分布,其期望值等于两个独立变量期望值的和,方差等于两个独立变量方差的和。因此,变量在 2 年内变化的期望值等于 0,方差等于 2.0,所以变量在 2 年内的变化服从 $\phi(0, 2)$ ,分布的标准差为 $\sqrt{2}$ 。
接下来,我们考虑变量在6个月内的变化。变量1年内变化的方差等于变量在前6个月变化的方差加上变量在接下6个月内变化的方差。我们假定这里的前后两个变量方差相同,由此我们得出6个月内变化的方差等于0.5。与此等价,我们可以讲变量在6个月内变化的标准差等于 $\sqrt{0.5}$ ,因此变量在6个月内变化的分布为 $\phi(0, 0.5)$ 。
采用类似的讨论, 我们可以说明变量在 3 个月内的变化服从 $\phi (0, 0.25)$ 。一般来讲, 变量在任意时间段 $T$ 内变化的分布服从 $\phi (0, T)$ 。特别是在很小一段时间 $\Delta t$ 内变量变化的分布服从 $\phi (0, \Delta t)$ 。
当我们考虑马尔科夫过程时,变量在相邻时间区间内变化的方差具有可加性,但标准差却不具有可加性。我们的例子中变量在每年内变化的方差为1.0,因此变量在2年内变化的方差为2.0、在3年内的方差为3.0,变量2年内变化和3年内变化的标准差分别为 $\sqrt{2}$ 和 $\sqrt{3}$ 。(严格地讲,我们不应该称标准差为每年1.0。)这里的结果说明了为什么我们有时称不确定性与时间的平方根成正比。
14.2.1 维纳过程#
我们以上考虑变量所服从的过程即为著名的维纳过程(Wiener process)。维纳过程是一种期望值为0,方差率为每年1.0的特殊马尔科夫过程。这种过程曾在物理学中用来描述一个粒子受到大量小分子碰撞后所产生的运动,有时也称这种运动为布朗运动(Brownian motion)。
采用正规的表达方式,变量 z 具有以下两个性质时被称为服从维纳过程:
性质 1: 变化量 $\Delta z$ 在一小段时间区间 $\Delta t$ 之内变化为
$$ \Delta z = \varepsilon \sqrt{\Delta t}\tag{14-1} $$其中 $\varepsilon$ 服从标准正态分布 $\phi(0,1)$ 。
性质2: 在任何两个不相重叠的 $\Delta t$ 时间区间内, 变化量 $\Delta z$ 之间相互独立。
第 1 个性质说明 $\Delta z$ 本身服从正态分布,并且
$$ \begin{array}{r l} & {\Delta z \text{的均值} = 0} \\ & {\Delta z \text{的标准差} = \sqrt{\Delta t}} \\ & {\Delta z \text{的方差} = \Delta t} \end{array} $$第 2 个性质说明变量 z 服从马尔科夫过程。
接下来, 我们考虑在一段相对较长时间 $T$ 内 $z$ 的变化, 我们可以将变化量表达为 $z (T) - z (0)$ 。这一变化量可以被看成是在 $N$ 个长度为 $\Delta t$ 的小时间段内变量 $z$ 变化的总和, 其中
$$ N = \frac{T}{\Delta t} $$因此
$$ z (T) - z (0) = \sum_{i = 1} ^{n} \varepsilon_{i} \sqrt{\Delta t}\tag{14-2} $$其中 $\varepsilon_{i}(i=1,2,\cdots,N)$ 均服从 $\phi(0,1)$ 分布。由维纳过程的第 2 个性质我们知道 $\varepsilon_{i}$ 之间相互独立,由式(14-2)得出 $z(T)-z(0)$ 服从正态分布,其中
\begin{array}{r l} & {z (T) - z (0) \text{的均值} = 0} \ & {z (T) - z (0) \text{的方差} = N \Delta t = T} \ & {z (T) - z (0) \text{的标准差} = \sqrt{T}} \end{array}
这一结果与本节前面的结论是一致的。
假定变量 $z$ 服从维纳过程, 初始值为 25 , 时间以年为单位。在 1 年年末, 变量值服从正态分布, 期望值为 25 , 标准差为 1.0 ; 在 5 年年末, 变量值服从正态分布, 期望值为 25 , 标准差为 $\sqrt{5}$ , 或 2.236 。变量在将来某一确定时刻由标准差来定义的不确定性与未来时间长度的平方根成正比。
在普通微积分中, 我们通常在微小变化接近 0 时, 将这个微小变化作为极限来处理。因此, 我们采用符号 $\mathrm{d}x = a\mathrm{d}t$ 来代表当 ${\Delta t} \rightarrow 0$ 时, ${\Delta x} = a{\Delta t}$ 的极限形式。在随机微积分中, 我们采用类似的符号。因此, 我们采用 $\mathrm{d}z$ 来代表维纳过程, 即 $\mathrm{d}z$ 代表当 ${\Delta t} \rightarrow 0$ 时, ${\Delta z}$ 的极限形式。图14-1 说明了当 $t \to 0$ 时变量 z 所遵循路径的变化。注意当时间减小时,路径变得更加锯齿化(jagged),这是因为变量 z 在 $\Delta t$ 时间内的变化的标准差等于 $\sqrt{\Delta t}$ 。而我们知道当 $\Delta t$ 很小时, $\sqrt{\Delta t}$ 远远大于 $\Delta t$ 。以下我们列出两个与 $\sqrt{\Delta t}$ 有关的维纳过程性质:
在任意给定时间内, 变量 $z$ 所遵循路径长度的期望值为无穷大;
在任意给定时间内, 变量 $z$ 等于一个给定数值的次数的期望值为无穷大。
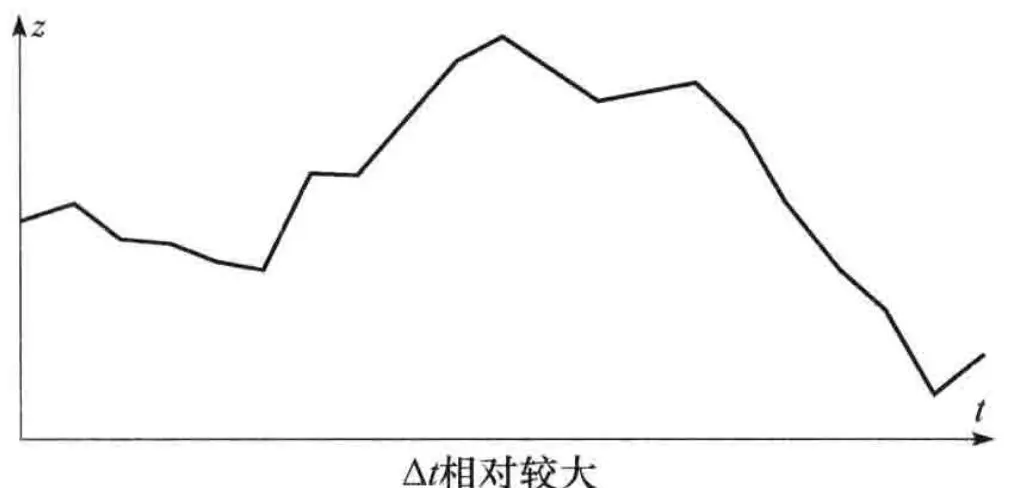
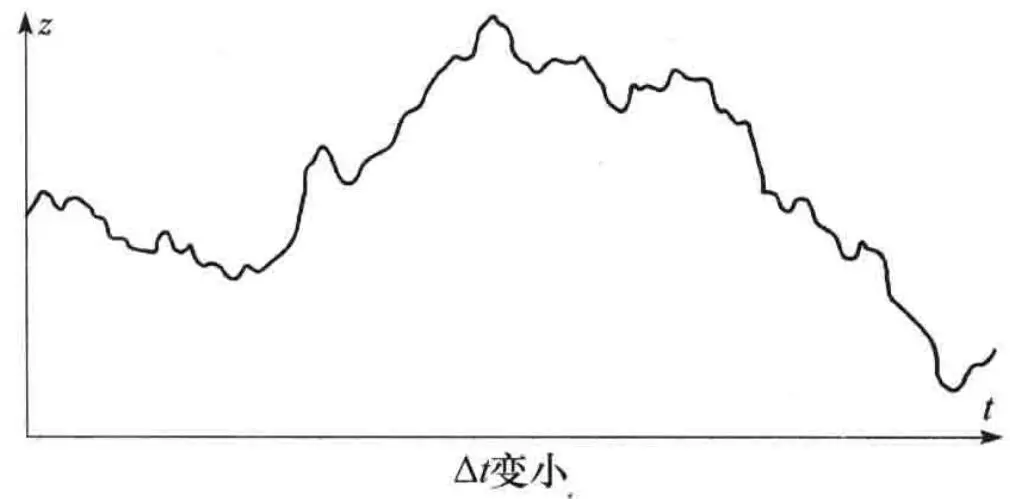
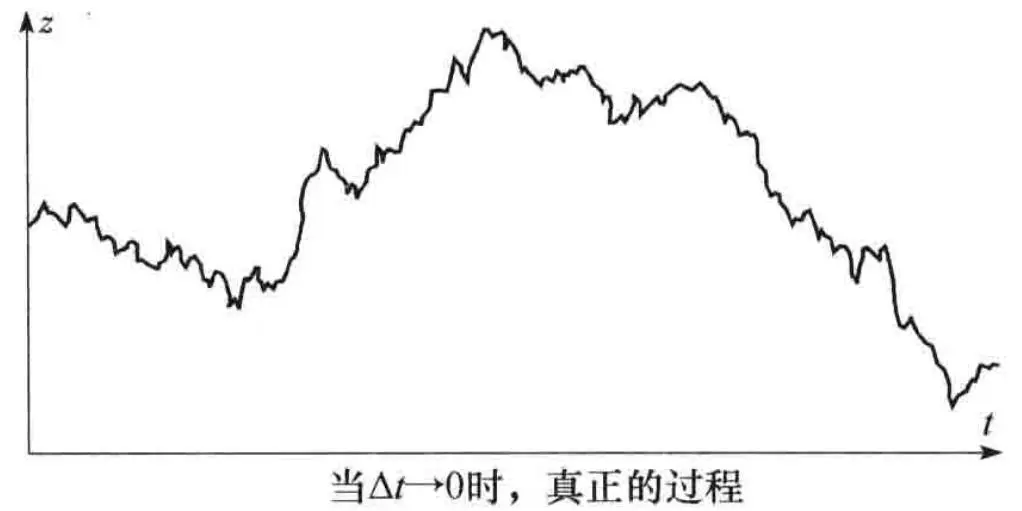 图14-1 在式(14-1)中 $\Delta t \rightarrow 0$ 时,维纳过程的产生方式
14.2.2 广义维纳过程#
在随机过程中,变量在每单位时间内变化的期望值叫作变量的漂移率(drift rate),方差叫作变量的方差率(variance rate)。到目前为止,我们所讨论的基本维纳过程的漂移率为0,方差率为1.0。漂移率为0意味着在将来任意时刻变量z的期望值等于其当前值,方差率等于1.0意味着在长度为T的任何时间区间内,z变化的方差等于T。广义维纳过程(generalized Wiener process)x可以通过dz定义
$$ \mathrm{d}x = a \mathrm{d}t + b \mathrm{d}z\tag{14-3} $$其中 a 和 b 为常数。
为了理解式(14-3),我们可以将方程的右端分成两项来看。 $adt$ 项说明变量 $x$ 的单位时间漂移率为 $a$ 。如果没有 $bdz$ 项,以上方程变为 $\mathrm{dx} = adt$ ,即 $\mathrm{dx} / \mathrm{dt} = a$ 。对 $t$ 进行积分得出
$$ x = x_{0} + a t $$其中 $x_0$ 为 $x$ 在 0 时刻的初始值。在一段时间 $T$ 内,变量 $x$ 的增量为 $aT$ 。式(14-3)右端的 $bdz$ 项可被看成附加在变量 $x$ 路径上的噪声或扰动,它们的幅度为维纳过程的 $b$ 倍。维纳过程的标准差为 1.0,因此 $b$ 倍维纳过程在单位时间内的方差率为 $b^2$ 。在短时间 $\Delta t$ 内,由式(14-1)和式(14-3)给出的 $x$ 变化量 $\Delta x$ 为
$$ \Delta x = a \Delta t + b \varepsilon \sqrt{\Delta t} $$其中,如上所述, $\varepsilon$ 服从标准正态分布。因此 $\Delta x$ 服从正态分布,并且
$$ \Delta x \: \text{的均值} = a \Delta t $$$$ \Delta x \text{的标准差} = b \sqrt{\Delta t} $$$$ \Delta x \text{的方差} = b^{2} \Delta t $$类似于以上的讨论,在任意时间 T 内,变量 x 的变化服从正态分布,而且满足
$$ x \text{的变化的均值} = a T $$$$ x \text{的变化的标准差} = b \sqrt{T} $$$$ x \text{的变化的方差} = b^{2} T $$因此,式(14-3)所示广义维纳过程的漂移率期望(即单位时间内的平均漂移)为 $a$ ,方差率(即单位时间内的方差)为 $b^{2}$ ,如图14-2 所示。
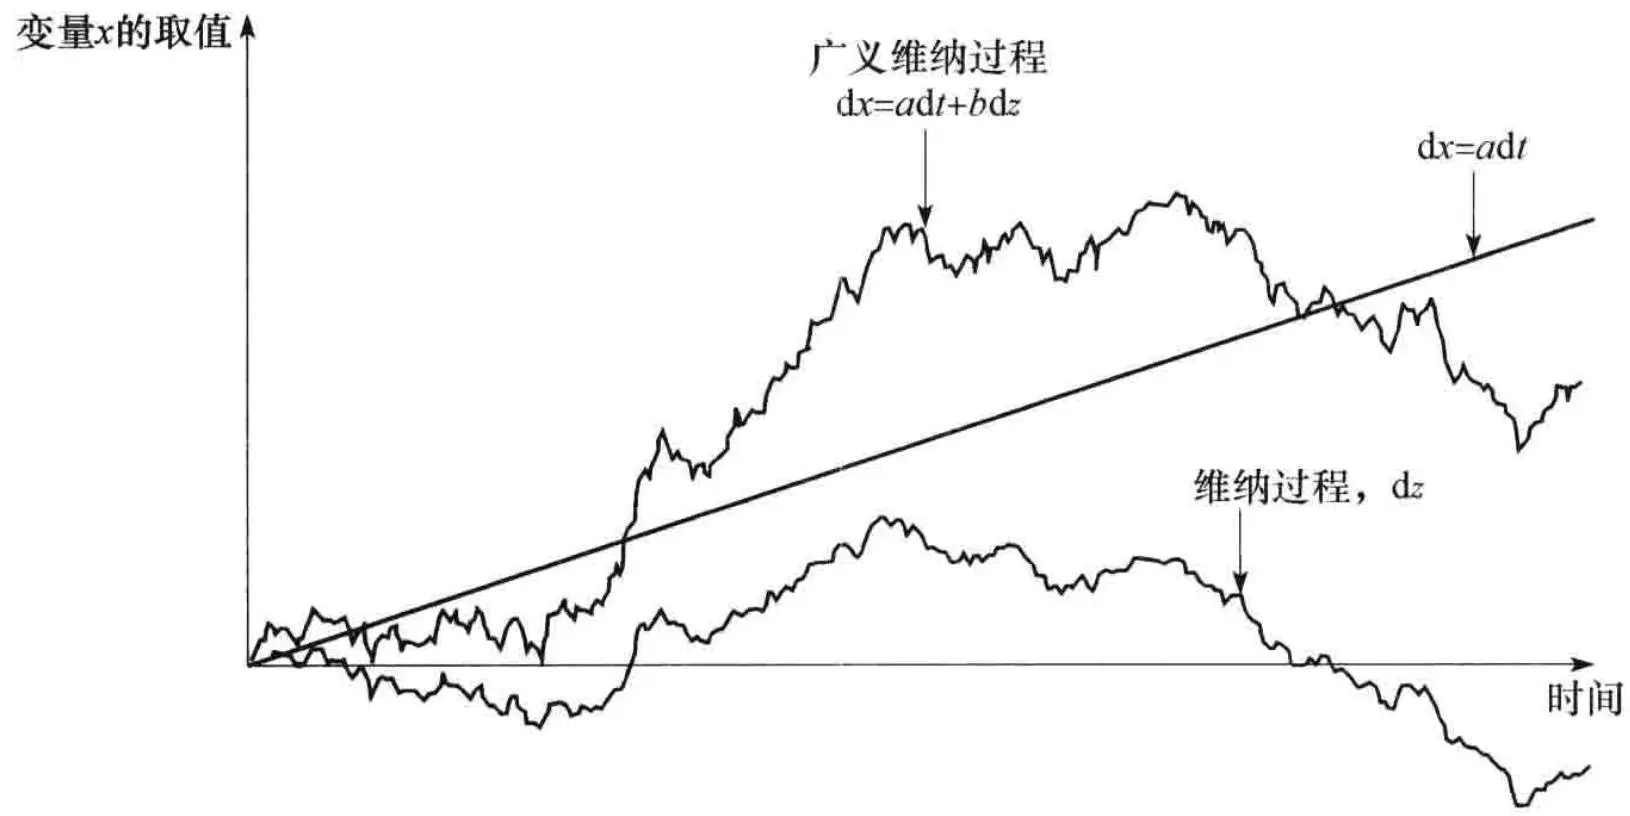 图14-2 广义维纳过程, $a = 0.3$ 和 $b = 1.5$
14.2.3 伊藤过程#
我们进一步可以定义一类叫作伊藤过程(Itô process)的随机过程。伊藤过程是一种更为广义的维纳过程,其中 $a$ 和 $b$ 为变量 $x$ 和时间 $t$ 的函数。伊藤过程的表达式为
$$ \mathrm{d}x = a (x, t) \mathrm{d}t + b (x, t) \mathrm{d}z\tag{14-4} $$过程中的漂移率期望和方差率均会随时间变化,在任意小的时间区间 $t$ 与 $t + \Delta t$ 内,变量 $x$ 变
为 $x + \Delta x$ ,其中
$$ \Delta x = a (x, t) \Delta t + b (x, t) \varepsilon \sqrt{\Delta t} $$以上关系式是一个近似式,其中假定了在时间区间 $t$ 与 $t + \Delta t$ 内,变量 $x$ 的漂移率和方差率都是常数,并且等于它们在时间 $t$ 的值。
因为在式(14-4)中, $x$ 的变化只依赖于 $x$ 在时间 $t$ 的值,而与其历史取值无关,所以这个过程具有马尔科夫性质。如果在式(14-4)中, $a$ 与 $b$ 依赖于 $x$ 在时间 $t$ 之前的值,那么这样得到的过程将不再具有马尔科夫性质。
14.3 描述股票价格的过程#
在这一节里我们讨论通常对无股息股票的价格所假设的随机过程。
我们可能会想假设股票价格服从广义维纳过程,也就是说,它具有不变的漂移率期望值和不变的方差率。但是,这一模型却没有抓住股票价格的一个关键特性,即投资者所要求的预期收益率与股票价格无关:如果投资者在股票价格等于10美元时要求预期收益率为 $14\%$ ,那么在其他条件相同时,投资者在股票价格等于50美元时也同样会要求收益率为 $14\%$ 。
显然,漂移率期望值不变的假设是不合理的,该假设应修正为收益率期望(即漂移率期望值除以股票价格)为常数。如果股票在 t 时刻的价格为 S,那么股票的期望漂移率应为 $\mu S$ ,其中 $\mu$ 为常数。这一假设意味着在一段很短的时间 $\Delta t$ 内,股票 S 的期望增量为 $\mu S \Delta t$ ,其中 $\mu$ 为股票的收益率期望值。
如果 $\mathrm{dz}$ 的系数是0,即没有不确定性,那么这个模型变为
$$ \Delta S = \mu S \Delta t $$当 $\Delta t\to 0$ 时,其极限形式为
$$ \mathrm{d}S = \mu S \mathrm{d}t $$即
$$ \frac{\mathrm{d}S}{S} = \mu \mathrm{d}t $$由0到 $T$ 对变量 $t$ 进行积分,我们得出
$$ S_{T} = S_{0} \mathrm{e}^{\mu T}\tag{14-5} $$其中 $S_{0}$ 和 $S_{T}$ 分别为股票在 0 时刻和 $T$ 时刻的价格。式(14-5)说明,当方差为 0 时,股票价格在单位时间内的连续复利增值率为 $\mu$ 。
当然,实际中的股票价格存在不确定性。一个比较合理的假设是无论股票价格为多少,在一段较短时间 $\Delta t$ 内股票价格百分比收益的变动性都一样。换句话讲,投资者在股票价格为50美元和10美元时对股票百分比收益的不确定性有同样的观点。这意味着在很短时间 $\Delta t$ 后,股票价格变化的标准差应与股票价格成正比,因此得出的模型是
$$ \mathrm{d}S = \mu S \mathrm{d}t + \sigma S \mathrm{d}z $$或者
$$ \frac{\mathrm{d}S}{S} = \mu \mathrm{d}t + \sigma \mathrm{d}z\tag{·(14-6} $$式(14-6)是描述股票价格行为时最为广泛使用的一种模型。变量 $\mu$ 为股票价格的收益率期望值。变量 $\sigma$ 为股票价格的波动率,而变量 $\sigma^2$ 为股票价格的方差率。式(14-6)可被视为在现实世界里的股票价格过程。在风险中性世界里, $\mu$ 等于无风险利率 $r$ 。
14.3.1 离散时间模型#
我们以上建立的关于股票价格变化的模型叫几何布朗运动(geometric Brownian motion)。模型的离散形式为
$$ \frac{\Delta S}{S} = \mu \Delta t + \sigma \varepsilon \sqrt{\Delta t}\tag{14-7} $$或
$$ \Delta S = \mu S \Delta t + \sigma S \varepsilon \sqrt{\Delta t}\tag{14-8} $$变量 $\Delta S$ 为股票价格在一小段时间区间 $\Delta t$ 内的变化, $\varepsilon$ 服从标准正态分布 (期望值为 0 , 方差为 1.0)。参数 $\mu$ 为股票在单位时间内的收益率期望值, 参数 $\sigma$ 为股票价格的波动率。在这一章里我们假定以上两个参数均为常数。
式(14-7)的左端是股票在短时间 $\Delta t$ 内的收益率离散近似, $\mu\Delta t$ 项是收益率的期望值,而 $\sigma\varepsilon\sqrt{\Delta t}$ 是收益率的随机部分。随机部分的方差为 $\sigma^{2}\Delta t$ ,从而全部收益的方差也是 $\sigma^{2}\Delta t$ 。这与 13.7 节里定义的波动率是一致的,即 $\sigma$ 的值使得 $\sigma\sqrt{\Delta t}$ 为股票在短时间 $\Delta t$ 内收益率的标准差。
式(14-7)表明 $\Delta S/S$ 服从正态分布,期望值为 $\mu\Delta t$ ,标准差为 $\sigma\sqrt{\Delta t}$ ,换句话讲
$$ \frac{\Delta S}{S} \sim \phi (\mu \Delta t, \sigma^{2} \Delta t)\tag{14-9} $$考虑某只无股息股票,其波动率为每年 $30\%$ ,连续复利收益率期望为 $15\%$ 。这时, $\mu = 0.15, \sigma = 0.30$ 。股票价格的过程为
$$ \frac{\mathrm{d}S}{S} = 0.15 \mathrm{d}t + 0.30 \mathrm{d}z $$如果 $S$ 是股票在某一时刻的价格, $\Delta S$ 为股票价格在此后一个短时间区间内的增量, 则过程的离散近似为
$$ \frac{\Delta S}{S} = 0.15 \Delta t + 0.30 \varepsilon \sqrt{\Delta t} $$其中 $\varepsilon$ 服从标准正态分布。假定时间间隔为1星期,即0.0192年,那么 $\Delta t = 0.0192$
$$ \frac{\Delta S}{S} = 0.15 \times 0.0192 + 0.30 \times \sqrt{0.0192} \varepsilon $$或
$$ \Delta S = 0.00288 S + 0.0416 S \varepsilon $$14.3.2 蒙特卡罗模拟#
一个随机过程的蒙特卡罗模拟是一种对过程随机抽样的程序。这种方法可以帮助我们理解式(14-6)的含义。
考虑例 14-3 的情形,其中股票的收益率期望值为每年 15%,波动率为每年 30%。股票价格在 1 周内的变化近似为
$$ \Delta S = 0.00288 S + 0.0416 S \varepsilon\tag{14-10} $$我们可以重复地从 $\phi(0, 1)$ 中抽取 $\varepsilon$ 的样本,并代入式(14-10)来模拟股票价格在 10 周内变化的路径。Excel 中的表达式 = RAND() 可用于产生 0 与 1 之间的随机数,正态分布的反函数是 NORMSINV。因此由标准正态分布中取样的指令是 = NORMSINV(RAND())。表 14-1 显示了由这种方法来产生的股票价格的一条路径。股票价格的初始值为 100 美元。在第 1 段时间里,从 $\phi(0, 1)$ 中抽取的随机数为 0.52,由式(14-10)得出股票价格变化为
$$ \Delta S = 0.00288 \times 100 + 0.0416 \times 100 \times 0.52 = 2.45 $$表 14-1 当 $\mu = {0.15},\sigma = {0.30}$ ,以及时间长度为一周时的股票价格的模拟值
| 每个时间段开始时的股票价格 | 对于 ε 的随机抽样 | 每个时间段的股票价格变动 | 每个时间段开始时的股票价格 | 对于 ε 的随机抽样 | 每个时间段的股票价格变动 |
| 100.00 | 0.52 | 2.45 | 106.06 | 0.21 | 1.23 |
| 102.45 | 1.44 | 6.43 | 107.30 | -1.10 | -4.60 |
| 108.88 | -0.86 | -3.58 | 102.69 | 0.73 | 3.41 |
| 105.30 | 1.46 | 6.70 | 106.11 | 1.16 | 5.43 |
| 112.00 | -0.69 | -2.89 | 111.54 | 2.56 | 12.20 |
| 109.11 | -0.74 | -3.04 |
因此在第2段时间开始时,股票价格为102.45美元。在第2段时间里, $\varepsilon$ 的随机抽样为1.44。由式(14-10)得出在第2段时间内股票价格变化为
$$ \Delta S = 0.00288 \times 102.45 + 0.0416 \times 102.45 \times 1.44 = 6.43 $$因此,在下一段时间开始时,股票价格为 108.88 美元,等等。 $^{①}$ 注意,因为我们进行抽样的过程为马尔科夫过程,所以每一步对 $\varepsilon$ 的抽样必须相互独立。
在表 14-1 中假定股票价格被精确到美分, 我们应该认识到这一表格只显示了股票价格变动的一种可能方式。不同的随机抽样会产生不同的价格变动。在模拟中, 我们可以采用任意小的时间步长 $\Delta t$ 。在 $\Delta t \to 0$ 的极限状态下可以取得对于随机过程的完美描述。在表 14-1 中, 股票的最终价格 111.54 可以被看成在 10 个星期后股票价格的一个随机样本。反复进行如表 14-1 所示的模拟, 我们可以得出在这段时间后股票价格的一个完整的概率分布。在第 21 章中我们将进一步详细描述蒙特卡罗模拟。
14.4 参数#
本章所建立的描述股票价格的过程涉及两个参数: $\mu$ 和 $\sigma$ 。参数 $\mu$ 为投资者在很短一段时间里赚取的收益率期望值(按年计)。大多数投资者在承担更大风险时将会要求更高的预期收益,因此 $\mu$ 将会依赖于股票收益的风险, $^{②}\mu$ 的取值也应该与经济体系中的利率水平有关,利率水平越高,投资者对股票的预期收益也会越高。 幸运的是我们并不需要关心计算 $\mu$ 的细节,因为与股票有关的衍生产品价值一般与 $\mu$ 无关。与之相反,对于确定与股票价格有关的衍生产品价值来讲,股票价格的波动率 $\sigma$ 是至关重要的。我们在第15章里将讨论估计 $\sigma$ 的方法。股票价格的波动率通常是介于0.15到0.60(即 $15\%$ 到 $60\%$ )之间。 在一段很短时间 $\Delta t$ 后, 股票价格百分比变化的标准差为 $\sigma \sqrt{\Delta t}$ 。作为一个粗略估计, 在一段较长时间 $T$ 后, 股票价格百分比变化的标准差为 $\sigma \sqrt{T}$ 。这意味着, 作为近似估计, 波动率可以被解释成股票在 1 年内价格变化的标准差。在第 15 章里我们将要说明, 股票价格的波动率正好等于以连续复利计算的 1 年时股票价格收益率的标准差。
14.5 相关过程#
到现在为止,我们所考虑的是如何表示单变量的随机过程,我们现在将这些分析推广到涉及两个或更多相关变量的随机过程。假设两个变量 $x_{1}$ 和 $x_{2}$ 分别服从以下随机过程
$$ \mathrm{d}x_{1} = a_{1} \mathrm{d}t + b_{1} \mathrm{d}z_{1} \text{和} \mathrm{d}x_{2} = a_{2} \mathrm{d}t + b_{2} \mathrm{d}z_{2} $$其中 $dz_{1}$ 和 $dz_{2}$ 为维纳过程。
如前面所述,这些过程的近似离散形式是
$$ \Delta x_{1} = a_{1} \Delta t + b_{1} \varepsilon_{1} \sqrt{\Delta t} \text{和} \Delta x_{2} = a_{2} \Delta t + b_{2} \varepsilon_{2} \sqrt{\Delta t} $$其中 $\varepsilon_{1}$ 和 $\varepsilon_{2}$ 是标准正态分布 $\phi(0,1)$ 的样本。
对变量 $x_{1}$ 和 $x_{2}$ , 我们可以像在 14.3 节里所讲的那样进行模拟。如果它们互不相关, 用来描述在一段时间 $\Delta t$ 内变动的 $\varepsilon_{1}$ 和 $\varepsilon_{2}$ 应当是相互独立的。
如果变量 $x_{1}$ 和 $x_{2}$ 之间有非零的相关系数 $\rho$ ,那么用来描述在一段时间 $\Delta t$ 内变动的 $\varepsilon_{1}$ 和 $\varepsilon_{2}$ 应当是二元正态分布的样本,其中每个变量都服从标准正态分布,而且两个变量之间的相关系数为 $\rho$ 。在这种情形下,我们称维纳过程 $\mathrm{dz}_{1}$ 与 $\mathrm{dz}_{2}$ 具有相关系数 $\rho$ 。
在 Excel 表中对互不相关的标准正态变量取样时,我们需要将 “=NORMINV(RAND())” 命令应用在每个单元里即可。当对具有相关系数 $\rho$ 的标准正态变量 $\varepsilon_{1}$ 和 $\varepsilon_{2}$ 取样时,我们可以令
$$ \varepsilon_{1} = u \text{和} \varepsilon_{2} = \rho u + \sqrt{1 - \rho^{2}} v $$其中 u 和 v 是按互不相关的标准正态分布提取的样本。
应当指明的是,对于变量 $x_{1}$ 和 $x_{2}$ ,我们在上面假定参数 $a_{1}, a_{2}, b_{1}, b_{2}$ 可以是 $x_{1}, x_{2}$ 和 $t$ 的函数。所以 $a_{1}, b_{1}$ 既可以是 $x_{1}$ 和 $t$ 的函数也可以是 $x_{2}$ 的函数,而 $a_{2}, b_{2}$ 既可以是 $x_{2}$ 和 $t$ 的函数也可以是 $x_{1}$ 的函数。
这里的结果可以推广。当3个变量服从相关的随机过程时,我们需要抽取3个不同 $\varepsilon$ 的样本。这些变量服从三元标准正态分布。当有 $n$ 个相关的随机变量时,我们需要从相应的多元正态分布中提取个 $n$ 不同的 $\varepsilon$ 样本。具体做法将在第21章里讨论。
14.6 伊藤引理#
股票期权的价格是标的股票价格和时间的函数。更一般地讲,任意一种衍生产品的价格都是某些标的随机变量和时间的函数。想认真学习衍生产品定价的学生应该对随机变量函数的性质有所了解。在这个领域中的一个重要结论是数学家 K. Itô 在 1951 年发现的伊藤引理(Itô's Lemma)。 $^{①}$
假设变量 $x$ 的值服从以下伊藤过程
$$ \mathrm{d}x = a (x, t) \mathrm{d}t + b (x, t) \mathrm{d}z\tag{14-11} $$其中 $\mathrm{dz}$ 是维纳过程, $a$ 和 $b$ 为 $x$ 和 $t$ 的函数。变量 $x$ 的漂移率为 $a$ ,方差率为 $b^{2}$ 。伊藤引理说明 $x$ 和 $t$ 的函数 $G$ 服从以下过程
$$ \mathrm{d}G = \left(\frac{\partial G}{\partial x} a + \frac{\partial G}{\partial t} + \frac{1}{2} \frac{\partial^{2} G}{\partial x^{2}} b^{2}\right) \mathrm{d}t + \frac{\partial G}{\partial x} b \mathrm{d}z\tag{14-12} $$其中 $\mathrm{dz}$ 是与式(14-11)里相同的维纳过程。因此, $G$ 也服从伊藤过程,其漂移率为
$$ \frac{\partial G}{\partial x} a + \frac{\partial G}{\partial t} + \frac{1}{2} \frac{\partial^{2} G}{\partial x^{2}} b^{2} $$方差率为
$$ \left(\frac{\partial G}{\partial x}\right) ^{2} b^{2} $$关于伊藤引理的严格证明已经超出了本书的范围。在本章的附录中,我们将说明这个引理可以作为微积分中一个著名结论的推广。
在本章前面的部分里我们说明了为什么
$$ \mathrm{d}S = \mu S \mathrm{d}t + \sigma S \mathrm{d}z\tag{14-13} $$是一个描述股票价格变化的合理模型,其中 $\mu$ 和 $\sigma$ 为常数。由伊藤引理,S 和 t 的函数 G 服从以下过程
$$ \mathrm{d}G = \left(\frac{\partial G}{\partial S} \mu S + \frac{\partial G}{\partial t} + \frac{1}{2} \frac{\partial^{2} G}{\partial S^{2}} \sigma^{2} S^{2}\right) \mathrm{d}t + \frac{\partial G}{\partial x} \sigma S \mathrm{d}z\tag{14-14} $$注意 $S$ 和 $G$ 都受同一个不确定性来源 $\mathrm{dz}$ 的影响。在推导布莱克-斯科尔斯-默顿公式时, 这一点很重要。
应用于远期合约#
为了说明伊藤引理,我们考虑无股息股票上的远期合约。假定无风险利率为常数,对于所有期限利率均等于 $r$ 。由式(5-1),我们得出
$$ F_{0} = S_{0} \mathrm{e}^{r T} $$其中 $F_{0}$ 为 0 时刻的远期价格, $S_{0}$ 为即期价格,T 为远期合约的期限。
我们现在推导远期价格随时间如何变化。定义 $F$ 为 $t$ 时刻的远期价格, $S$ 为 $t$ 时刻的股票价格,其中 $t < T$ 。 $F$ 和 $S$ 满足
$$ F = S \mathrm{e}^{r (T - t)}\tag{14-15} $$假设 $S$ 服从式(14-13)所定义的随机过程,利用伊藤引理可以确定 $F$ 所服从的随机过程。由式(14-15),我们得出
$$ \frac{\partial F}{\partial S} = \mathrm{e}^{r (T - t)}, \frac{\partial^{2} F}{\partial S^{2}} = 0, \frac{\partial F}{\partial t} = - r S \mathrm{e}^{r (T - t)} $$根据式(14-14), $F$ 服从的随机过程为
$$ \mathrm{d}F = \left[ \mathrm{e}^{r (T - t)} \mu S - r S \mathrm{e}^{r (T - t)} \right] \mathrm{d}t + \mathrm{e}^{r (T - t)} \sigma S \mathrm{d}z $$将 $F = \mathrm{Se}^{r(T - t)}$ 代入方程,上式变为
$$ \mathrm{d}F = (\mu - r) F \mathrm{d}t + \sigma F \mathrm{d}z\tag{14-16} $$与 S 一样,远期价格 S 也服从几何布朗运动,其增长率期望为 $\mu - r$ ,而不是 $\mu$ 。期货价格的增
长率等于 S 收益率超出无风险利率的部分。
14.7 对数正态分布的性质#
接下来,我们利用伊藤引理来推导当 S 服从式(14-13)时, $\ln S$ 所服从的随机过程。我们定义 G = \ln S
因为
$$ \frac{\partial G}{\partial S} = \frac{1}{S}, \frac{\partial^{2} G}{\partial S^{2}} = - \frac{1}{S^{2}}, \frac{\partial F}{\partial t} = 0 $$由式(14-14)得出, $G$ 满足
$$ \mathrm{d}G = \left(\mu - \frac{\sigma^{2}}{2}\right) \mathrm{d}t + \sigma \mathrm{d}z\tag{14-17} $$因为 $\mu$ 和 $\sigma$ 为常数,以上方程说明 $G = \ln S$ 满足一个广义维纳过程,其漂移率为常数 $\mu - \sigma^2 / 2$ ,方差率为常数 $\sigma^2$ 。因此 $\ln S$ 在 0 与 $T$ 时刻之间的变化服从正态分布,期望值为 $(\mu - \sigma^2 / 2)T$ ,方差为 $\sigma^2 T$ 。这意味着
$$ \ln S_{T} - \ln S_{0} \sim \phi \left[ \left(\mu - \frac{\sigma^{2}}{2}\right) T, \sigma^{2} T \right]\tag{14-18} $$或者
$$ \ln S_{T} \sim \phi \left[ \ln S_{0} + \left(\mu - \frac{\sigma^{2}}{2}\right) T, \sigma^{2} T \right]\tag{14-19} $$其中 $S_{T}$ 为股票在 $T$ 时刻的价格, $S_{0}$ 为股票在 0 时刻的价格, $\phi (m, v)$ 代表期望值为 $m$ , 方差为 $v$ 的正态分布。 式(14-19)说明 $\ln S_{T}$ 服从正态分布。如果一个变量的对数服从正态分布,我们称该变量满足对数正态分布。本章所建立的关于股票价格的模型意味着在给定今天股票价格的前提下,股票在 $T$ 时刻的价格满足对数正态分布。股票价格对数的标准差为 $\sigma \sqrt{T}$ ,这一标准差与时间展望期长度的平方根成正比。

随机过程描述了变量值随时间变化的概率分布。在马尔科夫过程中,只有变量的当前值与将来的预测值有关。变量的历史以及如何演变到当前值的方式与预测值无关。
维纳过程 dz 是一个描述正态分布变量变化的马尔科夫过程。该过程在单位时间的漂移率为 0,方差率为 1.0。这意味着,如果变量在 0 时刻的初始值为 $x_{0}$ ,那么该变量在 T 时刻服从期望值为 $x_{0}$ 、标准差为 $\sqrt{T}$ 的正态分布。
广义维纳过程描述了在单位时间内漂移为 $a$ ,方差率为 $b^{2}$ 的正态分布变量的变化过程,其中 a 和 b 为常数。这意味着,如果变量在 0 时刻的值为 $x_{0}$ ,那么该变量在 T 时刻服从期望值为 $x_{0} + aT$ 、标准差为 $b\sqrt{T}$ 的正态分布。
变量 x 满足伊藤过程是指其漂移率和方差率均为 x 本身和时间 t 的函数。在一段很短时间区间内,x 的变化近似地服从正态分布,但在一段较长时间后,x 变化的概率分布往往是非正态的。
一种从直观上理解随机过程的方式是对变量变化进行模拟。模拟的方法是将时间分成若干小的区间,然后再对变量变化的可能路径进行抽样,这样就可以产生变量在将来的概率分布。在第21章里我们将进一步讨论蒙特卡罗模拟方法。
伊藤引理是一种由变量本身所服从随机过程来计算该变量的函数所服从随机过程的方法。在第15章里我们将会发现对衍生产品定价时伊藤引理的重要性。该引理的关键是原始变量随机过程中的维纳过程与变量函数随机过程中的维纳过程是一样的,即两个随机过程具有相同
的不确定性来源。
通常假设描述股票价格的随机过程为几何布朗运动。在这种过程中,在很小时间区间内,股票持有者的收益大约服从正态分布,而且在任意两个不相重叠的时间区间内的收益相互独立。股票价格在将来时刻的概率分布为对数正态分布。在下一章中我们所考虑的布莱克-斯科尔斯-默顿模型就是建立在几何布朗运动的假设之上。
推荐阅读#
关于市场有效性和股票价格的马尔科夫性质#
Brealey, R. A. An Introduction to Risk and Return from Common Stock, 2nd edn. Cambridge, MA: MIT Press, 1986.
Cootner, P. H. (ed.) The Random Character of Stock Market Prices. Cambridge, MA: MIT Press, 1964.
关于随机过程#
Cox, D. R., and H. D. Miller. The Theory of Stochastic Processes. London: Chapman & Hall, 1977.
Feller, W. Introduction to Probability Theory and Its Applications. New York: Wiley, 1968.
Karlin, S., and H.M. Taylor. A First Course in Stochastic Processes, 2nd edn. New York: Academic Press, 1975.
Shreve, S. E. Stochastic Calculus for Finance II: Continuous-Time Models. New York: Springer, 2008.
练习题#
14.1 如果我们说一个地区的温度服从马尔科夫过程,这里的含义是什么?你认为温度确实可以服从马尔科夫过程吗?
14.2 基于股票价格历史数据的交易策略的收益是否会总是高于平均收益?讨论这一问题。
14.3 假定一家公司的现金头寸(用百万美元来计)服从广义维纳过程,现金头寸的漂移率为每季度0.5,方差率为每季度4.0。公司的初始现金头寸要多高才能使得其在1年后的现金流为负值的概率小于5%。
14.4 变量 $X_{1}$ 和 $X_{2}$ 服从广义维纳过程,漂移率分别为 $\mu_{1}$ 和 $\mu_{2}$ ,方差率分别为 $\sigma_{1}^{2}$ 和 $\sigma_{2}^{2}$ 。在以下条件下, $X_{1} + X_{2}$ 服从什么样的过程。
(a) $X_{1}$ 和 $X_{2}$ 在任何小的时间区间内的变化相互无关。
(b) $X_{1}$ 和 $X_{2}$ 在任何小的时间区间内变化的相关系数为 $\rho$ 。
14.5 考虑服从以下过程的变量 $S$#
$$ \mathrm{d}S = \mu \mathrm{d}t + \sigma \mathrm{d}z $$在最初的3年中, $\mu=2,\sigma=3$ ;在接下的3年中, $\mu=3,\sigma=4$ 。如果变量的初始值为5,变量在第6年年末的概率分布是什么? 14.6 假设 $G$ 为股票价格和时间的函数, $\sigma_{s}$ 和 $\sigma_{c}$ 分别为 $S$ 和 $G$ 的波动率。证明当 $S$ 的收益期望增加 $\lambda \sigma_{s}$ 时, $G$ 的收益期望将会增加 $\lambda \sigma_{c}$ ,这里的 $\lambda$ 为常数。
14.7 股票 A 和股票 B 均服从几何布朗运动,并且在任何短时段内两者的变化相互无关。由一只股票 A 和一只股票 B 所构成的证券组合的价值是否服从几何布朗运动?解释原因。
14.8 式(14-8)中的股票价格过程可以写成
$$ \Delta S = \mu S \Delta t + \sigma S \varepsilon \sqrt{\Delta t} $$其中 $\mu$ 和 $\sigma$ 为常数。仔细解释以上模型与以下所列举各个模型之间的差别
$$ \begin{array}{l} \Delta S = \mu \Delta t + \sigma \varepsilon \sqrt{\Delta t} \\ \Delta S = \mu S \Delta t + \sigma \varepsilon \sqrt{\Delta t} \\ \Delta S = \mu \Delta t + \sigma S \varepsilon \sqrt{\Delta t} \end{array} $$为什么式(14-8)中模型比以上3种模型更适合用来描述股票价格的变化?
14.9 以下过程常被用来描述短期利率 $r$ 随时间的变化
$$ \mathrm{d}r = a (b - r) \mathrm{d}t + r c \mathrm{d}z $$其中 $a, b, c$ 为正常数, $\mathrm{dz}$ 为维纳过程。描述这一过程的特性。
14.13 假定股票的收益率期望为每年 16%,波动率为每年 30%。当股票价格在某一天末的价格为 50 美元时,计算
(a) 在下一天股票价格的期望值。
(b) 在下一天股票价格的标准差。
(c) 在下一天股票价格的 $95\%$ 置信区间。
14.14 假定一家公司的现金头寸(以百万美元计)服从广义维纳过程,漂移率为每月0.1,方差率为每月0.16,初始现金头寸为2.0。
(a) 现金头寸在 1 个月、6 个月以及 1 年时的概率分布是什么?
(b) 现金头寸在6个月末和1年末时有负现金头寸的概率为多少?
(c) 在将来什么时刻公司具有负现金头寸的概率为最大?
14.15 假定 $x$ 为永久性政府债券的收益率,债券每年发放1美元的利息。假设 $x$ 是按连续复利计算,并且券息也是连续支付, $x$ 服从以下随机过程
$$ \mathrm{d}x = a (x_{0} - x) \mathrm{d}t + s x \mathrm{d}z $$14.10 假定股票价格 $S$ 服从几何布朗运动
$$ \mathrm{d}S = \mu S \mathrm{d}t + \sigma S \mathrm{d}z $$其中 $\mu$ 为收益率的期望, $\sigma$ 为波动率。变量 $S^{n}$ 服从什么过程?证明 $S^{n}$ 也服从几何布朗运动。
14.11 假定 $x$ 为在 $T$ 时刻支付1美元的无券息债券的收益率(按连续复利)。假定 $x$ 服从以下随机过程
$$ \mathrm{d}x = a (x_{0} - x) \mathrm{d}t + s x \mathrm{d}z $$其中 $a, x_0$ 和 $s$ 均为正常数, $\mathrm{dz}$ 为维纳过程。债券价格服从的过程是什么?
14.12 某股票的价格是30美元,收益率期望是9%,波动率是20%。在Excel计算表中模拟在未来5年中价格变化的路径,要求步长取为1个月,并且从正态分布中取样。以图形来表示股票价格的路径。点击F9,观察当随机样本变化时路径的变化。
其中 $a, x_0$ 和 $s$ 为正常数, $\mathrm{dz}$ 为维纳过程。债券价格服从的过程是什么?对于债券持有者而言,瞬时收益率的期望(包括利息和资本收益)为多少?
14.16 假定股票价格 S 服从式(14-6)中的几何布朗运动,以下变量都服从什么样的过程? (a) $y = 2S_{0}$ (b) $y = S^{2}$ (c) $y = e^{S}$ (d) $y = e^{r(T-t)} / S$ 对于每种情形,将 dt 和 dz 的系数用 y (而不是 S)来表达。
14.17 假定股票的当前价格为 50,其收益率期望和波动率分别为每年 12% 和每年 30%。股票价格在 2 年后高于 80 美元的概率为多少?(提示:当 $\ln S_{T} > \ln 80$ 时, $S_{T} > 80$ 。)
14.18 股票 A 的价格是 30 美元,收益率期望为 11%,波动率为 25%。股票 B 的价格是 40 美元,收益率期望为 15%,波动率为 30%。描述两个股票收益率的过程具有相关系数 $\rho$ 。在 Excel 计算表中模拟两个股票在 3 个月中价格变化的路径,要求步长取成 1 天,并且从正态分布取样。将结果画图,并点击 F9 键,观察当随机样本变化时,路径是如何变化的。考虑 $\rho$ 等于 0.25、0.75 和 0.95 时的情形。
附录 14A 伊藤引理的推导#
在这个附录中我们将说明如何将伊藤引理看成一些简单结论的推广。考虑一个连续可微的 $x$ 的函数 $G$ 。如果 $x$ 很小的变化为 $\Delta x$ ,相应 $G$ 的变化为 $\Delta G$ ,微积分里的一个著名结论是
$$ \Delta G \approx \frac{\mathrm{d}G}{\mathrm{d}x} \Delta x\tag{14A-1} $$换句话讲, $\Delta G$ 大约等于 $G$ 对 $x$ 的导数乘以 $\Delta x$ 。误差项包括高阶项 $\Delta x^{2}$ 。如果需要更精确的表达式, 我们可以运用 $\Delta G$ 的泰勒展开式
$$ \Delta G = \frac{\mathrm{d}G}{\mathrm{d}x} \Delta x + \frac{1}{2} \frac{\mathrm{d} ^{2} G}{\mathrm{d}x^{2}} \Delta x^{2} + \frac{1}{6} \frac{\mathrm{d} ^{3} G}{\mathrm{d}x^{3}} \Delta x^{3} + \dots $$如果连续可导函数 $G$ 有两个变量 $x$ 和 $y$ , 那么与式 (14A-1) 类似的结果为
$$ \Delta G \approx \frac{\partial G}{\partial x} \Delta x + \frac{\partial G}{\partial y} \Delta y\tag{14A-2} $$相应的泰勒展开式为
$$ \Delta G = \frac{\partial G}{\partial x} \Delta x + \frac{\partial G}{\partial y} \Delta y + \frac{1}{2} \frac{\partial^{2} G}{\partial x^{2}} \Delta x^{2} + \frac{\partial^{2} G}{\partial x \partial y} \Delta x \Delta y + \frac{1}{2} \frac{\partial^{2} G}{\partial y^{2}} \Delta y^{2} + \dots\tag{14A-3} $$当 $\Delta x$ 和 $\Delta y$ 趋于 0 时,式(14A-3)变为
$$ \mathrm{d}G = \frac{\partial G}{\partial x} \mathrm{d}x + \frac{\partial G}{\partial y} \mathrm{d}y\tag{14A-4} $$我们现在将式(14A-4)推广到适用于伊藤过程的情形。假定变量 $x$ 满足伊藤过程
$$ \mathrm{d}x = a (x, t) \mathrm{d}t + b (x, t) \mathrm{d}z\tag{14A-5} $$$G$ 是 $x$ 和 $t$ 的函数。与式(14A-3)类似,我们可以得出
$$ \Delta G = \frac{\partial G}{\partial x} \Delta x + \frac{\partial G}{\partial t} \Delta t + \frac{1}{2} \frac{\partial^{2} G}{\partial x^{2}} \Delta x^{2} + \frac{\partial^{2} G}{\partial x \partial t} \Delta x \Delta t + \frac{1}{2} \frac{\partial^{2} G}{\partial t^{2}} \Delta t^{2} + \dots\tag{14A-6} $$将式(14A-5)离散化,得
$$ \Delta x = a (x, t) \Delta t + b (x, t) \varepsilon \sqrt{\Delta t} $$省略函数的变量时,以上方程可以写成
$$ \Delta x = a \Delta t + b \varepsilon \sqrt{\Delta t}\tag{14A-7} $$这一方程显示了式(14A-6)与式(14A-3)之间所存在的一个重要差别。当对式(14A-3)取极限而将其转换为式(14A-4)时,由于 $\Delta x^{2}$ 项是2阶项,我们可以忽略这一项。由式(14A-7)出发,我们得出
$$ \Delta x^{2} = b^{2} \varepsilon^{2} \Delta t + \Delta t \mathrm{的高阶项}\tag{14A-8} $$以上方程说明式(14A-6)中的 $\Delta x^{2}$ 项包含 $\Delta t$ 项,因此这一项是不能忽略的。
标准正态分布的方差为 1.0。这意味着
$$ E (\varepsilon^{2}) - [ E (\varepsilon) ] ^{2} = 1 $$其中 E 表示期望值。由于 $E(\varepsilon)=0$ ,所以 $E(\varepsilon^{2})'=1$ 。因此 $\varepsilon^{2}\Delta t$ 的期望值为 $\Delta t$ 。由标准正态分布的性质可知 $\varepsilon^{2}\Delta t$ 的方差为 $2\Delta t^{2}$ 。我们知道随机变量在时间 $\Delta t$ 内的方差与 $\Delta t$ (而不是 $\Delta t^{2}$ )成正比。因此,当 $\Delta t$ 趋于 0 时,我们可以将 $\varepsilon^{2}\Delta t$ 视为非随机项,并等于其期望值,因此式(14A-8)中的 $\Delta x^{2}$ 在当 $\Delta t$ 趋于 0 时为非随机项,并等于 $b^{2}dt$ 。对式(14A-6)中取极限,并应用以上结果,我们得出
$$ \mathrm{d}G = \frac{\partial G}{\partial x} \mathrm{d}x + \frac{\partial G}{\partial t} \mathrm{d}t + \frac{1}{2} \frac{\partial^{2} G}{\partial x^{2}} b^{2} \mathrm{d}t\tag{14A-9} $$以上方程就是伊藤引理。将式(14A-5)中的 dx 代入式(14A-9),我们得出
$$ \mathrm{d}G = \left(\frac{\partial G}{\partial x} a + \frac{\partial G}{\partial t} + \frac{1}{2} \frac{\partial^{2} G}{\partial x^{2}} b^{2}\right) \mathrm{d}t + \frac{\partial G}{\partial x} b \mathrm{d}z $$在网页 <www.rotman.utoronto.ca/~hull/TechnicalNotes> 里的 Technical Note 29 给出了有关伊藤引理推广的证明。当 G 是变量 $x_{1}, x_{2}, \cdots, x_{n}$ 的函数,而且
$$ \mathrm{d}x_{i} = a_{i} \mathrm{d}t + b_{i} \mathrm{d}z_{i} $$我们有
$$ \mathrm{d}G = \left(\sum_{i = 1} ^{n} \frac{\partial G}{\partial x_{i}} a_{i} + \frac{\partial G}{\partial t} + \frac{1}{2} \sum_{i = 1} ^{n} \sum_{j = 1} ^{n} \frac{\partial^{2} G}{\partial x_{i} \partial x_{j}} b_{i} b_{j} \rho_{i j}\right) \mathrm{d}t + \sum_{i = 1} ^{n} \frac{\partial G}{\partial x_{i}} b_{i} \mathrm{d}z_{i}\tag{14A-10} $$当 $G$ 是一个具有多项不确定来源的变量 $x$ 的函数时
$$ \mathrm{d}x = a \mathrm{d}t + \sum_{i = 1} ^{m} b_{i} \mathrm{d}z_{i} $$我们有
$$ \mathrm{d}G = \left(\frac{\partial G}{\partial x} a + \frac{\partial G}{\partial t} + \frac{1}{2} \frac{\partial^{2} G}{\partial x^{2}} \sum_{i = 1} ^{m} \sum_{j = 1} ^{m} b_{i} b_{j} \rho_{i j}\right) \mathrm{d}t + \frac{\partial G}{\partial x} \sum_{i = 1} ^{m} b_{i} \mathrm{d}z_{i}\tag{14A-11} $$在这些式子里, $\rho_{ij}$ 是 $dz_{i}$ 与 $dz_{j}$ 之间的相关系数(见 14.5 节)。
在20世纪70年代初,费希尔·布莱克(Fisher Black)、迈伦·斯科尔斯(Myron Scholes)和罗伯特·默顿(Robert Merton)在对欧式股票期权定价上取得了重大突破, $^{①}$ 他们发展了被称为“布莱克-斯科尔斯”(Black-Scholes)或“布莱克-斯科尔斯-默顿”(Black-Scholes-Merton)的模型。该模型对于交易员如何对期权定价与对冲都产生了重大影响。在1997年迈伦·斯科尔斯与罗伯特·默顿荣获了诺贝尔经济学奖,这充分说明了这一模型的重要性。不幸的是费希尔·布莱克在1995年去世,否则,毫无疑问他也会成为这项诺贝尔奖的得主之一。
布莱克、斯科尔斯和默顿是如何取得突破的呢?在他们之前,研究人员也做了类似的假设,并且正确地计算了欧式期权的期望收益,但是如13.2节所述,选取正确的贴现率是很困难的。布莱克和斯科尔斯利用资本资产定价模型(见第3章附录)确定了市场对期权所要求的收益与对股票所要求的收益之间的关系。由于这种关系既依赖于股票价格又依赖于时间,所以这样做并不容易。默顿的处理方式与布莱克和斯科尔斯不同,他的方法涉及由期权与标的股票组成的无风险组合,因而在一个很短的时间区间内,组合的回报率必须是无风险利率。这与我们在13.1节里的讲述是类似的,但是要更为复杂,这是因为股票的价格是随时间连续变化的。默顿的方法比布莱克和斯科尔斯更为一般,这是因为这种方法不依赖于资本资产定价模型的假设。
在这一章里我们将按默顿的方法推导布莱克-斯科尔斯-默顿模型,并且解释如何利用模型从历史数据估计波动率或由期权价格计算隐含波动率。本章还将说明如何使用在第13章中引进的风险中性定价方法,以及如何推广布莱克-斯科尔斯-默顿模型为支付股息的股票期权(包括美式期权)定价。