第13章 一步二叉树模型与无套利方法#
我们由一个非常简单的例子入手。假设一个股票的当前价格为 20 美元,并且我们已知在 3 个月后股票的价格将会变为 22 美元或 18 美元。我们希望对 3 个月后能够以 21 美元买入股票的期权定价。这个期权在 3 个月后的价值将为以下两者之一:如果股票价格变为 22 美元,期权价值将为 1 美元;如果股票价格为 18 美元,期权价值将为 0。这些情形如图13-1 所示。
我们发现,利用一种比较简单的方式可以来对此例中的期权定价,唯一需要的假设是在市场上没有套利机会。我们由股票和期权构造一个在3个月后价值没有不确定性的投资组合。因为这一投资组合没有任何风险,所以其收益率一定等于无风险利率。这样我们得出构造这一投资组合的成本,并由此得出期权的价格。因为这里有两个证券(股票与股票期权),并且只有两种不同的可能性,因此我们总是可以构造出无风险投资组合。
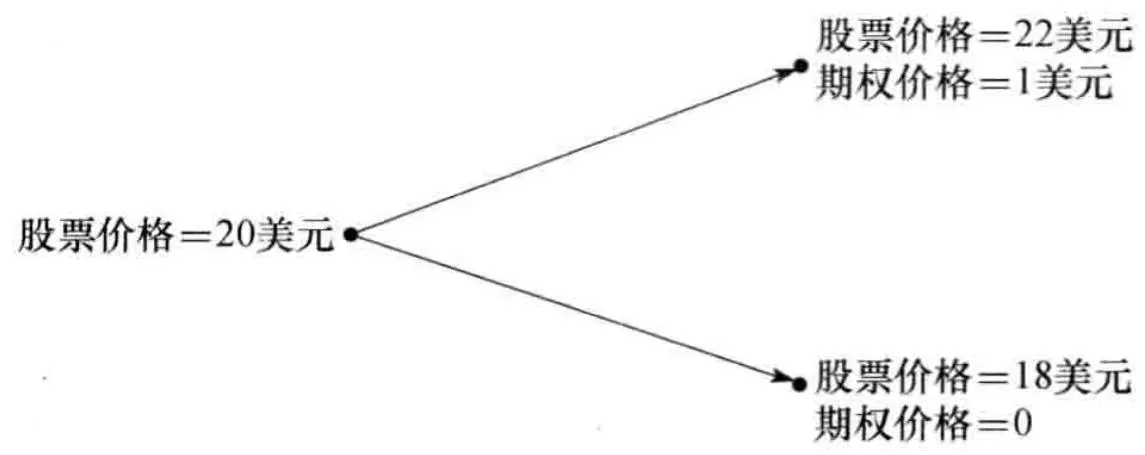 图13-1 13.1节例子中股票价格的变化
考虑一个由 $\Delta$ 单位的股票多头和一份看涨期权空头所构成的投资组合。我们将求出使投资组合成为无风险的 $\Delta$ 。当股票价格由20美元变为22美元时,所持股票的价值为 $22\Delta$ ,期权的价值为1美元,投资组合的总价值为 $22\Delta - 1$ ;当股票的价格由20美元变为18美元时,所持股票的价值变为 $18\Delta$ ,期权的价值为0,投资组合的总价值为 $18\Delta$ 。当投资组合在以上两种可能性下价值相等时,投资组合没有任何风险,这意味着
22 \Delta - 1 = 18 \Delta
即
\Delta = 0.25
因此,无风险投资组合为:
多头:0.25 单位的股票;
空头:1 份期权。
如果股票价格上涨为 22 美元,投资组合价值为
$$ 22 \times 0.25 - 1 = 4.5 (\text{美元}) $$如果股票价格下跌到 18 美元,投资组合价值为
$$ 18 \times 0.25 = 4.5 (\text{美元}) $$无论股票价格上涨还是下跌,在期权到期时投资组合的价值总是4.5美元。
在无套利机会时,无风险投资组合的收益率等于无风险利率。假设这时的无风险利率为每年 $12\%$ ,那么该投资组合在今天的价值必须为4.5美元的贴现值,即
$$ 4.5 \mathrm{e}^{- 0.12 \times 3 / 12} = 4.367 (\text{美元}) $$股票在今天的价格已知为 20 美元,如果将期权的价格记为 f,那么投资组合在今天的价值是
$$ 20 \times 0.25 - f = 5 - f $$因此
$$ 5 - f = 4.367 $$或
$$ f = 0.633 $$以上讨论说明,在无套利机会时,期权的目前价值必须为 0.633 美元。如果期权价值高于 0.633 美元,那么构造投资组合的费用就会低于 4.367 美元,而投资组合的收益率就会高于无风险利率。如果期权价值低于 0.633 美元,那么卖空这一投资组合将会提供一个低于无风险利率的借款机会。
在市场上我们无法交易 0.25 份的股票,但是以上讨论也适应于卖出 400 份期权及买入 100 份股票的情形。一般来讲,对于每份卖出的期权,我们都要买入 $\Delta$ 份股票来构成无风险投资组合。对于对冲期权风险,参数 $\Delta$ (delta)很重要,在本章后面的内容及第 19 章里我们将对这个参数做进一步讨论。
推广#
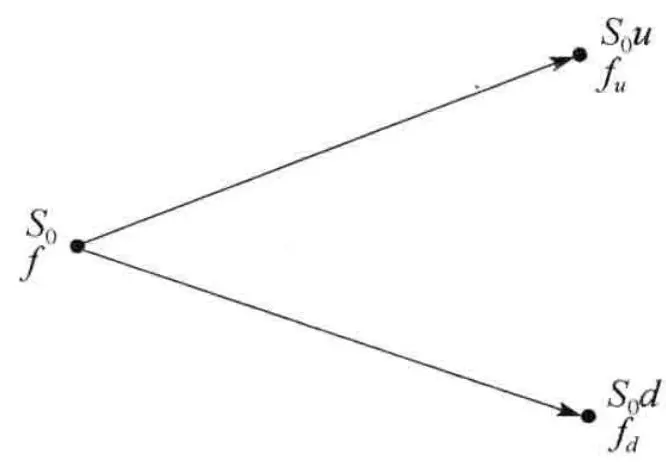
我们可以将以上无套利的论证进行推广。假定股票的价格为 $S_{0}$ ,股票期权(或以股票为标的的任何衍生产品)当前的价格为 $f$ 。假定期权的期限为 $T$ ,在期权有效期内,股票价格由 $S_{0}$ 或者会上涨到 $S_{0}u$ ,或者会下跌到 $S_{0}d$ ,其中 $u > 1, d < 1$ 。当股票价格上涨时,增长的比率为 $u - 1$ 。当股票价格下跌时,下跌的比率为 $1 - d$ 。假设股票价格变到 $S_{0}u$ 时相应的期权价格为 $f_{u}$ ,而股票价格变为 $S_{0}d$ 时期权价格为 $f_{d}$ 。结果如图13-2 所示。
与前面相同,我们考虑一个由 $\Delta$ 单位股票的多头与一份期权的空头所组成的投资组合。我们可以找到一个使投资组合没有任何风险的 $\Delta$ :如果股票价格上涨,在期权到期时投资组合的价值为
S_{0} u \Delta - f_{u}
如果股票价格下跌,组合的价值为
$$ S_{0} d \Delta - f_{d} $$令以上两个值相等,即
$$ S_{0} u \Delta - f_{u} = S_{0} d \Delta - f_{d} $$图13-2 一步二叉树中的股票价格与期权价格
我们得出
$$ \Delta = \frac{f_{u} - f_{d}}{S_{0} u - S_{0} d}\tag{13-1} $$这时投资组合是无风险的。因为没有套利机会,其收益率必须等于无风险利率。式(13-1)表明, $\Delta$ 为时间 $T$ 时期权价格变化与股票价格变化的比率。
如果我们将无风险利率记为 r,那么投资组合的现值为
$$ \left(S_{0} u \Delta - f_{u}\right) \mathrm{e}^{- r T} $$而构造投资组合的起始成本为
$$ S_{0} \Delta - f $$所以
$$ S_{0} \Delta - f = (S_{0} u \Delta - f_{u}) e^{- r T} $$即
$$ f = S_{0} \Delta (1 - u \mathrm{e}^{- r T}) + f_{u} \mathrm{e}^{- r T} $$将式(13-1)中的 $\Delta$ 代入上式并化简,我们得出
$$ f = S_{0} \left(\frac{f_{u} - f_{d}}{S_{0} u - S_{0} d}\right) (1 - u \mathrm{e}^{- r T}) + f_{u} \mathrm{e}^{- r T} $$或
$$ f = \frac{f_{u} (1 - d \mathrm{e}^{- r T}) + f_{d} (u \mathrm{e}^{- r T} - 1)}{u - d} $$或
$$ f = \mathrm{e}^{- r T} [ p f_{u} + (1 - p) f_{d} ]\tag{13-2} $$其中
$$ p = \frac{\mathrm{e}^{r T} - d}{u - d}\tag{13-3} $$当股票价格由一步二叉树给出时,式(13-2)及式(13-3)可以用来对期权进行定价。这个公
式需要的唯一假设是在市场上没有套利机会。
在前面所考虑的例子中(见图13-1),u=1.1,d=0.9,r=0.12,T=0.25, $f_{u}=1$ 及 $f_{d}=0$ 。由式(13-3),我们得出
$$ p = \frac{\mathrm{e}^{0.12 \times 3 / 12} - 0.9}{1.1 - 0.9} = 0.6523 $$由式(13-2),我们得出
$$ f = \mathrm{e}^{- 0.12 \times 0.25} (0.6523 \times 1 + 0.3477 \times 0) = 0.633 $$这与本节开始时所得结果是一致的。
股票收益期望的无关性#
期权定价公式式(13-2)中没有涉及股票价格上涨或下跌的概率。例如,按此公式计算,当股票价格上涨概率为0.5时所得的欧式期权价格与股票价格上涨概率为0.9时所得的欧式期权价格一样。这一点令人惊讶,似乎与我们的直觉不符。我们会很自然地认为当股票价格上涨的概率增大时,这一股票上的看涨期权价格也会增大,同时这一股票上的看跌期权价值会下降。但事实并非如此。
这里的关键原因是我们并不是在一个绝对的条件下对期权进行定价的。我们是根据股票价格来计算期权价格的,未来股票价格上涨与下跌的概率已经反映在它的价格之中。因此,当根据股票价格对期权定价时,我们无须考虑股票上涨与下跌的概率。
13.2 风险中性定价#
我们现在可以引进关于衍生产品定价的一个重要原理,即所谓的风险中性定价(risk-neutral valuation):对衍生产品定价时,我们可以假设投资者是风险中性(risk-neutral)的。这个假设是指投资的风险增长时,投资人并不需要额外的预期回报率。所有投资者都是风险中性的世界叫作风险中性世界(risk-neutral world)。当然,我们所生活的世界不是风险中性的:投资人所承受的风险越大,他们所要求的回报也会越高。但是,我们发现当假设世界是风险中性时,给出的衍生产品价格不但在风险中性世界里是正确的,在我们所生活的世界里也是正确的。这种定价方式奇迹般地避开了我们一无所知的有关买方与卖方的风险厌恶程度。
风险中性定价方法乍看起来好像很令人吃惊。期权是风险投资,难道一个人对风险的态度不应当影响对它们的定价吗?这里的答案是当我们利用标的资产的价格对期权定价时,投资人对风险的态度是不重要的。当投资人对风险更加厌恶时,股票价格将会下跌,但是将期权价格与股票价格联系起来的公式是不变的。
风险中性世界的两个特点可以简化对衍生产品的定价:
股票(或任何投资)的收益率期望等于无风险利率。
用于对期权(或其他证券)的收益期望值贴现的利率等于无风险利率。
在式(13-2)中,参数 $p$ 应当理解为在风险中性世界里股票价格上涨的概率,而 $1 - p$ 是在这个世界里股票价格下跌的概率。表达式 p f_{u} + (1 - p) f_{d} 则是期权在到期日的收益在风险中性世界里的期望值,因而式(13-2)可以表达为期权今天的价值等于将其收益在风险中性世界里期望值以无风险利率贴现所得的现值。这正是风险中性定
价的一个应用。
为了证明我们对 $p$ 的理解是合理的,我们注意当上涨概率为 $p$ 时,股票价格在时间 $T$ 的收益期望 $E(S_{T})$ 为 E (S_{T}) = p S_{0} u + (1 - p) S_{0} d
即
E (S_{T}) = p S_{0} (u - d) + S_{0} d 将式(13-3)中的 $p$ 代入公式,我们得出
$$ E (S_{T}) = S_{0} \mathrm{e}^{r T}\tag{13-4} $$以上公式说明股票价格上涨概率为 $p$ 时,股票价格以无风险利率的平均速度增长。换句话说,股票价格的变化行为正如当 $p$ 为价格上涨概率时,在风险中性世界我们所期望的那样。
对衍生产品定价时,风险中性方法是非常重要的结果。这个结果说明当我们假设世界是风险中性时,得到的价格不但在风险中性世界里是正确的,在所有世界里也都是正确的。我们证明了当股票价格按二叉树的方式变化时,风险中性定价的正确性。可以证明,即使不做股票价格变化二叉树假设,风险中性定价依然是成立的。
在利用风险中性方法对衍生产品定价时,我们首先计算在风险中性世界里各种不同结果发生的概率,然后由此计算衍生产品的收益期望值。衍生产品的价格等于这个期望值在无风险利率下的现值。
13.2.1 再论一步二叉树例子#
我们再回到图13-1 所示的例子上,并以此说明风险中性定价与无套利定价所给出的结果是一样的。在图13-1 中,股票的当前价格为 20 美元,3 个月后的股票价格可变成 22 美元或 18 美元。所考虑的期权为欧式期权,执行价格为 21 美元,期限为 3 个月,无风险利率为 12%。
定义 $p$ 为在风险中性世界里股票价格上涨的概率。我们可以由式(13-3)来计算 $p$ 。另外一种计算 $p$ 的办法是利用在风险中性世界里,股票的收益率期望一定等于无风险利率,这意味着 $p$ 必须满足
$$ 22 p + 18 (1 - p) = 20 \mathrm{e}^{0.12 \times 3 / 12} $$即
$$ 4 p = 20 \mathrm{e}^{0.12 \times 3 / 12} - 18 $$因此 p = 0.6523。
在第3个月后,看涨期权价值为1所对应的概率为0.6523;看涨期权价值为0所对应的概率为0.3477。因此,它的期望值为
$$ 0.6523 \times 1 + 0.3477 \times 0 = 0.6523 $$在风险中性世界对该期望值以无风险利率进行贴现后,得到期权在今天的价值为
$$ 0.6523 \mathrm{e}^{- 0.12 \times 3 / 12} $$即 0.633 美元。这与前面所得的值相同,这说明了无套利方法与风险中性定价所给出的结果是一致的。
13.2.2 现实世界与风险中性世界的区别#
我们应当强调的是 $p$ 为风险中性世界里股票价格上涨的概率。一般来讲,这一概率与现实世界里股票价格上涨的概率是不同的。在我们的例子中 $p = 0.6523$ 。当价格上涨的概率为
0.6523时,股票与期权的收益率期望为 $12\%$ ,即等于无风险利率。假设在现实世界里股票的收益率期望为 $16\%$ , $p^{*}$ 代表在现实世界里股票价格上涨的概率。那么
$$ 22 p^{*} + 18 (1 - p^{*}) = 20 \mathrm{e}^{0.16 \times 3 / 12} $$因此 $p^{*} = 0.7041$ 。
在现实世界里期权的收益期望值为
$$ p^{*} \times 1 + (1 - p^{*}) \times 0 $$即 0.7041。不幸的是,找出在现实世界里应当使用的贴现率并不是件容易的事。市场对股票所要求的收益率是 16%,因此对该股票上投资的现金流期望值贴现时,应当使用这个值。期权头寸比股票头寸的风险更大,因此对于期权收益期望值的贴现率要比 16% 更高,但是我们不知道贴现率应当比 16% 高多少。 $^{①}$ 风险中性定价方法解决了这个问题,因为在风险中性世界里,所有资产的收益率期望(因此对收益期望的贴现率)均为无风险利率。
13.3 两步二叉树#
我们可以将以上的分析推广到图13-3 所示的两步二叉树情形。这时股票起始价格为 20 美元,在树中的任意一步之间,股票价格或上涨 10% 或下跌 10%。假定树中每一步的步长为 3 个月,无风险利率为 12%。像前面一样,我们所考虑期权的期限为 6 个月,执行价格为 21 美元。
这里分析的目的是计算在起始点时的期权价格。我们可以重复利用上一节里的定价原理对这个期权定价。图13-4 与图13-3 的树形相似,其不同之处是在图13-4 的节点上既显示了股票价格也显示了期权价格(节点上面的数字为股票价格,下面的数字为期权价格)。树中最后一层节点上的期权价格很容易求得,它们等于期权的收益:在节点D,股票价格为24.2,期权价格为 $24.2 - 21 = 3.2$ ;在节点E及F上期权处于虚值状态,因此相应的期权价格为0。
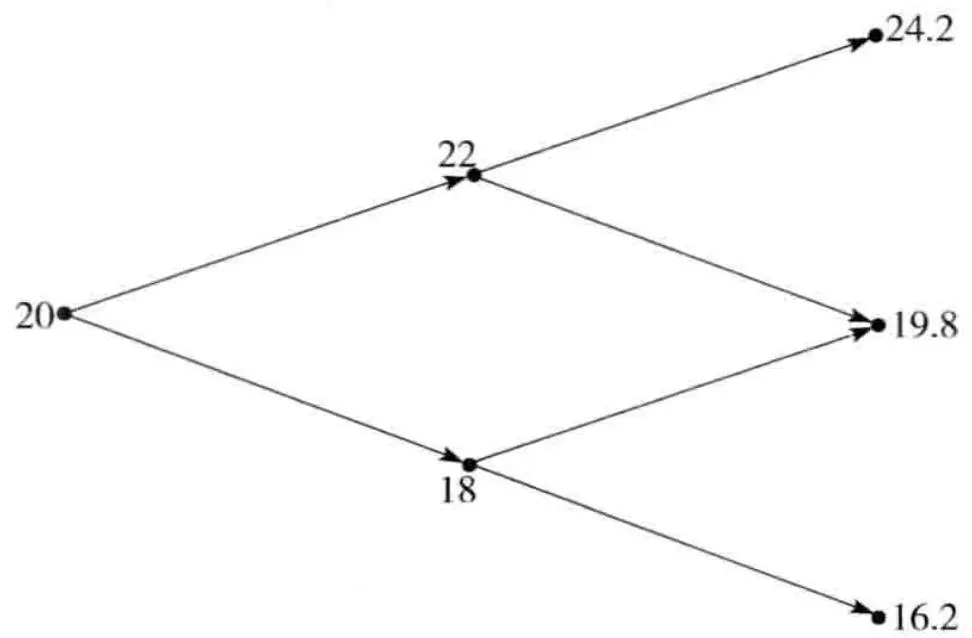 图13-3 两步二叉树中的股票价格
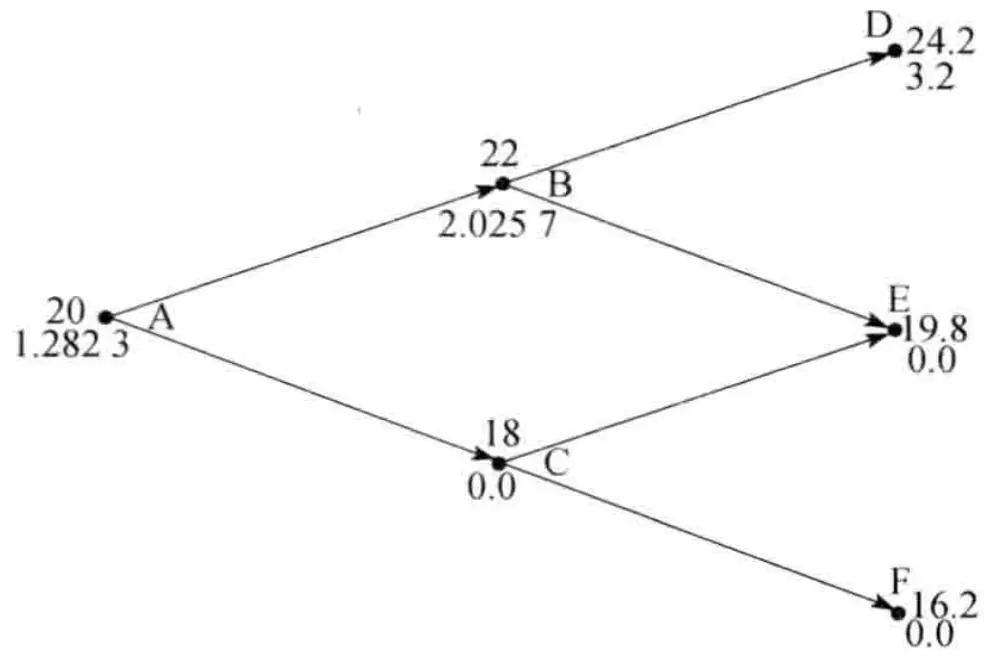 图13-4 两步二叉树的股票价格及期权价格。对于每个节点,上面的数字为股票价格,下面的数字为期权价格
在节点 C,期权的价格为 0。这是因为节点 C 的价值来自于节点 E 和 F,而在这两个节点上期权价格均为 0。为了求得在节点 B 上的期权价值,我们考虑由图13-5 所示的二叉树。利用本章前面引入的符号,u = 1.1, d = 0.9, r = 0.12 和 T = 0.25,因此 p = 0.6523。由式(13-2)
我们可以得出在节点 B 上,期权价值为
$$ \mathrm{e}^{- 0.12 \times 3 / 12} (0.6523 \times 3.2 + 0.3477 \times 0) = 2.0257 $$最后要计算最初始节点 A 上的期权价格。为此我们考虑二叉树的第一步。我们已知期权在节点 B 上的价值为 2.0257,在节点 C 上的价值为 0,由式(13-2)得出在节点 A 上期权价值为
$$ \mathrm{e}^{- 0.12 \times 3 / 12} (0.6523 \times 2.0257 + 0.3477 \times 0) = 1.2823 $$期权的价值是 1.2823 美元。
注意在以上的例子中,u 与 d(股票上涨与下跌的比率)在每一节点上均相同,而且树中每一步的步长也均相等。因此由式(13-3)所计算出的风险中性概率 p 在每一个节点上也都是相同的。
推广#
由图13-6 我们可以得出关于两步二叉树的一般结论。初始股票价格为 $S_{0}$ 。在二叉树上的每一步,股票价格或者上涨到初始价值的 u 倍,或者下跌到初始价值的 d 倍,期权价值显示在树上(例如,在股票价格上涨两次后,期权价值为 $f_{uu}$ )。我们假定无风险利率为 r,二叉树的步长为 $\Delta t$ 年。
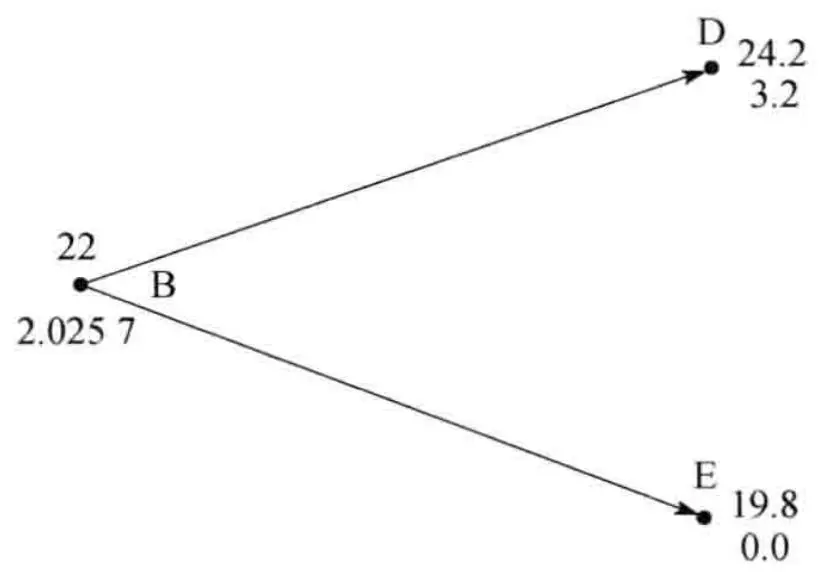
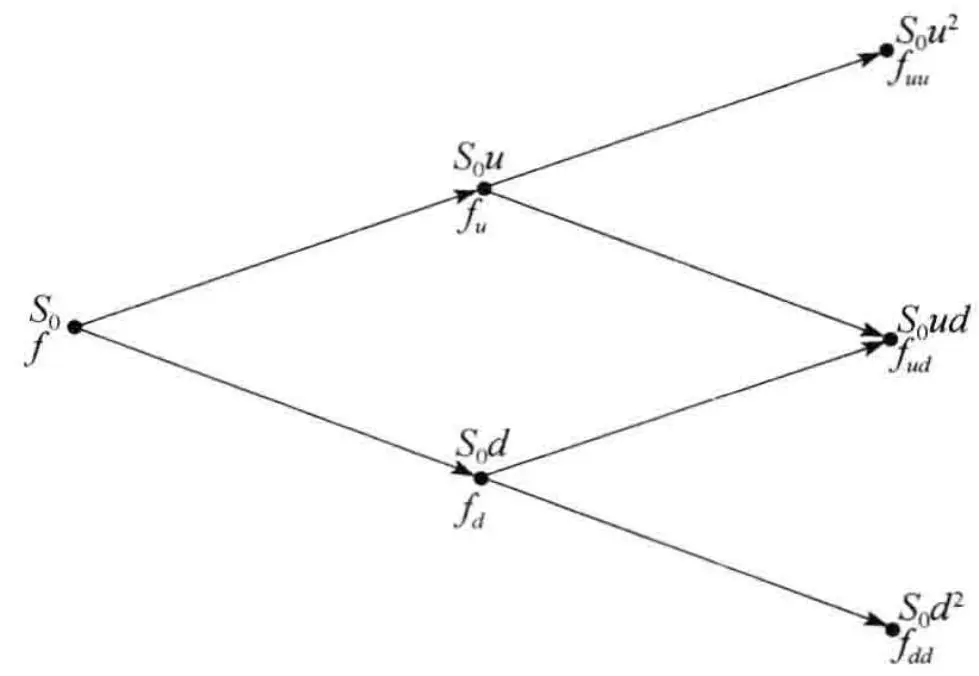
图13-5 图13-4 中估计节点 B 上的期权价格 图13-6 一般两步二叉树中的股票价格及期权价格
因为步长为 $\Delta t$ ,式(13-2)及式(13-3)变为
$$ f = \mathrm{e}^{- r \Delta t} [ p f_{u} + (1 - p) f_{d} ]\tag{13-5} p = \frac{\mathrm{e}^{r \Delta t} - d}{u - d}\tag{13-6} $$重复应用式(13-5),我们得出
$$ f_{u} = \mathrm{e}^{- r \Delta t} \left[ p f_{u u} + (1 - p) f_{u d} \right]\tag{13-7} $$$$ f_{d} = \mathrm{e}^{- r \Delta t} \left[ p f_{u d} + (1 - p) f_{d d} \right]\tag{13-8} $$$$ f = \mathrm{e}^{- r \Delta t} \left[ p f_{u} + (1 - p) f_{d} \right]\tag{13-9} $$将式(13-7)和式(13-8)代入式(13-9),我们得出
$$ f = \mathrm{e}^{- 2 r \Delta t} \left[ p^{2} f_{u u} + 2 p (1 - p) f_{u d} + (1 - p) ^{2} f_{d d} \right]\tag{13-10} $$以上结论与前面提到的风险中性定价理论是一致的。变量 $p^2$ , $2p(1-p)$ 和 $(1-p)^2$ 分别对应于股票价格取上、中、下三个节点上值的概率。期权价格等于其在风险中性世界里的收益期望值以无风险利率进行贴现后所得的现值。
当我们在树上引入更多的步数时,风险中性定价原理仍然成立,期权价格依然等于其收益在风险中性世界里的期望值以无风险利率贴现后的现值。
13.4 看跌期权例子#
本章所描述的方法既可以用于对看涨期权定价也可以用于对看跌期权定价。考虑一个两年
期执行价格为 52 美元的欧式看跌期权,股票的当前价格为 50 美元。我们假定股票价格服从步长为 1 年的两步二叉树。在二叉树的每一步上,股票价格或者上涨 20%,或者下跌 20%,我们假定无风险利率为 5%。
二叉树如图13-7 所示,这里 $u = 1.2$ , $d = 0.8$ , $\Delta t = 1$ 及 $r = 0.05$ 。由式(13-6),我们可以得出风险中性概率 $p$ 为
$$ p = \frac{\mathrm{e}^{0.05 \times 1} - 0.8}{1.2 - 0.8} = 0.6282
$$
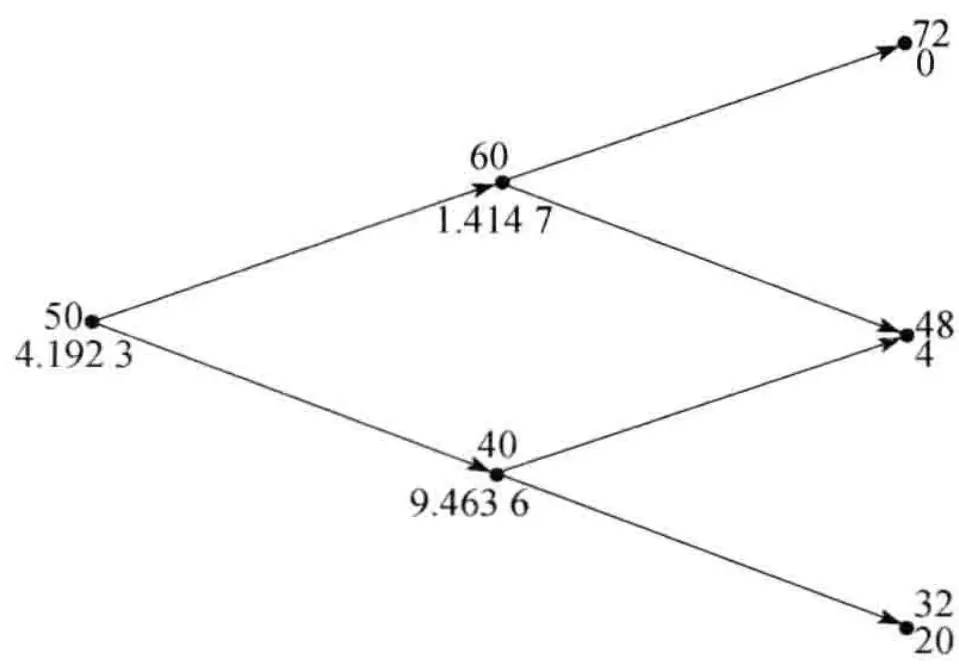
图13-7 利用两步二叉树来对欧式看跌期权定价。节点上面的数字为股票价格,下面的数字为期权价格
最终的股票价格可能为72美元、48美元或32美元。这时, $f_{uu}=0$ , $f_{ud}=4$ 与 $f_{dd}=20$ 。由式(13-10),我们有
$$ f = \mathrm{e}^{- 2 \times 0.05 \times 1} (0.6282^{2} \times 0 + 2 \times 0.6282 \times 0.3718 \times 4 + 0.3718^{2} \times 20) = 4.1923 $$看跌期权的价值为 4.1923 美元。这一结果也可以利用式(13-5)并从树的最后节点一步步向回推算得出。图13-7 给出了中间节点上的期权价格。
13.5 美式期权#
到目前为止,我们考虑的期权都是欧式期权。接下来我们考虑如何利用像图13-4 或图13-7 中所描述的二叉树来对美式期权进行定价。定价的过程是从树的末尾出发以倒推的形式推算到树的起始点,在树的每一个节点上我们都需要检验提前行使期权是否为最优。在树的
最后节点上,期权的价格等于欧式期权的价格,之前任何一个节点上期权的价格等于以下两个数量的最大值:
由式(13-5)所计算的值。
提前行使期权的收益。
图13-8 显示了当期权为美式期权(而不是欧式期权)时,图13-7 会如何变化。股票价格和上下变动的概率并没有改变,期权在最后节点上的价值也没有改变。在节点 B 上,式(13-5)所给出期权的价值为 1.4147,而提前行使期权的相应收益为负值(= -8)。显然在节点 B 上提前行使期权不会是最优的,因此在该节点上, 期权价格为 1.4147 。在节点 C 上, 式 (13-5) 所给出的期权价值为 9.4636 , 提前行使期权的收益为 12 。这时, 提前行使期权为最优, 因此在该节点上期权价值为 12 。在最初的节点 A 上, 式 (13-5) 所计算的数量为
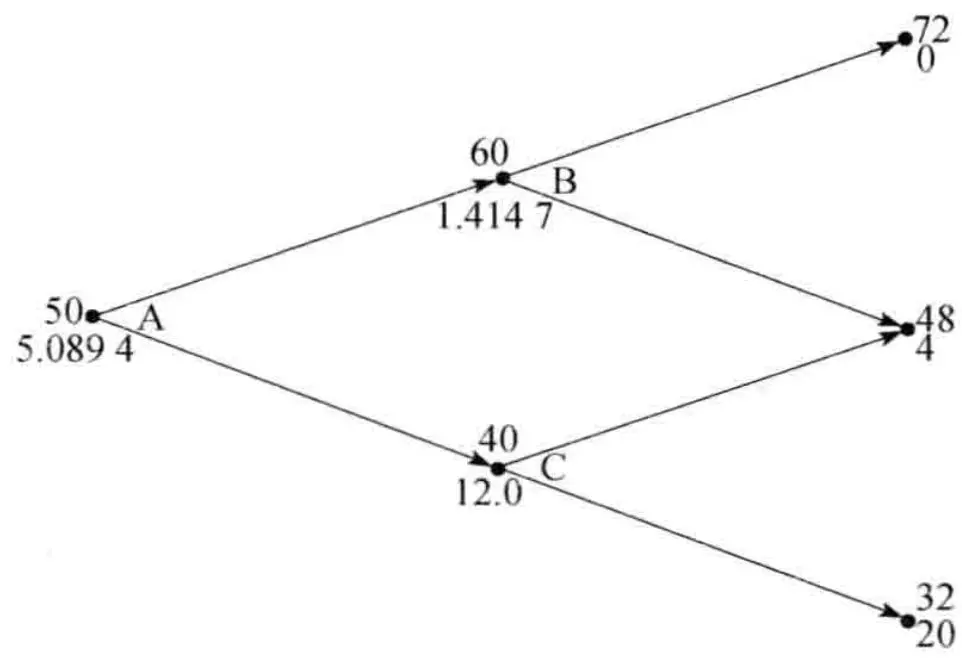 图13-8 利用两步二叉树来对美式看跌期权定价。在每个节点上面的数字为股票价格,下面的数字为期权价格
提前行使期权的收益为 2,这时提前行使期权不为最优。因此,期权价值为 5.0894 美元。
13.6 Delta#
我们现在引进 Delta,这个变量(有时称为希腊值)在期权定价以及对冲过程中是个很重要的参数。
一个股票期权的 Delta(Δ)为期权价格变化同标的股票价格变化之间的比率,它是当我们卖出一份期权时,为了构造无风险组合而需要持有的标的股票数量。这一数量与本章前面所引入的 Δ 相同。构造无风险投资组合有时也被称为 Delta 对冲(delta hedging)。看涨期权的 Delta 为正,而看跌期权的 Delta 为负。
由图13-1,我们可以计算出所考虑的看涨期权Delta为
$$ \frac{1 - 0}{22 - 18} = 0.25 $$这是因为当股票由 18 美元变为 22 美元时,期权价格由 0 变为 1 美元。(这也是 13.1 节里计算出的 $\Delta$ 值。)
在图13-4 中,对应于股票价格在第1步变化的Delta为
$$ \frac{2.0257 - 0}{22 - 18} = 0.5064 $$如果在第1步后股票价格上涨,第2步的Delta为
$$ \frac{3.2 - 0}{24.2 - 19.8} = 0.7273 $$如果在第1步后股票价格下跌,在第2步的Delta为
$$ \frac{0 - 0}{19.8 - 16.2} = 0 $$由图13-7 得出,在第1步后的Delta为
$$ \frac{1.4147 - 9.4636}{60 - 40} = - 0.4024 $$在第2步后Delta等于
$$ \frac{0 - 4}{72 - 48} = - 0.1667 \quad \text{或} \quad \frac{4 - 20}{48 - 32} = - 1.0000 $$两步二叉树的例子说明了 Delta 的值随着时间变化(在图13-4 中,Delta 从 0.5064 变化为 0.7273 或 0;在图13-7 中,Delta 从 -0.4024 变化为 -0.1667 或 -1.0000)。因此,采用期权和股票进行无风险对冲时我们需要不断调整所持股票的数量。在第 19 章里我们还要对期权的这一特性做进一步讨论。
13.7 选取 $u$ 和 $d$ 使二叉树与波动率吻合#
为了构造一个步长为 $\Delta t$ 的二叉树,我们需要确定3个参数: $u, d$ 和 $p$ 。一旦 $u$ 和 $d$ 确定之
后,我们在选取 $p$ 时要确保预期回报等于无风险利率 $r$ ,我们已经证明
$$ p = \frac{\mathrm{e}^{r \Delta t} - d}{u - d}\tag{13-11} $$参数 u 和 d 的选取要确保波动率的吻合。股票(或任何资产)价格波动率 $\sigma$ 的定义是使得 $\sigma\sqrt{\Delta t}$ 为股票价格在一个长度为 $\Delta t$ 的时间区间上收益的标准差(有关进一步的讨论,见第 15 章)。与此等价,回报的方差为 $\sigma^{2}\Delta t$ 。变量 X 的方差定义为 $E(X^{2}) - [E(X)]^{2}$ ,其中 E 代表期望值。在每一个步长为 $\Delta t$ 的区间内,股票回报率等于 u - 1 的概率为 p,回报率等于 d - 1 的概率为 1 - p。将二叉树波动率与股票波动率进行匹配,得出
$$ p (u - 1) ^{2} + (1 - p) (d - 1) ^{2} - [ p (u - 1) + (1 - p) (d - 1) ] ^{2} = \sigma^{2} \Delta t\tag{13-12} $$将式(13-11)的概率表达式代入以上方程并进行简化,得出
$$ \mathrm{e}^{r \Delta t} (u + d) - u d - \mathrm{e}^{2 r \Delta t} = \sigma^{2} \Delta t\tag{13-13} $$当忽略 $\Delta t^{2}$ 和 $\Delta t$ 的更高级项后,这个方程的解为 $^{\ominus}$
$$ u = \mathrm{e}^{\sigma \sqrt{\Delta t}} \quad \text{及} \quad d = \mathrm{e}^{- \sigma \sqrt{\Delta t}} $$这些正是 Cox、Ross 和 Rubinstein(1979)对 u 和 d 所取得值。
在以上分析中,我们选择的 $u$ 和 $d$ 是在风险中性世界里匹配波动率的。如果我们选择在真实世界来匹配波动率,情况又会如何?我们现在证明,这样做所得结果是一样的。
假定在现实世界里价格向上移动的概率为 $p^{*}$ , 在风险中性世界里价格向上移动的概率为 $p$ 。图13-9 显示不同世界里相应的概率。定义 $\mu$ 为现实世界回报期望值, 因此
$$ p^{*} u + (1 - p^{*}) d = \mathrm{e}^{\mu \Delta t} $$或
$$ p^{*} = \frac{\mathrm{e}^{\mu \Delta t} - d}{u - d}\tag{13-14} $$假定 $\sigma$ 为现实世界的波动率,匹配方差会得出与式(13-12)等同的方程,其中的 $p$ 被 $p^{*}$ 代替。将式(13-14)代入,得出
$$ \mathrm{e}^{\mu \Delta t} (u + d) - u d - \mathrm{e}^{2 \mu \Delta t} = \sigma^{2} \Delta t $$以上方程与式(13-13)几乎相同,唯一的不同是其中 $r$ 被 $\mu$ 代替。当忽略 $\Delta t^2$ 和 $\Delta t$ 的更高级项后,得出方程的解与式(13-13)的解相同,为
$$ u = \mathrm{e}^{\sigma \sqrt{\Delta t}} \quad \text{及} \quad d = \mathrm{e}^{- \sigma \sqrt{\Delta t}} $$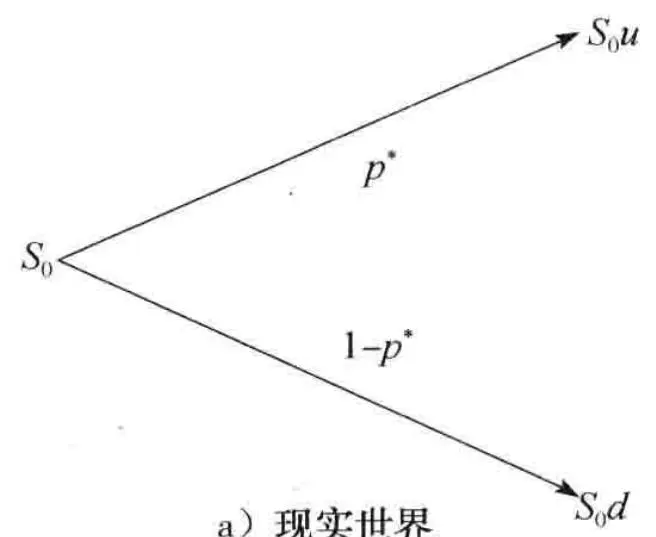
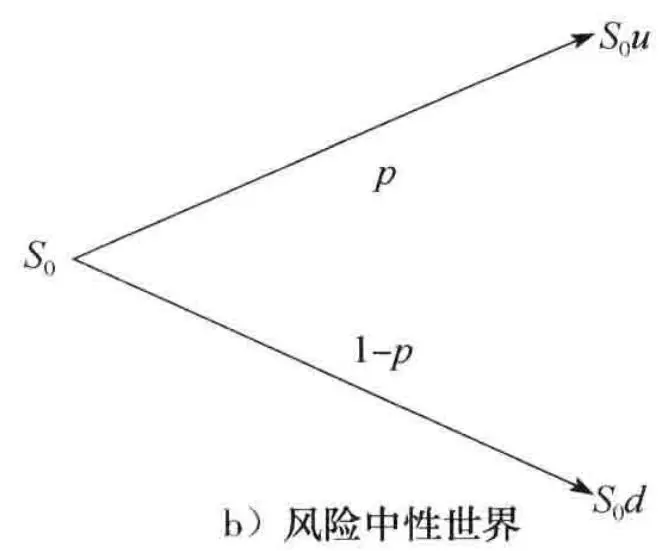
图13-9 股票价格在 $\Delta t$ 时间内的变化
$$ \mathrm{e}^{x} = 1 + x + \frac{x^{2}}{2 !} + \frac{x^{3}}{3 !} + \dots $$哥萨诺夫定理#
以上结果与一个叫作哥萨诺夫定理(Girsanov's Theorem)的重要结果密切相关。当我们从现实世界转换到风险中性世界时,股票价格的收益期望值将会变化,但它的波动率保持不变。一般来讲,当我们从具有一组风险偏好的世界转换到具有另一组风险偏好的世界时,变量的收益率期望值会变化,但其波动率却保持不变。在第28章里我们将会更详细地探讨风险偏好对市场变量性质的影响。有时也将从一组风险偏好转换到另一组风险偏好的做法称为测度变换(changing the measures)。现实世界的测度有时被称作 $P$ -测度( $P$ -measure),而风险中性世界的测度被称作 $Q$ -测度( $Q$ -measure)。
13.8 二叉树公式#
上一节里的分析表明,当二叉树上的步长为 $\Delta t$ 时,为了与波动率相吻合,我们取
$$ u = \mathrm{e}^{\sigma \sqrt{\Delta t}}\tag{13-15} $$和
$$ d = \mathrm{e}^{- \sigma \sqrt{\Delta t}}\tag{13-16} $$而且由式(13-6)
$$ p = \frac{a - d}{u - d}\tag{13-17} $$其中
$$ a = \mathrm{e}^{r \Delta t}\tag{13-18} $$式(13-15)~式(13-18)定义了叉树。
我们再考虑图13-8 中的美式看跌期权,其中风险利率为 5%,期权期限为 2 年,二叉树包含两步。这时 $\Delta t = 1$ 。假定波动率为 30%,由式(13-15)~式(13-18),我们得出
$$ \begin{array}{r l} u & = \mathrm{e}^{0.3 \times 1} = 1.3499 \\ d & = \frac{1}{1.3499} = 0.7408 \\ a & = \mathrm{e}^{0.05 \times 1} = 1.0513 \end{array} $$以及
$$ p = \frac{1.053 - 0.7408}{1.3499 - 0.7408} = 0.5097 $$图13-10 给出了二叉树的形状。看跌期权的价值为 7.43(这与图13-8 中假定 u=1.2 与 d=0.8 所得出的价值是不一样的)。注意在第 1 步末,当股票价格达到下面节点时,期权将会被行使。
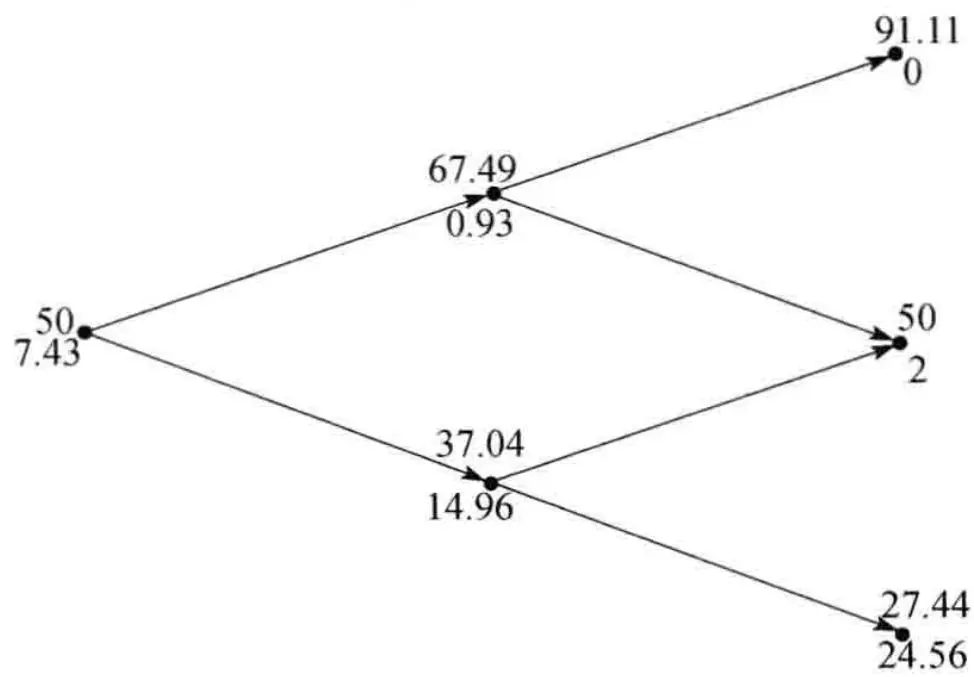 图13-10 用两步二叉树来对一个 2 年期的美式看跌期权进行定价。股票价格为 50,执行价格为 52,无风险利率为 5%,波动率为 30%
13.9 增加二叉树的步数#
到目前为止我们所列举的二叉树简单得不切实际。显而易见,如果假定在期权期限内价格变化由一步或两步二叉树来表达,那么由此得出的期权价格将会只是一个非常粗略的近似。
在实际应用二叉树时,期权的期限通常会被分割为30个或更多的时间步。在每一个时间步里,股票价格的变动由一个一步二叉树来表达。在30个时间步中,总共有31个终端股票价格,并且有 $2^{30}$ ,即大约10亿种可能的股票价格路径。
不管步数是多少,树形的结构都是由式(13-15)~式(13-18)定义。例如,假定图13-10 中的二叉树为5步而不是两步,相应的参数为 $\Delta t = 2 / 5 = 0.4$ , $r = 0.05$ 及 $\sigma = 0.3$ 。相应参数 $u = \mathrm{e}^{0.3\times \sqrt{0.4}} = 1.2089$ , $d = 1 / 1.2089 = 0.8272$ , $a = \mathrm{e}^{0.05\times 0.4} = 1.0202$ ,及 $p = (1.0202 -$ $0.8272) / (1.2089 - 0.8272) = 0.5056$ 。
当时间步数增加(从而 $\Delta t$ 变小)时,在二叉树模型里对股票价格变化所做的假设与在第15章里引入的布莱克-斯科尔斯-默顿模型里的假设是一样的。在利用二叉树对欧式期权定价时,当步数增加时,所得价格将会收敛到布莱克-斯科尔斯-默顿价格。我们在本章的附录里将证明这个结论。
13.10 使用 DerivaGem 软件#
DerivaGem 3.00 对读者了解二叉树非常有用。用户可以根据书末的说明将软件装在自己的电脑上,然后可以采用 “Equity_FX_Indx_Fut_Opts_Calc” 工作页来进行计算,在计算中选择“股权”(Equity)作为“标的资产类型”(Underlying Type),选择“二叉树美式”(Binomial American)作为“期权类型”(Option Type)。输入股价(stock price)、波动率(volatility)、无风险利率(risk-free rate)、到期日(time to expiration)、执行价格(exercise price)以及树的步数(tree steps)分别为50、30%、5%、2、52及2。先点击“看跌期权”(put)键,再点击“计算”(Calculate)键。期权价格为7.428,这一价格显示在名为“价格”(Price)的小格中。点击“显示二叉树”(Display Tree),用户可以看到类似于图13-10 的图形(红色数字对应于期权将被行使的节点)。
返回到 Equity_FX_Indx_Fut_Opts_Calc 工作页并将时间步数改为 5 步,敲击回车键并点击“计算”(Calculate)键,你将发现期权价格变为 7.671,点击“显示二叉树”,一个 5 步的树形与 u、d、a 和 p 的数值将会被显示出来。
DerivaGem 可以展示的树形最多为 10 步,但计算量最多可以到 500 步。在我们的例子中,500 步树形所对应的期权价格(精确到小数点第 2 位)为 7.47,这是一个非常精确的结果。将“期权类型”选为“二叉树欧式”(Binomial European),我们可以对欧式期权来定价。选用 500 树型所得结果与具有同样参数的美式期权结果一致,即 6.76。(将期权类型改为“布莱克-斯科尔斯欧式”(Black-Scholes European),我们可以计算第 15 章里将讨论的布莱克-斯科尔斯-默顿公式所得的结果,结果也是 6.76。)
通过改变 “标的资产类型”,我们也可以分析标的资产并非为股票的期权。接下来我们将讨论这些期权。
13.11 其他标的资产上的期权#
在第 10 章里我们介绍了股指期权、货币期权和期货期权,在第 17 章和 18 章中我们还要进一步讨论这些期权。事实上,我们可以采用几乎和构造股票期权一样的方法来构造二叉树,唯一的变化是对概率 p 的计算有所改变。像对于股票期权定价时那样,我们仍采用式(13-2),即每一个节点上的期权价值(在提前行使期权的可能性被考虑之前)等于 p 乘以股票价格上涨时所对应的期权价值加上 1-p 乘以股票价格下跌所对应的期权价值,并以无风险利率进行贴现。
13.11.1 支付连续股息收益率股票的期权#
考虑一个支付连续股息收益率 q 的股票。在风险中性世界里股息加上资产收益(capital gain)的总和等于 r,股息收益为 q,因此资本收益率为 r-q。如果股票在今天的价格为 $S_{0}$ ,步长为 $\Delta t$ ,第一步后股票的期望值必须为 $S_{0}\mathrm{e}^{(r-q)\Delta t}$ ,因此
$$ p S_{0} u + (1 - p) S_{0} d = S_{0} \mathrm{e}^{(r - q) \Delta t} $$即
$$ p = \frac{\mathrm{e}^{(r - q) \Delta t} - d}{u - d} $$与计算无股息股票期权类似, 我们将 $u$ 设为 $u = \mathrm{e}^{\sigma \sqrt{\Delta t}}$ , $d = 1 / u$ 以便使树形与波动率相吻合。这意味着我们可以利用式 (13-15) ~ 式 (13-18), 而计算中唯一的改动是将 $a = \mathrm{e}^{r \Delta t}$ 改为 $a = \mathrm{e}^{(r - q) \Delta t}$ 。
13.11.2 股指期权#
在第 5 章中计算股指期货价格时,我们曾假设股指中的标的股票所支付的股息收益率为 q,在这里我们仍采用类似的假设。对于股指期权定价类似于对支付已知连续股息率的股票期权定价。
例 13- 1
某股指的目前水平为 810,波动率为 20%,股息收益率为 2%,无风险利率为 5%。图13-11 显示了 DerivaGem 对于一个执行价格为 800,期权为 6 个月的欧式看涨期权定价结果。
DerivaGem 输出结果
在每个节点:
上方数值 = 标的资产价格
下方数值 = 期权价格
阴影部分表示期权已被行使
执行价格 = 800
每步的贴现因子 = 0.9876
时间步长 dt = 0.25 年,即 91.25 天
每步的增长因子 a = 1.0075
价格上涨概率 p = 0.5126
价格上涨幅度 u = 1.1052
价格下跌幅度 d = 0.9048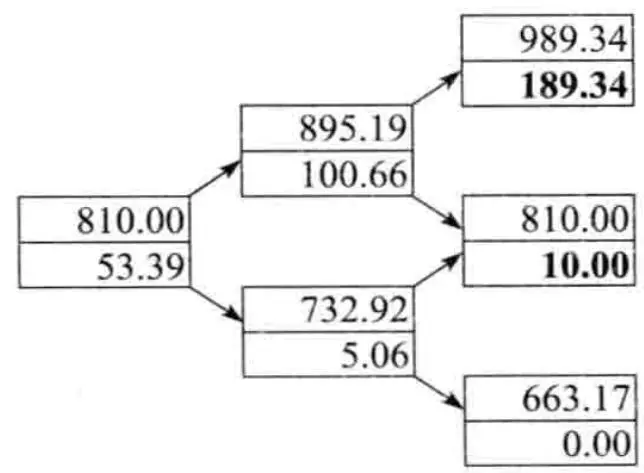 图13-11 利用二步二叉树对股指上 6 个月期限的欧式看涨期权定价,目前的股指水平为 810,执行价格是 800,无风险利率是 5%,波动率是 20%,股息率是 2%
在计算中采用了两步二叉树。这时
$$ \Delta t = 0.25, \quad u = \mathrm{e}^{0.20 \times \sqrt{0.25}} = 1.1052, d = 1 / u = 0.9048, \quad a = \mathrm{e}^{(0.05 - 0.02) \times 0.25} = 1.0075 $$$$ p = \frac{1.0075 - 0.9048}{1.1052 - 0.9048} = 0.5126 $$期权价值为 53.39。
13.11.3 货币期权#
如 5.10 节所示, 外汇可以被视为提供收益率等于外币无风险利率 $r_{f}$ 的资产。同股指相比较, 我们可以采用式 (13-15) ~ 式 (13-18) 并令 $a = \mathrm{e}^{(r - r_{f})\Delta t}$ 来对货币期权进行定价。
1澳元的当前价值为 0.6100 美元,汇率波动率为 12%,澳元的无风险利率为 7%,美元无风险利率为 5%。图13-12 显示了 DerivaGem 对于一个执行价格为 0.6000,期限为 3 个月美式看涨期权的定价结果,在计算中采用了三步二叉树。
DerivaGem 输出结果
在每个节点:
上方数值 = 标的资产价格
下方数值 = 期权价格
阴影部分表示期权已被行使
执行价格 = 0.6
每步的贴现因子 = 0.9958
时间步长dt = 0.0833年,即30.42天
每步的增长因子a = 0.9983
价格上涨概率p = 0.4673
价格上涨幅度u = 1.0352
价格下跌幅度d = 0.9660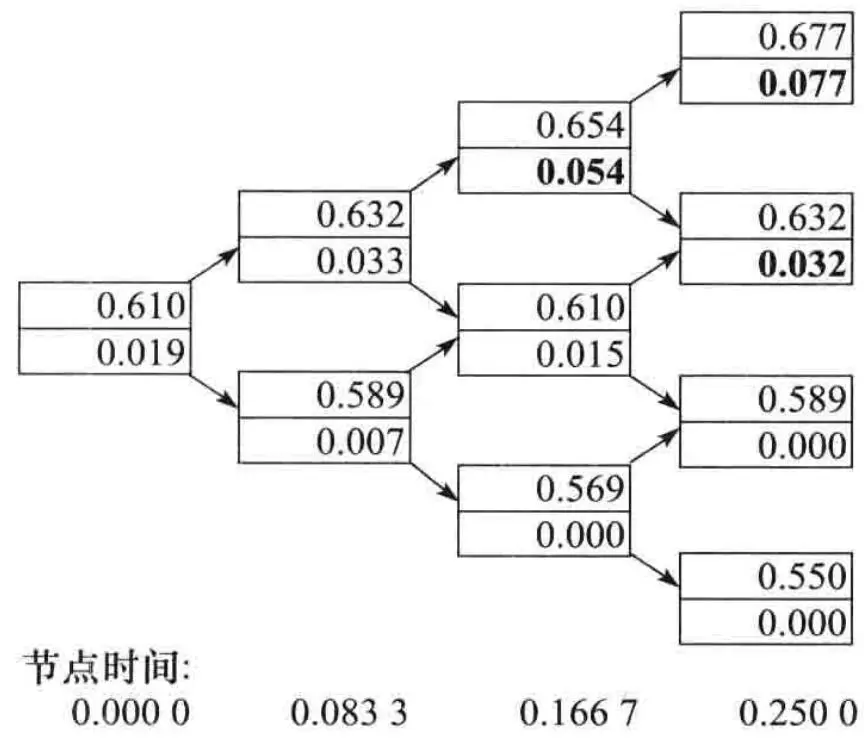 图13-12 利用三步二叉树模型来对一个 3 个月期限的货币看涨期权定价。汇率当前价值为 0.6100,执行价格为 0.6000,无风险利率为 5%,波动率为 12%,外国无风险利率为 7%
这时
$$ \Delta t = 0.08333, \quad u = \mathrm{e}^{0.12 \times \sqrt{0.08333}} = 1.0352 d = 1 / u = 0.9660, \quad a = \mathrm{e}^{(0.05 - 0.07) \times 0.08333} = 0.9983 $$$$ p = \frac{0.9983 - 0.9660}{1.0352 - 0.9660} = 0.4673 $$期权价值为 0.019。
13.11.4 期货期权#
进入期货合约的多头或空头时投资者无须支付任何费用。这说明在风险中性世界里期货价格的增长率期望应当为0(在18.7节中我们将详细讨论这一点)。同上,我们定义 $p$ 为期货价格上涨的概率,u 为价格上涨的比例,d 为价格下跌的比例。在开始时期货价格为 $F_{0}$ 。在第 1 步 $\Delta t$ 时间后,期货价格的期望值仍然应当是 $F_{0}$ 。这意味着 p F_{0} u + (1 - p) F_{0} d = F_{0}
即
$$ p = \frac{1 - d}{u - d} $$我们可利用式(13-15)~式(13-18)以及 $a = 1$ 来对期权进行定价。
当前的期货价格为 31,波动率为 30%,无风险利率为 5%。图13-13 显示了由 DerivaGem 对于一个执行价格为 30,期限为 9 个月的美式看跌期权的定价结果,计算中采用了三步二叉树。这时
$$ \Delta t = 0.25, u = \mathrm{e}^{0.3 \times \sqrt{0.25}} = 1.1618 $$$$ d = 1 / u = 1 / 1.1618 = 0.8607, a = 1 $$$$ p = \frac{1 - 0.8607}{1.1618 - 0.8607} = 0.4626 $$期权价值为 2.84。
DerivaGem输出结果 在每个节点: 上方数值=标的资产价格 下方数值=期权价格 阴影部分表示期权已被行使
执行价格=30 每步的贴现因子=0.9876 时间步长dt=0.25年,即91.25天 每步的增长因子a=1.000 价格上涨概率p=0.4626 价格上涨幅度u=1.1618 价格下跌幅度d=0.8607
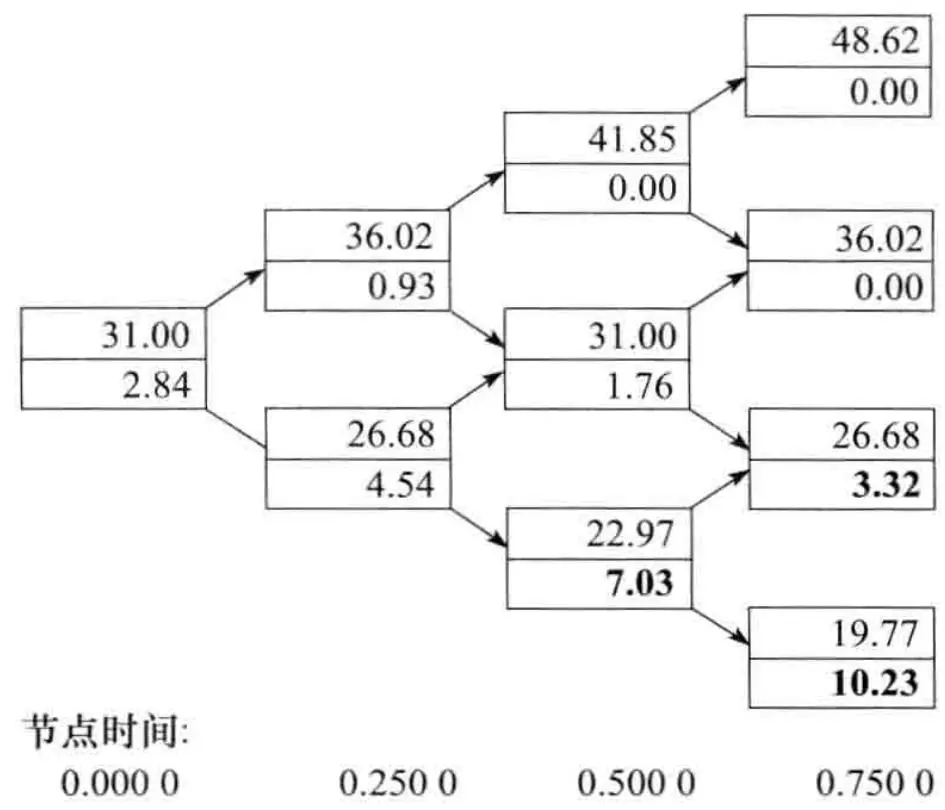 图13-13 采用 3 步二叉树模型来对一个 9 个月期限的期货美式看跌期权定价。期货当前价格为 31,执行价格为 30,波动率为 30%,无风险利率为 5%
小结#
本章简要介绍了对于股票与其他标的资产上期权的定价过程。对于在期权期限内股票价格服从一步二叉树的简单情形,我们可以构造一个由期权与股票所构成的无风险投资组合。在无套利机会的前提下,无风险投资组合的收益率一定等于无风险利率,由此我们可将股票期权的价格用标的股票价格来表示。值得注意的是,我们对于股票在每个节点上涨与下跌的概率无须做任何假设。
如果股票价格的变化由多步二叉树来表述的话,我们可以依次处理二叉树的每一步,并由期权的到期日出发倒推到树形的起始点得出期权当前的价值。在分析中,我们只需要假设在市场上不存在套利机会,而对股票价格上涨及下跌的概率无须做任何假设。
另一种同样可以为股票期权定价的方法为风险中性定价原理。这一重要的原理指出:在对股票期权定价时,我们可以假设世界是风险中性的。本章以数值例子和代数的推导形式说明了无套利理论与风险中性是等价的,并会给出同样的期权价格。
股票期权的 Delta(即 $\Delta$ )考虑了标的股票价格的一个微小变化对于期权价格的影响。
Delta 为期权价格变化与标的股票价格变化的比率。为了构造无风险头寸,对于每个卖出的期权,投资者必须买入 $\Delta$ 单位的股票。通过观察一个典型的二叉树我们可以看到 $\Delta$ 在期权有效期内随时间变化而改变。这意味着,为了对冲期权,我们必须不断调整标的股票的头寸。
构造股指、外汇、期货定价的二叉树与构造股票期权的二叉树非常相似。在第21章里我们将进一步讨论二叉树,并说明在实际中应用二叉树的更多细节。
推荐阅读#
Coval, J. E. and T. Shumway. “Expected Option Returns,” Journal of Finance, 56, 3 (2001): 983–1009.
Cox, J. C., S. A. Ross, and M. Rubinstein. "Option Pricing: A Simplified Approach," Journal of Financial Economics 7 (October 1979): 229–64.
Rendleman, R., and B. Bartter. "Two State Option Pricing," Journal of Finance 34 (1979): 1092–1110.
Shreve, S. E. Stochastic Calculus for Finance I: The Binomial Asset Pricing Model. New York: Springer, 2005.
练习题#
13.1 股票的当前价格为 40 美元,已知在 1 个月后股票的价格将可能变为 42 美元或 38 美元,无风险利率为每年 8%(连续复利),执行价格为 39 美元、1 个月期限的欧式看涨期权价值是多少?
13.2 用一步二叉树说明无套利方法与风险中性定价方法对于欧式期权的定价过程。
13.3 股票期权 Delta 的含义是什么?
13.4 股票的当前价格为 50 美元,已知在 6 个月后这一股票的价格将可能变为 45 美元或 55 美元,无风险利率为 10%(连续复利)。执行价格为 50 美元、6 个月期限的欧式看跌期权的价值是多少?
13.5 股票的当前价格为 100 美元,在今后每 6 个月内,股票价格可能会或上涨 10% 或下跌 10%,无风险利率为每年 8%(连续复利),执行价格为 100 美元、1 年期的欧式看涨期权的价格是多少?
13.6 在练习题 13.5 的情形下,执行价格为
100 美元、1 年期的欧式看跌期权价格是多少?验证所得结果满足看跌-看涨期权平价关系式。
13.7 由波动率计算 $u$ 和 $d$ 的公式是什么?
13.8 假设在期权期限内,股票价格变化服从两步二叉树。解释为什么用股票与期权构造的投资组合不可能在整个期权有效期内一直保持无风险状态。
13.9 股票的当前价格为 50 美元,已知在 2 个月后股票价格将可能变为 53 美元或 48 美元,无风险利率为每年 10%(连续复利)。执行价格为 49 美元、期限为 2 个月的欧式看涨期权价值为多少?在讨论中采用无套利方法。
13.10 股票的当前价格为80美元,已知在4个月后股票价格将可能变为75美元或85美元,无风险利率为每年 $5\%$ (连续复利),执行价格为80美元、期限为4个月的欧式看跌期权价值为多少?在讨论
中采用无套利方法。
13.11 股票的当前价格为40美元,已知在3个月后股票价格将可能变为45美元或35美元,无风险利率为每年 $8\%$ (连续复利),计算执行价格为40美元、期限为3个月的欧式看跌期权价格。验证由无套利理论与风险中性原理给出的价格相等。
13.12 某股票的当前价格为 50 美元,在今后 6 个月的每 3 个月时间内,股票价格都可能或上涨 6%,或下跌 5%,无风险利率为每年 5%(连续复利)。执行价格为 51 美元、6 个月期限的欧式看涨期权的价值为多少?
13.13 考虑练习题 13.12 中的情形,执行价格为 51 美元,6 个月欧式看跌期权的价值为多少?验证看跌-看涨期权平价关系式的正确性。如果看跌期权为美式期权,在二叉树的某些节点上提前行使期权会是最优吗?
13.14 股票的当前价格为25美元,已知在2个月末股票价格将可能变为23美元或27美元,无风险利率为每年 $10\%$ (连续复利)。假定 $S_{T}$ 为股票在两个月末的价格,股票上一种衍生产品在2个月后的收益为 $S_{T}^{2}$ ,此衍生产品的价值是多少?
13.15 计算用于对外汇期权定价的二叉树中的
作业题#
13.19 一个无股息的生物科技股票的当前价格为 140 美元,波动率为 25%,无风险利率为 4%,对于 3 个月步长:
(a) 价格上升的百分比为多少?
(b) 价格下跌的百分比为多少?
(c) 在风险中性世界里价格上升的概率为多少?
(d) 在风险中性世界里价格下跌的概率为多少?
利用两步二叉树,即采用3个月步长来对一个6个月期限的欧式看涨和看跌期权来定价,这里的期权执行价格均为u、d 和 p,二叉树的步长为 1 个月,本国利率为 5%,国外利率为 8%,汇率的波动率为每年 12%。
13.16 一个无股息股票的价格为78美元,波动率为 $30\%$ ,所有期限的无风险利率均为每年 $3\%$ (连续复利)。采用2个月的步长,计算参数 $u, d$ 和 $p$ 。采用两步二叉树,即步长为2个月、期限为4个月欧式看涨期权的价值为多少?期权的执行价格为80美元。假定一个交易员卖出了1000份期权(10份合约),交易员在交易开始时,应该持有怎样的股票头寸来对冲交易风险。
13.17 一个股指当前取值为 1500,波动率为 18%,所有期限的无风险利率均为每年 4%(连续复利),股指的股息收益率为 2.5%。采用 6 个月的步长,计算参数 u、d 和 p。采用两步二叉树,即步长为 6 个月,期限为 12 个月美式看跌期权的价值为多少?期权的执行价格为 1480。
13.18 某商品期货的价格为90美元,利用三步二叉树来计算期权价值(a)9个月期限、执行价格为93美元的美式看涨期权,(b)9个月期限、执行价格为93美元的美式看跌期权。波动率为28%,无风险利率(所有期限)为3%(连续复利)。
150 美元。
13.20 在作业题 13.19 中,假定交易员卖出了 10000份欧式看涨期权,而且两步二叉树可以用来描述股票价格变化,为了对冲 6 个月期限的欧式看涨期权,在第 1 个 3 个月的开始时刻和第 2 个 3 个月的开始时刻,交易员要持有多少股票?对于第 2 个 3 个月区间,考虑在第 1 个 3 个月区间价格上升和价格下降时两种情形。
13.21 股票的当前价格为50美元,在6个月后股票价格将可能变为60美元或42美元,无风险利率为每年 12%(连续复利),计算执行价格为 48 美元、期限为 6 个月的欧式看涨期权价格。验证无套利方法与风险中性定价方法所得结果是一致的。
13.22 股票的价格为40美元,在今后6个月中每一个3个月的时间内,股票价格或上涨 $10\%$ 或下跌 $10\%$ ,无风险利率为每年 $12\%$ (连续复利)。
(a) 执行价格为 42 美元,6 个月期限的欧式看跌期权价值是多少?
(b) 执行价格为 42 美元,6 个月期限的美式看跌期权价值是多少?
13.23 利用 “试错法”,估计作业题 13.17 中的期权在什么样的执行价格下应该被马上行使期权。
13.24 股票当前价格为 30 美元,在今后 4 个月中的每 2 个月内,股票价格可能或上涨 8%,或下跌 10%,无风险利率为 5%。采用两步二叉树来计算收益为 $\left[\max\left(30-S_{T},0\right)\right]^{2}$ 的衍生产品的当前价值,其中 $S_{T}$ 为 4 个月时股票的价格。如果衍生产品为美式,这一期权是否应该被提前行使?
13.25 考虑一个不付股息股票上的欧式看涨期权,股票价格为40美元,执行价格为40美元,无风险利率为每年 $4\%$ ,波动率为每年 $30\%$ ,期限为6个月。
(a) 计算两步二叉树中的 u、d 与 p。
(b) 利用两步二叉树对期权定价。
(c) 验证 DerivaGem 会给出同样的结果。
(d) 采用 DerivaGem 并分别采用 5、50、100 及 500 步二叉树来计算期权价格。
13.26 重复作业题 13.25 中的计算,假定标的资产为期货合约,期权为美式看跌期权,执行价格与期货价格均为 50 美元,无风险利率为 10%,期限为 6 个月,期货价格波动率为每年 40%。
13.2713.2 节的脚注表示,对于图13-1 中的例子,为了使期权收益在现实世界里的期望值贴现后与期权价格吻合,现实世界里贴现率应取为 42.6%。证明如果期权是看跌期权,这时在现实世界里的贴现率应取为 -52.5%。解释为什么这两个在现实世界里的贴现率会如此不同。
13.28 股指的当前取值为 990,无风险利率为 5%,股息收益率为 2%,利用 3 步二叉树来计算期限为 18 个月的美式看跌期权的价格,期权的执行价格为 1000,波动率为每年 20%。通过提前行使期权,期权持有者将如何获利?获利在什么时刻?
13.29 利用 3 步二叉树来计算一个 9 个月期限的美式看涨期权的价格,该期权是关于买入 100 万单位的外币,当前汇率为 0.79,执行价格为 0.80(汇率的表达为每一个单位外币所对应的美元数量),汇率的波动率为每年 12%,国内和国外的无风险利率分别为 2% 和 5%,在交易开始时,为了对冲风险,交易员应该持有多少外币?
附录 13A 由二叉树模型推导布莱克-斯科尔斯-默顿期权定价公式#
推导著名的布莱克-斯科尔斯-默顿欧式期权定价公式有许多方法,其中一种是在二叉树模型中令步数趋于无穷大。
假设我们利用 $n$ 步二叉树对执行价格为 $K$ , 期限为 $T$ 的欧式看涨期权定价。每步的时间长度是 $T / n$ , 如果在树上股票价值有 $j$ 次向上移动, $n - j$ 次向下移动, 最后的股票价格等于 $S_{0} u^{j} d^{n - j}$ , 其中 $u$ 是价格上涨的比例, $d$ 是下跌的比例, $S_{0}$ 是开始时的股票价格。欧式看涨期权的收益为
\max (S_{0} u^{j} d^{n - j} - K, 0)
由二项分布的性质,j 次向上移动,n-j 次向下移动的概率为
$$ \frac{n !}{(n - j) ! j !} p^{j} (1 - p) ^{n - j} $$因此看涨期权收益的期望值为
$$ \sum_{j = 0} ^{n} \frac{n !}{(n - j) ! j !} p^{j} (1 - p) ^{n - j} \max \left(S_{0} u^{j} d^{n - j} - K, 0\right) $$因为树形所表示的是在风险中性世界里股票价格的变化,所以我们应当用无风险利率贴现来得到期权价格
$$ c = \mathrm{e}^{- r T} \sum_{j = 0} ^{n} \frac{n !}{(n - j) ! j !} p^{j} (1 - p) ^{n - j} \max \left(S_{0} u^{j} d^{n - j} - K, 0\right)\tag{13A-1} $$在式(13A-1)中,只有当股票价格高于执行价格的项才是非零的,即
$$ S_{0} u^{j} d^{n - j} > K $$或
$$ \ln (S_{0} / K) > - j \ln (u) - (n - j) \ln (d) $$因为 $u = e^{\sigma \sqrt{T/n}}$ 和 $d = e^{-\sigma \sqrt{T/n}}$ ,这个条件等价于
$$ \ln (S_{0} / K) > n \sigma \sqrt{T / n} - 2 j \sigma \sqrt{T / n} $$或
$$ j > \frac{n}{2} - \frac{\ln (S_{0} / K)}{2 \sigma \sqrt{T / n}} $$因此式(13A-1)可以被写成
$$ c = \mathrm{e}^{- r T} \sum_{j > \alpha} \frac{n !}{(n - j) ! j !} p^{j} (1 - p) ^{n - j} \left(S_{0} u^{j} d^{n - j} - K\right) $$其中
$$ \alpha = \frac{n}{2} - \frac{\ln (S_{0} / K)}{2 \sigma \sqrt{T / n}} $$为方便起见,我们定义
$$ U_{1} = \sum_{j > \alpha} \frac{n !}{(n - j) ! j !} p^{j} (1 - p) ^{n - j} u^{j} d^{n - j}\tag{13A-2} $$和
$$ U_{2} = \sum_{j > \alpha} \frac{n !}{(n - j) ! j !} p^{j} (1 - p) ^{n - j}\tag{13A-3} $$因此
$$ c = \mathrm{e}^{- r T} (S_{0} U_{1} - K U_{2})\tag{13A-4} $$首先考虑 $U_{2}$ 。我们知道,当实验次数趋于无穷大时,二项分布将趋向于正态分布。具体地讲,当实验次数为 $n$ ,成功的概率为 $p$ 时,成功次数的概率分布近似地等于均值为 $np$ ,标准差为 $\sqrt{np(1 - p)}$ 的正态分布。式(13A-3)中的 $U_{2}$ 是成功次数大于 $\alpha$ 的概率。由正态分布的性质,我们知道当 $n$ 很大时
$$ U_{2} = N \left(\frac{n p - \alpha}{\sqrt{n p (1 - p)}}\right)\tag{13A-5} $$其中 N 为累积正态分布函数。将 $\alpha$ 代入该式,我们得到
$$ U_{2} = N \left(\frac{\ln \left(S_{0} / K\right)}{2 \sigma \sqrt{T} \sqrt{p (1 - p)}} + \frac{\sqrt{n} \left(p - \frac{1}{2}\right)}{\sqrt{p (1 - p)}}\right)\tag{13A-6} $$由式(13-15)~式(13-18),我们有
$$ p = \frac{\mathrm{e}^{r T / n} - \mathrm{e}^{- \sigma \sqrt{T / n}}}{\mathrm{e}^{\sigma \sqrt{T / n}} - \mathrm{e}^{- \sigma \sqrt{T / n}}} $$将指数函数按级数展开后我们可以看到,当 $n$ 趋于无穷大时, $p(1 - p)$ 趋向于 $1/4$ ,而 $\sqrt{n}\left(p - \frac{1}{2}\right)$ 则收敛于
$$ \frac{(r - \sigma^{2} / 2) \sqrt{T}}{2 \sigma} $$所以当 $n$ 趋于无穷大时,式(13A-6)成为了
$$ U_{2} = N \left(\frac{\ln (S_{0} / K) + (r - \sigma^{2} / 2) \sqrt{T}}{\sigma \sqrt{T}}\right)\tag{13A-7} $$我们现在考虑 $U_{1}$ 。由式(13A-2)
$$ U_{1} = \sum_{j > \alpha} \frac{n !}{(n - j) ! j !} (p u) ^{j} [ (1 - p) d ] ^{n - j}\tag{13A-8} $$定义
$$ p^{*} = \frac{p u}{p u + (1 - p) d}\tag{13A-9} $$这时
$$ 1 - p^{*} = \frac{(1 - p) d}{p u + (1 - p) d} $$式(13A-8)可以写成
$$ U_{1} = [ p u + (1 - p) d ] ^{n} \sum_{j > \alpha} \frac{n !}{(n - j) ! j} \left(p^{*}\right) ^{j} \left(1 - p^{*}\right) ^{n - j} $$因为在风险中性世界里,收益的期望值为无风险利率 r,所以 $pu + (1 - p) \, d = e^{rT/n}$ ,且
$$ U_{1} = \mathrm{e}^{r T} \sum_{j > \alpha} \frac{n !}{(n - j) ! j !} (p^{*}) ^{j} (1 - p^{*}) ^{n - j} $$这说明 $U_{1}$ 涉及二项式分布,在这里上移的概率是 $p^{*}$ (而不是 $p$ )。通过由正态分布来近似二项分布,我们可以得到与式(13A-5)类似的结果
$$ U_{1} = \mathrm{e}^{r T} N \left(\frac{n p^{*} - \alpha}{\sqrt{n p^{*} (1 - p^{*})}}\right) $$与式(13A-6)相似,代入 $\alpha$ ,将会得到
$$ U_{1} = \mathrm{e}^{r T} N \left(\frac{\ln (S_{0} / K)}{2 \sigma \sqrt{T} \sqrt{p^{*} (1 - p^{*})}} + \frac{\sqrt{n} \left(p^{*} - \frac{1}{2}\right)}{\sqrt{p^{*} (1 - p^{*})}}\right) $$将 $u$ 和 $d$ 代入式(13A-9)
$$ p^{*} = \frac{\mathrm{e}^{r T / n} - \mathrm{e}^{- \sigma \sqrt{T / n}}}{\mathrm{e}^{\sigma \sqrt{T / n}} - \mathrm{e}^{- \sigma \sqrt{T / n}}} \left(\frac{\mathrm{e}^{\sigma \sqrt{T / n}}}{\mathrm{e}^{r T / n}}\right) $$将指数函数按级数展开后我们可以看到,当 $n$ 趋于无穷大时, $p^{*} (1 - p^{*})$ 趋向于 $1/4$ ,而 $\sqrt{n}\left(p^{*} - \frac{1}{2}\right)$ 收敛于
$$ \frac{(r + \sigma^{2} / 2) \sqrt{T}}{2 \sigma} $$所以当 $n$ 趋于无穷大时
$$ U_{1} = \mathrm{e}^{r T} N \bigg (\frac{\ln (S_{0} / K) + (r + \sigma^{2} / 2) T}{\sigma \sqrt{T}} \bigg)\tag{13A-10} $$由式(13A-4)、式(13A-7)和式(13A-10),我们有
$$ c = S_{0} N(d_{1}) - K \mathrm{e}^{- r T} N(d_{2}) $$其中
$$ d_{1} = \frac{\ln (S_{0} / K) + (r + \sigma^{2} / 2) T}{\sigma \sqrt{T}} $$和
$$ d_{2} = \frac{\ln (S_{0} / K) + (r - \sigma^{2} / 2) \sqrt{T}}{\sigma \sqrt{T}} = d_{1} - \sigma \sqrt{T} $$这就是欧式看涨期权的布莱克-斯科尔斯-默顿公式。在第15章里我们将进一步讨论这个公式,并且在第15章的附录里会给出另一种推导方式。
如果一个变量的值以某种不确定的形式随时间变化,我们称这个变量服从某种随机过程(stochastic process)。随机过程可以分为离散时间(discrete time)和连续时间(continuous time)两类:一个离散时间随机过程是指变量值只能在某些确定的时间点上变化,而一个连续时间随机过程(continuous-time stochastic process)是指变量值可以在任何时刻上变化。随机过程也可以被分为连续变量(continuous variable)和离散变量(discrete variable)两类。在连续变量过程中,标的变量可以取某一范围内的任何值,而在离散变量过程中,标的变量只能取某些离散值。
在这一章里我们将建立关于股票价格的连续变量、连续时间的随机过程。理解这种过程是学习与理解期权和其他更加复杂衍生产品定价的第一步。在这里应当指出的是,在实际中,我们所观察到的股票价格并不服从连续变量、连续时间过程,股票价格的变动为离散形式(例如,价格为美分的倍数),而且我们只有在开盘时才能够看到股票价格的变化。但即使如此,在大多数情况下,连续变量、连续时间过程仍是一个有用的模型。
许多人认为连续时间随机过程太过于复杂,应当把它们统统交给“火箭专家”来处理,但事实并非如此。理解这些过程的最大障碍是符号,在这里我们将提供一种循序渐进的方式来帮助读者克服这个障碍,同时我们也将解释一个重要结论,即伊藤引理(Ito's Lemma),对衍生产品定价时这一结果是至关重要的。