第12章 保本债券#
在零售市场上,期权常常被用来构造保本债券(principal-protected notes),这种产品对保守的投资者很有吸引力。投资人收益依赖于单个股票、股指或其他风险资产的表现,但是本金却没有风险。下面的例子说明了如何构造简单的保本债券。
假设连续复利的3年期利率为 $6\%$ ,这说明 $1000 \mathrm{e}^{-0.06 \times 3} = 835.27$ 美元在3年后将增长为1000美元。1000美元与835.27美元的差额是164.73美元。假设一个股票组合的价值是1000美元,提供的收益率是每年 $1.5\%$ 。再假设可以按低于164.73美元的价格买入在这个组合上的3年期欧式平值看涨期权。(由DerivaGem可以验证,当组合价值的波动率小于 $15\%$ 时,确实如此。)一家银行可以向客户提供以下形式的1000美元的投资机会:
面值为 1000 美元的 3 年期零息债券;
股票组合上 3 年期欧式平值看涨期权。
如果组合的价值增长,那么投资人得到 1000 美元所增长到的数量。(这是因为零息债券的收益是 1000 美元,这正好等于期权的执行价格。)假如组合价值下跌,期权将会没有价值,在零息债券上的投资保证了投资人可以得到所投资的 1000 美元本金。
保本债券的诱人之处是投资人能够在不冒本金风险的情况下,对风险资产建立头寸。可能发生的最坏的情况是在债券有效期内失去赚取初始投资上的利息(或其他收入,比如红利)的机会。
在市场上有许多以上所述产品的变形。认为资产价格将会下跌的投资人可以购买由零息债券与看跌期权组成的保本债券。在3年后投资人的收益是1000美元加上看跌期权的收益。
从投资者的角度看,保本债券是不是合算呢?当生成保值债券时,银行总是首先要将自己的盈利包含在内,这说明在例12-1里,零息债券加上看涨期权对银行的成本将会小于1000美元。另外,投资人还要承受银行无法支付保本债券收益的风险。(在2008年当雷曼兄弟倒闭时,有些投资人在雷曼发行的保本债券上蒙受了此类损失。)因此,在某些情况下,更好的做法是投资人自己按平常的方式购买标的期权,并将剩余的本金投资到无风险投资上。但情况并非总是如此,在购买期权时,同银行相比,普通投资人很可能会面临更大的买入卖出差价,而且所赚的利息很可能比银行要低。因此银行有可能会给投资人带来利益,同时自己也能盈利。
我们现在从银行的角度看保本债券。例 12-1 里组合结构的经济可行性依赖于利率水平与组合的波动率。如果利率是 3% 而不是 6%,银行仅有 $1\ 000 - 1\ 000e^{-0.03 \times 3} = 86.07$ 美元的资金购买看涨期权。如果利率是 6%,但波动率是 25% 而不是 15%,期权的价格将会是 221 美元。在这两种情况之下,例 12-1 中的产品都无法使银行盈利。但是,银行仍然有办法构造可以盈利的 3 年期产品。例如,可以提高期权的执行价格,使得比如只有当组合价格增长 15% 时投资人才会获利;可以将投资人的收益封顶;可以将投资人的收益依赖于组合的平均价格(而不是最后的价格);可以指明一个将期权敲出的临界水平。在本书的后面部分里将会讨论这里涉及的一些衍生产品。(对期权加封顶对应于本章后面讨论的牛市差价期权策略。)
当利率较低或波动率较高时,一种可使银行盈利的保本债券方式是延长债券到期日。考虑例12-1的情形,其中(a)利率是 $3\%$ 而不是 $6\%$ ,和(b)股票组合的波动率为 $15\%$ 并且提供 $1.5\%$ 的股息率。DerivaGem给出的3年期平值欧式看涨期权的成本为119美元,这高于可以用来购买期权的金额( $1000 - 1000\mathrm{e}^{-0.03\times 3} = 86.07$ 美元)。10年期平值欧式看涨期权的成本为大约 217 美元,这低于可以用来购买期权的金额( $1000 - 1000 \mathrm{e}^{-0.03 \times 10} = 259.18$ 美元),从而使产品能够盈利。当期限延长到 20 年时,期权的成本大约为 281 美元,这比可以用来购买它的资金( $1000 - 1000 \mathrm{e}^{-0.03 \times 20} = 451.19$ 美元)要低得多,因此产品的盈利更高。
在我们的例子中,对银行来讲一个关键的变量是股息率:股息率越高,产品给银行的盈利也越高;如果股息率为零,无论期限是多长,例12-1所讨论的保本债券都不会给银行带来利润。(这可以由式(11-4)看出。)
12.2 包括单一期权与股票的策略#
为了方便起见,我们假设在本章剩下部分内所考虑的期权标的资产是股票。(对其他标的产品,同样可以建立类似的交易策略。)我们也按通常的做法来计算盈利,即最后的收益减去最初的费用,并且忽略贴现效应。
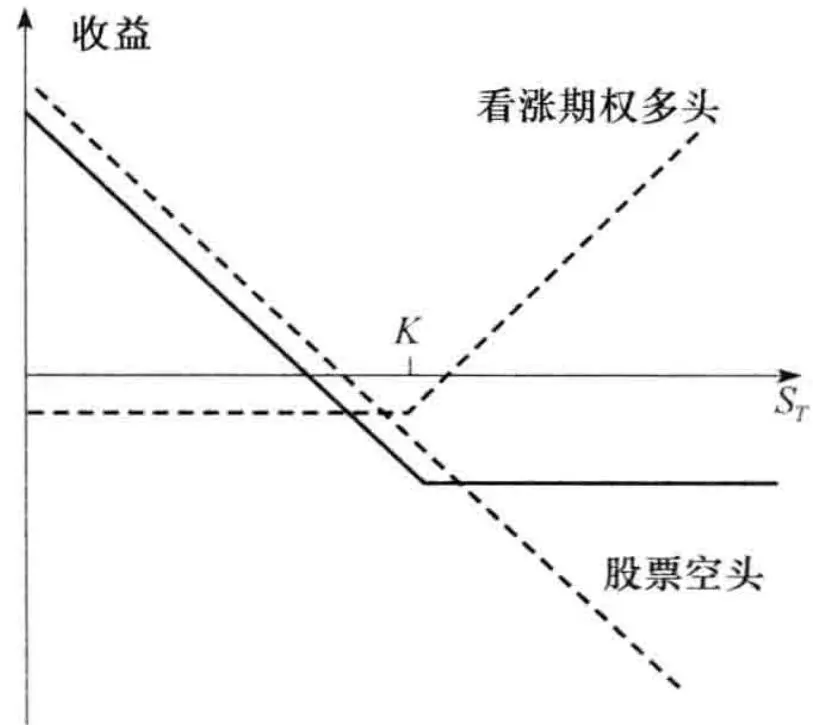
包括单个股票期权和股票本身的策略有多种不同的形式,这些盈利的形态显示在图12-1 中。在本图以及本章的其他图形中,虚线代表组合中单个证券的盈利与股票价格之间的关系,而实线则代表整个组合的盈利和股票价格之间的关系。
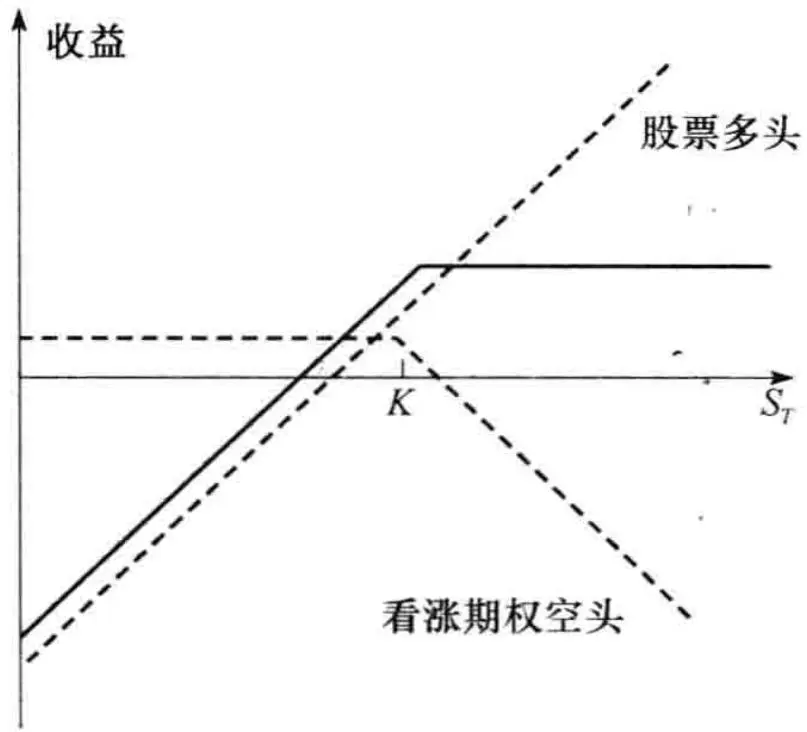 a)股票多头与看涨期权空头的组合
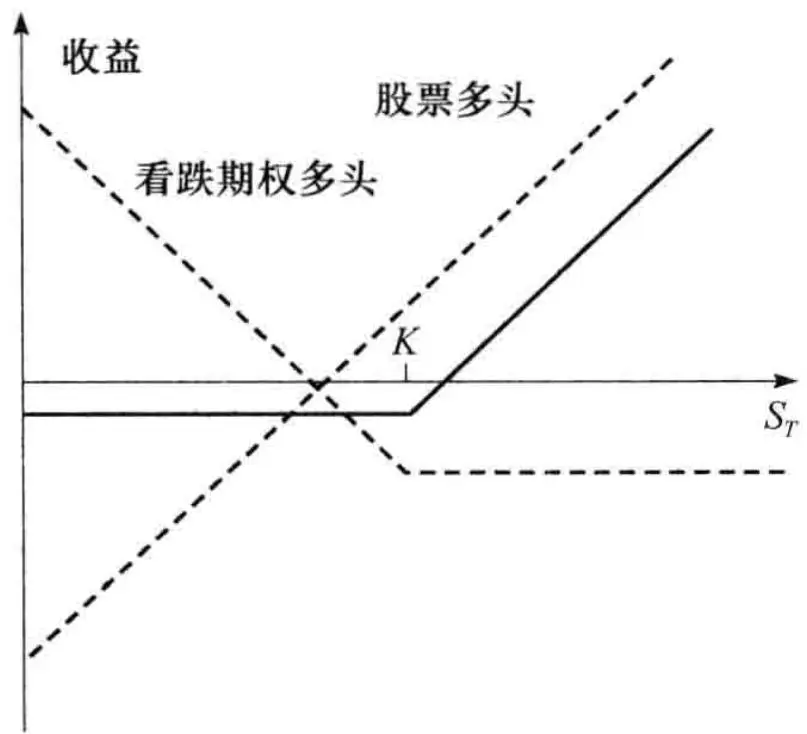 c)股票多头与看跌期权多头的组合
b)股票空头与看涨期权多头的组合
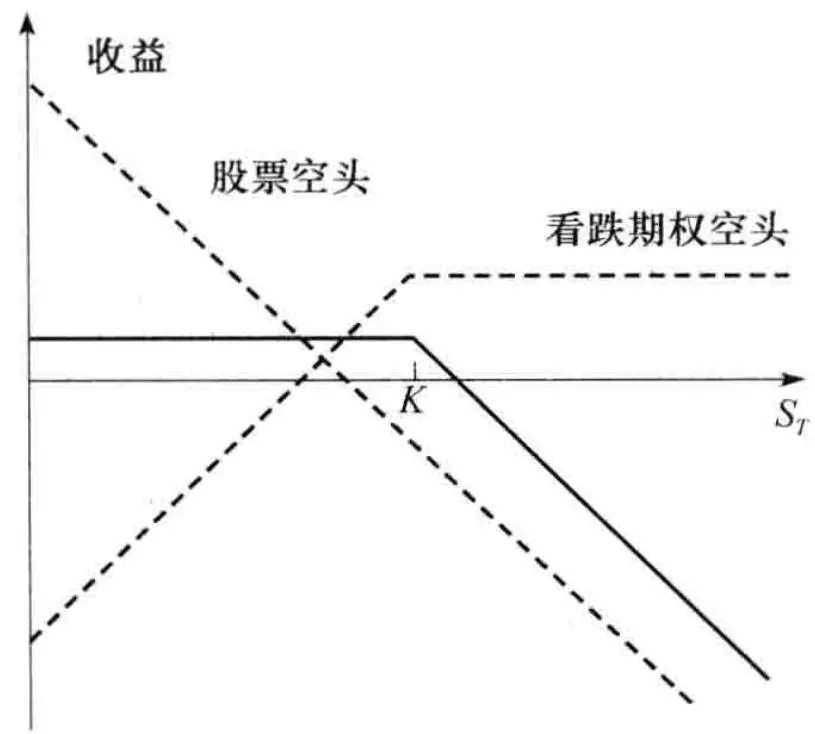 d)股票空头与看跌期权空头的组合图12-1 交易策略的盈利
看涨期权多头,执行价格 $K_{1}$图12-1a 中的交易组合是由一个股票的多头与一个欧式看涨期权的空头组成。这种交易策略被称为备保看涨期权承约(writing covered call)。这里股票的多头“保护”或掩护投资者,使其免遭由于股票价格急剧上涨所带来的损失。在图12-1b 中,交易组合是由一个股票的空头与一个看涨期权的多头组成,其盈利形态与备保看涨期权的盈利形态相反。在图12-1c 中,交易组合包括一个欧式看跌期权的多头与股票本身的多头,这一交易策略被称为保护看跌期权(protective put)策略。在图12-1d 中,交易组合是由一个看跌期权的空头和一个股票本身空头组成,这一交易策略的盈利形式与保护看跌期权的盈利形式相反。图12-1a ~图12-1d 中的盈利形式与第 10 章中讨论的看跌期权空头、看跌期权多头、看涨期权多头与看涨期权空头的盈利形态相似。由看跌 - 看涨平价关系式,我们可以理解为何如此。第 11 章里的看跌 - 看涨平价关系式为
$$ p + S_{0} = c + K \mathrm{e}^{- r T} + D\tag{12-1} $$其中 $p$ 为欧式看跌期权的价格, $S_0$ 为股票价格, $c$ 为欧式看涨期权的价格, $K$ 为看涨期权与看跌期权的执行价格, $r$ 为无风险利率, $T$ 为看涨期权与看跌期权的期限, $D$ 为期权期限内预期发放股息的贴现值。
式(12-1)表明,欧式看跌期权的多头加上股票的多头等同于欧式看涨期权的多头加上一定数量( $Ke^{-rT} + D$ )的现金。这就解释了为什么图12-1c 中的头寸与看涨期权的多头相似。图12-1d 中的头寸与图12-1c 中的形式相反,因此其盈利形态类似于看涨期权空头的盈利形式。
式(12-1)可以改写为
$$ S_{0} - c = K \mathrm{e}^{- r T} + D - p $$换句话讲, 一个股票的多头与一个欧式看涨期权的空头等价于一个欧式看跌期权的空头加上一定数量 $(\mathrm{Ke}^{-rT} + D)$ 的现金。这个式子解释了为什么图12-1a 中的盈利形式类似于看跌期权空头的盈利形式。图12-1b 的头寸刚好与图12-1a 中的头寸相反, 因此其盈利形式类似于看跌期权多头的盈利形式。
12.3 差价#
差价是指将相同类型的两个或多个期权(由两个或更多个看涨期权或两个或更多个看跌期权)组合在一起的交易策略。
12.3.1 牛市差价#
差价中最流行的一种是牛市差价(bull spread),这种差价可以通过买入一个具有某一确定
执行价格的欧式股票看涨期权并卖出一个在同一股票上具有较高执行价格的欧式股票看涨期权组合而成,两个期权的期限相同。该策略显示在图12-2中。两个期权头寸的盈利由虚线表示,整个交易策略的盈利为两个虚线表示的盈利之和,在图中由实线表示。由于随着执行价格的上升,看涨期权的价格会下降,
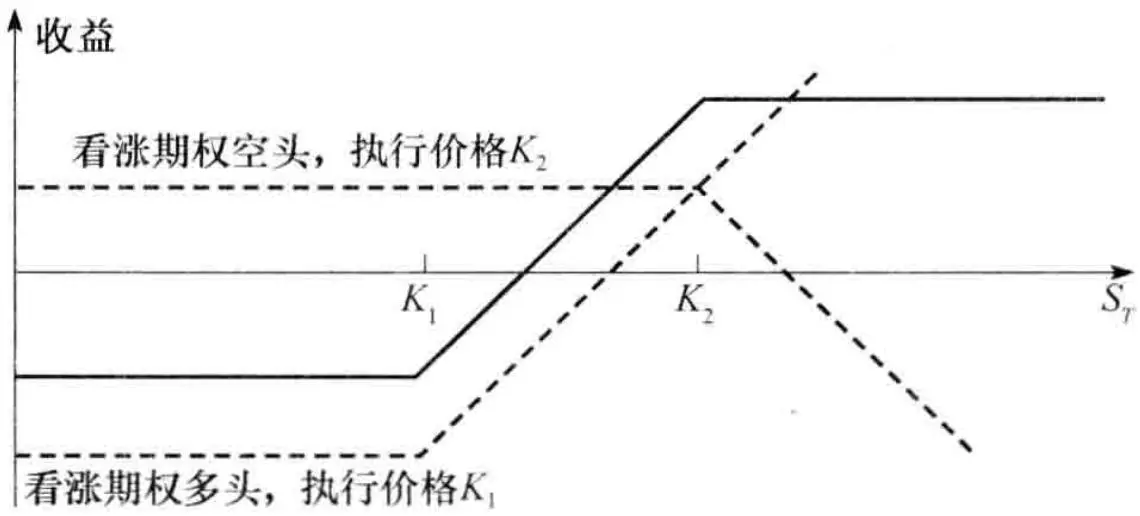 图12-2 由看涨期权构造的牛市差价的盈利
所以执行价格较高期权的价值总是小于执行价格较低的期权的价值。由此可见建立由看涨期权组成的牛市差价时需要启动资金。
假定 $K_{1}$ 为买入看涨期权的执行价格, $K_{2}$ 为卖出看涨期权的执行价格, $S_{T}$ 为股票在期权到期日的价格。表 12-1 显示了牛市差价在不同情况下会实现的总收益。如果股票价格表现很好, 即价格上涨并高于组合中较高的执行价格时, 牛市差价收益为两个执行价格的差, 即 $K_{2} - K_{1}$ ; 如果股票在到期日的价格介于两个执行价格之间, 牛市差价的收益为 $S_{T} - K_{1}$ ; 如果在期权到期日时, 股票价格低于较低的执行价格, 牛市差价的收益将为 0 。在图12-2 中, 盈利等于最终收益减去最初的投资。
表 12-1 由看涨期权所构造的牛市差价的收益
| 股票价格范围 | 看涨期权多头方的收益 | 看涨期权空头方的收益 | 整体收益 |
| $S_T \leqslant K_1$ | 0 | 0 | 0 |
| $K_1 < S_T < K_2$ | $S_T - K_1$ | 0 | $S_T - K_1$ |
| $S_T \geqslant K_2$ | $S_T - K_1$ | $K_2 - S_T$ | $K_2 - K_1$ |
牛市差价限制了投资者的收益但同时也控制了损失的幅度。这一策略可表达为:投资者拥有一个执行价格为 $K_{1}$ 的看涨期权,同时通过卖出执行价格为 $K_{2}(K_{2} > K_{1})$ 的期权而放弃了股票上升时的潜在盈利。作为对放弃潜在盈利的补偿,投资者获得了执行价格为 $K_{2}$ 的期权费用。在市场上有3种不同类型的牛市差价:
- 最初的两个看涨期权均为虚值期权。
- 最初的一个看涨期权为实值期权,另一个看涨期权为虚值期权。
- 最初的两个看涨期权均为实值期权。
第1种牛市差价最为激进,这一策略的成本很低,收到高收益( $= K_{2} - K_{1}$ )的概率也很小。当我们从类型一换到类型二,从类型二换到类型三时,牛市差价逐渐趋于保守。
投资人以3美元的价格买入了一个3个月期限、执行价格为30美元的欧式看涨期权并同时以1美元的价格卖出了一个3个月期限、执行价格为35美元的欧式看涨期权。如果股票价格高于35美元,这一牛市差价的收益为5美元;如果股票价格低于30美元,牛市差价的收益为0;如果股票价格介于30美元和35美元之间,牛市差价的收益为股票价格与30美元的差。这一牛市差价策略的成本为 $3 - 1 = 2$ 美元。其盈利如下表所示
| 股票价格范围 | 盈利 |
| $S_T \leqslant 30$ | -2 |
| $30 < S_T < 35$ | $S_T - 32$ |
| $S_T \geqslant 35$ | +3 |
如图12-3 所示,牛市差价也可以由通过买入较低执行价格的欧式看跌期权和卖出较高执行价格的欧式看跌期权构造而成。与采用看涨期权构造牛市差价不同的是用看跌期权构造牛市差价会给投资者在最初时带来一个正的现金流(忽略保证金的要求),而收益为负或为 0。
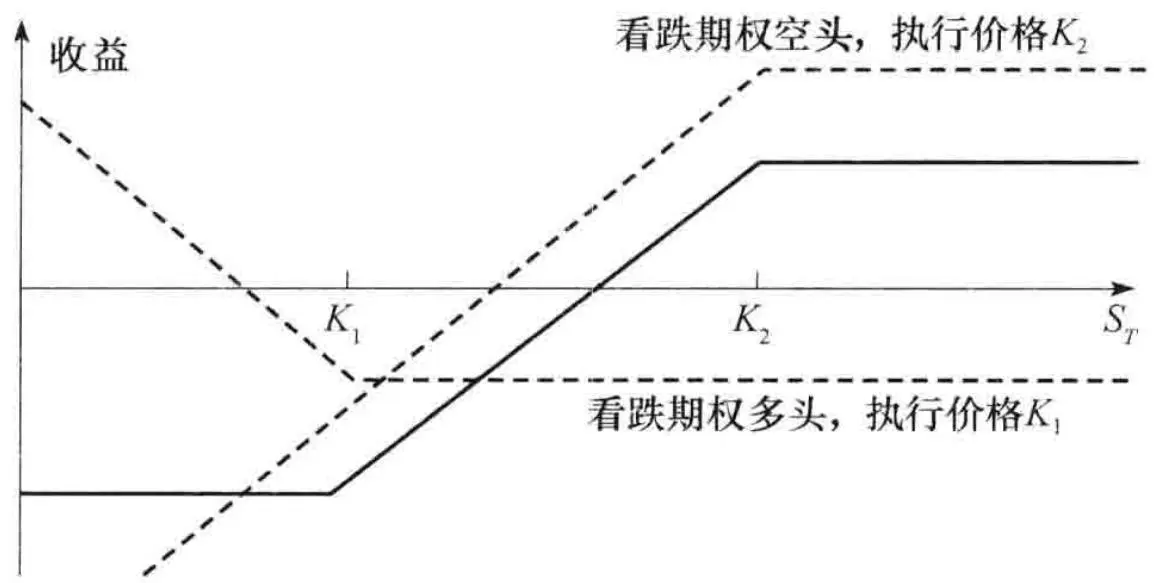 图12-3 由看跌期权构造的牛市差价的盈利
12.3.2 熊市差价#
持有牛市差价的投资者希望股票价格上升,与此相反,持有熊市差价(bear spread)的投资者则希望股票价格下降。熊市差价可以由买入具有某一执行价格的欧式看跌期权并同时卖出具有另一执行价格的欧式看跌期权来构造。买入期权的执行价格大于卖出期权的执行价格(这与牛市差价刚好相反:牛市差价中的买入期权的执行价格总是小于卖出期权的执行价格)。在图12-4中,差价的盈利由实线表示。由看跌期权构造的熊市差价在最初会有现金流的支出,这是因为卖出期权的价格小于买入期权的价格。事实上,买入具有某一执行价格看跌期权的投资者决定在卖出一个具有较低执行价格看跌期权后放弃了一部分可能的盈利。对于放弃可能盈利的报偿是投资者收取卖出期权的价格。
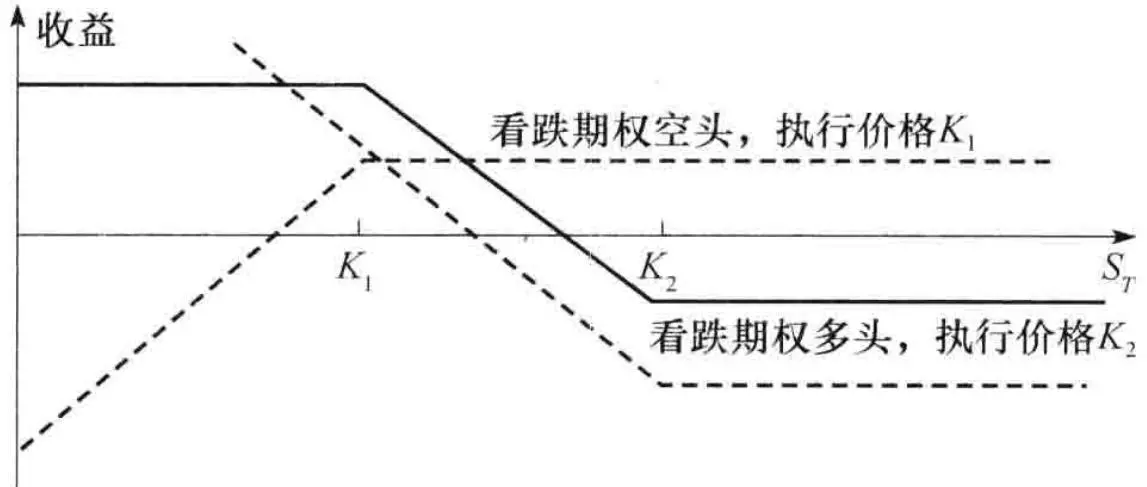 图12-4 由看跌期权构造的熊市差价的盈利
假定期权的执行价格为 $K_{1}$ 和 $K_{2}$ , 其中 $K_{1} < K_{2}$ 。表 12-2 显示了在不同情况下, 熊市差价的收益。当股票价格大于 $K_{2}$ 时, 收益为 0; 如果股票价格低于 $K_{1}$ 时, 收益为 $K_{2} - K_{1}$ ; 当股票价格介于 $K_{1}$ 与 $K_{2}$ 之间时, 收益为 $K_{2} - S_{T}$ 。交易策略的盈利等于收益减去初始费用。
表 12-2 由看跌期权构造的熊市差价的收益
| 股票价格范围 | 看涨期权多头的收益 | 看涨期权空头的收益 | 整体收益 |
| $S_T \leqslant K_1$ | $K_2 - S_T$ | $-(K_1 - S_T)$ | $K_2 - K_1$ |
| $K_1 < S_T < K_2$ | $K_2 - S_T$ | 0 | $K_2 - S_T$ |
| $S_T \geqslant K_2$ | 0 | 0 | 0 |
投资者以3美元的价格买入了3个月期限、执行价格为35美元的欧式看跌期权,并以1美元的价格卖出了3个月期限、执行价格为30美元的欧式看跌期权。如果股票价格高于35美元,熊市差价策略的收益为0;如果股票价格低于30美元,熊市差价策略的收益为5美元;如果股票介于30美元与35美元之间,熊市差价的收益为 $35-S_{T}$ 。期权的最初费用为3-1=2美元。因此盈利由下表所示
| 股票价格范围 | 盈利 |
| $S_T \leqslant 30$ | +3 |
| $30 < S_T < 35$ | $33 - S_T$ |
| $S_T \geqslant 35$ | -2 |
与牛市差价类似,熊市差价限定了盈利的上限,同时也控制了损失幅度。熊市差价可以不用看跌期权而用看涨期权来构造:投资者可以买入一个具有较高执行价格的看涨期权并同时卖出一个具有较低执行价格的看涨期权,如图12-5所示。由看涨期权所构成的熊市差价在最初会有现金流入(忽略保证金的要求)。
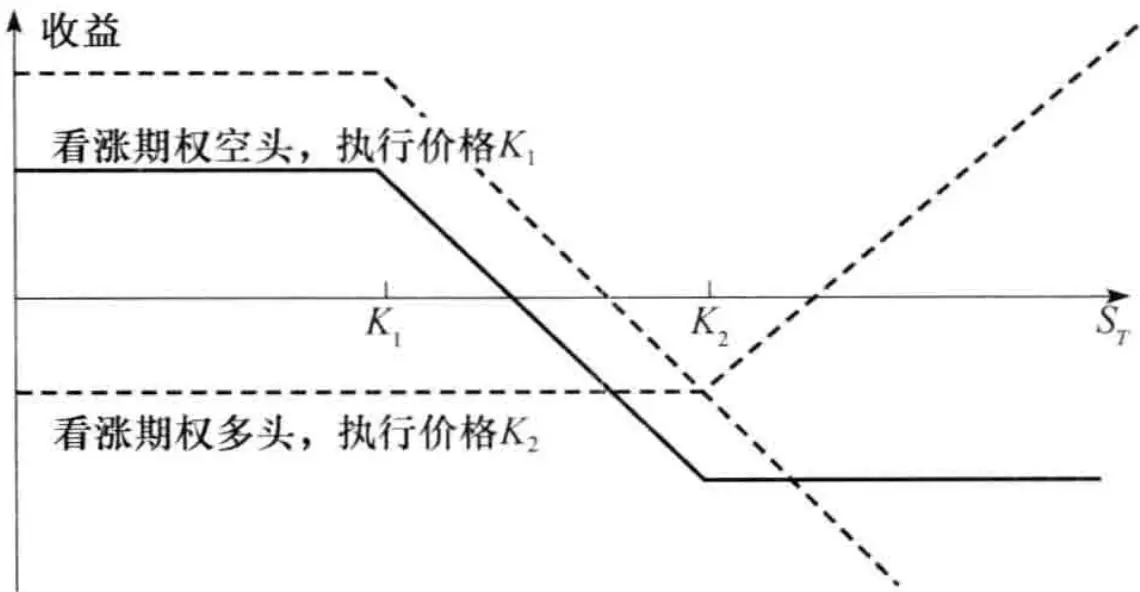 图12-5 由看涨期权构造的熊市差价的盈利
12.3.3 盒式差价#
盒式差价(box spread)是由执行价格为 $K_{1}$ 与 $K_{2}$ 的看涨期权所构成的牛市差价与一个具有相同执行价格看跌期权所构成的熊市差价的组合。如表12-3所示,盒式差价的收益总是 $K_{2} - K_{1}$ ,因此盒式差价的贴现值为 $(K_{2} - K_{1})\mathrm{e}^{-rT}$ 。当其价值与这一数值不同时将会产生套利机会:如果盒式差价的市场价格过低,套利者可以通过买入盒式来盈利。这种套利策略包括:买入一个具有执行价格 $K_{1}$ 的看涨期权,买入一个执行价格为 $K_{2}$ 的看跌期权,卖出一个执行价格为 $K_{2}$ 的看涨期权并卖出一个执行价格为 $K_{1}$ 的看跌期权。如果盒式差价的市场价格过高,套利者可以采用卖出盒式来盈利:套利策略为买入执行价格为 $K_{2}$ 的看涨期权,买入一个执行价格为 $K_{1}$ 的看跌期权,卖出一个执行价格为 $K_{1}$ 的看涨期权并卖出一个执行价格为 $K_{2}$ 的看跌期权。
表 12-3 盒式差价的盈利
| 股票价格范围 | 牛市溢差收益 | 熊市溢差收益 | 整体收益 |
| $S_T \leqslant K_1$ | 0 | $K_2 - K_1$ | $K_2 - K_1$ |
| $K_1 < S_T < K_2$ | $S_T - K_1$ | $K_2 - S_T$ | $K_2 - K_1$ |
| $S_T \geqslant K_2$ | $K_2 - K_1$ | 0 | $K_2 - K_1$ |
我们应当注意到盒式差价只对欧式期权适用。在交易所里交易的大多数期权为美式期权。正如业界事例12-1所示,没有经验的交易员将美式期权作为欧式期权来处理时常常会遭受损失。
业界事例 12-1 盒式差价产生的损失
假设某股票的价格为 50 美元,波动率为 30%,无股息,无风险利率为 8%。一位交易员向你提供在 CBOE 上以 5.10 美元的价格卖出一个 2 个月期限盒式差价的机会。盒式差价中的执行价格分别为 55 美元与 60 美元。你该做这笔交易吗?
这个交易看起来很诱人,这时 $K_{1}=55$ , $K_{2}=60$ ,在2个月时的收益为固定的5美元。以5.10美元卖出盒式差价并将资金投资2个月,你可以在2个月时有足够多的资金去满足等于5美元的盒式差价收益。盒式差价的理论价格为 $5e^{-0.08\times2/12}=4.93$ 美元。
不幸的是,这种考虑方式过于粗心大意。因为 CBOE 的股票期权为美式期权,而盒式差价为 5 美元的收益是建立在期权为欧式期权的假设上。该例中的期权价格(由 DerivaGem 软件计算得出)列在以下表中。一个执行价格为 55 美元与 60 美元的牛市差价的价格为 0.96 - 0.26 = 0.70 美元(无论是对欧式还是美式期权,这个数量相同。这是因为如第 11 章所示,当股票无股息时,欧式看涨期权的价格等于美式看涨期权的价格)。一个由同样执行价格的欧式看跌期权所构成的熊市差价的价格为 $9.46 - 5.23 = 4.23$ 美元,而一个由同样执行价格的美式看跌期权所构成的熊市差价的价格为 $10 - 5.44 = 4.56$ 美元。当差价由欧式期权构成时,两个差价的组合费用为 $0.70 + 4.23 = 4.93$ 美元。这一数值刚好等于上面所计算的理论价格。当差价由美式期权构成时,两个差价的组合费用为 $0.70 + 4.56 = 5.26$ 美元。以5.10美元的价格卖出由美式期权所构成的盒式差价并不合算。在交易后,你会很快认识到这一点,因为交易涉及卖出一个60美元执行价格的看跌期权,这个期权在卖出后就会马上被行使。
(单位:美元)
| 期权类型 | 执行价格 | 欧式期权价格 | 美式期权价格 |
| 看涨 | 60 | 0.26 | 0.26 |
| 看涨 | 55 | 0.96 | 0.96 |
| 看跌 | 60 | 9.46 | 10.00 |
| 看跌 | 55 | 5.23 | 5.44 |
12.3.4 蝶式差价#
蝶式差价(butterfly spread)策略是由3种具有不同执行价格的期权组成的。其构造方式为:买入一个具有较低执行价格 $K_{1}$ 的欧式看涨期权,买入一个具有较高执行价格 $K_{3}$ 的欧式看涨期权,并卖出两个具有执行价格为 $K_{2}$ 的看涨期权,其中 $K_{2}$ 为 $K_{1}$ 及 $K_{3}$ 的中间值。一般来讲, $K_{2}$ 接近于当前股票价格。这一交易策略的盈利表示在图12-6中。如果股票价格保持在 $K_{2}$ 附近,蝶式差价会产生盈利,但如果股票价格远远偏离 $K_{2}$ ,蝶式差价会有小量的损失。因此蝶式差价对于那些认为股票价格不会有太大波动的投资者而言会非常合理。该策略需要少量的初始投资。表12-4给出了蝶式差价的收益。
表 12-4 一个蝶式差价期权的收益
| 股票价格范围 | 第一看涨期权多头的收益 | 第二看涨期权多头的收益 | 期权空头的收益 | 整体收益 $^1$ |
| $S_T \leqslant K_1$ | 0 | 0 | 0 | 0 |
| $K_1 < S_T \leqslant K_2$ | $S_T - K_1$ | 0 | 0 | $S_T - K_1$ |
| $K_2 < S_T < K_3$ | $S_T - K_1$ | 0 | $-2(S_T - K_2)$ | $K_3 - S_T$ |
| $S_T \geqslant K_3$ | $S_T - K_1$ | $S_T - K_3$ | $-2(S_T - K_2)$ | 0 |
- 计算整体收益时采用了关系式 $K_{2}=0.5(K_{1}+K_{3})$ 。
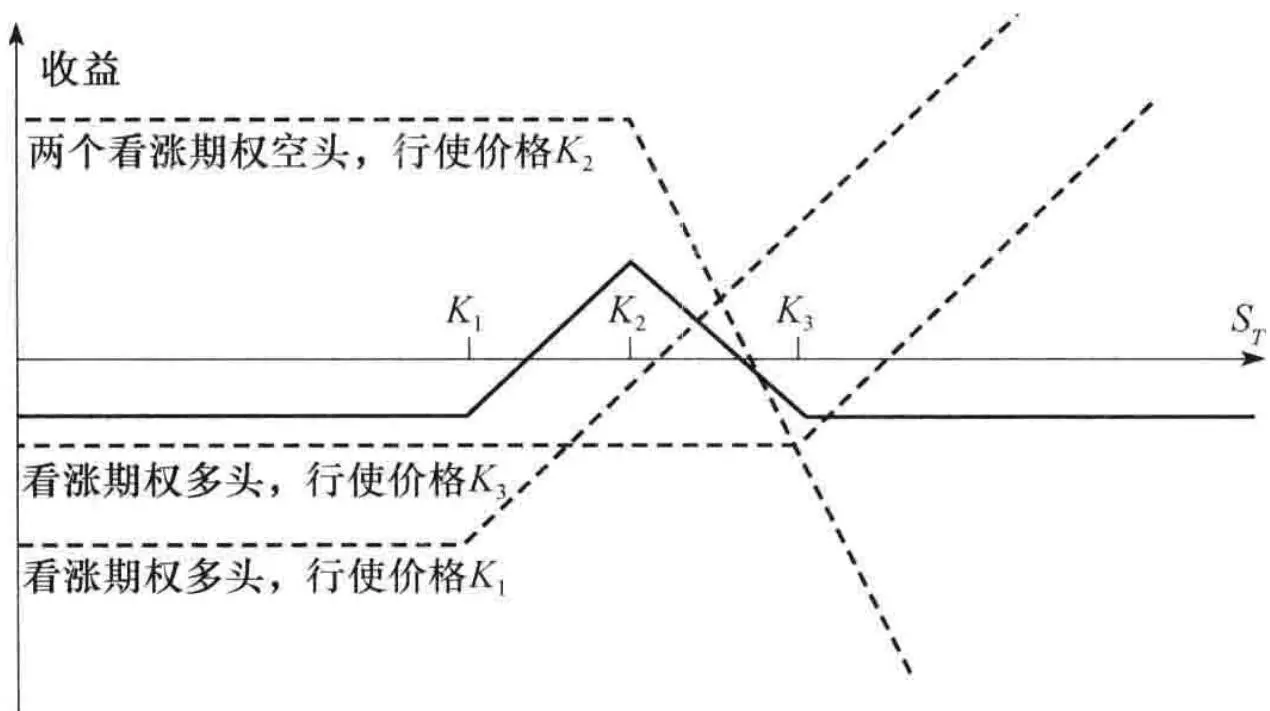 图12-6 由看涨期权所构造的蝶式差价的收益
假定某股票的当前价格为 61 美元,某投资者认为在 6 个月后股票价格不可能会发生太大变动。假定 6 个月期限欧式看涨期权价格如下所示
| 执行价格(以美元计) | 看涨期权价格(以美元计) |
| 55 | 10 |
| 60 | 7 |
| 65 | 5 |
投资者可以买入执行价格为 55 美元的看涨期权,再买入一个执行价格为 65 美元的看涨期权,并同时卖出两个执行价格为 60 美元的看涨期权来构造蝶式差价。构造这一蝶式的费用为 $10 + 5 - 2 \times 7 = 1$ 美元。如果在 6 个月后,股票价格高于 65 美元或低于 55 美元,蝶式差价的收益为 0,这时投资者的净损失为 1 美元,如果股票价格介于 56 美元和 64 美元之间,投资者会盈利。在 6 个月后,当股票价格为 60 美元时投资者会有最大盈利,即 4 美元。
蝶式差价也可以由看跌期权来构成:投资者可以买入一个具有较低执行价格与一个具有较高执行价格的欧式看跌期权,同时卖出两个具有中间执行价格的欧式看跌期权,如图12-7所示。以上考虑的蝶式差价可由买入一个执行价格为55美元的看跌期权,买入一个执行价格为65美元的看跌期权并同时卖出两个执行价格为60美元的看跌期权来构成。由看涨期权所构造的蝶式差价与由看跌期权所构造的蝶式差价完全相同。看跌-看涨平价关系可用来证明最初的投资是一样的。
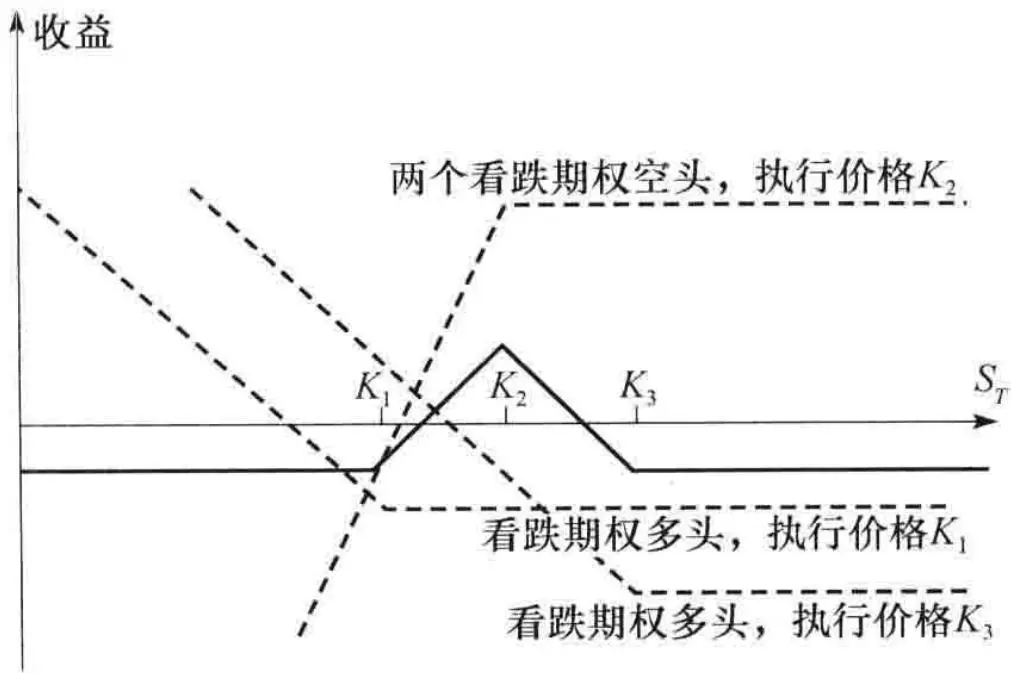 图12-7 由看跌期权所构成的蝶式差价的收益
利用与以上相反的策略可以卖空蝶式差价。这时蝶式差价等于卖出两个执行价格分别为 $K_{1}$ 及 $K_{3}$ 的期权,买入两个具有平均执行价格 $K_{2}$ 的期权。如果股票价格发生较大的变动,这种交易策略会带来一定数量的盈利。
12.3.5 日历差价#
到目前为止,我们一直假定构造差价的所有期权都具有相同到期日。我们接下来讨论日历
差价(calendar spread),这一差价的构成期权具有相同的执行价格及不同的到期日。
日历差价可以由一个具有某一执行价格的欧式看涨期权空头与一个具有同样执行价格,但较长期限的欧式看涨期权多头来构成。期权的期限越长,期权的价格也会越贵,因此日历差价需要一定的初始投资。在日历差价的盈利图形中通常假设日历差价的盈利实现是在短期限期权的到期日,而且会卖掉长期限期权。图12-8展示了由看涨期权所构成的日历差价的盈利形态,盈利形状与图12-6中的蝶式差价类似。在短期限期权到期时,如果股票的价格接近短期限期权的执行价格,投资者可以获得盈利。但是,如果股票价格远高于或远低于短期限期权的执行价格时,投资者将会蒙受损失。
为了理解日历差价的盈利形式,我们首先考虑在短期限期权到期时,股票价格较低的情形。这时短期限期权的价值为0,长期限期权的价值也接近0。因此此时投资者的损失等于建立日历差价的最初费用。接下来我们考虑当短期限期权到期时股票价格 $S_{T}$ 很高的情形。短期限期权给投资者带来的费用为 $S_{T}-K$ ,长期限期权的价格会比 $S_{T}-K$ 更高些,这里K为期权的执行价格。这时投资者的净损失量也与建立日历差价策略时的初始费用很接近。如果 $S_{T}$ 接近于K,短期限期权给投资者带来的费用或者为0或者很小,但是长期限期权仍很有价值,这时投资者会得到可观的利润。
在中性日历差价(neutral calendar spread)中,选取的执行价格接近于股票的当前价格。牛市日历差价(bullish calendar spread)涉及较高的执行价格,而熊市日历差价(bearish calendar spread)则涉及较低的执行价格。
倒置日历差价(reverse calendar spread)的收益正好与图12-8及图12-9的形状相反。投资者买入期限较短的期权,同时卖出期限较长的期权。当短期限期权到期时,如果股票远高于或远低于短期限期权的执行价格,投资者获得少量利润。但是当股票价格接近该执行价格时,投资者则会遭受损失。
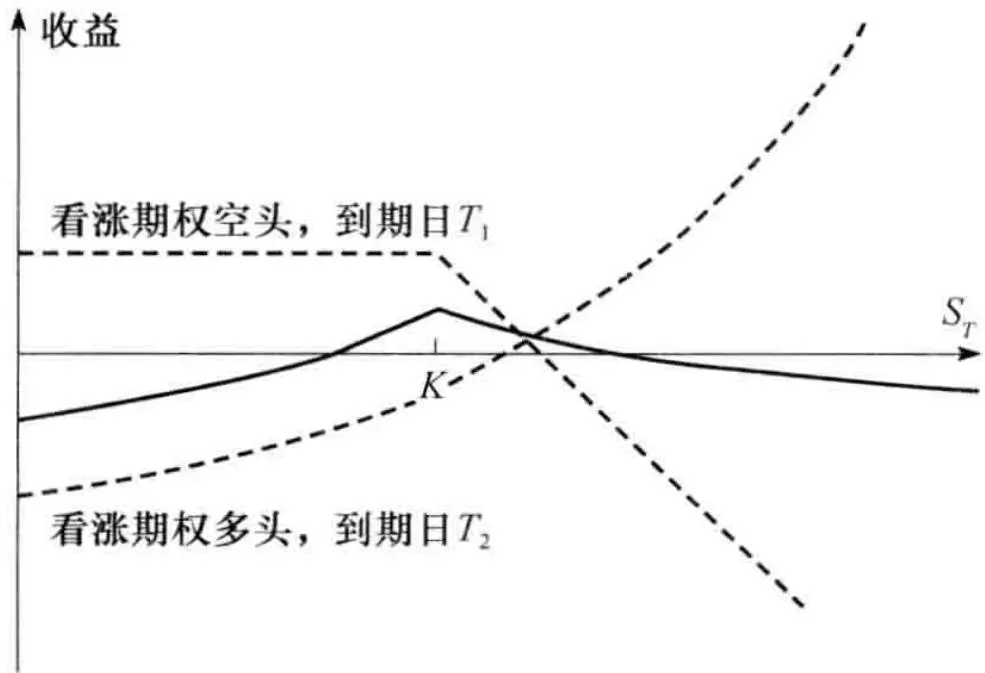 图12-8 由两个看涨期权所构成的日历差价的盈利,计算时间是在较短期限期权的到期日
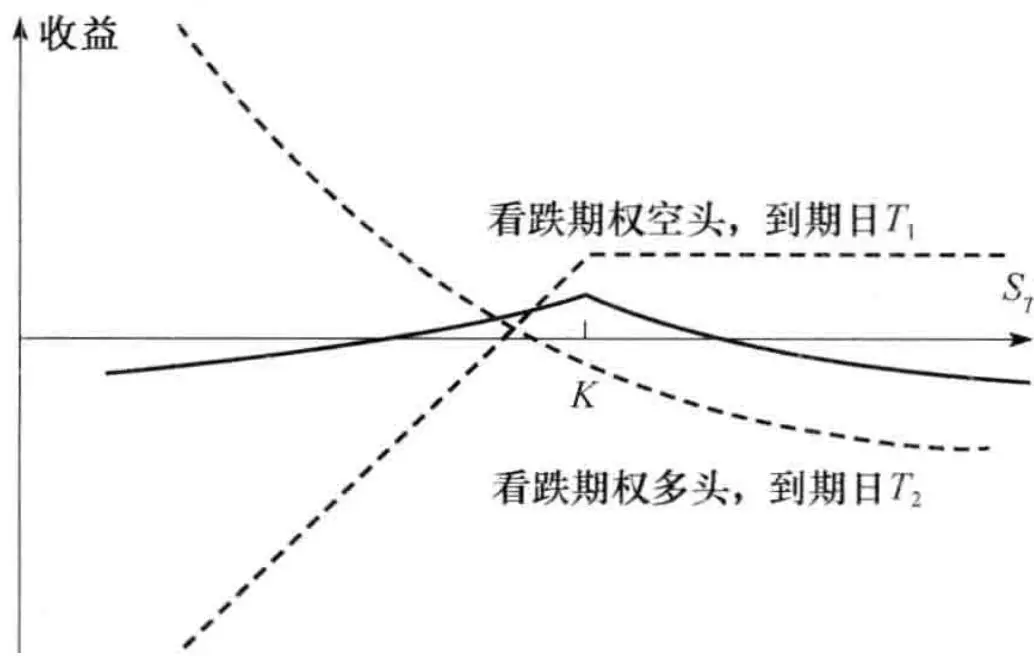 图12-9 由两个看跌期权所构成的日历差价的盈利,计算时间是在较短期限期权的到期日
12.3.6 对角差价#
牛市、熊市以及日历差价均可以由一看涨期权的多头及另一看涨期权的空头来构成。对于牛市与熊市差价,两个看涨期权的执行价格不同而到期日相同;对于日历差价,期权具有相同的执行价格和不同的到期日。
在对角差价(diagonal spread)中,两个看涨期权的执行价格与到期日均不相同。这些交易策略将会产生更多形式的盈利方式。
12.4 组合#
组合(combination)是一种包括同一股票上看涨与看跌期权的交易策略。我们将要考虑的组合包括跨式组合、序列组合、带式组合以及异价跨式组合等。
12.4.1 跨式组合#
一种比较流行的组合形式是跨式组合(straddle)。该组合是买入具有同样执行价格与期限的一个欧式看涨期权和一个看跌期权,盈利形式显示在图12-10中。这里执行价格为 $K$ 。在期权到期时,如果股票价格接近于期权的执行价格,跨式组合会导致损失。但是股票在任何方向有一个足
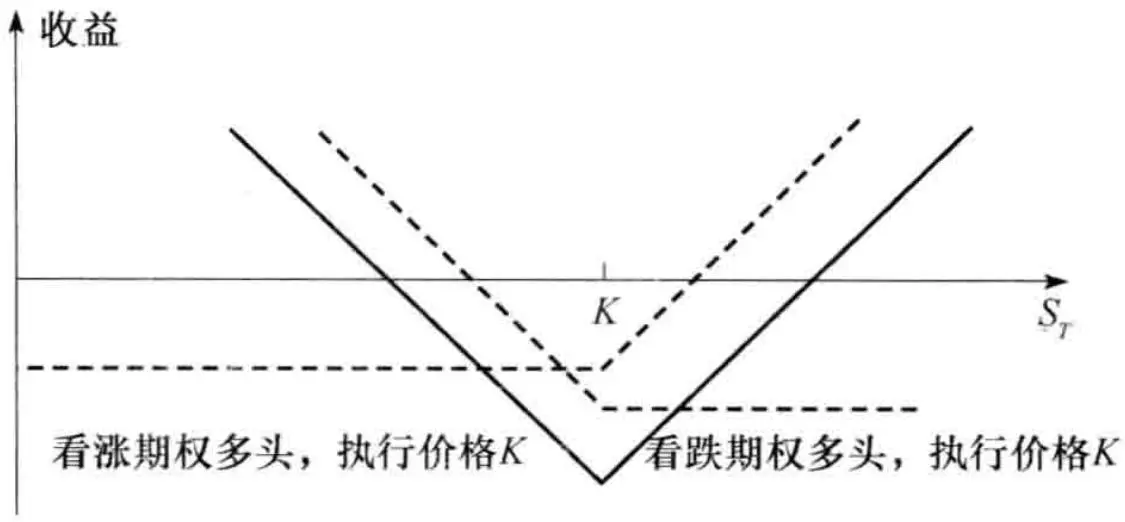 图12-10 跨式组合的盈利
够大的变动时,跨式组合都会带来一个显著的盈利。表 12-5 计算了跨式组合的收益。
表 12-5 跨式组合的收益
| 股票价格范围 | 看涨期权的收益 | 看跌期权的收益 | 整体收益 |
| $S_T \leqslant K$ | 0 | $K - S_T$ | $K - S_T$ |
| $S_T >K$ | $S_T - K$ | 0 | $S_T - K$ |
当投资者认为股票价格将有大幅度变化却不能确认变化方向时,可以采用跨式组合。考虑如下情形:某投资者认为一个当前价格为69美元的股票在3个月后价格会有重大变化,该投资者可以同时买入3个月期限的看涨与看跌期权,期权的执行价格为70美元。假定看涨期权的成本为4美元,看跌期权的成本为3美元。如果股票价格保持在69美元不变,我们很容易得出这一交易策略给投资者带来的成本为6美元(起始投资为7美元,期权到期时,看涨期权价值为0,看跌期权价值为1美元)。如果股票价格变为70美元,则会产生7美元的损失(这是可能会发生的最差情况)。但是如果股票价格跳跃到90美元,投资可盈利13美元;如果股票价格降至55美元,投资者盈利8美元。如业界事例12-2所示,投资者在进行一个跨式组合交易之前应仔细考虑,自己所预测的价格跳跃是否已经体现在期权价格中。
业界事例 12-2 如何由跨式组合交易中盈利
假设某公司成为了被兼并的对象,或者公司卷入了某个法律诉讼,而法律诉讼的结果即将公布。以上两种情形均会造成股票价格的大幅度变动,这时你应该交易跨式组合吗?
交易跨式组合在此时看来很合理。但是,如果你的观点与市场上其他投资者的观点一致,那么这些观点将会反映在期权价格上。这时该股票上期权的价格要远远高于类似的但没有预期跳跃的股票期权价格。因此,由图12-10所示的跨式组合交易的盈利会降低。此时,只有股票价格的波动很大时才会取得盈利。
为了使交易跨式组合成为有效的交易策略,你应该认为股票价格变动会很大,同时你的观点同其他大多数投资者的观点不同。市场价格包含了投资者的观点,为了从某种投资策略中盈利,你必须同市场其他大多数投资者的观点不同,而同时你的观点还必须是正确的。图12-10 的跨式组合有时被称为底部跨式组合(bottom straddle)或买入跨式组合(straddle purchase)。顶部跨式组合(top straddle)或卖出跨式组合(straddle write)的情形刚好与此相反:这种交易策略由卖出具有相同执行价格与期限的看涨期权和看跌期权来构成。该投资策略的风险很大。如果在到期日,股票价格接近于执行价格,投资者会有一定的利润。但是,股票价格大的变动所带来的损失是无限的。
12.4.2 序列债券与带式债券#
序列组合(strip)是具有相同执行价格和相同期限的一个欧式看涨期权多头与两个欧式看跌期权多头的组合。一个带式组合(strap)是由具有相同执行价格和相同期限的两个看涨期权多头和一个看跌期权空头的组合。图12-11显示了序列组合与带式组合的盈利形式。序列组合中,投资者认为股票价格会有大的变动,同时投资者认为价格下降的可能性要大于价格上升的可能性。在带式中,投资者也是对股票价格大的变动进行下注,这时,投资者认为价格上升的可能性要大于价格下降的可能性。
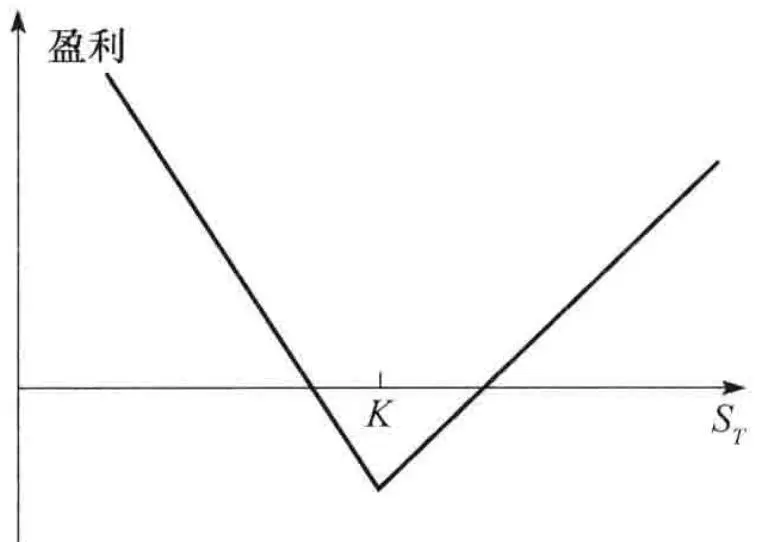 a)序列期权(1个看涨期权+2个看跌期权)
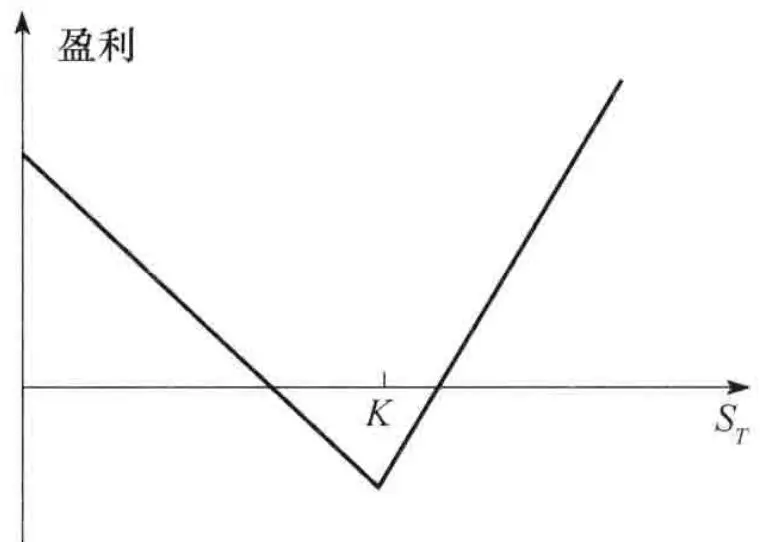 b)带式期权(2个看涨期权+1个看跌期权)图12-11 序列组合与带式组合的盈利
12.4.3 异价跨式组合#
异价跨式组合(strangle)有时也被称为底部垂直组合(bottom vertical combination)。在这一交易策略中,投资者买入具有相同期限但具有不同执行价格的欧式看跌与看涨期权。图12-12显示了其盈利形式。这里执行价格 $K_{2}$ 高于执行价格 $K_{1}$ 。表12-6显示了异价跨式组合的收益。
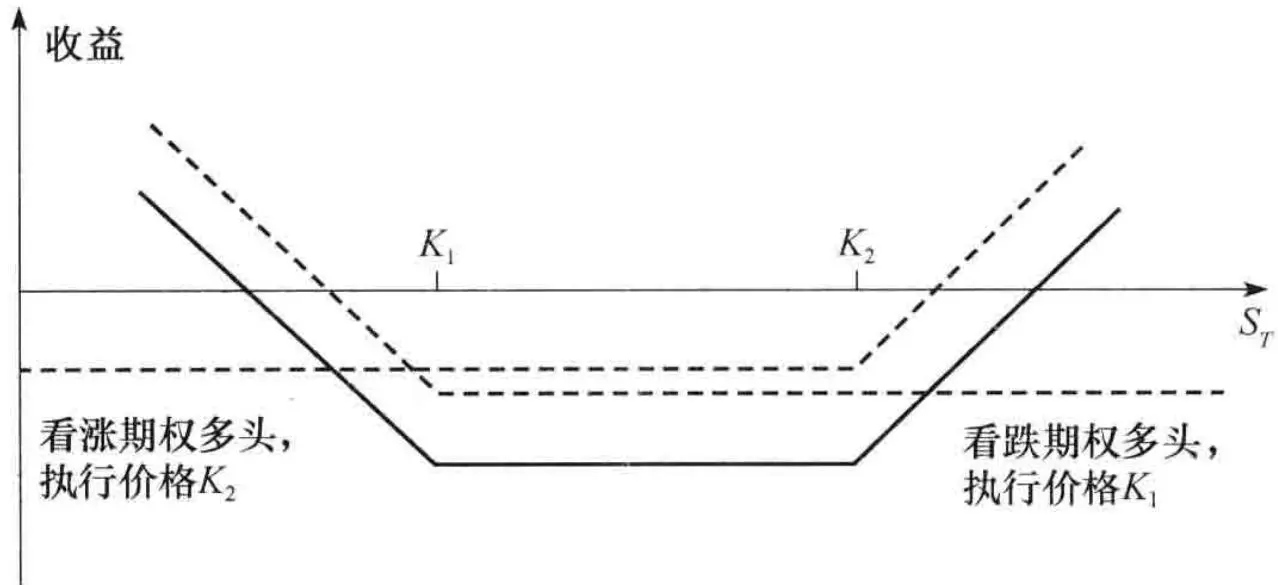 图12-12 异价跨式组合的盈利

表 12-6 异价跨式组合的盈利
| 股票价格范围 | 看涨期权收益 | 看跌期权收益 | 整体收益 |
| $S_T \leqslant K_1$ | 0 | $K_1 - S_T$ | $K_1 - S_T$ |
| $K_1 < S_T < K_2$ | 0 | 0 | 0 |
| $S_T \geqslant K_2$ | $S_T - K_2$ | 0 | $S_T - K_2$ |
异价跨式组合与跨式组合类似:投资者对于股票价格有很大变动的可能性下注,但不能确定是上涨还是下跌。比较图12-12及图12-10,我们看到在异价跨式组合中,股票的变动要比在跨式组合中变动更大时才会盈利。但是当股票价格变动介于中间价格时,异价跨式组合的损失会较小。
异价跨式组合所取得的盈利与执行价格之间的差异有关。差异越大,潜在的损失越小,但为了获取盈利,价格的变动也需要很大。
有时卖出一个异价跨式组合也被称为顶部垂直组合(top vertical combination)。如果投资者认为股票价格大的变动不太可能,则可以采用这一交易策略。类似于卖出跨式组合,这一交易策略的风险很大,投资者潜在的损失也是无限的。
12.5 具有其他收益形式的组合#
在本章里,我们展示了期权所生成的盈利与期权标的股票价格之间几种有趣的关系。如果对到期日 $T$ ,任何执行价格的欧式期权均可以交易,那么从理论上讲,在时间 $T$ ,我们可以取
得任何形式的收益。说明这一点最简单的方式会涉及蝶式差价:蝶式差价可以通过买入具有执行价格 $K_{1}$ 与 $K_{3}$ 的期权同时卖出两个执行价格为 $K_{2}$ 的期权来实现,其中 $K_{1} < K_{2} < K_{3}$ 并且 $K_{3} - K_{2} = K_{2} - K_{1}$ 。图12-13展示了蝶式差价的收益。收益图形很像某种“尖刺”。当 $K_{1}$ 与 $K_{3}$ 离得越来越近时,这个尖刺变得越来越细。将一组数量巨大而且具有尖刺收益形式的期权适当地组合在一起后,我们可以得到任何形式的收益。
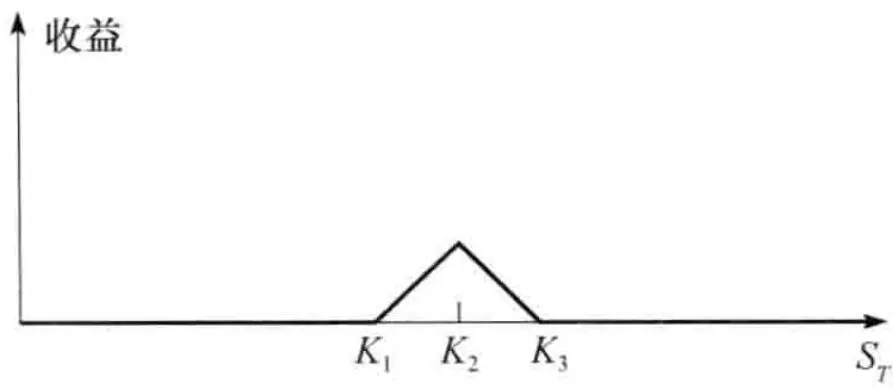 图12-13 由蝶式差价构造的尖刺收益可以用来构造其他收益
保本债券可以通过零息债券与欧式看涨期权生成。这些产品对某些投资人很有吸引力:因为不管期权标的股票的表现如何,产品的发行者会保证投资人的本金。
一些普通交易策略包括单个期权产品与标的股票。例如,卖出一个备保看涨期权包括购买股票与卖出这一股票上的看涨期权;保护看跌期权包括买入一个股票并同时买入这一股票上的看跌期权。前者类似卖出一个看跌期权;
后者类似于买入一个看涨期权。
差价交易策略可能涉及持有两个或更多看涨期权,也可能涉及买入两个或更多看跌期权。牛市差价由买入一个具有较低执行价格的看涨期权(看跌期权)、同时卖出一个具有较高执行价格的看涨期权(看跌期权)来构成。熊市差价由买入一个具有较高执行价格的看跌期权(看涨期权)与卖出一个具有较低执行价格的看跌期权(看涨期权)来构成。蝶式差价由买入一个具有较低价格和一个具有较高执行价格的看涨期权(看跌期权)并且同时卖出两个具有中间执行价格的看涨期权(看跌期权)来构成。日历差价包括卖出一个短期限的看涨期权(看跌期权),并同时买入一个较长期限的看涨(看跌期权)来构成。对角差价包括买入一个期权而同时卖出一个期权,买入与卖出期权的期限和执行价格均可以不同。
组合包括持有同一股票上的看涨和看跌期权。跨式组合包括持有一个看涨期权的多头与一个具有同一执行价格和期限的看跌期权多头。序列组合包括持有一个看涨期权多头和两个具有同一执行价格和期限的看跌期权多头。带式包括持有两个看涨期权的多头和一个具有同样执行价格与期限的看跌期权多头。异价跨式组合包括持有具有不同执行价格但具有同样期限的看涨期权多头和看跌期权多头。运用期权还可以构造出许多其他有趣的产品收益形式。毫不奇怪,期权交易会日趋广泛并会不断受到投资者的青睐。

Bharadwaj, A. and J. B. Wiggins. "Box Spread and Put-Call Parity Tests for the S&P Index LEAPS Markets," Journal of Derivatives, 8, 4 (Summer 2001): 62–71.
Chaput, J. S., and L. H. Ederington, “Option Spread and Combination Trading,” Journal of Derivatives, 10, 4 (Summer 2003): 70–88.
McMillan, L. G. Options as a Strategic Investment, 5th edn. Upper Saddle River, NJ: Prentice Hall, 2012.
Rendleman, R.J. "Covered Call Writing from an Expected Utility Perspective," Journal of Derivatives, 8, 3 (Spring 2001): 63–75.
Ronn, A. G. and E. I. Ronn. "The Box-Spread Arbitrage Conditions," Review of Financial Studies, 2, 1 (1989): 91–108.

12.1 什么是保护看跌期权?什么样的看涨期权头寸能等价于保护看跌期权?
12.2 解释熊市差价的两种构造方式。
12.3 对投资者而言,什么是购买蝶式差价的良好时机?
12.4 有效期为3个月的看涨期权执行价格分别为15美元、17.5美元和20美元,相应的期权价格分别为4美元、2美元及0.5美元。解释如何运用这些期权构造蝶式差价。做图表来说明蝶式差价的盈利随股票价格的变化关系。
12.5 采用什么样的交易可以产生倒置日历差价?
12.6 跨式组合与异价跨式组合的差别是什么?
12.7 执行价格为50美元的看涨期权的价格为2美元,同一股票上执行价格为45美元的看跌期权价格为3美元。解释由这两种期权如何构成异价跨式组合,这一组合的盈利图形为何种形式?
12.8 利用看跌-看涨平价关系式,说明由看涨期权生成的牛市差价最初投资与由看跌期权生成的牛市差价最初投资之间的关系。
12.9 解释如何用看跌期权来构造激进性熊市差价。
12.10 假定执行价格为 30 美元和 35 美元的看跌期权价格分别为 4 美元和 7 美元。如何利用这些期权来构造(a)牛市差价,(b)熊市差价。用表格说明这些差价的盈利与收益。
12.11 利用看跌-看涨平价关系式来说明由欧式看跌期权所构成的蝶式差价的费用等于由欧式看涨期权所构成的蝶式差价的费用。
12.12 一个执行价格为60美元的看涨期权的价格为6美元,一个具有相同执行价格与期限的看跌期权价格为 4 美元。制作一个表格来说明跨式组合的盈利。股票在什么价位时跨式组合会导致亏损?
12.13 制作表格来说明由执行价格为 $K_{1}$ 和 $K_{2}(K_{2} > K_{1})$ 的看跌期权所构成的牛市差价收益。
12.14 某投资者相信股票价格会有大幅度变动,但不能确定变动方向。解释投资者所能采用的6种不同交易策略,并解释交易策略之间的不同之处。
12.15 如何运用期权来构造具有确定交割价格与交割时间的远期合约?
12.16 “盒式差价由4个期权来构成,其中两个期权是用来生成远期合约的多头,另两个期权是用来生成远期合约的空头。”解释以上论述。
12.17 在异价跨式组合中,如果看跌期权的执行价格高于看涨期权的执行价格,结构会怎么样?
12.181 澳元的当前价格为 0.64 美元,1 年期的蝶式差价由执行价格为 0.60 美元、0.65 美元与 0.70 美元的欧式看涨期权构成,美国与另一国的无风险利率分别为 5% 与 4%,汇率的波动率为 15%。采用 DerivaGem 软件计算生成蝶式差价的费用。证明采用欧式看跌期权的费用与采用欧式看涨期权的费用相同。
12.19 股指的股息率为 1%,波动率为 20%,无风险利率为 4%。对于例 12-1 里所构造的保本债券,期限多长时才会使发行的银行有利可图?对期权定价时可以利用 DerivaGem。

12.20 某交易员通过卖出6个月期限执行价格为25美元的看跌期权,同时买入6个月期限执行价格为29美元的看跌期权来产生熊市差价,卖出期权的价格为2.15美元,买入期权的价格为4.75美元,交易员最初的投资为多少?当股票为以下价格时,此熊市差价的最终的回报为多少?(不考虑最初投资)(a)23美元,(b)28美元,(c)33美元。
12.21 某交易员通过卖出6个月期限执行价格为50美元的欧式看涨期权,同时卖出6个月期限执行价格为40美元的欧式看跌期权来产生异价跨式差价,执行价格为50美元的期权价格为3美元,执行价格为40美元的期权价格为4美元,在期权到期时,标的资产价格在哪个范围时,交易员才会盈利?
12.22 三个同一股票上具有同样期限的看跌期权执行价格分别为55美元、60美元和65美元,这3种期权的市场价格分别为3美元、5美元和8美元。解释如何构造蝶式差价。用表来说明这一策略的盈利形式。股票在什么价位时,这一交易策
略会导致亏损。
12.23 一个对角差价由买入一个执行价格为 $K_{2}$ , 期限为 $T_{2}$ 的看涨期权以及卖出一个执行价格为 $K_{1}$ , 期限为 $T_{1}$ 的看涨期权来构成, 这里 $T_{2} > T_{1}$ 。对以下两种情况画出盈利图 (a) $K_{2} > K_{1}$ , (b) $K_{2} < K_{1}$ 。
12.24 画出以下几种投资者的交易组合与股票价格之间的盈亏关系图。 (a) 一只股票并一个看涨期权的空头。 (b) 两只股票并一个看涨期权的空头。 (c) 一只股票并两个看涨期权的空头。 (d) 一只股票并四个看涨期权的空头。对于以上不同情形,假定看涨期权的执行价格等于当前股票价格。
12.25 假定一个不付股息的股票价格为32美元,股票价格波动率为 $30\%$ ,对于所有期限的无风险利率均为每年 $5\%$ 。利用DerivaGem软件来计算以下几种交易策略的费用。对于每种情形,造表来说明盈利与最终股票价格之间的关系,在分析中忽略贴现作用。
(a) 由执行价格分别为 25 美元与 30 美元,期限为 6 个月的欧式看涨期权
所组成的牛市差价。
(b) 由执行价格分别为 25 美元与 30 美元,期限为 6 个月的欧式看跌期权所组成的熊市差价。
(c) 由执行价格分别为 25 美元、30 美元与 35 美元,期限为 1 年的欧式看涨期权所组成的蝶式差价。
(d) 由执行价格分别为 25 美元、30 美元与 35 美元,期限为 1 年的欧式看跌期权所组成的蝶式差价。
(e) 由执行价格为 30 美元、期限为 6 个月的期权所组成的跨式组合。
(f) 由执行价格分别为 25 美元与 30 美元、期限为 6 个月的期权所组成的异价跨式组合。
12.26 一个异价跨式组合的多头和一个跨式组合空头的组合是什么样的交易头寸?假定异价跨式组合和跨式组合的期限相同,并且跨式组合的执行价格等于异价跨式组合中的两个执行价格的均值。
12.27 买入执行价格为 $K_{2}$ 的看涨期权、卖出执行价格为 $K_{1}$ 的看跌期权,而且两者具有相同期限, $K_{2} > K_{1}$ ,所得交易头寸是什么?当 $K_{2} = K_{1}$ 时,交易头寸是什么?
12.28 一家银行决定在一个无息股票上构造保本债券,方式是向投资人提供零息债券加上由看涨期权生成的牛市差价。无风险利率为 $4\%$ ,股票价格波动率为 $25\%$ 。牛市差价里低执行价格期权为平值。在牛市差价里,高执行价格与低执行价格的最大比例是多少?利用DerivaGem。
对期权定价时,一种有用并且很流行的方法是构造二叉树(binomial tree)。这里的二叉树是指代表在期权期限内可能会出现的股票价格变动路径的图形。这种方法假设了股票价格服从随机游动(random walk)。在树形上的每一步,股票价格以某种概率会向上移动一定的比率,同时以某种概率会向下移动一定的比率。在步长足够小的极限状态下,这种模型与第15章里讨论的布莱克-斯科尔斯-默顿模型是一致的。在本章的附录里我们将证明当步长变得越来越小时,由二叉树给出的欧式期权价格收敛到布莱克-斯科尔斯-默顿价格。
本章中的内容是很重要的。第一个原因是本章解释了用来对期权定价的无套利假设的特点,第二个原因是介绍了常常用于对美式期权和其他衍生产品定价所用的二叉树数值方法,第三个原因是本章引进了非常重要的风险中性定价原理。
本章采用的是 Cox、Ross 和 Rubinstein 在 1979 年发表的一篇重要文章中的方法。我们将在第 21 章里对二叉树数值方法进行更详细的讨论。