第9章 无风险利率#
对于衍生产品定价的标准程序是建立无风险组合,在没有套利的前提下,该组合的回报应当等于无风险利率。在4.7节里对远期利率合约(FRA)的定价和5.7节里对远期合约的定价为这种方式提供了简单的例子,互换是远期利率合约或远期合约的一种组合,其价值同样依赖于无风险利率贴现。事实上,随着我们对于衍生产品理解的提高,我们将看到几乎所有的衍生产品定价都会涉及无风险利率贴现,因此,对无风险利率的选择也就变得至关重要。
在美国,短期、中期和长期国债利率一般会被认为是无风险利率的自然选择。这些国债是由美国政府发行,并以美元计算的债券。大多数分析人员认为美国政府不会对自己的债券违约,因为政府总是可以通过增加货币供应的形式(也就是印更多的钞票)来支付债务,这种说法也可以推广到其他以自己的货币发行债券的国家。
事实上,衍生产品市场参与者不将国债利率作为无风险利率,这是因为他们通常认为国债利率过低,在业界事例9-1中,我们列举了部分原因。在2008年之前,市场参与者通常用LIBOR利率和LIBOR/固定息互换利率作为无风险利率的近似。如4.1节所述LIBOR是信用较好(一般信用评级达到AA或更好)的银行从其他银行进行拆借所采用的短期(1年或更短)利率。在2007年开始的信用危机之前,市场参与者认为LIBOR是接近无风险的:一家信用为AA的银行在市场上进行1年或短于1年的借贷,该银行对于贷款违约的可能性很低。

业界事例9-1 什么是无风险利率
衍生产品交易商认为国债中隐含的利率过低,原因主要有以下几个方面。
金融机构为满足各项监管要求必须买入一些长期与短期国债,而这一需求会造成国债价格较高,从而收益率较低。
同持有其他类似的低风险投资相比,银行持有国债所需要的资本金要低得多。
由于在美国投资于政府国债时
无须缴纳州税,对于国债产品的税务规
定要比其他定息投资更为有利。
在传统上,衍生产品交易商假定 LIBOR 利率是无风险利率,在本书第 7 章里确定互换产品价值时我们也采用了这种假设,但 LIBOR 并非是完全无风险的。自 2007 年开始的信用危机之后,许多交易商(至少对于有抵押的交易)改成采用隔夜指数互换(overnight indexed swap, OIS)利率作为无风险利率。我们将在本章里讨论如何使用这些利率。
在信用危机时期,由于银行之间不愿意进行借贷而导致 LIBOR 利率飙升。TED 溢差定义为 3 个月期欧洲美元存款利率(类似于银行之间进行借贷 3 个月期限的 LIBOR)与 3 个月期限的美国短期国债的差。如第 8 章所述,在正常市场条件下 TED 溢差低于 50 个基点,而在 2007 年 10 月与 2009 年 5 月之间,TED 很少会低于 100 个基点,在 2008 年 10 月最高时甚至高达 450 个基点。很显然,在这段时期内银行不再认为给其他银行的借贷是无风险的。
大家也许会认为经过信用危机以后,在对于衍生产品定价时,市场参与者会寻求其他利率来作为无风险利率的近似,但事实并非完全如此。在信用危机之后,多数银行对于有抵押的交易纷纷将无风险利率由 LIBOR 利率改为隔夜指数互换(OIS)利率。在下一节里我们将讨论 OIS 利率。但是,对于没有抵押的交易,市场参与者继续使用 LIBOR 利率,或者更高的利率来进行贴现(见 2.5 节关于抵押品的讨论)。这种做法反映了以下观点:银行对衍生产品定价所使用的贴现利率应该体现其平均资金费用,而不是无风险利率。对于无抵押衍生产品,平均资金费用至少不应低于 LIBOR。有抵押的衍生产品由抵押品来作为资金支撑,我们今后将会看到,OIS 利率可以作为这些交易的资金费用的估计。
9.2 OIS 利率#
如 4.1 节里解释的那样,联邦基金利率(Fed funds rate)是美国金融机构之间的无抵押隔夜拆借利率。经纪商通常促成借贷者与放贷者之间的交易,由经纪商所促成交易的加权平均利率(以交易规模作为权重)被称为有效联邦基金利率(effective federal funds rate)。其他国家也有与美国类似的体制,例如,英国由经纪商所促成的隔夜拆借平均利率称作 SONIA(Sterling Overnight Index Average),欧元区由经纪商所促成的隔夜拆借平均利率称作 EONIA(Euro Overnight Index Average)。各个国家的隔夜利率均由央行来监测,在必要时,央行可以通过自身的交易进行干涉以便对利率的高低进行调整。
隔夜指数互换(OIS)是将一段时间里(例如1个月或3个月)的固定利率与隔夜利率的几何平均值进行交换的合约(这里的隔夜利率就是以上描述的由经纪商所促成交易的加权平均利率)。如果在一段时间里,一家银行以隔夜利率进行贷款(每天都将本金与利息向前延伸),银行在这段时间里支付的利率是隔夜利率的几何平均值。类似地,如果一家银行每天按隔夜利率放贷(每天都将本金与利息向前延伸),银行在这段时间所得的利息也是隔夜利率的几何平均值。因此,通过OIS互换可以将在一段时间里按隔夜利率借贷转换成按固定利率进行借贷。OIS互换中的固定利率叫隔夜指数互换利率(OIS rate)。如果在这段时间里隔夜拆借利率的几何平均小于固定利率,在这段时间结束时固定息的支付方需要向浮动息的支付方付款;在相反的情况下,浮动息的支付方要向固定息的支付方付款。
假定一个3个月期OIS互换的面值为1亿美元,固定息(即OIS利率)为每年 $3\%$ ,如果在3个月内,隔夜有效联邦基金利率的几何平均值为每年 $2.8\%$ ,固定息支付方要向浮动息支付方付 $0.25 \times (0.030 - 0.028) \times 100000000 = 50000$ 美元(在此例的计算中没有考虑天数计量惯例的影响)。
隔夜指数互换往往期限短(常常是3个月或更短),但期限长达5~10年的交易也变得越来越普遍。期限长于1年的互换往往会被分割为3个月的时间段,在每个时间段结束时,隔夜拆借利率的几何平均与OIS固定利率进行互换。在7.5节里我们曾解释过在简单LIBOR与固定利率(LIBOR-for-fixed)互换中的互换利率等价于每个阶段都要进行更新的LIBOR利率(即向一个AA级金融机构进行一系列短期贷款所对应的利率)。类似地,OIS互换利率等价于每天更新的隔夜利率(即一家金融机构按一系列隔夜贷款的形式向另外一家金融机构放贷时所得利率)。
假定银行 A 进行了以下交易:
在隔夜市场借入 1 亿美元资金, 期限为 3 个月。在每一天结束时, 对利息和本金都进行延伸。
以 LIBOR 利率将 1 亿美元资金借给银行 B,期限为 3 个月。
利用 OIS 互换将隔夜贷款转换成支付 3 个月的 OIS 利率的贷款。
以上交易会使得银行 A 收入 3 个月期限的 LIBOR(假定 A 的信用评级保持在隔夜资金拆借市场可以接受的水平上),同时支付 3 个月期限隔夜指数互换利率。我们也许会期望 3 个月的 OIS 互换利率等于 3 个月期限的 LIBOR 利率,但 OIS 利率一般会比较低,原因是在银行 A 将资金借给银行 B 的 3 个月中,银行 B 有违约可能,银行 A 为此要求一定的补偿。在隔夜市场上,借给银行 A 3 个月资金所面临的风险比银行 A 借给银行 B 3 个月资金的风险要小,因为银行 A 的信用一旦变坏,借出方有权终止向银行 A 的贷款。
3 个月期限 LIBOR 与 3 个月期限 OIS 互换利率的差称为 LIBOR-OIS 溢差,这一溢差常常用来检测金融市场的受压程度,图9-1 显示了 2002 ~ 2013 年之间溢差的变化。在正常市场条件下,这一溢差大约是 10 个基点,但在 2007 ~ 2009 年信用危机时,这一溢差大幅度飙升,原因是银行不太愿意将资金以 3 个月的期限借给其他金融机构。2008 年 10 月,该溢差曾经飙升到 364 个基点,但在 1 年以后,该溢差又恢复到了正常水平,但自此以后由于金融市场出现压力和震荡,这一溢差再次出现上升的现象。例如,在 2011 年 12 月末,市场参与者对一些欧洲国家(例如希腊)的经济产生忧虑,LIBOR-OIS 溢差一度升到了大约 50 个基点。
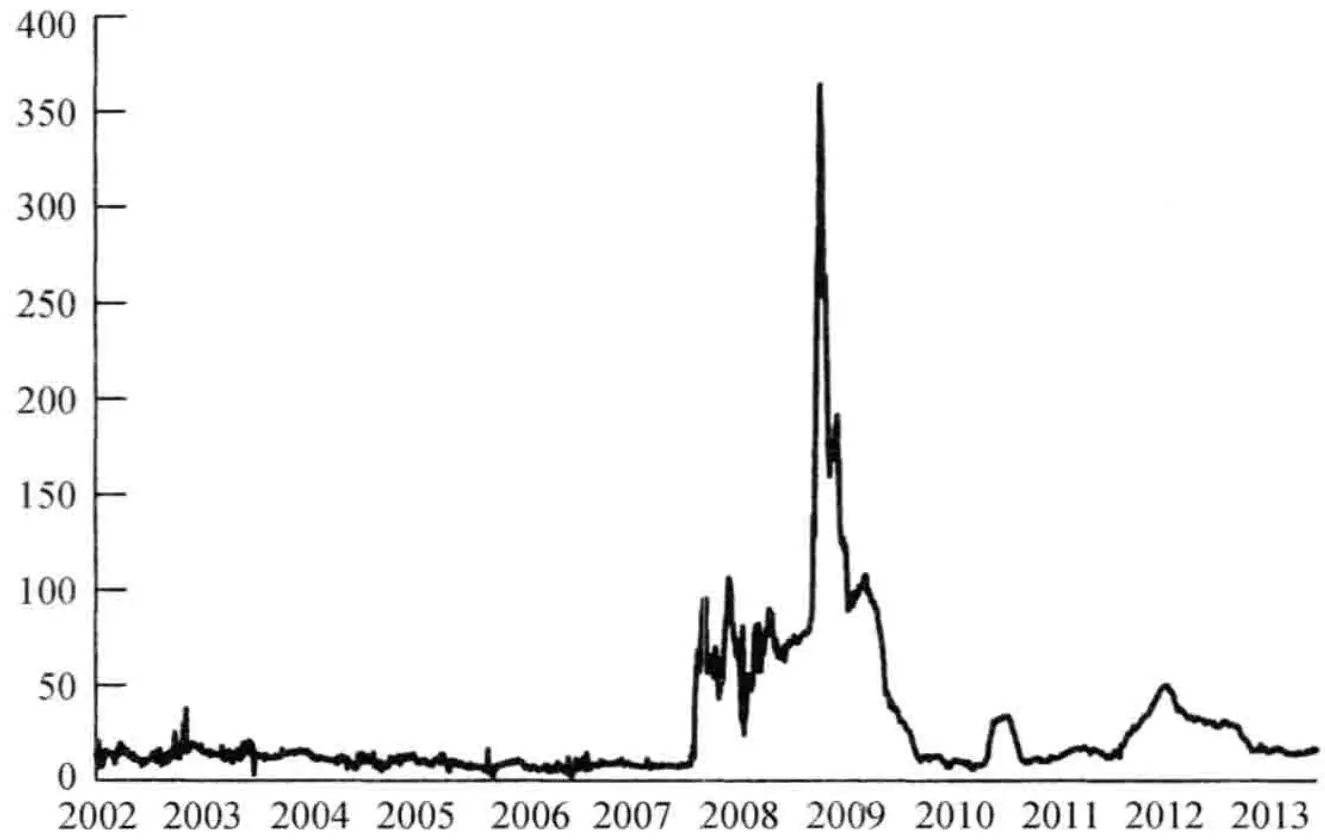 图9-1 2002 年 1 月至 2013 年 5 月 LIBOR-OIS 溢差
OIS 利率是对于无风险利率的一个好的近似估计。OIS 不是完全无风险,而它只是接近于无风险。这里的风险有两个来源(尽管都很小)。第一个是两个金融机构之间的隔夜贷款可能会出现违约,这种可能性很小,因为一家金融机构可能将面临信用问题的任何风声都会使其被排除在隔夜市场之外。第二个来源是 OIS 互换本身可能会出现违约。然而 OIS 互换利率对这种违约可能性的调整一般都很小(尤其是 OIS 有抵押的情形)。
确定OIS零息利率#
在7.6节中,我们描述了如何利用票息剥离法来确定LIBOR/互换零息曲线。我们看到LIBOR与固定息互换利率定义了一系列平价债券。应该指出的是,为了用互换利率定义一系列平价债券,我们需要使票息剥离法所确定的利率与用于贴现的利率相等。
当OIS利率被用于贴现时,构造OIS零息曲线的方法类似于当使用LIBOR利率贴现时构造LIBOR零息曲线的方法。1个月OIS利率定义了1个月期限的零息利率,3个月OIS利率定义了3个月期限的零息利率,依此类推。如果OIS互换合约是定期结算的,相应的OIS利率就定义了一个平价债券收益率。例如,假定5年期的OIS利率为 $3.5\%$ ,每个季度都有付款结算(这意味着在每个季度末,数量为 $0.25 \times 3.5\% = 0.875\%$ 的固定利率都要与这个季度内隔夜利率的几何平均值进行交换),这时5年期的券息率为每年 $3.5\%$ 的债券会被假设成平价债券。
虽然 OIS 互换流动性已经越来越好,但这些 OIS 互换的期限并不像更为普遍的 LIBOR 与固定息互换的期限那么长。如果我们需要长期限的 OIS 零息利率,比较自然的做法是假定 OIS 利率和相应的 LIBOR/互换利率之间的溢差在一定期限之外是一样的,这里的期限等于有可靠数据的 OIS 合约中最长的期限。举个例子,假定市场上期限大于 5 年的 OIS 互换数据都不可靠,若 5 年期 OIS 利率为 4.7%,5 年期 LIBOR 与固定息互换利率为 4.9%,这时我们可以假定所有期限超过 5 年的 OIS 互换利率比相应期限 LIBOR/互换利率低 20 个基点。另外一种对于 OIS 零息曲线进行延伸的方法是利用基差互换(basis swap)数据(在基差互换中,3 个月期限的 LIBOR 利率与美联储基金利率的平均值进行交换)。在美国,该类互换的期限长达 30 年。 $^{①}$
9.3 当用OIS贴现时互换和远期利率合约的价值#
一旦确定了 OIS 零息利率曲线,我们就可以假定 OIS 零息利率为无风险利率。例如,式(5-4)给出了远期合约的价值,其中 r 即为期限为 T 年的 OIS 零息利率。 $^{①}$ 对互换和 FRA 定价时,我们需要做更多的工作。首先要做的是计算与 OIS 贴现一致的远期 LIBOR 利率。
利用OIS贴现来确定远期LIBOR利率#
为了对 LIBOR 与固定息互换定价,假设我们已经知道远期 LIBOR 利率会在将来实现。如果一个互换交易以今天的市场中间价(mid-market)达成,互换的价值为零。利用这一特点,我们可以确定 LIBOR 远期利率。用 OIS 贴现时所确定的 LIBOR 远期利率不同于用 LIBOR 贴现时所确定的 LIBOR 远期利率。我们将用一简单情形来对此进行说明,例 9-2 给出了在假定用 LIBOR 利率贴现时,计算远期 LIBOR 利率的过程;例 9-3 给出了在假定用 OIS 利率贴现时,计算远期 LIBOR 利率的过程。
假定 1 年期的 LIBOR 利率为 5%,2 年期的 LIBOR 与固定息互换的利率为 6%,以上两个利率均为每年复利一次。当某家银行使用的贴现利率为 LIBOR 时,假定 2 年期的 LIBOR/互换零息利率为 R,因为券息为 6% 的债券为平价债券(见 7.6 节),以下方程一定成立
$$ \frac{6}{1.05} + \frac{106}{(1 + R)^{2}} = 100 $$对以上方程求解,得出 $R = 6.030\%$ 。假定 $F$ 为在1年后开始、期限为1年的远期LIBOR利率,我们可以用零息利率来计算这个值
$$ F = \frac{1.06030^{2}}{1.05} - 1 = 7.0707 $$为了验证以上结果, 我们可以计算使相应的互换价值为 0 的 $F$ 。对应于 100 美元的面值, 在 1 年时, 固定息收入方将得到 +1 美元 (这是因为此方将收入 6 美元, 同时支出 5 美元), 假定远期利率将实现, 在 2 年时, 对应于 100 美元面值, 固定息收入方收入 6 - 100F , 互换价值为
$$ \frac{1}{1.05} + \frac{6 - 100 F}{1.06030^{2}} $$将以上数量设为 0,求解 F 得出, $F = 7.0707\%$ ,该结果与前面的结果一致。
如例 9-2,假定 1 年期的 LIBOR 利率为 5%,2 年期的 LIBOR 与固定息互换的利率为 6%,假定以上两个利率均为每年复利一次。一家银行使用 OIS 贴现,假定 OIS 零息曲线已经由 9.2 节中所述的方法确定,1 年期和 2 年期 OIS 零息利率分别为 4.5% 和 5.5%,均为每年复利一次(在该情形下,OIS 零息利率比 LIBOR 零息利率低 50 个基点)。假定 F 为在 1 年后开始、期限为 1 年的远期 LIBOR 利率。对互换价值的计算可以假定远期 LIBOR 利率会在将来实现。收入为 6%,同时支付 LIBOR 利率的互换价值为 0,因此
$$ \frac{1}{1.045} + \frac{6 - 100 F}{1.055^{2}} = 0 $$解这个方程得出 $F = 7.0651\%$ 。
在例9-2和例9-3中,当我们将LIBOR贴现换成OIS贴现时,远期LIBOR由 $7.0707\%$ 变为 $7.0651\%$ ,变化量稍微超过半个基点。尽管这个变化量很小,但交易员并不想忽略它。在实际中,变化量的大小取决零利率曲线的陡峭程度和远期利率的期限(见DerivaGem3.00)。
当无风险贴现利率设成 OIS 时,由例 9-3 所示的计算过程可以确定远期 LIBOR 曲线。利用一系列每 3 个月交换现金流的互换,我们可以确定作为期限函数的 3 个月期限的远期利率(即作为 3 个月期限开始时间的函数);利用一系列每 6 个月交换现金流的互换,我们可以确定作为期限函数的 6 个月期限的远期利率(即作为 3 个月期限开始时间的函数),依此类推。 $^{①}$ (为了确定完整远期 LIBOR 利率曲线,在所计算出的远期利率之间可以利用插值。)
如果对互换定价时用的是 OIS 贴现,与互换现金流相对应的远期利率要从合适的远期 LIBOR 曲线中求得。然后,在假定远期利率被实现的情况下,将互换现金流用适当的 OIS 零息利率贴现。
9.4 OIS 还是 LIBOR: 哪一个正确#
我们在前面提到过,许多衍生产品交易商对有抵押的衍生产品(带有类似于2.5节里描述的抵押协议的衍生产品合约)定价时,采用的是OIS贴现利率;而对于没有抵押协议的衍生产品定价时,采用的是LIBOR利率。 $^{①}$ 对这种做法最普遍的解释是与资金费用有关:有抵押的衍生产品的资金费用取决于抵押品,而联邦基金利率(如我们以前所述,该利率与 OIS 利率相关)是隔夜贷款利率,这是在计算抵押品利率时最常用的利率。对于无抵押的交易,一般认为交易资金费用会更高,因此在贴现时要反映出这一点。
在今后将会看到,基于资金费用的观点令人怀疑,原因是在金融理论中一条众所周知的基本原则是对投资的评估不应当与资金费用有关。在评估投资时,投资的风险和预期现金流才是重要因素。当建立无风险交易组合之后,按照金融理论,我们应该在所有可以使用的无风险利率估计值中选择最好的一种。在实际中可以说OIS零息利率最接近于无风险利率,因此,无论有无抵押品,在定价时都应该使用这个利率进行贴现。
9.5 信用风险:CVA 和 DVA#
应该强调,在衍生产品定价时,贴现率并不是用来反映信用风险的。我们到目前为止所描述的估值方法(无论是利用 OIS,还是 LIBOR 来进行贴现)都是用于计算在假定交易双方都不会违约前提下的衍生产品价值(被称为衍生产品的无违约价值(no-default value)),若要将信用风险考虑在内,还需要进行单独的计算。我们现在讨论这些计算的本质,在本书的第 24 章中将会给出更为详尽的阐述。
假设一家银行和交易对手进行了一组需要进行双边结算衍生产品交易双边结算。第一点需要注意的是在银行和交易对手之间几乎肯定会指明净值结算生效,这意味着在任何一方违约时,组合中所有的衍生产品将会被当成单一衍生产品。在一方宣布破产、没有按要求及时支付抵押品或者没有完成其他形式的承诺时,另外一方可以宣布破产事件发生,从而会导致提前终止组合中尚未平仓的衍生产品。
首先假定没有抵押品的情况。如果提前终止事件发生时,衍生产品组合对于银行具有正价值,同时对于交易对手具有负价值,这时银行对于交易对手是进行无抵押担保的放贷,放贷的数量等于交易组合的价值,此时银行会产生损失,因为银行本身无法讨回衍生产品交易组合的全部价值。在相反的情形下,如果衍生产品组合对于银行具有负价值,同时对于交易对手具有正价值,那么银行可以与交易对手(或交易对手的清算人)进行支付,此时交易双方都不会产生损失。
信用价值调节量(credit value adjustment,CVA)就是对由于交易对手违约而给银行造成的预期费用的现值估计。假定银行与交易对手之间的衍生产品中最长的期限为 $T$ 年,为了计算CVA,银行会将以后 $T$ 年的时间区间划分为众多的小区间,然后在每个小区间内,进行如下计算:
造成合约提前终止的交易对手违约事件在第 i 个区间发生的概率 $q_{i}$ ;
假定交易在第 $i$ 个区间中间点被提前终止时, 合约组合预期损失的贴现值 $v_{i}$ 。CVA 由以下公式得出
其中 $N$ 为区间的数量。以上公式貌似很简单,但相应的计算过程(尤其是对于 $v_{i}$ 的确定)却是非常复杂,我们将在第24章中讨论计算过程。
定义衍生产品交易组合对于银行的无违约价值为 $f_{nd}$ ,即假定交易双方都不会违约时,衍生产品交易组合的价值(我们看到的许多关于衍生产品的估值公式,包括此书中的公式,均是关于计算衍生产品的无违约价值)。若将对手违约的可能性考虑在内,衍生产品组合价值为
$$ f_{\mathrm{nd}} - \mathrm{CVA} $$但这还没有考虑全面,因为银行本身也可能违约,这会给交易对手带来损失,损失数量正好为银行的收益。债务价值调节量(debt value adjustment,或debit value adjustment,DVA)是由于银行自身违约可能给自己带来的预期收益的贴现值,其计算公式为
$$ \mathrm{DVA} = \sum_{i = 1} ^{N} q_{i} ^{*} v_{i} ^{*} $$其中 $q_{i}^{*}$ 为在第 $i$ 个区间银行的违约概率, $v_{i}^{*}$ 为当银行在第 $i$ 个区间的中间点违约时给银行带来的收益(也就是交易对手损失)的贴现值。将CVA和DVA都考虑在内,对于银行而言,组合的价值为
$$ f_{\mathrm{nd}} - \mathrm{CVA} + \mathrm{DVA} $$抵押品#
当交易合约指明交易双方要支付抵押品时,以上讨论的计算会变得更加复杂。第一个原因是抵押品会影响 CVA 和 DVA 的计算,第二个原因是作为抵押品的现金会触发利息,因此也会影响组合价值。
为了计算 $v_{i}$ 和 $v_{i}^{*}$ , 当合约提前终止时, 银行需要计算银行或交易对手支付的抵押品价值,其中的计算过程一般会比较复杂, 因为违约方在合约终止的前几天就会终止支付抵押品, 同时也不会归还额外的抵押品。
抵押品一般是由现金和有价证券(marketable securities)构成(在合约中一般会指明什么有价证券可以用作抵押品,以及计算抵押品的折价比率)。现金抵押品一般会触发利息,如果相应的利率为无风险利率,这时我们对于交易组合价值无须再做进一步调整,如果与无风险利率不同,我们还要进一步估计现金抵押品所挣的利息与抵押品以无风险利率所挣利息之差的贴现值,这个差被称为是抵押品利率调整量(collateral rate adjustment, CRA),其值可正可负。若将所有调整量考虑在内,衍生产品价值为
$$ f_{\mathrm{nd}} - \mathrm{CVA} + \mathrm{DVA} - \mathrm{CRA} $$如以前所述,银行倾向于将 OIS 利率作为有抵押品交易的无风险利率,如果隔夜现金抵押品所挣的利率为有效美联储基金利率(如以上所述,即构成 OIS 的利率),在计算中我们无须再考虑 CRA。
9.6 融资费用#
假定无风险利率为 $5\%$ ,某银行的平均融资费用为 $7\%$ ,当一个无风险的项目回报率为 $6\%$ 时,该银行是否应该对项目进行投资?答案在这里是肯定的:银行应该对该项目进行投资。对于项目中现金流的贴现率应该使用 $5\%$ ,而当采用这一利率时,该项目的贴现值为正。如果认为银行的资金费用为 $7\%$ ,因此必须投资于回报率高于 $7\%$ 的项目,这种想法是不对的。平均而言,银行投资项目的回报率应该高于 $7\%$ ,否则银行就会是亏本运作,但这并不意味着银行投资的每一个项目的回报率都会高于 $7\%$ 。
为了理解为什么银行 $7\%$ 的平均融资费用与对项目的价值无关,我们考虑银行在进行无风险投资以后的情形。银行的融资费用将会下降,因为附加资金费用是无风险利率 $5\%$ ,而不是 $7\%$ 。我们可以通过考虑极端情形来说明这一点:假定我们所讨论的银行以投资无风险项目的形式将自身的规模增加一倍,银行的资金费用将变为 $6\%$ (平均资金费用为前期老项目的成本 $7\%$ 和新项目的成本 $5\%$ 的均值),新项目的附加资金成本为 $5\%$ 。
一般来讲,如果一家公司将自身的平均资金费用作为选取项目的标准,那些低风险的项目会变得没有人理睬,而高风险项目会受人青睐,因此公司会更加倾向于投资高风险的项目。
并不是所有的衍生产品参与者都同意以上观点,如上所述,现在很多银行都使用 OIS 对有抵押衍生产品贴现,用比 OIS 高的利率对无抵押品衍生产品贴现。对这种做法,衍生产品参与者一般所给的理由都与资金费用相关(我们前面讲过,应当无关):有抵押衍生品的融资利率等同于抵押品挣得利息的利率(一般为联邦基金利率),无抵押衍生品的融资利率一般被假设为银行的整体平均融资利率。
对于那些认为资金费用与衍生产品估值有关的银行,在对于无抵押衍生产品时,他们会做所谓的融资价值调整(funding value adjustment, FVA)。FVA 的作用是当一家银行将自身的平均融资利率作为无风险利率时,所得衍生产品的价值。例如,如果一家银行的平均融资费用为 3.8%,而银行所用的无风险利率为 3%,FVA 反映了将贴现率增长 80 个基点后所造成的影响。 $^{①}$
FVA 调整是一个很有争议的问题,这种做法是否能经得起时间检验,还尚待分晓。我们在本章的讨论中已经指出资金费用不应当影响项目的价值,重要的是投资的风险。对于衍生产品定价,我们应当进行 CVA 和 DVA 调节,但关于 FVA 的争论似乎与 FVA 和 DVA 概念的混淆有关。进行 FVA 调节以后,资金费用高的银行对于提供资金的产品(例如,卖出期权),会给出有竞争力的价格;资金费用低的银行对于需要资金支持的产品,会给出有竞争力价格。FVA 会给市场参与者提供套利的机会:套利者可以从资金费用较高的交易商处买入期权,同时将这些期权变卖给资金费用较低的交易商。 $^{②}$
银行的交易员当然可以自行决定产品定价方法,并以此来进行交易,但出于财会或其他原因,交易每天都要进行估值(这种做法被称作按市场定价(marking-to-market))。银行财会人员希望用产品的售出价格(exit price)来计量,这是银行为了抵消最初交易而做交易的目前市场价格。在任何时间,售出价格是使得交易在市场上得到平衡的价格(即使供需达到平衡),这应当与持有衍生产品银行的资金费用无关。

在前面的章节里我们看到,由于2007年开始的信用危机,对于场外衍生产品的监管比原来更加严格。在这一章里我们了解到信用危机也促使衍生产品的参与者以更加谨慎的态度来检验自己的业务。在信用危机以前,常常将 LIBOR 作为对于无风险利率的一种合理估计(这样做会带来很多方便。如第 7 章所示,这种做法简化了 LIBOR 与固定利率互换的估值过程)。在信用危机之后,市场参与者已经将对无风险利率的估值由 LIBOR 利率换成了 OIS 利率(至少对于有抵押的衍生产品交易是这样)。
OIS 利率是与隔夜联邦基金利率几何平均值进行互换的固定利率,该利率并非是完全无风险的,因为隔夜贷款和互换均有违约可能。但是,OIS 远比 LIBOR 更接近于无风险。
利用 OIS 利率(而不是 LIBOR 利率)贴现会改变远期 LIBOR 利率的计算方式。在采用 OIS 贴现时,估计远期 LIBOR 利率时我们必须保证在今天以市场中间价格进入的 LIBOR 与固定息的互换价格为零。
多年以来,银行和其他衍生产品交易商对于交易对手的信用风险都十分担心。为此他们对市场上双边结算交易做了两种调整。CVA 是针对交易对手违约可能性而对衍生产品交易组合所进行的调整,CVA 会降低衍生产品组合的价值;DVA 是针对自身的违约可能性而对衍生产品交易组合所进行的调节,DVA 会增加衍生产品组合的价值。另外,对于有抵押的交易组合,如果现金抵押品产生利率与无风险利率不同,我们对于衍生产品交易组合的估值还要进行进一步调整。
金融理论说明了一个项目的融资费用不应该影响项目的价值,即使如此,有些银行对衍生产品交易组合还是进行融资价值调节(FVA),其目的是当衍生产品有融资需要(或有资金供给)时,贴现利率能够反映获取(或给予)资金的费用。FVA充满争议,财会人员、分析人员及交易员对FVA各自持有不同的见解。
推荐阅读#
Demiralp, S., B. Preslopsky, and W. Whitesell. “Overnight Interbank Loan Markets,” Manuscript, Board of Governors of the Federal Reserve, 2004.
Filipovic, D., and A. Trolle. “The Term Structure of Interbank Risk,” Journal of Financial Economics, 109, 3 (September 2013): 707–33.
Hull, J., and A. White. "The FVA Debate," Risk, 25th anniversary edition (July 2012): 83–85.
Hull, J., and A. White. “LIBOR vs. OIS: The Derivatives Discounting Dilemma,” Journal of Investment Management, 11, 3 (2013): 14–27.
Hull, J., and A. White. “OIS Discounting and the Pricing of Interest Rate Derivatives,” Working Paper, University of Toronto, 2013.
Smith, D. "Valuing Interest Rate Swaps Using OIS Discounting," Journal of Derivatives, 20, 4 (Summer 2013): 49–59.

9.1 解释(a)3个月LIBOR和(b)3个月OIS利率的含义,这两个利率哪个更高?为什么?
9.2 “当银行不再愿意将资金借给其他银行时,3个月期限的 LIBOR-OIS 溢差将会上升。”解释这一现象。
9.3 假设在例 9-2 中用 LIBOR 利率对 3 年期 LIBOR 与固定息互换进行贴现。假定 3 年期 LIBOR 与固定息的互换利率为 7%,相应的 3 年期的 LIBOR/互换零息利率为多少?2 年和 3 年之间的 LIBOR 远期利率为
多少?
9.4 在例 9-3 中用 OIS 利率对 LIBOR 与固定息互换进行贴现。假定 3 年期 LIBOR 与固定息的互换利率为 7%,3 年期的 OIS 零息利率为 6.5%(按年复利),2 年和 3 年之间的 LIBOR 远期利率为多少?
9.5 为什么衍生产品交易商在贴现时有时会采用多条零息曲线?
9.6 解释 CVA 和 DVA 衡量的是什么。
9.7 假定市场认为银行的违约概率有所增大,这时 DVA 会有什么样的变化?在收入报告上会有何体现?
9.8 解释抵押品利率调整量(CRA)的含义,在何种情形下,该调整量不会为零?
9.9 一家公司的资金平均费用为每年 $5\%$ ,无风险利率为 $3\%$ ,目前公司正在进行的项目价值为900万美元,公司计划以投资一个无风险项目的方式增大规模,该无风险项目的价值为100万美元,公司今后的资金平均费用将如何改变?
9.12 假定 1 年期的 LIBOR 利率为 4%,2 年、3 年和 4 年期限 LIBOR 与固定息的互换利率分别为 4.2%、4.4% 和 4.5%,互换的利息支付为每年一次,所有的利率均为按年复利。
(a) 如果贴现时用 LIBOR 利率,2 年、3 年、4 年期限的 LIBOR/互换零息利率分别为多少?
(b) 如果用 LIBOR 贴现,第 2 年、第 3 年、第 4 年的 1 年期 LIBOR 远期利率分别为多少?
(c) 对应于1年、2年、3年、4年的OIS的零息利率分别为每年 $3.6\%$ 、 $3.8\%$ 、 $4\%$ 、 $4.1\%$ (按年复利),如果用OIS贴现,第2年、第3年、第4年的1年期LIBOR远期利率分别为多少?
9.13 假定 1 年期的 LIBOR 零息利率为 3%,从第 1 年开始到第 2 年的 LIBOR 远期利率
9.10 假定所有期限的 OIS 利率均为每年 3.4%。3 个月的 LIBOR 利率为每年 3.5%,在 6 个月期限的互换中,3 个月的 LIBOR 与固定息 3.6% 进行交换,假定所有的利率均按季度复利。如果利用 OIS 贴现,3 个月到 6 个月之间的 LIBOR 远期利率为多少?
9.11 解释为什么在计算 CVA 和 DVA 时,我们要针对交易对手的整体交易组合(而不是对单笔交易)进行计算。
为 3.2%,3 年期的互换利率为 3.2%,互换中的利息支付为每年一次,所有利率均为每年复利。如果用 OIS 贴现,对应于 1 年期、2 年期、3 年期的 OIS 的零息利率分别为每年 2.5%、2.7%、2.9%,第 2 年和第 3 年之间的 LIBOR 远期利率为多少?在一个 3 年期的互换中,如果每年收入固定息 4%,每年支付 LIBOR,互换面值为 1 亿美元,该互换的价值为多少?
9.14 假定 1 年期和 10 年期的 LIBOR 与固定息的互换利率分别为 3% 及 X%(每年支付),1 年和 10 年的 OIS 互换利率比相应的 LIBOR 与固定息的互换利率低 50 个基点。当分别采用 OIS 和 LIBOR 贴现时,利用 DerivaGem 软件里的零息曲线的工作表来展示 10 年期限 LIBOR 零息曲线的不同,尤其当 X 由 3 增加到 10 时的变化。
我们曾经在第1章中引入了期权,在这一章里我们将要解释期权市场组织结构、市场专用术语、市场的交易过程以及担保金的设定等。在后面的章节里我们将考虑期权的交易策略、期权价格的确定以及期权对冲方面的内容。这一章将主要讨论股票期权,同时也涉及货币期权、股指期权和期货期权合约的简单内容。第17章和第18章中将对这些产品做详细讨论。
期权与远期合约和期货产品有着本质的不同:期权给持有者某种权利去做什么事情,但期权持有者不一定必须行使权利。与之相反,在远期与期货合约中,合约的双方有义务执行合约。进入远期与期货合约时,交易者不用付费(保证金的要求除外),而对于期权产品,持有者需要在最初时付费。
当我们利用图形来展示期权的盈亏时,一般都忽略贴现效应,因此所得出的盈亏为期权最终的收益减去最初的费用,在这一章里我们将采用这种做法。