第8章 证券化#
传统的银行经营模式是吸收存款和发放贷款。在20世纪60年代,随着住房按揭贷款需求的日益增加,美国银行发现传统的模式已经无法跟上步伐,从而导致了按揭抵押证券(MBS)市场的发展。各类按揭贷款组合由此产生,其现金流(利息和本金)被打包成债券卖给投资人。美国政府在1968年创立了政府国家住房按揭协会(GNMA,又叫吉利美(Ginnie Mae))。吉利美有偿地担保合格住房贷款的利息和本金的按时支付,并向投资人发行抵押证券。
尽管银行是住房按揭贷款的发行人,但是它们并没有把贷款保留在资产负债表上。证券化使得银行发放贷款的速度远远大于其存款的增长速度。吉利美保证受保护的按揭抵押证券(protected MBS)投资人免受违约风险。
20 世纪 80 年代,按揭市场开发的证券化手段被应用到其他资产上,比如美国的汽车贷款和信用卡应收账款。在世界其他地方证券化同样变得越来越流行,随着证券化市场的不断发展,投资人慢慢地开始接受没有违约担保的证券。
资产支持证券#
图8-1 展示了 2000 ~ 2007 年使用的一种简单的证券化方式,这被称为资产支持证券(asset-backed security, ABS)。发行贷款的银行把这些产生现金流的贷款组合卖给一个特殊目的机构(special purpose vehicle, SPV),然后现金流被分配到不同的份额(tranche)中。图8-1 中有 3 个份额(在实际中的份额可能会很多),分别是高级份额(senior tranche)、中层份额(mezzanine tranche)和股权份额(equity tranche)。总体资产有 1 亿美元的面额,派生出的高级份额占 8000 万美元,中层份额占 1500 万美元,股权级份额占 500 万美元。高级份额的回报率为 LIBOR 加上 60 个基点,中层级的回报为 LIBOR 加上 250 个基点,而股权级的回报率为 LIBOR 加上 2000 个基点。
虽然乍看起来股权份额似乎最合算,但实际上并非如此。对利息与本金的支付是没有保证的,与其他份额相比股权份额损失一部分本金的可能性更大,而收到本金之上利息的可能性更小。证券化的现金流是按所谓的瀑布形式(waterfall)进行分配的,一般情况下瀑布现金流分布如图8-2所示,本金与利息支付的现金流按不同的瀑布形式分配。本金支付首先要分配给高级份额,直到这个份额的本金被全部偿还,然后才会向中层份额进行分配,直到这个份额的本金被全部偿还,只有在此之后才会向股权份额支付本金。利息的支付也是先分配给高级份额,直到高级份额收到在尚未偿还本金之上所有承诺的利息。假设可以偿还所承诺的利息,然后才会将利息支付分配给中层份额。当中层份额所承诺的回报也被满足,而且现金流仍有剩余时,这时才会向股权份额进行分配。
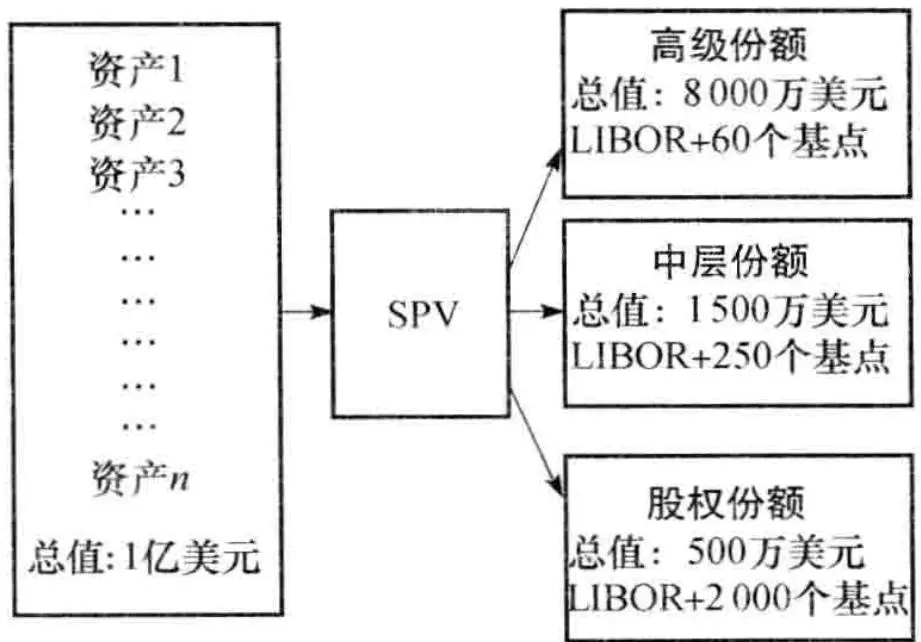 图8-1 资产支持证券(简化版)
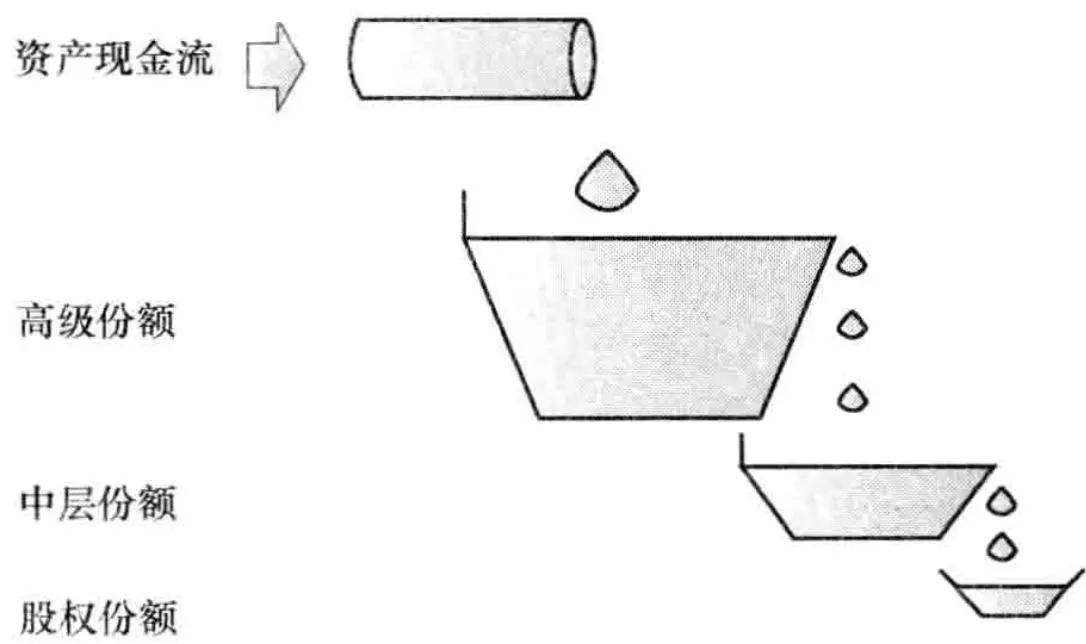 图8-2 资产支持证券的瀑布式现金流
各份额所收到的本金的程度取决于标的资产的损失程度。瀑布式现金流影响的情况基本如下:最初 $5\%$ 的资产损失由股权份额承担,如果损失超过了 $5\%$ ,股权份额将会损失全部本金,中层份额会承担剩余损失;如果损失超过 $20\%$ ,中层份额将损失全部本金,高级份额会承担剩余损失。
我们可以用两种方式来看资产支持证券的结构。一种是参考图8-2所示的瀑布形式:现金流首先会分配给高级份额,然后是中级份额,最后才是股权份额;另外一种是以承担损失的方式,股权份额首先承担损失,然后是中级份额,最后才是高级份额。穆迪、标普和惠誉等评级机构在证券化过程中扮演了重要角色。如图8-1 所示的资产支持证券的设计方式是为了保证高级份额的信用评级为 AAA,中层份额的信用评级通常为 BBB(尽管比 AAA 低,但仍是投资级别),而股权份额通常没有信用评级。
我们这里描述的是资产支持证券一种简化形式。一般来讲,资产支持证券会有多于3个以上的份额,份额的信用评级也多种。在我们描述的瀑布式现金流规则中,现金流的分配是按次序进行的,即现金流首先分配给最高级的份额,然后是次高级,依此类推。在实际中,现金流分配规则远比这里所讲述的更复杂,阐述现金流准确分配方式的法律文件一般会长达数百页。另外一个复杂之处在于常常会有超额抵押(over collateralization)机制,即份额的面值总和低于抵押资产的面值,而且对份额所许诺的回报加权平均低于抵押资产回报的加权平均。
资产支持证券的债务抵押债券#
寻找 AAA 级高级份额的投资人并不困难,因为这个份额所许诺的回报与 AAA 级的债券相比更具有吸引力。股权份额常常由按揭贷款发行人持有,或者卖给对冲基金。
寻找中层份额的投资人会比较困难,由此产生了以资产支持证券(ABS)为资产支持的证券(即ABS的ABS),其产生过程如图8-3所示。许多如图8-1中所述的中层份额被放在一起形成一个组合,这个组合相对应的现金流被再次分层,其过程与图8-1类似,这样产生的结构叫作资产支持证券的债务抵押证券(即ABS CDO或中层ABS CDO)。在图8-3的例子中,ABS CDO高级份额的面值占ABS中层份额总面值的 $65\%$ ;ABS CDO中层份额占 $25\%$ ,而剩下的ABS CDO股权份额占 $10\%$ 。这种结构的设计是为了使ABS CDO的高级份额能被评为AAA级,这就意味着在这个例子中AAA级的证券为占相关资产组合面值的 $90\%$ ( $80\%$ 加上 $65\%$ 的 $15\%$ )。这一比率看起来已经很高,但如果考虑将中层ABS CDO进一步证券化(事实上确实如此),那么AAA级证券所占的比率将会更高。
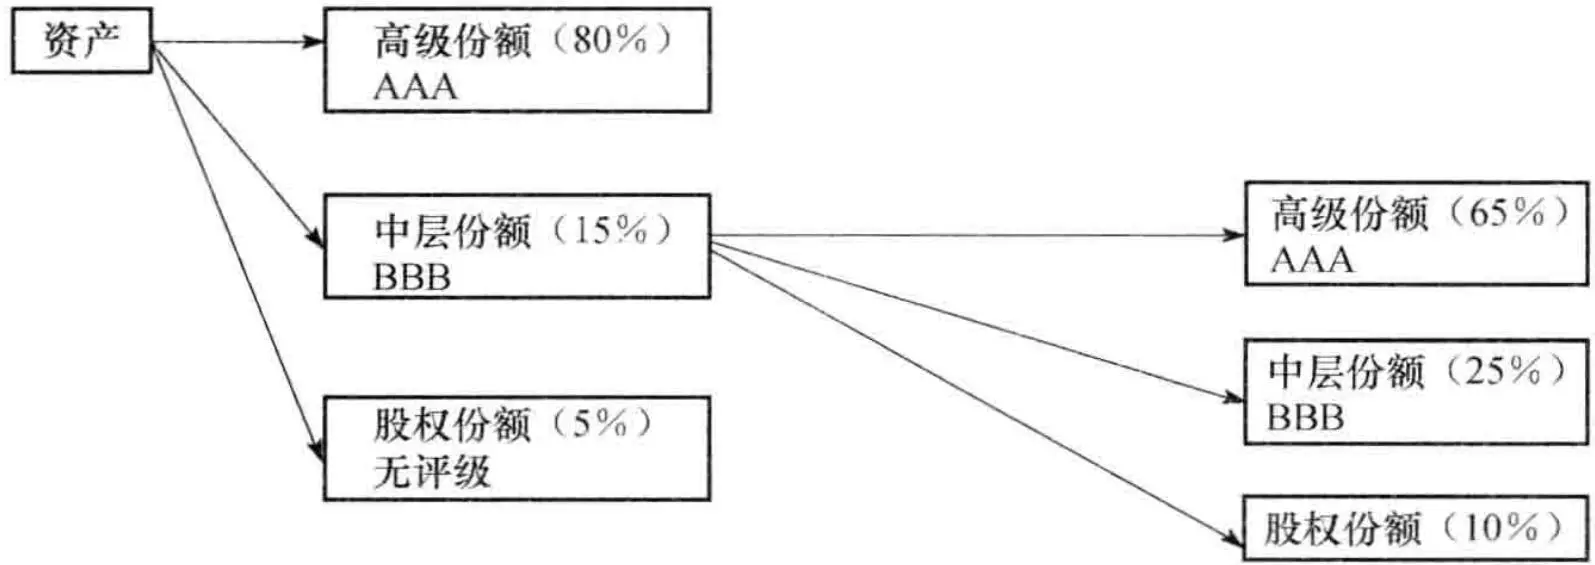 图8-3 资产支持证券的债务抵押债券(简化版)
在图8-3 所示的例子中,如果相关按揭资产的损失小于 20%,ABS 的 AAA 级份额可以收到其承诺的收益和本金,因为所有损失都由其他次级份额承担了。图8-3 所示 ABS CDO 的 AAA 级份额面临更大的危险。当相关按揭组合的损失不超过 10.25% 时,该份额会收到其承诺回报和本金。这是因为 10.25% 的损失意味着 ABS 中层份额所承担的损失等于 ABS 本金面值的 5.25%。因为 ABS CDO 的面值为 ABS 面值的 15%,其损失为面值的 5.25/15,即 35%。ABS CDO 的股权份额与中层份额遭受全部损失,但最高级份额却没有任何损失。
当相关资产的损失高于 $10.25\%$ 时,ABS CDO 的高级份额会有损失。例如,考虑相关资产的损失为 $17\%$ 的情形,在这 $17\%$ 的损失中,有 $5\%$ 是 ABS 股权份额的损失,剩下 $12\%$ 是 ABS 中层份额的损失。所以 ABS 中层份额的损失率为 $12 / 15$ ,即 $80\%$ 的面值。最早的 $35\%$ 损失由 ABS CDO 的股权和中层份额来承担,因此 ABS CDO 的高级份额损失率为 $45 / 65$ ,即 $69.2\%$ 。表 8-1 是对这一结果和其他损失情形的总结。在我们的计算中假设了所有 ABS 组合都有相同的违约率。
表 8-1 估计图8-3 中的 ABS CDO 的 AAA 级份额的损失
| 标的资产损失 | ABS 中层份额损失 | ABS CDO股权份额损失 | ABS CDO中层份额损失 | ABS CDO高级份额损失 |
| 10 | 33.3 | 100.0 | 93.3 | 0.0 |
| 13 | 53.3 | 100.0 | 100.0 | 28.2 |
| 17 | 80.0 | 100.0 | 100.0 | 69.2 |
| 20 | 100.0 | 100.0 | 100.0 | 100.0 |
8.2 美国住房市场#
图8-4 展示了从 1987 年 1 月至 2010 年 3 月的标准普尔/凯斯-席勒 10 城市房价指数 (S&P/Case-Shiller Composite-10 index)。这个指数跟踪的是美国 10 个都市里的房产价格。该图表明大约从 2000 年开始,房产价格的增长速度远远超过了前一个 10 年的增长速度。2002~
2005 年的低利率是造成价格增长的一个重要原因,但住房市场价格泡沫形成的一个重要原因是因为对房屋贷款政策的松懈。
2000 ~ 2006 年,美国按揭市场的一个显著特点是次级按揭贷款的激增。次级按揭贷款的风险明显要高于按揭贷款的平均风险。在 2000 年以前,大部分被分类为次级的按揭贷款是借款人的第二个按揭(second mortgage),但在 2000 年以后,金融机构逐渐接受了第一按揭次级贷款(subprime first mortgage)这一概念。
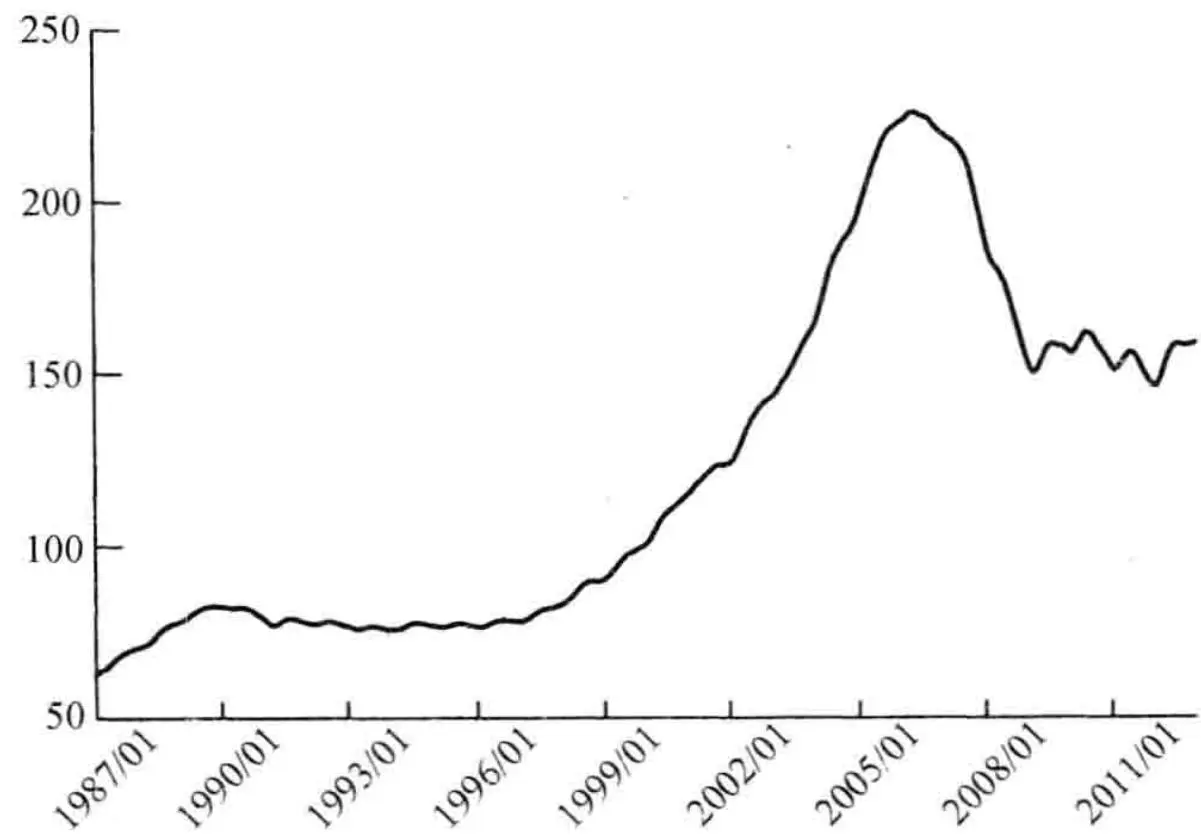 图8-4 标普/凯斯-席勒美国 10 城市房价指数(1987~2010 年)
8.2.1 借贷标准的放松#
对那些原本信用不够好、原本没有资格取得贷款的家庭而言,由于贷款标准的放松以及次贷按揭的增长而使购买住房变成了现实。这些家庭增加了市场对房屋的需求,因此房价开始上涨。对贷款经纪人和贷款商而言,房屋价格上涨以及大量的借贷需求无疑是个好消息,更多的借贷意味着更多的盈利,并且房屋价格的上涨意味着贷款会有很好的抵押品,即使贷款人(即借入贷款者)违约时,由于丧失回赎权(foreclosure)也不会给银行造成损失。
贷款经纪人与贷款商如何保持盈利的增长呢?他们所面临的问题是随着房屋价格的上升,首次买房的购房者会越来越难以承担高房价。为了吸引新客户,贷款经纪人与贷款商不得不设法进一步降低贷款标准。果不其然,他们真是这样做的,贷款标准降低的结果是贷款面额与房屋价值的比例提高了。这时市场开发出了可调整利率按揭(adjustable rate mortgages,ARMs),在这一产品中,延续2~3年的优惠利率(“teaser” rate)很低,而随后的利率会很高。 $^{①}$ 一个典型的前期优惠利率为6%,而在优惠利率期结束后,利率会被调整为LIBOR + 6%。 $^{②}$ 但是,市场上也有过1%或2%低优惠利率的报道,在这期间,贷款商在审查贷款申请时也变得越来越漫不经心,以至于他们常常对申请贷款人的收入和其他有关信息都不去仔细审查。
8.2.2 次贷按揭的证券化#
次级按揭贷款通常被以图8-1 ~图8-3 里的形式证券化。投资于由次贷所生成份额的投资人通常没有收回利息和本金的保证。证券化在此次危机中扮演了重要的角色,当贷款发放人知道放出去的贷款会被证券化时,他们的发放行为将会改变。 $^{③}$ 在发放新的按揭贷款时,他们关心的问题不再是“这是不是我们要承受的信用风险?”而是“我们是否可以通过卖给别人而从这份按揭上赚钱?”
当按揭被证券化后,所生成证券的买入方感到只要知道组合中每份按揭的贷款与价值比率(loan-to-value ratio)(即贷款数量与房屋估价的比率)以及贷款人的FICO分数 $^{④}$ 就足够了。有关贷款申请人的其他信息被认为是无关紧要的,所以贷款发行者常常不去检查。对于贷款发行方而言,最重要的是能否将按揭贷款卖给其他人,而这主要取决于贷款与价值比率,以及贷款申请人的FICO分数。
然而即使通过了贷款与价值比率和 FICO 分数检验的按揭也可能具有较差的信用质量。有时因为迫于贷款人的压力,资产价格估测人(property assessor)会给资产定出很高的价格,有时一些潜在的贷款人可能会在得到一些咨询后,去设法改善自己的 FICO 分数。 $^{⑤}$
为什么政府没有对贷款商的行为进行谨慎管理呢?答案是自20世纪90年代开始,美国政府一直致力于扩大住房拥有率,并常常对贷款商施压来使其加大对中低层收入群体的贷款力度。有些州的立法者(例如,俄亥俄州和佐治亚州)曾表示过对贷款现状的忧虑,并且试图通过立法来抑制掠夺性贷款现象, $^{①}$ 但是法院认定,全美国的贷款标准应具有优先权。
在信用紧缩之前,市场上有一系列的术语用于描述按揭发放过程,其中一个术语为“骗子货款”(liar loan),用来描述按揭贷款申请人因为知道在贷款申请过程中不会进行背景调查,从而在申请表上进行撒谎的行为。另外一个描述借贷人的术语为“NINJA”(no income, no jobs, no assets)。
8.2.3 泡沫破裂#
所有的泡沫最终都会破裂,这次也不例外。在2007年,许多按揭贷款人发现自己在优惠利息结束之后没有能力偿还贷款而导致丧失回赎权,这使得大量住房进入市场,从而引起房价下跌。其他以住房价格 $100\%$ (或接近 $100\%$ )的数量进行按揭贷款的人发现自己在房子上的资产净值成为了负值。
美国房屋市场的一个特性是在许多州里按揭具有无追索(nonrecourse)条款,这意味着当贷款人违约时,贷款借出方可以收回住房,但对贷款人的其他财产是不能追索的。因此贷款人事实上持有一个免费的美式看跌期权:他可以在任何时候以贷款余额价值将房屋售于贷款借出方。无追索条款特性鼓励了市场投机行为,这也是造成这次泡沫的原因之一。当市场参与者意识到这种看跌期权的代价与其失稳效应时已经太晚了。如果借贷方的资产净值为负值,最优的做法是将房子与剩余贷款本金数量相交换,然后放贷方将房子出售,从而进一步推动房价的下跌。
假设所有按揭违约人都面临相同处境的做法是错误的。有些人因为没有能力履行按揭付款,当他们放弃房屋时遭受了许多困难。但市场上有许多违约者是出于投机的目的,他们买房屋是为了出租,并选择行使看跌期权,这些房屋的租客成了受害人。还有报告显示,有些并非是投机者的房屋拥有人十分有创意地抽取看跌期权的价值:当他们将钥匙还给住房贷款借出方后,随即就以更好的价格买入其他那些已经丧失赎回权的住房。假设两个相邻并且结构相似的房屋均已丧失了赎回权,两个房屋的按揭均为250000美元,而且两个房屋的价值均为200000美元,丧失赎回权的拍卖价均为170000美元。这时房屋拥有者的最佳策略是什么?答案是每个房屋拥有者均行使看跌期权,并随即买入邻居的屋子。
美国并不是房产价格下跌的唯一国家,世界上许多其他国家的房价也难逃厄运,英国的房价在危机中也遭受了严重的打击。
8.2.4 损失#
当丧失赎回权的情形越来越多时,按揭贷款的损失也与日俱增。我们或许认为如果房价下跌 $35\%$ ,违约按揭贷款最大损失也至多为面值的 $35\%$ 。事实上,损失远远比这大。丧失赎回权的房子通常各方面条件都很差,而且售价只是危机前房价的一小部分。根据2008年和2009年的报道,有些情况下在丧失赎回权房屋上的按揭贷款本金损失高达 $75\%$ 。
购买由按揭产生的 ABS 份额的投资者遭受了重大损失。次贷产生的 ABS 份额价值是由一系列叫 ABX 的指数来反映的。指数显示,在 2007 年年底,BBB 级份额的损失达到了其原始值的 80%,而到 2009 年年中这一份额的损失高达 97%。由 BBB 级份额再生成的 ABS CDO 份额是由一系列叫 TABX 的指数来反映的,指数显示,到 2007 年年底,原本 AAA 级的 CDO 份额损失达到了其原始价值的 80%,到 2009 年年中,该类证券变得几乎一文不值。
像瑞银、美林、花旗这样的金融机构拥有大量份额,从而遭受了巨大损失;保险业巨头美国国际保险集团(AIG)由于为ABS CDO的AAA级提供损失担保,也损失惨重。政府不得不出手救助许多金融机构,在金融史上比2008年更糟的年头并不多,贝尔斯登被摩根大通收购;美林被美国银行收购;高盛和摩根士丹利从之前的投行变成了银行控股公司,同时运作商业银行业务和投资银行业务;雷曼兄弟最终破产(见业界事例1-1)。
8.2.5 信用危机#
由住房按揭贷款支持的证券损失导致了一场严重的信用危机。在 2006 年,银行持有充足的资本金,取得贷款相对容易,而且信用溢差也很低(信用溢差是指贷款利率高于无风险利率的那一部分)。到 2008 年,情况完全不同,银行的资本金由于损失而大幅下降;银行变得更厌恶风险而不愿意借出贷款,有良好信用纪录的个人和公司都觉得难以取得资金贷款,信用溢差急剧上升。全世界经历了几十年来最坏的经济萧条。TED 溢差常被用来作为衡量金融市场的压力,这是 3 个月的欧洲美元存款和 3 个月的美国国债利率的差。在正常市场情况下,TED 溢差为 30~50 个基点,但是在 2008 年 10 月,这个溢差曾高达 450 个基点。
8.3 问题出在哪里#
“非理性繁荣”是美联储前主席格林斯潘用来描述20世纪90年代牛市投资人的行为。这也适用于描述信用危机之前的年头。按揭贷款发行人、住房按揭ABS和ABS CDO的投资人以及那些出售份额保护的公司都认为好时光会永远持续下去,他们认为美国的房价将会持续上升,在一两个地区房价也许会下跌,但是如图8-4所示大幅度下跌的可能性是大多数人没有预料到的。
2007 年开始的危机是由许多原因造成的。按揭贷款发放人放宽了贷款要求,证券化产品使得按揭发放人在获利的情况下把信用风险转移给投资人,评级公司从他们所擅长的传统债券评级业务转向对结构性产品的评级。对结构性产品的评级相对较新,而且是没有足够的历史数据。投资人购买的产品非常复杂,并且在很多情况下,投资人和评级公司所掌握的标的资产质量信息是不准确或不完整的。结构性产品的投资人以为他们发现了印钞机,他们往往依赖评级机构的评级,而自身缺乏对标的资产风险的认识。与传统 AAA 级债券的回报相比,AAA 级结构性产品的回报要高。
如图8-1 和图8-3 所示的结构性产品高度依赖于标的资产之间的违约相关性,违约相关性用于衡量不同贷款人在同一时间违约的可能性。如在图8-1 中,标的资产的违约相关性很低,AAA 级份额经受损失的可能很小,但当违约相关性上升时,高级份额风险变得越来越大。图8-3 中的 ABS CDO 的份额更是高度依赖于违约相关性。
如果按揭贷款呈现较小的违约相关性(就像在正常市场情况下一样),这时同时违约的可能性很小,所以由按揭产生的 AAA 级 ABS 和 ABS CDO 是很安全的。但是,许多投资人在遭受损失后发现违约相关性在市场受压的情况下会相应上升,这也同时导致了高违约率的可能性。
市场上常有将具有相同信用等级的份额债券与一般债券视为相同的倾向。评级机构公布了他们用于对份额评级的标准,标普和惠誉的方法是确保份额损失的概率与类似级别债券的损失概率相同,而穆迪的方法是确保份额的预期损失与同类级别债券的预期损失相同。 $^{①}$ 评级机构的评级程序设计只能保证份额的损失分布和债券的损失分布的某一方面相匹配,但是分布的其他信息可能千差万别。
事实上,份额的覆盖区间通常很窄,这使得份额和债券的区别越发突出。如图8-1 所示,AAA 级份额通常占有 80% 的面额,但是其他份额的个数多达 15 ~ 20 个的情况也不是不常见。这些次级份额可能只占 1% 或 2% 的面额,如此窄的区间使得份额要么毫发无损,要么损失殆尽,投资者获得部分补偿的机会很小(而债券投资人通常可以得到补偿)。考虑如下情况,一个 BBB 级的份额损失覆盖区间为 5% ~ 6%,如果标的组合的损失小于 5%,该份额是安全的;
如果标的组合的损失大于 $6\%$ ,份额全部损失;只有当损失在 $5\% \sim 6\%$ 时,投资人才可能得到部分补偿。
许多投资人忽略了一个很窄的 BBB 份额与一个 BBB 债券之间的区别,这种区别造成了由 ABS 的 BBB 级份额产生的 ABS CDO 份额比由 BBB 级债券产生的 CDO 要危险得多。通常可以合理地假设 BBB 级债券组合的损失不会超过 25%,而表 8-1 显示由 BBB 级份额组成的组合可以轻易地遭到 100% 的损失,对只覆盖 1% 或 2% 本金的份额而言,完全损失的可能性更是如此。
8.3.1 监管套利#
大部分按揭贷款是由银行发行的,同时银行也是由按揭贷款派生出的份额产品的主要投资者。为什么银行会选择将按揭进行证券化,同时又买入证券化产品呢?这里的奥秘在于监管套利(regulatory arbitrage),即持有由按揭组合所产生的份额资产所需的资本金要小于直接持有按揭本身所需要的资本金。
8.3.2 动机#
此次危机给我们带来的教训之一就是动机的重要性。经济学家使用名词代理成本(agency cost)来描述在某个商业行为中两个不同参与者的利益不完全一致的情形。不幸的是在美国按揭市场的贷款发行、证券化和债券出售过程中到处充满了代理成本。
按揭发行商的动机是确保按揭抵押产品发行人和ABS CDO发行人可以接受自己发放的贷款。房产估价师的动机是讨好贷款商而将房价估得越高越好,这样会使贷款与价值的比率达到最低。(讨好房贷者的结果是很可能会从贷款商那里拿到更多的生意。)份额产品发行人关心的是份额资产将被如何评级,他们的目的是使AAA级的份额资产数量达到最大,因此份额资产发行人会利用评级公司公布的评级标准来达到这一目的。评级公司的收入来自于被评级证券的发行人,评级公司大约有一半的收入来自于结构化产品。
另外一项代理成本来源是金融机构对雇员的奖励措施。雇员的工资分成三类:基本工资、年终现金分红以及股票或股票期权。金融机构中不同级别的雇员(特别是交易员)工资的很大一部分是以年终现金分红形式给出的,这种工资形式侧重于短期表现。如果某个雇员在某年盈利很高而在今后的几年中损失很大,该雇员在第1年会收到很高的现金分红而在今后几年不需要归还已得到的分红。(雇员也许因为第2年的损失而失去工作,即使这样,对他来讲,情况也不是太糟。令人惊讶的是,金融机构好像很愿意雇用那些简历上有亏钱纪录的求职者。)
假设你是一家金融机构在 2006 年负责投资 ABS CDO 资产的雇员,你基本上可以确认美国房屋市场存在泡沫现象,并认定这一泡沫迟早会破裂,但是你仍然可能会决定继续进行 ABS CDO 投资。如果在 2006 年年底之前泡沫不破裂的话,你仍然会在 2006 年年底收到一笔可观的分红。
8.4 危机的后果#
在危机以前,监管当局对于场外衍生品市场基本上没有设定专门的监管条例。最近该市场出现了很多变化。如前面的章节所述,目前已经要求标准场外衍生产品必须要通过中央交易对手的形式来进行结算。这意味着对这些产品的处理就像交易所里的期货产品一样。银行一般都是一家或多家 CCP 的会员,在交易标准衍生产品时,他们要向 CCP 支付初始保证金和变动保证金,还需要支付违约基金。对于双边结算交易,监管方还要对于抵押品设定专门的管理规定,而不是让交易双方来确定保证金协议。
近来,银行管理人员收到的分红也越来越受到关注,有些国家可能会对于银行管理人员所能收到的分红数量进行限定,分红的支付形式也在产生变化。在危机以前,交易员一年分红一般是在年终时全部支付,而且往往不会出现退还分红的情形。目前越来越普遍的做法是将交易员的分红分配到若干年内。如果出现损失,在此之后交易员将不再收到分红。
美国《多德-弗兰克法案》(Dodd-Frank Act)以及英国和欧洲类似的立法加强了金融机构监管的监管力度,这些法令中增加了许多新的监管规定。例如,承接存款的金融机构进行自营交易或类似交易已经变得更加困难(在美国,此项规定叫沃尔克法则,由美联储前主席保罗·沃尔克(Paul Volcker)提出;英国的一个由约翰·威克斯(John Vickers)牵头的委员会也提出,银行的零售业务要与其他高风险业务分开,即通过“围栅”(ring-fencing)制度对于银行业务进行分治;欧盟利克宁委员会(LiiKanen committee)要求交易及其他高风险业务要与其他银行业务进行分离)。另外,监管当局对于那些被认为具有系统重要性的银行设定遗嘱制度(living will),设定遗嘱的目的是阐明银行在破产时,将如何平稳解体。另外一项规定是对于证券化产品,发行商要持有发行份额的 $5\%$ (此项规定有些例外)。
不同国家和地区的银行是由巴塞尔银行监管委员会(Basel Committee on Banking Supervision)来监管的, $^{①}$ 该委员会在信用危机前所制定的监管规则分别被称为《巴塞尔Ⅰ》和《巴塞尔Ⅱ》。业界事例8-1总结了这些监管规则。自危机以后,巴塞尔银行监管委员会提出了《巴塞尔Ⅱ.5》,其中心要点是提高市场风险资本金数量。在2010年,委员会又提出了《巴塞尔Ⅲ》,实施时间会一直延续到2019年。《巴塞尔Ⅲ》的宗旨是提高银行持有资本金的数量和质量,同时也对银行的流动性要求制定了标准。如业界事例4-2所述,导致金融危机的原因之一是银行过分依靠短期负债来支持长期资金需求。对于流动性所设定的要求就是改变这种做法。
业界事例 8-1 巴塞尔委员会
小结#
银行通过证券化的方式把贷款和其他产生收入的资产打包成证券,然后卖给投资者。这样做可以将贷款从银行的资产负债表中消除,从而使银行能比以前更快地发展贷款业务。第一批被证券化的贷款是20世纪六七十年代美国的房屋按揭贷款。由于政府国家住房按揭协会的担保,购买房屋抵押证券的投资者没有贷款人违约的风险。之后,汽车贷款、公司贷款、信用卡应收款以及次级贷款纷纷被证券化。很多情况下,这些证券的投资人没有违约保护。
在 2007 开始的信用危机中,证券化扮演了重要的角色。由次贷产生的份额被进一步打包形成新的份额。危机的源头可以追溯到美国的房屋市场,当时的美国政府热衷于鼓励住房拥有率,同时利率一度很低,按揭经纪人和按揭发行人发现通过放宽借贷标准可以使得他们的业务更具吸引力。证券化使得投资人承担的信用风险不同于按揭发行人的风险,评级机构对证券化的高级份额给出了 AAA 的评级,由于它的收益率比其他 AAA 级债券要高,AAA 级份额在市场上备受投资者的青睐。银行认为“好时光”将会持续,因为交易员的薪酬只看重短期盈利,所以银行的雇员无视房屋市场的泡沫以及泡沫对一些非常复杂产品的影响。
当初次购房者和投机者一起进入市场时,房价上涨。有些按揭包括适用于最初2~3年的优惠利率,当优惠利率结束后,许多贷款的还款利息会显著增加,因不能偿还高利息贷款,贷款人只能违约,从而造成了丧失赎回权的增大,同时也增大了卖方市场的供应,2000~2006年市场上涨现象终于戛然而止,投机者及其他投资人发现他们所欠按揭的价值大于房屋价值(即他们的净资产为负),从而加重了房价的下滑幅度。
银行正在为危机付出代价,新的立法和规则将减弱银行的盈利能力。例如,银行所持有的资本金数量有所增加,银行将面临新的关于流动性的监管要求,场外衍生品已经受到更严格的监管。
推荐阅读#
Gorton, G. "The Subprime Panic," European Financial Management, 15, 1 (January 2009): 10–46.
Hull, J. C. “The Financial Crisis of 2007: Another Case of Irrational Exuberance,” in: The Finance Crisis and Rescue: What Went Wrong? Why? What Lessons Can be Learned. University of Toronto Press, 2008.
Hull, J. C., and A. White. “Ratings Arbitrage and Structured Products,” Journal of Derivatives, 20, 1 (Fall 2012): 80–86.
Keys, B.J., T. Mukherjee, A. Seru, and V. Vig. “Did Securitization Lead to Lax Screening? Evidence from Subprime Loans,” Quarterly Journal of Economics, 125, 1 (2010): 307–62.
Krinsman, A. N. “Subprime Mortgage Meltdown: How Did It Happen and How Will It End,” Journal of Structured Finance, 13, 2 (Summer 2007): 13–19.
Mian, A., and A. Sufi. “The Consequences of Mortgage Credit Expansion: Evidence from the US Mortgage Default Crisis,” Quarterly Journal of Economics, 124, 4 (November 2010): 1449–96.
Zimmerman, T. "The Great Subprime Meltdown," Journal of Structured Finance, Fall 2007, 7–20.
练习题#
8.1 吉利美在20世纪70年代的按揭抵押证券市场中所扮演的角色是什么?
8.2 解释概念(a)ABS,(b)ABS CDO。
8.3 什么是中层份额?
8.4 证券化瀑布式现金流是指什么?
8.5 表 8-1 中针对以下损失率的数字分别是多
少?(a) 12%,(b) 15%。
8.6 什么是次级贷款?
8.7 你为什么认为 2000 ~ 2007 年间的房价增长是一个泡沫?
8.82000~2007年,为什么按揭发放人不经常审查潜在申请人所提供的信息?
8.9 市场是如何错误判断 ABS CDO 风险的?
8.10 什么是“代理成本”?在信用危机中,“代理成本”又是如何体现的?
8.11 一个ABS CDO是如何派生出来的?动机
又是什么?
8.12 解释违约相关性的增加对 ABS 高级份额风险的影响。对股权级份额又有什么影响?
8.13 解释为什么 AAA 级的 ABS CDO 份额比 AAA 级的 ABS 份额的风险更高。
8.14 解释为什么年终奖金有时被称为“短期薪酬”。
8.15 在表 8-1 中加入以下资产损失情形(a)2%,(b) 6%,(c) 14%,(d) 18%。
作业题#
8.16 假定如图8-3 所示的 ABS 和 ABS CDO 中,分配给高级、中层、股权份额的本金比例分别为 70%、20%、10%,这对表 8-1 产生什么影响?
8.17 “再次证券化是一个非常糟糕的业务模式,由证券化中层份额资产来作为抵押品所派生出的 AAA 级份额比一般资产抵押证券 AAA 级份额的违约率要更高。”讨论这个观点。
8.18 类似于图8-3,假定由 ABS CDO 的某些中层份额我们进一步派生出新的份额资产。这种资产称作 CDO 平方(CDO square)。假定 ABS 份额如图8-3 的形式产生,65% 的本金被分配为 AAA 份额,25% 本金被分配为 BBB 份额,10% 本金被分配为股权份额。当标的资产损失的比率到哪种程度时,由这种形式派生出的 AAA 份额会经历损失?(假定产生份额资产的抵押资产组合的违约损失率相同。)
8.19 如果如图8-3 中 ABS 的中层份额的覆盖范围(宽度)变小,同时中层份额本金减少的数量被平分于高级份额和股权份额中,这时会发生什么?尤其是对表 8-1 有何影响?
8.20 假定在 2000 年,某市场参与者利用图8-1 的形式来产生份额资产,期限为 10 年,假定在产品发行后的前期,账下资产没有任何违约,但在第 8 年年末,由于信用危机,资产违约损失达本金的 17%,在最后两年,账下资产没有任何损失,资产本身没有前期付款。对于资产份额相对表现进行分析。在分析中假定 LIBOR 利率为常数 3%,分析中要考虑利息和本金付款。
在本章里,我们将讨论自2007年信用危机以来在衍生产品市场上受到人们关注的一些问题。第一个要考虑的问题是关于无风险利率的贴现。这个问题很重要,在今后的章节中我们会看到,在几乎所有衍生产品的定价中都会涉及利用无风险利率来对将来预期现金流进行贴现。在信用危机之前,市场参与者一般是将LIBOR/互换利率作为无风险利率的近似:由LIBOR利率和LIBOR固定息互换利率出发,利用7.6节中所描述的方法来确定无风险零息利率。但自危机以来,在某些情形下,人们开始用其他利率作为无风险利率的近似。
在本章的第二部分里我们将讨论信用风险,这个问题在衍生产品市场上变得越来越重要。在传统上,交易所对衍生产品中信用风险的处理是非常成功的。(例如,在第2章里我们曾经解释过期货产品交易机制的设计是为了减少信用风险。)如2.5节所述,场外市场一般是通过双边结算或中心清算。中心交易清算机制与交易所清算机制类似,因此如果处理妥当的话,也能像交易所一样有效地降低信用风险。与中心交易相比,双边结算交易的信用风险更大,因此对双边结算的衍生产品定价时,一个重要问题是如何将信用风险考虑在内。在本章中我们首先对这一问题进行大致讨论,在第24章中我们将会给出更多的细节。
本章所考虑的最后一个课题是资金费用。资金费用是否会影响衍生产品的定价?这个问题颇具争议。有些人认为对衍生产品定价时要进行资金价值调解(funding value adjustment,FVA),其他人认为 FVA 没有任何理论依据,这样做会产生套利机会。