第5章 投资资产与消费资产#
在考虑远期合约与期货合约时,区分投资资产(investment asset)和消费资产(consumption asset)是很重要的。投资资产是投资者为了投资目的而持有的资产。股票与证券显然是投资资产,黄金和白银也属于投资资产。注意投资资产并不是只能用来投资(例如,白银也有一些工业用途)。但是,投资资产的一个条件是有足够多的投资者持有它的唯一目的就是为了投资。而持有消费资产的目的主要是为了消费而不是为了投资。消费资产的例子包括铜、原油和猪肉。
在本章里我们将看到,对于投资资产,我们可以从无套利假设出发由即期价格与其他市场变量得出远期和期货价格,但对于消费资产我们做不到这一点。
5.2 卖空交易#
本章所讨论的套利策略有时会涉及卖空(short selling)。这种交易是指卖出你并不拥有的资产。对有些投资资产是可以卖空的,但并不是所有投资资产都可以卖空。我们用卖空股票来说明如何进行这种交易。
假设某投资者想通过经纪人来卖空500股公司X的股票,经纪人往往是通过借入其他客户的股票,并将股票在市场上卖出来执行投资者的指令。只要经纪人可以借到股票,投资者想持有这一卖空交易多久都可以。在将来投资者需要从市场上买入500股公司X的股票来对自己的头寸进行平仓,这些买入的股票是用于偿还在此之前借入的股票。当股票价格下跌时,投资者将会盈利,而当股票价格上涨时,投资者则会亏损。当在卖空交易平台之前,如果经纪人不能再借到股票,此时无论投资者是否愿意,都必须对其头寸进行平仓,也就是说,此时投资者必须马上偿还所借的股票。有时卖空方为借入股票和其他证券而需要支付一定的费用。
在卖空交易中,持有卖空头寸的投资者必须向经纪人支付被卖空资产的所有收入,像股票的股息和债券的票息等(这些收入是在一般情况下被卖空资产应得的收入),经纪人会将这些收入转入证券借出方的账户。假设某投资者在4月股价为120美元时卖空500只股票。在7月当价格为100美元时,对头寸进行平仓。假定股票在5月支付了每股1美元的股息。在4月交易开始时,投资者收到 $500 \times 120 = 60\,000$ 美元,在5月,投资者付出 $500 \times 1 = 500$ 美元,在7月交易平仓时投资者要支付 $500 \times 100 = 50\,000$ 美元。投资者的净收益为
$$ 60000 - 500 - 50000 = 9500 (\text{美元}) $$在这里我们假设无须对所借入的股票支付费用。表5-1展示了这个例子。我们可以看到,在卖空交易中投资者的现金流就如同一笔在4月买入并在7月卖出的一笔正常股票交易现金流的镜像反射(假设没有借贷费用)。
表 5-1 卖空交易与正常股票买卖的现金流
| 股票的买卖 | 4月:以每股120美元买入500股股票 | -60000 |
| 5月:收到股息 | +500 | |
| 7月:以每股100美元卖出500股股票 | +50000 | |
| 净收益=-9500 | ||
| 股票卖空交易 | 4月:借入500股股票并以每股120美元卖出 | +60000 |
| 5月:支付股息 | -500 | |
| 7月:以每股100美元买入500股股票,对卖空交易平台仓 | -50000 | |
| 净收益=+9500 |
在卖空交易中,卖空方需要在经纪人那里开一个保证金账户(margin account),并在这保证金账户中存入一定数量的现金或其他有价证券,以便保证在股票价格上涨时投资者不会违约。这与第2章里讲过的期货保证金是类似的。在账户刚刚开设时,投资者要投入一定的初始保证金(initial margin),而且当市场变化对投资者不利时,即当借入股票的价格上涨时,投资者可能会需要提供附加保证金。当投资者没有提供附加保证金时,卖空交易将被平仓。投资者投入的保证金并不代表投资费用,这是因为经纪人会按投资者账户上的金额数量而支付利息,如果支付的利率对投资者来讲不可接受,投资者可以在保证金账户中存入有价证券(像国债)来满足要求。卖出这些资产时的收入属于投资者,而且一般会作为初始保证金的一部分。
随着时间的变化,关于卖空交易的监管条例也在变化。在1938年首先引入了证券价格报升(uptick)规则。在报升规则下,证券只有在最近一次交易时价格变动是上升时才被允许卖空。2007年7月,SEC取消了报升规则,但在2010年2月引进了另类报升(alternative uptick)规则:当某一股票价格在某一天的跌幅超过 $10\%$ 时,在这一天与下一天,对于这一股票的卖空交易将会受到限制。这些限制是股票被卖空的价格要高于当时市场上最好的出价。有时也会暂时禁止卖空活动:在2008年一些国家实行了这一规则,因为监管当局认为卖空交易助长了当时市场上出现的剧烈波动。
5.3 假设与符号#
在这一章里,我们假定对于某些市场参与者而言,以下假设全部成立:
市场参与者进行交易时没有手续费。
市场参与者对所有交易净利润都使用同一税率。
市场参与者能够以同样的无风险利率借入和借出资金。
当套利机会出现时,市场参与者会马上利用套利机会。
注意,我们并不要求这些条件对于所有市场参与者均成立。我们只要求这些条件对像大型衍生品交易商这样的关键市场参与者成立或大致成立即可。正是因为这些关键市场参与者的交易行为以及他们寻找套利机会的积极心态决定了远期价格与即期价格之间的关系。
在本章里我们将采用以下符号:
T: 远期或期货合约的期限(以年计)。
$S_{0}$ :远期或期货合约标的资产的当前价格。
$F_{0}$ :远期或期货的当前价格。
r: 按连续复利的无风险零息利率,这一利率的期限对应于合约的交割日(即 T 年后)。无风险利率 r 是指在无信用风险的前提下(即资金一定全被偿还的情况下),借入和借出资金的利率。如第 4 章所述,衍生产品市场参与者在传统上将 LIBOR 利率作为无风险利率的近似,但自金融危机以后,在某些情况下市场参与者使用了其他无风险利率(有关这方面的进一步讨论,见第 9 章)。
5.4 投资资产的远期价格#
最容易定价的远期合约是不提供任何中间收入的投资资产上的合约。无股息股票和零息债券都属于这一类资产。
考虑一个购买 1 只无股息股票的 3 个月期远期合约。 $^{①}$ 假定股票的当前价格为 40 美元,3 个月期的无风险利率为每年 5%。
首先假定远期价格相对较高,为43美元。套利者能够以 $5\%$ 的无风险利率借入40美元来购买1只股票,并同时进入3个月期远期合约的空头(即在远期合约中将卖出股票)。在3个月后,套利者交割股票并收到43美元。在3个月后偿还贷款的现金总额为
$$ 40 \mathrm{e}^{0.05 \times 3 / 12} = 40.50 (\mathrm{美元}) $$通过这一策略,套利者在3个月结束时获得的盈利为 $43 - 40.50 = 2.50$ 美元。
接下来我们假定远期的价格相对较低,为39美元。这时,一个套利者可以卖空1只股票,将所得资金以 $5\%$ 利率投资3个月,并同时进入1个3个月期远期合约的多头。卖空股票资金的投资在 3 个月后会涨至 $40e^{0.05 \times 3/12} = 40.50$ 美元。在 3 个月后,套利者支付 39 美元,按照远期合约买进股票,并将股票用于卖空交易的平仓。套利者在 3 个月后的盈利为
$$ 40.50 - 39.00 = 1.50 (\text{美元}) $$表 5-2 是对以上两个交易策略的总结。
表 5-2 远期价格与即期价格的脱节而引起的套利机会,标的资产不提供中间收入
(资产价格为 40 美元,利率为 5%,远期合约的期限为 3 个月)| 远期价格=43美元 | 远期价格=39美元 |
| 现在的交易 | 现在的交易 |
| 以5%利率借入40美元,期限为3个月 | 卖空1只股票,收入现金40美元 |
| 买入1份资产 | 将40美元以5%利率投资3个月 |
| 进入远期合约,在合约中同意在3个月时以43美元卖出资产 | 进入远期合约,在合约中同意在3个月后以39美元买入资产 |
| 3个月后的交易 | 3个月后的交易 |
| 以43美元的价格卖出资产 | 以39美元买入资产 |
| 偿还贷款本息40.50美元 | 获得40.50美元投资收入,对卖空交易进行平仓 |
| 实现盈利为2.50美元 | 实现盈利为1.50美元 |
在什么情况下表 5-2 所显示的套利机会就不再存在了呢?第 1 种套利在远期价格高于 40.50 美元时成立;第 2 种套利在远期价格低于 40.50 美元时成立。因此我们可以得出,为了保证无套利机会,远期价格必须正好为 40.50 美元。
5.4.1 推广#
为了推广上面的例子,我们考虑一个投资资产的远期合约,资产的当前价格为 $S_{0}$ ,并且不提供任何中间收入。采用我们前面的符号: $T$ 为到期期限, $r$ 为无风险利率, $F_{0}$ 为远期价格。 $F_{0}$ 与 $S_{0}$ 的关系式为
$$ F_{0} = S_{0} \mathrm{e}^{r T}\tag{5-1} $$如果 $F_{0} > S_{0}\mathrm{e}^{rT}$ , 套利者可以买入资产并进入远期合约的空头来进行套利; 如果 $F_{0} < S_{0}\mathrm{e}^{rT}$ , 套利者可以卖空资产并进入远期合约的多头来进行套利。 $^{\ominus}$ 在我们的例子中, $S_{0} = 40$ , $r = 0.05$ 和 $T = 0.25$ 。因此, 由式 (5-1) 得出
$$ F_{0} = 40 \mathrm{e}^{0.05 \times 0.25} = 40.50 (\mathrm{美元}) $$这同以上的计算结果一致。
远期合约多头与即期购买的结果都是在时间 $T$ 拥有一份资产。买入并在远期期限内持有资产会带来融资成本,因此远期价格会高于即期价格。在1994年基德公司(Kidder Peabody)忽视了这一点,从而产生了很大的费用(见业界事例5-1)。

业界事例 5-1 基德公司令人难堪的失误
投资银行业开发了一种产品叫作剥离零息债券(strip zero-coupon bond),其方法是将带息国家长期债券的每个现金流都当成一个单独的个体来出售。券商基德公司的一位交易员约瑟夫·吉特(Joseph Jett)有一个非常简单的交易策略:买入剥离零息债券,并在期货市场上将其卖出。如式(5-1)所示,不提供收入的债券上期货价格永远比即期价格高。例如,假设3个月期的利率是每年4%,剥离零息债券的即期价格是70美元。那么剥离零息债券上3个月期的远期价格是 $70e^{0.04\times3/12}=70.70$ 美元。
基德公司的计算机系统对吉特的每笔交易的利润都显示成等于远期价格高于即期价格的部分(在我们的例子中是0.70美元)。事实上,这项所谓利润只不过是购买剥离零息债券所用的融资成本。但是通过将每一笔远期进行延长,吉特防止了将这笔费用累积到他的头上。
基德公司的系统将吉特所做交易盈利显示成1亿美元(吉特也为此得到了一大笔奖金),但事实上这笔交易的实际损失为3.5亿美元。这一例子显示一个大的金融机构也可能会将简单事情弄错。
考虑1个4个月期限的远期合约,这一合约的多头持有者可以在4个月时买入从今天起1年后到期的零息债券(这意味着当远期合约到期时,债券的剩余期限为8个月)。债券的当前价格为930美元,我们假定4个月期限的无风险利率为每年 $6\%$ (连续复利)。因为零息债券不提供中间收入,我们可以采用式(5-1),参数为 $T = 4 / 12$ , $r = 0.06$ 和 $S_{0} = 930$ 。远期价格 $F_{0}$ 为
$$ F_{0} = 930 \mathrm{e}^{0.06 \times 4 / 12} = 948.79 (\text{美元}) $$这一价格为今天成交的远期合约的交割价格。
5.4.2 不允许卖空时会怎么样#
并不是所有的投资资产都可以用于卖空交易,而且有时在卖空时需要对所借的资产支付一定的费用。但这些情形对以上结果并没有影响。为了推导式(5-1),我们并不需要卖空资产,所需要的假设是有足够多的投资者拥有这种资产的唯一目的是为了投资(由定义我们知道,对于投资资产这一假设永远是正确的)。如果远期价格太低,投资者会卖出资产并进入远期合约的多头。
假定某标的资产没有贮存费用与中间收入。如果 $F_{0} > S_{0}\mathrm{e}^{rT}$ ,投资者可以采取以下交易策略:
按利率 r 借入 $S_{0}$ 美元,期限为 T。
买入1份资产。
进入远期合约空头。
在时刻 T,标的资产价格为 $F_{0}$ ,这时偿还贷款所需资金为 $S_{0}e^{rT}$ ,投资者的盈利为 $F_{0}-S_{0}e^{rT}$ 。接下来假定 $F_{0} 以 $S_{0}$ 的价格卖出资产。 将所得资金以收益率 r 进行投资,期限为 $T_{0}$ 进入远期合约多头。 在时刻 T,现金投资会涨至 $S_{0}e^{rT}$ 。投资者以 $F_{0}$ 价格买入资产,这一投资者同一直保存资产的 投资者相比,所得盈利为 $S_{0}e^{rT}-F_{0}$ 。 类似于以上考虑的无股息股票,我们可以期望远期价格将会得以调整从而使以上所述的两种套利机会都不再存在。这意味着式(5-1)必须成立。 在这一节里,我们考虑当资产给持有者提供完全可以预测的收入时的远期价格。这样的例子包括提供已知股息的股票以及带券息债券。我们采取与上节相似的方式首先考虑数值例子,然后再进行正式讨论。 考虑一个买入当前价格为 900 美元的带息债券远期合约的多头。假定远期合约的期限为 9 个月。我们假定在 4 个月后将有 40 美元的券息付款,并且假定 4 个月期和 9 个月期的无风险利率(连续复利)分别是 3% 和 4%。 首先假定远期价格比较高,为910美元。一个套利者可以借入900美元来买入债券,并且进入远期合约的空头。券息的现值为 $40e^{-0.03 \times 4/12} = 39.60$ 美元。在900美元的价格中,其中有39.60美元所对应的利率为每年3%,期限为4个月,而这笔资金在4个月时可用券息来偿还,其他部分资金(即860.40美元)所对应的利率为9个月期的利率。这笔资金在9个月后变为 $860.40e^{0.04 \times 0.75} = 886.60$ 美元。按照远期合约条款,套利者在远期合约中卖出证券可以收入910美元,因此盈利为 接下来假定远期价格相对较低,为870美元。一个套利者可以卖空债券并同时进入远期合约的多头。在卖空交易所得的900美元资金中,将其中39.60美元以 $3\%$ 的利率投资4个月,在4个月时这笔资金足以偿还债券的券息。剩余的860.40美元以 $4\%$ 投资9个月,在到期时这笔资金变为886.70美元。根据远期合约,投资者能够以870美元买入债券,然后将卖空交易进行平仓,投资者的收入为 表 5-3 总结了以上两种套利策略。 $^{①}$ 第 1 个策略在远期价格大于 886.60 美元时会产生套利盈利,第 2 个策略在远期价格小于 886.60 美元时会产生套利盈利。因此,在没有套利机会的情况下,远期价格必须为 886.60 美元。 表 5-3 一个 9 个月期远期价格与即期价格脱节所产生的套利机会。这里的资产提供已知现金收入(资产价格为 900 美元;在 4 个月时的中间收入为 40 美元;4 个月期和 9 个月期的利率分别为每年 3% 和 4%) 我们可以将以上例子推广,当投资资产在远期合约期限内提供的收入贴现值为 $I$ 时,我们有以下关系式 在我们的例子中, $S_{0}=900.00,\ I=40e^{-0.03\times4/12}=39.60,\ r=0.04$ 和 T=0.75,因此 这与我们以上的计算结果一致。式(5-2)适用于任何提供已知收入的投资资产。 如果 $F_{0} > (S_{0} - I)\mathrm{e}^{rT}$ , 套利者可以买入资产并且进入远期合约的空头来取得盈利; 如果 $F_{0} < (S_{0} - I)\mathrm{e}^{rT}$ ; 一个套利者可以卖空资产并且进入远期合约的多头来获得盈利。如果不能卖空交易, 拥有资产的投资者可以卖出资产, 并同时进入远期合约的多头来获得盈利。 $^{\ominus}$ 考虑某股票上10个月期限的远期价格,股票的当前价格为50美元。我们假定对于所有期限,按连续复利的无风险利率为 $8\%$ 。我们还假定在3个月、6个月、9个月后股票会各支付0.75美元的股息。股息的现值 $I$ 为 T 为 10 个月,因此式(5-2)中的远期价格 $F_{0}$ 为 如果远期价格小于以上价格,套利者能够以即期价格卖空股票并且进入远期合约多头。如果远期价格大于以上价格,套利者可以进入远期合约的空头并且以即期价格买入股票。 我们现在考虑远期合约标的资产支付已知的收益率(而非现金收入的情形)。这意味着在中间收入的数量是当时资产价格的百分比。假定某资产预计所支付的收益率为每年 $5\%$ 。这可能是指每年支付一次中间收入,数量是资产价格的 $5\%$ ,这时收益率为 $5\%$ 按年复利;它也可能是指对收入的支付是一年两次,每次支付收入的数量等于当时资产价格的 $2.5\%$ ,而这时收益率为每年复利两次。在4.2节里我们曾指出,一般采用按连续复利的形式来对利率进行计算。类似地我们也采用按连续复利的形式来计算收益率。转换不同复利频率收益率的计算公式与4.2节中关于利率的公式是一样的。 定义 $q$ 为资产在远期期限内的平均年收益率,计算形式为连续复利。我们可以证明(见练习题5.20) 考虑一个6个月期限的远期合约,合约的标的资产在期限内预计提供的收入等于资产价格的2%。按连续复利的无风险利率为10%。资产价格为25美元。这时 $S_{0}=25$ ,r=0.10和T=0.5。收益率为每年4%(半年复利一次)。由式(4-3)得出,这一收益率在连续复利情形下为3.96%。因此q=0.0396。由式(5-3)得出远期价格为5.5 提供已知中间收入的资产#
远期价格=910美元 远期价格=870美元 现在交易 现在交易 借入900美元:其中39.60美元为4个月期,860.40美元为9个月期 卖空1份资产,收入900美元 买入1份资产 将39.60美元投资4个月,将860.40美元投资9个月 进入远期合约的空头,即在9个月时以910美元的价格卖出资产 进入远期合约(多头),在9个月时能够以870美元的价格买入资产 在4个月以后的交易 在4个月以后的交易 收入40美元 收入投资收益,即40美元 用40美元偿还第1笔贷款利息 支付卖空资产40美元的券息 在9个月以后的交易 在9个月以后的交易 卖出资产,收入910美元 从9个月的投资中收入886.60美元 用886.60美元偿还第2笔贷款本息 以870美元的价格买入资产对卖空交易平台 实现利润为23.40美元 实现利润为16.60美元 推广#
5.6 收益率为已知的情形#
5.7 对远期合约定价#
在刚刚进入远期合约时,其价值为0。但在进入合约之后,远期合约价值可能为正也可能为负。对银行或其他金融机构来讲,每天计算这些合约的价值是非常重要的(这叫对合约按市场定价)。采用前面引入的符号,假设K是以前成交的合约的交割价格,合约的交割日期是在从今日起T年之后,r是期限为T年的无风险利率,变量 $F_{0}$ 表示目前的远期价格,即假如在今天成交的话,合约的交割价格。我们还定义f为远期合约今天的价值。
清楚地理解变量 $F_{0} 、 K$ 和 $f$ 的含义是非常重要的。如果今天正好是合约的最初成交日, 那么交割价格 $K$ 等于远期价格 $F_{0}$ , 而且合约的价值 $f$ 是 0 。随着时间的推移, $K$ 保持不变 (因为它已经被合约确定), 但远期价格 $F_{0}$ 将会变动, 而且远期合约的价值 $f$ 可以变成或正或负。
对于远期合约的多头方(投资资产和消费资产),合约的价值是
$$ f = (F_{0} - K) \mathrm{e}^{- r T}\tag{5-4} $$为了说明式(5-4)是正确的,我们采用类似于4.7节里关于远期利率合约价格的证明方式。我们用以下形式构造一个组合:(a)以远期价格K在时间T购买标的资产,和(b)以远期价格 $F_{0}$ 在时间T卖出标的资产。组合中第1个合约在时间T的收益为 $S_{T}-K$ ,第2个合约的收益为 $F_{0}-S_{T}$ ,总收益为 $F_{0}-K$ 。这个数值在今天是已知的。因此交易组合是无风险的,在今天的价值等于在时间收益的贴现值,即 $(F_{0}-K)e^{-rT}$ 。因为 $F_{0}$ 是今天进入远期合约时的远期价格,所以按交割价格 $F_{0}$ 卖出资产的远期合约价值为0,由此可见,具有交割价格K的合约(多头)在今天的价值为 $(F_{0}-K)e^{-rT}$ 。类似地,以执行价格K卖出资产的远期合约(空头)的价值为 $(K-F_{0})e^{-rT}$ 。 一个无股息股票上的远期合约多头是在以前成交的。这一远期合约还有6个月到期。无风险利率(连续复利)为 10%,股票价格为 25 美元,远期合约的交割价格为 24 美元。这时 $S_{0}=25$ ,r=0.10,T=0.5 和 K=24。由式(5-1)得出 6 个月期的远期合约的价格 $F_{0}$ 为
$$ F_{0} = 26 \mathrm{e}^{0.1 \times 0.5} = 26.28 (\text{美元}) $$由式(5-4)可知远期合约的价值为
$$ f = (26.28 - 24) \mathrm{e}^{- 0.1 \times 0.5} = 2.17 (\text{美元}) $$式(5-4)说明对于一个资产上的远期合约多头定价时,我们可以假定资产在远期合约到期时的价格等于远期价格 $F_{0}$ 。为了说明这一点,注意在做出这个假设之后,远期合约在T时刻的收益为 $F_{0}-K$ ,贴现值为 $(F_{0}-K)e^{-rT}$ ,这与式(5-4)中的f一致。类似地,在对于远期合约空头进行定价时也可以假设远期价格在将来会实现。这与4.7节中的结果类似:对远期利率合约定价时,我们可以假设远期价格在将来会实现。
将式(5-4)与式(5-1)结合,我们可以得出在没有中间收入的资产上的远期合约多头价值为
$$ f = S_{0} - K \mathrm{e}^{- r T}\tag{5-5} $$类似地,将式(5-4)与式(5-2)结合,我们可以得出在提供贴现值为 $I$ 的已知收入的投资资产上远期合约多头价值为
$$ f = S_{0} - I - K \mathrm{e}^{- r T}\tag{5-6} $$最后,将式(5-4)与式(5-3)并用,我们可以得出提供收益率为 $q$ 的投资资产上的远期合约多头价值为
$$ f = S_{0} \mathrm{e}^{- q T} - K \mathrm{e}^{- r T}\tag{5-7} $$当期货价格变化时,期货合约的盈亏等于其价格变化乘以持有期货头寸的大小。因为期货合约为每日结算,所以收益几乎马上就可以兑现。式(5-4)表示当远期价格变化时,其盈亏等于远期价格变化的贴现值,并乘以其头寸的大小。外汇交易中远期和期货收益的不同可能会给外汇交易员带来困扰(见业界事例5-2)。
业界事例5-2 是系统错误吗
一家银行的一名外汇交易员进入了一个在3个月后以汇率1.5000的价格买入100万英镑远期合约的多头。同时,另外一个交易台的交易员进入了16份3个月期限英镑期货合约的多头,期货价格为1.5000。每份英镑期货合约的规模为62500英镑,因此远期和期货交易的头寸一样。在进入交易后,远期和期货价格都涨至1.5040。银行系统显示期货交易员获利4000美元,但远期合约交易员的获利只有3900美元。远期合约交易员马上打电话给银行系统部门进行抱怨。远期合约交易员的抱怨合理吗?
答案是否定的!期货合约的每天交割保证了交易员马上兑现了盈利,盈利数量对应于期货价格的涨幅。如果远期合约交易员马上对其头寸进行平仓,即进入执行价格为1.5040的远期合约空头,远期合约交易员在3个月后能够以1.5000的汇率买入100万英镑,并同时能够以1.5040的价格卖出100万英镑,这因此会产生4000美元盈利,但这一盈利是在3个月以后。因此远期合约交易员的盈利为4000美元的贴现值,这与式(5-4)是一致的。
远期合约交易员可以从盈利与亏损的对称性中得到补偿,如果远期/期货价格下跌到1.4960,而不是上升到1.5040,那么期货交易员马上会损失4000美元,而远期合约交易员却只损失3900美元。
5.8 远期和期货价格相等吗#
在网页 <www.rotman.utoronto.ca/~hull/TechnicalNotes> 里的 Technical Note 24 中,我们以套利的方法证明了当无风险利率对所有期限均为常数时,具有同一期限的远期价格与期货价格是一样的。其中的结论可以推广到利率为时间已知函数的情形。
当利率变化无法预测时(正如现实世界中那样),从理论上讲远期价格与期货价格会有所不同。通过考虑标的资产价格 S 与利率高度正相关的情形,我们会对两者之间的关系有一个感性的认识。当 S 上涨时,期货多头的持有者因为期货的每日结算会马上获利。期货价格与利率的正相关性说明利率也很可能上涨,这时对所获利润的投资收益很可能会高于平均利率。同样,当 S 下跌时,投资者马上会遭受损失。这时亏损的融资费用很可能会低于平均利率。而持有远期多头(而不是期货多头)的投资者不会因为利率的这种上下变动而受到影响。因此,在其他条件相同的情况下,期货多头比远期多头更具吸引力。因此,当 S 与利率有正的相关性时,期货价格往往会高于远期价格;当 S 与利率有负相关性时,通过类似的讨论我们可以说明远期价格往往会高于期货价格。
当期限只有几个月时,在大多情形下可以忽略期货价格和远期价格的理论差异。在实际中,一些在理论模型中没有包括的因素往往会造成远期和期货价格的不同。这些因素包括税务、交易费用以及对于保证金的处理等。由于交易所结算中心的作用,期货合约中的对手违约风险很小。还有,有时期货合约的市场流动性较好而且要比远期合约更容易交易。尽管有这么多不定因素,在大多数情形下我们仍然可以比较合理地假设远期价格等于期货价格。在本书中,我们常常采用这一假设,我们用符号 $F_{0}$ 来代表一个标的资产上远期和期货的当前价格。
欧洲美元上的期货和远期合约是上面假设的一个例外。我们将在6.3节里对此进行讨论。
5.9 股指期货价格#
在 3.5 节里我们介绍了股指期货,并指出股指期货是管理股权组合非常有用的工具。表 3-3 给出了一些不同股指上的期货价格。我们现在考虑如何确定股指期货价格。
股指一般可以被看成支付股息的投资资产, $^{①}$ 投资资产为构成股指的股票组合,股息等于构成资产所支付的股息。通常假定股息为已知收益率(而不是现金收入)。如果 q 为股息收益率,式(5-3)给出的期货价格 $F_{0}$ 为
$$ F_{0} = S_{0} \mathrm{e}^{(r - q) T}\tag{5-8} $$这说明期货价格按 $r - q$ 的速度随期限增长。在表3-3中标普500指数的12月期货价格比6月期货价格要低 $0.75\%$ ,这意味着在2013年5月14日,短期无风险利率 $r$ 要比股息率 $q$ 每年低 $1.5\%$ 。
考虑标普 500 上 3 个月期的期货合约。假定构成股指的股票提供 1% 的年收益率,股指的当前价格为 1300,按连续复利的无风险利率为每年 5%。这时,r=0.05, $S_{0}=1300$ ,T=0.25
和 q=0.01,因此期货价格 $F_{0}$ 等于
$$ F_{0} = 1300 \mathrm{e}^{(0.05 - 0.01) \times 0.25} = 1313.07 (\text{美元}) $$在实际中,组成股指的股票组合的票息收益率在一年当中每周都会变化。例如,在纽约股票交易所(NYSE)交易的股票大部分票息都是在每年的2月、5月、8月和11月的第1个星期内支付。股息收益率 $q$ 应该为在期货合约期限中平均的股息年收益率。用于估计 $q$ 的股息的除息日应该是在期货的期限之内。

业界事例 5-3 CME 的日经 225 指数期货合约
在这一章里所说明的期货价格确定方式中,我们需要假定股指为投资资产。这意味着股指必须为可交易资产组合的价值。在 CME 交易的日经 225 股指(Nikkei 225)期货不满足这一要求。其原因并不是那么显而易见。假定 S 为日经 225 指数的价格,这一指数是以日元计算的日本 225 个股票组合的价格。CME 交易的日经 225 指数期货的标的变量为 5S 美元。换句话讲,虽然股指期货的标的变量以日元计算,但期货价格被直接以美元计价。
我们无法投资于价值 5S 美元的投资组合,我们所能做的是投资于 5S 日元的组合,这时其价值永远为 5QS,其中 Q 为 1 日元所对应的美元数量。变量 5S 美元不对应于任何投资资产的价格,因此式(5-8)不成立。
CME 的日经 225 指数期货是交叉货币度量衍生产品(Quanto)的一个例子,这种衍生产品的标的资产以一种货币计价,但收益却是以另一种货币支付。在第 29 章中我们将进一步讨论这种产品。
指数套利#
如果 $F_{0} > S_{0}\mathrm{e}^{(r - q)T}$ , 我们可以通过以即期价格 (即马上支付) 买入构成指数的股票, 并且同时进入指数期货合约空头而获利。如果 $F_{0} < S_{0}\mathrm{e}^{(r - q)T}$ , 我们可以通过相反操作, 即卖空或卖出构成指数的股票, 同时进入指数期货的多头而获利。这种交易策略就是所谓的指数套利 (index arbitrage)。当 $F_{0} < S_{0}\mathrm{e}^{(r - q)T}$ 时, 指数套利常常由拥有指数中股票组合的养老金实现。当 $F_{0} > S_{0}\mathrm{e}^{(r - q)T}$ , 持有短期货币市场资产的银行或企业可能会进行指数套利。对于一些包含很多股票的指数而言, 指数套利有时是通过交易数量相对较少但具有代表性的股票来进行的, 这些股票组合的选取是使其变化与指数变化非常接近。指数套利通常是通过程序交易 (program trading) 来进行, 即通过一个计算机系统来产生交易指令。
在大多数情况下套利者的行为保证了式(5-8)的成立。但也有时套利是不可行的,因此期货价格会脱离与即期价格之间的关系式(见业界事例5-4)。

业界事例 5-41987 年 10 月的指数套利
为进行指数套利,交易员必须能够在市场上得到报价后很快地同时交易指数期货和构成股指的股票。在正常市场条件下,交易员可以采用程序交易,并且式(5-8)成立。1987年10月19日和20日的市场绝非属于正常市场:在被称为“黑色星期一”的1987年10月19日这一天,市场下跌幅度超过 $20\%$ 。这一天的6.04亿只股票交易量轻易打破了以往的记录。交易所整个系统超负荷运转,如果在这一天发出一个买入或卖出股票的指令,你可能要等上两个小时才能完成交易。
在1987年10月19日这一天的大部分时间里,期货价格远低于标的股指的价格。例如,在交易日结束时,股指标普500收盘价为225.06(在这一天下跌了57.88),12月到期的标普500股指期货的收盘价为201.50(在这一天下跌了80.75)。资产这种现象出现的主要原因是由于处理交易的延迟而使套利行为变得不可能。在接下来的一天(即1987年10月20日,星期二),纽约股票交易所暂时限制了程序交易。这使指数套利变得更加困难,因此股票价格与期货价格之间通常具有的关系被打破。在那一天甚至出现12月份交割的期货价格比标普500股指的价格低 $18\%$ 的情形。但是,在几天以后市场恢复正常,套利者的行为保证了期货与即期价格之间的关系式,即式(5-8)的成立。
5.10 货币的远期和期货合约#
我们现在从美国投资者的角度来考虑外汇的远期和期货合约,这里的标的资产为1单位的外币。定义变量 $S_{0}$ 为1单位外币的美元即期价格, $F_{0}$ 为1单位外币的美元远期或期货价格。这种定义 $S_{0}$ 和 $F_{0}$ 的方式与其他标的资产上远期和期货的形式是一致的。但是,正如2.11节所述,这种形式并不一定对应于外汇市场上即期和远期汇率的报价方式。除英镑、欧元、澳元和新西兰元之外,主要货币的即期和远期汇率报价通常是1美元所对应的外币数量。
外币具有以下性质:外币持有人可以收取货币发行国的无风险利率。例如,外币持有人可将货币投资于以外币计价的债券。我们定义 $r_{f}$ 为对应于期限 T 的外币无风险利率,变量 r 为对应于同样期限的美元无风险利率。
$F_{0}$ 与 $S_{0}$ 有以下关系式
$$ F_{0} = S_{0} \mathrm{e}^{(r - r_{f}) T}\tag{5-9} $$这就是在国际金融领域里著名的利率平价关系式,图5-1显示了该公式成立的原因。假定某投资者在开始时持有1000单位的外币。投资者有两种办法可以在时刻 $T$ 将外币转变为美元:一种办法是按利率 $r_f$ 将外
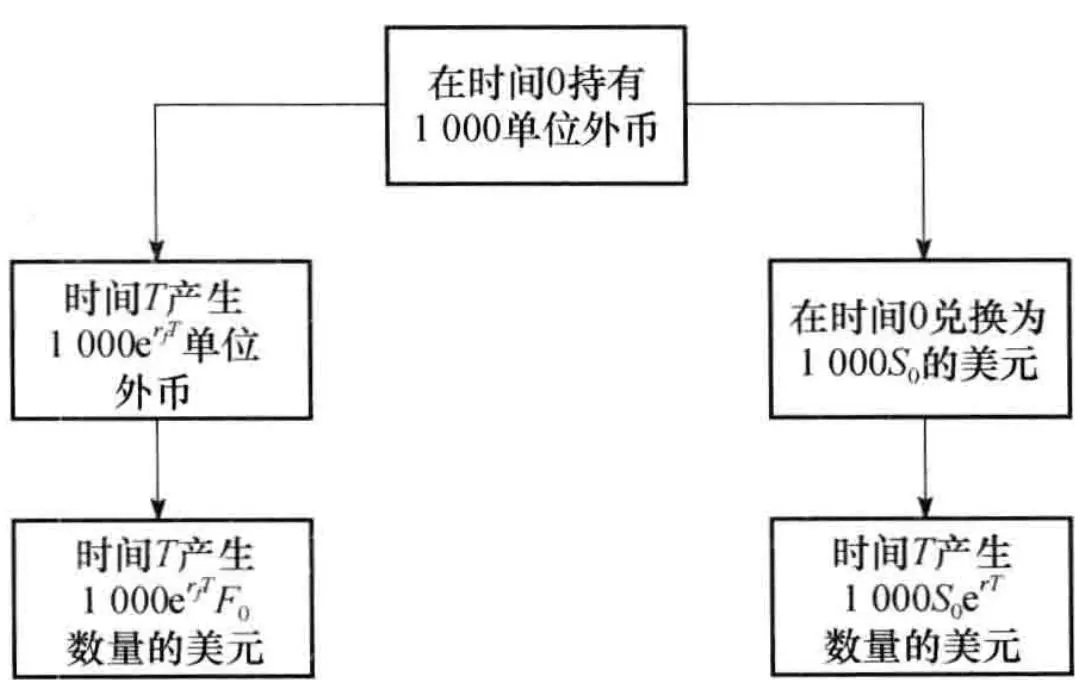 图5-1 两种将外汇在时刻 T 转换成美元的方法注: $S_{0}$ 为即期汇率; $F_{0}$ 为远期汇率;r 及 $r_{f}$ 分别为美元及外币无风险利率。
汇投资 $T$ 年, 并同时进入将所有的投资本息转换为美元的远期合约。这种办法的结果是在时间 $T$ 具有 $1000 F_{0} \mathrm{e}^{r_{f} T}$ 美元。另外一种办法是将外汇在外汇即期市场转换成美元, 然后再将美元按利率 $r$ 投资 $T$ 年。这种办法的结果是在时间 $T$ 会具有 $1000 S_{0} \mathrm{e}^{r T}$ 美元。在没有套利机会的情况下, 以上两种办法会得到同样的结果, 即
$$ 1000 F_{0} \mathrm{e}^{r_{f} T} = 1000 S_{0} \mathrm{e}^{r T} $$因此
$$ F_{0} = S_{0} \mathrm{e}^{(r - r_{f}) T} $$假定澳元和美元的 2 年期无风险利率分别是 3% 和 1%,并且澳元和美元的即期汇率为
0.9800(即1澳元所对应的美元数量)。由式(5-9)得出2年期的远期汇率应该等于
$$ 0.9800 \mathrm{e}^{(0.01 - 0.03) \times 2} = 0.9416 $$首先假定 2 年期的远期汇率小于这个数量,为 0.9300。一个套利者可以进行以下交易:
以 $3\%$ 利率借入 1000 澳元, 期限为 2 年。将澳元转化为 980 美元, 并以 $1\%$ 的美元利率投资 2 年 (两个利率均为连续复利)。
进入一个远期合约: 在合约中以 $(1061.84 \times 0.93 = )987.51$ 美元的价格买入 1061.84 澳元。
以 $1\%$ 利率投资的 980 美元在 2 年后会增长到 $980 \mathrm{e}^{0.01 \times 2} = 999.80$ 美元,在这部分资金中有 987.51 美元用于在远期合约中买入的 1061.84 澳元。这正好可以用于偿还借入 1000 澳元所产生的本息(即 $1000 \mathrm{e}^{0.03 \times 2} = 1061.84$ )。这种策略所产生无风险盈利为 $999.80 - 987.51 = 12.29$ 美元(如果这一结果听起来不太刺激,你设想一下可以借入 1 亿澳元并采取以上策略所产生的结果)。
接下来,假定2年期的远期价格为0.9600(大于由式(5-9)得出的0.9416)。这时,一个套利者可以进行以下交易。
以 $1\%$ 利率借入 1000 美元, 期限为 2 年, 并将资金兑换为 $1000 / 0.9800 = 1020.41$ 澳元, 然后将澳元以 $3\%$ 利率进行投资。
进入 2 年期的远期合约,在合约中卖出 1083.51 澳元,收入美元的数量为 $1083.51 \times 0.96 = 1040.17$ 美元。
以 $3\%$ 利率投资的1020.41澳元在2年后会增长到 $1020.41 \mathrm{e}^{0.03 \times 2} = 1083.51$ 澳元,通过远期合约可以将这笔资金兑换为1040.17美元。偿还美元贷款的数量为 $1000 \mathrm{e}^{0.01 \times 2} = 1020.20$ 美元。因此,这种交易策略会产生1040.17-1020.20=19.97美元的无风险盈利。
表 5-4 为 2013 年 5 月 14 日的外汇期货报价, 这里的价格是外汇所对应的美元数量。(对于日元, 报价指的是每 100 日元所对应的美元数量。) 这是期货合约的约定报价方式。这时, 式 (5-9) 成立, 其中 $r$ 为美元无风险利率, $r_{f}$ 为外汇无风险利率。
表 5-4 2013 年 5 月 14 日交易的外汇期货价格
| 开盘价 | 最高价 | 最低价 | 前一天闭盘价 | 最后交易日 | 变化量 | 数量 | |
| 澳元,USD/AUD,100000 澳元 | |||||||
| 2013/06 | 0.9930 | 0.9980 | 0.9862 | 0.9930 | 0.9870 | -0.0060 | 118000 |
| 2013/09 | 0.9873 | 0.9918 | 0.9801 | 0.9869 | 0.9808 | -0.0061 | 535 |
| 英镑,USD/GBP,62500 英镑 | |||||||
| 2013/06 | 1.5300 | 1.5327 | 1.5222 | 1.5287 | 1.5234 | -0.0053 | 112406 |
| 2013/09 | 1.5285 | 1.5318 | 1.5217 | 1.5279 | 1.5224 | -0.0055 | 214 |
| 加元,USD/CAD,100000 加元 | |||||||
| 2013/06 | 0.9888 | 0.9903 | 0.9826 | 0.9886 | 0.9839 | -0.0047 | 63452 |
| 2013/09 | 0.9867 | 0.9881 | 0.9805 | 0.9865 | 0.9819 | -0.0046 | 564 |
| 2013/12 | 0.9844 | 0.9859 | 0.9785 | 0.9844 | 0.9797 | -0.0047 | 101 |
| 欧元,USD/PER,125000 欧元 | |||||||
| 2013/06 | 1.2983 | 1.3032 | 1.2932 | 1.2973 | 1.2943 | -0.0030 | 257103 |
| 2013/09 | 1.2990 | 1.3039 | 1.2941 | 1.2981 | 1.2950 | -0.0031 | 621 |
| 2013/12 | 1.3032 | 1.3045 | 1.2953 | 1.2989 | 1.2957 | -0.0032 | 81 |
| 日元,USD/百日元,1250 万日元 | |||||||
| 2013/06 | 0.9826 | 0.9877 | 0.9770 | 0.9811 | 0.9771 | -0.0040 | 160395 |
| 2013/09 | 0.9832 | 0.9882 | 0.9777 | 0.9816 | 0.9777 | -0.0039 | 341 |
| 瑞士法郎,USD/CHF,125000 瑞士法郎 | |||||||
| 2013/06 | 1.0449 | 1.0507 | 1.0358 | 1.0437 | 1.0368 | -0.0069 | 41463 |
| 2013/09 | 1.0467 | 1.0512 | 1.0370 | 1.0446 | 1.0376 | -0.0070 | 16 |
在 2013 年 5 月 14 日,日元、瑞士法郎和欧元的短期利率均低于美元短期利率,这对应于 $r > r_{f}$ 的情形。这也解释了在表 5-4 中期货价格随着期限增长而上升的现象。澳元、英镑和加元的短期利率高于美元短期利率,这对应于 $r_{f} > r$ 的情形,这解释了这些货币的期货价格随着期限增长而下降的现象。
将外汇作为提供已知收益率的资产#
注意,如果以 $r_f$ 代替 $q$ ,式(5-9)与式(5-3)相同。这并非偶然:外币可以看成提供已知收益率的资产,这里的收益率为外汇的无风险利率。
为了理解这一点,注意外汇提供的利息与外汇的价值有关。假定英镑利率为 $5\%$ 。对于美元投资者而言,这一外币提供的收入以英镑计量为 $5\%$ 。换句话说,英镑是提供 $5\%$ 收益率的资产。
5.11 商品期货#
接下来考虑商品期货,我们首先考虑类似黄金与白银这类投资资产的商品期货价格, $^{①}$ 然后考虑消费资产的期货价格。
5.11.1 收入和贮存费用#
如业界事例 3-1 所示,黄金生产商的对冲策略会造成一部分投资银行需要借入黄金。类似于像中央银行这样的黄金拥有者在借出黄金时会索取所谓黄金租借率(gold lease rate)形式的利息。对于白银也是一样。因此,黄金和白银会给其拥有者提供收入。与其他商品一样,它们也需贮存费用。
在没有贮存费用和中间收入时,式(5-1)给出了投资资产的远期价格为
$$ F_{0} = S_{0} \mathrm{e}^{r T}\tag{5-10} $$贮存费用可被视为负收入。假定 $U$ 为期货期限之间所有去掉收入后贮存费用的贴现值。由式
(5-2) 得出#
$$ F_{0} = (S_{0} + U) \mathrm{e}^{r T}\tag{5-11} $$考虑投资资产上的1年期期货合约。我们假定资产不提供中间收入,并假定贮存单位资产的费用为每年2美元,贮存费用是在年末支付。资产的即期价格为450美元,对应所有期限的无风险利率均为每年 $7\%$ 。因此 $r = 0.07$ , $S_{0} = 450$ , $T = 1$ 和
$$ U = 2 \mathrm{e}^{- 0.07 \times 1} = 1.865 $$由式(5-11),我们得出 $F_{0}$ 的理论价格为
$$ F_{0} = (450 + 1.865) \mathrm{e}^{0.07 \times 1} = 484.63 (\text{美元}) $$如果期货的实际价格高于484.63美元,那么套利者可以买进资产并且同时进入1年期的期货合约空头来锁定一项盈利。如果期货的实际价格低于484.63,这时已拥有资产的投资者可以通过卖出资产并进入期货合约多头来改善收益。
如果在每个时刻的贮存费用(除去收入)都与商品价格成比例,这时的费用可看成负收益率。由式(5-3)得出
$$ F_{0} = S_{0} \mathrm{e}^{(r + u) T}\tag{5-12} $$其中 u 为除去资产所挣取的所有收益率后贮存费用占即期价格的比例。
5.11.2 消费商品#
用于消费而不是投资的商品往往不提供中间收入,但这些商品可能需要很高的贮存费用。我们接下来仔细考虑如何由即期价格来确定期货价格的套利策略。 $^{①}$ 假设式(5-11)不成立,即
$$ F_{0} > (S_{0} + U) \mathrm{e}^{r T}\tag{5-13} $$为了利用这一关系式,一个套利者可以进行以下交易:
按无风险利率借入 $S_{0} + U$ 数量的资金, 用这些资金买入 1 个单位的商品并支付贮存费用。
进入 1 个单位的商品远期合约的空头。
如果我们将期货合约当作远期合约来考虑,即没有每日结算,以上策略在时间 T 产生的盈利为 $F_{0} - (S_{0} + U)e^{rT}$ 。对于任何商品,采取这一套利策略都没有问题。但是,当套利者都这样做时将会造成 $S_{0}$ 上升或 $F_{0}$ 下降,直到不等式不再成立。因此我们可以肯定,不等式式(5-13)不会维持太久。
接下来假设
$$ F_{0} < (S_{0} + U) \mathrm{e}^{r T}\tag{5-14} $$当商品为投资资产时,我们可以说许多投资者拥有商品的目的是为了投资。当他们发现以上关系后,会采用以下交易策略来获利:
卖出商品,节省贮存费用,并将所得资金按无风险利率来投资。
进入远期合约的多头。
将结果与持有商品进行比较, 投资者在到期日的无风险盈利为 $(S_{0} + U)\mathrm{e}^{rT} - F_{0}$ , 因此, 不等式式 (5-14) 不会持续太长。因为不等式式 (5-13) 和式 (5-14) 都不可能持续太久的时间, 所以 $F_{0} = (S_{0} + U)\mathrm{e}^{rT}$ 一定成立。
当持有商品的主要目的不是为了投资时,以上的讨论不再适用。当个人和公司持有商品的目的是为了其消费价值而不是为了其投资价值,他们不愿意在即期市场出售商品并买入期货合约,因为远期和期货合约并不能用于加工或其他形式的消费。因此,我们没有任何理由说不等式式(5-14)不能成立,我们所能肯定的只是以下关系式
$$ F_{0} \leqslant (S_{0} + U) \mathrm{e}^{r T}\tag{5-15} $$如果将贮存费用表示成即期价格的比例 u,等价表达式为
$$ F_{0} \leqslant S_{0} \mathrm{e}^{(r + u) T}\tag{5-16} $$5.11.3 便利收益率#
因为商品持有者可能会认为持有商品比持有期货合约能提供更多的便利,因此式(5-15)和式(5-16)不一定成立。例如,某原油加工厂不太可能将持有原油期货合约与持有原油库存同等看待。库存原油可以被用于原油加工,而持有的期货合约并不能用于这个目的。一般来讲,持有实物资产可以确保工厂的正常运作,并且从商品的暂时局部短缺中盈利,而持有一个期货合约并不能做到这一点。由于持有商品而带来的好处有时被称为是商品的便利收益率(convenience yield)。如果贮存成本为现金形式而且已知现值为 $U$ ,商品的便利收益率 $y$ 由以下关系式来定义
$$ F_{0} \mathrm{e}^{y T} = (S_{0} + U) \mathrm{e}^{r T} $$如果单位商品的贮存成本为即期价格的比例 $u$ ,那么便利收益率 $y$ 可由以下关系式定义
$$ F_{0} \mathrm{e}^{y T} = S_{0} \mathrm{e}^{(r + u) T} $$即
$$ F_{0} = S_{0} \mathrm{e}^{(r + u - y) T}\tag{5-17} $$便利收益率只是简单地衡量了式(5-15)和式(5-16)中左端小于右端的程度。对于投资资产,便利收益率为0,否则会产生套利机会。第2章的表2-2显示,在2013年5月14日,自2013年7月到2013年11月,大豆的期货价格随着期货合约期限的增加而下降,这说明大豆期货的便利收益率y比 $r + u$ 还要大。
便利收益率反映了市场对将来能够购买商品的可能性的期望。商品短缺的可能性越大,便利收益率就越高。如果商品的用户拥有大量库存,在不久的将来出现商品短缺的可能性便会很小,这时便利收益率也会比较小。但从另一方面讲,较低的库存会导致较高的便利收益率。
5.12 持有成本#
期货价格与即期价格之间的关系式可由持有成本(cost of carrying)这一术语来描述。持有成本包括贮存成本加上资产的融资利息,再减去资产的收益。对于无股息的股票而言,持有成本为 $r$ ,这是因为股票既没有贮存费用也没有中间收入;对于股指而言,持有成本为 $r - q$ ,因为股指收益率为 $q$ 。对于货币而言,持有成本为 $r - r_f$ ;对于提供中间收益率 $q$ 和贮存成本率为 $u$ 的资产而言,持有成本为 $r - q + u$ ;等等。
定义持有成本为 c,对于投资资产,期货价格满足
$$ F_{0} = S_{0} \mathrm{e}^{c T}\tag{5-18} $$对于消费资产,期货价格满足
$$ F_{0} = S_{0} \mathrm{e}^{(c - y) T}\tag{5-19} $$其中 y 为便利收益率。
5.13 交割选择#
远期合约中的交割时间通常约定为将来的某一天,而期货合约通常允许合约的空头方在将来某一特定时间段之内选择任意时间进行交割(一般来讲,空头方应提前几天给出交割意向通知)。这种选择权使得期货定价更加复杂。期货合约的到期日为交割期的开始、中间还是末尾呢?虽然大多数期货合约在到期前会被平仓,但了解交割的发生时间对计算期货的理论价值仍然是十分重要的。
如果期货价格是期货期限的递增函数,由式(5-19)得出 $c > y$ ,持有资产所带来的利益(包括去掉贮存费后的便利收益率)小于无风险利率。因此空头方越早交割资产会越有利,因为此时收到资金后所得利息超出了持有资产所带来的好处。作为一般规则,在这种情况下计算期货价格时应当假设交割时间为交割期的开始。如果期货价格随期限的增加而减小 $(c < y)$ ,这时采取的标准会相反:空头方交割越晚越有利,因此在这种情况下对期货定价时应当使用这一假设。
5.14 期货价格与预期未来即期价格#
我们将市场对于在将来某时刻资产即期价格的一般观点称为资产在这一时刻的即期价格期望值(expected spot price)。假定现在是6月份,9月份的期货价格为350美分。这时我们会想知道:9月份的即期价格期望值是多少?这一价格是等于350美分,高于350美分,还是低于350美分呢?如图2-1所示,期货价格在到期时会收敛到即期价格。如果即期价格期望值小于350美分,市场预料9月份的期货价格将会下跌,因此持有期货空头的交易员会有盈利,而持有期货多头的交易员会有亏损。如果即期价格期望值大于350美分,这时情况会相反:市场预料9月份期货价格会上升,因此持有期货多头的交易员会有盈利,而持有期货空头的交易员会有亏损。
5.14.1 凯恩斯和希克斯#
经济学家约翰·梅纳德·凯恩斯(John Maynard Keynes)和约翰·希克斯(John Hicks)提出,如果对冲者倾向于持有空头而投机者倾向于持有多头,那么资产期货价格会低于未来即期价格期望值。 $^{①}$ 这是因为投机者因承担风险而会索取收益,投机者只有在预期产生盈利时才会进行交易。对冲者平均来讲会有损失,因为期货可以减小风险,所以对冲者更容易接受这个事实。凯恩斯和希克斯指出,如果对冲者倾向于持有多头而投机者倾向于持有空头时,可以采用类似的原因说明期货价格会高于未来即期价格的期望值。
5.14.2 风险与收益#
解释期货价格与即期价格期望值之间关系的现代方法是以经济中风险与收益期望之间的关系为基础的。一般来讲,一项投资的风险越大,投资者所要求的收益期望也越高。本书第3章附录中的资本资产定价模型定义了经济中的两种风险:系统风险与非系统风险。对投资者而言,非系统风险并不重要,这类风险可以通过持有高度分散化的组合来消除。投资者承担非系统风险不应该索取更高的期望收益。同非系统风险相反,系统风险不能通过分散化来消除,它是由投资收益与整个市场的相关性来决定的。投资者一般对所承担的正的系统风险会要求高于无风险利率的期望收益。同时,当承担的系统风险为负时,投资者会接受低于无风险利率的期望收益。
5.14.3 期货头寸的风险#
我们考虑一个进入了期货合约多头的投机者,期货合约期限为 T 年。这一投机者希望在期货到期时,即期价格高于期货价格。我们忽略期货每天结算的特性,将这一期货合约与远期合约同等对待,并假设投机者将数量等于期货价格贴现值的资金进行无风险投资,而且同时进入了期货的多头。在期货交割日可用无风险投资的收入购买资产。投机者买入资产后,马上将资产以其市场价格变卖。对于投机者而言,其现金流为
今天: $-F_{0}e^{-rT}$
期货结束时: $+S_{T}$
其中 $F_{0}$ 为期货的当前价格, $S_{T}$ 为在到期日 (即时刻 $T$ ) 的资产价格, $r$ 是期限为 $T$ 的无风险投资收益率。
我们如何对这一投资定价呢?对于时刻 T 的预期现金流的贴现利率应当等于投资者所要求的投资收益率。假设 k 为投资者对于这一投资所要求的收益率,投资的贴现值为 $$
- F_{0} \mathrm{e}^{- r T} + E (S_{T}) \mathrm{e}^{- k T} $$
其中 $E$ 代表期望值。假设在证券市场上所有投资定价都使得其净贴现值为0,这意味着 $$
- F_{0} \mathrm{e}^{- r T} + E (S_{T}) \mathrm{e}^{- k T} = 0 $$
即
$$ F_{0} = E (S_{T}) \mathrm{e}^{(r - k) T}\tag{5-20} $$像我们刚刚指出的那样,投资者从一项投资所要求的收益与系统风险有关。事实上,我们这里考虑的投资是对期货合约标的资产的投资。如果这项资产的投资收益与股票市场无关,那么正确的贴现利率应该为无风险利率 $r$ ,因此我们应该设定 $k = r$ ,式(5-20)变为 F_{0} = E (S_{T}) 这一关系式说明:在标的资产的收益与股票市场无关时,期货价格是对未来即期价格期望值的无偏估计。
当一项资产的收益与股票市场有正相关性时,由 $k > r$ 和式(5-20)得出 $F_{0} < E(S_{T})$ 。这一关系式说明,当期货合约标的资产具有正系统风险时,我们应该期望期货价格会低估将来即期价格的期望值。具有系统风险资产的一个例子是股指,投资者对股指所期望的收益率要大于无风险利率 $r$ 。假定股指的收益率为 $q$ ,股指的预期增长率应大于 $r - q$ 。因此式(5-8)与期货价格期望值会低估将来股指期货预期价格这一结论是一致的。
如果资产收益与股票市场有负相关性,由 $k < r$ 和式(5-20)得出 $F_{0} > E(S_{T})$ 。这一关系式说明:当期货标的资产有负的系统风险时,我们应该期望期货价格会高估未来即期价格的期望值。
表 5-5 总结了以上结果。
表 5-5 期货价格与预期未来即期价格之间的关系
| 标的资产 | 资产收益率期望k与无风险利率r之间的关系 | 期货价格 $F_0$ 与预期未来即期价格 $E(S_T)$ 之间的关系 |
| 无系统风险 | k=r | $F_0=E(S_T)$ |
| 正系统风险 | k>r | $F_0 |
| 负系统风险 | kF_0>E(S_T) | \( F_0>E(S_T)$ |
5.14.4 正常期货溢价和期货倒价#
当期货价格低于将来即期价格期望值时,这一情形叫现货溢价(normal backwardation);当期货价格高于将来即期价格期望值时,这一情形叫期货溢价(contango)。但是,需要注意这些名词有时是指期货价格低于或高于当前即期价格,而不是未来即期价格的期望值。
小结#
在大多数情况下,具有确定交割日期的期货合约可以被看作具有相同交割日期的远期合约。理论上可以证明,当利率在完全可以预测的情况下,两种合约价格应完全一致。
在理解期货(或远期)价格时,为了方便起见我们将期货合约分成两类:一种合约的标的资产被众多投资者所拥有,另外一类合约的标的资产主要是为了消费。
对于投资资产,我们主要考虑了3种不同情形:
资产不提供收入;
资产提供已知的现金收入;
资产提供已知的收益率。
结果如表 5-6 所示。由此我们可以得出股指、货币、黄金和白银的期货价格。贮存费用可以被看成负收入。
表 5-6 投资资产的期货/远期价格总结,资产价格为 $S_{0}$ ,期限为 $T$ ,无风险利率为 $r$
| 资产 | 远期/期货价格 | 执行价格为K的远期合约多头的价值 |
| 不提供中间收入 | $S_0 e^{rT}$ | $S_0 - Ke^{-rT}$ |
| 提供贴现值为I的中间收入 | $(S_0 - I)e^{rT}$ | $S_0 - I - Ke^{-rT}$ |
| 提供连续收益率q | $S_0 e^{(r-q)T}$ | $S_0 e^{-qT} - Ke^{-rT}$ |
对于消费性资产,我们不可能将期货价格表达为即期价格和其他市场可观察变量的函数。这时,所谓的资产便利收益率变得十分重要,这一参数是用于衡量商品的用户拥有实际资产比仅持有期货合约而带来额外好处的程度。这些好处包括从商品在本地暂时短缺中获利,以及保持生产线正常运作的能力,等等。我们可以从套利理论中得出消费性资产期货价格的上限,但无法建立期货价格与即期价格之间的等式。
持有成本这一概念有时很有用。持有成本等于标的资产贮存成本加上融资成本再减去资本收益。对于投资资产,期货价格大于即期价格的数量反映了持有成本。对于消费资产,期货价格大于即期价格的数量反映了持有成本与便利收益的差。
如果假设资本资产定价模型成立,期货价格与未来即期价格期望值之间的关系取决于即期价格与股票市场的总体价格水平具有正的相关性还是负的相关性。正相关性会使期货价格低于未来即期价格期望值,负相关性会使得期货价格高于未来即期价格期望值。只有在相关性为0时,理论期货价格才等于未来即期价格期望值。
推荐阅读#
Cox, J. C., J. E. Ingersoll, and S. A. Ross. "The Relation between Forward Prices and Futures Prices," Journal of Financial Economics, 9 (December 1981): 321–46.
Jarrow, R. A., and G. S. Oldfield. "Forward Contracts and Futures Contracts," Journal of Financial Economics, 9 (December 1981): 373–82.
Richard, S., and S. Sundaresan. “A Continuous-Time Model of Forward and Futures Prices in a Multigood Economy,” Journal of Financial Economics, 9 (December 1981): 347–72.
Routledge, B. R., D. J. Seppi, and C. S. Spatt. “Equilibrium Forward Curves for Commodities,” Journal of Finance, 55, 3 (2000) 1297–1338.
练习题#
5.1 说明当投资者卖空 1 只股票时,会有什么情况发生。
5.2 远期价格与远期合约价值有什么不同?
5.3 假定你签署了一个无股息股票上6个月期限的远期合约,股票当前价格为30美元,无风险利率为 $12\%$ (连续复利),远期价格为多少?
5.4 一个股指的当前价格为 350,无风险利率为每年 8%(连续复利),股指的股息收益率为每年 4%。4 个月期的期货价格为多少?
5.5 仔细解释为什么黄金的期货价格可以由黄金的即期价格与其他可观测变量计算得出,但铜的期货价格却不能这么做。
5.6 仔细解释便利收益与持有成本两个术语的含义。期货价格、即期价格、便利收益与持有成本之间的关系式是什么?
5.7 解释为什么可以将外币视为提供已知收益率的资产。
5.8 一个股指的期货价格是会高于还是会低于其未来价格期望值?为什么?
5.9 在签署无股息股票1年期的远期合约时,股票当前价格为40美元,连续复利的无风险利率为每年 $10\%$ 。
(a) 远期合约的初始价值和期货价格分别为多少?
(b) 6个月后,股票价格变为45美元,无风险利率仍为每年 $10\%$ 。这时远期价格和远期合约的价值分别为多少?
5.10 无风险利率为每年7%(连续复利),股指的股息收益率为每年 $3.2\%$ 。股指的当前价格为150。6个月期的期货价格为多少?
5.11 假定无风险利率为每年 $9\%$ (连续复利),股指股息的收益率在一年中经常发生变化。在2月份、5月份、8月份和11月份,股息收益率为每年 $5\%$ ,在其他月份,股息收益率为每年 $2\%$ 。假定股指在7月31日为1300。在同一年12月31日交割的期货价格为多少?
5.12 假定无风险利率为每年 $10\%$ (连续复利),股指股息收益率为每年 $4\%$ 。股指的当前价格为400,在4个月后交割的期货合约中期货价格为405。这时会存在什么样的套利机会?
5.13 由表 5-4 中的数据来估计在 2010 年 5 月 14 日加拿大和美国短期利率之间的差异。
5.14 在瑞士和美国按连续复利的两个月期限利率分别为每年 $2\%$ 和 $5\%$ 。瑞士法郎的即期价格是1.0500美元。在2个月后交割的期货价格也是1.0500美元,这时会存在什么样的套利机会?
5.15 白银的现价为每盎司25美元,每年贮存费用为每盎司0.24美元,贮存费要每季度预付一次。假定所有期限的利率均为每年 $5\%$ (连续复利),计算9个月后交割的期货价格。
5.16 假定 $F_{1}$ 和 $F_{2}$ 是同一种商品上两份合约的期货,合约的到期日分别为 $t_1$ 和 $t_2$ ,这里 $t_2 > t_1$ ,证明
$$ F_{2} \leqslant F_{1} \mathrm{e}^{r (t_{2} - t_{1})}
$$
其中 r 为无风险利率(假定为常数),假定无贮存费用。在这个问题里,假定期货价格与远期价格相等。
5.17 当一家公司采用远期合约对将来已知的外汇现金流进行对冲时,就不存在汇率风险。而当采用期货合约来对外币对冲时,因为按市场定价的方式会使得公司有一定的风险敞口。解释这种风险的实质。尤其当出现以下4种情况时,公司使用期货合约和远期合约哪种形式会更好?
(a) 在合约的期限内,外汇迅速贬值。
(b) 在合约的期限内,外汇迅速升值。
(c) 外汇先升值,然后贬值到它的初始水平。
(d) 外汇先贬值,然后升值到它的初始水平。
在分析中,假设远期价格等于期货价格。
5.18 有人认为远期汇率是未来即期汇率的无偏估计。在什么情况下这一说法成立?
5.19 证明股指期货的增长率等于组成股指的股票组合收益率超出无风险利率的数量。假定无风险利率和收益率均为常数。
5.20 通过考虑一个标的资产与其期货上的投资组合来证明式(5-3)成立。在证明中假设所有资产的收入均再投资于资产之中。参考本章中关于证明式(5-1)和式(5-2)的脚注,详细说明当式(5-3)不成立时,一个套利者会怎么做。
5.21 仔细解释对于将来某一时间商品价格的期望值是什么。假设随着期限的增大,原油期货价格以 $2\%$ 的速度下跌,再假设投机者倾向于卖空原油期货并且对冲者倾向于持有原油期货的多头。由凯恩斯和希克斯的理论所得出的将来价格期望值会是怎么样?
5.22 价值线综合指数(Value Line Index)是用于反映1600个股票价值变化的等权重指数。在1988年3月9日以前,这一指数在每天的变化值是按照指数所包含的股票价格的几何平均值来计算的。在这种情况下,式(5-8)是否正确地反映指数的期货价格与其现金价格之间的关系?如果不是,这一表达式是会低估还是高估期货价格?
5.23 一家美国公司想采用 CME 集团的期货合约来对冲澳元的风险敞口。假定美国和澳大利亚的无风险利率分别为 r 和 $r_{f}$ (对应于任何期限),r 和 $r_{f}$ 为常数,公司利用在 T 到期的合约来对冲时间 $t(T > t)$ 的风险敞口,证明
(a) 最佳对冲比率为 $\mathrm{e}^{(r_{f}-r)(T-t)}$ 。
(b) 当 $t$ 等于 1 天时, 最佳对冲比率几乎正好等于 $S_{0} / F_{0}$ , 其中 $S_{0}$ 为澳元的即期价格, $F_{0}$ 为目前澳元在 $T$ 时刻到期的期货价格。
(c) 对于长于 1 天的风险敞口,通过使对冲比率等于即期价格与期货价格的比,公司可以应对期货的每日结算问题。
5.24 解释(a)投资资产(b)消费资产的含义。为什么在确定远期及期货价格时,区别投资资产和消费资产是很重要的?
5.25 以下资产的持有成本是什么?
5.26 在 2012 年年初,瑞士法郎与美元之间的汇率是 1.0404(每法郎对应的美元数)。美国和瑞士的利率分别是每年 0.25% 和 0(连续复利)。3 个月期限的远期汇率是 1.0300(每法郎对应的美元数)。这时存
(a) 无股息股票。
(b) 股指。
(c) 有储存费用的商品。
(d) 外汇。

在什么套利机会?如果汇率是1.0500(每法郎对应的美元数),你的答案会如何改变?
5.27 指数为 1200,3 个月的无风险利率为每年 3%,以后 3 个月的股息收益率为每年
1.2%;6个月的无风险利率为每年3.5%,以后6个月的股息收益率为每年1%。估计3个月期和6个月期的指数期货价格。假定所有利率和收益率均为连续复利。
5.28 当前的美元/欧元的汇率为每欧元兑1.4000美元,6个月期的远期汇率为1.3950,6个月期的美元利率为每年 $1\%$ (连续复利)。估计6个月期的欧元利率。
5.29 原油现货价格为每桶80美元,存储1年的费用为每桶3美元,年底支付;无风险利率为每年 $5\%$ ,连续复利。1年期原油期货价格的上限是多少?
5.30 股票预计在2个月和5个月时将支付1美元股息。股票价格为50美元,对应所有期限的连续复利无风险利率均为每年8%。某投资者刚刚进入了股票上6个月期限的远期合约空头。
(a) 远期价格与远期合约的初始价值为多少?
(b) 在 3 个月后,股票价格变为 48 美元,无风险利率仍为每年 8%。这时远期价格和远期合约空头的价值为多少?
5.31 一家银行向企业客户提供了两种选择:一种是按 $11\%$ 的利率借入现金,另一种是以 $2\%$ 利率借入黄金(当借入黄金时,必须以黄金形式支付利息,因此,如果今天借入100盎司,在1年后必须偿还
102 盎司黄金)。无风险利率为每年9.25%,贮存费用为每年0.5%。讨论同现金贷款利率相比,借入黄金的利率是太高还是太低?这里两种贷款的利率均为每年复利一次,无风险利率和贮存费用率均为连续复利。
5.32 一家公司不太确定在将来收入或支出某笔外汇的时间,它可以同银行来商定一种远期合约,在远期合约中注明可以交割的时间区间。公司想保留选择交割时间的权利以便保证同自身现金流的吻合。假定你处在银行的位置,你会如何对这家公司需要的产品来定价?
5.33 一位交易员的长期投资组合中包含一种既不提供收入,也不需要贮存费用的商品。交易员能够以每盎司1250美元的价格买入商品,以每盎司1249美元的价格卖出商品。交易员能够以每年 $6\%$ 的利率借入资金,并以每年 $5.5\%$ 的利率借出资金(这里的利率均为按年复利)。当期货价格在什么范围时,交易员没有套利机会。在这里假定远期价格的买入价和卖出价相同。
5.34 一家公司与银行进行一项远期合约交易。在合约中银行可以在 $T_{1}$ 时刻以汇率 $K_{1}$ 卖出外汇。在 $T_{1}$ 时实际汇率为 $S_{1}(>K_{1})$ 。公司要求银行将远期合约延续到 $T_{2}(>T_{1})$ (而不是在 $T_{1}$ )进行交割。银行同意了一个新的交付价格 $K_{2}$ ,解释 $K_{2}$ 的计算方法。
到目前为止,我们已经讨论了商品、股指以及外汇上的期货合约,并且阐述了这些合约的运作机制、如何用来对冲以及如何确定期货价格。我们接下来将讨论利率期货合约。
在这一章里我们将讨论在美国市场上流行的国债期货合约和欧洲美元期货合约。世界上许多其他利率期货合约产品都是建立在这些合约基础上。在本章里,我们还将说明如何与第4章中引入的久期测度结合起来使用期货合约对冲一个公司的利率风险敞口。