第3章 基本原理#
当个人或公司选用期货产品来对冲风险时,目标是选择尽量使风险中性化的头寸。考虑这样一家公司,它已知在3个月后如果某商品的价格上涨1美分,公司将收入10000美元,但如果商品的价格下跌1美分,公司将损失10000美元。为了对冲风险,公司资金部主管应进入期货合约的空头来抵消风险:当商品价格上涨1美分时,期货将触发10000美元的损失;当商品价格下跌1美分时,期货将带来10000美元的收益。如果商品价格确实下跌,期货合约的收益会抵消公司其他业务的损失;如果商品价格上涨,期货的损失被公司其他业务的收益抵消。
空头对冲#
空头对冲(short hedge)如以上例子所述,对冲者选择期货的空头方。当对冲者已经拥有了某种资产并期望在将来某时刻卖出资产时,这时选择期货空头对冲是合理的。例如,一个养猪的农场主知道自己会在2个月后在当地市场出售活猪,他这时可以选择空头对冲。在当前不拥有资产但在将来会拥有资产的情况下,也可以选择空头对冲。例如,一个美国出口商已知在3个月后将收进一笔欧元,出口商在欧元(同美元比较)升值时会有收益,而在欧元(同美元比较)贬值时会有损失,这时可以选择空头对冲。对冲策略在欧元升值时会产生损失,而在贬值时则会产生盈利,其作用是消除出口商的风险。
为了更详细地叙述空头对冲在一些情形下的运作方式,我们假定今天是5月15日,一位原油生产商刚刚签订了一份卖出100万桶原油的合约。合约所约定的价格为8月15日的市场价格。因此在今后3个月内,原油价格每上涨1美分,原油生产商就会增加10000美元的收益,原油价格每下跌1美分,原油生产商将会损失10000美元。假设5月15日每桶原油的即期价格为80美元,8月份到期的原油期货价格为79美元。因为每份期货合约的规模为1000桶原油,因此原油生产商可以通过卖出1000份期货合约来对冲风险。如果原油生产商在8月15日平仓,这一交易策略的效果是将原油锁定在大约79美元的价格上。
为了说明对冲后将会发生的情形,假如在8月15日原油的即期价格为每桶75美元。公司因卖出原油而收入7500万美元。由于8月份是期货的交割月,所以在8月15日的期货价格应与这一天的即期价格(即75美元)非常接近,因此公司从每桶原油上赚取大约
$$ 79 - 75 = 4 (\text{美元}) $$期货空头的总收益为 400 万美元。由卖出原油合约与期货合约一起所实现的是价格为大约每桶 79 美元,整体收入为 7900 万美元。
考虑另外一种情形,假定在8月15日原油的即期价格为每桶85美元。公司以每桶85美元卖出石油,而因持有原油期货每桶亏损的数量大约为
$$ 85 - 79 = 6 (\text{美元}) $$这时,卖出原油和期货的总收入大约为7900万美元。不难看出,在不同情形下,公司的整体收入总是大约为7900万美元。
多头对冲#
持有期货多头的对冲策略叫多头对冲(long hedge)。当公司已知在将来需要买入一定资产并想在今天将价格锁定时,可以采用多头对冲。
假设今天是1月15日,为了满足一项合同某一铜产品加工商知道在5月15日将会需要100000磅铜,即期铜价为每磅340美分,5月份交割的期货合约价格为每磅320美分。该加工商可以进入4份CME集团COMEX交易所的期货合约多头,并在5月15日将合约平仓。每一份合约的规模为25000磅铜。这一策略的实际效果是将加工商所需铜的价格锁定在每磅320美分左右。
假如在5月15日铜的即期价格为每磅325美分。因为5月为铜期货的交割月,所以即期价格与期货价格非常接近。加工商从期货合约中所得收益大约为
$$ 100000 \times (3.25 - 3.20) = 5000 (\text{美元}) $$同时为买入铜而支付 $100000 \times 3.25 = 325000$ 美元,因此整体费用大约等于 $325000 - 5000 =$
320000 美元。对于另外一种情形,假如在 5 月 15 日铜的即期价格为每磅 305 美分。加工商在期货中损失大约为
$$ 100000 \times (3.20 - 3.05) = 15000 (\text{美元}) $$而在买入铜时的支出为 $100000 \times 3.05 = 305000$ 美元,因此整体费用大约为 $320000$ 美元,即每磅320美分。
注意,对于这家公司而言,采用期货合约的策略要优于在1月15日从即期市场买入铜的策略。如果公司采用后一方法,它必须每磅支付340美分,并且还要付出利息和贮存费用。对一家经常需要铜的公司,这些不便可能会被由于持有铜而带来的便利收益相抵消。 $^{①}$ 但是,如果公司知道自己在5月15日之前不需要铜,利用期货合约的做法可能会是一个更好的选择。
在前面的例子中,我们均假定在交割月内对期货头寸平仓。如果允许交割发生,对冲的基本效果仍然是一样的。但是,履行交割的费用可能很昂贵并且非常不便。出于这一原因,即使对冲者将期货合约持有到交割月,实际交割通常也不会发生。像我们在今后讨论的那样,为了避免接受交割的可能性,持有期货多头的对冲者通常选择在交割期之前对期货进行平仓。
在上面讨论的两个例子中,我们假定对期货合约没有进行每天结算。在实际中,每天结算对于对冲效果确实有一定影响。如第2章所述,这意味着由期货合约产生的收益在对冲期限内会每天逐步实现(而不只是全部集中在最后时刻)。
3.2 拥护与反对对冲的观点#
支持对冲的观点非常明显,因此我们不再重述。大多数非金融公司的业务为制造业、零售业、批发业或服务业,这些公司没有预见利率、汇率以及商品价格变化的特殊能力。因此,对于这些公司而言,对冲由这些市场变量所引起的风险很有意义,因为这样公司可以集中精力发展自己的主要业务,而这些主要业务正是这些公司的特长。通过对冲,公司可以避免由于商品价格急剧上涨而使购买费用增大所带来的不快。
在实际中,许多风险是不被对冲的。下面我们将探讨这样做的原因。
3.2.1 对冲与股东#
有一种观点认为,如果股东愿意的话,他们可以自己对冲所面临的风险,而不需要公司为他们做这些。但是,这一观点有所欠妥,因为它假定了股东与公司管理人对于公司所面临的风险有同样的了解。但在大多数情况下,事实并非如此。这一观点也忽略了手续费和其他交易费用。相对来讲对于大型交易,对冲1美元的费用要比小型交易低得多,因此由公司进行对冲要比个人更加便宜。事实上,在许多情形下期货合约的规模常常会使单个股东难以利用期货产品来对冲风险。
股东个人比企业做起来更容易的一件事是将风险分散化,一个持有充分分散投资组合的股东可能会免于承受企业所面临的许多风险。例如,一个进行多样化投资的股东可能拥有铜生产公司和铜消费公司两家公司的股票,因此对于铜价没有太多的风险敞口。如果公司是代表多样化投资的股东利益,那么也许可以讲在许多情形下没有必要做对冲。在实际中,管理人员受这种观点的影响程度仍然是个未知数。
3.2.2 对冲与竞争#
在某些行业里,如果对冲并不是常规做法,这时一家公司选择与别人都不相同的做法也许没有太大意义。行业之间的竞争压力会迫使企业调整商品和服务价格来反映原材料价格、利率、汇率等的变化。因此,一家选择不对冲风险的企业可以期望利润率基本保持不变,而一个选择对冲风险的企业的利润率可能会有很大的浮动。
为了说明这一点,我们考虑两家黄金珠宝加工商,SafeandSure(保守)公司与 TakeaChance(冒险)公司。我们假定在这个行业中大多数公司不采用对冲措施,TakeaChance 也不例外。但是 SafeandSure 却采用与众不同的政策:公司决定利用期货合约来锁定在将来 18 个月内的黄金价格。当黄金价格上涨时,经济压力会造成珠宝批发价格普遍上涨,这样一来,TakeaChance 的利润基本不受影响。与此相反,由于采用了对冲,SafeandSure 公司的利润将会提高。而当黄金价格下跌时,经济压力会造成珠宝批发价格普遍下跌,从而 TakeaChance 公司的利润仍然不会受到太大影响,但 SafeandSure 公司利润却将会下降。在某些极端条件下,由于对冲的缘故 SafeandSure 利润可能会出现负值。表 3-1 总结了此例。
表 3-1 在同业竞争对手不对冲时采用对冲策略的危险性
| 黄金价格的变化 | 对黄金珠宝价格的影响 | 对 TakeaChance 利润的影响 | 对 SafeandSure 利润的影响 |
| 上涨 | 上涨 | 没有影响 | 增加 |
| 下跌 | 下跌 | 没有影响 | 减少 |
这一例子强调了在对冲时一定要从全局出发,在设计对冲策略时一定要考虑价格变化对企业盈利的整体影响。
3.2.3 对冲可能会使结果更糟#
我们应该认识到这样一个现实问题:与不采用对冲相比,采用对冲既可能增加也可能减少企业的利润。在以上讨论的原油生产商例子中,当原油价格下跌时,公司销售100万桶原油会有损失,但公司在期货交易中会得到收益,公司资金部门主管也因为有这样的业务远见而得到称赞。很显然,与不采用对冲相比,采用对冲给公司带来了更好的收益,公司的其他主管也会(希望如此)赞赏资金部的成就。但是当原油价格上升时,公司在销售中会盈利,对冲交易却带来损失,此时对冲比不对冲的结果要糟糕。即使对冲在最初被认为是一个明智的决策,此时资金部仍然会难以说服他人当初为什么会采取对冲决策。假如原油价格每桶上涨到89美元,期货对冲的损失是每桶10美元。不难想象,资金部主管同公司总裁可能会有这样的对话。
总 裁:真是太糟了,我们在过去3个月由于期货而损失了1000万美元!究竟是怎么回事?我需要解释。
资金部主管:我们进入期货交易是为了对冲原油价格变化带给我们的风险。对冲交易目的不是为了盈利。请不要忘记在原油价格上涨时,我们在销售中盈利了1000万美元。
总裁:这同我们的损失有什么关系?这就像在讲我们因为纽约的销售好,而不用去关心在加州的销售业绩。
资金部主管:假如原油价格要是下跌的话……
总裁:我不关心原油价格下跌后会怎么样,事实上,原油的价格上涨了。我真的不知道你原来是这样利用期货市场的。我们的股东希望看到我们在这一季度表现出色,我如何向股东解释因为你的行为而造成的1000万美元损失呢?恐怕今年你不会拿到分红。
资金部主管:这不公平,我这样做是因为……
总 裁:不公平?你不被解雇就已经很幸运了,你毕竟损失了1000万美元。
资金部主管:这取决于你怎么看……
从这一例子不难理解为什么有时公司资金部主管不太情愿进行对冲。对冲策略虽然可以缓解公司所面临的风险,但如果别人不理解对冲的内在意义,这一策略可能增加资金部主管“本人”所面临的风险。解决这一问题的唯一方法就是在实施对冲策略之前一定要让公司的所有高级主管都理解对冲的内在含义,一个理想的做法是由公司董事会来制定对冲政策,并与公司管理层和股东之间进行充分的沟通(业界事例3-1里介绍黄金矿业公司的对冲决策)。

业界事例 3-1 黄金矿业公司的对冲决策
黄金矿业公司担心黄金价格会变化而采取对冲决策,这样做非常自然。通常黄金矿业公司需要花好几年时间来提炼金矿中的黄金。当一家企业准备开发一个金矿时,自然也就会对黄金价格有很大的风险敞口。在黄金价格狂跌的情况下,一个表面看来会盈利的金矿事实上可能会变得亏损。
黄金矿业公司会很谨慎地向股东解释所采用的对冲决策,但有些黄金矿业公司不采取对冲,这样做可以吸引那些想在黄金价格上涨中盈利同时在黄金价格下跌时能够接受损失的投资者。其他公司采取对冲来回避风险,这些公司对今后几年内的黄金月产量有一个大概的估计,然后通过卖空期货或远期合约来锁定卖出黄金的价格。
假设你代表高盛公司(Goldman Sachs)与某黄金矿业公司签订了一个远期合约,合约规定你要以某一指定价格买入一笔数量很大的黄金,这时你将如何对冲风险呢?对这一问题的答案是:你会在中央银行借入黄金然后将黄金在现货市场上变卖(许多国家的中央银行都有大量的黄金储备),并将所得资金以无风险利率进行投资。在远期合约期满时,你从黄金矿业公司那里买入黄金并偿还中央银行,这里所指定的黄金远期价格反映了你所能挣到的无风险利率以及你向中央银行支付的黄金租用利率。
3.3 基差风险#
到目前为止,我们所考虑的对冲例子都完美得令人难以置信。在这些例子中,对冲者可以确定将来买入资产的准确日期,从而可以利用期货合约来消除在那一天几乎所有由于资产价格变动而带来的风险。在实际中对冲时常常并没这么容易,部分原因如下:
需要对冲价格风险的资产与期货合约的标的资产可能并不完全一样;
对冲者可能无法确定买入或卖出资产的准确时间;
对冲者可能需要在期货到期月之前将期货平仓。
这些问题就引起了所谓的基差风险(basis risk)。接下来我们解释这一概念。
3.3.1 基差#
在对冲意义下,基差(basis)的定义如下 $^{①}$
基差 = 被对冲资产的即期价格 - 用于对冲的期货合约价格
如果被对冲的资产与期货合约的标的资产相同,在期货到期时基差应当为0。在到期日之前,基差可正可负。由表2-2我们可以看到在2013年5月14日,黄金的基差为负,而玉米和大豆的短期限合约的基差为正。
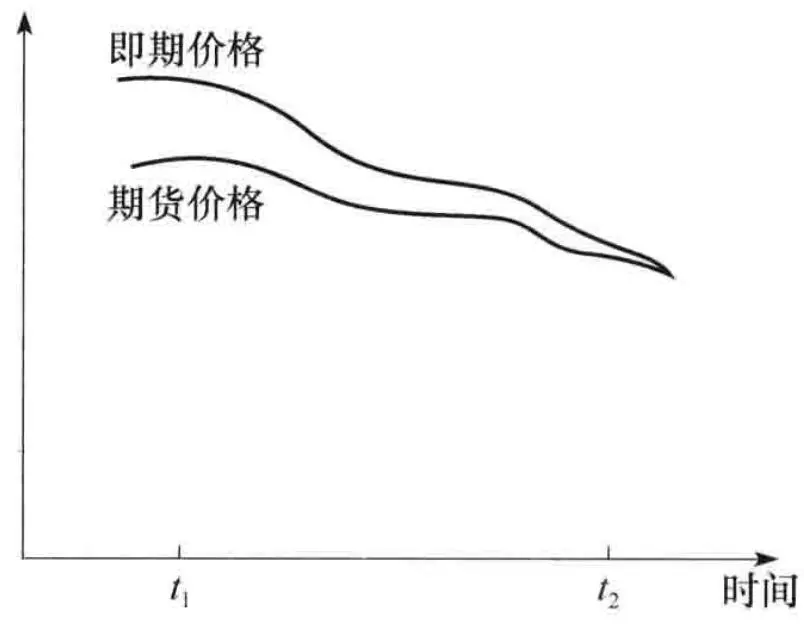
随着时间的变化,即期价格变化与特定月份期货的价格变化并不一定相同,因而会导致基差的变化。当基差变大时称为是基差增强(strengthening of the basis);当基差变小时称为基差减弱(weakening of the basis)。图3-1中的基差为正,图形展示了在期货到期之前基差随时间变化的形式。
为了讨论基差风险的性质,我们使用以下符号:
$S_{1}$ :在时刻 $t_{1}$ 的即期价格;
$S_{2}$ :在时刻 $t_{2}$ 的即期价格;
$F_{1}$ :在时刻 $t_{1}$ 的期货价格;
$F_{2}$ :在时刻 $t_{2}$ 的期货价格;
$b_{1}$ :在时刻 $t_{1}$ 的基差;
图3-1 基差随时间的变化
$b_{2}$ :在时刻 $t_{2}$ 的基差。
我们假定在时刻 $t_1$ 建立对冲头寸,并在时刻 $t_2$ 平仓。作为例子,我们考虑如下情形:在刚建立对冲时,即期和期货价格分别是2.50美元和2.20美元,在对冲平仓时,即期和期货价格分别是2.00美元和1.90美元。这意味着 $S_1 = 2.50$ , $F_1 = 2.20$ , $S_2 = 2.00$ 和 $F_2 = 1.90$ 。
由基差定义
$$ b_{1} = S_{1} - F_{1} \quad \text{和} \quad b_{2} = S_{2} - F_{2} $$得出 $b_{1}=0.30$ 和 $b_{2}=0.10$ 。
首先考虑如下情形:对冲者已知将在时刻 $t_{2}$ 卖出资产,并在 $t_{1}$ 时持有了期货空头。资产所实现的价格为 $S_{2}$ ,期货的盈利为 $F_{1}-F_{2}$ 。因此对冲后,卖出资产所得实际价格为
$$ S_{2} + F_{1} - F_{2} = F_{1} + b_{2} $$在我们的例子中,上式等于2.30美元。在时刻 $t_{1}$ ,已知 $F_{1}$ 的价格,如果在这个时刻也知道 $b_{2}$ ,那么这时可以构造完美对冲。对冲风险与 $b_{2}$ 的不确定性有关,此风险即为基差风险。考虑另外一种情形,公司知道在时刻 $t_{2}$ 将购买资产,因而在时刻 $t_{1}$ 进行了多头对冲。买入资产所付价格为 $S_{2}$ ,对冲的损失为 $F_{1}-F_{2}$ 。实施对冲以后,买入资产支付的实际价格为
$$ S_{2} + F_{1} - F_{2} = F_{1} + b_{2} $$这与前面的表达式一样,在本例中上式等于2.30美元。在时刻 $t_{1}$ 已知 $F_{1}$ 的价格, $b_{2}$ 代表基差风险。
注意,基差风险可以使得对冲者的头寸得到改善或得到恶化。假设一家公司计划在将来卖出资产,决定采用空头对冲,如果基差在意想不到的情况下增强(即增大),对冲者的头寸会有所改善,这是因为在考虑了期货的盈亏之后,卖出资产时会拿到更好的价格;如果基差在意想不到的情况下减弱(减小),对冲者的头寸有所恶化。同样,假设一家公司计划在将来买入资产,决定采用多头对冲,如果基差在意想不到的情况下增强,对冲者的头寸将会恶化,这是因为在考虑了期货的盈亏以后,买入资产时要支付更高的价格;如果基差在意想不到的情况下减弱,对冲者的头寸将会得到改善。
有时给对冲者带来风险的资产与用于对冲的合约标的资产是不一样的,这种情形下的对冲叫交叉对冲(cross hedging)。在这种情况下,基差风险一般会更大。定义 $S_{2}^{*}$ 为期货合约标的资产在时刻 $t_2$ 的价格。与上面相同, $S_2$ 是被对冲资产在时刻 $t_2$ 的价格。通过对冲,公司确保购买或出售资产的价格为 S_{2} + F_{1} - F_{2} 上式可被变形为
$$ F_{1} + \left(S_{2} ^{*} - F_{2}\right) + \left(S_{2} - S_{2} ^{*}\right) $$$S_{2}^{*}-F_{2}$ 和 $S_{2}-S_{2}^{*}$ 代表基差的两个组成部分, $S_{2}^{*}-F_{2}$ 代表当被对冲资产与期货合约标的资产一致时,对冲所产生的基差; $S_{2}-S_{2}^{*}$ 是由于被对冲资产与期货合约标的资产不一样而产生的基差。
3.3.2 对合约的选择#
影响基差风险的一个关键因素是选择用来对冲的期货合约。这里的选择包括两部分:
对期货合约标的资产的选择;
对交割月份的选择。
如果被对冲的资产刚好与期货合约的标的资产吻合,这里的第一个选择一般会很容易。在其他情形下,对冲者必须通过仔细分析来确定哪一种期权价格与被对冲资产的价格有最紧密的相关性。
交割月份的选择跟多个因素有关。在本章前面的例子中,当假定对冲的期限对应于某种期货的交割月份时,我们选择了对应于这个交割月份的期货合约。事实上,在这种情形下对冲者往往会选择一个在稍后月份交割的期货合约。因为在这种情况下,处于交割月份中的期货价格有时会很不稳定。同时,在交割月份多头对冲者会承受必须接受实物交割的风险,因为资产交割的花费很大,而且极不方便(多头对冲者一般喜欢将期货合约平仓,然后在常用的供应商处买入资产)。
一般来讲,当对冲的期限与期货交割月份之间的差距增大时,基差风险也会随之增大。一种经验法则(rule of thumb)是尽量选择与对冲期限最近却在其之后的交割月份。假定某一资产上期货的到期月分别为3月、6月、9月和12月。对于在12月、1月、2月到期的对冲,应当选择3月份的合约;对于在3月、4月、5月到期的对冲,应当选择6月份的合约等。这种经验法则假设了所有满足对冲需要的合约都有足够的流动性。在实际中,短期限期货合约往往具有最强的流动性。因此在某些情形下,对冲者常常会倾向于采用短期合约,并且不断将合约向前展期。我们将在本章后面的内容里讨论这一策略。
假定今天是3月1日。一家美国公司预期将在7月底收入5000万日元。CME集团的日元期货交割月份分别是3月、6月、9月和12月。每份合约的交割数量为1250万日元。因此这家公司在3月1日进入4份9月份日元期货空头。在7月底收到日元时,公司对其期货合约平仓。假设日元期货在3月1日的价格为每日元0.9800美分,而当期货被平仓时的即期价格与期货价格分别为0.9200美分和0.9250美分。
期货合约的盈利为每日元 0.9800 - 0.9250 = 0.0550 美分。合约被平仓时的基差为每日元 0.9200 - 0.9250 = -0.0050 美分,购买日元(按美分计算)的实际价格等于最终即期价格加上从期货中所得盈利
$$ 0.9200 + 0.0550 = 0.9750 (\text{美分}) $$这也可以写成最初的期货价格加上最后的基差
$$ 0.9800 + (-0.0050) = 0.9750 (\text{美分}) $$公司从 5000 万日元上所收的美元数量是 $50 \times 0.00975$ (百万),即 487500 美元。
假定今天是6月8日,一家公司知道在10月或11月里需要买入20000桶原油。目前在CME集团纽约商品交易所(NYMEX)里,任何一个月交割的原油期货合约都有交易,每份合约的规模为1000桶原油。公司决定利用12月的期货进行对冲,并进入了20份12月份合约的多头。在6月8日,期货价格是每桶88.00美元,公司在11月10日需要购买原油,因此在该天对期货合约平仓。在11月10日这一天,即期价格和期货价格分别是每桶90.00美元和每桶89.10美元。
期货的盈利是每桶 89.10 - 88.00 = 1.10 美元,期货平仓时的基差是每桶 90.00 - 89.10 = 0.90 美元。买入原油所付实际价格是(每桶按美元计)最后现价减去在期货上的盈利,即
$$ 90.00 - 1.10 = 88.90 (\text{美元}) $$这也可以由最初的期货价格加上最后的基差来计算
$$ 88.00 + 0.90 = 88.90 (\text{美元}) $$公司购买原油所付的总价格是 $88.90 \times 20\ 000 = 1\ 778\ 000$ 美元。
3.4 交叉对冲#
在例 3-1 和例 3-2 中,对冲时所用期货的标的资产与被对冲的资产是一样的。当两种资产不同时就会出现交叉对冲(cross hedging)。例如,某家航空公司对航空燃料油的未来价格有些担心,但是由于没有航空燃料油的期货,这家公司也许会利用民用燃料油期货合约来对冲风险。
对冲比率(hedging ratio)是指持有期货合约的头寸数量与资产风险敞口数量的比率。当期货标的资产与被对冲资产一样时,对冲比率当然应该取为1.0。这正是我们在以上所有例子中所采用的对冲比率。例如,在例3-2中,对冲者的风险敞口为20000桶原油,期货所对应的资产交割数量刚好与这个头寸相等。
当采用交叉对冲时,将对冲比率取为 1.0 并不一定是最优的选择。对冲者采用的对冲比率
应当使被对冲后头寸价格变化的方差达到极小。我们现在考虑对冲者如何能做到这一点。
3.4.1 计算最小方差对冲比率#
最小方差对冲比率取决于即期价格的变化与期货价格变化之间的关系。我们采用以下符号
$\Delta S$ :在对冲期限内,即期价格 S 的变化;
$\Delta F$ :在对冲期限内,期货价格 F 的变化。
我们用 $h^{*}$ 表示最小方差对冲比率,可以证明 $h^{*}$ 是 $\Delta S$ 对 $\Delta F$ 进行线性回归时所产生的最优拟合直线(best-fit line)的斜率(见图3-2)。这个结果在直观上很合理:我们希望 $h^{*}$ 是当 F 变化一定数量时,S 平均变化的比例。
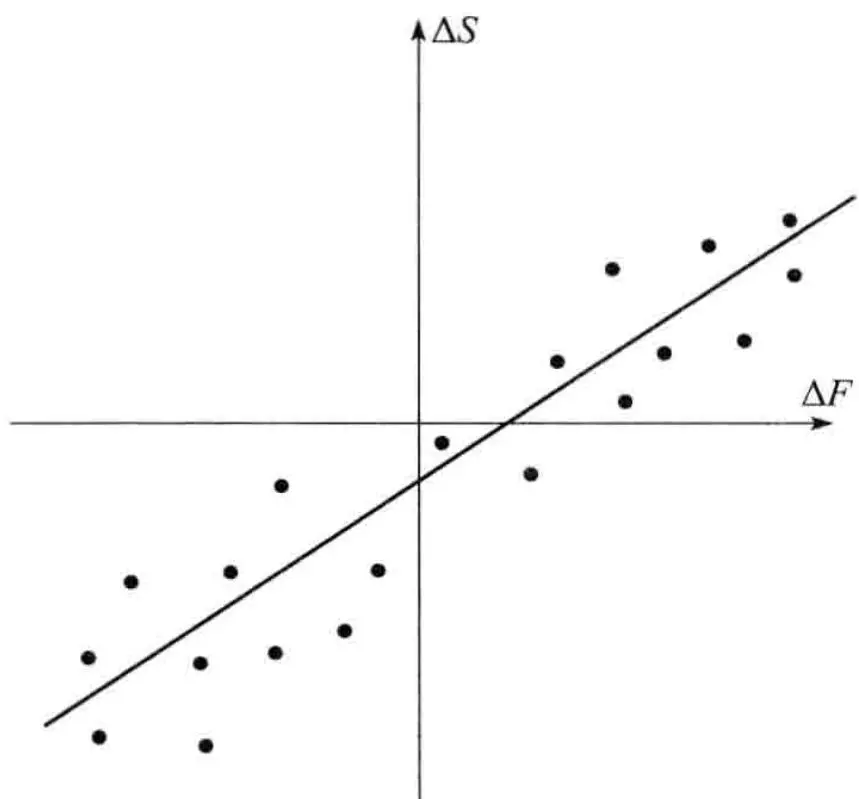
图3-2 即期价格变化与期货价格变化之间的回归曲线
$h^{*}$ 的公式如下
$$ h^{*} = \rho \frac{\sigma_{s}}{\sigma_{F}}\tag{3-1} $$其中 $\sigma_{s}$ 是 $\Delta S$ 的标准差, $\sigma_{F}$ 是 $\Delta F$ 的标准差, $\rho$ 是两者之间的相关系数。
式(3-1)显示最佳对冲比率等于 $\Delta S$ 与 $\Delta F$ 之间的相关系数乘以 $\Delta S$ 的标准差与 $\Delta F$ 的标
准差之间的比率。图3-3 说明对冲者头寸价值变化的方差与对冲比率之间的关系。
头寸的方差↑
如果 $\rho = 1$ 和 $\sigma_{F} = \sigma_{S}$ ,对冲比率 $h^{*}$ 为1.0:因为这时期货价格变化正好等于即期价格的变化,这一结果正是我们所预期的。如果 $\rho = 1$ 和 $\sigma_{F} = 2\sigma_{S}$ ,最佳对冲比率 $h^{*}$ 为0.5:因为这时期货价格的变化幅度是即期价格变化幅度的两倍,这一结果也正好是我们所预期的。对冲效率(hedge effectiveness)可以被定义为对冲所消除的方差量占总方差的比例,这正是将 $\Delta S$ 对 $\Delta F$ 进行线性回归的 $R^2$ 系数,等于 $\rho^2$ 。
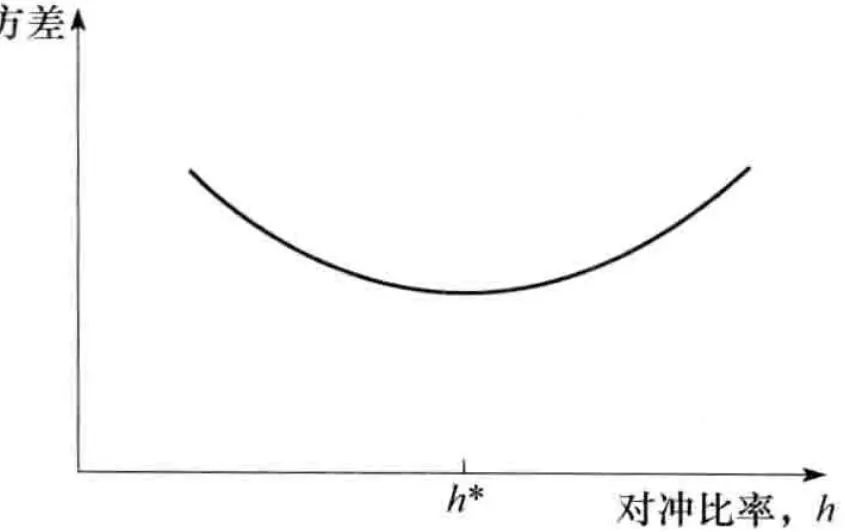
图3-3 对冲者头寸价值变化的方差与对冲比率的关系
式(3-1)中的参数 $\rho$ 、 $\sigma_{F}$ 和 $\sigma_{S}$ 通常是通过 $\Delta S$ 和 $\Delta F$ 的历史数据来估计(这里所隐含的假设是从某种意义上,历史反映未来)。在计算中要选择一定数量的长度相等而且互不重叠的时间区间,然后在每个区间上观测 $\Delta S$ 和 $\Delta F$ 的值,理想的做法是将时间区间选成与对冲的期限相同。在实际中,这种做法有时会严重地限制可以利用的观察值数量,因此在计算过程中一般会选用比较小的时间区间。
3.4.2 最优合约数量#
为了计算对冲所用的合约数量,定义:
$Q_{A}$ :被对冲头寸的数量(单位数量);
$Q_{F}$ :1份期货合约的规模(单位数量);
$N^{*}$ :用于对冲的最优期货合约数量。
期货合约应当是关于 $h^{*}Q_{A}$ 单位的资产,因此所需要的期货合约份数为
$$ N^{*} = \frac{h^{*} Q_{A}}{Q_{F}}\tag{3-2} $$例 3-3 说明了一家航空公司如何将这一节中的结果用于对冲燃料购买。
某航空公司预计在 1 个月后需要购买 200 万加仑 $^{®}$ 航空燃料油,并决定利用民用燃料油期货来对冲。我们假设表 3-2 给出了连续 15 个月每加仑航空燃料油价格变化 $\Delta S$ ,以及用于对冲的民用燃料油期货价格的相应变化 $\Delta F$ 。利用通常计算标准差和相关系数的公式,我们可以得
出 $\sigma_{F} = 0.0313$ , $\sigma_{S} = 0.0263$ , $\rho = 0.928$ 。
表 3-2 当利用民用燃料油期货对冲航空燃料油时,决定最小方差对冲比率的数据
| 月份 | 每加仑民用燃料油期货价格的变化 (ΔF) | 每加仑航空燃料油价格的变化 (ΔS) | 月份 | 每加仑民用燃料油期货价格的变化 (ΔF) | 每加仑航空燃料油价格的变化 (ΔS) |
| 1 | 0.021 | 0.029 | 9 | 0.048 | 0.043 |
| 2 | 0.035 | 0.020 | 10 | -0.006 | 0.011 |
| 3 | -0.046 | -0.044 | 11 | -0.036 | -0.036 |
| 4 | 0.001 | 0.008 | 12 | -0.011 | -0.018 |
| 5 | 0.044 | 0.026 | 13 | 0.019 | 0.009 |
| 6 | -0.029 | -0.019 | 14 | -0.027 | -0.032 |
| 7 | -0.026 | -0.010 | 15 | 0.029 | 0.023 |
| 8 | -0.029 | -0.007 |
由式(3-1)可以得出最小方差对冲比率 $h^{*}$ 为
$$ h^{*} = 0.928 \times \frac{0.0263}{0.0313} = 0.78 $$每份 CME 集团的民用燃料油期货是关于 42000 加仑民用燃料油,由式(3-2),最优合约的数量为
$$ \frac{0.78 \times 2000000}{42000} = 37.03 $$近似到最近的整数,合约数量为37。
3.4.3 尾随对冲#
如果我们用来对冲的是远期合约,上面的分析是正确的,这是因为我们感兴趣确实是在对冲期限内远期价格变化和即期价格变化的相关程度。
当利用期货进行对冲时,会存在期货合约的每天结算和一系列持续1天的对冲交易问题。为了反映这个特征,分析员有时计算期货价格每天百分比变化和即期价格每天百分比变化之间的相关系数,将此系数记为 $\hat{\rho}$ 。另外,将期货价格每天百分比变化的标准差记为 $\hat{\sigma}_F$ ,即期价格每天百分比变化的标准差记为 $\hat{\sigma}_S$ 。
如果 $S$ 和 $F$ 为即期和期货价格,1天价格变化的标准差分别为 $S\hat{\sigma}_S$ 和 $F\hat{\sigma}_F$ 。由式(3-1)得出,期限为1天的对冲比率为
$$ \hat{\rho} \frac{S \hat{\sigma} _{s}}{F \hat{\sigma} _{F}} $$由式(3-2)得出,为了下一天对冲需要持有的合约数量为
$$ N^{*} = \hat{\rho} \frac{S \hat{\sigma} _{S} Q_{A}}{F \hat{\sigma} _{F} Q_{F}} $$采用以上结果来计算对冲合约数量的做法有时被称为尾随对冲(tailing the hedge)。 $^{①}$ 我们可将这一结果表达为
$$ N^{*} = \hat{h} \frac{V_{A}}{V_{F}}\tag{3-3} $$其中 $V_{A}$ 为被对冲头寸的实际货币价值( $=SQ_{A}$ ), $V_{F}$ 为一个期货合约的货币价值( $=FQ_{F}$ )。 与 $h^*$ 类似, $\hat{h}$ 的定义是
$$ \hat{h} = \hat{\rho} \frac{\hat{\sigma} _{s}}{\hat{\sigma} _{F}} $$从理论上讲, 这个结果说明应当将对冲期货的头寸随着 $V_{A}$ 和 $V_{F}$ 的变化而调整, 但在实际中, 在一天内对冲的变化很小, 通常被忽略。
3.5 股指期货#
我们接下来考虑股指期货,以及如何将其用于对冲或管理与股票价格有关的风险敞口。
股指(stock index)跟踪一个虚拟股票组合的价值变化,每个股票在组合中的权重等于股票组合投资于这一股票的比例。在很短一段时间区间里股指上升的百分比被设定为该虚拟组合价值变化的百分比。在计算中,通常不包括股息,因此股指是用于跟踪在这一组合上投资的资本增值/亏损(capital gain/loss)。 $^{①}$
如果虚拟股票投资组合保持不变,组合中每个股票的权重不一定不变。当组合中某一股票的价格比其他股票的涨幅要大得多时,这一股票的权重就会自动增大。有些指数的建立是在一些股票中每样取一只,这时股票的权重与其市场价格成比例,当股票分股时做适当调整。另一些股指的构造使得权重与股票的市场资本总价值(股票价格 $\times$ 发行的数量)成比例,这时股票组合会对股票的分股、股票形式的股息和新股发行自动进行调整。
3.5.1 股指#
表 3-3 展示了在 2013 年 5 月 14 日 3 个不同股指的期货合约价格。
表 3-3 2013 年 5 月 14 日 CME 集团发布的不同股指期货合约报价
| 开盘价 | 最高价 | 最低价 | 前一天闭盘价 | 最后交易日 | 变化量 | 数量 | |
| 小型道琼斯工业指数(5美元×指数) | |||||||
| 2013/06 | 15055 | 15159 | 15013 | 15057 | 15152 | +95 | 88510 |
| 2013/09 | 14982 | 15089 | 14947 | 14989 | 15081 | +92 | 34 |
| 小型标普500指数(50美元×指数) | |||||||
| 2013/06 | 1630.75 | 1647.50 | 1626.50 | 1630.75 | 1646.00 | +15.25 | 1397446 |
| 2013/09 | 1625.00 | 1641.50 | 1620.50 | 1625.00 | 1640.00 | +15.00 | 4360 |
| 2013/12 | 1619.75 | 1635.00 | 1615.75 | 1618.50 | 1633.75 | +15.25 | 143 |
| 小型纳斯达克100指数(20美元×指数) | |||||||
| 2013/06 | 2981.25 | 3005.00 | 2971.25 | 2981.00 | 2998.00 | +17.00 | 126821 |
| 2013/09 | 2979.50 | 2998.00 | 2968.00 | 2975.50 | 2993.00 | +17.50 | 337 |
道琼斯工业平均指数(Dow Jones Industrial Average)是基于30个美国蓝筹(blue-chip)股票所组成的股票组合,权重与股票价格成比例。CME集团有两种关于这个指数的合约:一种期货的标的变量是10美元乘以指数值;另一种(Mini DJ Industrial Average)是5美元乘以指数值,Mini合约在市场上交易最活跃。
标准普尔 500 指数(S&P 500)是基于一个包括 500 种股票的组合,这 500 种股票的组成为:400 种工业股,40 种公共事业股,20 种交通业股以及 40 种金融股。在任何时刻,股票的权重与该股票的总市值成比例。这些股票都是在 NYSE Euronext 或 Nasdaq OMX 上市。CME 集团有两种关于标普 500 的期货合约:一种是关于 250 美元乘以指数;另一种(Mini S&P 500 contract)是关于 50 美元乘以指数,Mini 合约在市场上交易最活跃。
纳斯达克 100 指数(Nasdaq 100)是基于由全国债券交易自动报价服务联合会(National Association of Securities Dealers Automatic Quotations Service)交易的 100 种股票所组成的组合。CME 集团交易所交易两种与这个指数有关的合约:一种是关于 100 美元乘以指数;另一种(Mini Nasdaq 100 Contract)是关于 20 美元乘以指数,Mini 合约在市场上交易最活跃。
由第2章所述,股指期货合约采用现金交割(而不是实际交割标的资产)。在最后一个交易日,所有的合约必须以最后一个交易日的开盘价或收盘价来结算,然后头寸算是已经平仓。例如,对于标普500期货的平仓是按标普500在交割月第3个星期五的开盘价来结算。
3.5.2 股票组合的对冲#
股指期货可用于对冲风险分散良好的股票投资组合。定义:
$V_{A}$ :股票组合的当前价值;
$V_{F}$ :一份期货的当前价值(定义为期货价格乘以期货规模)。
如果组合是为了跟踪股票指数,最优对冲率 $h^{*}$ 为1.0,由式(3-3)得出需要持有的期货空头合约数量为
$$ N^{*} = \frac{V_{A}}{V_{F}}\tag{3-4} $$例如,某股票组合跟踪的是标普500,价值为5050000美元。股指的当前值为1010,每一份期货是关于250美元乘以股指。这时, $V_{A} = 5050000$ 和 $V_{F} = 1010 \times 250 = 252500$ 。因此,对冲者应该持有20份期货空头合约来对冲这个股票组合。
当股票组合不跟踪股指时, 我们可以采用资本资产定价模型 (CAPM, 见本章附录) 中的 $\beta$ 值来确定持有期货空头的数量。 $\beta$ 是将组合超过无风险利率的收益与股票市场超过无风险利率的收益进行回归所产生的最佳拟合直线的斜率。当 $\beta = 1$ 时, 组合收益往往跟踪市场收益; 当 $\beta = 2$ 时, 组合超过无风险利率的收益等于股票市场超过无风险收益的两倍; 当 $\beta = 0.5$ 时, 组合超过无风险利率的收益等于股票市场超过无风险收益的一半, 等等。
一个 $\beta$ 值等于2.0的组合对市场的敏感度是一个 $\beta$ 值等于1.0的组合的两倍。因此,为了对冲这一组合,我们将需要两倍数量的合约。类似地,一个 $\beta$ 值等于0.5的组合对市场的敏感度是一个 $\beta$ 值等于1.0的组合的一半,因此我们只需要一半数量的合约来对冲风险。一般来讲
$$ N^{*} = \beta \frac{V_{A}}{V_{F}}\tag{3-5} $$在这一公式里,我们假设期货合约的到期日与对冲期限很近。
将式(3-5)与式(3-3)比较,可以得出 $\hat{h} = \beta$ ,该等式对我们来讲并不意外,对冲比率 $\hat{h}$ 是将组合价值在一天内的百分比变化对于股指期货价格在一天内的百分比变化做线性回归时的最优拟合直线的斜率, $\beta$ 是组合变化对股指变化做线性回归时的最优拟合直线的斜率。
我们通过例子来说明利用这个公式做对冲时的效果很好。假定利用4个月期限的期货合约来对组合在今后3个月内的价值进行对冲。假设
$$ \mathrm{标普} 500 \mathrm{股指当前值} = 1000 $$$$ \text{标普} 500 \text{股指期货价格} = 1010 $$$$ \mathrm{组合价值} = 5050000 \mathrm{美元} $$$$ \mathrm{无风险利率} = \mathrm{每年} 4 $$股指票息收益率 = 每年 1%
组合的 $\beta = 1.5$
1 份期货合约是交割 250 美元乘以股指,因此, $V_{F}=250\times1010=252500$ 。由式(3-5)得出对冲组合所需要持有的空头期货合约数量为
$$ 1.5 \times \frac{5050000}{252500} = 30 $$假定股指在 3 个月后为 900,期货价格为 902,期货空头的收益为
$$ 30 \times (1010 - 902) \times 250 = 810000 (\text{美元}) $$股指的亏损为 $10\%$ 。股指每年支付 $1\%$ 的股息收益率,或每3个月 $0.25\%$ 。因此,将股息考虑在内时,股指投资者在3个月里的收益为 $-9.75\%$ 。由于组合的 $\beta$ 是1.5,由资本资产定价模型得出:
$$ \text{组合的收益期望} - \text{无风险利率} = 1.5 \times (\text{股指收益} - \text{无风险利率}) $$3个月期的无风险利率大约为 $1\%$ ,因此,组合在3个月内的收益期望(%)为
$$ 1.0 + [ 1.5 \times (-9.75 - 1.0) ] = - 15.125 $$因此组合在 3 个月后价值的期望(包括股息)为
$$ 5050000 \times (1 - 0.15125) = 4286187 (\text{美元}) $$在考虑对冲收益后,对冲者头寸价值的期望值为
$$ 4286187 + 810000 = 5096187 (\text{美元}) $$表 3-4 总结了这些计算, 同时也对股指在到期时可能取的其他数值进行了类似的计算。我们可以看出, 在 3 个月后, 对冲者的头寸几乎与股指的取值无关。
表 3-4 股指对冲的表现
| 3个月时的股指价格 | 900 | 950 | 1000 | 1050 | 1100 |
| 当前的股指价格 | 1010 | 1010 | 1010 | 1010 | 1010 |
| 3个月时的股指期货价格 | 902 | 952 | 1003 | 1053 | 1103 |
| 股指期货的收益(美元) | 810000 | 435000 | 52500 | -322500 | -697500 |
| 市场收益 | -9.750% | -4.750% | 0.250% | 5.250% | 10.250% |
| 组合的预期回报 | -15.125% | -7.625% | -0.125% | 7.375% | 14.875% |
| 包括股息的组合的预期回报(美元) | 4286187 | 4664937 | 5043687 | 5422437 | 5801187 |
| 整体头寸在3个月时的价值(美元) | 5096187 | 5099937 | 5096187 | 5099937 | 5103687 |
在这个例子中,我们还没有讨论期货价格与即期价格之间的关系。在第5章,我们将看到这里所假设的当前期货价格1010与我们假设的利率和股息率是一致的。这一结论对于表3-4中3个月后的期货价格也适用。
3.5.3 对冲股权组合的理由#
表 3-4 显示, 实施对冲策略以后, 对冲者在 3 个月后的头寸价值大约比在对冲开始时的头寸价值高 1%,这一结果并不奇怪,因为无风险利率为每年 4%,或每 3 个月 1%。实施对冲后使得对冲者的头寸按无风险利率增长。
人们自然要问,为什么要采用期货合约来对冲呢?为了取得无风险利率的收益,对冲者只需要变卖资产,并将得到的资金投放于类似短期国债之类的无风险产品即可。
回答这个问题的一个答案是,如果对冲者感觉组合中的股票选取的很好,那么实施对冲是有道理的。在这种情况下,对冲者对市场的整体风险很不确定,却确信组合中的股票收益会高于市场的收益(对组合 $\beta$ 值进行调整之后)。一个对冲者可以采用股指期货来消除因市场变动而触发的风险,从而使对冲者仅仅暴露于股票组合与市场的相对表现中。在下面,我们将进一步讨论这一点。另一个原因是对冲者计划在一段很长时间内持有股票组合,但需要在短时间内对市场的不确定性进行保护。将资产变卖并在将来买回,这样做可能会触发很高的交易费用。
3.5.4 改变组合的 $\beta$#
在表 3-4 所示的例子中, 对冲者的 $\beta$ 值被降低到 0 , 因此对冲者的收益期望几乎与指数的表现无关。有时也可以利用期货合约来调整组合的 $\beta$ , 而不是将 $\beta$ 值降低到 0 。继续以上的例子:
$$ \begin{array}{r l} & {\text{标普} 500 \text{股指当前取值} = 1000} \\ & {\text{标普股指期货价格} = 1010} \\ & {\text{组合价值} = 5050000 \text{美元}} \\ & {\text{组合的} \beta = 1.5} \end{array} $$同上, $V_{F}=250\times1010=252500$ 。进行完美对冲时需要持有空头的合约数量为
$$ 1.5 \times \frac{505000}{252500} = 30 $$为了将组合的 $\beta$ 从1.5转变为0.75,我们需要持有空头的合约数量应当为15,而不是30;当要将组合的 $\beta$ 由1.5转变为2.0,需要持有10个期权的多头,等等。通常来讲,当将组合的Beta从 $\beta$ 变为 $\beta^{*}$ 时,如果 $\beta >\beta^{*}$ ,所持期货空头的数量应当为
$$ \left(\beta - \beta^{*}\right) \frac{V_{A}}{V_{F}} $$如果 $\beta < \beta^{*}$ , 所持期货多头的数量应当为
$$ (\beta^{*} - \beta) \frac{V_{A}}{V_{F}} $$3.5.5 锁定挑选股票的优势#
假设你擅长于挑选比市场表现更好的股票。你拥有一只股票或一个小的股票组合。你不知道在今后几个月内股票市场的表现将会如何,但你非常确认你持有的股票将比市场表现要好,你这时该如何做呢?
你应该持有数量等于 $\beta V_{A} / V_{F}$ 的股指期货合约空头,其中 $\beta$ 为你所持有股票的Beta值, $V_{A}$ 为持有的股票价值, $V_{F}$ 为1份股指期货合约的价值。如果你的股票投资组合比一个具有同样 $\beta$ 但风险分散很好的组合表现要好,你这时就会赚钱。
考虑某投资者在 4 月持有 20000 只某公司股票,每股价格为 100 美元。投资者认为在今后
3个月内市场会有剧烈变动,但该公司股票很可能比市场表现要好。投资者想在今后3个月内利用8月的标普500期货合约来对冲市场变化。公司股票的 $\beta$ 值为1.1,8月标普500期货的当前价格为1500,每一份合约是250美元乘以指数,这时 $V_{A} = 20000 \times 100 = 2000000$ , $V_{F} = 1500 \times 250 = 375000$ ,因此应当持有的股指期货空头数量为
$$ 1.1 \times \frac{2000000}{375000} = 5.87 $$近似为整数,对冲者应卖出6份股指期货,并在7月平仓。假定公司股票在1个月后降至90美元,标普500期货价格降至1300,投资于公司股票的损失为 $20\ 000 \times (100 - 90) = 200\ 000$ 美元,但在期货上的收益为 $6 \times 250 \times (1\ 500 - 1\ 300) = 300\ 000$ 美元。
在这个例子中,投资者的总体收益为 100000 美元,这是因为公司股票并没有像 $\beta = 1.1$ ,而且风险完全分散的组合那样下跌。如果市场价格上升,公司股票上升的幅度会大于 $\beta = 1.1$ 的组合,这时投资者还是赚钱的(正如投资者预期的那样)。
3.6 向前滚动对冲#
有时对冲的期限要比所有能够利用的期货期限更长,这时对冲者必须对到期的期货进行平仓,同时再进入具有较晚期限的合约。这样可以将对冲向前滚动很多次。这种做法被称为向前滚动对冲(stack and roll)。考虑某家公司,它希望利用期货空头来减少在将来时刻 T 收到某个资产时所带来的风险。如果在市场上存在期货合约 1, 2, 3, …, n (并不一定目前都存在),其到期日一个比一个更晚。公司可以采用以下策略:
在 $t_1$ 时刻:进入合约1的空头
在 $t_2$ 时刻:对合约1平仓进入合约2的空头
在 $t_3$ 时刻:对合约2平仓进入合约3的空头
在 $t_n$ 时刻:对合约 $n - 1$ 平仓进入合约 $n$ 的空头
在 $T$ 时刻:对合约 $n$ 平仓
假设在2014年4月,一家公司意识到将在2015年6月将卖出100000桶原油,并决定采用按1.0的对冲比率来对冲风险(在该例中,我们不进行像3.4节里描述的尾随对冲调整)。当前原油即期价格为89美元,虽然交割期限长达几年的期货在市场都有交易,我们假设只有最前面6个月的合约具有足够可以满足公司要求的流动性。因此公司进入了100份2014年10月合约的空头。在2014年9月,将对冲向前滚动到2015年3月的合约。在2015年2月,将对冲向前滚动到2015年7月的合约。
表 3-5 展示了一种可能出现的结果, 2014 年 10 月刚建立空头时期货价格为 88.20 美元,平仓时价格为 87.40 美元, 因此盈利为每桶 0.80 美元; 2015 年 3 月刚建立空头时期货价格为 87.00 美元, 平仓时价格为 86.50 美元, 因此盈利为每桶 0.50 美元; 2015 年 7 月刚建立空头时期货价格为 86.30 美元, 平仓时价格为 85.90 美元, 因此盈利为每桶 0.40 美元, 最终的即期价格为 86 美元。
表 3-5 滚动对冲例子的数据
(单位:美元)| 日期 | 2014/04 | 2014/09 | 2015/02 | 2015/06 |
| 2014年10月期货价格 | 88.20 | 87.40 | ||
| 2015年3月期货价格 | 87.00 | 86.50 | ||
| 2015年7月期货价格 | 86.30 | 85.90 | ||
| 即期价格 | 89.00 | 86.00 |
持有期货空头所得盈利为每桶
$$ (88.20 - 87.40) + (87.00 - 86.50) + (86.30 - 85.90) = 1.70 (\text{美元}) $$原油价格从每桶89美元降至每桶86美元,每桶跌价3美元,而由期货的补偿只有每桶1.70美元,这看来不太令人满意。但是,当期货价格低于即期价格时,我们不能期望得到全部的补偿。假如2015年6月的期货交易活跃的话,这时最好的希望是将价格锁定在该期货的价格上。
在实际中,公司通常在每个月里对标的资产都有风险敞口,并且利用1个月的期货合约来对冲,因为这样的短期限合约流动性较强。在最初时,公司会进入足够多的头寸(即将合约叠在一起)来覆盖所有在对冲展望期内的风险敞口。1个月过后,公司将所有期货合约平仓,并向前滚动,即进入到新的合约来应对新的风险敞口等。
如业界事例 3-2 所示,德国金属公司(Metallgesellschaft)在 20 世纪 90 年代初曾按这种方式对冲自己由于提供固定价格商品而带来的风险。在商品价格下跌时,公司运作产生困难,原因是对短期期货损失要立即支付保证金,而所期望的长期收益却无法马上实现。被对冲产品所产生的收益和对冲产品所带来损失的时间不匹配,给公司带来了无法克服的流动性困难。这一事例的警示是,当制订对冲计划时,我们一定要将流动性会产生的潜在问题考虑在内。

业界事例 3-2 德国金属公司对冲的失调
有时采用向前滚动的对冲方式会造成对公司现金流的压力。在20世纪90年代初,这一问题在一家德国公司,即德国金属(Metallgesellschaft,MG)身上体现得淋漓尽致。
MG 公司以高于市场价 6~8 美分的固定价格向其客户卖出了大量的 5~10 年民用燃料油和汽油合约,然后采用短期限期货合约的多头来对冲其风险敞口,在对冲过程中,将这些短期合约向前滚动。随后原油价格下跌,因持有期货,MG需要补充保证金,这给公司造成了短期现金流的压力。公司内设计这一对冲策略的人员认为这些短期现金流可以被长期固定价格合约的现金流抵消,然而公司高管与贷款银行对这笔巨额现金的流出十分担心,最后公司只好对所有对冲交易进行平仓,同时同意客户的要求而放弃了固定价格的合约。结果 MG 损失了 13.3 亿美元。

在这一章里我们讨论了公司采用期货来对冲资产价格风险的不同形式。如果资产价格上升公司会盈利,而当资产价格下跌公司会亏损的情况下,应当采用期货空头对冲。如果资产价格下跌公司会有盈利,而资产价格上升公司会有亏损的情况下,应当采用期货多头对冲。
对冲是减少风险的一种方法,因此应当受到多数高管的欢迎。在实际中,许多理论和实际方面的原因会使公司不进行对冲。从理论上讲,当公司股东持有一个风险分散良好的组合时,公司所面临的许多风险会被消除掉,因此并不需要公司去对冲这些风险。从实际上讲,如果同行业里的竞争对手都不进行对冲,这时选择对冲会增大而不是减小风险。还有,当公司从价格变动中得到盈利,但在对冲中遭受损失时,公司资金部主管可能会担心其他高管会对这一情形进行批评。
在对冲中的一个重要概念是基差风险。基差是即期价格与期货价格的差,基差风险的产生是由于在对冲到期日基差的不确定性。
对冲比率是期货合约的头寸与风险敞口资产头寸的比率。对冲比率为1.0并不一定总是最优:如果对冲者希望让头寸的方差最小,对冲比率可能并不等于1.0。最佳对冲比率是以即期价格变化与期货价格变化进行回归后所得最佳拟合直线的斜率。
股指期货可以用来对冲股票组合中的系统风险。对冲所需要的期货合约数量等于组合的 $\beta$ 乘以组合价值与 1 份期货合约价值的比。股指期权也可以在不改变组合股票构成的前提下,改变其 $\beta$ 系数。
当不存在到期日比对冲期限更晚并具有充分流动性的期货合约时,我们可以采用向前滚动的策略来进行对冲:这一策略包括进入一系列的期货交易,当第1个期货接近到期日时,将该合约平仓,并进入第2个具有更晚到期日的合约;当第2个期货接近到期日时,将该合约平仓,并进入第3个具有更晚到期日的合约;依此类推。这样做可由一系列短期合约来生成一个长期的期货合约。
推荐阅读#
Adam, T., S. Dasgupta, and S. Titman. “Financial Constraints, Competition, and Hedging in Industry Equilibrium,” Journal of Finance, 62, 5 (October 2007): 2445–73.
Adam, T. and C.S. Fernando. “Hedging, Speculation, and Shareholder Value,” Journal of Financial Economics, 81, 2 (August 2006): 283–309.
Allayannis, G., and J. Weston. “The Use of Foreign Currency Derivatives and Firm Market Value,” Review of Financial Studies, 14, 1 (Spring 2001): 243–76.
Brown, G.W. “Managing Foreign Exchange Risk with Derivatives.” Journal of Financial Economics, 60 (2001): 401–48.
Campbell, J. Y., K. Serfaty-de Medeiros, and L. M. Viceira. "Global Currency Hedging," Journal of Finance, 65, 1 (February 2010): 87–121.
Campello, M., C. Lin, Y. Ma, and H. Zou. "The Real and Financial Implications of Corporate Hedging," Journal of Finance, 66, 5 (October 2011): 1615–47.
Cotter, J., and J. Hanly. “Hedging: Scaling and the Investor Horizon,” Journal of Risk, 12, 2 (Winter 2009/2010): 49–77.
Culp, C. and M. H. Miller. "Metallgesellschaft and the Economics of Synthetic Storage," Journal of Applied Corporate Finance, 7, 4 (Winter 1995): 62–76.
Edwards, F. R. and M. S. Canter. "The Collapse of Metallgesellschaft: Unhedgeable Risks, Poor Hedging Strategy, or Just Bad Luck?" Journal of Applied Corporate Finance, 8, 1 (Spring 1995): 86–105.
Graham, J. R. and C. W. Smith, Jr. “Tax Incentives to Hedge,” Journal of Finance, 54, 6 (1999): 2241–62.
Haushalter, G. D. "Financing Policy, Basis Risk, and Corporate Hedging: Evidence from Oil and Gas Producers," Journal of Finance, 55, 1 (2000): 107–52.
Jin, Y., and P. Jorion. “Firm Value and Hedging: Evidence from US Oil and Gas Producers,” Journal of Finance, 61, 2 (April 2006): 893–919.
Mello, A. S. and J. E. Parsons. "Hedging and Liquidity," Review of Financial Studies, 13 (Spring 2000): 127–53.
Neuberger, A. J. "Hedging Long-Term Exposures with Multiple Short-Term Futures Contracts," Review of Financial Studies, 12 (1999): 429–59.
Petersen, M. A. and S. R. Thiagarajan, “Risk Management and Hedging: With and Without Derivatives,” Financial Management, 29, 4 (Winter 2000): 5–30.
Rendleman, R. “A Reconciliation of Potentially Conflicting Approaches to Hedging with Futures,” Advances in Futures and Options, 6 (1993): 81–92.
Stulz, R. M. “Optimal Hedging Policies,” Journal of Financial and Quantitative Analysis, 19 (June 1984): 127–40.
Tufano, P. “Who Manages Risk? An Empirical Examination of Risk Management Practices in the Gold Mining Industry,” Journal of Finance, 51, 4 (1996): 1097–1138.
练习题#
3.1 在什么情况下采用以下对冲:(a)空头对冲,(b)多头对冲。
3.2 采用期货合约对冲会产生基差风险,这句话的含义是什么?
3.3 什么是完美对冲?一个完美对冲的后果一定比不完美对冲好吗?解释你的答案。
3.4 在什么情况下使得对冲组合方差为最小的对冲是不做任何对冲?
3.5 列举 3 种资金部经理选择不对冲公司风险敞口的理由。
3.6 假定某商品价格在每季度里变化的标准差为0.65,商品的期货价格在每季度里变化的标准差为0.81,两种价格变化之间的相关系数为0.8。这时3月期合约的最佳对冲比率为多少?其含义是什么?
3.7 一家公司持有价值为2000万美元、 $\beta$ 值为1.2的股票组合。该公司想利用标普500期货来对冲风险。股指期货的当前水平是1080,每一份期货合约是关于250美元乘以股指。什么样的对冲可以使风险最小化?公司怎么做才可以将组合的 $\beta$ 值降低到0.6?
3.8 交易所里玉米期货合约的交割月份包括3月、5月、7月、9月和12月。当对冲期限如下时,对冲者应选用哪种合约来进行对冲?
(a) 6月,(b) 7月,(c) 1月。
3.9 一个完美对冲是否总能成功地将未来交易的价格锁定在当前的即期价格上?解释你的答案。
3.10 解释为什么空头对冲在基差意想不到的增大时,对冲效果会改善;当基差意想不到的减小时,对冲效果会恶化。
3.11 假设你是一位向美国出口电子设备的日本公司资金部主管,讨论你将采用什么样的策略来对冲外汇风险,你将如何使用这一策略并获得其他高管认可?
3.12 假设在 3.3 节里的例 3-2 中,公司选择的对冲比率为 0.8。这一选择将如何影响对冲的实施与结果。
3.13 “最小方差对冲比率为 1.0,这一对冲一定为完美对冲。”这一说法正确吗?解释你的答案。
3.14 “如果没有基差风险,最小方差对冲比率总为1.0。”这句话是否正确,为什么?
3.15 “如果一个资产的期货价格通常低于即期价格,这时多头对冲可能会很有吸引力。”解释这一观点。
3.16 活牛市场价格每月变化的标准差为每磅1.2美分,而活牛期货价格每月变化的标准差为每磅1.4美分,这两个价格变化之间的相关系数为0.7。现在时间是10月15日,一位牛肉商必须在11月15日买入200000磅活牛,并想采用12月到期的期货合约来对冲其风险,每一份合约是关于40000磅活牛,牛肉商应该采用什么样的对冲策略?
3.17 一个玉米农场主有以下观点“我不采用期货来对冲我面临的风险,我的真正风险并不是玉米价格的变化,我所面临的真正风险是气候可能会使我颗粒无收”。讨论这一观点,这位农场主是否应该估计玉米预期产量,然后采用对冲策略来锁定价格。
3.18 在7月1日,某投资者持有50000只某种股票,股票价格为每股30美元,投资者想在今后1个月内对所持股票进行对冲,并决定采用9月份的小型标普500指数期货合约,股指期货的当前价格为 1500,一份合约是关于 50 美元乘以股指。股票的 $\beta$ 值为 1.3。投资者应采取什么样的策略?在什么情况下会盈利?
3.19 假定在表 3-5 中,公司决定采用对冲比率 1.5,这一决定将会怎样影响对冲的实施与结果?
3.20 假定我们使用期货来对冲,解释为什么合约的每日按市场定价制度会产生现金流问题。
3.21 一位航空公司主管有以下论点:“对冲航空燃料价格毫无意义,将来油价比期货
作业题#
3.24 假定现在是6月,某公司想在9月卖出5000桶原油,决定采用CME集团10月期货来对冲价格风险,期货是关于1000桶轻质无硫原油。公司采用的头寸是什么?在建立头寸以后,公司还会面临什么样的价格风险?
3.25 某公司决定采用60份期货合约来对冲其白银头寸,每份期货合约都是关于5000盎司白银。在对冲平仓时,基差为每盎司0.20美元。以下情形对于对冲者头寸会有什么样的影响?(a)对冲者是为了对冲将要买入的白银,(b)对冲者是为了对冲将要卖出的白银。
3.26 某交易员持有 55000 单位的某种资产,她想采用另外一种与资产相关的期货来进行对冲,每份期货是关于 5000 单位的某种资产。交易员持有资产的每单位即期价格为 28 美元,在对冲期限内价格变化的标准差为 0.43 美元,相关资产的期货价格为 27 美元,在对冲期限内期货价格变化的标准差为 0.40 美元,即期价格与期货价格变化的相关系数为 0.95。
(a) 最小方差对冲比率是多少?
(b) 对冲者是应该采用多头还是空头?
(c) 在没有尾随对冲前提下,期货对冲最佳数量是多少?
价格低的情形与比期货价格高的情形有同样的可能性。”解释这位主管的观点。
3.22 假定 1 年黄金租赁利率为 1.5%,1 年无风险利率为 5%。这里的两个利率均为按年复利。利用业界事例 3-1 中的讨论计算当黄金即期价格为 1200 美元时,高盛应对黄金矿业公司报出的 1 年期远期的最高价格。
3.23 标普 500 的收益率期望为 12%,无风险利率为 5%,以下投资的回报率期望分别是多少?(a) $\beta=0.2$ ,(b) $\beta=0.5$ ,(c) $\beta=1.4$ 。
(d) 在具有尾随对冲前提下,期货对冲最佳数量是多少?
3.27 一家公司希望通过汽油期货来对冲一种新燃料的价格变化风险,已知新燃料价格变化与汽油期货价格变化的相关系数为0.6。在未来3个月里,当新燃料每加仑价格上涨1美分时,该公司会损失100万美元;新燃料价格变化的标准差比汽油期货价格的标准差高 $50\%$ 。如果用汽油期货来对冲,对冲比率是多少?如果将公司的风险敞口以新燃料加仑数量计算,风险敞口是多少?该公司应该持有什么样的汽油期货头寸(以加仑为单位)?需要交易多少份汽油期货合约?每份合约的标的是42000加仑汽油。
3.28 一位基金经理管理一个 $\beta$ 为0.2的积极组合。在过去的1年中,无风险利率为 $5\%$ ,股权收益非常糟糕,仅为 $-30\%$ 。该经理的组合回报是 $-10\%$ ,并声称在这种情况下,他管理的基金表现良好。请讨论他的结论。
3.29 以下表格是关于某商品的即期价格与期货价格在1个月内价格变化的历史数据,利用这些数据来计算使方差达到最小的对冲比率。
| 即期价格变化 | +0.50 | +0.61 | -0.22 | -0.35 | +0.79 |
| 期货价格变化 | +0.56 | +0.63 | -0.12 | -0.44 | +0.60 |
| 即期价格变化 | +0.04 | +0.15 | +0.70 | -0.51 | -0.41 |
| 期货价格变化 | -0.06 | +0.01 | +0.80 | -0.56 | -0.46 |
3.30 假定今天是7月16日,一家公司持有价值1亿美元的股票组合,组合的 $\beta$ 为1.2,这家公司希望采用CME的12月标普500股指期货将组合在7月16日至11月16日之间变化的 $\beta$ 由1.2变成0.5。当前股指期货价格为1000,每一份期货合约的规模是250美元与股指的乘积。
(a) 公司应做什么样的交易?
(b) 假如公司改变初衷而想将投资组合的 $\beta$ 由 1.2 增加到 1.5,公司应持什么样的头寸?
3.31 一位基金经理持有价值为 5000 万美元、 $\beta$ 等于 0.87 的股票组合。该经理担心在今后两个月内市场的表现,因此打算采用 3 个月期限的标普 500 期货合约来对冲其风险。股指的当前水平为 1250,期货合约的规模是 250 美元乘以股指,无风险利率为每年 6%,股息收益率为每年 3%,当前 3 个月期限的期货价格为 1259。
(a) 基金经理应采用什么样的头寸来对冲在今后两个月内的市场风险?
(b) 当股指在两个月后分别为 1000、1100、1200、1300 和 1400 时,你的策略对于基金经理的收益影响会如何?假定 1 个月期的期货价格比现在的股指水平高 0.25%。
3.32 今天是2014年10月。一家公司预计在2015年2月、2015年8月、2016年2月以及2016年8月都要买入100万磅铜。公司决定采用CME集团COMEX交易所的期货合约来对冲风险。每个合约规模为25000磅铜。对于每个合约,最初保证金为2000美元,维持保证金为1500美元。公司的政策是要对冲其 $80\%$ 的头寸敞口。期限在13个月内的期货合约都有很好的流动性,并满足公司的需求。设计一个适当的对冲策略(不用做3.4节中的尾随对冲调解)。
假定今天与将来的市场价格(每磅的美分数量)如下表所示。你所提出的策略对于公司买入铜的价格有什么影响?在2014年10月需要的初始保证金为多少?公司会收到保证金催付通知吗?
| 日期 | 2014/10 | 2015/02 | 2015/08 | 2016/02 | 2016/08 |
| 即期价格 | 372.00 | 369.00 | 365.00 | 377.00 | 388.00 |
| 2015年3月的期货价格 | 372.30 | 369.10 | |||
| 2015年9月的期货价格 | 372.80 | 370.20 | 364.80 | ||
| 2016年3月的期货价格 | 370.70 | 364.30 | 376.70 | ||
| 2016年9月的期货价格 | 364.20 | 376.50 | 388.20 |
附录 3A 资本资产定价模型#
资本资产定价模型(Capital Asset Pricing Model,CAPM)是一种将资产的回报期望值与回报风险联系起来的模型。资产回报的风险分成两个部分:系统风险(systematic risk)与将市场作为一个整体的回报有关,这一部分风险无法被分散掉;非系统风险(nonsystematic risk)是资产独有的并可以通过选取一个由不同资产组成的交易组合来分散掉。CAPM 的讨论集中于系
统风险。CAPM 公式为 $^{①}$
$$ \mathrm{预期资产回报} = R_{F} + \beta (R_{M} - R_{F})\tag{3A-1} $$其中 $R_{M}$ 是由所有可投资资产构成的组合产生的回报, $R_{F}$ 是无风险投资回报, 参数 $\beta$ 是对系统风险的一种度量。
由所有可投资资产构成的组合产生的回报 $R_{M}$ , 叫市场回报 (return on the market), 通常以像标普 500 这样充分分散化的股票指数来作为近似。 $\beta$ 是衡量资产回报对于市场回报的敏感程度, 通常由历史数据来估计: 将资产高于无风险利率的额外回报与市场交易组合高于无风险利率的额外回报进行线性回归时, $\beta$ 是回归方程的斜率。当 $\beta = 0$ 时, 敏感度为零 (即无敏感度), 这时资产无系统性风险, 式 (3A-1) 显示资产的回报期望值等于无风险利率; 当 $\beta = 0.5$ 时, 资产回报率超过无风险利率的那一部分 (平均来讲) 是市场回报率超出无风险利率的一半; 当 $\beta = 1$ 时, 资产回报的期望值等于市场回报, 等等。
假定无风险利率 $R_{F}$ 为 $5\%$ ,市场回报率为 $13\%$ ,式(3A-1)显示,当 $\beta$ 为0时,回报期望为 $5\%$ ;当 $\beta$ 等于0.75时,回报期望为 $0.05 + 0.75 \times (0.13 - 0.05) = 0.11$ ,即 $11\%$ 。
CAPM 的推导建立许多假设之上 $^{②}$ ,其中包括:
投资者只关心资产投资组合回报的期望值与标准差;
两个资产之间的相关性只是因为这些资产与市场组合相关, 这个假设等价于资产回报只取决于一个因子;
投资人只关心在某一特定时间区间上的投资回报, 而且所有投资人所选定的时间区间均相同;
投资人可以按相同的无风险利率借入或借出资金;
税务不影响投资决策;
所有投资人对资产回报的期望值、标准差以及对资产之间的相关系数都有相同的估计。
以上假设最多也只有在近似意义下成立,即使如此,实践证明,CAPM 模型已经是投资组合管理人员一件有用的工具,该模型常常被用来作为检验投资组合表现的标准。
当资产是单个股票时, 根据式 (3A-1) 所得出的回报期望并非真实回报的一个有效预测,但当资产是一个充分分散化后的股票组合时, 预测效果就要好很多。所以, 如 3.5 节所示, 以下关系式可以作为对冲分散化组合的基础
$$ \mathrm{分散化的组合回报} = R_{F} + \beta (R_{M} - R_{F}) $$其中 $\beta$ 是组合的 beta,该系数可以根据组合中每个股票 $\beta$ 的加权平均来计算。
利率是决定几乎所有衍生产品价格的因素之一。在本书今后的内容中,有关利率的内容将会占非常显著的位置。在这一章里我们将考虑关于度量和分析利率的一些基本问题。我们将解释定义利率所用的复利频率,以及在衍生产品分析中有着广泛应用的连续复利利率的含义。本章包括零息利率、平价收益率、收益率曲线以及债券定价分析方面的内容,而且还将描述衍生产品交易员经常采用的计算零息国债利率的方法。本章还将讨论远期利率、远期利率合约以及关于利率期限结构的不同理论。最后,我们讨论如何利用久期与曲率来确定债券价格对利率变化的敏感度。
在第 6 章中我们将讨论利率期货,并说明当对冲利率风险敞口时如何利用久期测度。为了便于解释问题,在本章中我们将忽略计天方式约定,在第 6 章和第 7 章中将会讨论这些约定的性质以及对于计算的影响。