第2章 背景知识#
在第1章里我们看到,期货合约在世界各地的交易都很活跃。芝加哥交易所(Chicago Board of Trade)、芝加哥商业交易所(Chicago Mercantile Exchange)和纽约商品交易所(New York Mercantile Exchange)合并而成立了CME集团(CME Group,<www.cmegroup.com>)。其他大型交易所包括纽约Euronext集团(NYSE Euronext,<www.euronext.com>)、Eurex集团(Eurex,<www.eurexchange.com>)、圣保罗的巴西商品和期货交易所(BM&F BOVESPA,<www.bmfbovespa.com.br>)以及东京国际金融期货交易所(Tokyo International Financial Futures Exchange,<www.tfx.co.jp>)。在本书的最后我们更详细地列举了世界各地的交易所。
我们以 CME 集团的玉米期货为例来说明期货合约是如何形成的。假定在 6 月 5 日,一位在纽约的商人指示经纪人买入 5000 蒲式耳 $^{①}$ 玉米,资产交割时间在 9 月份。经纪人会马上将这一指令通知交易员买入 1 份(进入期货多头)9 月到期的玉米期货合约(1 份玉米期货合约正好是关于 5000 蒲式耳玉米的交割)。与此同时,假定在堪萨斯的另一位商人指示经纪人卖出 5000 蒲式耳玉米,资产交割时间也是 9 月份,经纪人也会马上将客户的指令通知交易员卖出(进入期货空头)1 份 9 月到期的玉米期货合约。当双方同意交易价格后,交易成交。在传统的公开喊价(outcry)系统中,代表各方的交易员在交易大厅里碰面并确定价格,在电子交易中,交易是通过计算机系统来匹配的。
在这一交易中,同意买入资产的纽约商人进入了期货多头方(long futures position),而同意卖出资产的堪萨斯商人进入了期货空头方(short futures position),所同意的交易价格是在目前9月份玉米期货的期货价格(futures price),比如每蒲式耳600美分。与其他价格一样,这个价格是由市场供需关系来决定的:如果在某一时刻有较多的人想卖出(而不是买入)9月份玉米期货,那么价格将会下跌,这时会有新的买方进入市场,从而使买方与卖方达到平衡;如果有较多的人想买入(而不是卖出)9月份玉米期货,那么价格将会上涨。新的卖方将会进入市场,从而达成买方和卖方的平衡。
期货合约的平仓#
大多数期货交易不会导致实物交割,原因是大多数投资人在合约规定的交割期到来之前会选择平仓。对一个合约平仓就是进入一个与初始交易头寸相反的头寸。例如,在6月5日买入1份9月份玉米期货合约的纽约商人可以在7月20日通过卖出(即进入空头方)1份9月份玉米期货合约来进行平仓;而在6月5日卖出(即持有空头方)1份9月份玉米期货合约的堪萨斯商人可以在8月25日通过买入1份9月份的玉米期货合约来进行平仓。在每种情况下,商人的总损益等于平仓日的期货价格与6月5日的期货价格之差。
期货实物交割事件非常少见,以致有时交易员会忘记交割的过程(见业界事例2-1)。尽管如此,我们在本章仍要花一定篇幅讨论期货合约的交割过程。正是因为期货合约有最终实物交割的可能性才使得期货价格与即期价格(spot price)联系在一起。

业界事例 2-1 期货合约中令人诧异的资产交接
这个故事(可能是虚构的)是很久以前某家金融机构的高级主管亲口讲给本书作者的。故事的主人公是这家金融机构刚刚雇用的一位在金融界没有任何经验的新手。此家金融机构的一个客户为了对冲风险而常常需要进入活牛期货交易的多头方,同时也指示金融机构在期货到期前的最后一个交易日将交易平台仓(每份在CME集团交易的活牛期货合约里的标的资产为40000磅活牛),这位新雇员的职责是管理这个客户的账户。
当期货合约接近到期日时,在注意到客户仍然持有1份合约的多头方,这位雇员指示交易所的交易员以多头方(而不是空头方)进入期货合约。这一错误的后果是使金融机构持有两份多头方的期货合约,当发现这个交易错误时,该期货合约的交易已经停止。
金融机构(而不是客户)要对其错误负责,这一错误的直接后果就是对此毫无经验的金融机构必须去处理一群活牛的交接工作。期货合约规定卖空方可以在交接月份内在美国境内几家不同的地点交付牲畜,因此作为多头方的金融机构只有等待空头方向交易所提供交割意向通知书,交易所再向金融机构发出交接通知。
最后金融机构终于收到了交易所发出的交接通知:活牛将在2000英里 $^{②}$ 以外的一个地点并在通知后的第1个星期二交接。这位新雇员被安排到交接地点处理交接事务。在交接地点每个星期二都有牲畜拍卖,期货合同的空头方在拍卖市场买下牲畜并随后就进行交付,不幸的是本星期买下的牲畜必须在下一个星期才能进行拍卖,这位可怜的新雇员就不得不留下来安排牲畜的饲养。这位新雇员的金融职业生涯开始的多么有趣!
2.2 期货合约的规格#
当开发一种新合约时,交易所必须详细注明双方协议中的具体条款,尤其是资产品种、合约规模(即每一合约所交割的标的资产确切数量)、交割地点以及交割时间。
有时在合约中会指明交割资产备选方案,包括交易标的资产的等级或其他交割地点等。一般的规则是期货的空头方(即同意卖出产品的一方)可以在备选方案中做出选择。当合约空头方准备选择交割时,要向交易所填写交割意向通知书(notice of intention to deliver),在这一书面文件里会注明交割资产的等级以及交割地点。
2.2.1 资产#
当期货标的资产为商品时,商品质量可能有很大差别。因此,当指定标的资产时,交易所对允许交割资产等级的规定非常重要。洲际交易所(ICE)将其所交易的橙汁期货合约标的资产描述为:美国A级、糖度值(Brix value)不低于62.5度冰冻高纯度橙汁。
对于某些商品,在一定等级范围内的商品都可以用于交割,但价格要根据选择的等级进行调整。例如,CME集团的玉米期货的标准等级为“黄色2号”,但按交易所规定,经价格调整后的替代品也可用以交割:1蒲式耳“黄色1号”的价格比“黄色2号”要贵1.5美分,1蒲式耳“黄色3号”的价格比“黄色2号”要便宜1.5美分。
当期货合约中的标的资产为金融资产时,其定义通常很明确,含义也很清楚。例如,我们无须定义日元的等级。但是,在芝加哥交易所交易的美国中、长期国债期货合约有一些很有意思的特性。在长期国债期货合约中,标的资产可以是任何在期货到期时期限介于15年与25年之间的任何国债。在中期国债期货合约中,标的资产可以是任何在期货到期时期限不短于6.5年但又不超过10年的国债。在这两种情况下,交易所使用一个公式来根据所交割国债的期限和券息对收取的价格进行调整。在第6章中将有进一步讨论。
2.2.2 合约规模#
合约的规模(contract size)定义了在每一份合约中交割资产的数量。交易所要做的一个重要决定是选择合约的规模:如果合约规模太大,许多希望对冲较小头寸的投资者或希望持有较小头寸的投机者就不可能通过交易所进行交易;从另一方面来讲,由于每个合约都会有交易成本,因此合约规模太小时会使交易成本太高。
显然合约的适当规模取决于潜在客户的需求。某农产品期货合约中交割资产的价值从10000美元到20000美元不等,而一些金融期货合约的规模会大得多。例如,在CME集团交易的长期国债期货的标的资产面值为100000美元。
有时一些交易所会引进“小型”(mini)合约来吸引小额度投资者。例如,CME集团的小型纳斯达克100期货(Mini Nasdaq 100)合约是以20倍的纳斯达克100指数为标的资产,而一个标准合约是以100倍的纳斯达克100指数为标的资产(我们将在第3章对股指期货进行更为全面的讨论)。
2.2.3 交割安排#
交割地点必须是由交易所指定的地点,这对那些运输费用昂贵的商品尤其重要。ICE 冰冻高纯度橙汁期货的交割地点为位于佛罗里达州、新泽西州以及特拉华州境内由交易所授权的仓库。
当选择其他交割地点时,期货的空头方所收入的价格会随着交割地点的不同而被调整。一般当期货交割地点与商品生产地越远时交割价格也会越高。
2.2.4 交割月份#
期货合约通常是以交割月份来命名的。交易所必须明确指定在交割月份内的哪一段时间内可以交割。对于许多期货而言,交割期间为整个月份。
不同合约有不同交割月份,交易所对交割月份的选取是为了满足客户的需求。例如,在CME交易的玉米期货交割月份为3月、5月、7月、9月以及12月。在任何给定时间,交易的合约中包括最近交割月的合约和之后一系列交割月的合约。交易所指定对每个月份合约开始交易的具体时间,同时也指定这一合约的最后交易日。一般在可以交割的最后一天的前几天,期货将停止交易。
2.2.5 报价#
报价的方式是由交易所定义的。例如,在美国,原油期货是以美元和美分来报价,而中长期国债期货是以美元以及1美元的1/32来报价的。
2.2.6 价格和头寸的限额#
大多数合约价格在每天的变动限额是由交易所规定的。与前一天收盘价格相比,如果在某一天期货价格下跌的金额等于每日价格限额,这一合约被称为跌停(limit down)。如果上涨的金额等于每日价格限额,这一合约被称为涨停(limit up)。涨跌停变动(limit move)是指在任何方向上价格波动等于一天价格变动的限额。一般来讲,价格一旦达到当天的涨停或跌停限额时,该合约将会在当天停止交易。然而在有些情况下,交易所有权干涉并改变价格变动的限额。
设定每日价格变动限额的目的是为了防止由于过多投机活动而造成价格的巨幅波动。然而,当标的商品价格迅速上升或下降时,这些限制将会成为人为造成的交易障碍。价格限额是否对期货市场有利仍是一个有争议的话题。
头寸限额是一个投机者可持有的最大合约数量,头寸限额的目的是为了防止投机者对市场有不良的影响。
2.3 期货价格收敛到即期价格#
随着期货合约交割月份的逼近,期货价格会逐渐收敛到标的资产的即期价格。在到达交割期间时,期货价格会等于(或非常接近)即期价格。
为了说明原因,我们首先假定在交割期间内期货的价格高于即期价格,这时,交易员有明显的套利机会:
卖出一份期货合约(即持有空头);
买入资产;
进行交割。
以上交易一定会盈利:其金额等于期货价格和即期价格的差价。当交易员利用这种套利机会后,期货价格将会下降。接下来假定在交割期间内期货价格低于即期价格。想获得该标的资产的公司会发现进入期货多头然后等待空头方交割资产会更加有利。一旦公司这么做以后,期货的价格将会上涨。
因此,在交割期间内,期货价格与即期价格会十分接近。图2-1 显示的是期货价格收敛于即期价格的情形。在图2-1a 中,在交割期之前,期货价格高于即期价格;在图2-1b 中,在交割期之前,期货价格低于即期价格。在第 5 章中将讨论在什么情况下我们会观察到以上不同的变化形式。
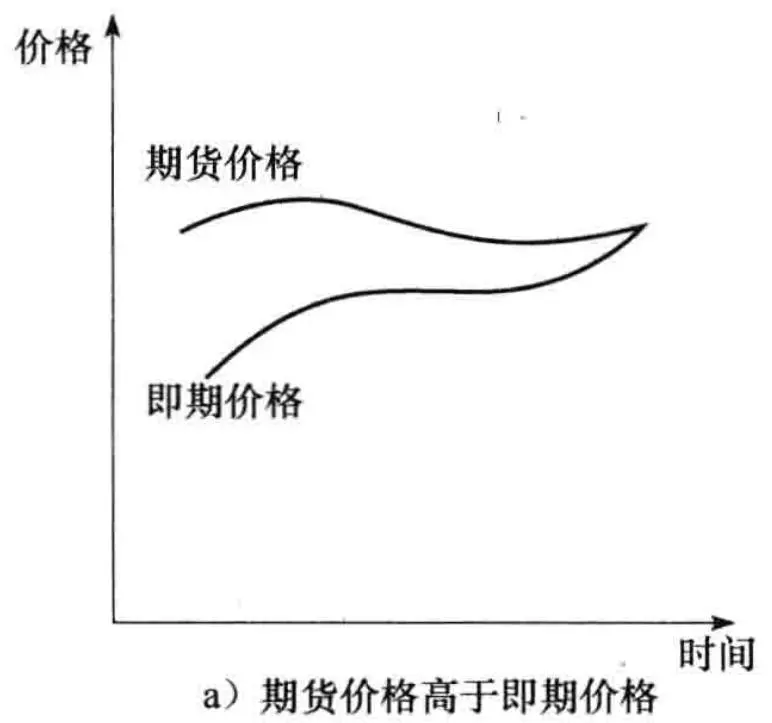
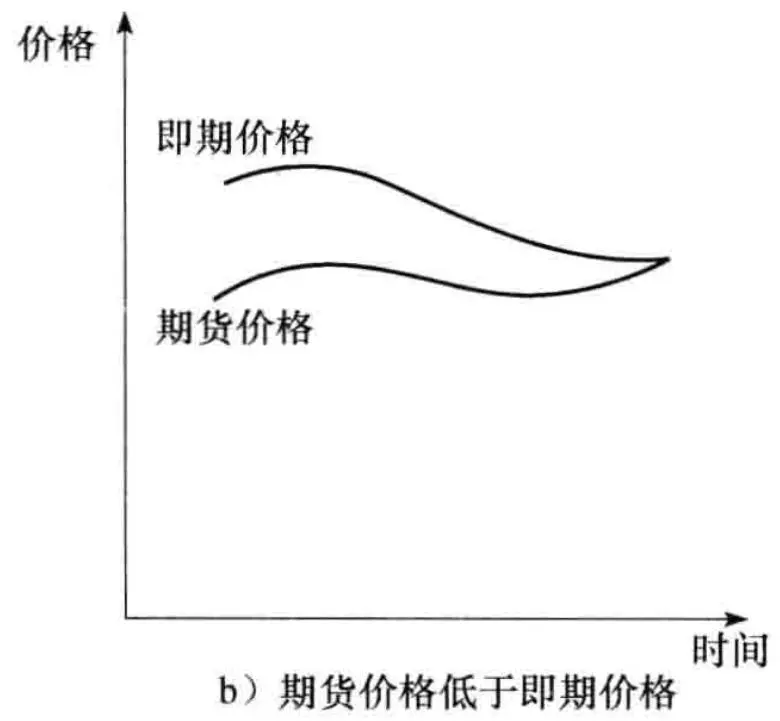
图2-1 随着交割日期临近,期货价格与即期价格之间的关系
2.4 保证金账户的运作#
如果两个投资者通过直接接触而同意在将来某时刻按约定的价格交易某一资产,很明显这笔交易中存在风险:投资者的一方可能对该交易感到后悔并想退出交易。另外,投资者也可能没有财力来履行承诺。交易所的一个关键职责是组织交易使违约避免发生,这正是设定保证金账户的目的。
2.4.1 每日结算#
为了说明保证金的运作方式,我们假定一位投资人在某天与经纪人联系,准备买入两份CME集团的纽约商品交易所COMEX分所12月到期的黄金期货合约。我们假定期货合约的当时价格为每盎司1450美元,由于合约的规模为100盎司黄金,所以投资者建立了以这一价格买入200盎司黄金的合约。经纪人会要求投资人将一定数量的资金存入保证金账户(margin account)之中。投资人在最初开仓交易时必须存入的资金量叫初始保证金(initial margin)。我们假定每份合约的初始保证金为6000美元,因此保证金总共为12000美元。在每个交易日结束时,保证金账户的金额数量都会得到调整,从而反映投资者的盈亏。这种做法叫每日结算(daily settlement)或叫作按市场定价(marking to market)。
例如,假设在第1个交易日结束时,期货价格跌了9美元,即从1450美元跌至1441美元。投资者的损失为1800美元(=200×9),因为投资者约定要以1450美元的价格买入的200盎司的12月的黄金,现在仅能以1441美元出售。因此保证金账户中的金额要减少1800美元,保证金减至10200美元。类似地,如果12月份期货价格在第1个交易日结束时上涨到1459美元,保证金账户的金额将会增加1800美元,保证金增至13800美元。一笔交易首先以达成交易这一天闭市时的市场价格来结算,在随后的交易日,这笔交易都要以当天闭市时的市场价格来结算。
注意,按市场定价不仅是经纪人与其客户之间的协议:当期货价格下降时,期货多头方投资人的保证金账户里减少了1800美元时,经纪人必须向交易所支付1800美元,然后交易所将1800美元支付给期货空头投资者。类似地,当期货价格上升,空头方的经纪人要将资金支付给交易所,交易所再将资金转给期货多头方的经纪人。在后面我们将进一步探讨保证金账户的运作模式。
投资者有权提走保证金账户中超过初始保证金的那一部分资金。为了确保保证金账户的资金余额永远不会出现负值,交易所一般设置了维持保证金(maintenance margin),维持保证金会低于初始保证金数量。当保证金账户的余额低于维持保证金水平时,投资人会收到保证金催付(margin call)通知:在下一个交易日投资者需要将保证金账户内的资金增加到初始保证金水平,这一部分增加的资金被称为追加保证金(variation margin)。当投资者不提供追加保证金时,经纪人将对合约平仓。在以上例子中,可以通过卖出12月份交割200盎司黄金的合约对现有合约进行平仓。
表2-1 说明了上例中投资者保证金账户随期货价格变动的例子。假设维持保证金为每份合约4500美元,即总共9000美元。在交易的第7天,保证金账户的余额比维持保证金低1020美元。这时,经纪人通知客户需要追加保证金4020美元来使保证金达到最初12000美元的水平。我们假设投资者确实在第8天收盘之前提供了这一保证金。在交易的第11天,保证金账户中的余额又低于维持保证金的水平,这时经纪人又会发出追加3780美元的通知。投资者在第12天收盘之前又提供了保证金。在第16天,投资者决定通过卖出2个合约来对交易进行平仓。这一天合约的价格为1426.90美元,投资者累积损失为4620美元。注意在第8、13、14、15天投资者的保证金账户余额超出了初始保证金数量。在表2-1中,我们假设投资者没有提取多余资金。
表 2-1 两份黄金期货的多头方的保证金运作过程
| 交易日 | 交易价格 | 结算价格 | 日收益 | 累积收益 | 保证金余额 | 催付保证金 |
| 1 | 1450.00 | 12000 | ||||
| 1 | 1441.00 | -1800 | -1800 | 10200 | ||
| 2 | 1438.30 | -540 | -2340 | 9660 | ||
| 3 | 1444.60 | 1260 | -1080 | 10920 | ||
| 4 | 1441.30 | -660 | -1740 | 10260 | ||
| 5 | 1440.10 | -240 | -1980 | 10020 | ||
| 6 | 1436.20 | -780 | -2760 | 9240 | ||
| 7 | 1429.90 | -1260 | -4020 | 7980 | 4020 | |
| 8 | 1430.80 | 180 | -3840 | 12180 | ||
| 9 | 1425.40 | -1080 | -4920 | 11100 | ||
| 10 | 1428.10 | 540 | -4380 | 11640 | ||
| 11 | 1411.00 | -3420 | -7800 | 8220 | 3780 | |
| 12 | 1411.00 | 0 | -7800 | 12000 | ||
| 13 | 1414.30 | 660 | -7140 | 12660 | ||
| 14 | 1416.10 | 360 | -6780 | 13020 | ||
| 15 | 1423.00 | 1380 | -5400 | 14400 | ||
| 16 | 1426.90 | 780 | -4620 | 15180 |
注:初始保证金为每份合约6000美元,总计为12000美元,维持保证金为每份合约4500美元,总计9000美元。在第1天开仓时,期货价格为1450美元;在第16天平仓时,期货价格为1426.90美元。
2.4.2 进一步细节#
大多数经纪人向投资者在保证金账户中的余额支付利息。如果保证金账户提供的利率与通过其他途径所获得的利率相比具有一定的竞争性,那么这一账户中的余额并不能算是真正的费用。为了满足初始保证金(而不是后来的追加保证金)要求,投资者有时可以将有价证券存放在经纪人那里。通常短期国债可以按其面值的 $90\%$ 数量代替现金。有时股票也可以代替现金,但只能为其市值的 $50\%$ 。
对于远期合约,只有在最后到期时才会进行结算,而期货合约却每天都需要结算。在每个交易日结束时,投资者的盈利(亏损)会被加入其保证金账户(从保证金中扣除),从而使得期货合约的价值变为0。这相当于期货合约每天都要进行一次平仓,然后又以新价格开仓。
对于期货合约,交易所清算中心会设定初始保证金和维持保证金的最低要求。经纪人要求客户存放的保证金可能会比交易所清算中心规定的要高。保证金的最低数量是根据标的资产价格的变化程度来决定的,并且在需要时会加以调整。资产价格变化程度越大,保证金水平也越高。维持保证金通常为初始保证金的 $75\%$ 。
对保证金的要求可能取决于交易员的交易目的。对于一个真正的对冲者,其保证金的要求可能会低于对投机者的保证金要求。例如,当一家生产某商品的公司卖出该产品的期货时,对它的保证金要求会低于对投机者的保证金要求,原因是对冲者的违约风险相对较小。对短线交易(day trade)和差价交易(spread transaction)所要求的保证金常常低于对冲交易的保证金。在短线中,交易人向经纪人指明在同一天会将交易进行平仓。差价交易是指交易者在进入某一交割月份合约的多头方(买入合约)时,还同时进入同一标的资产上另一交割月份合约的空头方(卖出合约)。
注意对于期货空头方的保证金要求与对期货多头方的保证金要求是一样的。进入期货空头方与进入期货多头方一样容易,而在即期市场上则不具备这种对称性:持有即期市场的多头会涉及购买资产并立即支付,这不存在任何问题;而持有即期空头则是卖出一种你不拥有的资产,这是一种比较复杂的交易,在某些市场上可能做不到这一点。在第5章我们将仔细讨论这个问题。
2.4.3 清算中心与结算保证金#
在期货交易中,清算中心(clearinghouse)起着中介的作用,它保证交易双方会履行合约。清算中心拥有一定数量的结算会员,而不是清算中心会员的经纪人必须通过会员来开展业务,并在会员处注入保证金。清算中心的主要任务是记录每天的交易,以便计算每一个会员的净
头寸。
清算中心要求会员提供最初保证金(有时也被称作结算保证金(clearing margin)),其数量反映了所要结算合约的总数量。清算中心对会员没有维持保证金的要求。每天结算会员处理的交易都要经过清算中心来进行结算。如果会员处理的交易总和出现了亏损,会员需要向交易所清算中心提供追加保证金;如果交易总和出现了盈余,会员将从交易所清算中心收到追加保证金。
在计算初始保证金时,未平仓合约的数量一般是在净值基础上计算的,这意味着在合约总数计算过程中,会员处理的空头合约数量会抵消该会员所处理的多头合约数量。假定某清算中心的会员共有两个客户:一个客户持有20份合约的多头,另一个客户持有15份合约的空头,这时初始保证金数量的计算是基于5份合约。清算中心会员需要向清算中心提供担保基金(guaranty fund)。当会员需要提供追加保证金而没能做到时,这时担保基金可以用来填补将会员的头寸平仓时所出现的亏损。
2.4.4 信用风险#
保证金体系的目的是保证当交易员赚钱时,能够有足够的资金用来支付给交易员。从整体上来讲,这一系统十分成功。在大型交易所里,还没有出现过对交易员所做的交易没有兑现的情况。在1987年10月19日期货市场曾经承受过考验:在这一天里标普500指数下跌幅度超过 $20\%$ ,持有标普500多头方的交易员发现自己保证金账户的余额成了负数,不能满足保证金催付要求的交易员的交易被平仓,即使这样这些交易员仍然欠款于经纪人。有些人没有支付欠款,从而使一些经纪人破产,原因是在没有拿到客户资金时,经纪人无法满足由于代表客户而持有的合约的催付保证金要求。即使这样,交易所仍有足够多的资金去支付持有标普500期货空头方的客户。
2.5 场外市场#
第1章介绍的场外市场是指公司之间不通过交易所而进行衍生产品交易的市场。信用风险通常是场外市场的一个特征。考虑两家公司A和B之间进行的一些衍生产品交易。当交易的净价值对B为正值时,如果A违约,B将会受到损失;类似地,当交易的净价值对A为正值时,如果B违约,A将会受到损失。为了减小信用风险,场外市场借用了交易所采用的一些机制,我们将讨论这些机制。
2.5.1 中央交易对手#
我们曾在 1.2 节里简单提到过中央交易对手(CCP)的概念,中央交易对手为标准的场外交易进行结算,其功能与交易所的清算中心类似,而 CCP 的成员与清算中心成员类似:他们需要提供初始保证金和追加保证金,同时也要提供担保基金。
场外市场上,当两个交易商 A 和 B 就某衍生产品达成交易意向后,他们会同时将交易提交给 CCP。当 CCP 同意交易时,它将同时成为 A 和 B 的交易对手(这一点类似于期货交易所清算中心分别是期货多头和空头的交易对手)。例如,如果在一个远期合约中,A 同意在 1 年后以指定价格从 B 处买入某资产,CCP 将进行以下交易:
在 1 年后,以指定价格从 B 处买入资产;
在 1 年后, 以指定价格向 A 卖出同一资产。
CCP 将同时承担 A 和 B 的信用风险。
所有 CCP 成员都要向 CCP 提供初始保证金,在每天都要对每笔交易定价,每天都会向 CCP 成员支付或收入追加保证金。非 CCP 成员的场外市场参与者必须经过 CCP 成员来进行交易。在交易中,CCP 成员要向 CCP 提供保证金,参与者与 CCP 成员之间的关系类似于在交易所里经纪商与清算中心会员之间的关系。
在 2007 年开始的信用危机之后,市场监管变得更加关注市场系统性风险(见业界事例 1-2)。在 1.2 节提到过,许多地区都通过立法来要求大多数的标准衍生产品通过 CCP 来进行交易。
2.5.2 双边结算#
在场外衍生品市场,不能通过 CCP 结算的产品都要双边结算。在双边结算场外市场,公司 A 和 B 通常可以签署一项覆盖双方之间所有交易的主协议, $^{①}$ 这种主协议通常会包括被称为信用支持的附件(credit support annex, CSA),该附件要求 A 或 B(或双方)提供抵押品,抵押品的功能类似于交易所清算中心或 CCP 对其会员所要求的保证金。
在 CSA 的抵押品协议中通常会要求每天都要对交易进行定价: A 和 B 之间可能有以下形式的简单双边协议: 如果从一天到下一天, 两者之间的交易对 A 的价值增加了 X (对 B 而言, 价值减少了 X), B 需要向 A 支付价值为 X 的抵押品; 反过来, 如果对于 B 而言, 两者之间交易的价值增加了 X (对于 A 而言, 价值减少了 X), A 要向 B 支付价值为 X 的抵押品 (采用交易市场的术语, X 对应于追加保证金)。在第 24 章里我们将进一步讨论双边结算交易的抵押品协议和对手信用风险的评估问题。
在传统上,CSA 协议要求初始保证金的情况很罕见,但最近市场上有了一些新的变化。在 2012 年引入的一项监管规定要求凡是在金融机构之间进行的双边结算交易中,交易方既要提供初始保证金也要提供追加保证金, $^{②}$ 初始保证金通常要与其他资金分开,并且提交给第三方。
抵押品大大减少了双边结算场外交易的信用风险(一旦当有关金融机构之间双边结算交易的初始保证金和追加保证金的新规定生效后,场外双边结算交易信用风险还会进一步减少)。在20世纪90年代,长期资本管理公司(Long-Term Capital Management,LTCM)曾对于其双边结算衍生产品使用了抵押品协议,这些协议使LTCM能够取得很高杠杆。抵押品协议确实为LTCM提供了信用保护,但如业界事例2-2所示,LTCM过高的杠杆造成了这家对冲基金所面临的其他风险。

业界事例 2-2 长期资本管理公司的巨大损失
长期资本管理公司是在20世纪90年代中期成立的对冲基金。在所做的双边结算交易中LTCM一直使用抵押品。这家对冲基金使用的投资策略是收敛套利(convergence arbitrage),这一策略的简单例子如下:假如X和Y是同一家公司发行的两种债券,X 和 Y 具有相同的收益,但 X 的流动性比 Y 要差(X 的交易没有 Y 活跃),在市场上对流动性会给予一定的价值,因此 X 的价格比 Y 要低一些。LTCM 会同时对 X 持多头,对 Y 持空头,然后等待两个债券的价格在将来趋向一致。
当利率增长时,LTCM 预计债券价格下降的幅度基本相同,因此对于 X 债券付出的抵押品与 Y 债券收入的抵押品基本相同;类似地,当利率下降时,LTCM 预计债券价格上涨的幅度也会基本相同,因此由抵押条约造成的资金外流不会很大。
1998 年 8 月,俄罗斯对其自身国债违约,因此造成了资本市场的“择优而栖”(flight to quality)现象,这一现象造成流动性好的产品价格与流动性差的产品价格之间的差价比平时要高得多,因此在 LTCM 投资组合中流动性好的产品与流动性差的产品之间的差价急剧增大:买入的债券价格大幅下降,而卖出的债券价格急剧增长,这时无论对多头方还是空头方交易都必须注入抵押品,由于具有高杠杆,LTCM经历了巨大困难。LTCM必须对交易进行平仓,从而其造成了40亿美元的损失。假如财务并不处于高杠杆状态的话,LTCM也许能够承受“择优而栖”现象而带来的压力,这样公司就有机会生存到流动性好的产品价格和流动性差的产品价格趋向一致的时候。图2-2 显示了双边和中央结算的运作机制(这里我们假设市场上总共有 8 个参与者,而且只有 1 个 CCP)。在双边结算机制下,在市场参与者之间会产生如图2-2a 所示的多个协议。如果所有交易是通过 CCP 来进行结算,这里的情形如图2-2b 所示。在实际中,并非所有的场外衍生品均由 CCP 来结算,市场上也存在多个 CCP,因此,实际市场具备由图2-2a 及图2-2b 所示的两种特点。 $^{①}$
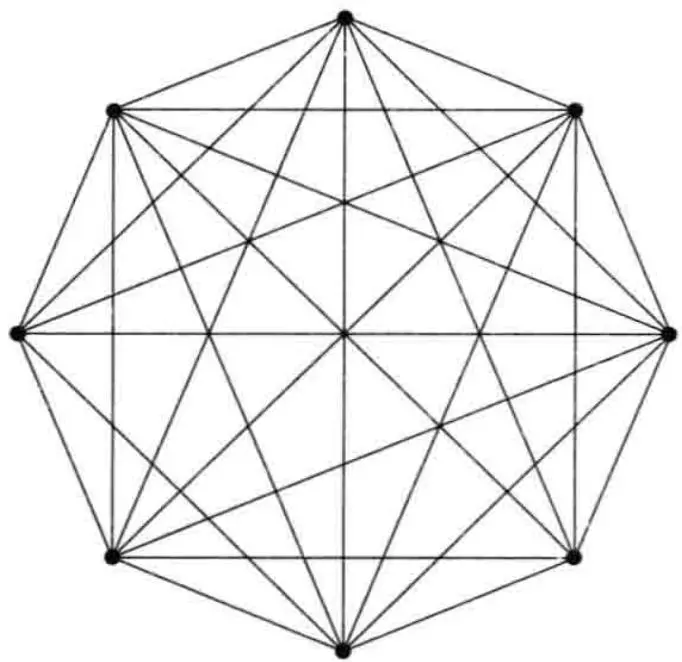 a)传统场外市场的运作:由市场参与者的双边交易来构成
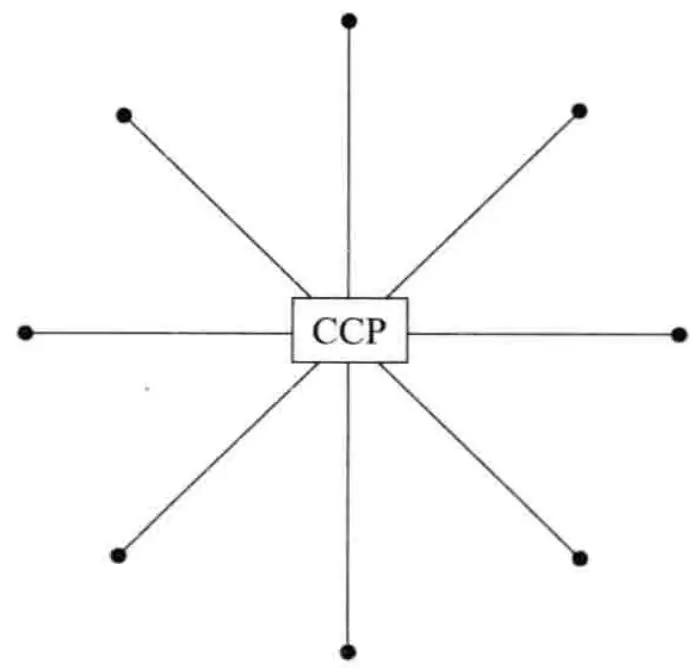 b)在中心结算的情况下,场外市场的结构
图2-2
2.5.3 期货交易与场外交易#
无论以何种方式对交易进行结算,现金形式的初始保证金都会赚取利息,而期货交易中的结算会员提供的追加保证金却不会赚取利息,这是因为追加保证金是用在每日结算上。无论是通过双边结算或CCP结算,在场外市场都不是每日结算。正是由于这个原因,由CCP成员提供的每日追加抵押品,或由于CSA提供的抵押品,当抵押品是现金时都会挣取利息。
证券常常可以被用来作为抵押品, $^{③}$ 但是在决定将证券作为抵押品的价值时,通常会将其市值降低一定数量。所降低的数量叫折扣(haircut)。
2.6 市场报价#
在交易所和互联网上可以得到有关期货行情的报价。根据 CME 集团提供的数据,表 2-2 是关于一些商品在 2013 年 5 月 14 日中午的期货报价。在第 3 章、第 5 章和第 6 章中将分别给出有关股指期货、外汇期货以及利率期货的报价。
在表 2-2 中每部分的前面列有期货合约标的资产、期货的规模以及报价方式。第 1 项资产为黄金,期货规模为 100 盎司,报价方式为每盎司的美元价格。期货的到期月列在表中的第 1 列。
表 2-2 2013 年 5 月 14 日一些 CME 集团商品期货合约的报价
| 开盘价 | 最高价 | 最低价 | 前一天闭盘价 | 最后交易日 | 变化量 | 成交量 | |
| 黄金(百盎司),美元/盎司 | |||||||
| 2013/06 | 1429.5 | 1444.9 | 1419.7 | 1434.3 | 1425.3 | -9.0 | 147943 |
| 2013/08 | 1431.5 | 1446.0 | 1421.3 | 1435.6 | 1426.7 | -8.9 | 13469 |
| 2013/10 | 1440.0 | 1443.3 | 1424.9 | 1436.6 | 1427.8 | -8.8 | 3522 |
| 2013/12 | 1439.9 | 1447.1 | 1423.6 | 1437.7 | 1429.5 | -8.2 | 4353 |
| 2014/06 | 1441.9 | 1441.9 | 1441.9 | 1440.9 | 1441.9 | +1.0 | 291 |
| 原油(千桶 $^{\text{1}}$ ),美元/桶 | |||||||
| 2013/06 | 94.93 | 95.66 | 94.50 | 95.17 | 94.72 | -0.45 | 162901 |
| 2013/08 | 95.24 | 95.92 | 94.81 | 95.43 | 95.01 | -0.42 | 37830 |
| 2013/12 | 93.77 | 94.37 | 93.39 | 93.89 | 93.60 | -0.29 | 27179 |
| 2014/12 | 89.98 | 90.09 | 89.40 | 89.71 | 89.62 | -0.09 | 9606 |
| 2015/12 | 86.99 | 87.33 | 86.94 | 86.99 | 86.94 | -0.05 | 2181 |
| 玉米(5000蒲式耳),美分/蒲式耳 | |||||||
| 2013/07 | 655.00 | 657.75 | 646.50 | 655.50 | 652.50 | -3.00 | 48615 |
| 2013/09 | 568.50 | 573.25 | 564.75 | 568.50 | 570.00 | +1.50 | 19388 |
| 2013/12 | 540.00 | 544.00 | 535.25 | 539.25 | 539.50 | +0.25 | 43290 |
| 2014/03 | 549.25 | 553.50 | 545.50 | 549.25 | 549.25 | 0.00 | 2638 |
| 2014/05 | 557.00 | 561.25 | 553.50 | 557.00 | 557.00 | 0.00 | 1980 |
| 2014/07 | 565.00 | 568.50 | 560.25 | 564.25 | 563.50 | -0.75 | 1086 |
| 大豆(5000蒲式耳),美分/蒲式耳 | |||||||
| 2013/07 | 1418.75 | 1426.00 | 1405.00 | 1419.25 | 1418.00 | -1.25 | 56425 |
| 2013/08 | 1345.00 | 1351.25 | 1322.25 | 1345.00 | 1345.75 | +0.75 | 4232 |
| 2013/09 | 1263.75 | 1270.00 | 1255.50 | 1263.00 | 1268.00 | +5.00 | 1478 |
| 2013/11 | 1209.75 | 1218.00 | 1203.25 | 1209.75 | 1216.75 | +7.00 | 29890 |
| 2014/01 | 1217.50 | 1225.00 | 1210.75 | 1217.50 | 1224.25 | +6.75 | 4488 |
| 2014/03 | 1227.50 | 1230.75 | 1216.75 | 1223.50 | 1230.25 | +6.75 | 1107 |
| 小麦(5000蒲式耳),美分/蒲式耳 | |||||||
| 2013/07 | 710.00 | 716.75 | 706.75 | 709.75 | 710.00 | +0.25 | 30994 |
| 2013/09 | 718.00 | 724.75 | 715.50 | 718.00 | 718.50 | +0.50 | 10608 |
| 2013/12 | 735.00 | 741.25 | 732.25 | 735.00 | 735.00 | 0.00 | 11305 |
| 2014/03 | 752.50 | 757.50 | 749.50 | 752.50 | 752.50 | 0.00 | 1321 |
| 活牛(40000磅),美分/磅 | |||||||
| 2012/06 | 120.550 | 121.175 | 120.400 | 120.575 | 120.875 | +0.300 | 17628 |
| 2012/08 | 120.700 | 121.250 | 120.200 | 120.875 | 120.500 | -0.375 | 13922 |
| 2012/10 | 124.100 | 124.400 | 123.375 | 124.125 | 123.800 | -0.325 | 2704 |
| 2013/12 | 125.500 | 126.025 | 125.050 | 125.650 | 125.475 | -0.175 | 1107 |
- 1 美桶 = 158.987 立方分米。
2.6.1 价格#
每一行的前三个数字分别代表为开盘价、当天交易最高价和当天交易最低价。开盘价是在2013年5月14日交易开始后立即成交的期货合约价格。对于2013年6月黄金期货合约,在2013年5月14日的期货开盘价为1429.5美元,在当天最高价格是每盎司1444.9美元,最低价格是每盎司1419.7美元。
2.6.2 结算价格#
每行的第4个数字为结算价格(settlement price)。这一价格用于计算每天合约的盈亏以及所需要的保证金数量。该价格通常为在交易日结束之前最后成交的期货合约价格。每行的第4个数字是交易日前一天(即2013年5月13日)期货合约结算价格,第5个数字为最后交易价格,第6个数字为和上一个交易日结算价格相比时价格的变化量。对于2013年6月的黄金期货,2013年5月13日结算价格为1434.3美元,5月14日的最后交易价格为1425.3美元,比前一天下跌了9.0美元。这时,如果2013年5月14日的结算价格为1425.3美元,持有一份合约多头的投资者在5月14日会发现其保证金账户的余额减少了900美元(=100×9.0美元);类似地,持有一份合约空头的投资者在这一天会发现其保证金账户的余额增加了900美元。
2.6.3 交易量和未平仓合约数量#
表 2-2 中的最后一列显示了合约交易量。交易数量是在一天内交易的合约总份数。我们可以将交易量与未结权益(open interest)进行比较,未结权益是尚未平仓合约份数的总量,它是所有多头的总和,也是所有空头的总和。
如果在一天内短线交易员进行了很大数量的交易(在一天中进入合约的某种头寸,并在休市前将交易平仓),与刚刚开盘时未平仓数量以及休盘时未平仓数量相比,一天的交易量可能会更大。
2.6.4 期货价格的规律#
期货价格可以呈现不同的规律。在表 2-2 中,黄金、小麦以及活牛的交割价格是期限的递增函数,我们称这种市场为正常市场(normal market);如果合约价格是期限的递减函数,我们称这种市场为反向市场(inverted market)。 $^{①}$ 原油、玉米及大豆等类商品的价格在 2013 年 5 月 14 日呈现了有时是正常市场,有时是反向市场的特征。
2.7 交割#
在本章前面我们曾提到过,在开仓后只有很少的期货合约会导致标的资产的最终交割,大多数合约会被提前平仓。尽管如此,正是由于有最后交割的可能性而决定了期货价格,因此理解交割过程是非常重要的。
可以交割的时间段是由交易所定义的,不同合约的交割时间段也不尽相同。具体交割时间是由期货的空头方来决定,在这里我们将这个投资者记为 A。当投资者 A 决定交割资产时,A 的经纪人会向交易所清算中心递交交割意向书。在意向书中会指明交割产品的数量,而且当标的是商品时,还要指明交割地点以及交割产品的级别。然后交易所会选择持有期货多头方的某个对手来接受交割。
假定投资者 B 为投资者 A 持有的合约在开仓时的交易对手,我们应该认识到 B 并不一定就是接受交割的投资者。投资者 B 可能通过与投资者 C 的交易而提前对其合约进行了平仓,投资者 C 也可能通过与投资者 D 的交易而对其合约进行了平仓,等等。通常的规则是交易所将交割产品意向书转给持有多头时间最久的投资者,而持有多头的一方必须接受交割通知。但是如果通知是可转让的(transferable),多头方投资方会有很短一段时间(通常为半个小时)来找到另一个持有多头的投资者来接受交割通知。
对于商品期货,接受交割通常意味着在接收仓库收据后马上付款。接受交割的一方要负责所有的仓储费用,对于活牲畜,还会有动物的喂养费用(见业界事例2-1)。对于金融产品期货,交割一般是通过电子汇款的形式来实现的。对于所有的合约,多头方所支付的价格应当为最新的结算价格。根据交易所规定,价格还要根据产品级别、交割地点等加以调整。从发出通知到最后资产的支付,整个交割过程一般需要2~3天的时间。
合约中有 3 个至关重要的日期:它们是第一交割通知日、最后交割通知日以及最后交易日。第一交割通知日(first notice day)是可以向交易所递成交割意向的第 1 天,最后交割通知日(last notice day)是可以向交易所递成交割意向的最后一天,最后交易日(last trading day)通常是最后交割通知日的几天前。为了避免接受交割的风险,持有多头方的投资者应该在第一交割通知日之前将期货平仓。
现金结算#
有些金融期货(比如第3章里讨论的股指期货)的结算采用现金形式,这是因为直接交割标的资产非常不方便或不可能。例如,对于标的资产为标普500指数的期货,交割标的资产会包括交割一个500种股票的组合。当合约以现金结算时,所有未平仓的合约都在某个预先指定的日子平仓,最后的结算价格等于标的资产在这一天开盘时或收盘时的即期价格。例如,在CME集团交易的标普500期货合约,事先约定的日期为交割月的第3个星期五,最终结算价为开盘价。
2.8 交易员类型和交易指令类型#
执行交易的有两种交易员:一种是期货佣金经纪人(futures commission merchants, FCM),另一种是自营经纪人(local)。佣金经纪人执行其他人的指令并收取佣金;自营经纪人用自己账户中的资金进行交易。
我们可以像第1章中讨论的那样将持有头寸的人(无论是自营经纪人还是佣金经纪人的客户)划分为对冲者、投机者或套利者。投机者可分为短期投机者、短线交易员以及头寸交易员。短期投机者(scalper)通过观察价格的短期走势而试图从中盈利,这些交易员持有头寸时间可能只有几分钟。短线交易员(day trader)持有头寸的时间不超过1个交易日,他们不愿承担每天晚上由于不利消息所带来的风险。头寸交易员(position trader)持有期限较长,他们希望从市场上大的变动中取得可观的盈利。
指令#
投资者向经纪人所发指示中最简单的是市场指令(market order)。这是以市场上可以得到的最好价格马上进行交易的指令。在市场上还有许多其他形式的指令,我们在这里讨论较为常用的几种指令形式。
限价指令(limit order)指定一个价格,只有在达到该价格时或价格更优惠时才能执行这一指令。因此,如果一个投资者想买入资产的限价指令为30美元,这一指令只有在价格为30美元或更低时才能执行。当然,如果限定的价格一直没有达到,这一指令就根本不会被执行。
停止指令(stop order)或止损指令(stop-loss order)也指定了一个价格,当买入价或卖出价达到这一价格或价格更不利时指令才会被执行。假定一个止损指令为在30美元时卖出资产,当前资产价格为35美元。在价格跌到30美元时,止损指令就成为了卖出的指令。事实上,一旦注明的价格被达到时止损指令就会成为市场指令。止损指令的目的是在不利价格发生后对头寸进行平仓,目的是控制损失的幅度。
限价止损指令(stop-limit order)是一个止损指令与限价指令的组合。当买入或卖出价等于止损或比限定价格更糟时,这一指令就变为了限价指令。在限价止损指令中必须指明两个价格:限价价格(limit price)和止损价格(stop price)。假定,当市场价格为35美元时,一个买入资产的限价止损指令指明其止损价格为40美元,限价为41美元。当市场上出现买入或卖出价为40美元时,这一限价止损指令变为限价为41美元的限价指令。如果限价和止损价格价格相同,这种指令有时也被称为止损和限价指令(stop-and-limit order)。
触及市价指令(market-if-touched order,MIT)是指当价格达到指定水平或者比指定水平更有利的价格时才执行交易的指令。当市场价格达到指定水平后 MIT 指令就成了市场指令。MIT 指令也被称为挂盘指令(board order)。假定某交易员持有期货的多头,并向经纪人发出对合约进行平仓的指令。止损指令的目的是在价格朝不利方向变动时,保证损失锁定在一定范围之内。与止损指令相反,触及市价指令的目的是如果价格朝有利方向变动,当盈利足够高时马上兑现。
自行裁定指令(discretionary order)或不为市场所限指令(market-not-held order)是一种市场指令,但是这种指令允许经纪人自行决定延迟交易以便得到更好的价格。
有些指令限定执行交易的时间。除非特别说明,当天指令(day order)在交易日当天结束时会自动取消。限时指令(time-of-day order)只能在一天内的某一段时间内才能执行。开放指令(open order)或一直有效直至成交(good-till-canceled order)是只有在成交后才被取消的指令。顾名思义,成交或取消(fill-or-kill order)指令要求要么立即执行指令,要么将永不执行。
2.9 制度#
当前美国的期货市场是由联邦政府级机构,即商品期货交易委员会(Commodity Futures Trading Commission, CFTC, <www.cftc.org>)来监管。这一委员会成立于1974年。
CFTC 要维护的是大众利益,该组织的职责是确保有关价格的信息会传递给公众,当期货交易者的头寸超出某一水平时,他们必须报告其所持有的未平仓期货头寸。CFTC 也向所有为大众提供期货服务的个人颁发执照,并且调查这些提供服务的个人的背景,同时对这些个人做出最低资本金的要求。CFTC 处理公众投诉,如果投诉确实正当,CFTC 将采用某些惩罚措施,CFTC 有权要求交易所对违反规则的成员进行惩罚。
自从美国全国期货协会(National Futures Association,NFA,<www.nfa.futures.org>)在1982年成立以来,CFTC的一部分职责转移给了期货行业本身。NFA是期货从业人员的自发性组织,其目的是为了防止欺诈并确保市场运作有利于大众利益。NFA有权监测交易并在适当的时候采取惩罚措施,这一机构建立了一套裁决个人以及会员之间纠纷的有效制度。
在 2010 年,奥巴马总统签署了《多德-弗兰克法案》(Dodd-Frank Act),该法案扩大了 CFTC 的权利。CFTC 最近宣布了一项规定,要求所有的标准场外衍生品必须通过互换执行设施(swap execution facility)来完成,并要通过中央交易对手来结算。
违规交易#
在大多数情况下,期货市场都是在有效地运作,并且与公众的利益保持一致,但有时也确实发生一些违规交易。当某个投资集团企图“操纵市场”时,就会出现违规交易行为。例如,某投资集团持有大量期货的多头,并试图对标的商品的供应进行某种控制。随着期货期限的临近,该投资集团并没有对其头寸进行平仓,因此未平仓的期货数量可能会超出能够用于交割的商品数量。空头方的持有者意识到他们难以交割,从而为了平仓而变得绝望。这样的结果是期货价格和即期价格急剧上升。监管当局处理市场上这类违规事件的方法通常是增加保证金、设定更严格的头寸限额、禁止投机者增加未平仓头寸的交易以及强迫市场参与者平仓等。
其他种类的违规交易可能会涉及交易所大厅里的交易员。FBI 利用密探在芝加哥交易所和芝加哥商业交易所进行了两年调查,并在 1989 年年初披露了这些违规行为。调查起因于一家大型农业公司的投诉,投诉内容包括向客户收取过高的费用、不向客户完全支付卖出商品的全部收益以及交易员在已知客户信息的基础上为自己提前交易的行为(这一行为被称为抢跑交易(front running))。
2.10 会计和税收#
有关期货合约的会计(accounting)与税务处理具体细节已超出本书范围,需要这方面知识的交易员可向专家咨询。在这一节里,我们只提供一些基本的背景知识。
2.10.1 会计#
除了能够合格地用于对冲的情形,会计准则要求及时反映期货合约的市场价值变化。如果合约确实能够合格地归为对冲,在财会处理上,合约盈亏的确认时间可以与被对冲产品盈亏发生的时间相同。这种处理方式叫对冲会计准则(hedge accounting)。
考虑一家公司,其财务年度在12月底结束。在2014年9月,该公司买入了2015年3月的玉米期货,并在2015年2月底进行平仓。假定在进入合约时期货价格为每蒲式耳650美分,在2014年年底的价格为670美分,在平仓时价格为680美分。合约的标的资产为5000蒲式耳玉米。如果合约不能被当成对冲交易,那么对其收益的财会处理方式是
2014年的收入为
$$ 5000 \times (6.70 - 6.50) = 1000 (\text{美元}) $$2015年的收入为
$$ 5000 \times (6.80 - 6.70) = 500 (\text{美元}) $$如果公司买入期货合约的目的是为了对冲在 2015 年 2 月需要买入的 5000 蒲式耳玉米,因此合约可以按对冲会计准则处理,从而将全部 1500 美元的收入当成是在 2015 年发生的。
这里处理对冲盈亏的方式比较合理。如果公司是为了对冲在2015年2月买入的5000蒲式耳玉米,期货合约的作用是为了保证支付价格接近于每蒲式耳650美分。会计处理方式反映了价格是在2015年支付的事实。
1998 年 6 月,美国财务会计准则委员会(Financial Accounting Standards Board,FASB)颁布了关于衍生产品和对冲行为会计标准(Accounting for Derivative Instruments and Hedging Accounting)第 133 号文件(FAS 133)。FAS 133 适用于所有衍生产品(包括期货、远期、互换和期权)。这一标准要求所有衍生产品都要以公允市场价值(fair value)计入资产负债表, $^{①}$ 同时 FAS 133 增加信息披露的要求。与以前相比,这一文件对公司在使用对冲会计准则时的要求更加严格,为了保证能够采用对冲会计法则,对冲产品一定要很有效地抵消(被对冲)头寸的风险敞口,而且每 3 个月都要进行一次对冲有效性的测试评估。国际会计准则委员会(International Accounting Standards Board)也颁布了一个类似的标准,即 IAS 39 号文件。
2.10.2 税收#
在美国税务规定中有两个关键问题:一个是应税损益(taxable gain or loss)的特性,另外一个是损益的确认时间。损益分为资本损益(capital gain or losses)和普通收入(ordinary income)。
对于企业付税者而言,资本损益的税率与普通收入一样,然而扣减资本损失则受到一定限制,企业资本损失只能从资本收益中扣除。公司可以弥补过去3年的资本损失,并可以将资本损失向未来分摊5年。对于非企业纳税者而言,短期资本增值与普通收入的税率一样,长期资本增值的税率最高为 $15\%$ (长期资本增值来源于持有期超过1年的资本资产带来的收入;短期资本收益来源于持有期不超过1年的资本资产带来的收入)。对于非企业纳税者而言,资本损失最多可以从资本收益和普通收入总和中扣除3000美元,并可以无限期地向未来延期。
一般来讲,在处理期货合约的头寸时,我们可以将其看作在税收年度的最后一天被平仓。对于非企业付税者而言,这会产生资本损益。这些损益有 $60\%$ 应被视为长期损益, $40\%$ 应被视为短期损益,这一处理方式不考虑实际的持有期限。这就是所谓的“60/40”法则。一个非企业纳税人可以将来自于60/40法则的损失用来抵消过去3年在此法则下的普通收入。
对冲交易不受以上规则的限制。税务中关于对冲的定义与会计规则关于对冲定义有所不同。在税法中,对冲定义为在正常的业务运作中出于以下两个目的而做的交易。
为了降低纳税者已经拥有的资产, 或为了产生普通收入而将要拥有的资产所面临的价格变化或利率波动所带来的风险。
为了降低纳税人由于贷款所面临的价格、利率以及汇率波动的风险。这些对冲交易清楚地确认在公司的分类账里。处理对冲交易的损益与普通收入一样,对冲交易损益的确认时间一般与被对冲项目产生损益的时间一致。
2.11 远期与期货合约的比较#
表 2-3 总结了远期合约与期货合约之间的主要区别。两种合约均是在将来特定时刻以某种价格买入或卖出某种资产的协议。远期合约的交易在场外市场进行,并且没有标准的合约规模与交割安排,这种合约通常会指定一个交割日期,并且一般会持到到期日,然后进行交割。期货合约是在交易所交易的标准合约,交割日期通常为一段时间,这种合约每天结算,并且一般在到期日之前会被平仓。
表 2-3 远期合约与期货合约的比较
| 远期合约 | 期货合约 | 远期合约 | 期货合约 |
| 交易双方间的私下合约 | 在交易所内交易 | 在合约到期时结算 | 每日结算 |
| 没有被标准化 | 标准化 | 通常会发生实物或现金交割 | 合约通常在到期前会被平仓 |
| 通常指明一个交割日 | 有一系列的交割日 | 有信用风险 | 几乎没有信用风险 |
2.11.1 期货和远期合约的盈利#
假定英镑的90天远期汇率为1.5000(每英镑所对应的美元数量),这一汇率也正好是在90天后交割的外汇期货价格。那么,这两个合约的损益有何区别呢?
在远期合约中,全部的损益均在合约到期时实现。在期货合约中,由于每日结算,损益每天被实现。假设投资者 A 进入了 90 天期限、面值 100 万英镑的远期合约多头,而投资者 B 进入了 90 天期限,面值也为 100 万英镑的期货合约多头。(因为 1 份期货合约是关于 62500 英镑,投资者 B 应持有 16 份合约。)假定在 90 天后,即期汇率为 1.7000,投资者 A 在 90 天后收入 200000 美元;投资者 B 也有收益,但其收益分散在 90 天上。在某些天投资者 B 可能会有损失,而在其他天会有收益。但是总体来讲,将损失和收益相抵后,投资者 B 在 90 天内的总收益为 200000 美元。
2.11.2 外汇报价#
外汇上的远期和期货交易都十分活跃。但是,有时在这两个市场上汇率的报价是有区别的。例如,在期货中有美元时,期货的报价总是一个外币单位所对应的美元数量,或者一个外币单位所对应的美分数量。远期报价永远同即期市场报价一样。这意味着对于英镑、欧元、澳元以及新西兰元,远期报价为一个外币单位所对应的美元数量(这与期货报价相同)。对于其他主要货币,远期报价为1美元兑换的外币数量。考虑加元(CAD)情形,期货报价为每加元为0.95美元,与之对应的远期报价为每美元为1.0526加元(1.0526=1/0.9500)。
大部分期货合约不会对标的资产进行实际交割。通过进入相反的头寸,这些合约在交割期到达之前就已经被平仓。但是,这种最后交割的可能性是确定期货价格的主要因素。对于每种期货合约,在一定的时间范围内能够进行资产交割,并且对交割的方式有明确的规定。对于其他(比如标的资产是股指)的期货合约,结算的方式是现金结算(而不是实物交割)。
制定合约的细则是交易所一个重要的职责。合约双方都应该了解可交割资产的种类、交割地点以及交割时间。他们也必须知道交易时间、报价形式、最大价格变动等细节。新合约必须得到商品期货交易委员会的批准后才可以开始交易。
保证金是期货市场很重要的一个组成部分。投资者在其经纪人处要开设保证金账户。这一账户里的资金每天都要加以调整来反映盈亏状态。在价格变动对投资者不利时,经纪人有时会要求投资者追加保证金。每个经纪人或者是清算中心会员,或者要在清算中心会员处开设保证金账户。每个清算中心会员都要在清算中心开设保证金账户,保证金账户里的余额在每天的变化反映了会员的业务盈亏状态。
在场外衍生产品市场上交易结算形式或者是通过CCP或者是通过双边结算。当采用双边结算时,交易的单方或双方要支付抵押品,目的是减小信用风险;当采用CCP结算时,CCP会介于交易双方之间,并要求交易双方都要提供保证金,其运作方式类似于交易所内的清算中心。
远期合约与期货合约在许多方面都有区别。远期合约是由双方私下约定的合约,而期货合约交易是在交易所进行的。远期合约只有一个交割日期,而期货合约通常有一段日子可以交割。因为远期合约不在交易所交易,因此它们无须标准化。远期合约通常在合约到期日结算,大多数远期合约会导致资产交割或现金结算。
在接下来几章里,我们将进一步详细讨论如何应用远期和期货进行对冲。我们也将讨论如何确定远期和期货合约的价格。

Duffie, D., and H. Zhu. “Does a Central Clearing Counterparty Reduce Counterparty Risk?” Review of Asset Pricing Studies, 1, 1 (2011): 74–95.
Gastineau, G. L., D. J. Smith, and R. Todd. Risk Management, Derivatives, and Financial Analysis under SFAS No. 133. The Research Foundation of AIMR and Blackwell Series in Finance, 2001.
Hull, J. “CCPs, Their Risks and How They Can Be Reduced,” Journal of Derivatives, 20, 1 (Fall 2012): 26–29.
Jorion, P. “Risk Management Lessons from Long-Term Capital Management,” European Financial Management, 6, 3 (September 2000): 277–300.
Kleinman, G. Trading Commodities and Financial Futures. Upper Saddle River, NJ: Pearson, 2013.
Lowenstein, R. When Genius Failed: The Rise and Fall of Long-Term Capital Management. New York: Random House, 2000.
Panaretou, A., M. B. Shackleton, and P. A. Taylor. “Corporate Risk Management and Hedge Accounting,” Contemporary Accounting Research, 30, 1 (Spring 2013): 116–139.

2.1 说明未平仓合约数量与交易量的区别。
2.2 说明自营经纪人与佣金经纪人的区别。
2.3 假定你进入了1份纽约商品交易所的7月份白银期货合约的空头,在合约中你能够以每盎司17.20美元的价格卖出白银,期货规模为5000盎司白银。最初保证金为4000美元,维持保证金为3000美元。期货价格如何变动才会导致保证金的催付通知?你如果不满足保证金催付通知会有什么后果?
2.4 假定在 2015 年 9 月一家公司进入了 2016 年 5 月原油合约的多头方。在 2016 年 3 月公司将合约平仓。在进入合约时期货价格(每桶)为88.30美元,在平仓时价格为90.50美元,在2015年12月底为89.10美元。每份合约是关于1000桶原油的交割。公司的总盈利是什么?盈利是在何时实现的?对以下投资者应如何进行税收?(a)对冲者,(b)投机者。假定公司年度末为12月31日。
2.5 在 2 美元时卖出的止损指令含义是什么?什么时候可以使用这一指令。在 2 美元时卖出的限价指令含义是什么?什么时候可以使用这一指令?
2.6 由清算中心管理的保证金账户的运作与由经纪人管理的保证金账户的运作之间有什么区别?
2.7 外汇期货市场、即期市场以及远期市场的汇率报价之间的区别是什么?
2.8 期货合约的空头方有时有权选择交割资产的种类、交割地点以及交割时间等。这些选择权会使期权价格上升还是下降?解释原因。
2.9 在设计一个新的期货合约时最重要的是需要考虑哪几个方面?
2.10 说明为什么保证金可以使投资者免受违约风险。
2.11 某投资者进入了两份7月冰冻橙汁合约的多头。每份合约的规模为15000磅橙汁。当前期货价格为每磅160美分。最初保证金为每份合约6000美元,维持保证金为每份合约4500美元。什么样的价格变化会导致对保证金的催收?在什么情况下可以从保证金账户中提取2000美元。
2.12 如果在交割区间内商品的期货价格高于即期价格,证明这时会存在套利机会。如果商品的期货价格低于即期价格,存在套利机会吗?解释你的答案。
2.13 解释触及市价指令与止损指令之间的区别。
2.14 解释在止损限价指令中,限价为 20.10 美元时以 20.30 美元卖出的含义是什么?
2.15 在某一天末,某清算中心会员持有100份合约的多头,结算价格为每份合约50000美元,最初保证金为每份合约2000美元。在第2天,这一会员需要负责再对20份合约多头进行结算,进入合约时每份合约为51000美元。在第2天末的结算价格为50200美元。这位会员要向清算中心注入多少追加保证金?
2.16 解释为什么 2008 年金融危机之后所引入的监管 OTC 市场新规则将会使抵押品会增加。
2.17 在45天后交割的瑞士法郎远期汇率报价为1.1000。在45天后的相应期货合约价格为0.9000。解释这两个报价的含义。
对一个想卖出瑞士法郎的投资者,哪一种汇率更有利?
2.18 假定你向经纪人发出了卖出7月猪肉合约的指令,描述将会发生什么。
2.19 “在期货市场投机就是纯粹的赌博,为了公众利益不应该让投机者在交易所交易期货。”讨论这种观点。
2.20 解释衍生品双边结算和中央清算之间的区别。
2.21 假如在合约中未完全指明标的资产的质量,你认为会发生什么情况?
2.22 “在交易所大厅交易1份期货合约时,未平仓合约数量可能增加1个,或保持不变,或减小1个。”解释这句话的含义。
2.23 假定在 2015 年 10 月 24 日。一家公司卖出 1 份 2016 年 4 月的活牛期货合约,并在 2016 年 1 月 21 日将合约平仓。在进入合约时期货价格(每磅)为 121.20 美分,在平仓时期货价格为 118.30 美分,在 2015 年 12 月底期货价格为 118.80 美分,期货规模为 40000 磅活牛。这时公司的总盈利是多少?如果公司分别为(a)对冲者(b)投机者,它将如何付税?假定公司的财政年底是 12 月 31 日。
2.24 一位饲养牲畜的农场主将在3个月后卖出120000磅活牛。在CME3个月期限的活牛期货合约规模为40000磅活牛。农场主如何使用期货合约来对冲风险?从这一农场主的角度来看,对冲的好处和坏处分别是什么?
2.25 现在是2014年7月。一个矿业公司刚刚发现了一个小型金矿。建矿需要6个月时间,然后在1年内以大致连续规模的形式将黄金开采出来。从2014年8月到2015年12月,每两个月有一个期货交割月,每一个合约规模为100盎司黄金。讨论矿业公司将如何采用期货产品来对冲风险。
2.26 解释CCP的运作机制。所有的标准衍生产品都要通过CCP来进行结算,这对金融系统有什么样的好处?
作业题#
2.27 交易员 A 进入 3 个月后以 130 万美元兑换 100 万欧元的期货多头;交易员 B 进入相应远期的多头。假设汇率(美元/欧元)在头两个月急剧下跌,然后在第 3 个月回升到 1.3300 美元/欧元。忽略每日结算,每个交易员的总盈利是多少?如果考虑每日结算的影响,哪个交易员的盈利更大?
2.28 解释什么是未平仓量,为什么未平仓量通常在交割月之前的一个月中会下降?在某一天中,一种期货有2000次交易,这说明有2000个是买方(多头方),2000个是卖方(空头方)。其中在2000个多头中,1400个是用于平仓的,而剩下的600个是新头寸;在2000个空头中,1200个是用于平仓的,而剩下的800个是新头寸。这一天的交易对未平仓量有什么影响?
2.291份橙汁期货合约是关于15000磅冰冻浓缩橙汁的交易。假定2014年9月,一家公司卖出1份2016年3月份橙汁的期货,价格为每磅120美分;在2014年12月,期货价格为140美分;在2015年12月期货价格为110美分;在2016年2月交易被平仓,这时价格为125美分。该公司以12月为财政年末,这个合约给公司带来的盈亏是多少?盈亏是如何实现的?如果公司被划分为(a)对冲者(b)投机者,其会计和税务方面该如何处理?
2.30 一家公司进入了1份期货合约的空头方,在合约中以每蒲式耳750美分的价格卖出5000蒲式耳小麦。初始保证金为3000美元,维持保证金为2000美元,价格如何变化会导致保证金的催收?在什么情况下公司可以从保证金账户中提取1500美元?
2.31 假定原油没有存储费用,借入与借出资金的利率均为 $5\%$ 。假定某年6月和12月期货合约的交易价格分别为80美元及86美元,如何通过交易来盈利?
2.32 什么样的交易头寸等价于在指定时刻以价
格 $K$ 买入资产远期合约的多头与在同一时刻以价格 $K$ 卖出资产的看跌期权的组合?某公司与A、B和C3家银行之间有衍生产品交易。对于该公司而言,交易的价值分别为2000万美元、-1500万美元及-2500万美元,在以下两种情形中,该公司将提交多少保证金或抵押品。
(a) 交易是双边结算,抵押品协议是单边需要支付抵押品,即该公司要支付追加保证金,但无须支付初始保证金,银行无须支付抵押品。
(b) 交易是通过 CCP 来结算,CCP 需要的最初保证金数量为 1000 万美元。
2.34 一家银行与某交易对手之间有衍生产品交易。对于银行而言,产品价值为1000万美元,交易对手已经支付了数量为1000万美元的现金抵押品。银行面临的信用风险敞口是什么?
2.35 在网页 <www.rotman.utorouto.ca/~hull/data> 上有关于原油期货与黄金期货的收盘价历史数据,你需要通过下载数据来回答以下问题。
(a) 假定市场价格在每天的变动服从均值为0的正态分布,估计在 $99\%$ 置信程度下,每天价格不会被超出的变动数量。
(b) 假定交易所想设定维持保证金,并想确保在 $99\%$ 的置信下,保证金不会因价格在两天的变动而完全消耗掉(在这里之所以选择两天,是因为在保证金催付是在一天交易日结束时做出,交易员在第2天结束时必须决定是否要提供保证金。)在正态分布前提下,准备金数量要设在什么样的水平?
(c) 假定维持保证金为初始保证金的 $75\%$ 。计算在数据所覆盖的时间区间内,交易员持有多头时,保证金被完全消耗的概率。从你的结果来看,正态分布的假设是否适用。
利用期货的对冲策略#
在期货市场上很多参与者都是对冲者,他们的目的是利用期货市场来对冲自己面临的某种风险,这里的风险可能与原油价格、汇率、股票价格或其他变量的波动有关。完美对冲(perfect hedge)是指完全消除风险的策略,在实际中完美对冲极其罕见。因此,在大多数情况下,选取期货对冲就是指找出一种尽可能接近完美的对冲方式。
在这一章里,我们考虑建立对冲的一些基本问题:什么时候应该采用期货空头?什么时候应该采用期货多头?应该选用哪一种期货合约?采用期货对冲的最佳头寸又是什么?在目前,我们将集中精力考虑所谓的保完即忘策略(hedge-and-forget strategy),也就是说,一旦设定对冲策略后,无须再对其进行调整。在这种对冲中,对冲者只需要在开始时建立期货头寸,然后在结束时将其平仓。在第19章里我们将考虑动态对冲策略(dynamic hedging strategy),这时对冲者要密切监视对冲策略,并经常调整头寸。
在本章里我们首先将期货合约作为远期合约来处理(即忽略每天的结算),然后我们将讨论所谓的“跟踪因子”(tailing)调节量,这种调节量考虑了期货与远期合约的不同。