第2章 · 存货模型 #
在证券市场的传统研究中,证券价格通常被视为宏观经济现象。这一焦点随着 Demsetz 的工作而改变,他对买卖价格性质的描绘将注意力集中到了证券市场的基本微观基础上。从这种微观经济视角看待证券价格行为,为将证券价格行为刻画为经济主体优化行为的结果提供了途径。这进而带来了两个重要好处。第一,由于价格通常由特定个人或机制设定,价格形成的研究就成为对该个人或机构行为的研究。可以摒弃瓦尔拉斯均衡(Walrasian equilibrium)的标准近似及其伴随的缺乏对均衡价格实际如何产生的解释。第二,这种微观视角使得市场行为可以被视为个体交易者行为的加总,从而能够预测当这些基础决策问题发生变化时价格将如何变化。
在本章中,我们考察证券市场微观结构的初始理论分析。从 Garman [1976] 的一篇重要论文开始,研究者们专注于理解在订单流(order flow)和市场出清协议(market-clearing protocol)的性质下市场价格是如何产生的。在分析这一问题时,文献中出现了三种不同的研究范式。第一种以 Garman 为起点,关注订单流在确定证券交易价格中的作用。第二种方法以 Stoll 以及 Ho 和 Stoll 的工作为代表,明确考察交易商(dealer)的优化问题。第三种领域包括 Cohen、Maier、Schwartz 和 Whitcomb 的工作,分析了多个流动性提供者的效应。这些方法各自的核心都是订单流的不确定性,这种不确定性可能导致专营经纪人(specialist)或交易商的存货问题以及交易者的执行问题。
在本章中,我们将讨论这些一般方法,并考察做市商(market maker)如何应对价格和存货不确定性。我们的重点是确定在各种市场环境中特定的价格制定主体如何设定市场价格,以及当我们引入不同类型的不确定性时这些价格如何变化。正如将看到的,市场价差(spread)和市场价格的演变可以用多种方式解释,因此这些基于存货的方法可以预测许多有趣的性质。
然而,可能同样明显的是,其中一些方法最终被证明是无效的;它们已被其他方法和范式所取代(这些方法将在本书后续章节中考察)。这就是研究的本质,而理解这种情况为何发生以及什么有助于模型的可行性和持久性,能够增强我们构建更好、更有用的微观结构现象模型的能力。我们首先考虑一个风险中性(risk neutral)的做市商如何应对由随机供给和需求引入的复杂不确定性。
2.1 订单到达与做市#
均衡价格是需求量等于供给量的价格。预测这一价格将在市场上盛行已被证明是对市场结果有用的初步近似。但对证券市场交易的更仔细考察提出了问题:如何应用这一范式以及它在预测证券价格的精细行为方面的价值。例如,如果买方和卖方在不同的时间点到达,供给和需求计划指的是哪个时间段?同样,如果买入或卖出订单在所选时间段内并不总是平衡的,价格如何变化以反映订单流?此外,考虑到短期供给和需求之间可能出现不平衡,市场出清机制能否长期存续?
这些问题正是 Garman [1976] 研究的焦点。Garman 认为,交易所市场可以用买入和卖出订单流来刻画。这些订单将作为个体交易者潜在优化问题的解而出现,但明确刻画这些问题并不一定重要。重要的是订单将被提交到市场,且供需之间可能暂时出现不平衡。这种不平衡赋予了"时间微观结构"(temporal microstructure)重要性,即买方和卖方之间的交换在任何时间点上实际是如何发生的。Garman 对这些跨期问题的关注因此开创了市场微观结构的明确研究。
将供给和需求视为随机过程允许从不同视角看待交换过程。虽然先前的研究者(如 Demsetz)已经注意到交易不平衡的重要性,但对个体交易者交易意愿的关注限制了他们对作为一个实体的市场如何解决这一清结问题的刻画能力。孤立地看待订单流使交换过程看起来更类似于存货应用和保险市场中发现的随机匹配问题。这种视角也提供了一种分析特定市场出清机制(或价格制定者)与订单流行为之间相互作用的方法。特别是,如果支配订单的随机过程(即订单到达率)受市场上现行价格的影响,那么最优定价机制必须包含这种关系。此外,由于订单不平衡必然发生,交易所机制如何运作将影响跨期流动性(intertemporal liquidity)的提供。这种流动性考虑是许多后续工作的焦点,我们将在本章后面和第8章中更详细地处理它们。
为了考察这些交换问题,Garman 考虑了两种市场出清框架:交易商结构(dealer structure)和双向拍卖机制(double auction mechanism)。双向拍卖方法鉴于拍卖理论的广泛研究是一个自然构造,但它对明确市场特征的抽象对于研究特定市场环境是一个缺点。$^{1}$ 交易商方法被证明更符合有组织的证券市场中的机制特征,因此我们将关注这种设定。
在 Garman 的模型中,有一个单一的、垄断性的做市商,他设定价格、接收所有订单并清结交易。交易商的目标是在避免破产或失败的前提下最大化每单位时间的预期利润。只要交易商耗尽存货或现金,失败就会发生。做市商的唯一决策是设定一个卖出价(ask price)$p_a$(他将以此价格满足希望买入股票的订单)和一个买入价(bid price)$p_b$(他将以此价格满足希望卖出股票的订单)。$^{2}$ 订单假设为一股。交易商具有无限期界,但只在初始时刻选择一次买入和卖出价格。
模型中的不确定性来自买入和卖出订单的到达。这些订单被表示为独立的随机过程,其中买入和卖出订单的到达被假设为泊松分布(Poisson distributed),具有平稳到达率函数 $\lambda_{\mathrm{a}}(p)$ 和 $\lambda_{\mathrm{b}}(p)$ 。买入(或卖出)订单遵循泊松过程,如果买入(卖出)订单到达之间的等待时间呈指数分布。更正式地,令 t 为最后一个买入订单的时刻,则在区间 $[t, t + \Delta t]$ 内到达一个买入订单的概率近似为 $\lambda_{a} \Delta t$(对于小的 $\Delta t$ )。将订单表示为泊松过程允许 Garman 以可处理的方式捕捉订单到达随时间的随机性。
由于买入和卖出订单遵循独立的随机过程,买卖流到达交易商不会是同步的。正是这种潜在的不平衡构成了交易商问题的核心。由于订单到达过程是平稳但不相同的,平衡其存货和现金水平以避免耗尽其中任何一个(从而失败)对做市商来说不是一个简单的问题。这又因以下假设而加剧:做市商无法"中途"改变价格以避免即将到来的失败(一个既具限制性又不现实的假设)。因此,在这个模型中,交易商的主要问题仅仅是"存活"。
Garman 的模型涉及一些相当程式化的假设。做市商不允许借入股票或资金,这意味着他在任何时间点的头寸完全由订单到达率决定。与这些订单过程相关的需求水平也被假设为对做市商外生的。事实上,除订单到达率外,所有市场参数对做市商都是外生的。
这些假设并非无害。虽然某些限制可以被证明为合理(如果不是适用于所有市场,至少适用于某些市场),但其他限制,特别是无法借入,则远不那么温和。订单到达过程确切结构的假设尤其具有限制性。正如 Garman 所指出的,泊松订单到达率实质上要求:(1) 市场中有大量代理人;(2) 每个代理人独立提交其订单;(3) 没有代理人能在有限时间内生成无限数量的订单;(4) 没有代理人的子集能主导订单生成。后一个限制将排除例如基于私人信息交易的交易者提交的任何订单,或由代理人子集遵循的任何同步订单策略(如投资组合保险)。这里需要的是订单流是随机的,但不包含关于未来市场或价格变动的信息。这是几乎所有基于存货的微观结构模型中普遍采用的观点。
在时间 0,做市商持有 $I_{c}(0)$ 单位现金和 $I_{s}(0)$ 单位股票。令 $I_{c}(t)$ 和 $I_{s}(t)$ 分别为时间 t 的现金和股票单位。
令 $N_{a}(t)$ 为截至时间 t 已卖给交易者的累计股票数量(这些是已执行的买入订单),$N_{b}(t)$ 为截至时间 t 已从交易者购买的累计股票数量(这些是已执行的卖出订单)。那么存货由以下方程决定:
$$ I_{c} (t) = I_{c} (0) + p_{a} N_{a} (t) - p_{b} N_{b} (t)\tag{2.1} $$和
$$ I_{s} (t) = I_{s} (0) + N_{b} (t) - N_{a} (t).\tag{2.2} $$刻画这些存货过程的行为并不容易,因为它们各自依赖于底层(独立的)买入和卖出订单到达过程的行为。通常,我们想知道这些过程何时会违反破产边界,因为这将反过来给出预期失败时间。涉及"破产"概率的类似问题是保险(和赌博)文献中大量研究的焦点。不幸的是,由于存在多个随机过程,直接计算这样的概率是难以处理的。
然而,Garman 认为,我们可以通过分析交易商随时间如何改变其股票和现金持有量来近似做市商的头寸。具体而言,假设我们定义变量 $Q_{k}(t)$ 为 $I_{c}(t)=k$ 的概率,变量 $R_{k}(t)$ 为相应的 $I_{s}(t)=k$ 的概率。本质上,$Q_{k}(t)$ 只是时间 t 做市商恰好持有 k 单位现金的概率(对于 $R_{k}(t)$ 则为股票)。现在考虑这个头寸是如何产生的。就股票而言,做市商在时间 t 恰好有 k 单位可能是因为:
做市商在时间 $t - \Delta t$ 持有恰好 k - 1 单位股票,并且在下一个瞬间有一个卖出一股给做市商的订单到达;或
做市商在时间 $t - \Delta t$ 持有恰好 $k + 1$ 单位股票,并且在下一个瞬间有一个从做市商买入一股的订单到达;或
做市商在时间 $t - \Delta t$ 持有 k 单位,并且在下一个瞬间什么也没有发生。
似乎也可能做市商在时间 t 恰好有 k 单位股票,因为他在时间 $t - \Delta t$ 持有某个任意头寸 k - z,而接下来的区间内到达了 z 单位(其中 z 大于最小订单到达量 1)。然而,泊松过程的假设意味着,当 $\Delta t$ 趋近于 0 时,跳跃大于最小数量的概率消失得更快。因此,在时间 t 恰好处于 k 单位股票或现金的概率可以分解为上述三种头寸。
假设我们现在计算做市商在时间 t 恰好有 k 单位现金的概率。为了确定这个概率,Garman 假设一单位现金(如一美元)以速率 $\lambda_{a}p_{a}$ 到达,以速率 $\lambda_{b}p_{b}$ 离开。直观上,这对应于以价格 $p_{a}$ 从交易商处买入股票的订单到达所产生的现金流入,反之对应现金流出。使用上述三种头寸框架,注意到:
交易商有 k - 1 单位现金且在区间 $t - \Delta t$ 内收到一笔现金流入的概率为 $Q_k - 1(t - \Delta t)[\lambda_a(p_a)p_a \Delta t][1 - \lambda_b(p_b)p_b \Delta t]$。
交易商有 k + 1 单位现金且在区间 $t - \Delta t$ 内有一笔现金流出的概率为 $Q_{k} + 1(t - \Delta t)[\lambda_{b}(p_{b})p_{b}\Delta t][1 - \lambda_{a}(p_{a})p_{a}\Delta t]$。
交易商在时间 $t - \Delta t$ 持有 k 单位现金且在下一个瞬间什么也没有发生的概率为 $Q_k(t - \Delta t) [1 - \lambda_a(p_a)p_a\Delta t][1 - \lambda_b(p_b)p_b\Delta t]$。
交易商在时间 t 恰好有 k 单位现金的概率是这些概率之和,即
$$ \begin{array}{r l} Q_{k} (t) = & Q_{k - 1} (t - \Delta t) [ \lambda_{\mathrm{a}} (p_{\mathrm{a}}) p_{\mathrm{a}} \Delta t ] [ 1 - \lambda_{\mathrm{b}} (p_{\mathrm{b}}) p_{\mathrm{b}} \Delta t ] \\ & + Q_{k + 1} (t - \Delta t) [ \lambda_{\mathrm{b}} (p_{\mathrm{b}}) p_{\mathrm{b}} \Delta t ] [ 1 - \lambda_{\mathrm{a}} (p_{\mathrm{a}}) p_{\mathrm{a}} \Delta t ] \\ & + Q_{k} (t - \Delta t) [ 1 - \lambda_{\mathrm{a}} (p_{\mathrm{a}}) p_{\mathrm{a}} \Delta t ] [ 1 - \lambda_{\mathrm{b}} (p_{\mathrm{b}}) p_{\mathrm{b}} \Delta t ]. \end{array}\tag{2.3} $$为了计算概率 $Q_{k}(t)$ 的时间导数,我们取当 $\Delta t \rightarrow 0$ 时 $[Q_{k}(t) - Q_{k}(t - \Delta t)]/\Delta t$ 的极限。这给出
$$ \begin{array}{r l} \frac{\partial Q_{k} (t)}{\partial t} = & Q_{k - 1} (t) [ \lambda_{a} (p_{a}) p_{a} ] + Q_{k + 1} (t) [ \lambda_{b} (p_{b}) p_{b} ] \\ & - Q_{k} (t) [ \lambda_{a} (p_{a}) p_{a} + \lambda_{b} (p_{b}) p_{b} ]. \end{array}\tag{2.4} $$这个微分方程(2.4)给出了做市商现金头寸的动态。随着订单全天到达,现金头寸发生变化,正是这种动态变化对交易商至关重要。由于他只能通过交易来增加现金(或股票),所以感兴趣的问题是做市商能否避免其现金头寸降至零从而失败。利用方程(2.4),我们现在可以解决这个问题。
2.1.1 赌徒破产问题#
在继续求解做市商失败概率之前,有必要考虑这类问题通常是如何解决的。在典型的赌徒破产问题(gambler's ruin problem)中,赌徒以一定的初始财富开始,下注直到他达到某个阈值水平或输光所有钱。失败概率随后被计算为获胜赔率、失败赔率、阈值水平和初始财富的函数。这里考虑做市商的情境略有不同,因为没有正的停止点或阈值水平;做市商的最大收益可以无界,他只在现金(或股票)耗尽时停止。在这个无界情形下,只要获胜赔率超过失败赔率,最终失败概率通常可以表示为
$$ \left(\frac{\text{失败赔率} \times \text{损失金额}}{\text{获胜赔率} \times \text{收益金额}}\right) ^{\text{初始财富 头寸}}\tag{2.5} $$另一方面,如果失败赔率超过获胜赔率,那么很容易证明这个概率为 1。无论哪种情况,赌徒都面临正的破产概率。但赌徒的初始赌注越高,或失败赔率相对于获胜赔率越小,赌徒的持续时间就越长。
为了说明为什么这是正确的,考虑以下涉及股票单位的简单赌博。假设交易商以概率 p "获得"一单位股票(即某人卖给交易商),以概率 q "损失"一单位股票(某人从交易商买入),其中 p > q。如果交易商最初以 $S_{0}$ 单位股票开始,他在时间 t 耗尽股票(失败)的概率是多少?将交易商当前有 S 单位时在时间 t 失败的概率记为 $\Pr\{F|S\}$。那么,在下一笔交易中,有 q 的概率某人会拿走一单位,剩下 S - 1 单位,而有 p 的概率他会获得一单位股票,剩下 $S + 1$ 单位。这意味着
$$ \operatorname * {P r} \{F | S \} = q \operatorname * {P r} \{F | S - 1 \} + p \operatorname * {P r} \{F | S + 1 \}.\tag{2.6} $$这个差分方程的解给出一般的预期失败概率
$$ \operatorname * {P r} \{F | S_{0} \} = \left(\frac{q}{p}\right) ^{S_{0}},\tag{2.7} $$其形式与方程(2.5)相同。还要注意方程(2.6)中的差分方程与方程(2.4)中推导的实质上相同。
2.1.2 做市商的破产问题#
在本文考虑的连续时间背景下,Garman 表明,求解方程(2.4)得到因现金耗尽而失败的近似概率为
$$ \begin{array}{r l} \lim_{t \to \infty} Q_{0} (t) & \approx \left(\frac{\lambda_{b} (p_{b}) p_{b}}{\lambda_{a} (p_{a}) p_{a}}\right) ^{I_{c} (0) / \bar{p}} \quad \text{if} \lambda_{a} (p_{a}) p_{a} > \lambda_{b} (p_{b}) p_{b}, \\ & = 1 \quad \text{otherwise.} \end{array}\tag{2.8} $$其中 $\tilde{p}$ 被定义为平均价格(计算为买入价和卖出价的均值)。相应的股票失败概率由下式给出:
$$ \begin{array}{r l} \lim_{t \to \infty} R_{0} (t) \approx \left(\frac{\lambda_{a} (p_{a})}{\lambda_{b} (p_{b})}\right) ^{I_{s} (0)} & \text{if} \lambda_{a} (p_{a}) < \lambda_{b} (p_{b}), \\ = 1 & \text{otherwise}. \end{array}\tag{2.9} $$由于 $\lambda_{a}(p_{a})$ 就是股票出去的概率,$\lambda_{b}(p_{b})$ 是股票进来的概率,而 $I_{s}(0)$ 是我们最初的股票持有量,方程(2.9)本质上与我们在方程(2.7)的示例中推导的失败概率相同。然而,现金失败概率不那么直接,因为买入价和卖出价对现金的影响不同。虽然方程(2.8)本质上是现金流出除以现金流入,但指数中的初始现金水平必须进行归一化以考虑"赌注"的大小(即流入或流出的金额)。为了求解差分方程,Garman 通过用某个 $\bar{p}$ 缩放来近似现金流效应,其中 $\bar{p}$ 是介于买入价和卖出价之间的价格。$^{3}$
在这个框架中,与更标准的破产问题一样,交易商的失败概率总是正的。因此,无论交易商设定什么价格,都无法保证他不会失败。也许更有趣的是,在某些条件下交易商以概率 1 失败。方程(2.8)和(2.9)表明,要避免确定性的失败,做市商必须设定 $p_a$ 和 $p_b$ 使其同时满足
$$ p_{a} \lambda_{a} (p_{a}) > p_{b} \lambda_{b} (p_{b})\tag{2.10} $$和
$$ \lambda_{b} (p_{b}) > \lambda_{a} (p_{a}),\tag{2.11} $$前提是这可能实现。
这些条件规定,单个做市商在买入股票时设定较低的价格,在卖出股票时设定较高的价格。这就产生了价差(spread),并意味着价差是这种交易所市场结构的内在属性。这个价差保护做市商免于确定性失败,但并非万无一失:他/她仍然面临正的失败概率。
决定这个价差大小和位置的因素并不是显而易见的。由于做市商的存货和现金头寸都有正漂移,刻画价格行为或做市商的存货头寸是复杂的。要进一步研究这个问题,需要限制不确定性的范围。Garman 首先假设交易商追求零漂移(zero-drift)存货政策来简化问题。在这一假设下,交易商的定价策略具有一些有趣的性质。首先,根据假设,交易商设定价格以使订单到达率相等。然而,存在多种满足这一条件的定价策略;因此交易商在哪里设定价格取决于存货以外的其他因素。给定交易商的目标,他设定的确切价格是最大化交易商预期利润的价格。
这些市场出清价格如图 2.1 所示。这些价格的一个重要性质是,交易商不是设定一个单一的市场出清价格 $p^*$,而是设定不同的买入和卖出价格 $p_a$ 和 $p_b$。这使得交易商能够提取更大的租金,同时仍然保持零漂移存货要求。正如垄断者的典型最优选择一样,这种定价策略导致最优价格下的交易量低于竞争性价格下的交易量。
这种定价策略让人想起 Demsetz 提出的策略。不同之处在于,Demsetz 模型没有包含交易商问题的跨期性质;同样,它也没有包含交易商。为了解决交易商的跨期存货问题,Garman 考虑了第二种简化,其中利润最大化假设被放宽。这里,假设交易商设定单一市场出清价格 $p^{*}$。通过指定交易商的定价策略,可以分离出存货对交易商的影响。
从我们之前对失败概率的讨论中,追求这种简单定价策略导致交易商必然失败,这应当不令人惊讶。刻画底层困难的一种方式是,做市商如果耗尽存货或耗尽现金就会失败。由于存货遵循随机游走(random walk),迟早一系列交易会迫使他的股票头寸或现金头寸达到边界。当这种情况发生时,过程遇到"吸收壁"(absorbing barrier),失败发生。
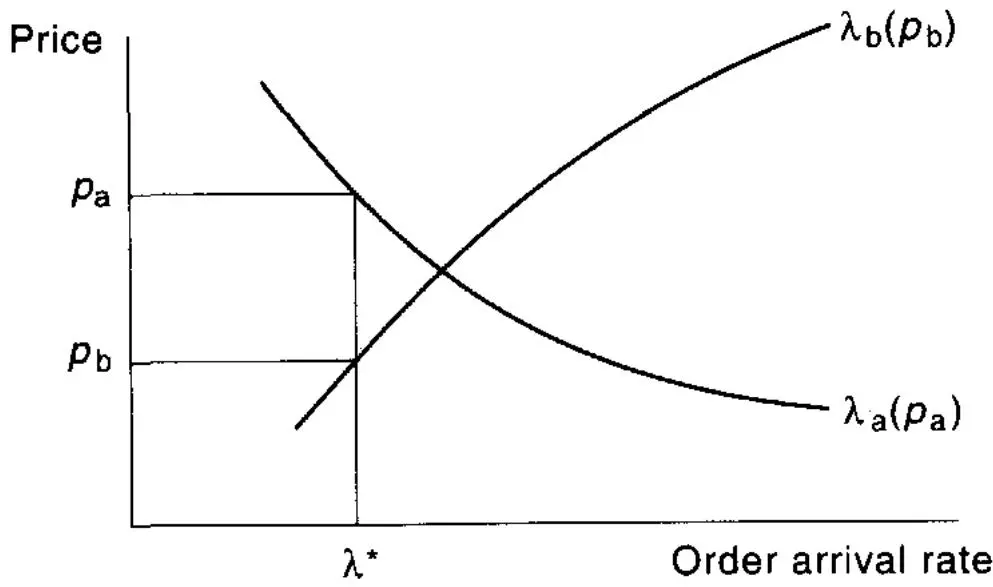
图 2.1 做市商的最优价格
Garman 对做市过程的刻画因此是简单但富有启发性的。虽然该模型中的价格和存货行为过于机械而难以真实,但它对交易商面临的双重复杂性及其对市场可行性影响的演示是具有洞察力的。这个模型为未来的研究提供了动力,它展示了即使是最简单的供需设定,交易商面临的实际定价问题也相当复杂。同样重要的是,该模型展示了以前工作未提示的"交换"过程的脆弱性。这一分析的一个悖论方面是存货的角色。正如 Garman 的分析所表明的,存货决定了交易商的可行性。然而在 Garman 的模型中,存货本身在交易商的决策问题中不起作用,因为根据假设,交易商只被允许在交易开始时设定价格。这一限制严重限制了该模型对实际市场环境的适用性(在这些环境中价格不断演变),因此该模型的影响力主要在于其开创性贡献。
一种更现实的解决底层问题的方法是考虑交易商的价格如何随其存货头寸随时间变化而变化。这是 Amihud 和 Mendelson [1980] 所采取的方法,他们重新构造了 Garman 的分析,将存货明确纳入交易商的定价问题。使用与 Garman 基本相同的框架,Amihud 和 Mendelson 表明,交易商的头寸可以看作一个半马尔可夫过程(semi-Markov process),其中存货是状态变量。交易商的决策变量——同样是他的买入价和卖出价——取决于状态变量的水平,因此随着交易商存货头寸水平的变化而随时间变化。
这一分析的一个重要假设是,存货由某些外生参数在上下界之间限定。这排除了交易商可能"耗尽"存货的可能性,从而消除了 Garman 分析中基本的失败考虑。由于交易商无需担心破产,其定价政策大大简化。这使得 Amihud 和 Mendelson 能够更详细地刻画交易商存货与其价格之间的联系。
与其关注他们模型的具体细节(该模型保留了 Garman 模型的大部分结构),不如考虑模型的结论,然后再回到底层方法的问题上。该模型得出了三个主要结果。首先,最优买入价和卖出价是交易商存货头寸的单调递减函数。随着交易商存货增加,他同时降低买入价和卖出价;反之,当存货下降时,他同时提高这两个价格。这种价格与存货之间的联系此前已被几位作者提出(例如 Smidt [1971]),但尚未被严格证明。该模型的第二个含义是,交易商有一个偏好的存货头寸(preferred inventory position)。当交易商发现其存货偏离其偏好头寸时,他会调整价格以使其头寸回归。后续关于交易商行为的研究(例如 Madhavan 和 Smidt [1993] 以及 Hasbrouck 和 Sofianos [1993])将更详细地考察这一偏好头寸。第三,与 Garman 一样,最优买入价和卖出价表现出正价差。
后两个结果引发了关于证券价格行为以及模型适当性的有趣问题。在 Garman 中,价差部分是由于降低失败概率的需要而产生的,而这里的价差反映了交易商最大化利润的努力。由于假设交易商是风险中性和垄断的,价差反映了交易商的"市场势力"(market power)。然而,在这个模型中,如果交易商面临竞争,价差将降至零。$^{4}$ 因此,价差在市场的可行性中不起作用,而是实质上是作为交易成本(transaction cost)。
类似地,交易商的偏好存货头寸是由于订单到达过程的性质而产生的。基础资产价值是无关的。决定最优存货头寸的是订单到达随机过程的"变异性",因为存货仅仅起缓冲作用。因此,无论预期股票价值将发生什么变化,交易商都持有相同的偏好头寸。这可能是对交易商问题的准确描述,但偏好存货头寸似乎很可能取决于订单到达率以外的其他因素。然而,这里发展的框架不适合考察这些因素。
这表明,对价格设定问题的进一步洞察需要更多地强调交易商决策问题的性质,而这要求我们脱离 Garman 和 Amihud-Mendelson 的简单随机过程方法。不过,这种统计方法确实为清结市场所需的困难中介任务提供了新的视角,特别是它关注了市场的动态行为。这种动态关注将是后续微观结构研究的一个重要方向,尽管 Garman 提出的有趣的失败困难通常会被忽略。在下一节中,我们考虑基于交易商的建模价格设定行为的方法。
2.2 交易商的问题#
分析交易商的决策问题需要更详细地阐明交易商的目标和约束条件。最重要的是需要描述交易商面临的风险以及这些风险如何影响他的决策。从这个角度来看,交易商的价格设定问题更自然地表现为选择最优定价策略以最大化效用的特征描述,证券价格作为交易商优化行为的结果而出现。
刻画这种方法的一种方式是认识到,交易商必须因其提供的专营服务而获得补偿,就像任何中间人必须得到补偿一样。通过关注中介服务的供给,交易商的决策问题简化为确定适当的补偿以抵消交易商在提供此类服务时面临的成本。这就是将交易商视为即时性提供者的概念。对这个维度交易商问题的正式分析首先由 Stoll [1978] 进行。
Stoll 的分析偏离了上一节讨论的基于订单的分析,它关注的是交易商职能所伴随的投资组合风险(portfolio risk)。对于 Stoll 来说,做市商只是一个市场参与者或交易者,他愿意改变自己的投资组合偏离期望持有量,以适应其他交易者的交易意愿。作为市场参与者本人,交易商被假设为风险厌恶(risk averse)的,因此必须因承担这种风险而获得补偿。这种补偿来自买入价和卖出价,因此市场价差反映了交易商在承担这种风险时面临的"成本"。交易商的这种角色与 Garman 和 Amihud-Mendelson 模型中呈现的角色形成对比,在那两个模型中交易商被假设为风险中性的垄断者,其价格主要反映其市场势力。
Stoll 专注于确定交易商在提供交易商服务(或者如 Demsetz 所定义的"即时性")时面临的成本。这些成本来自三个来源。首先,交易商必须持有的次优投资组合头寸会产生持有成本(holding costs)。这些成本反映了交易商的暴露风险,由于假设交易商是风险厌恶的,这会影响他的决策。其次,可能存在订单处理成本(order-processing costs),它们反映了交易机制的性质,如交易所费用、转让税等。第三,可能与那些比交易商更了解股票的个人交易会产生成本。这最后一种不对称信息成本(asymmetric information cost)将成为许多后续研究的焦点(实际上是本书剩余部分的焦点),但在这项研究中仅以有限的方式得到处理。
Stoll 考虑了一个两期模型,交易商最大化终期财富的预期效用,其中财富是交易商初始财富及其后续做市头寸的函数。交易商的决策问题是为一次交易设定价格,他将在时间 1 买入或卖出资产,资产在时间 2 清算。交易商以无风险利率 $R_{f}$ 借入资金为其存货融资,反之可以将多余资金以 $R_{f}$ 贷出。由于所考虑的时间段很短且其借贷能力无限,做市商的破产风险为零。该模型的一个重要假设是,交易商对资产的"真实"价格及其"真实"收益率有一些外生的(且不变的)信念。这个真实价格在模型中是不变的。
假设交易商愿意交易的条件是,交易后他在效用方面的头寸至少与不交易时一样好。令交易商的初始财富 $W_{0}$ 由他在最优有效投资组合中的初始头寸价值、他在交易账户中的头寸的真实价值 $Q_{p}$ 以及任何剩余资金组成。由于交易商知道股票的"真实"价值,令 $Q_{i}$ 表示股票 i 中一笔交易的真实价值,其中真实价值是真实价格乘以股数,正(负)数表示买入(卖出)。在交易之后,交易商的终期财富为
$$ \widetilde{W} = W_{0} (1 + \tilde{R} ^{*}) + (1 + \tilde{R} _{i}) Q_{i} - (1 + R_{\mathrm{f}}) (Q_{i} - C_{i}),\tag{2.12} $$其中 $\tilde{R}^{*}$ 是其初始投资组合的收益率,$\tilde{R}_{i}$ 是股票 i 的收益率。方程(2.12)中的最后一项包括持有存货的成本(或在卖出情况下的收益),其中 $C_{i}$ 被定义为交易商交易金额 $Q_{i}$ 的当前美元成本。例如,如果交易商买入价值 $Q_{i}$ 的股票,他只需借入 $Q_{i} - C_{i}$ 来为购买融资。这些成本(稍后将更详细地说明)可以是正的也可以是负的,取决于股票 i 的交易是增加还是降低交易商的存货持有成本,并且它们本质上捕捉了交易商持有非最优投资组合的暴露成本。
假设交易商愿意进行任何使其预期效用不变(unchanged)的交易。也就是说,他要求
$$ E \left[ U \left(W_{0} \left(1 + \tilde{R} ^{*}\right)\right) \right] = E \left[ U (\widetilde{W}) \right].\tag{2.13} $$对(2.13)的两边进行泰勒级数展开,丢弃高于二阶的项,设 $R_{f} = 0$,并简化所得表达式,得到
$$ \frac{C_{i}}{Q_{i}} = c_{i} = \frac{z}{W_{o}} \sigma_{i p} Q_{p} + \frac{1}{2} \frac{z}{W_{0}} \sigma_{i} ^{2} Q_{i},\tag{2.14} $$其中 z 是交易商的相对风险厌恶系数,$Q_{p}$ 是交易商交易账户中持有的股票的"真实"美元价值(其总存货),$\sigma_{ip}$ 是股票 i 的收益率与最优有效投资组合收益率之间的相关性,$\sigma_{i}^{2}$ 是股票 i 收益的方差。方程(2.14)中的 $C_{i}(Q_{i}) = C_{i}/Q_{i}$ 确定了交易商愿意持有 Q 单位股票 i 的头寸所需的比例美元成本。
这个成本函数表明,交易商提供即时性的成本取决于几个因素。首先,交易商的财富和风险偏好直接影响,更大的初始财富降低其成本,而更大的风险厌恶增加成本。第二,交易商存货头寸的水平很重要,更大的头寸意味着吸收更多存货的成本更高。同样,交易规模影响成本的总量;交易越大,越使交易商偏离其之前的头寸。当然,如果交易使交易商回到其期望持有量,那么这可以降低交易成本。最后,股票的特征(如其方差和与其他证券的相关性)也影响成本。这些因素中的每一个都影响交易商接受次优投资组合头寸的成本。
交易商通过其交易价格来补偿承担这些成本。如果市场是竞争的,那么他的买入价和卖出价必须刚好补偿他接受交易的成本,因此买入价和卖出价可以作为交易成本的函数解出。$^{5}$ 将这些成本以相对于真实价格 $P_{i}^{*}$ 的百分比表示,真实价值为 $Q_{i}^{b}$ 的交易的最优买入价 $P_{b}$ 为
$$ (P_{i} ^{*} - P_{\mathrm{b}}) / P_{i} ^{*} = c_{i} (Q_{i} ^{\mathrm{b}}),\tag{2.15} $$其中 $Q_{i}^{b}$ 代表卖给交易商的"真实价值"。类似表达式可用于推导最优卖出价 $P_{a}$,由此产生的价差为
$$ (P_{a} - P_{b}) / P_{i} ^{*} = c_{i} (Q_{i} ^{b}) - c_{i} (Q_{i} ^{a}) = [ z / W_{0} ] \sigma_{i} ^{2} | Q |\tag{2.16} $$$$ \left| Q_{i} ^{a} \right| = \left| Q_{i} ^{b} \right| = | Q |. $$这些价格有几个有趣的特征值得考虑。百分比成本在交易规模上的线性意味着价差随交易规模线性增加。而且,由于价差方程不包含存货作为参数,这个价差不会因交易商的交易而改变。交易商的存货在影响买入价和卖出价的位置方面起作用。大的(正的)存货导致交易商吸收更多存货面临更高的成本,这种增加的成本以相同幅度降低买入价和卖出价。负的存货则朝相反方向移动价格。这一预测——存货将影响价差的放置但不影响其大小——是一个重要且可能可检验的假设。$^{6}$
虽然这一分析刻画了交易商投资组合暴露对交易价格的影响,但也可能存在其他影响价格的成本。Stoll 扩展了分析以纳入订单处理成本,这些成本被假设为每笔交易的固定费用。这种费用结构导致成本函数随订单规模递减。由于投资组合成本随交易规模增加而处理成本随交易规模递减,总交易商成本函数变为 U 形。这有一个有趣的启示:存在一个最优成本最小化的规模,或曰交易商的偏好交易规模。$^{7}$
因此,该模型提供了对交易商定价行为的有力分析。在这个模型中,存货之所以重要,很大程度上是因为交易商无法对冲其存货暴露。这种基于"风险厌恶"的价差与 Amihud 和 Mendelson 发展的价差的"市场势力"角色或 Garman 描述的"防御破产"角色形成对比。然而,Stoll 模型的简单性引发了对其一般性的担忧。例如,如果交易商是风险中性的或能够分散化,那么提供交易商服务的成本将急剧下降,实际上可能降至零(或降至任何订单处理成本的水平)。这意味着交易商有天然倾向通过公司化或其他方式分散化其风险,而在有组织的交易所(如纽交所)并未观察到这种趋势。$^{8}$ 这也意味着市场间价差的差异将主要归因于风险承担能力。虽然这当然可能,但并不清楚这是否提供了完整的解释。此外,这种理论如何解释诸如同一股票在交易日内价差差异等现象也并不明显。
一个更根本的困难是,该模型通过假设股票在时间 2 清算来最小化交易商问题的跨期维度。在这个意义上,它是一个单一交易-单一期间模型,因为交易商对必须持有多长时间的任何存货头寸没有不确定性。然而,如果订单流是随机的,这种暴露的持续时间可能是问题的一个重要维度。此外,变量的外生性假设(如股票的真实价格和投资组合的收益率)进一步限制了交易商面临的风险,因为他的最终收益不是随机变量。因此,结果的普遍性并不明显。
这些担忧表明,Garman 以及 Amihud 和 Mendelson 中如此基本的跨期维度也必须被明确纳入交易商决策问题的公式化中。在下一节中,我们将通过考察 Ho 和 Stoll [1981] 以及 O'Hara 和 Oldfield [1986] 的模型来考虑这种方法的发展。
2.3 存货的跨期角色#
Ho 和 Stoll [1981] 模型将 Stoll [1978] 分析的洞见扩展到订单流和投资组合收益都是随机的多期框架。与 Garman [1976] 一样,买入和卖出订单由随机过程表示,其订单到达率取决于交易商的定价策略。然而,在这个模型中,垄断交易商被假设为最大化终期财富的预期效用,因此交易商对风险的态度将影响解。这是与 Garman [1976] 和 Amihud 和 Mendelson [1980] 的风险中性跨期模型的显著区别。
该模型采用有限期界(T 期)动态规划方法来刻画交易商的最优定价政策。$^{9}$ 交易商的最优定价策略实际上是一个函数,它在给定那些影响交易商未来效用的变量水平下指定买入价和卖出价 $p_{b}$ 和 $p_{a}$。在这个模型中,这些状态变量是交易商的现金、存货和基础财富头寸。由于这是有限期界模型,时间段本身也影响交易商的选择。
与 Stoll [1978] 一样,该模型假设股票的真实值固定在某个值 p,因此交易商的价格可以写为 $p_{a} = p + a$ 和 $p_{b} = p - b$。用 a 和 b 而不是具体价格来表示交易商的选择变量通常更方便。在这个模型中,交易被假设为演变为一个平稳的连续时间跳跃过程,与 Garman 一样,这被假设为泊松过程。买入订单的到达率 $\lambda_{a}$ 和卖出订单的到达率 $\lambda_{b}$ 分别取决于交易商的卖出价和买入价。$^{10}$ 然而,由于订单是随机的,交易商的价格影响下一笔交易是买入还是卖出的概率,但不保证这样的交易会发生。因此,交易商面临订单流的不确定性,从而面临必须持有任何存货头寸的时间的不确定性。
交易商还被假设面临其现有投资组合 X 未来价值的不确定性,这意味着他的未来财富是随机的。投资组合的收益率被假设遵循非标准维纳过程(Wiener process),因此交易商随时间获得一些随机收益。$^{11}$ 在没有交易的情况下,投资组合增长 dX 由下式给出:
$$ d X = r_{x} X d t + X d Z_{x},\tag{2.17} $$其中 $r_{X}$ 是单位时间内的平均收益,$Z_{X}$ 是均值为零、瞬时方差率为 $\sigma_{X}^{2}$ 的维纳过程。
交易商的投资组合由现金、股票和任何基础财富组成。交易商的现金水平随着他买卖证券而变化,账户中的任何余额赚取无风险利率 $r$。因此,现金账户的价值 $F$ 由下式给出:
$$ d F = r F d t - (p - b) d q_{b} + (p + a) d q_{a},\tag{2.18} $$其中 $q_{b}$ 和 $q_{a}$ 分别是交易商的买入和卖出证券。类似地,交易商的股票或存货头寸 I 的价值被假设为遵循:
$$ d I = r_{I} I d t + p d q_{b} - p d q_{a} + I d Z_{I}.\tag{2.19} $$这个设定包含几个有趣的特征。首先,存货总是以股票的已知内在价值 p 估值,而不是以其实际交易的价格。因此,买入价和卖出价在存货估值中不起作用。其次,存货的价值既因规模变化(反映在 $q_{b}$ 和 $q_{a}$ 交易项中)而变化,也因扩散项 $I\,dZ_{I}$ 和漂移项 $r_{I}\,I\,dt$ 导致的其价值变化而变化。
股票价值的这些后期波动带来了一个困难的技术问题,因为股票(以及存货)的价格被假设为保持在常数 p。这个有些别扭的结构意味着任何存货收益必须采取连续股票的形式,即实物股息,而不是更标准的现金股息。虽然 Ho 和 Stoll 认为这本质上捕捉了股票的收益不确定性,但这同时也消除了交易商定价决策与存货价值之间的任何交互作用。我们将在本章后面回到这个问题。
最后,交易商的投资组合还包括基础财富 Y,其价值变化描述为
$$ d Y = r_{Y} Y d t + Y d Z_{Y}.\tag{2.20} $$当交易商开始交易时,他假设没有初始现金或存货,因此只持有初始投资组合。这一构造与将交易商解释为愿意提供交易商服务以换取足够补偿的交易者是一致的。为了避免 Garman 指出的失败复杂性,Ho 和 Stoll 假设交易商在所考虑的 T 期时间范围内不会破产。
因此,交易商的定价问题是选择买入价和卖出价以最大化终期财富的预期效用,其中财富为
$$ W_{T} = F_{T} + I_{T} + Y_{T}.\tag{2.21} $$这个问题的最大化值由值函数 $J(\bullet)$(贝尔曼方程的解)给出,使得
$$ J (t, F, I, Y) = \max_{a, b} [ E [ U (W_{T}) ] \mid t, F, I, Y ],\tag{2.22} $$其中 U 是效用函数,a 和 b 是卖出价和买入价调整量,t、F、I 和 Y 是状态变量时间、现金、存货和基础财富。值函数给出在交易商决策最优时的效用水平。由于在时间 T 之前没有中间消费,最优性原理(principle of optimality)隐含的递归关系为
$$ d J (t, F, I, Y) = 0 \quad \text{and} \quad J (t, F, I, Y) = U (W_{t}).\tag{2.23} $$要找到交易商问题的解,我们需要找到对每个状态满足(2.23)的卖出价和买入价调整量。
这个连续时间问题的解需要应用随机微积分,一种期权定价学生非常熟悉的技术。虽然完整的推导超出了我们的目的范围,但展示基本的求解技术也许是有用的。这涉及伊藤引理(Ito's Lemma)的应用。假设我们考虑一个光滑函数
$$ Y = f (x, t),\tag{2.24} $$其中 t 是时间,x 是某个定义良好的伊藤过程
$$ d x = \mu d t + \sigma d z.\tag{2.25} $$如果我们现在希望通过选择 x 来最大化 Y,我们需要取 Y 的导数,这由伊藤引理给出。$^{12}$ 具体来说,我们有
$$ \begin{array}{r l} d Y & = \frac{\partial f}{\partial t} d t + \frac{\partial f}{\partial x} d x + \frac{1}{2} \frac{\partial^{2} f}{\partial x^{2}} (d x) ^{2} \\ & = \frac{\partial f}{\partial t} d t + \frac{\partial f}{\partial x} [ \mu d t + \sigma d z ] + \frac{1}{2} \frac{\partial^{2} f}{\partial x^{2}} \sigma^{2} d t. \end{array}\tag{2.26} $$收集 dt 项并重写得到
$$ d Y = \left[ \frac{\partial f}{\partial t} + \frac{\partial f}{\partial x} \mu + \frac{1}{2} \frac{\partial^{2} f}{\partial x^{2}} \sigma^{2} \right] d t + \frac{\partial f}{\partial x} \sigma d z.\tag{2.27} $$这就是伊藤引理。它给出了计算依赖于时间和随机过程的函数导数的公式。$^{13}$
在 Ho 和 Stoll 的模型中,方程(2.23)中的交易商问题涉及最大化 $J(\bullet)$ 函数的值,该函数依赖于时间和三个状态变量:现金、股票和基础财富。写出(2.23)所隐含的偏微分方程并应用伊藤引理得到
$$ \begin{array}{r l} \frac{d J}{d t} & = J_{t} + L J + \max_{a, b} \left\{\lambda_{a} [ J (t, F + p Q + a Q, I - p Q, Y) - J (t, F, I, Y) ] \right\} \\ & + \lambda_{b} [ J (t, F - p Q + b Q, I + p Q, Y) - J (t, F, I, Y) ] = 0, \end{array} \tag{2.28} $$其中 $J_{t}$ 是时间导数,L 是定义为如下的算子:
$$ \begin{array}{r l r} & & {L J = J_{F} r F + \dot{J} _{I} r_{I} I + J_{Y} r_{Y} Y + \frac{1}{2} J_{Y Y} \sigma_{Y} ^{2} Y^{2}} \\ & & {+ \frac{1}{2} J_{I I} \sigma_{I} ^{2} I^{2} + J_{I Y} \sigma_{I Y} I Y.} \end{array}\tag{2.29} $$方程(2.28)和(2.29)可以通过将这些方程与方程(2.27)中的简单示例进行比较来更好地理解。(2.28)中的第一项是对应于示例中 $\partial f/\partial t$ 项的时间导数。LJ 的前三项是状态变量 F、I 和 Y 的均值项。LJ 中的接下来两项包含 I(存货)和 Y(财富)状态变量的方差项(第三个状态变量现金赚取常数 r,因此没有方差)。LJ 的最后一项是协方差项。方程(2.27)中的示例也包含一个 dZ 项,但 dZ 项没有出现在(2.29)中。原因是在这里考虑的问题中,交易商最大化预期效用,因此在最优状态下 dZ 项的期望为零。
方程(2.28)中的最后一项(即 max 项)给出了以买入价和卖出价进行交易对交易商效用的影响。这里交易商的定价决策直接影响其效用。例如,第一部分($\lambda_{a}$ 项)是交易商卖出的效应,因此是现金流入和存货流出的增量效用效应。第二部分是交易商买入的相应效应。
虽然方程(2.28)和(2.29)确定了解,但找到实际解需要显式求解 $J(\bullet)$ 函数。这并不直接,Ho 和 Stoll 没有解决一般问题。相反,他们引入了一些变换和简化来求解。首先,他们只考虑终点处的问题,或者当剩余时间(定义为 $\tau$ )等于零时。其次,由于现金和存货对效用的影响如果可以显式处理会很有用,Ho 和 Stoll 对(2.22)中 max 项进行泰勒级数展开的一阶近似,使得
$$ \begin{array}{r l} J (t, F + Q + a Q, I - Q, Y) & = J (t, F + Q, I - Q, Y) \\ & \quad + J_{F} (t, F + Q, I - Q, Y) a Q, \end{array}\tag{2.30} $$买入价项类似。$^{14}$ 此外,Ho 和 Stoll 现在假设对交易商的需求和供给是对称线性的,因此 $\lambda_{a}=\lambda(a)=\alpha-\beta a$ 和 $\lambda_{b}=\lambda(b)=\alpha+\beta b$。最后,他们将卖出算子(sell operator)S 定义为
$$ S J = S \left[ J (t, F, I, Y) \right] = J (t, F + Q, I - Q, Y)\tag{2.31} $$买入算子(buy operator)B 定义为
$$ B J = B [ J (t, F, I, Y) ] = J (t, F - Q, I + Q, Y).\tag{2.32} $$这些函数给出了排除买入价和卖出价增量后交易对交易商效用的影响。买入和卖出算子旨在捕捉交易商将其持有量改变 Q 单位对效用的增量效应。因此,如果交易使交易商远离其期望投资组合,效用将下降;如果交易使其更接近期望头寸,效用将增加。
有了这些简化和代换(并省略时间参数),交易商的问题可以重新表述为
$$ \begin{array}{l} J_{\tau} = L J + \max_{a, b} \left\{\lambda (a) a Q S J_{F} - \lambda (a) [ J (\bullet) - S J ] \right. \\ \qquad + \lambda (b) b Q B J_{F} - \lambda (b) [ J (\bullet) - B J ] \}. \end{array}\tag{2.33} $$这个问题的一阶条件可以解出交易商的最优价格,在买入价情况下简化为
$$ b^{*} = \frac{\alpha}{2 \beta} + \frac{J (\bullet) - B J (\bullet)}{2 B Q J_{F}},\tag{2.34} $$其中 $\alpha$ 和 $\beta$ 是线性供给和需求函数的参数。虽然方程(2.34)给出了交易商的最优买入价,但它明确依赖于尚未确定的 $J(\bullet)$ 函数。为了刻画交易商的定价策略,必须将最优价格代回方程(2.33)并显式解出最优 $J(\bullet)$ 函数。不幸的是,正如这类动态规划中常见的情况,这个问题没有已知的闭式解。然而,通过对模型参数进行一些额外假设,可以通过泰勒级数展开来近似解。其中最重要的是 Ho 和 Stoll 现在假设交易商具有二次效用函数(quadratic utility function)。与其关注近似机制,不如分析由此产生的最优政策。
Ho 和 Stoll 证明了交易商最优定价行为的三个重要性质。首先,价差取决于交易商的时间期界。随着交易商接近交易结束,充当交易商的风险降低,因为交易商必须承受任何存货或投资组合风险的时间减少。在剩余时间基本为零的极限情况下,交易商设定风险中性的垄断价差。这个价差仅取决于供给和需求曲线的斜率(或弹性),更大的弹性降低交易商的价差。随着时间期界延长,价差增加以补偿风险厌恶的交易商承担存货和投资组合风险。$^{15}$ 这种价差可以分解为风险中性价差加上不确定性调整的证明是分析的一个重要特征。
这种风险调整取决于交易商的相对风险厌恶系数、交易规模以及以瞬时方差衡量的股票风险。这些因素与 Stoll 在其单期模型中确定的相同。该模型中的一个有趣发现是,交易不确定性本身并不影响价差。尽管这种不确定性通过上述时间期界效应间接进入,但人们可能预期基于订单到达过程变异性的直接风险调整。Ho 和 Stoll 认为这不会发生,因为交易变异性对交易商没有直接影响,而是通过其对整体投资组合头寸的效应间接起作用。例如,如果交易商面临固定运营成本,那么较少的交易会给交易商带来现金流问题,就会出现这种直接影响。由于没有假设这样的成本,交易不确定性不会进入价差。
这种最优定价政策的第三个性质是,价差独立于存货水平。这个性质也是 Stoll 单期模型的一个特征,意味着价差不因交易商的存货头寸甚至其预期存货变化(因为交易不确定性也不重要)而受影响。虽然个别价格取决于存货,但交易商通过相对于真实价格移动价差的位置而不是增加或减少价差本身来影响订单到达过程。因此,如果真实价格为 50,交易商可能设定第一期价格为 48 和 52。如果下一个订单是卖出,那么交易商增加了其存货,他会将两个价格都下移,比如到 47 和 51。交易商移动价格的程度取决于其相对风险厌恶、股票的风险程度及其财富。
这些结果是在一个能够同时包含多期问题和交易商风险厌恶的复杂框架中导出的。然而,该模型中有许多需要考量的重要限制。由于模型采用有限期界,存在一个明确的假设:存货将在未来某个已知时间点清算,在这种情况下是时间 T。这种终结确定性降低了存货的底层风险,并将时间要素引入交易商的价差方程。然而,这种行为的一个含义是,交易商的价格将表现出确定性模式。例如,如果交易商的期界为一个交易日,价差在早晨最大,并在一天中稳步收窄。实际上,与具有较短期界的做市商交易相比,交易者与具有长期界的专营经纪人交易总是更不利。这种对交易商期界的依赖性似乎不太可能是实际市场的真实特征。
该模型的第二个重要假设是,股票存在一个固定的"真实"价格。这一假设对分析是根本性的。如果底层股票价值可能随时间变化,那么即使近似模型的解也会很困难。然而,假设股票具有固定的内在价值似乎只在时间期界相当短时才现实。Ho 和 Stoll 认为,存货头寸的随机收益允许股票价值的未来差异影响做市商,但如前所述,这能否完全捕捉证券价值不确定性的交互效应并不清楚。由于模型的重点是证券价格的跨期行为,这种底层价值本身就是一个随机变量似乎更现实。如果价格是可变的,那么不清楚作者的所有定价结果是否仍然成立。特别是,如果价格本身在变动,围绕真实价格移动一个固定价差可能不再是最优的。
该模型还假设了订单流的特定底层随机过程。订单为何必然表现出这种特定过程并不清楚,但作为订单流的近似,这种设定不一定不现实。然而,为证明泊松分布合理性所需的假设实际上排除了某些交易者比其他人更了解价格未来变动的可能性(即知情交易者(informed traders))。对于本文关注的存货问题,这并不重要。但对于后续工作,知情交易者的存在或缺失是影响订单流行为的关键要素,因此这种方法对该环境的适用性并不明确。
应该指出的是,这种订单流假设隐含地将分析限制为仅考虑市价单。市价单是要求立即执行的买入或卖出订单,与限价单(limit orders)(以某个预指定价格买入或卖出的订单)相对。由于限价价格比当前价格"更好",此类订单通常保存在专营经纪人的簿记中,直到价格移动到指定水平。然而,由于限价单是价格依赖的,用简单随机过程表示它们是有问题的。此外,专营经纪人簿记中未执行订单的集合可能为做市商提供有价值的订单流信息。
这些担忧在 O'Hara 和 Oldfield [1986] 的研究中得到了解决。他们考虑了一个风险厌恶的做市商的动态定价政策,该做市商接收限价单和市价单,并面临订单流和存货价值的不确定性。他们的分析涉及离散时间多期框架,因此与 Amihud-Mendelson 和 Ho-Stoll 的连续时间多期模型不同。$^{16}$ O'Hara 和 Oldfield 将交易日建模为包含 n 个交易区间,并假设交易商在无限多个交易日内最大化其效用。这本质上将交易商的动态规划视为无限序列的 n 个有限期间隔。交易商的(效用方面的)收益每天发生,而不仅仅是在终期日期(如本章迄今考虑的模型中的情况)。由于交易商以无限期界运作,也没有假定的交易商存货清算日期,且分析不假设股票具有固定价值。因此,股票的"价格"或价值可能变动,这意味着交易商存货的价值也不是固定的。
由于模型的离散时间焦点,交易商的交易行为与之前模型讨论的不同。交易商的订单流由已知的限价单和未知的市价单组成。假设交易商在每个期间开始时设定买入价和卖出价,每个期间有一定数量的市价单到达。然后交易商以他公布的清结所有这些订单以及任何符合条件的限价单,并为下一个交易区间设定价格。一天中的最后一个交易区间之后是隔夜市场,在此市场中交易结算,交易商可以借入或借出股票。下一个交易日交易重新开始。
这个框架允许纳入实际证券市场的几个"现实"特征。例如,交易者可以通过提交市价单以专营经纪人的当前报价交易("hit the quote")。隔夜市场的纳入也允许交易结算独立于订单处理进行建模。而纳入限价单的能力提供了尚未纳入存货模型的维度。
然而,这种方法的一个缺点是,交易过程被建模为一系列集合市场(call markets),因此它只是近似大多数有组织交易所中存在的连续交易过程。$^{17}$ 与所有近似一样,通过缩短每个 n 个交易期间中包含的时间段,可以使这一点任意接近。第二个限制是,限价单被隐含地假设为持续一个期间,新的限价单在每个交易区间之前到达簿记。这一限制反映了刻画由已执行订单离开簿记而产生的分段优化问题的困难。几乎每个纳入限价单的模型中都可以找到类似的假设,我们将在第7章中更详细地讨论这些模型。
交易商的问题是设定买入价和卖出价 $b_{t}$ 和 $a_{t}$ 以求解
$$ \max E \left[ \sum_{j = 0} ^{\infty} \phi^{j} U \left(\sum_{t = 1} ^{n} \tilde{\pi} _{j t}\right) \right],\tag{2.35} $$其中 $\phi$ 是贴现率,j 是交易日的索引,U 是严格凹的效用函数,t 是每天交易期间的索引,$\tilde{\pi}_{jt}$ 是第 j 天 t 期间的交易利润(该交易利润将在稍后更详细定义)。注意,虽然交易商被假设为最大化预期效用,但他交易账户之外的投资组合未被考虑。因此,该模型不包括对 Ho 和 Stoll 分析如此基本的投资组合考虑。这里发展的方法将交易商视为一个专门充当专营经纪人的个体,而不是一个愿意容纳订单的交易者。
做市商在任何期间的订单流可能包括买入或卖出的限价单和市价单。限价单被假设为价格的线性函数,并由定义为增量订单积分的累积订单函数表示。在期间 $t$ 从做市商买入的限价单,记为 $A^L$ ,由下式给出:
$$ A_{t} ^{\mathrm{L}} = \alpha^{\mathrm{L}} - a_{t} \gamma^{\mathrm{L}} = \int_{a_{t}} ^{\bar{a}} q_{a} (a_{t}) d a_{t},\tag{2.36} $$而卖给交易商的限价单 $B^{L}$ 定义为
$$ B_{t} ^{\mathrm{L}} = \beta^{\mathrm{L}} + b_{t} \phi^{\mathrm{L}} = \int_{\bar{b}} ^{b_{t}} q_{b} (b_{t}) d b_{t}.\tag{2.37} $$在这些方程中,上标 L 的变量指限价单簿,$\alpha$、$\gamma$、$\beta$ 和 $\varphi$ 是限价单流的参数,q 函数是每个价格上的增量订单,积分的上下限 $\bar{a}$ 和 $\bar{b}$ 分别是交易者将提交订单的最高卖出价和最低买入价。直观上,这些函数可以理解为加总在或低于卖出价 a 的未执行买入限价单,或在或高于买入价 b 的未执行卖出限价单。假设做市商以当前报价清结所有符合条件的限价单,这意味着某些订单以比它们下单时更好的价格实际交易。这与它们在实际市场中的处理形成对比,在实际市场中限价单通常只以其指定价格交易。订单形式和价格行为的问题在第6章中更详细地考虑。
一个期间的市价单流由价格依赖订单和流动性订单组成。做市商利用其限价单的信息来形成对市价单流的预期。因此,市价单流被表示为函数
$$ \tilde{A} _{t} ^{\mathrm{m}} = \alpha^{\mathrm{m}} - a_{t} \gamma^{\mathrm{m}} + \tilde{\omega} _{t},\tag{2.38} $$$$ \tilde{B} _{t} ^{\mathrm{m}} = \beta^{\mathrm{m}} + b_{t} \phi^{\mathrm{m}} + \tilde{\varepsilon} _{t},\tag{2.39} $$其中 $\tilde{\omega}_{t}$ 和 $\tilde{\varepsilon}_{t}$ 项是随机变量,包含与做市商预期价格依赖订单的偏离以及任何基于流动性的订单。任何期间的总订单流只是这些限价单和市价单之和。
由于交易商必须以他公布的价格清结所有相关订单,他很可能获得股票的正或负存货头寸。在这个模型中,所有交易在日终结算。收益和损失在一天中累积,但股票和现金在收盘前都不实际交换。那时,交易商交付所有已卖出的证券并收取现金,并接受所有已买入的证券并支付现金。如果交易商存货为负,他可以在隔夜市场借入;如果存货为正,他可以贷出。这个隔夜市场是一个回购市场,为交易建立价格 $\tilde{p}$ 和利率 r,这些交易在第二天反转。如果交易商为空头,他支付 $rp\tilde{I}_{n}$ ,反之如果为多头,他收到此金额。
这种每日结算意味着存货既影响当前现金流,也影响交易商的未来运营。因此存货代表了系统的状态变量。任何交易日的做市商动态规划可以表示为
$$ \max E \left[ U \sum_{t = 1} ^{\mathrm{n}} \tilde{\pi} _{t} + V (\tilde{I} _{n}) \right],\tag{2.40} $$其中 V 是交易商的导出值函数(derived value function)。这个值函数结合了当前行动对未来预期效用的影响,前提是未来行动被最优地选择。由于值函数取决于交易商的存货头寸,因此交易商对存货未来价值的预期会影响他的最优策略。
交易商的最优定价政策可以通过逆向推导找到。交易商在一个交易日中的最后一个决策是设定 $a_{n}$ 和 $b_{n}$ 以最大化
$$ E \left\{\begin{array}{l} U \Big (\sum_{t = 1} ^{n - 1} \tilde{\pi} _{t} + a_{n} (\alpha - a_{n} \gamma + \tilde{\omega} _{n}) - b_{n} (\beta + b_{n} \phi + \tilde{\varepsilon} _{n}) \\ \qquad \qquad \qquad + r \bar{p} (I_{n - 1} + \beta + b_{n} \phi + \tilde{\varepsilon} _{n} - \alpha + a_{n} \gamma - \tilde{\omega} _{n}) \\ \qquad \qquad \qquad + V (\tilde{I} _{n - 1} + \beta + b_{n} \phi + \tilde{\varepsilon} _{n} - \alpha + a_{n} \gamma - \tilde{\omega} _{n}) \end{array} \right\},\tag{2.41} $$受约束于
$$ \alpha^{L} - a_{n} \gamma^{L} \geq 0,\tag{2.42} $$$$ \beta^{\mathbf{L}} + b_{n} \phi^{\mathbf{L}} \geq 0.\tag{2.43} $$注意,第 n 期的交易商利润 $\pi_{n}$ 由下式给出:
$$ \begin{array}{l} a_{n} \left(\alpha - a_{n} \gamma + \tilde{\omega} _{n}\right) - b_{n} \left(\beta + b_{n} \phi + \tilde{\varepsilon} _{n}\right) + \\ \tilde{r} p \left(I_{n - 1} + \beta + b_{n} \phi + \tilde{\varepsilon} _{n} - \alpha + a_{n} \gamma - \tilde{\omega} _{n}\right), \end{array}\tag{2.44} $$其中前两项是直接现金流效应,最后一项是对所得存货融资或贷放的现金流成本。这是一个有约束的最大化问题,因为限价单必须为正。
一阶条件可以解出第 n 期的最优买入价和卖出价。假设内部解,这些由下式给出:
$$ a_{n} = \frac{\alpha}{2 \gamma} + \frac{E (U^{\prime} \tilde{\omega} _{n})}{E (U^{\prime}) 2 \gamma} + \frac{r E (U^{\prime} \tilde{\mathbf{p}})}{2 E (U^{\prime})} + \frac{E (V^{\prime})}{2 E (U^{\prime})},\tag{2.45} $$$$ b_{n} = - \frac{\beta}{2 \phi} - \frac{E (U^{\prime} \tilde{\varepsilon} _{n})}{E (U^{\prime}) 2 \phi} + \frac{r E (U^{\prime} \tilde{p})}{2 E (U^{\prime})} + \frac{E (V^{\prime})}{2 E (U^{\prime})}.\tag{2.46} $$这些表达式并不是 $a_{n}$ 和 $b_{n}$ 的显式解,因为它们包含 $U'$ 和 $V'$,两者都依赖于 $a_{n}$ 和 $b_{n}$ 。但这些表达式确实为买入价和卖出价的决定因素提供了一些有趣的见解。每个表达式中的第一项来自已知的限价单和预期的市价单。正如可能预期的,这些项反映了订单流的斜率,垄断性交易商根据这些需求和供给弹性设定价格。其余项反映了由于交易商面临的随机性而产生的风险调整。例如,第二项包含了市价单流的影响。市价单通过决定交易规模直接影响交易商。然而,对于风险厌恶的交易商来说,市价单流的变异性也很重要。这由 $U'$ 与 $\omega$ 和 $\varepsilon$ 之间的协方差捕捉,在其他条件相同的情况下,这种变异性效应使价格向下移动。
存货的影响被包含在第三和第四项中。存货通过现金流直接影响交易商,并通过他带入未来的头寸价值间接影响交易商。这两种效应都可以在价格方程中看到,第三项捕捉了以 rp 借入或贷出的隔夜效应,而第四项则包含将其存货头寸带入未来的价值。这些存货调整的一个有趣特征是,它们对买入价和卖出价的影响相同。因此,正如我们在之前分析中看到的,存货的增加或减少倾向于将价格朝同一方向移动。
这些交易价格可以解出价差,由下式给出:
$$ \begin{array}{r l} a_{n} - b_{n} & = \frac{\alpha \phi + \beta \gamma}{2 \phi \gamma} + \frac{\phi E (\tilde{\omega} _{n}) + \gamma E (\tilde{\varepsilon} _{n})}{2 \phi \gamma} \\ & + \frac{\phi \operatorname{cov} (U^{\prime} , \tilde{\omega} _{n}) + \gamma \operatorname{cov} (U^{\prime} , \tilde{\varepsilon} _{n})}{2 \phi \gamma E (U^{\prime})}. \end{array}\tag{2.47} $$这个价差的结构与 Ho 和 Stoll 类似,可以被视为风险中性价差加上风险调整项。前两项反映了做市商的预期订单流,而最后一项包含了市价单不确定性的影响。如果做市商是风险中性的,这最后一项为零。对于风险厌恶的做市商,这一项可以是正的也可以是负的,取决于协方差的相对大小。这有一个有趣的含义:风险厌恶的交易商可以设定比风险中性专营经纪人更小的价差。
值得注意的是,价差方程中没有显式的存货项,也没有值函数项出现。乍一看,这似乎加强了 Ho 和 Stoll 关于价差独立于存货的发现。然而,价差确实包含边际效用 $U'$ 项,这隐含地包含存货变量。要准确描述存货如何影响效用,我们需要对交易商的偏好施加更多结构。一种常用的方法是假设交易商的偏好表现出常数绝对风险厌恶(constant absolute risk aversion)。这种偏好可以用负指数效用函数(negative exponential utility function)来表示。
在这个问题中,立即出现了解释上的困难,因为虽然效用函数可能是负指数的,但值函数是否也是如此并不明显。Hakansson [1970] 已经表明,在一些相当一般的条件下,指数偏好导致财富的指数形式的间接效用函数。因此,O'Hara 和 Oldfield 假设交易商的问题可以表示为
$$ \max E \left[ - \exp \left(- c \sum_{t = 1} ^{n} \tilde{\pi} _{t}\right) - \exp \left(- d \tilde{p} \tilde{I} _{n}\right) \right],\tag{2.48} $$其中参数 c 和 d 分别是做市商与交易利润和隔夜存货相关的绝对风险厌恶系数。由于将存货带入下一个交易日的价值取决于其规模和市场价格,必须为隔夜存货头寸附加某个价格。为简单起见,假设做市商以随机回购市场价格对其隔夜存货估值。由于该价格在收盘前对交易商是未知的,因此在交易商做出买卖决策时它是一个随机变量。
如果交易利润和存货价值是联合正态分布的,那么交易商的预期效用在均值和方差上是线性的。因此,存货对交易商边际效用的显式影响可以作为这两个矩的函数来计算。这些存货效应相当复杂,因为存货对交易商施加了两种类型的风险。首先,市价单的变异性意味着交易商从来不能完全确定其存货头寸的大小。这种数量暴露意味着交易商可能以大的负或正存货头寸结束交易日。其次,股票的价格也是一个随机变量,这意味着存货头寸的价值也是未知的。通过分别求解最优价差,可以分离出这两种对交易商的影响。
首先,假设没有市价单变异性,因此做市商只面临价格变异性。那么求解交易商问题揭示,最优价差就是之前导出的风险中性价差,但个别买入价和卖出价不等于其相应的风险中性值。因此,做市商通过对称地移动买入价和卖出价来纳入关于未来存货价值的不确定性。在供给和需求固定的情况下,交易商可以控制其存货头寸,因此他通过移动交易价格的位置来纳入股票价格的变化。
或者,假设做市商面临市价单变异性但没有价格变异性。如果存货可以按常数 p 估值,则会发上这种情况,对应于 Ho 和 Stoll 分析的框架。在这种情况下,出现两个有趣的结果。首先,价差现在包含一个可以是正或负的风险调整项。其次,存货水平不影响价差。这表明,单独面临订单不确定性或价格不确定性时,做市商对称地移动其价格,其价差相对于其存货保持不变。
然而,一般情况下,做市商同时面临订单和价格不确定性,其定价政策会发生变化以反映这种双重不确定性。特别重要的是,现在求解交易商问题揭示,价差的放置和大小都取决于他的存货头寸。原因是,在多重不确定性下,做市商无法仅仅通过移动交易价格来充分控制其风险。通过允许价差大小也发生变化,做市商获得更大的灵活性来抵消其存货规模和价值的复杂变化。这一结果——价差并非独立于做市商的存货——表明交易商定价问题具有先前工作未曾设想的复杂性。
这些结果与交易商的第 n 期问题相关。给定这些最优价格,交易商的 n - 1 期问题随后可以求解。虽然论文中显示了求解过程,但问题的复杂性使其难以简单刻画。此外,求解更早的期间很快变得难以处理,这说明了应用离散时间多期模型分析交易商问题的实际困难。有趣的是,同样的困难也出现在 Ho 和 Stoll [1981] 的连续时间框架中,如前所述,他们的解涉及仅分析期界结束前的最后一个时间点。
因此,本节考虑的交易商模型说明了交易商面临的定价问题的复杂性。在每个模型中,存货给交易商带来风险,其定价策略至少部分反映了他最小化这些风险的努力。价差扮演着与存货相关的角色,但这种角色的程度在所考虑的不同框架中有所不同。然而,在每个模型中,存货都对交易商施加了某种成本,正是这种成本反映在市场买入价和卖出价中。
这里考虑的模型的一个共同特征是,交易商充当市场中流动性的唯一提供者。$^{18}$ 在只有单个专营经纪人且所有交易来自市价单的市场中,这类模型可能准确描述市场行为。但许多市场——实际上可能是大多数市场——并不符合这种简单描述。有些市场有多个做市商,允许替代任何特定交易商的价格。然而,即使市场中只有一位专营经纪人,竞争也可能通过订单形式的外观出现。在下一节中,我们首先分析交易者的订单策略如何影响价格行为,然后考虑在存在竞争性交易商的市场中存货与价格之间的相互作用。
2.4 竞争性市场中的价格与存货#
在本章迄今考虑的模型中,专营经纪人的主要活动是向交易者提供即时性。然而,如果存在其他愿意提供这种即时性的交易者,那么市场中未必需要一个特定的"专营经纪人"。例如,如果交易者可以提交限价单,那么任何需要立即执行的市价单都可以与这些限价单交叉,专营经纪人就没有了角色。这表明,市价单和限价单的相互作用可能提供足够的流动性,从而以 Demsetz 暗示的方式形成一个可行的证券市场。同样重要的是,分析这两种订单类型的性质可能表明流动性如何以做市商之外的途径在市场中出现。
Cohen、Maier、Schwartz 和 Whitcomb(CMSW)[1981] 的一篇有趣论文处理了这些问题。他们的模型考察了交易者的订单策略,交易者可以选择提交市价单以立即执行,或者提交指定特定执行价格的限价单。在这个模型中,没有活跃的专营经纪人,因此市场价格作为订单在交易者之间交叉的结果而演变。$^{19}$ 然而,这个市场的一个重要特征是存在外生的交易成本(transaction costs)。这些交易成本影响交易者的订单决策,从而决定底层资产的交易价格。
底层投资者问题具有高度结构化的特征。投资者被假设为通过在风险资产和无风险资产之间分配资金来最大化终期财富的预期效用。假设存在阻碍交易者持续调整其投资组合的交易成本。这些成本决定了交易者只会在离散的决策点上做出交易决策。这些决策点被假设为外生给定,并且对于所有交易者来说可能是相同的。在每个决策点上,交易者可以通过市价单交易,可以提交限价单,或者根本不交易。
交易者的选择部分取决于替代订单形式的性质。CMSW 假设市场卖出价(或买入价)仅取决于上一个市场卖出价,因此是一个马尔可夫过程(Markov process)。通过一些额外假设,市场卖出价生成过程可以建模为泊松过程。$^{20}$ 现在,考虑一个交易者在当前市场买入价和卖出价之间提交限价单。限价单在下一个交易期间内实际执行的概率是多少?如果概率为 1,那么交易者提交限价单以降低其交易价格显然是最优的。
作者表明,情况并非如此;无论交易者将其限价单放置得多么接近当前市场价格,限价单执行的概率总是小于 1。由于市价单总是执行,这意味着当价格接近卖出价时,概率会出现跳跃。然而,这个跳跃关键取决于交易成本的存在。CMSW 表明,如果没有这种成本,底层价格过程将变为维纳过程,"跳跃"性质消失。看待这一结果的一种方式是,交易成本的存在限制了交易活动,从而使价格过程离散化。然而,交易强度越大,这种情况就越少发生,过程就越像维纳过程。这有一个重要的含义:在不活跃(或稀薄)的市场中,概率跳跃更大,这意味着限价单执行的概率也相应更低。
给定价格过程的这些性质,可以确定投资者的最优订单策略。为解决这个问题,CMSW 假设所有订单数量相同,且任何限价单只持续一个交易期间,如果未执行则被取消。后一个假设是一个严重的简化;大多数限价单活跃时间更长,提交订单的成本是模型中的一个重要因素。然而,纳入这些跨期性质将使得模型无法找到闭式解。允许单期限价单确实可以研究交易者在确定交易和有条件订单策略之间的选择,因此它捕捉了限价单中隐含的执行不确定性。
CMSW 假设一个特定的成本结构,使得交易者为提交限价单支付成本,如果订单执行则支付额外成本。或者,如果交易者提交市价单,则他面临单一的交易成本(以及隐含的买卖价差)。也许并不意外,交易者的最优订单策略被证明取决于交易成本、其效用函数参数以及现有市场价差等因素。对本文分析而言重要的是,在某些参数化下,交易者将提交限价单。因此,这些订单与市场价格之间的相互作用是非平凡的,并且实际上影响了实际市场价差。
在这个模型中,簿记中持有的限价单决定了市场的"价差",因为价差本质上是"簿记中的空洞"。如果价差较宽,那么交易者从提交限价单中获益良多;如果它被执行,交易者将以更好的价格交易。这将诱使交易者从使用市价单转向使用限价单,这将趋于缩小价差。然而,随着价差收窄,前面讨论的概率跳跃性质意味着,在某些点上,交易者将更喜欢市价单的确定执行,而非限价单的不确定执行。由此产生的市价单涌入将与簿记中的现有限价单交叉,这反过来会扩大价差。
这个过程有两个重要性质值得注意。首先,市价单的"引力"决定了非零价差是市场的一个均衡性质。这个价差存在是因为(给定底层交易成本)持续交易不是最优的,因此市价单的确定执行诱使一些交易者提交市价单而非限价单。这发生在市场价格的一个邻域内,因此价差不会坍缩为零。
第二,价差的大小取决于交易者在限价单和市价单之间的流动,而这又部分取决于限价单的执行概率。在没有交易成本的情况下,所有订单都将是限价单,因为价格过程的连续性将保证执行,但存在交易成本时,这个概率随交易强度下降。在稀薄市场中,限价单执行率低,因此即使价差较大,交易者也可能更愿意提交市价单而非限价单。这种交易策略决定了较大的价差将是较稀薄市场的均衡性质。
这一分析为市场价格和价差的行为提供了一些有趣的洞见。在这个模型中,价差作为交易成本的自然结果而出现。如果没有这种成本,就不会有买卖价差。限制价差大小的是提供即时性所能获得的收益。随着价差扩大,更多的交易者发现提交限价单是最优的,从而增加市场可用的流动性。随着价差收窄,这种交易的收益减少,交易者转向通过市价单需求流动性。这表明,交易者的行为为市场买卖价差的大小提供了自然边界。
在这个模型中,与本章考虑的其他模型不同,存货没有发挥显式作用。这反映了模型的高度程式化结构,以及模型关注的是竞争性交易者基本上致力于在满足自身交易需求时最小化交易成本。然而,如果交易者愿意充当交易商,那么每个交易商的存货头寸可能至少会影响他买入或卖出该资产的意愿。Ho 和 Stoll [1983] 研究了这个问题,他们在竞争性交易商的模型中考察了价格设定。
Ho 和 Stoll [1983] 模型本身不包含限价单,而是允许做市商要么直接与公众交易,要么在交易商间市场(interdealer market)中相互交易。虽然这看起来与我们本节考虑的问题非常不同,但这些过程的基本原理是相同的。交易商间市场允许交易商通过与另一交易商交易来锁定确定的价格,而在公共市场交易则为交易商提供更好的价格(其买入价或卖出价)但不确定的执行。这种权衡决定了交易商的价格可能反映的不仅仅是之前分析的简单订单平衡问题。而竞争性交易商的存在意味着交易商没有清结订单流的专营权;因此存货头寸可能使交易商面临重大风险。
将竞争性交易商引入迄今分析的模型并非易事。由于交易者可能会与提供最好价格的交易商交易,每个交易商的定价问题原则上应取决于其他每个交易商的行为。这要求在对其他交易商行为的预期下求解交易商的最优策略。在具有不确定订单流的多期环境中,这将构成一个极其复杂的决策问题。此外,如果交易商在风险偏好、对股票未来价值的预期或对订单流的了解方面存在差异,那么交易商的价格设定问题可能复杂到难以处理。
Ho 和 Stoll 并未分析这个一般问题。相反,他们考虑了一个更简单的模型,其中两个竞争性做市商(每个交易两只分别记为 N 和 M 的股票)选择买入价和卖出价以最大化其财富的预期效用。该模型与 Stoll [1978] 和 Ho 和 Stoll [1981] 模型共享特征,因为交易商关心其整体投资组合而不仅仅是其交易活动。对于每只股票,每个交易商选择买入费(buying fee)$b_{i}, i = N, M$ 和卖出费(selling fee)$a_{i}, i = N, M$ 。这些买入和卖出费的选择使得交易商以这些价格交易的效用不低于他根本不交易时的效用。模型还隐含假设关于每个交易商存货和财富头寸的信息是完全的。虽然 Ho 和 Stoll 建立了一般多期模型,但他们显式求解了一个更简单的单期模型,其中交易商存货的跨期维度未被纳入。人们可能期望在这种问题中发现的策略元素也不是该模型的特征。
这些假设导致每个交易商的定价函数具有非常简单的形式。假设股票 M 和 N 中的交易独立,那么一个持有美元价值为 M 的股票 M 存货和美元价值为 N 的股票 N 存货的交易商对股票 M 的保留买入费为
$$ b_{M} = \frac{1}{2} \sigma_{M} ^{2} R (Q + 2 I_{M})\tag{2.49} $$股票 M 的卖出费为
$$ a_{M} = \frac{1}{2} \sigma_{M} ^{2} R (Q - 2 I_{M}),\tag{2.50} $$其中 Q 是固定交易价值(而非规模),R 是折扣后的交易商绝对风险厌恶系数。在这些方程中,$I_{M} = M + (\sigma_{NM}/\sigma_{M}^{2})N$ 是交易商存货头寸的总价值,取决于股票 $M(\sigma_{M}^{2})$ 的收益方差以及股票 M 和 N 之间的收益协方差。给定这些买入和卖出费,股票 M 的交易商价差简单地是 $s = \sigma_{M}^{2}RQ$ 。因此,交易商存货的价值影响价差的放置,但不影响其大小。这也意味着交易商的价差独立于他交易的股票数量,因此交易商交易活动的分散化不影响价差。注意,这些定价和价差函数不包括对其他交易商行为的预期,甚至不包括其他交易商存货的大小。在更完整的模型中,甚至在这个模型的两期期界版本中,这种相互作用也会出现。$^{21}$
市场价差所在的位置取决于每个交易商报出的价差。Ho 和 Stoll 认为,市场买入和卖出费将反映次优价格(second best prices),而不是每个交易商的保留价格。具体来说,假设一个交易商卖出的保留价格为 50,而另一个交易商的保留价格为 51。第一个交易商显然可以比第二个出价更高来获取订单流,但可以以任何高达 51 的价格出价。因此,第一个交易商将报价 51(或略低于 51),市场价差将反映次优价格。$^{22}$ 这意味着价差也不一定反映其保留价格水平。Ho 和 Stoll 认为,有两个交易商时,价差可以超过 $\sigma_{M}^{2}RQ$ ;有三个交易商时,它将等于 $\sigma_{M}^{2}RQ$ ;超过三个时,它可以低于该水平。
这个模型的一个有趣特征是允许交易商间交易。这种交易在外汇市场中广泛存在(参见 Lyons [1993]),并且在许多其他市场中也很重要。如果允许交易商间交易,那么交易商可以通过以另一交易商的报价交易来转移不想要的头寸。在这个模型中,如果只有两个交易商,则这种交易不会发生,因为每个交易商本质上在其市场一侧充当垄断者。处于较好买入位置的交易商因此报出他能报出的最高价格,这导致他的价格实质上与另一交易商相同。由于以此价格卖出不能改善第一个交易商的效用状况,不会发生交易商间交易,每个交易商转而等待用市价单来对冲其头寸。市场价差因此基本上是垄断价差,其宽度由市场每侧交易商的存货头寸决定。
然而,如果存在多于两个交易商,那么买入价和卖出价不必处于"最差"价格,从而出现更小的价差。Ho 和 Stoll 认为,由于交易商间交易,这个价差不会降至零。具体来说,由于卖給一个交易商提高了该交易商的存货头寸,这也会降低其买入价,从而扩大价差。因此,随着市场价差收窄,来自其他交易商订单的引力将会出现。这导致最优买入价和卖出价恶化,导致价差扩大(且非零)。这种引力类似于 Cohen、Maier、Schwartz 和 Whitcomb 中的引力,表明价差反映了与流动性供给相关的因素。
但应强调的一个警告是,Ho 和 Stoll 实际上并未证明这种均衡会发生。在单期模型中,这种动态效应实际上不可能发生。也许更重要的是,要找到这种均衡实际上需要一个正式的博弈论结构,而这不是本文分析的特征。后续的微观结构研究将采用这种博弈论方法,我们将在接下来的三章中分析几个这样的模型。然而,存货会在不同交易商之间差异性地影响价差的放置,这是本文的一个有趣且重要的洞见。
在下一章中,我们将考虑市场价格的另一种理论,其中显式的存货成本完全不起作用。但在进入该章之前,总结存货文献中的一些遗留问题和关注点可能是有用的。
2.5 存货模型与做市商行为#
本章考察的模型对市场价格和价差的行为提出了多样的观点。在我们讨论的每种方法中,做市商的买入和卖出价格之间都出现了价差。然而,对这种现象的解释差异很大,从价差的"市场失败"和"市场势力"解释,到更与交易成本相关的"交易商风险厌恶"和"引力"理论。这些分歧反映了价格设定问题的多个维度,并表明至少在一定程度上,所有这些因素都可能存在于市场价差中。
尽管各种方法存在明显差异,但基于存货的做市方法存在底层相似性。在存货模型中,专营经纪人面临一个复杂的平衡问题,他必须调节流入和流出的随机偏差。这些偏差根据假设与股票的未来价值无关,但在短期内它们决定了市场的行为。然而,对于长期而言,假设交易商可以调整其头寸和价格,这些随机流入和流出是无关的。因此,交易商对价格的影响也总是暂时的,价格最终会回归到订单流平衡时的"真实"水平。
对于实证研究者来说,这种行为意味着在刻画市场行为时只需关注短期。Joel Hasbrouck(参见例如 [1988, 1991a, 1991b])利用这一性质将价格变动分解为与存货相关的短期效应和与信息等其他因素相关的长期效应。然而,在准确刻画交易商如何制定处理其存货的策略方面,仍然存在几个令人困惑的问题,因此即使在理解市场价格的短期行为方面,仍有许多未解决的问题。
这些未解决问题中最重要的是交易商的偏好存货头寸。正如 Amihud 和 Mendelson 所证明的,交易商可能只是通过运作使其存货头寸维持在某个特定水平。如果是这样,存货将是均值回复的(mean-reverting),交易商的存货控制措施将导致证券价格过程中的序列依赖。然而,这个期望水平是什么并不明显,也不清楚什么(如果有的话)会改变这个水平。此外,如果交易商可以投机股票(即使假设市场中不存在私人信息),这个偏好水平似乎在较长时间内也不一定是平稳的。
这个问题之所以重要的一个原因是,最近包含交易商存货头寸的数据库的出现,至少为检验交易商存货头寸对买入价和卖出价的影响提供了可能。然而,要制定任何检验,都需要指定交易商的最优策略如何转化为其价格,正如我们所看到的,这类问题的复杂性使得简单的刻画(或者在某些情况下,任何刻画)变得困难。此外,我们确实得到的结果通常依赖于对订单到达过程的特定限制(如泊松分布),因此其普遍性并不明显。Madhavan 和 Smidt [1991, 1993] 以及 Hasbrouck 和 Sofianos [1993] 的研究论文提供了有趣的实证证据来探讨这个问题。这些作者发现了偏好存货头寸的证据,但也发现交易商愿意在长期(即数周)周期中偏离这些偏好头寸。这种行为的预测尚未出现在现有的存货模型中。
存货模型的一个简单预测是,由于交易商在存货多头时偏好卖出,在存货空头时偏好买入,因此证券价格应因存货效应而表现出均值回复。这些预测一直是 Madhavan 和 Smidt [1991]、Manaster 和 Mann [1992]、Lyons [1993]、Laux [1993] 等大量研究的焦点。有趣的是,虽然 Lyons 在外汇市场中发现了存货效应的证据,但 Madhavan 和 Smidt 在股票市场中几乎没有发现存货效应的证据,Manaster 和 Mann 同样在期货市场中几乎没有发现存货效应的证据。
这些相互矛盾的结果可能归因于市场结构和数据来源的差异,但也可能反映了在当前存货模型简单性的情况下指定实证检验的困难。此外,如果存货可以与影响未来股票价格变动的因素相关(这是本章考虑存货模型不允许的性质),那么检验存货效应可能极其复杂。我们将在后续章节中更充分地考虑这个问题,但许多做市商行为的方面在存货文献中仍未得到完全解决。